


Originalautor: vik0nchain, Forscher bei Cyber Capital
Originalübersetzung: Luffy, Foresight News
Im vierten Quartal 2024 bis Anfang 2025 wird das Wettbewerbsumfeld des DeFi-Ökosystems von Solana allmählich deutlich, insbesondere durch den Aufstieg von Aggregatoren, die Abstraktion der Benutzererfahrung (UX), bedeutende Integrationen und sich ständig weiterentwickelnde Token-Ökonomiestandards. Obwohl diese Veränderungen zunächst nicht offensichtlich waren, zeigen aktuelle Daten klar die Auswirkungen, die sich in der Umverteilung von Liquidität, der Generierung von Gebühren und den Veränderungen der Marktanteile widerspiegeln.
Diese Analyse untersucht die Liquiditätspositionierung der wichtigsten dezentralen Börsen (DEX) auf Solana – Raydium, Jupiter, Orca und Meteora – und hebt deren Vorteile, Nachteile und potenziellen Investitionsauswirkungen im Vergleich zu bestehenden und aufstrebenden Wettbewerbern hervor.
Investitionsanalyse-Rahmenwerk
Optimistischer Ausblick für Raydium (RAY): Tiefe Liquidität und Rückkaufvorteile
Dominanz von Liquidität und Handelsvolumen: Raydium bleibt die liquideste und am häufigsten genutzte dezentrale Börse im Solana-Ökosystem. Über 55 % der über Jupiter geleiteten Transaktionen werden auf Raydium abgewickelt. Darüber hinaus nimmt Raydium in der Kategorie der dezentralen Börsen auf allen Blockchains zusammen mit dem langfristig führenden Uniswap eine marktführende Position ein und übertrifft gelegentlich Uniswap, obwohl die vollständig verwässerte Bewertung (FDV) und die Marktkapitalisierung nur etwa ein Drittel von Uniswap ausmachen.
Raydium/Uniswap vollständig verwässertes Bewertungsverhältnis: 28,72828346 Millionen USD / 91,02379018 Millionen USD = 31,5 %
Raydium/Uniswap Marktkapitalisierungsverhältnis: 15,05604427 Millionen USD / 54,65824531 Millionen USD = 27,5 %
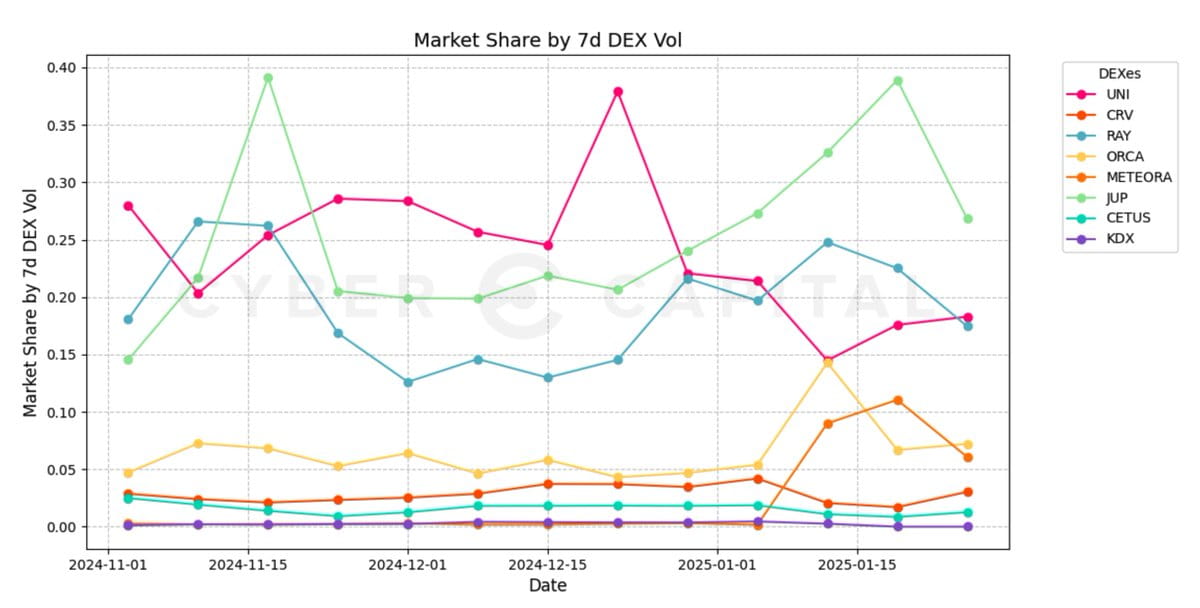
Integration von Pump.fun: Wichtige Partnerschaften, einschließlich der Integration mit Pump.fun, haben das Handelsvolumen und die Protokollbindung erhöht, da alle neuen Meme-Pools zu Raydium migrieren.
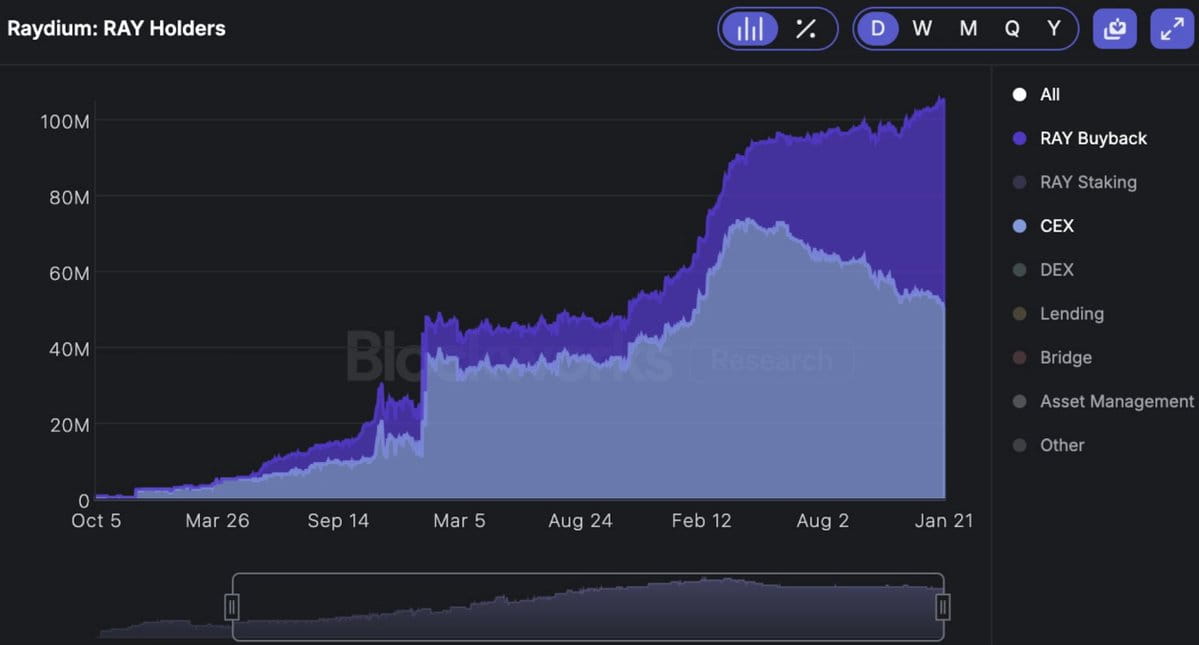
Token-Rückkauf: Das Rückkaufprogramm von Raydium, das 12 % der Gebühren umfasst, hat über 10 % des gesamten Angebots zurückgekauft, was den Verkaufsdruck erheblich verringert hat. Bemerkenswert ist, dass die Menge von Raydium, die zurückgekauft wurde, die Menge, die von zentralisierten Börsen gehalten wird, deutlich übersteigt.
Optimistischer Ausblick für Jupiter (JUP): Marktführender Aggregator
Vorteile der Liquiditätsaggregation: Jupiter spielt als dominierender Aggregator von Solana eine Schlüsselrolle.
Übernahme von Moonshot: Die Übernahme von Moonshot ermöglicht es Jupiter, Einzahlungs- und Abhebekanäle in seine dezentrale Börse zu integrieren und die Wettbewerbsfähigkeit durch Vereinfachung der Benutzererfahrung zu steigern.
Entsperrungsdruck: Aufgrund der Token-Entsperrung sieht sich Jupiter einem Anstieg des Angebots um 127 % gegenüber, was mittelfristige Inflationsrisiken mit sich bringt. Obwohl kürzlich ein Rückkaufmechanismus angekündigt wurde, beträgt die interne Schätzung der jährlichen Rückkaufquote 2,4 %, was zwar eine gewisse Unterstützung für die Token-Ökonomie bietet, aber im Wettbewerb mit Raydium nur begrenzte Wirkung entfaltet.
Geschäftsmodell: Da die Gebühren der Aggregatoren zusätzlich zu den Gebühren des zugrunde liegenden Protokolls erhoben werden, steht das Aggregatormodell im Niedriggebührenbereich vor Herausforderungen.
Mangel an Wettbewerbern: Als der erste Aggregator auf Solana hat Jupiter keine starken Wettbewerber.
Optimistischer Ausblick für Meteora: Aufkommender Liquiditätsaggregator
Effizienz der aggregierten Liquidität: Im Gegensatz zu unabhängigen dezentralen Börsen haben Aggregatoren wie Meteora im Wesentlichen ein geringeres Abwärtsrisiko und eine stabilere Kapitalrendite.
Katalysatoren der Token-Emission: Der erfolgreiche Start des Meteora-Tokens könnte die Liquiditätspräferenzen verändern und langfristige Unterstützung für seine Marktpositionierung bieten. Im Gegensatz zu den führenden LP der Branche, Kamino, wurden MET-Punkte nicht in der Benutzeroberfläche angezeigt. Darüber hinaus gab es seit der ersten Ankündigung des MET-Punktsystems vor über einem Jahr noch keine offizielle Erklärung zu Airdrops. Obwohl Liquiditätsanbieter an anderen Stellen im Ökosystem (wie lulo.fi) höhere Erträge erzielen können, könnten Marktpositionierung und Airdrop-Erwartungen die Hauptantriebskräfte für Liquiditätsanbieter sein.
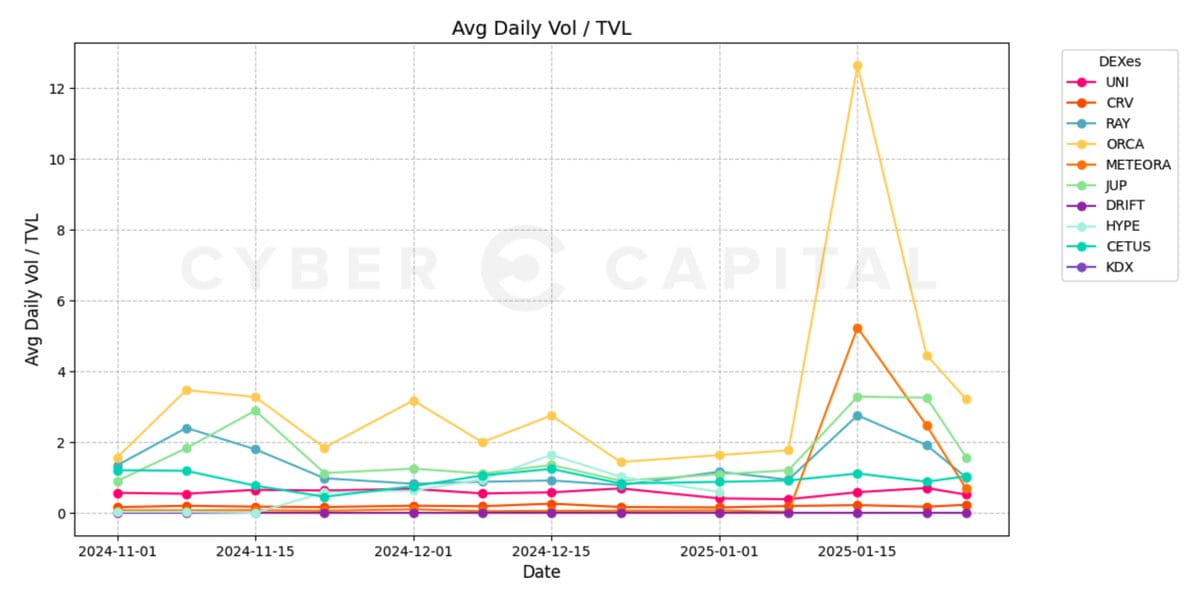
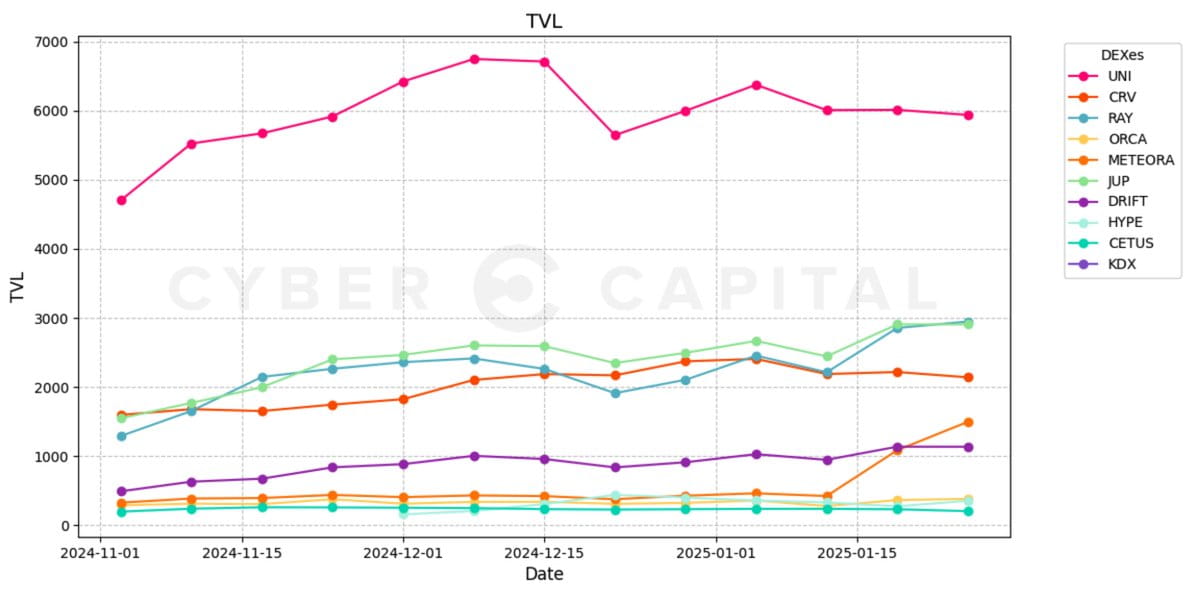
Beibehaltung des Gesamtwerts der gesperrten Vermögenswerte (TVL): Meteora hat durch das Pengu-Airdrop sowie wichtige Ereignisse wie die Einführung von Memecoin, die mit Trump und Melania verbunden sind, Fortschritte erzielt. Obwohl während der Einführung von Memecoin das Handelsvolumen / der Gesamtwert der gesperrten Vermögenswerte (Vol/TVL) aufgrund vorübergehender Nachfrage gestiegen ist, zeigt der Gesamtwert der gesperrten Vermögenswerte von Meteora nach dem Ereignis weiterhin ein gutes Beibehaltungsniveau.
Entwicklung der Integration: Virtuals hat im ersten Quartal 2024 zu Solana migriert und angekündigt, mit dem Liquiditätspool von Meteora zu integrieren.
Pessimistischer Ausblick für Orca: Unzureichende Liquiditätsbindung
Unzureichende Liquiditätstiefe: Obwohl extrem effizient, ist der Pool von Orca deutlich kleiner als der von Raydium, was zu höheren Slippage bei großen Transaktionen führt.
Marktpositionierungsprobleme: Die Routing-Mechanismen von Jupiter priorisieren Handelsplattformen mit tieferer Liquidität, was es aufstrebenden, liquiditätsarmen dezentralen Börsen und Liquiditätspools erschwert, attraktiv zu bleiben.
Das Aufkommen von Meteora als Liquiditätsaggregator schränkt die Überlebensfähigkeit nicht dominierender dezentraler Börsen im Routing-Rahmen weiter ein, da sie nur geroutet werden, wenn die Slippage-Kosten unter dem Gebührenaufschlag von Meteora liegen, was außerhalb eines plötzlichen Anstiegs der Marktnachfrage äußerst selten vorkommt.
Begrenzte Anreize für Liquiditätsanbieter: Orca fehlt eine starke Liquiditäts-Mining-Strategie, was zu einer niedrigen Beibehaltungsquote bei langfristigen Liquiditätsanbietern führt.
Ineffiziente Kapitalzuweisung: Im Gegensatz zu Meteora hat Orca noch keine automatisierte Ertragsoptimierung implementiert, was manuelle Verwaltung von LP erfordert und die Benutzererfahrung komplizierter macht.
Pessimistische Liquiditätstrends: Die bevorstehende Token-Emission von Meteora könnte Liquiditätsanbieter vollständig von Orca abziehen und die Situation weiter verschärfen.
Unzureichende Integration: Der Mangel an Kooperationspartnerschaften mit Pump.fun zu Beginn des Jahres 2024 und das kürzliche Versäumnis, mit Virtuals zusammenzuarbeiten, verdeutlichen die Wettbewerbsnachteile bei der Akquise neuer, von Retail-Driven-Anwendungen getriebenen Orderströme. Ohne bevorstehende Katalysatoren, die diesen Trend umkehren, könnte die Liquiditätsmigration anhalten.
Obige Faktoren haben dazu geführt, dass Orca die zusätzliche Nutzerzahl, die während der Spitzenzeiten der Netzwerknachfrage gewonnen wurde, nicht halten kann.
Schlüssel-Katalysatoren und Risiken
Zu beachtende Katalysatoren
RAY-Rückkäufe im Vergleich zu zentralisierten Börsen: Die Rückkaufrate von RAY übersteigt nun die Gesamtmenge von RAY, die von zentralisierten Börsen gehalten wird, was die Token-Knappheit verstärkt.
Trend des Anstiegs des Gesamtwerts der gesperrten Vermögenswerte: Die anhaltende Dominanz von Raydium, Jupiter und Meteora deutet auf die Nachhaltigkeit langfristiger Liquidität hin. Die anhaltende Leistung neuer Protokolle bei hohen Marktbedingungen verdient Beachtung und darf nicht ignoriert werden.
Partnerschaften: So wie die Integration von Pumpfun Raydium signifikante Liquidität gebracht hat, könnte die Integration von Meteora mit Virtuals ähnliche Effekte haben. Angesichts des Einflusses solcher Kooperationen auf Liquidität und den Gesamtwert der gesperrten Vermögenswerte wird die Zusammenarbeit mit weniger bekannten Akteuren genau beobachtet.
Token-Emission von Meteora: Dieses Ereignis könnte einen Wendepunkt in der Liquiditätsverteilung der dezentralen Börsen von Solana markieren.
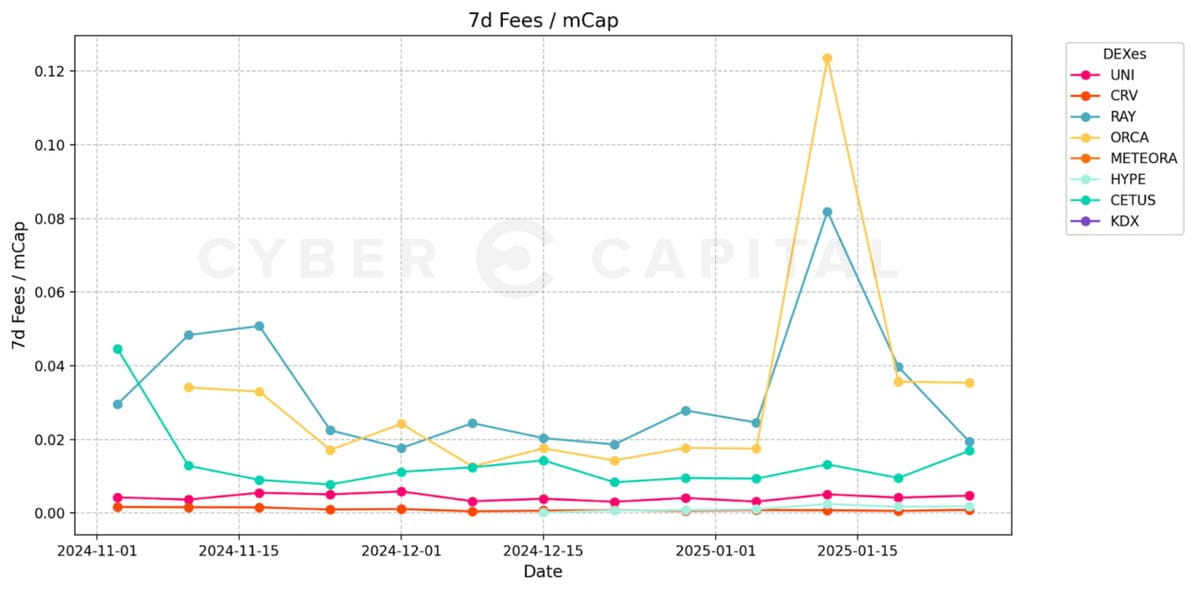
Gebühren- und Marktkapitalisierungsverhältnis: Orca zeigt in umsatzstarken Monaten eine extrem hohe Effizienz, aber unzureichende Liquiditätsbindung beeinträchtigt die langfristige Wettbewerbsfähigkeit. Auf der anderen Seite steht JUP vor dem gegenteiligen Problem, das durch sein Geschäftsmodell eingeschränkt wird. Im Vergleich zu dem neuesten „Hot Project“ Hyperliquid erzielt Raydium mit einem Achtel der vollständig verwässerten Bewertung zehnmal so viele Gebühren.
Risiken
Inflationsdruck von JUP: Obwohl die Aggregator-Position von Jupiter stabil ist, könnte die große Token-Versorgung kurzfristigen Preisdruck verursachen.
Rückgang des Marktanteils von Orca: Wenn der Trend der Migration von Liquiditätsanbietern anhält, könnte Orca mit einem anhaltenden Verlust an Liquidität konfrontiert sein.
Risiken bei der Airdrop- und Token-Ökonomie-Implementierung von Meteora: Obwohl das Wachstum des Gesamtwerts der gesperrten Vermögenswerte in der frühen Phase stark war, ist die Token-Ökonomie und die Anreizstruktur noch nicht getestet.
Fazit und Investitionsausblick
Die Landschaft der dezentralen Börsen von Solana entwickelt sich in Richtung höherer Effizienz und konzentrierterer Liquidität. Die außergewöhnliche Liquiditätspositionierung von Raydium, der aktive Rückkaufmechanismus und die marktführende Position machen es zu einer äußerst vertrauenswürdigen dezentralen Börse für Investitionen. Jupiters Rolle als Aggregator bleibt entscheidend und bietet Wettbewerbsbarrieren, während die Verwässerung des Token-Angebots kurzfristig Widerstand leistet. Orca war einst ein wettbewerbsfähiger Akteur, sieht sich jedoch in Bezug auf Liquiditätsbindung und Kapitalrendite erheblichen Herausforderungen gegenüber und wird zu einem zunehmend schwachen Vermögenswert, was auf verpasste wichtige Integrationen und Schwierigkeiten hinweist, mit etablierten Akteuren direkt zu konkurrieren. Meteora wird voraussichtlich nach dem erfolgreichen Start des kommenden Tokens aufsteigen. Nach unserer aktuellen Theorie sollten Investitionspositionen in dezentralen Börsen auf die führenden dezentralen Börsen, Aggregatoren und Liquiditätsaggregatoren innerhalb des gegebenen Ökosystems konzentriert werden, wobei aufstrebende Akteure, die den Katalysator-Standards entsprechen, auch kleine Positionen halten können.