


MakerDAO ist die erste auf Ethereum gegründete DAO-Organisation und auch eine der erfolgreichsten Anwendungen von Ethereum. Selbst in einem Bärenmarkt war die Menge der in dieser Vereinbarung gesperrten Vermögenswerte lange Zeit die Nummer eins, und erst vor kurzem wurde sie von Lido kurzzeitig übertroffen. Lido hat im Vorfeld der ETH 2.0- und Shanghai-Upgrades viel Aufmerksamkeit erhalten, und auch der Währungspreis hat sich sehr gut entwickelt.
Obwohl MakerDAO in diesem Bärenmarkt auch ein Dauerthema ist, kooperierte es zunächst mit Coinbase bei der Kreditvergabe und verabschiedete dann eine Reihe externer Kreditanträge. MakerDAO versucht ständig, die Bilanzeinnahmen auf verschiedene Weise zu steigern, aber die Entwicklung des Währungspreises war nicht stabil. Gut, warum hat ein so hoher TVL dem Token dann keine Vorteile gebracht?
Es gab bereits viele Artikel über die Analyse von MakerDAO auf dem Markt, aber nach seiner kontinuierlichen Entwicklung hat es viele Anpassungen erfahren, von denen einige ihm höhere Einnahmen bringen und auch viele neue Probleme verursachen können, wie z. B. seine gemischten Bewertungen der RWA-Anlagestrategien für reale Vermögenswerte. Und woher stammen die Mittel hinter den großen Auslandsinvestitionen?
Wie die oben genannten Probleme zu betrachten sind, ist auch der Zweck dieses Artikels. Wir werden die verschiedenen Geschäftsbereiche und Daten kombinieren, um das Potenzial dieses Projekts im neuen Zyklus in der Zukunft zu untersuchen.
 Wie MakerDAO profitabel ist
Zur Erleichterung für Leser, die MakerDAO noch nicht kennen, folgt hier eine kurze Einführung in die Funktionsweise.
MakerDAO ist eine überbesicherte Stablecoin. Benutzer können die vom Protokoll unterstützten Vermögenswerte verpfänden, um die dezentrale, an den US-Dollar gebundene Stablecoin Dai zu erhalten.
In MakerDAO wird jede Position Maker Vault genannt. Der Wert der Mindestbesicherungsquote im Vault stellt die Liquidationsquote dar, die sich auf das Verhältnis der Überbesicherung bezieht, die Sie für die aktuelle Sicherheit benötigen.
Am Beispiel von ETH liegt die aktuelle Liquidationsrate von ETH bei 170 %. Wenn Sie 5000 DAI verleihen möchten, müssen Sie ETH mit einem Wert von über 8500 USD als Hypothek aufnehmen. Wenn dieser Wert unter diesem Betrag liegt, besteht für Sie das Risiko einer Liquidation und Liquidation.
Stabilitätsgebühr Stabilitätsgebühr
Die aktuelle Gebühr für verpfändete ETH zum Verleihen von DAI beträgt 0,50 % jährlich.
Wenn Sie die Position schließen und die verpfändeten Vermögenswerte herausnehmen müssen, müssen Sie gleichzeitig das geliehene DAI und die Stabilitätsgebühr zurückzahlen
Dem aktuellen TVL zufolge wird mit einem jährlichen Einkommen von 20 Millionen DAI gerechnet.
Liquidationsgebühr
Wenn der Preis der Sicherheiten des Benutzers in der Vereinbarung stark fällt, der Benutzer die Position jedoch nicht rechtzeitig schließt oder die Hypothekenmittel nicht erhöht und der Mindestpfandsatz unterschritten wird, kann der Liquidator des Keepers in der Ökologie eine Anfrage an den Vertrag senden, um diese unzureichenden Sicherheitenpositionen zu liquidieren. Zu diesem Zeitpunkt versteigert das System diese Sicherheiten mit einem Abschlag, und der Liquidator kann DAI verwenden, um Gebote für die Teilnahme an der Versteigerung dieser Sicherheiten abzugeben, bei der es normalerweise einen Arbitragespielraum von 3 % gibt.
Am Beispiel von ETH beträgt die aktuelle Liquidationsgebühr bei MakerDAO 13 %. Wenn Ihre verpfändete ETH-Position unter den Mindestpfandsatz fällt und liquidiert wird, werden zusätzliche 13 % der Vermögenswerte als Strafe abgezogen. Ein Teil der Strafe wird zur Gewinnquelle des Liquidators, der Rest gehört zur MakerDAO-Vereinbarung. Im vergangenen Jahr betrugen die Einnahmen aus der Liquidationsgebühr von MakerDAO etwa 27,6 Millionen DAI.
Der Liquidator des Keepers ist eigentlich eine Art Arbitrage-Roboter in der Kette. Jeder bei MakerDAO kann Liquidator werden, um an der Auktion teilzunehmen. Das Team stellt auch Open-Source-Robotercode zur Verfügung.
Aufgrund der Existenz von Arbitrageraum werden viele Liquidatoren dazu angehalten, das System ständig zu überwachen, damit risikoreiche Positionen rechtzeitig liquidiert werden können, sodass DAI über genügend Vermögenswerte verfügt, um seinen Wertanker aufrechtzuerhalten. Stellen Sie sicher, dass der DAI-Sicherheitenwert im System höher ist als die DAI-Emission.
Überschuss und Ausgaben des MakerDAO-Systems
Das durch die Vereinbarung verdiente Geld wird im Systemüberschusspool gespeichert, der die Schatzkammer von MakerDAO darstellt. Diese Mittel werden zunächst dem Puffer (Maker Buffer) zugewiesen und dann für den Rückkauf und die Zerstörung von Mkr sowie für die Bereitstellung von Betriebsteams usw. verwendet. Die spezifischen Regeln lauten wie folgt
Puffer Gold Maker Puffer
Wie bereits erwähnt, wird die Sicherheit liquidiert und versteigert, wenn der Hypothekenzins einer bestimmten Position nicht ausreicht. Wenn jedoch extreme Marktbedingungen herrschen oder andere Liquiditätsprobleme auftreten, wie z. B. 312. Wenn der Wert der Sicherheiten stark sinkt und nicht rechtzeitig liquidiert werden kann, reicht der endgültige Auktionspreis bestimmter Positionssicherheiten möglicherweise nicht aus, um die Schulden zu decken. Es entstehen uneinbringliche Forderungen, und zu diesem Zeitpunkt werden die Pufferpool-Fonds herangezogen, um diese Schulden zurückzuzahlen und den Wert von DAI sicherzustellen.
Die aktuelle Einstellung dieses Pools beträgt 250 Millionen DAI. Wenn der Systemüberschuss 250 Millionen US-Dollar übersteigt, startet MakerDAO die Abstimmung über die Überschussauktion und versteigert die überschüssigen DAI auf dem Markt. Bieter können MKR zum Bieten verwenden, und der Höchstbietende gewinnt. Sobald die Überschussauktion beendet ist, vernichtet das Maker-Protokoll automatisch die aus der Auktion erhaltenen MKR, wodurch das Gesamtangebot an MKR reduziert wird. (Das heißt, durch diesen Mechanismus werden MKR zurückgekauft und vernichtet, um sie auf den Markt zu bringen.)
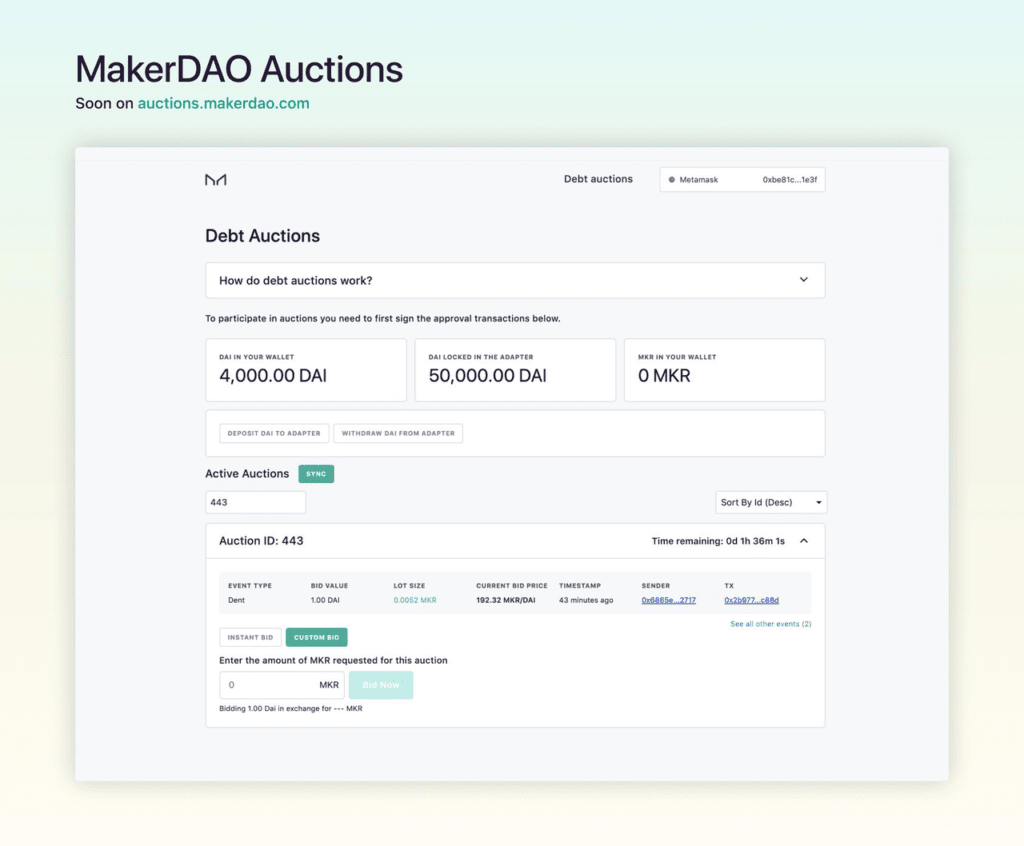
Im Gegenteil, wenn die generierten Schulden zu groß sind und die Mittel im Pufferpool den Verlust nicht decken können, löst MakerDAO den Schuldenauktionsmechanismus (Debt Auction) aus. Während der Schuldenauktion prägt das System neue MKR (wodurch die Menge der im Umlauf befindlichen MKR erhöht wird) und verkauft sie an Benutzer, die DAI verwenden, um an der Auktion teilzunehmen.
 Bewertungsausblick, MakerDAOs Chancen und Risiken im neuen Zyklus 7
Auf dem Extremmarkt am 12. März 2020 führte der plötzliche Liquiditätsabfall aufgrund von Transaktionsstaus zur Überlagerung von DAI-Prämien usw., was dazu führte, dass eine große Zahl von Liquidatoren ihre Marktteilnahme einstellte, was zu einer Unterbesicherung von 5,67 Millionen DAI-Krediten führte.
Am 19. März startete MakerDAO seine erste Schuldenauktion seit seiner Einführung. Die Auktion dauerte bis zum Ende des 28. März und schließlich wurden 20.980 MKRs zu einem Durchschnittspreis von 296,35 DAI versteigert. Insgesamt wurden 5,3 Millionen DAI aufgebracht und die Refinanzierung mit MKR erfolgreich abgeschlossen. Unter ihnen gab die Investmentinstitution Paradigm an, 68 % der MKR bei dieser Auktion gekauft zu haben.
Als Reaktion auf die Probleme in 312 brachte MakerDAO anschließend das Liquidationsmodul 2.0 auf den Markt, das den Auktionsmechanismus weiter verbesserte und das englische Auktionssystem 1.0 durch das niederländische Auktionssystem ersetzte.
Am 19. Mai 2021 fiel der Wert von cETH an diesem Tag um 45 %, das 2.0-System verarbeitete Positionen im Wert von 41 Millionen US-Dollar, schloss 177 Auktionen zur Liquidierung von Schulden ab und verursachte Liquidationskosten in Höhe von 5,1 Millionen US-Dollar. Gleichzeitig gab es nur zwei Liquidationsverluste in Höhe von insgesamt 12.000 US-Dollar. Es ist ersichtlich, dass das neue Liquidationssystem einen guten Stresstest bestanden hat.
Dai-Sparzins (DSR)
DSR ist ein systemweiter Parameter, der die Vorteile bestimmt, die DAI-Inhaber auf der Grundlage ihrer Einlagen erzielen können. Wenn der Marktpreis von DAI aufgrund von Marktveränderungen vom Zielpreis abweicht, können MKR-Inhaber abstimmen, um den DSR zu ändern und so die Stabilität des DAI-Preises aufrechtzuerhalten:
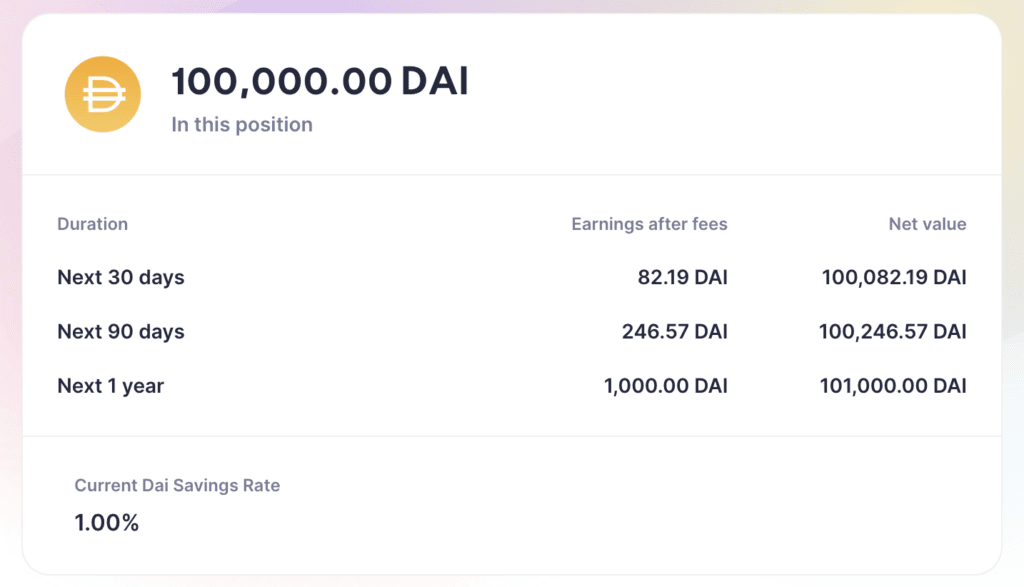
Wenn der Marktpreis von DAI 1 $ übersteigt, können MKR-Inhaber den DSR schrittweise reduzieren, wodurch die Nachfrage sinkt und der Marktpreis von Dai auf den Zielpreis von 1 $ gesenkt wird.
Wenn der Marktpreis von DAI unter 1 $ liegt, können MKR-Inhaber den DSR schrittweise erhöhen, um die Nachfrage anzukurbeln und den Marktpreis von DAI auf den Zielpreis von 1 $ anzuheben.
Betriebskosten des MakerDAO-Teams
Das Team beschäftigt derzeit über 100 Mitarbeiter, die das System warten. Im vergangenen Jahr beliefen sich die verschiedenen Ausgaben auf über 45 Millionen Dai.
Wertschöpfungslogik des MakerDAO-Tokens
Im Folgenden sind die wichtigsten Risikoparameter für Maker-Tresore aufgeführt:
Schuldenobergrenze: Die Schuldenobergrenze bezeichnet die Obergrenze der Gesamtschulden, die durch Sicherheiten generiert werden können. Die Maker-Verwaltung legt für jede Art von Sicherheiten eine Schuldenobergrenze fest, um eine ausreichende Diversität im Sicherheitenportfolio des Maker-Protokolls sicherzustellen. Sobald die Sicherheiten die Schuldenobergrenze erreichen, ist es unmöglich, weitere Schulden zu machen, es sei denn, bestehende Benutzer zahlen einen Teil oder die gesamten Schulden des Tresors zurück (und geben so Schuldenspielraum frei).
Stabilitätsgebühr: Die Stabilitätsgebühr ist der jährliche Zinssatz, der auf Grundlage der von einer Schatzkammer generierten Dai-Menge berechnet wird (für Benutzer, die Dai generieren, entspricht der Stabilitätsgebührensatz dem annualisierten Zinssatz der Zahlung; für die Maker-Vereinbarung sind stabile Sätze die vergleichbare annualisierte Rendite). Die Stabilitätsgebühr kann nur per DAI bezahlt und an den Maker-Puffer gesendet werden.
Liquidationsverhältnis: Ein niedrigeres Liquidationsverhältnis bedeutet, dass die Maker-Verwaltung geringere Erwartungen hinsichtlich der Preisvolatilität der Sicherheiten hat; ein höheres Liquidationsverhältnis bedeutet höhere Erwartungen hinsichtlich der Preisvolatilität.
Liquidationsstrafe: Eine Liquidationsstrafe ist eine zusätzliche Gebühr, die den Benutzern auf Grundlage der Gesamtmenge des ausstehenden Dai im Tresor zum Zeitpunkt der Liquidation berechnet wird. Die Liquidationsstrafe soll Tresorbesitzer dazu anregen, die Besicherungsquote auf einem angemessenen Niveau zu halten.
Dauer der Sicherheitenauktion: Die Dauer der Sicherheitenauktion ist für jeden Maker Vault spezifisch. Die Dauer der Schuldenauktion und der Überschussauktion sind globale Systemparameter.
Auktionsgebotsdauer: Die Mindestzeit vor und nach dem Ende einer einzelnen Auktion.
Auktionsschrittweite: Dieser Risikoparameter soll Anreize für frühe Bieter bei der Auktion schaffen und die Verbreitung zu geringer Schrittweiten verhindern.
MakerDAO hat ein hervorragendes Wirtschaftsmodelldesign. Als Governance-Token kann MKR an Abstimmungen teilnehmen, um verschiedene Parameter des MakerDAO-Systems zu verwalten, die die Verwendung und Verteilung von PSM-Pool-Geldern und Gewinnpool-Geldern bestimmen. Gleichzeitig wird, wenn der Protokollüberschuss 250 Millionen übersteigt, mit dem Rückkauf und der Vernichtung von MKR begonnen, sodass MKR in den Deflationsmodus wechselt und Token-Inhaber ihren Wert steigern und profitieren können. Im Gegenteil, wenn MakerDAO uneinbringliche Schulden hat, wird es zusätzliche MKR ausgeben, um die Schulden zu begleichen, und der Wert von MKR wird verwässert.
Erkundung neuer Geschäftsfelder
Um die oben genannten Probleme zu lösen, hat MakerDAO in den letzten sechs Monaten eine Reihe von Investitionsvorschlägen initiiert und verabschiedet, mit dem Ziel, das Risiko zentralisierter Stablecoin-Vermögenswerte in der Bilanz zu diversifizieren und gleichzeitig mehr Vorteile zu erzielen, was auch die RWA-Realität erhöht. Investition in das reale Vermögen.
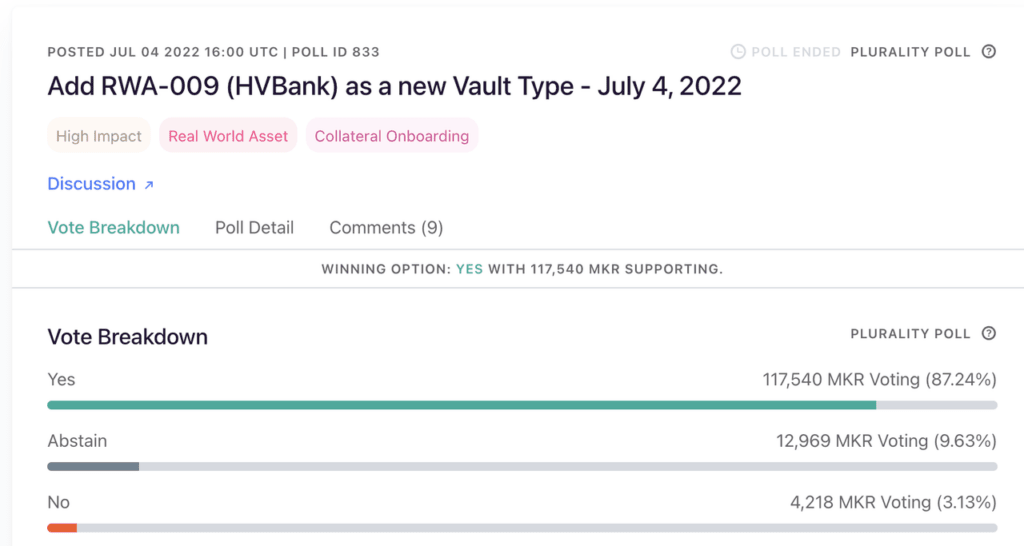
Im Juli 2022 stimmte MakerDAO einem Vorschlag zu, der Huntingdon Valley Bank, einer 1871 gegründeten Bank mit Sitz in Pennsylvania, ein Darlehen in Höhe von bis zu 100 Millionen US-Dollar zu gewähren, das eine Nettojahresrendite von 3 % erzielen soll. Es war das erste DeFi-Protokoll, das Kredite an traditionelle US-Banken vergab.
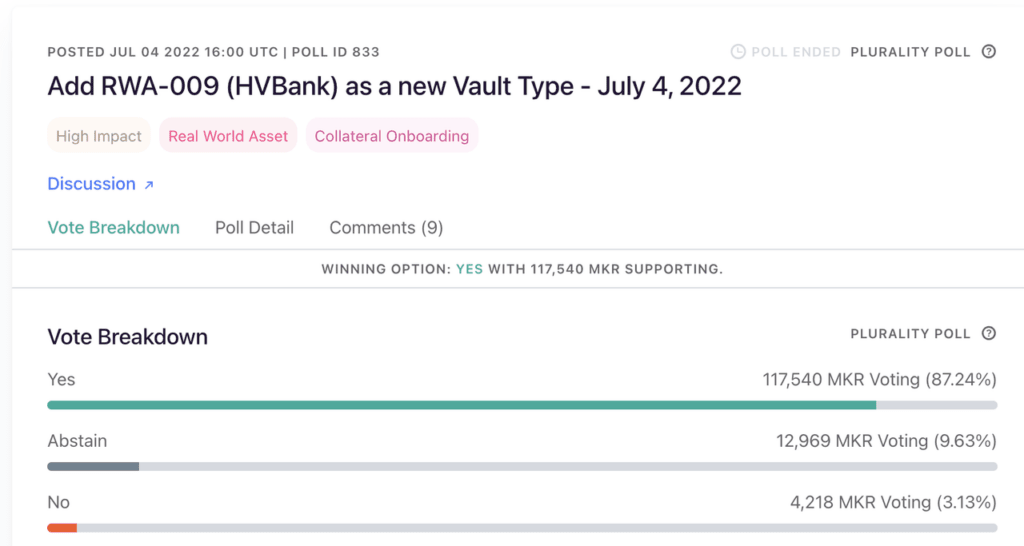
In der Zwischenzeit wurde im Juli ein Vorschlag für eine Kreditlinie von 30 Millionen Dollar für die Société Générale genehmigt.
 Abschluss
Zusätzlich zu den monatlich und wöchentlich festgelegten Risikomanagementsitzungen und Finanzberichten. Jede Investition und Ausgabe, jede Parameteranpassung wird auch einen detaillierten Bewertungsbericht ergeben. Es ist ein Lernfall für viele Projektparteien. Natürlich ist dies untrennbar mit den Personal- und Materialressourcen verbunden, die auch eine der Quellen der oben erwähnten hohen Betriebskosten sind.
Daher haben sie kürzlich auch einen neuen Vorschlag verabschiedet, MakerDAO in Sub-DAOS namens MetaDAO aufzuspalten, beispielsweise indem ein Sub-DAO für die Investition in reale Vermögenswerte und die unabhängige Verwaltung von Tresoren mit realen Vermögenswerten verantwortlich gemacht wird. Jedes MetaDAO kann seine eigenen Governance-Token finden und mindestens 40 % der Token für MKR reservieren, um Gruben zu graben. Es wird erwartet, dass die Kosten dadurch um die Hälfte gesenkt werden, aber bisher wurden keine weiteren Details zur Umsetzung bekannt gegeben. Wir freuen uns darauf, in Zukunft erfolgreichere und effektivere Governance-Modelle für die Branche zu erkunden.
HAFTUNGSAUSSCHLUSS: Die Informationen auf dieser Website dienen als allgemeine Marktkommentare und stellen keine Anlageberatung dar. Wir empfehlen Ihnen, vor einer Anlage Ihre eigenen Recherchen durchzuführen.
Bleiben Sie mit uns über Neuigkeiten auf dem Laufenden: https://linktr.ee/coincu
Website: coincu.com
Harald
Coincu-Neuigkeiten