


Unbefristete Verträge sind nach wie vor eine der größten Branchen im DeFi-Bereich und haben sich seit der Einführung von Bitmex vor vielen Jahren erheblich weiterentwickelt. Heutzutage gibt es viele verschiedene On-Chain-Iterationen von Perpetual Futures, darunter auf Orderbüchern basierende Protokolle wie dYdX, Vertex, Hyperliquid und Aevo sowie AMM-basierte Protokolle wie GMX, Gains und Synthetix.
Allen gemeinsam ist, dass hohe Liquidität für Händler wichtiger ist als fast alles andere. Der Unterschied besteht jedoch darin, dass die Orderbuchliquidität hauptsächlich von etablierten Market Makern stammt, während AMM-Liquidität auf eher erlaubnislose Weise bereitgestellt wird. Elixir ist das erste Protokoll, das eine vertrauenswürdige Liquiditätsbereitstellung für Orderbuch-basierte Perpetual-Trading-Protokolle wie Vertex, dYdX und andere einführt.
Ich habe Cole0x von Elixir Protocol interviewt, um mehr über das Protokolldesign, bevorstehende Integrationen und die Einführung des $ELXR-Tokens zu erfahren.
Hauptpunkte
Orderbuch und AMM
Auftragsbuchgestaltung
Die Rolle des Market Makers
AMM-Design
Elixir-Protokoll
Überblick
Dex-Integration
Technisches Design
Kommende Entwicklungen im Jahr 2024
Orderbuch und AMM
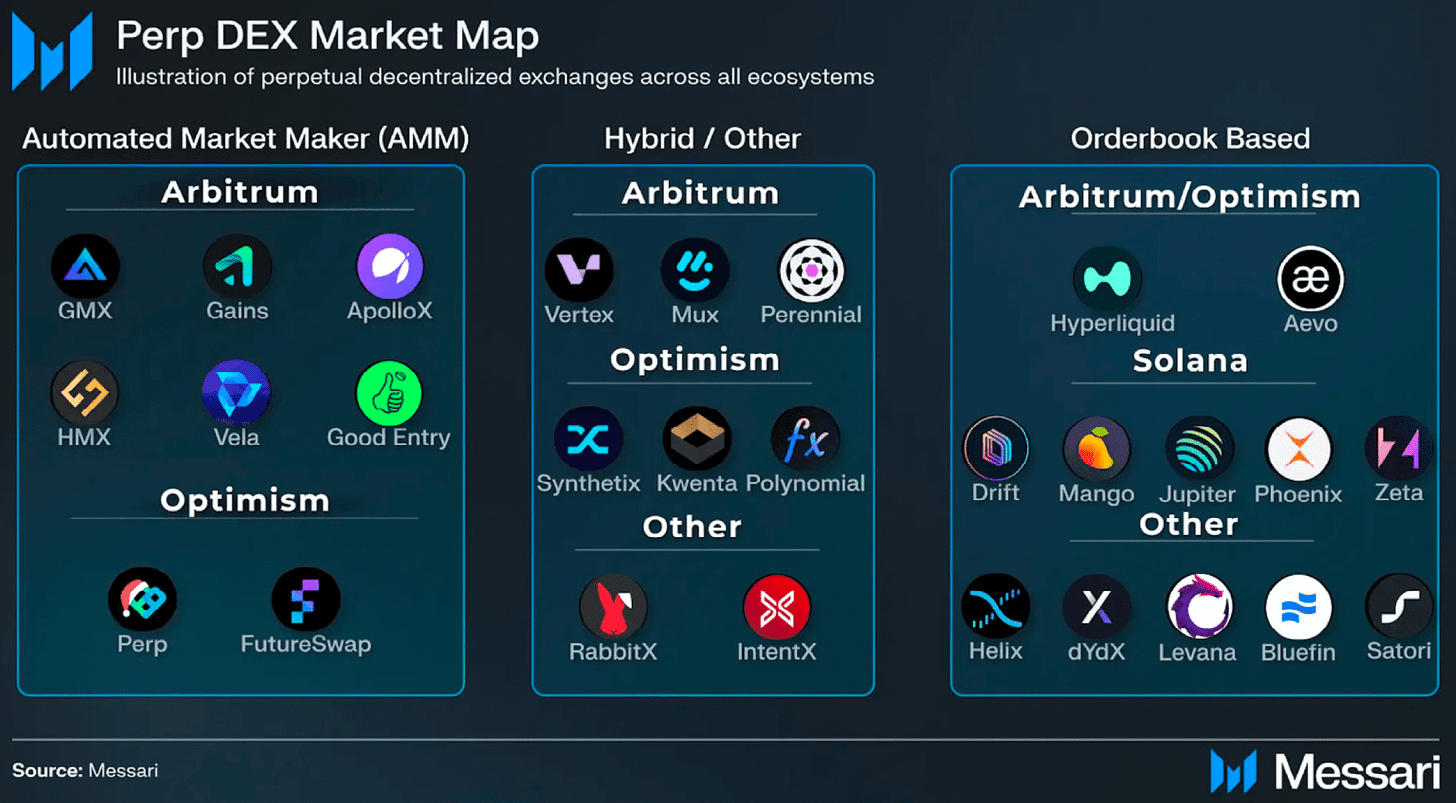
Die erste Generation von Kryptowährungs-Perpetual-Contract-Plattformen (Bitmex, Binance usw.) übernahmen alle das im traditionellen Finanzwesen beliebte CLOB-Modell (Central Limit Order Book). Während sich dieses Design seit der Umstellung auf die Kette durch Protokolle wie dYdX und Hyperliquid verändert und weiterentwickelt hat, haben sich andere Designs in andere Richtungen entwickelt. GMX, Gains, ApolloX usw. verwenden eine dezentralere Lösung; das AMM-Modell (Automated Market Maker). Das Bild unten zeigt eine Reihe verschiedener Perpetual-Futures-Designs.
 On-Chain-Perpetual-Futures-Muster – Quelle
Auftragsbuchgestaltung
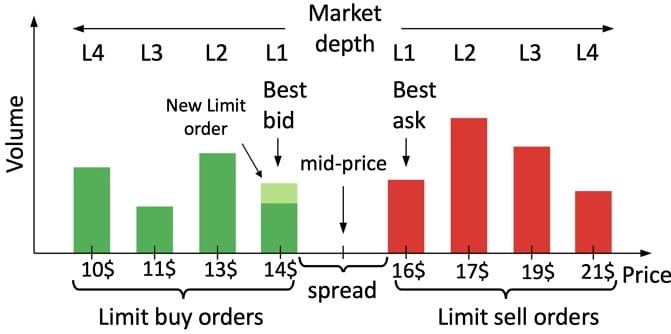
Fast alle Börsen innerhalb und außerhalb von Kryptowährungen verwenden Orderbücher, ein effizientes Design, das genaue Preise für Vermögenswerte sicherstellt und insgesamt ein gutes Handelserlebnis gewährleistet. An einer Orderbuchbörse gibt es zwei Arten von Händlern: Preisnehmer und Preismacher.
Preisnehmer – Möchte einen Vermögenswert zum aktuellen Preis kaufen oder verkaufen und erteilt daher eine Marktorder
Price Maker – Möchte einen Vermögenswert zu einem bestimmten Preis kaufen oder verkaufen und gibt daher eine Limit-Order auf
Wenn ein Händler außerdem einen Vermögenswert kaufen möchte, spricht man von einem „Angebot“, und wenn ein Händler einen Vermögenswert verkaufen möchte, spricht man von einem „Brief“.
Ein Orderbuch ist eine Sammlung von Limit-Orders. Daher erhöht die Platzierung einer Limit-Order die Liquidität des Orderbuchs, während durch die Annahme der Order Liquidität aus dem Orderbuch entfernt wird. Aus diesem Grund kosten Maker-Orders in der Regel weniger als Taker-Orders.
Je mehr (und größere) Limit-Orders eine Börse hat, desto besser sind die Liquidität und das Handelserlebnis. Der Spread an einer Orderbuchbörse ist die Differenz zwischen der höchsten Kauflimitorder und der niedrigsten Verkaufslimitorder. Je geringer der Spread, desto besser ist die Liquidität.
 Beispiel für ein Orderbuch
Orderbuchbasierte Perpetual-Trading-Protokolle sind in der Regel stärker zentralisiert als automatisierte Market Maker, da das Orderbuch von einem einzigen Kontrollpunkt aus verwaltet wird. dYdX V4 ist eines der ersten Protokolle, das sein Orderbuch vollständig dezentralisiert, da Validatoren in der Kette nun die volle Kontrolle haben.
Die Rolle des Market Makers
Die Rolle des Market Makers besteht darin, in Form von Limit-Orders für eine hohe Liquidität im Orderbuch zu sorgen. Technisch gesehen ist jeder Händler, der eine Limit-Order aufgibt, ein Market Maker, aber der Begriff bezieht sich im Allgemeinen auf größere, etabliertere Akteure, deren einziger Zweck darin besteht, eine hohe Liquidität im Orderbuch sicherzustellen. Dazu gehören Unternehmen wie Wintermute und Jump Trading, die durch Market Making auf vielfältige Weise enorme Gewinne erzielen können. Da Börsen an hoher Liquidität interessiert sind, arbeiten sie häufig mit Market Makern zusammen und bieten ihnen Vorteile wie Gebührenrückerstattungen.
Die meisten Market Maker sind Delta-neutral (kein direktionales Engagement) und verdienen Gebühren aus Order-Spreads, einige sind jedoch auch durch bestimmte Vorteile aktiver, wie zum Beispiel komplexe Market-Making-Algorithmen oder privilegierte Markttransaktionen.
Zum Market-Making gehört noch viel mehr, aber dies ist eine Einführung in die allgemeine Struktur des Unternehmens
AMM-Design
Automatisierte Market Maker wurden zuerst von Uniswap auf seinem V2-Spotmarkt und später als Perpetual Futures in verschiedenen Iterationen von Protokollen wie Synthetix und GMX eingeführt. AMMs ermöglichen einen höheren Grad an Dezentralisierung, da der zentralisierte Market Maker im Orderbuch durch eine Reihe von Liquiditätsanbietern ersetzt wird. Auf AMM können Benutzer auf einfache und erlaubnisfreie Weise Liquidität für Spot- und Terminmärkte bereitstellen, ohne in großem Maßstab zu agieren und direkt hinter den Kulissen mit der Börse selbst zu arbeiten.
Alles in allem kann Market Making (Bereitstellung von Liquidität) bei richtiger Durchführung äußerst profitabel und profitabel sein, aber aus Einzelhandelssicht wurde dies bisher hauptsächlich auf AMMs und nicht auf Orderbuchbörsen erreicht.
Das ist es, was Elixir ändert.
Elixir-Protokoll
Überblick
Ich freue mich darauf, mit Cole0x das Design und die bevorstehende Entwicklung des Elixir-Protokolls zu besprechen.
Einfach ausgedrückt ist Elixir ein kettenunabhängiges DPoS-Netzwerk, das außerhalb der Kette liegt und es Benutzern ermöglicht, dem Auftragsbuch Liquidität bereitzustellen, ähnlich wie Liquiditätsanbieter auf AMMs wie Uniswap V2. Elixir kann praktisch jede Blockchain nutzen und native DEXs mit Liquidität versorgen, egal ob Arbitrum, Ethereum Mainnet, Solana, Injective oder anderswo.
Unser Ziel ist es nicht, proprietäre High-Alpha-Handelsstrategien anzubieten, die ein hohes Risiko bergen. Stattdessen bietet Elixir ein erlaubnis- und vertrauenswürdiges Liquiditätsnetzwerk, das es Benutzern ermöglicht, mit einem Klick USDC-Liquidität bereitzustellen, Perps- und Spot-Ledger-Paare zu bestellen und über die Börse für ihre Liquidität bezahlt zu werden.
Dezentrale Börsenintegration
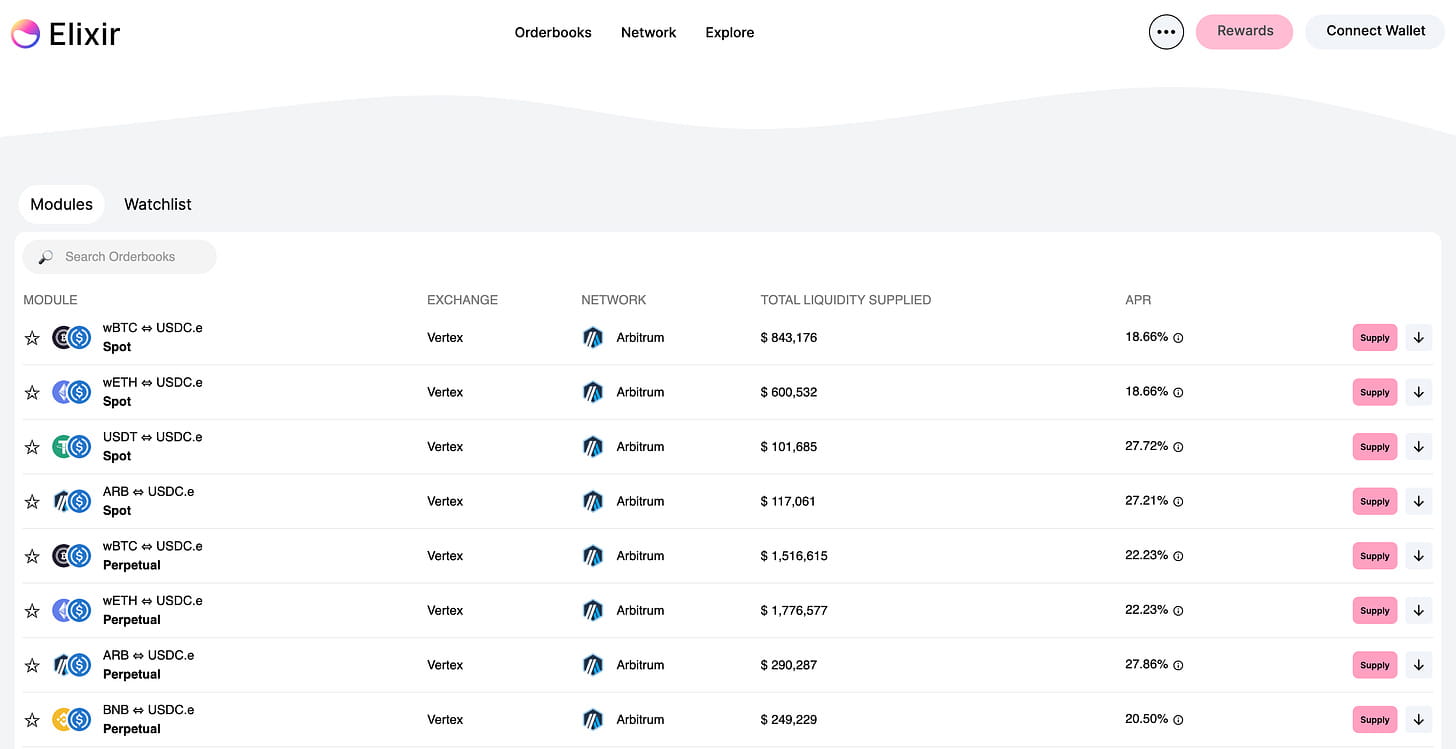
Elixir läuft derzeit auf dem Vertex-Protokoll, einem hybriden Orderbuch und AMM DEX auf Arbitrum. Benutzer können als Liquiditätsgeber im Vertex-Auftragsbuch auf Spot- und Terminmärkten fungieren, wie unten gezeigt.
 App
Die Einnahmen, die Liquiditätsanbieter auf Elixir erzielen, hängen von den spezifischen Market-Making-Vorteilen des integrierten DEX-Betriebs ab. Im Fall von Vertex sind die Belohnungen eine Funktion der Betriebszeit (wie lange ein Auftrag im Auftragsbuch verbleibt) und der Menge der bereitgestellten Liquidität (Betrag).
„Letztendlich würde ich sagen, dass das Wichtigste unser Anteil an der Gesamtliquidität an der Börse ist. Für Vertex repräsentieren wir etwa die Hälfte ihrer Orderbuchliquidität, was uns (unsere Benutzer) belohnt und leicht quotieren kann.“ eine Reichweite und vermeiden Sie einen toxischen Auftragsfluss, erfassen Sie aber dennoch ein anständiges Volumen.“
Aufgrund der Market-Making-Anforderungen des DEX und der 1-Sekunden-Verzögerung bei der Off-Chain-Synchronisierung von Elixir liegt der endgültige Liquiditätskurs etwa zwei bis drei Punkte unter dem Höchstwert. Dadurch kann Elixir aktiv Belohnungen aus Market-Making-Programmen, Gebührenzuteilungen und Token-Anreizen verdienen und diese an Benutzer weitergeben.
Technisches Design
Elixir basiert auf Protokollvalidatoren und wird mit der Einführung nativer Elixir-Tokens zu einer vollständig dezentralen Struktur übergehen. Validatoren starten Server, um das Elixir-Netzwerk zu betreiben, und alle Server führen separate Instanzen des Protokolls aus. Elixir ruft dann die Orderbuchdaten von der integrierten Börse ab und führt diese Daten durch eine Reihe von Validatoren, die alle einzeln dieselben Informationen berechnen. Wenn die Validatoren einen Konsens erzielen, leitet das Protokoll die Bestellung zurück an die Börsenebene. Da dieser Vorgang außerhalb der Kette stattfindet, dauert er weniger als eine Sekunde.
Das Design ist im Bild unten detaillierter zu sehen.
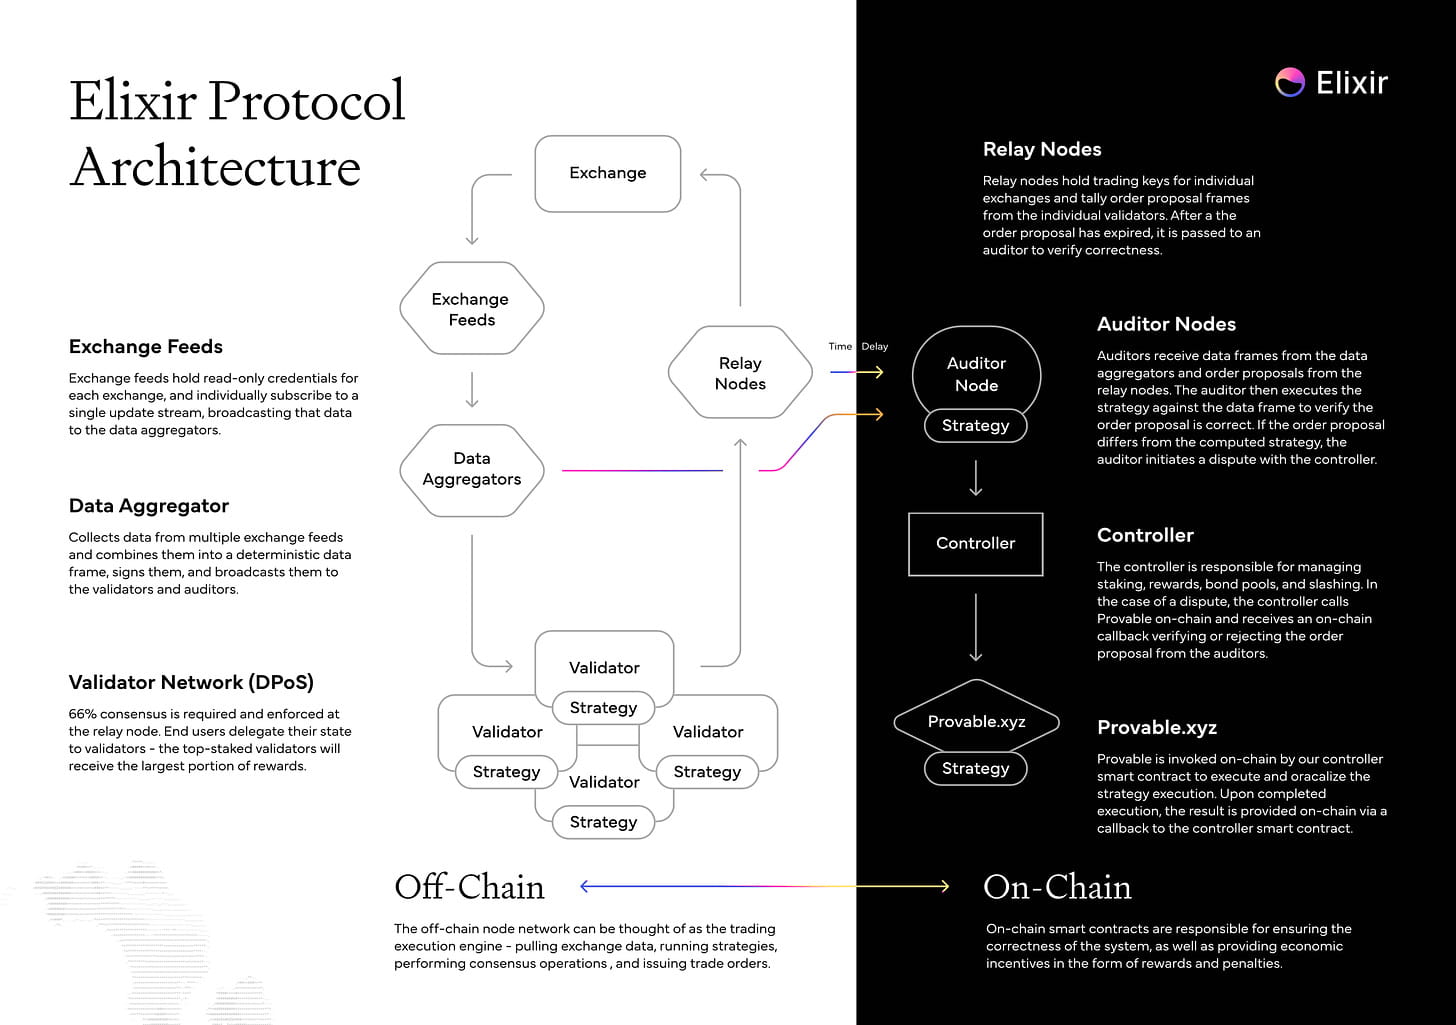 Elixir-Protokollarchitektur – Quelle
Kommende Entwicklungen im Jahr 2024
Mit der vollständigen Einführung von Elixir im Jahr 2024 werden mehrere neue Märkte integriert, um den Benutzern Liquidität bereitzustellen. Kurz- bis mittelfristig gehören dazu RabbitX, Starknet Native Order Book DEX, dYdX V4, Bluefin on Sui, Injective und andere.
Darüber hinaus wird irgendwann im nächsten Jahr der Netzwerk-Token $ELXR eingeführt. Zu diesem Zeitpunkt müssen $ELXR eingesetzt werden, um einen Validator zu starten, und Benutzer können ihre $ELXR an aktive Validatoren delegieren, um einen Anteil an den Netzwerkgebühren zu erhalten. Derzeit ist die Inbetriebnahme des Elixir-Mainnets bis zum Ende des ersten Quartals geplant. Dadurch werden das Validierungsnetzwerk und der $ELXR-Token online geschaltet und das Protokoll vollständig dezentralisiert.
Elixir steht hinsichtlich seiner fließenden Gestaltungsmöglichkeiten immer noch an der Spitze des Eisbergs. Ich freue mich darauf, dass Elixir nächstes Jahr das Mainnet startet und neue Märkte für Liquiditätsanbieter integriert. Wenn Sie über die neuesten Ereignisse bei Elixir auf dem Laufenden bleiben möchten, können Sie diese auf Twitter finden.
Wenn Ihnen dieser Artikel gefallen hat, denken Sie bitte darüber nach, ihm einen Daumen nach oben zu geben und sich anzumelden, um kostenlose wöchentliche Forschungsberichte wie diesen zu erhalten.
Keine Finanzberatung!