


Verfasst von: 0xjs@金色财经
Der technologiehistorische Durchbruch von Deepseek auf „Nationale-Ebene“ könnte weiterhin nachwirken und die gesamte Bewertung chinesischer Vermögenswerte möglicherweise neu bewertet werden müssen.
Am 5. Februar 2025 veröffentlichte die Deutsche Bank eine Studie (China frisst die Welt), die bei Investoren für Aufsehen sorgte. Die Deutsche Bank erklärte, dass 2025 das Jahr sei, in dem China andere Länder übertreffen würde, als China innerhalb einer Woche den weltweit ersten sechsten Kampfflugzeug und das kostengünstige KI-System „DeepSeek“ einführte. Marc Andreessens bezeichnete die Einführung von „DeepSeek“ als den „Sputnik-Moment“ der KI, aber es ist eher Chinas „Sputnik-Moment“, der die Anerkennung von Chinas geistigem Eigentum markiert. China zeigt außergewöhnliche Leistungen in Bereichen mit hohem Mehrwert und dominiert Lieferketten, die sich mit einer nie dagewesenen Geschwindigkeit erweitern. China verfügt über Unternehmen, die in fast jeder Branche führend sind, und mit der Expansion chinesischer Unternehmen auf dem globalen Markt sollte die Bewertungsdiskrepanz irgendwann in eine Prämie umschlagen. Investoren müssen mittelfristig erheblich in chinesische Aktien investieren, und der Hongkong-/China-Aktienmarkt wird mittelfristig einen großen Bullenmarkt erleben.
Es ist erwähnenswert, dass der Titel ihres Berichts ein Zitat des a16z-Gründers Marc Andreessens entlehnt: „Software frisst die Welt“. Der erste Teil des Berichts „Das ist Chinas, nicht der KI, ‚Sputnik-Moment‘“ zitiert auch Marc Andreessens' kürzliche Kommentare zu DeepSeek: "DeepSeek ist der Sputnik-Moment der KI".
Hier ist der vollständige Bericht der Deutschen Bank:
Originaltitel: China frisst die Welt
Autor: Peter Milliken, CFA, Forschungsanalyst
Das ist Chinas, nicht der KI, „Sputnik-Moment“
Wir glauben, dass 2025 das Jahr ist, in dem die Investmentgemeinschaft erkennt, dass China andere Länder überholt. Heute wird es zunehmend schwieriger, die Tatsache zu ignorieren, dass chinesische Unternehmen in mehreren Fertigungsbereichen, sogar in zunehmend mehr Dienstleistungsbereichen, ein besseres Preis-Leistungs-Verhältnis bieten und oft von höherer Qualität sind.
Investoren zahlen einen Preis, um die Dominanz zu erreichen, und wir erwarten, dass die „China-Diskrepanz“ verschwinden wird. Darüber hinaus glauben wir, dass aufgrund der politischen Neigung zu Konsum über Produktion und möglicherweise aufgrund der Finanzliberalisierung die Rentabilität im gesamten Zyklus über den Erwartungen liegen sollte. Wir glauben, dass der Bullenmarkt für Hongkong-/China-Aktien 2024 beginnt und mittelfristig die vorherigen Höchststände übertreffen wird.
China zeigte sich zunächst als dominierende Nation im globalen Bekleidungs-, Textil- und Spielzeugsektor. Danach übernahm es die Dominanz in den Bereichen Elektronik, Stahl und Schiffbau und hat kürzlich auch in Bereichen wie Haushaltsgeräten, Solarenergie und anderen weniger auffälligen Sektoren Fuß gefasst.
China hat auch ohne Vorwarnung in komplexen Branchen wie Telekommunikationsausrüstung, Kernkraft, Verteidigung und Hochgeschwindigkeitsschienen die Dominanz übernommen. Diese technologischen Errungenschaften wurden von den Investoren zuvor nicht gewürdigt.
Aber bis Ende 2024 wird China aufgrund seines rasanten Aufstiegs zur weltweit führenden Nation im Autoexport beachtet werden, da eine Vielzahl fortschrittlicher, attraktiver und günstiger Elektrofahrzeuge auf den globalen Markt drängt.
Im Jahr 2025 brachte China innerhalb einer Woche den weltweit ersten sechsten Kampfflugzeug und das kostengünstige KI-System „DeepSeek“ auf den Markt.
Marc Andreessens bezeichnete die Einführung von „DeepSeek“ als den „Sputnik-Moment“ der KI, aber es ist eher Chinas „Sputnik-Moment“, der die Anerkennung von Chinas geistigem Eigentum markiert. China zeigt außergewöhnliche Leistungen in Bereichen mit hohem Mehrwert und dominiert Lieferketten, die sich mit einer nie dagewesenen Geschwindigkeit erweitern.
Wir glauben, dass globale Investoren oft stark unterinvestiert in chinesische Vermögenswerte sind, so wie sie vor einigen Jahren fossile Brennstoffe mieden, bis der Markt die Investoren bestrafte, die nicht marktorientierte Entscheidungen trafen. Wir sehen, dass Fonds heutzutage ein extrem geringes Risikoengagement in China haben. Investoren, die Unternehmen mit einem breiten und tiefen wirtschaftlichen Schutzmauer besitzen, können dies nicht ignorieren: Heutzutage sind es die chinesischen Unternehmen, die über breite und tiefe wirtschaftliche Schutzmauern verfügen, nicht die westlichen Unternehmen, die sie in wirtschaftlicher Hinsicht für überlegen halten.
Chinas Fertigungsstärke ist offensichtlich, da seine Warenexporte doppelt so hoch sind wie die der USA. China trägt 30% zum globalen Mehrwert in der Fertigung bei und hat auch einen schnell wachsenden Anteil im Dienstleistungssektor. Aufgrund von Bedenken über die Schwäche der chinesischen Wirtschaft meiden viele Investoren China als Investitionsziel, aber trotz zyklischer wirtschaftlicher Abschwächungen wächst China immer noch mehr als doppelt so schnell wie die meisten entwickelten Märkte.
China, das in fast jeder Branche führend ist, kann seine prozentuale Beteiligung am globalen Marktwert nicht langfristig im einstelligen Bereich halten. Wir glauben, dass man allmählich erkennt, dass das heutige China dem Japan der frühen 1980er Jahre ähnelt, als japanische Unternehmen die Wertschöpfungskette erklommen, Produkte höherer Qualität produzierten und kontinuierlich Innovationen hervorbrachten. Viele westliche Unternehmen und Branchen könnten vor einer potenziellen Existenzkrise stehen und müssen ihr Portfolio neu anpassen, um dies zu reflektieren.
Um zu überleben, müssen westliche Unternehmen: 1) massiv automatisieren; und/oder 2) Handelsbarrieren errichten. In der Vergangenheit war der zweite Weg für Wirtschaften ein Abstieg, obwohl dies geschieht, muss es nicht unbedingt dem Westen helfen. Zum Beispiel ist Chinas wichtigster Exportmarkt oft eine Bevölkerung von etwa 7 Milliarden außerhalb der G10-Länder.
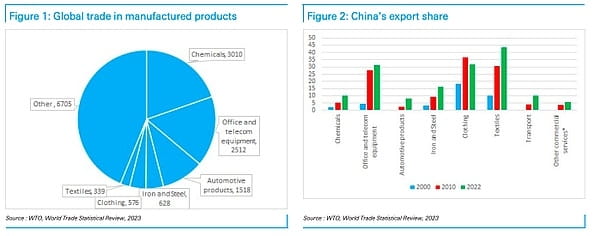
Abbildung 1: Globaler Handel mit Fertigwaren Abbildung 2: Chinas Exportanteil
Wenn man die Hauptkategorien des internationalen Handels beobachtet, hat China in allen Kategorien außer Bekleidung (in der China in diesem Bereich vor der Expansion ins Ausland dominierte) Marktanteile. In Schlüsselproduktkategorien ist Chinas Maßstab größer als der der USA und oft um ein Vielfaches größer. Die einzige Ausnahme bildet der Automobilsektor (hier geht es um den Wert, nicht um die Menge), aber es ist wahrscheinlich, dass China auch hier bereits führend ist - der CEO von Ford fährt ein Xiaomi-Auto, und es ist schwer zu erkennen, wie sich dieser Trend ändern könnte. Selbst im Dienstleistungssektor holt China auf, beispielsweise im Transportwesen, wo der Anteil jährlich um etwa 0,5 Prozentpunkte steigt.
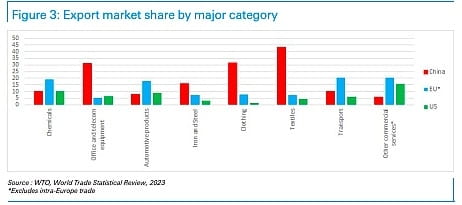
Abbildung 3: Marktanteile der wichtigsten Exportkategorien
Patente als Indikator für geistiges Eigentum
China hat eine vollständige Wertschöpfungskette und bildet lokale spezialisierte Cluster, besitzt mehrere spezialisierte Bereiche, die Silicon-Valley-ähnlich sind, und arbeitet eng mit heimischen Universitäten in der Forschung zusammen.
Im Bereich der Elektrofahrzeuge hält China etwa 70% der Patente, und im Bereich der 5G- und 6G-Telekommunikationsgeräte befindet es sich in einer ähnlichen Position.
Im Jahr 2023 machten Chinas Patentanmeldungen fast die Hälfte der globalen Anmeldungen aus. Da die Zahl der Ingenieurabschlüsse in China höher ist als die der gesamten restlichen Welt ohne Indien, wird dieser Trend wahrscheinlich anhalten. Darüber hinaus muss berücksichtigt werden, dass viele Absolventen anderer Länder auch Chinesen sind. Daher ist es unwahrscheinlich, dass der Anstieg der Dominanz chinesischer Unternehmen kurzfristig gestoppt wird, es sei denn, es passiert etwas Außergewöhnliches.
China steht tatsächlich Handelsbarrieren gegenüber, wobei die Zölle der USA und der EU auf Elektrofahrzeuge ein offensichtliches Beispiel sind. Aber der Westen wird bei seinen Maßnahmen eingeschränkt, da er die möglicherweise schwerwiegenderen Folgen (wie Inflation, Verlust der Wettbewerbsfähigkeit und Vergeltungsmaßnahmen) berücksichtigen muss. In den 1980er Jahren versuchte die USA, Japans Entwicklung zu bremsen, und hatte damit einen gewissen Erfolg. Aber wir glauben, dass Chinas heutige Situation nicht die von Japan im Jahr 1989 ist, sondern eher der von Japan in den Jahren zuvor ähnelt.
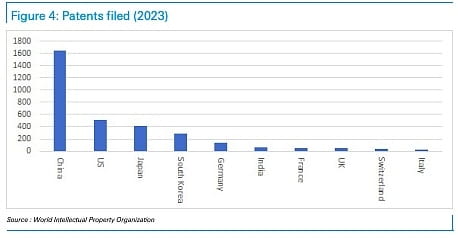
Abbildung 4: Anzahl der Patentanmeldungen im Jahr 2023
China vs. Japan in den 1980er Jahren
In den gesamten 1970er Jahren war Chinas Bruttoinlandsprodukt (BIP) das zweitgrößte der Welt, nur hinter den USA. Nach der Nachschlagewerk Wikipedia waren Japans tatsächliche jährlichen BIP-Wachstumsraten in den 1980er Jahren nur 4%, aber dies wurde immer noch als wichtiger Bestandteil des wirtschaftlichen „Wunders“ angesehen. Im Gegensatz dazu sind die Menschen heute besorgt über Chinas Wachstumsrate von 4% oder 5% und betrachten dieses Wachstum als „langsam“. Rückblickend könnte diese Sichtweise jedoch als eine Art „Wunder“ betrachtet werden.
(Das Plaza-Abkommen) verlangte eine Aufwertung des Yen um 40%, was Japans industriellen Wettbewerbsvorteil verlangsamte. Dies führte zu einem wirtschaftlichen Rückgang, auf den die japanische Regierung mit einer lockeren Geldpolitik reagierte. In den Jahren 1987-1989 erholte sich das Wirtschaftswachstum auf 5%, in dieser Zeit stieg der Aktienmarkt stark an und es entstand eine Blase. Der Anstieg des Wirtschaftswachstums führte zu einer Erholung der Stahl- und Bauindustrie, erhöhte die Löhne und schuf Arbeitsplätze. Ende der 1980er Jahre wurde die inländische Nachfrage, nicht der Export, zum Motor des Wirtschaftswachstums. Ähnliche Entwicklungen könnten auch in China auftreten.
Japan in den 1980er Jahren
Laut Wikipedia wurde Japans wirtschaftliches Wachstum durch den Einsatz vieler billiger Arbeitskräfte, die intensive Nutzung von Kapital und die Steigerung der Produktivität erreicht. Der Anteil von inländischen Investitionen am BIP überstieg 30%, und die Finanzierungsbeschränkungen hielten die Zinssätze niedrig, was die Investitionen ankurbelte. Japan erwarb neue Technologien durch Joint Ventures. Anfang der 1970er Jahre erreichte die Sparquote Japans 40% des BIP, bis sie Anfang der 1980er Jahre auf fast 30% sank. In den 1970er Jahren begann Japan, Produktionsstätten im Ausland zu errichten, um Handelskonflikte zu vermeiden. China begann erst kürzlich, ähnliche Maßnahmen zu ergreifen.
Die Frage ist: In welchem Stadium befindet sich China auf diesem Entwicklungsweg? Ähnlich wie Japan hat China eine Immobilienblase erlebt, jedoch in einem weit geringeren Ausmaß. Darüber hinaus sind seit der Kreditverknappung und dem Rückgang der Immobilienbranche sechs Jahre vergangen. Die Immobilienpreise sind um ein Drittel gefallen, die Hypothekenzinsen um die Hälfte gesenkt worden, und das nominale BIP ist um etwa ein Drittel gewachsen, sodass die Erschwinglichkeit von Wohnraum auf ein seit Jahren nicht mehr gesehenes Niveau zurückgekehrt ist. Aufgrund niedriger Margen und eines niedrigeren Kurs-Gewinn-Verhältnisses befinden sich auch die Aktienbewertungen auf niedrigem Niveau. Daher ist dies nicht Japan im Jahr 1989, das sich in einer Blase befand (zu diesem Zeitpunkt war der Marktwert des japanischen Aktienmarktes in den letzten 20 Jahren um das 50-fache gestiegen).
Es wird allgemein angenommen, dass China nicht denselben konsumorientierten Entwicklungsweg wie Japan einschlagen wird und nur in eine wirtschaftliche Flaute geraten könnte, ähnlich wie Japan. In Wirklichkeit geht China jedoch einen Weg, den auch die USA, Japan, Singapur, Hongkong, Taiwan, Südkorea, Spanien und viele osteuropäische Länder und Regionen beschritten haben. Einige andere Länder und Regionen kämpfen mit der Mittelschichtfalle, aber im Gegensatz zu ihnen ist China zum globalen Führer in der Fertigung und zunehmend auch in Dienstleistungen geworden.
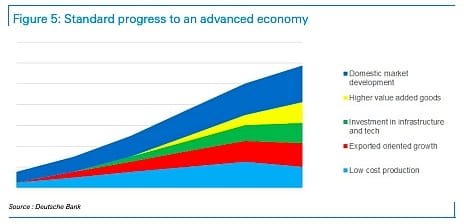
Abbildung 5: Der Prozess auf dem Weg zu einer entwickelten Wirtschaft
Japan hat ungefähr zu dieser Zeit seine Finanzsystemliberalisierung erreicht.
Im 12. Kapitel des Berichts des Internationalen Währungsfonds von 2013 (Chinas wirtschaftliche Transformation) wird erwähnt, dass Japans Entwicklung in den 1980er Jahren Ähnlichkeiten mit Chinas zukünftigen Entwicklungsweg aufweist. Vor dem (Plaza-Abkommen) war Japans Finanzsystem stark reguliert, die Zinssätze waren kontrolliert und es gab strenge Kapitalverkehrskontrollen. Aufgrund des Überflusses an Unternehmensfinanzierungen war die Nachfrage nach Bankkrediten begrenzt. Japanische Investoren hielten große Mengen an US-Vermögenswerten, und die Abwertung des Yen führte zu Forderungen, dass Japan den Finanzmarkt öffnet und die Attraktivität von in Yen denominierten Vermögenswerten erhöht. Dies führte wiederum zu Kapitalzuflüssen nach Japan, was die Geldmenge erhöhte und somit das Wirtschaftswachstum und die Vermögensblasen ankurbelte.
China könnte sich auch in eine ähnliche Richtung entwickeln. Präsident Trump könnte Präsident Reagans Ansatz nachahmen und die Finanzliberalisierung Chinas in Handelsabkommen vorantreiben, während China möglicherweise bereit ist, den Prozess der Internationalisierung des Yuan zu beschleunigen. Wir glauben, das ist eine positive Nachricht für den Aktienmarkt, da der Yuan abgewertet werden könnte, was aus Sicht der Währungsumrechnung die Rentabilität der Unternehmen und die Attraktivität chinesischer Vermögenswerte erhöhen wird. Warum sollten die USA dies vorantreiben? Gründe könnten sein: 1) Politische Überlegungen zur Erreichung eines Abkommens; 2) Die Überzeugung, dass eine Abwertung des Yuan die Auswirkungen von Zöllen ausgleichen kann, den Handel fortsetzen und Zölle erheben kann, anstatt den Handel zu verdrängen; 3) Die Überzeugung, dass eine Finanzliberalisierung zu einer Wertsteigerung des Yuan führen wird, was die Wettbewerbsfähigkeit Chinas verringern könnte.
Egal, wie extern der Druck auch sein mag, wenn China den Konsum ankurbeln möchte, wird die Liberalisierung des Finanzsystems helfen, indem sie die Zinssätze normalisiert und den Vermögenstransfer von Sparern zu Unternehmen beendet. Dies wird Überinvestitionen und ruinösen Wettbewerb verringern, da Kapital effizient zugewiesen wird, was die Rentabilität der Unternehmen fördert und den finanziellen Druck verringert, da die Renditen der staatlichen Unternehmen steigen werden. Wir erwarten, dass große Unternehmen, Investmentgesellschaften und Haushalte zunehmend Druck auf die Regierung ausüben werden, um den ruinösen Wettbewerb zu verringern und den Wert des Aktienmarktes zu steigern. So wie die Regierung zuvor die Überinvestition in Infrastruktur und Immobilien verlangsamte, wird die Einschränkung der Überinvestition in der Industrie offensichtlich der nächste Schritt sein, und es könnte schneller geschehen als erwartet. Wir erwarten, dass dies ein zentrales Thema des Jahres 2025 werden wird, sowohl um die USA zu besänftigen als auch weil es notwendig ist, und wir erwarten, dass dies eine große Bullenmarkt-Runde ankurbeln wird.
Aber welche Auswirkungen hat der Rückgang der Bevölkerung Chinas?
Der Rückgang der Bevölkerung Chinas stellt ein Hemmnis für das Wirtschaftswachstum dar, aber viele Länder stehen vor diesem Problem. Wir glauben, dass dies eine wichtige Tatsache völlig ignoriert: China hat zwei Vorteile: 1) Führend in der Automatisierung, etwa 70% der industriellen Roboter weltweit sind in China installiert, was zu einem Produktivitätsvorteil führt, der das Pro-Kopf-Vermögen erhöht; 2) Ein enormes potenzielles Markt, die „Belt and Road“-Initiative bringt Zentralasien, Westasien, den Nahen Osten und Nordafrika in ihren Entwicklungsfokus und erweitert das Marktpotenzial.
Obwohl Zentralasien nur 80 Millionen Einwohner hat, ist es reich an Ressourcen; Westasien hat 310 Millionen Einwohner und ist insgesamt wohlhabender. Südasien hat 2,1 Milliarden Einwohner (obwohl zwei Drittel davon in Indien leben, das derzeit den Handel und die Investitionen mit China stark einschränkt, könnte sich dies in der mittelfristigen Perspektive ändern). Außerdem gibt es Afrika mit 1,4 Milliarden Einwohnern. Mit anderen Worten, die potenzielle Verbrauchermarktgröße Afrikas ist vergleichbar mit Chinas, und die potenzielle Verbrauchermarktgröße in Zentralasien, Westasien und Südasien (ohne Indien) ist vergleichbar mit ASEAN und Lateinamerika. Falls sich die Beziehungen zwischen China und Indien verbessern, wird Indiens potenzielle Verbrauchermarktgröße ebenfalls ein riesiger Markt werden. Daher könnte es irreführend sein, sich nur auf Chinas Inlandspopulation zu konzentrieren, um falsche Schlussfolgerungen über Chinas Zukunft zu ziehen.
Im Jahr 2024 wuchs Chinas Export um 7%, die Exporte nach Brasilien, in die VAE und nach Saudi-Arabien stiegen um 23%, 19% und 18%, während die Exporte an die ASEAN-Länder entlang der „Belt and Road“ um 13% zunahmen. Derzeit entsprechen die Exporte Chinas an die ASEAN-Staaten den Exporten an die USA und die EU, wobei der Marktanteil in diesen Zielen in den letzten fünf Jahren jährlich um fast zwei Prozentpunkte gestiegen ist. Selbst in Lateinamerika expandiert China schnell. Daher, obwohl hohe Zölle, die von den USA erhoben werden, China schaden könnten, glaubt das Wirtschaftsteam der Deutschen Bank, dass, wenn die USA im ersten und zweiten Halbjahr jeweils 10% Zölle erheben, dies aufgrund der Tatsache, dass die US-Exporte nur 3% von Chinas BIP ausmachen, einen kontrollierbaren Rückgang von 0,5% des BIP verursachen würde.
Die Nachteile von Chinas Exportdominanz bestehen darin, dass viele große Länder, selbst innerhalb der BRICS+, protektionistische Maßnahmen ergriffen haben, was Chinas Exportwachstum in gewissem Maße einschränkt. Aber aufgrund seiner Vorteile im Bereich des geistigen Eigentums und des Mehrwerts in der Fertigung ist es sehr wahrscheinlich, dass chinesische Unternehmen ihre internationale Marktpräsenz durch den Aufbau von Fabriken in anderen Märkten oder durch den Export von Komponenten zur Montage erweitern werden. Die Waffisierung des US-Dollars macht Investitionen in ausländische Infrastruktur und Fabriken im Vergleich zu Investitionen in US-Staatsanleihen attraktiver, sodass die zukünftige Richtung ziemlich klar ist.
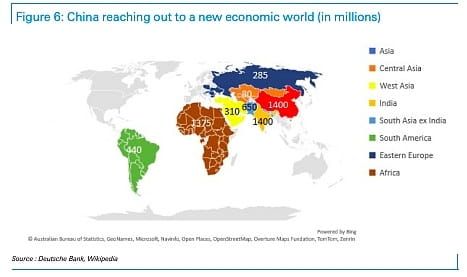 Abbildung 6: Chinas Expansion in neue Wirtschaftsmärkte (Einheiten: Millionen)
Die Handelsproblematik zwischen den USA und China könnte unerwartete Vorteile bringen
Der Markt erwartet allgemein, dass die Zölle der USA auf China höher sind als die Erwartungen der Deutschen Bank (wir erwarten, dass 2025 in zwei Schritten 20% Zölle eingeführt werden, wobei ein Schritt bereits angekündigt wurde). Aber die tatsächliche Situation könnte viel optimistischer sein als diese pessimistischen Erwartungen.
Die Trump-Regierung war offensichtlich daran interessiert, Zölle als eine Quelle für staatliche Einnahmen zu nutzen und betrachtete China aus wirtschaftlichen und strategischen Gründen als eine wichtige Quelle für Zollgewinne. Präsident Trump schien jedoch taktische Siege mehr zu schätzen als ideologische Positionen, die schwer zu unterstützen sind. In unserer Branche gibt es sowohl Investoren als auch Händler. In den letzten Jahren hat der Einfluss der Händler zugenommen. Vielleicht ist Präsident Trump eher ein politischer „Händler“ als ein ideologisch fester „Investor“. Wenn dem so ist, wird er wahrscheinlich strenge Stop-Loss-Punkte setzen.
Die Einführung von „DeepSeek“ hat die Illusion durchbrochen, dass der Westen China aufhalten kann. Die USA sollten am besten durch die Senkung von Vorschriften, Bereitstellung von günstiger Energie und Senkung der Importbarrieren für Zwischenprodukte, die im Inland nicht wettbewerbsfähig sind, das Geschäftswachstum ankurbeln. Letzteres könnte länger dauern, um zu erreichen, aber wir erwarten, dass die Mitglieder des Repräsentantenhauses, des Senats und die Geschäftsführenden von Unternehmen interne Forderungen erheben, um die USA dazu zu bewegen, in Handelsfragen zu einer traditionellen republikanischen Position zurückzukehren. Dies könnte einige wiederholte Verhandlungen erfordern, aber dieser Analyst erwartet, dass eine handelspolitische Haltung vor den Zwischenwahlen schließlich Teil der „America First“-Agenda wird.
Wir glauben, dass ein politischer „Händler“ bestrebt sein wird, frühzeitig Ergebnisse zu sichern, und daher möglicherweise in der ersten Hälfte des Jahres 2025 ein Handelsabkommen zwischen den USA und China erzielt wird, bevor der Fokus auf Angelegenheiten der westlichen Hemisphäre verlagert wird. Ein schnell abgeschlossenes Abkommen könnte begrenzte Zölle (wie von der Deutschen Bank erwartet), die Aufhebung einiger bestehender Beschränkungen und einige große Verträge zwischen chinesischen und amerikanischen Unternehmen beinhalten. Sollte dies geschehen (dieser Analyst glaubt, dass es geschehen wird), wird der chinesische Aktienmarkt voraussichtlich steigen.
Handel und Markt sind nicht eng miteinander verbunden
Historisch gesehen haben Handel und wirtschaftliche Macht immer zusammengehört. Daher sind wir überrascht, dass es nur wenige Studien gibt, die Exporte mit der Aktienmarktperformance in Verbindung bringen. Allerdings sind Chinas Exporte eng mit dem Wachstum der globalen Geldmenge verbunden, die seit Jahren steigt, aber derzeit langsamer wird. Als wir die Deutsche Bank KI-Plattform aufforderten, nach relevanten Studien zu suchen, teilte sie uns mit: „Einige Studien zeigen, dass das Wachstum der Exporte die Unternehmensgewinne steigern kann, was die Aktienbewertungen erhöht... (aber) einige Studien zeigen auch, dass allein auf das Exportwachstum zu achten manchmal auf Kosten der inländischen Nachfrage geschehen kann, was das gesamte Wirtschaftswachstum behindern und sich negativ auf den Aktienmarkt auswirken kann.“
Daher ist es widersprüchlich, dass ein Rückgang der Exporte eine Zeit lang tatsächlich zu einem Anstieg des Aktienmarkts führen könnte. Chinas Aufstieg in verschiedenen Branchen ging mit einer Überinvestition in vielen Bereichen einher. Im Bereich der Solarenergie wird derzeit versucht, das Angebot zu reduzieren. Wenn andere Sektoren dem folgen, könnte dies für den Aktienmarkt positiv sein und möglicherweise Kapital für den inländischen Konsum freisetzen.
Das Wachstum der chinesischen Haushaltsersparnisse hat sich auf das Zwei- bis Dreifache des nominalen BIP-Wachstums verlangsamt, aber seit 2020 haben die chinesischen Haushalte 10 Billionen US-Dollar gespart, und wir erwarten, dass diese Ersparnisse in der mittelfristigen Perspektive erheblich für Konsum und Investitionen in den Aktienmarkt verwendet werden. Daher hat der Hongkong-/China-Aktienmarkt erhebliches Aufwärtspotenzial in Bezug auf beschleunigtes Gewinnwachstum und Neubewertung des Kurs-Gewinn-Verhältnisses.
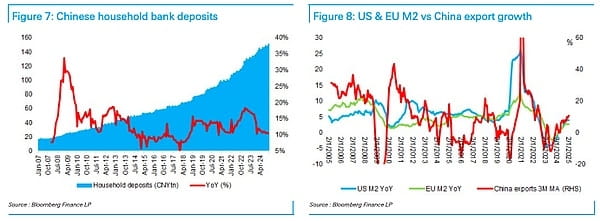
Abbildung 7: Chinesische Haushaltsbankeinlagen Abbildung 8: M2 der USA und der EU im Vergleich zum Wachstum der chinesischen Exporte
Bewertung von Marktführern
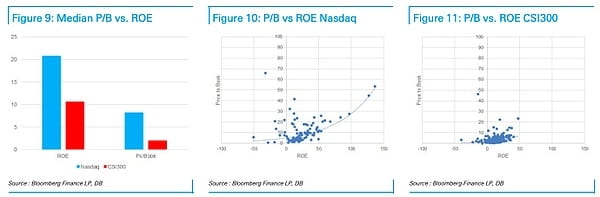
Abbildung 9: Median des Kurs-Buch-Verhältnisses im Vergleich zur Eigenkapitalrendite Abbildung 10: Kurs-Buch-Verhältnis und Eigenkapitalrendite des Nasdaq Abbildung 11: Kurs-Buch-Verhältnis und Eigenkapitalrendite des CSI 300
Das Problem beim Investieren in die Technologiebranche besteht darin, dass die Gewinne oft bei den Marktführern konzentriert sind, weshalb Unternehmen um diese Position kämpfen. Chinas Investoren sind sich dieses Problems voll bewusst, aber auch führende Technologieaktien wie Amazon standen vor ähnlichen Herausforderungen. Wenn wir den CSI 300 Index mit dem Nasdaq Index vergleichen, beinhalten beide Indizes die globalen Marktführer in ihren jeweiligen Bereichen. Wir stellen fest, dass die Eigenkapitalrendite (ROE) von US-Unternehmen doppelt so hoch ist wie die von chinesischen Unternehmen, aber Investoren zahlen für US-Unternehmen ein Vielfaches des Buchwerts (P/B), während sie für chinesische Unternehmen nur einen Bruchteil (8,2 mal im Vergleich zu 2,0 mal) zahlen. Die meisten großen chinesischen Unternehmen sind auch an der Hongkonger Börse gelistet, wo ihre Aktienkurse in der Regel etwa 40% günstiger sind, nahe einem Buchwert von 1. Wenn wir den MSCI China Index betrachten, zeigt er im Vergleich zum Weltindex eine Bewertungsdiskrepanz von rekordverdächtigen 10 Prozentpunkten, während er auch nahe der unteren Grenze seines Bewertungsbereichs liegt.
Mit der Expansion chinesischer Unternehmen auf dem globalen Markt scheint es, dass diese Bewertungsdiskrepanz irgendwann in der Zukunft in eine Prämie umschlagen sollte. Wir glauben, dass Investoren mittelfristig erheblich in chinesische Aktien umschichten müssen, und es könnte schwierig sein, diese Aktien zu bekommen, ohne die Aktienkurse zu erhöhen. Wir sind optimistisch bezüglich des chinesischen Aktienmarktes, hatten jedoch zuvor Schwierigkeiten, den Faktor zu finden, der die Welt dazu bringen würde, wach zu werden und in chinesische Aktien zu investieren, und wir glauben, dass Chinas „Sputnik-Moment“ (oder auch die Dominanz im Bereich der Elektrofahrzeuge und ähnlicher Ereignisse) dieser Faktor ist. Wir erwarten, dass der Hongkong-/China-Aktienmarkt mittelfristig weiterhin führend bleibt, ähnlich wie im Jahr 2024.
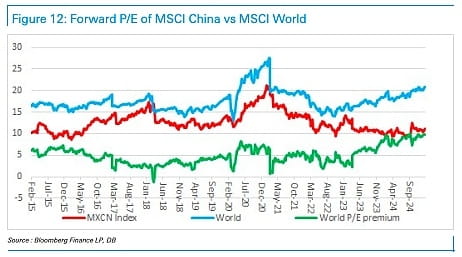
Abbildung 12: Erwartete Kurs-Gewinn-Verhältnisse des MSCI China Index im Vergleich zum MSCI World Index
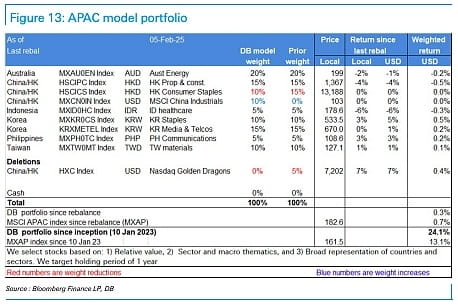
Abbildung 13: Portfolio Modell in der Asien-Pazifik-Region