


Von Lawrence Lee, Forscher bei Mint Ventures
1. Einführung
Hyperliquid kann als eines der größten Highlights auf dem Krypto-Markt in letzter Zeit angesehen werden, neben KI- und Meme-Trends. Seine marktgerechten Strategien - die Ablehnung von VC-Finanzierungen, die Zuweisung von 70% seiner Token an die Community und die Rückverteilung aller Plattform-Einnahmen an die Nutzer - haben große Aufmerksamkeit erregt. Außerdem hat Hyperliquid, indem es seine Einnahmen direkt zum Rückkauf von HYPE-Token verwendet, die zirkulierende Marktkapitalisierung von HYPE schnell über UNI hinausgeführt und sich unter den Top 25 Kryptowährungen etabliert. Gleichzeitig hat dieser Ansatz das explosive Wachstum der Geschäftszahlen der Plattform in allen Bereichen vorangetrieben.
Ziel dieses Artikels ist es, den aktuellen Entwicklungsstand von Hyperliquid zu beschreiben, sein Wirtschaftsmodell zu analysieren und die aktuelle Bewertung von HYPE zu bewerten, um die Frage zu beantworten: „Ist HYPE überteuert?“
Dieser Artikel stellt die Sichtweise des Autors zum Zeitpunkt der Veröffentlichung dar. Zukünftige Entwicklungen können zu Aktualisierungen oder Änderungen der Ansichten führen. Die hier geäußerten Meinungen sind hochgradig subjektiv und können faktische, datenbezogene oder logische Fehler enthalten. Leser und Branchenkollegen sind aufgefordert, weiter zu kritisieren und zu diskutieren. Der Artikel stellt jedoch keine Anlageberatung dar.
Ein erheblicher Teil des hier präsentierten Inhalts bezieht sich auf den Hyperliquid-Bericht, der von ASXN im September veröffentlicht wurde. Dieser Bericht ist aus Sicht des Autors die umfassendste und aufschlussreichste Analyse von Hyperliquid bis heute. Leser, die an einer tiefergehenden Analyse von Hyperliquids Mechanismen interessiert sind, werden ermutigt, diesen Bericht zu konsultieren.
Der Hauptinhalt des Artikels folgt unten.
2. Überblick über Hyperliquids Geschäft
Das aktuelle Geschäft von Hyperliquid besteht hauptsächlich aus zwei Segmenten: einer Derivatebörse und einer Spotbörse. Sie haben auch Pläne, in Zukunft eine allgemeine EVM - HyperEVM - zu starten.
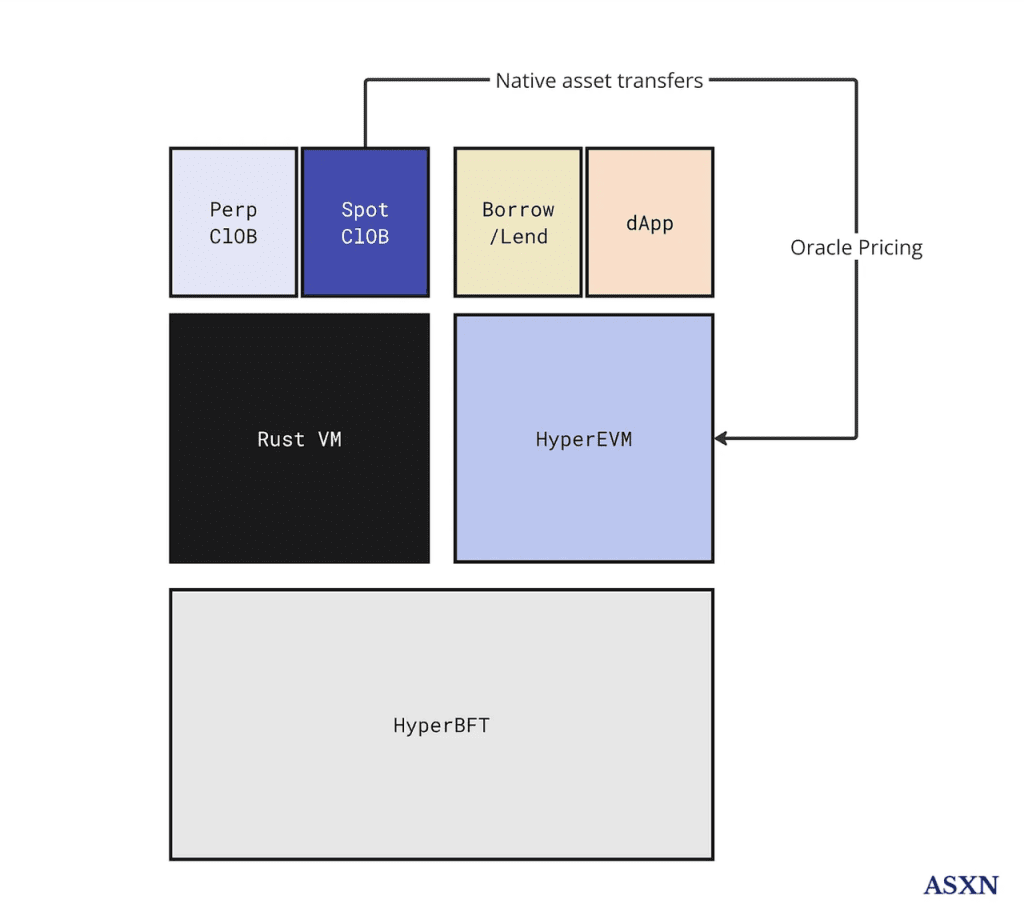
Hyperliquid Architektur Quelle: ASXN
2.1 Derivatebörse
Die Derivatebörse ist das erste Produkt, das von Hyperliquid gestartet wurde und dient als Flaggschiffprodukt, das eine zentrale Position innerhalb des gesamten Produktökosystems einnimmt.
Auf der Ebene des Kernproduktmechanismus für Derivate hat Hyperliquid trotz der Leistungsengpässe on-chain keine alternativen innovativen Produktlogik (wie GMX oder SNX) übernommen. Stattdessen hat es sich entschieden, beim Central Limit Order Book (CLOB) zu bleiben, einem Mechanismus, der weltweit von Börsen verwendet wird und sowohl den Handelsnutzern als auch den Market Makern vertraut ist. Hyperliquid hat seine Bemühungen darauf konzentriert, die Leistung innerhalb dieses vertrauten Rahmens zu verbessern.
Die dezentrale Derivatebörse, die sie aufgebaut haben, läuft auf Hyperliquid L1, einer PoS-Blockchain, die aus der Konsensschicht HyperBFT und der Ausführungsschicht RustVM besteht.
HyperBFT ist ein Konsensalgorithmus, der vom Hyperliquid-Team basierend auf dem ursprünglich von Metas ehemaligem Blockchain-Team entwickelten LibraBFT modifiziert wurde. Er kann theoretisch bis zu 2 Millionen TPS unterstützen. Unterstützt durch diese robuste zugrunde liegende Leistung hat Hyperliquid die Kernelemente einer Derivatebörse, wie das Orderbuch und die Clearingstelle, on-chain gebracht und letztendlich seine Architektur der dezentralen Derivatebörse gebildet.
Für Endbenutzer ist die Erfahrung von Hyperliquid fast identisch mit der von zentralen Börsen wie Binance - nicht nur in Bezug auf die Handelserfahrung und Produktstruktur, sondern auch in Bezug auf Handelsgebühren und Rabattregeln. Der einzige wesentliche Unterschied besteht darin, dass Hyperliquid keine KYC-Anforderungen hat.
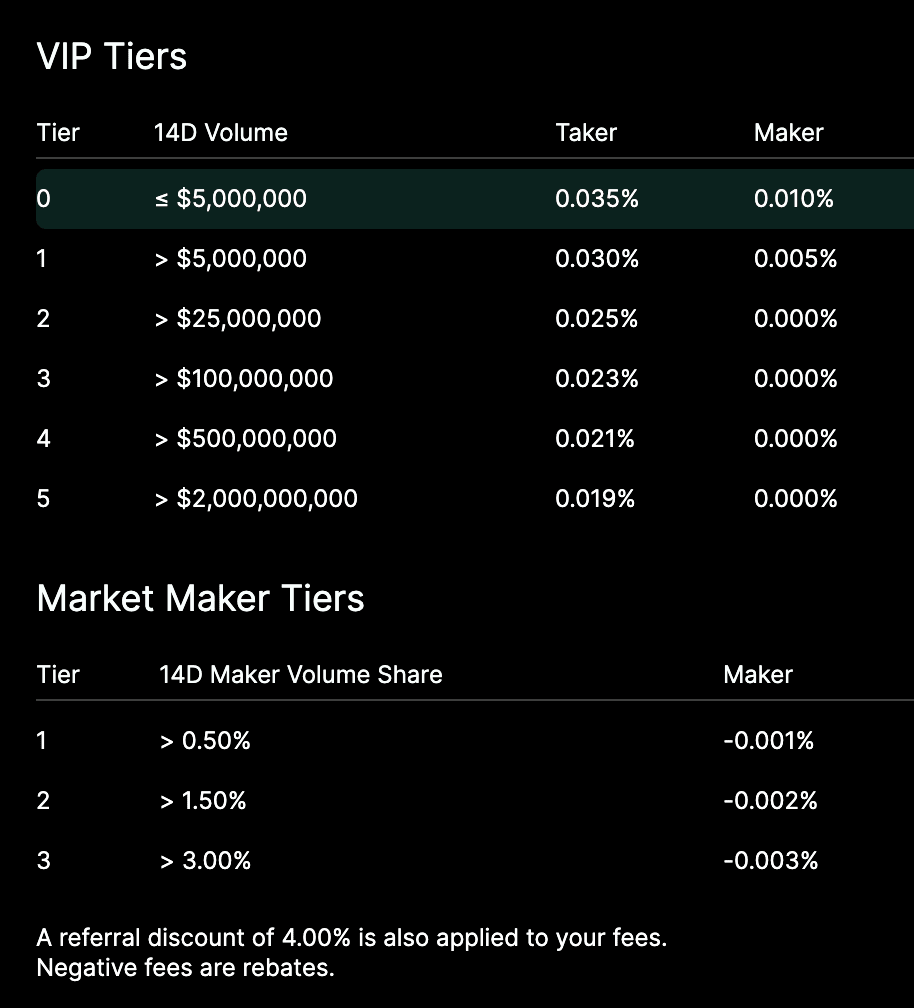
Gebührenstruktur von Hyperliquid
Neben seinen Handelsprodukten hat Hyperliquid seit Beginn seiner Produktentwicklung eine Vault-Funktion angeboten. Ähnlich wie die „Copy-Trading“-Funktion in zentralen Börsen kann jeder seine Mittel in jeden Vault investieren, wo der Vault-Manager die Investitionen verwaltet. 10% der Gewinne werden dem Vault-Manager als Vergütung zugewiesen. Um die Interessen abzustimmen, ist der Manager verpflichtet, mindestens 5% der Anteile im Vault zu halten.
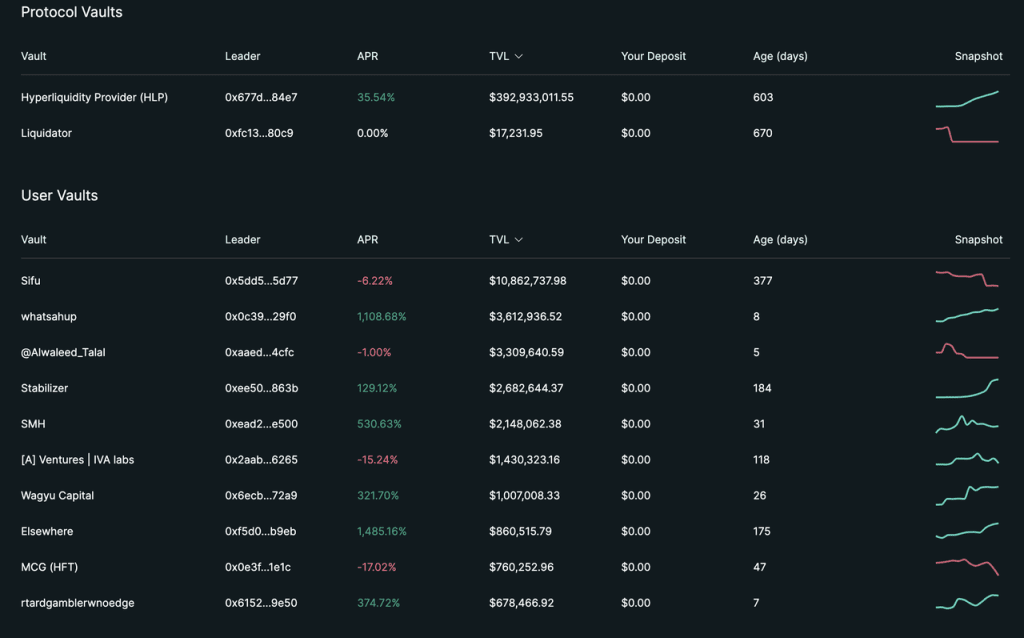
Quelle: Hyperliquid Offizielle Website
Basierend auf dem aktuellen TVL (Total Value Locked) sind 95% des TVL in der offiziellen Vault HLP der Plattform konzentriert.
Im Gegensatz zu typischen Vaults dient HLP, als offizieller Vault, als Gegenpartei für einen erheblichen Teil der Trades auf der Plattform. Das bedeutet, dass HLP einen Anteil an verschiedenen Plattformgebühren verdient, einschließlich Handelsgebühren, Finanzierungsgebühren und Liquidationsgebühren. Aus dieser Perspektive ist HLP in gewissem Maße ähnlich wie GMXs GLP. Der Hauptunterschied liegt in der Natur ihrer Strategien: GLP fungiert als Gegenpartei für alle Plattform-Trades mit einer passiven und transparenten Strategie, während HLPs Strategie nicht öffentlich ist. Auf Hyperliquid könnte die Gegenpartei für den Handel eines Nutzers entweder HLP oder andere Nutzer sein, und die Strategie von HLP kann jederzeit angepasst werden.
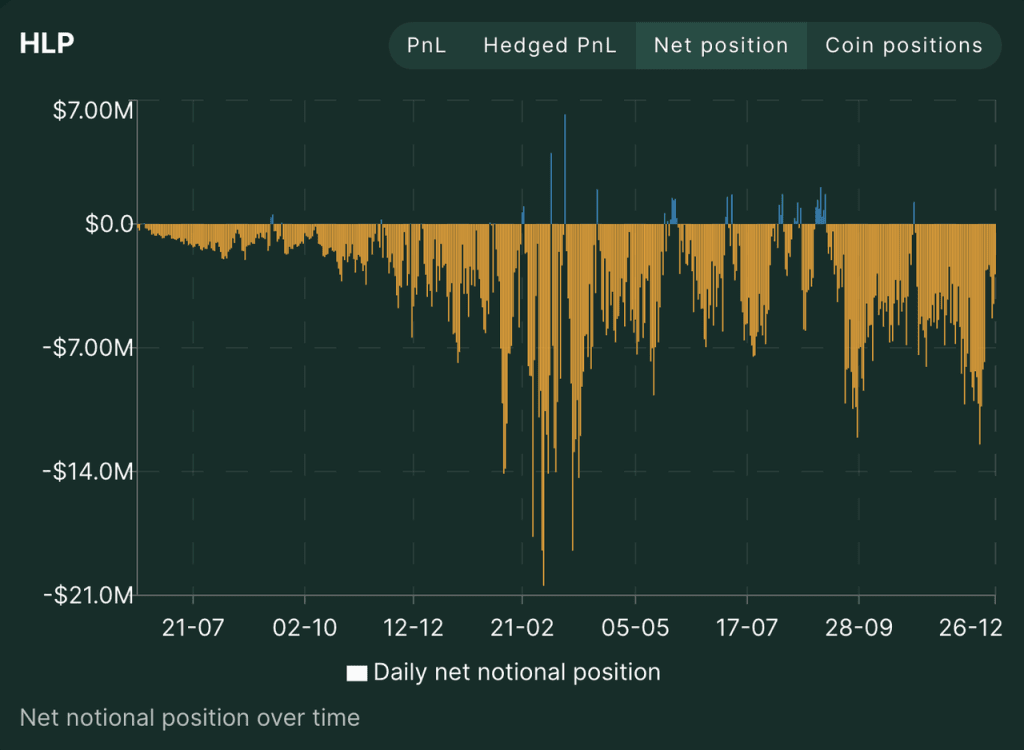
Seit seiner Einführung im Juli 2023 hat HLP konstant eine Netto-Short-Position gehalten, die Liquidität für den Einzelhandelshandel bereitstellt. Diese Netto-Short-Position hat es HLP ermöglicht, während eines längeren Bullenmarktes profitabel zu bleiben. Derzeit weist HLP ein TVL von 350 Millionen und eine PNL von 50 Millionen auf. Basierend auf der gesamten PNL-Kurve von HLP und der PNL aus den drei strategiebezogenen Adressen ist offensichtlich, dass das Hyperliquid-Team Gebühren nutzt, um eine relativ positive APR (Annual Percentage Rate) für HLP aufrechtzuerhalten.
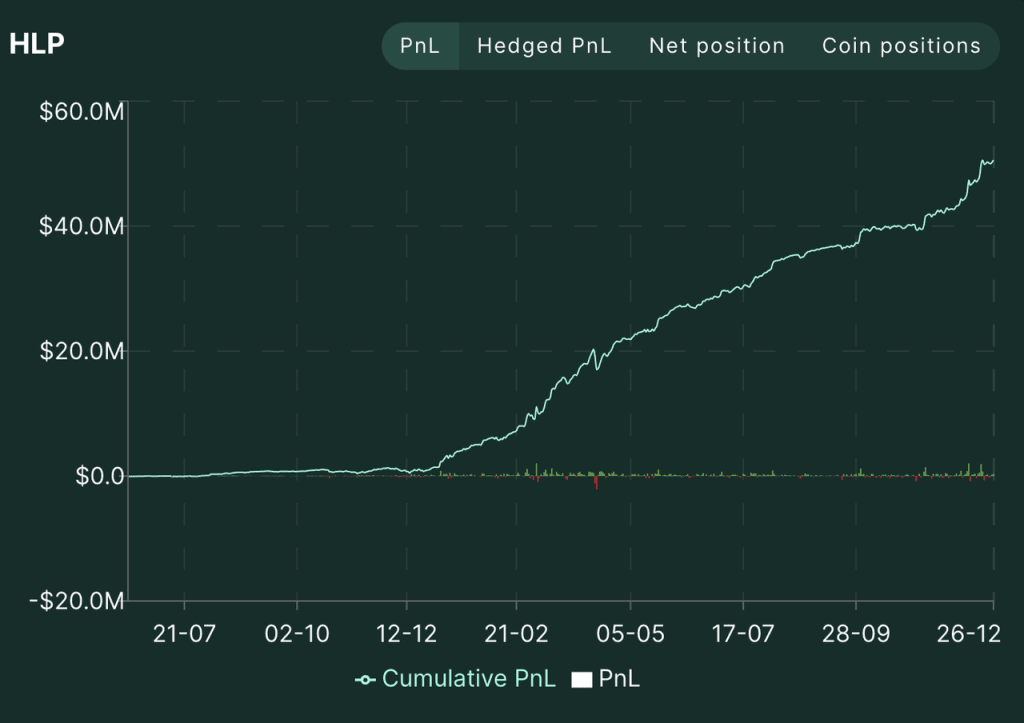
Quelle: Hyperliquid Offizielle Website
Aus der Sicht von Handelsvolumen und offenem Interesse hat sich Hyperliquid schnell entwickelt, insbesondere in den letzten zwei Monaten. Mit dem $HYPE-Airdrop und seinem kontinuierlichen Preisanstieg erreichten die verschiedenen Kennzahlen der Plattform zwischen dem 17. und 20. Dezember ihren Höhepunkt.
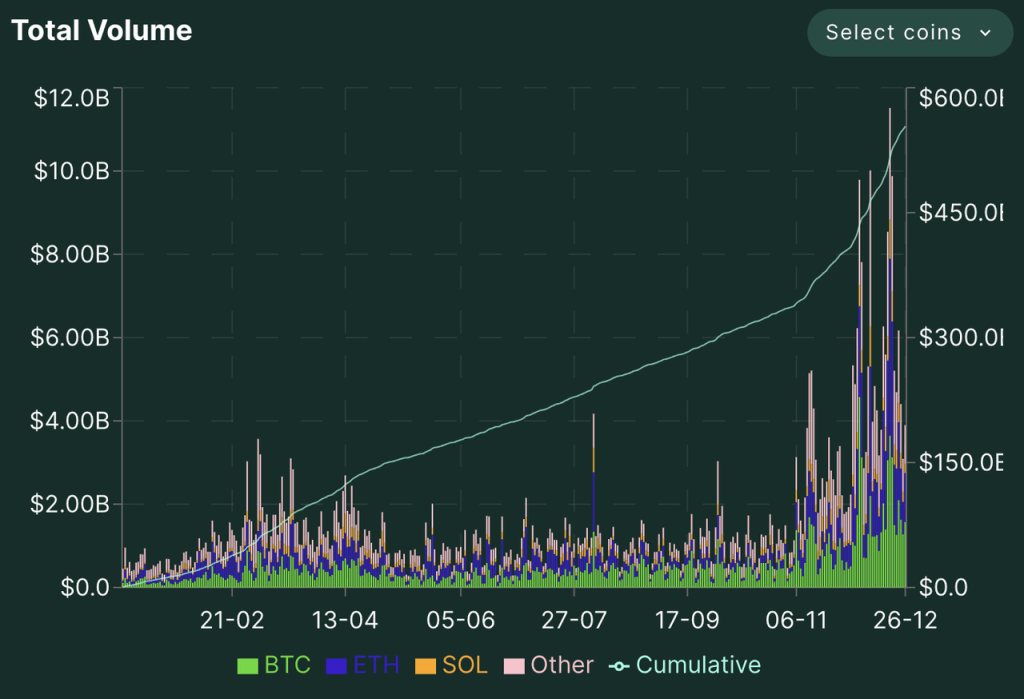
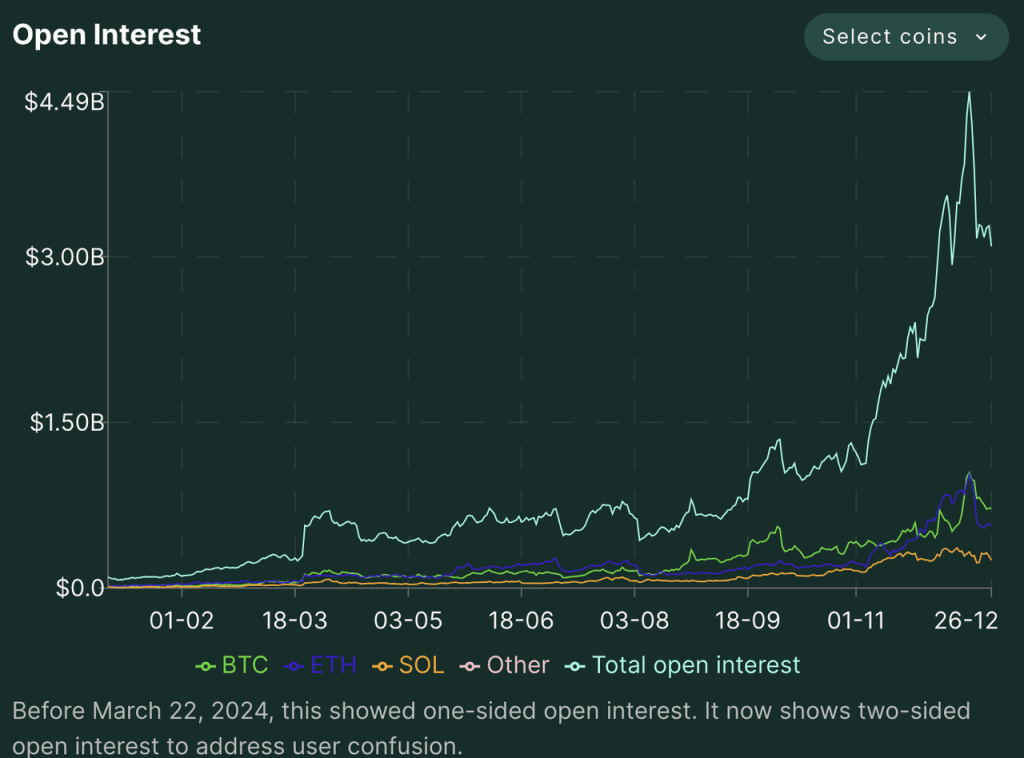
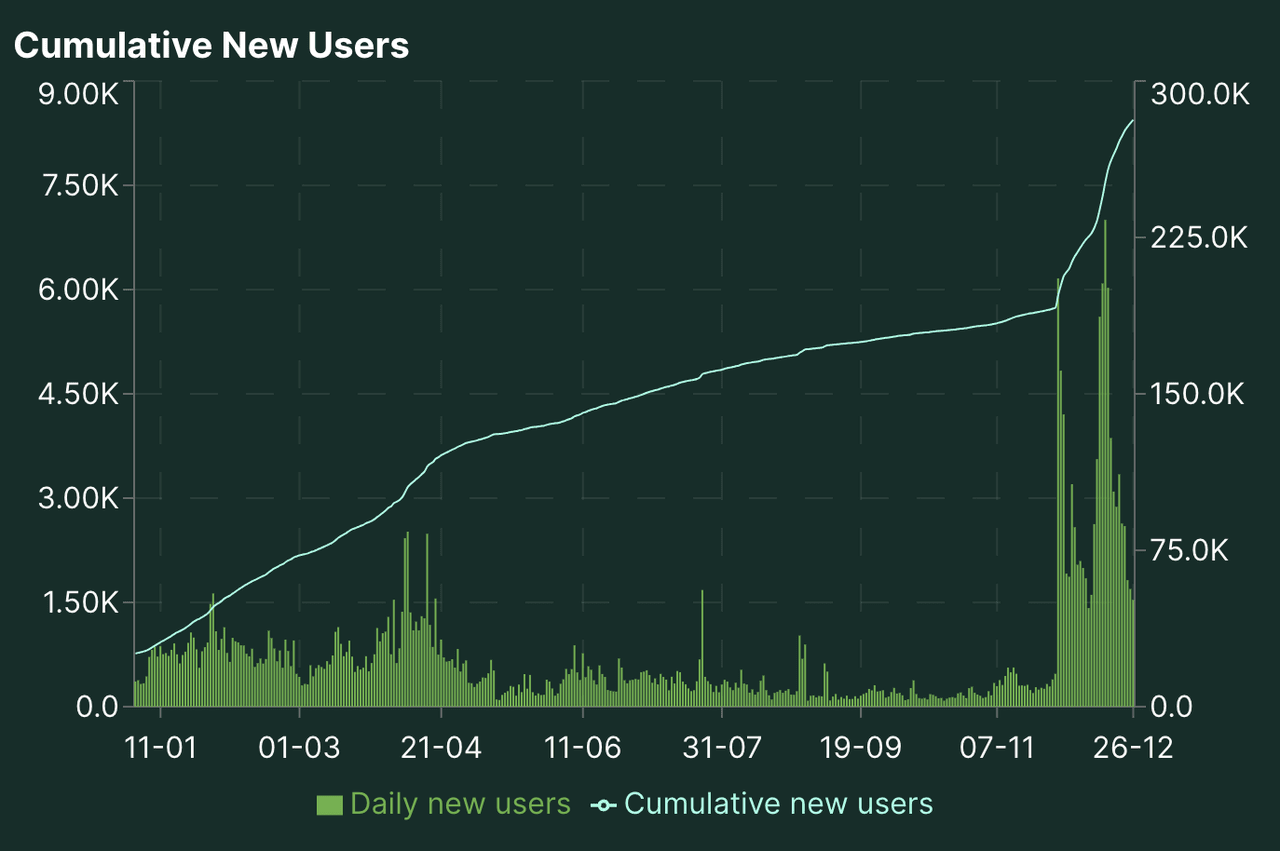
Das Handelsvolumen, das offene Interesse und die Anzahl der Trader von Hyperliquid seit 2024
Quelle: Hyperliquid Offizielle Website
Im dezentralen Derivatemarkt hat Hyperliquid seit Juni dieses Jahres eine führende Position in Bezug auf das Handelsvolumen beibehalten. In den letzten zwei Monaten hat sich die Kluft zwischen Hyperliquid und anderen dezentralen Derivatebörsen weiter vergrößert und ein erhebliches Ausmaß erreicht.
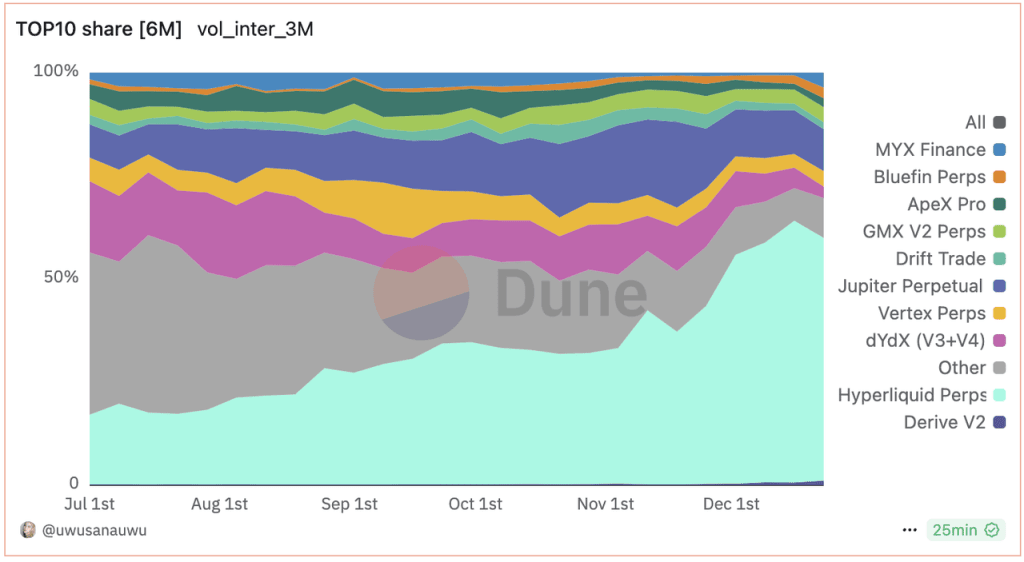
Marktanteil des Handelsvolumens an dezentralen Derivaten
Quelle: Dune
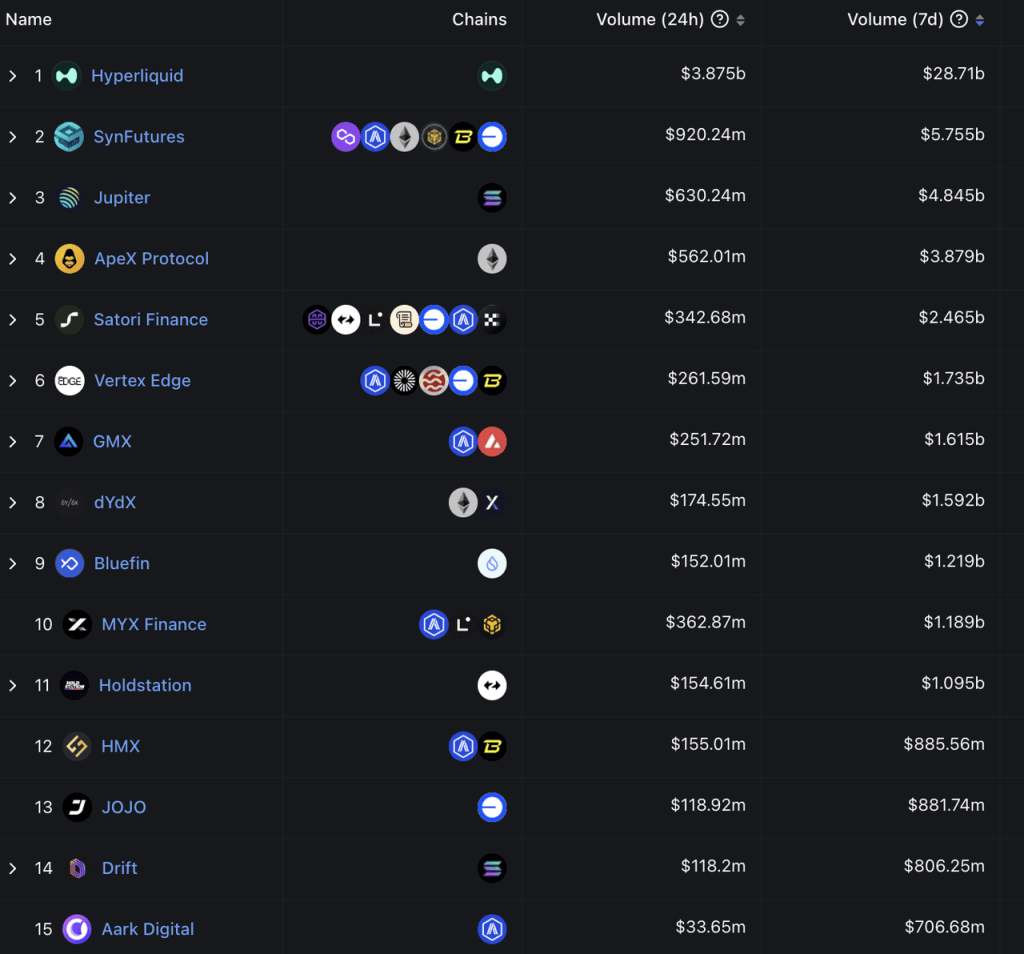
7-Tage Handelsvolumen Rangliste der dezentralen Derivatebörsen
Quelle: DeFiLlama
Aus der Perspektive der Bewertung und des Handelsvolumens sind Hyperliquids am vergleichbarsten Gegenüber derzeit zentrale Börsen.
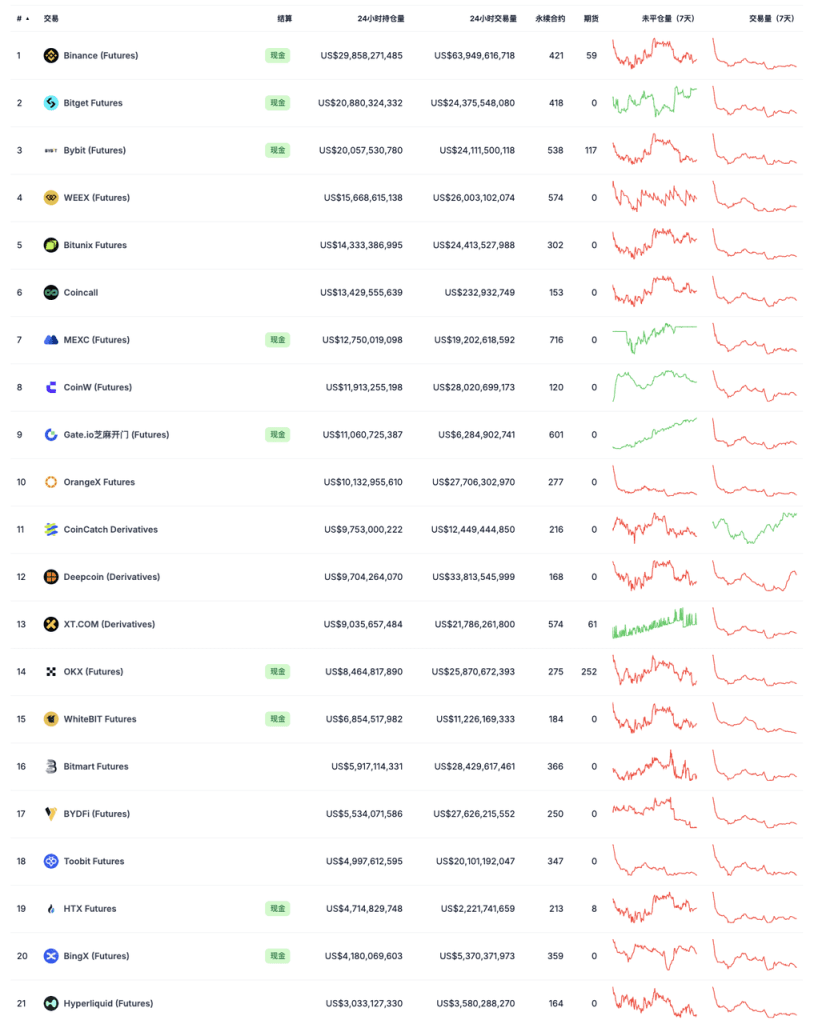
Screenshot-Zeitstempel: 2024-12-28
Quelle: Coingecko
Die aktuellen Daten für Hyperliquid zeigen einen merklichen Rückgang (mit einem Spitzen-Handelsvolumen an einem einzelnen Tag von 10,4 Milliarden, aber den jüngsten täglichen Volumina unter 5 Milliarden). Dennoch beträgt das offene Interesse immer noch 10% von Binance und das Handelsvolumen 6% von Binance. Darüber hinaus liegen das offene Interesse und das Handelsvolumen bei etwa 15% der Werte von Bitget und Bybit. Während seiner Spitzenzeit der Beliebtheit (17.-20. Dezember) erreichte Hyperliquids offenes Interesse 12% von Binance, während das Handelsvolumen 9% von Binance erreichte. Sowohl offenes Interesse als auch Handelsvolumen näherten sich 20% der jeweiligen Zahlen von Bybit und Bitget.
Insgesamt hat Hyperliquid eine rasante Entwicklung als Derivatebörse erlebt. Innerhalb des Bereichs der dezentralen Derivatebörsen hat es bereits eine relativ solide Führungsposition etabliert. Im Vergleich zu führenden zentralen Börsen hat sich die Kluft auf weniger als das 10-fache verringert.
2.2 Spotbörse
Die Spotbörse von Hyperliquid funktioniert ebenfalls mit einem Orderbuchmodell, das eine konsistente Produktarchitektur und Gebührenstruktur mit der Derivatebörse aufrechterhält.
Derzeit unterstützt die Spotbörse von Hyperliquid nur native Vermögenswerte, die dem HIP-1-Standard von Hyperliquid entsprechen, und listet keine Token von anderen Ketten.
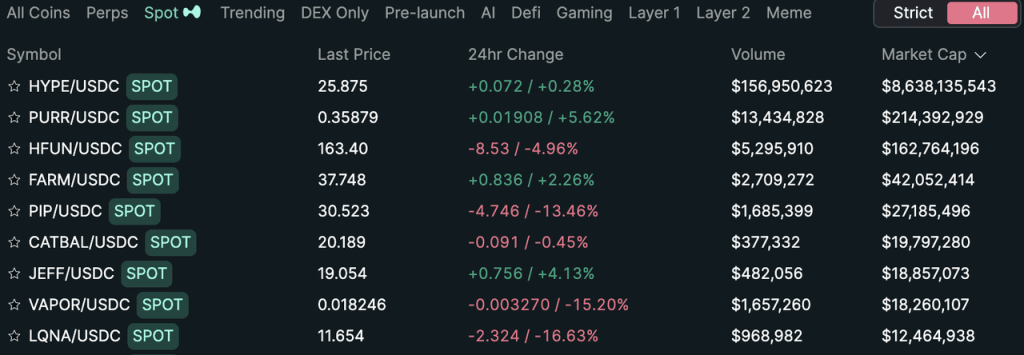
Top Marktkapitalisierungs-Token auf dem Hyperliquid Spot-Markt
HIP-1 (Dezentraler Listing-Mechanismus)
HIP-1 ist der Token-Standard des Hyperliquid-Netzwerks, ähnlich wie Ethereums ERC-20 oder Solanas SPL-20. Im Gegensatz zu ERC-20 oder SPL-20 ist die Erstellung eines HIP-1-Tokens jedoch mit deutlich höheren Kosten verbunden. Die erfolgreiche Erstellung eines HIP-1-Tokens bedeutet auch, dass es für die Listung an Hyperliquids Spotbörse qualifiziert ist.
Der HIP-1-Token-Standard verwendet einen niederländischen Auktionsmechanismus für die Token-Erstellung. Konkret: Jeder kann an der Auktion teilnehmen. Der ursprüngliche Auktionspreis beginnt bei dem doppelten Endpreis der vorherigen Runde und sinkt über einen Zeitraum von 31 Stunden linear auf 10.000 USDC (dieser Wert ist anpassbar; er lag zuvor niedriger, bevor er kürzlich auf 10.000 USDC überarbeitet wurde). Der erste Entwickler, der erfolgreich bietet, gewinnt das Recht, einen TICKER zu erstellen. Dieser TICKER ist dann für die Listung an Hyperliquids Spotbörse berechtigt. Die Auktionszahlungen erfolgen ausschließlich in USDC.
Aktuelle Auktions- und Gewinnpreise:
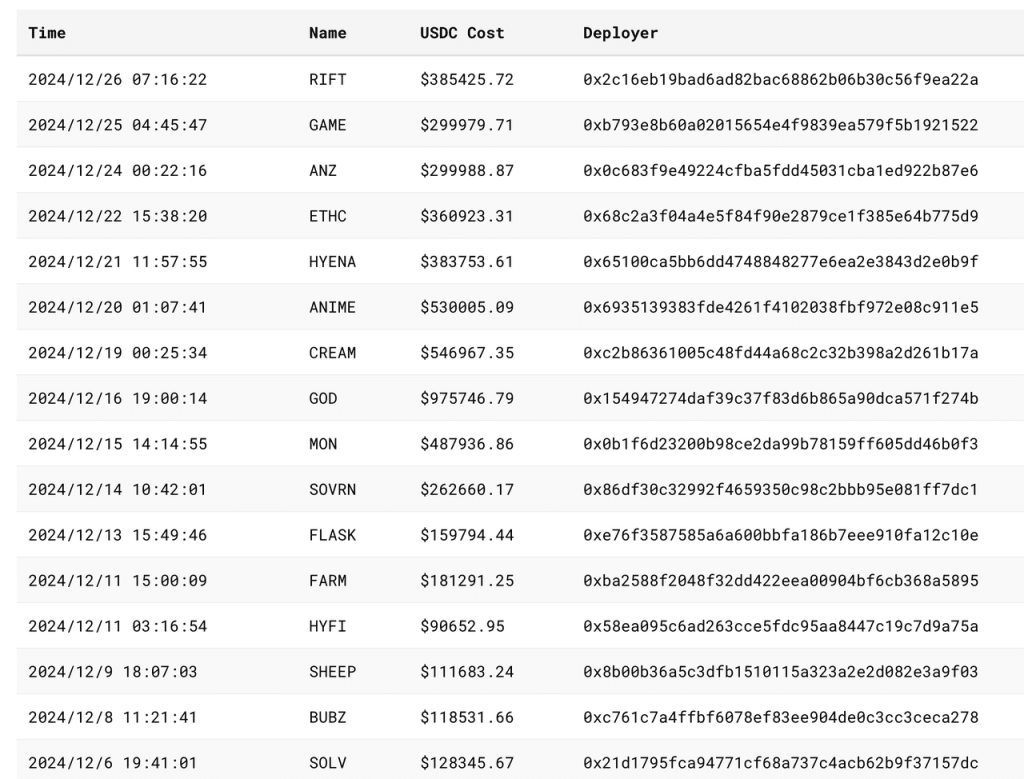
Quelle: asxn
Unter den bemerkenswerten TICKERs, die erstellt wurden (sortiert nach Auktionspreis in absteigender Reihenfolge), sind:
GOD: Ein von Pantera investiertes Spielprojekt.
CREAM: Die erfahrene Kreditplattform Cream, die von Hacks betroffen war; assoziiert mit dem Machibigbrother-Projekt.
ANIME: Der TICKER für das Token von Azuki. Gerüchte besagen, dass es vom AZUKI-Team erworben wurde, obwohl dies nicht offiziell bestätigt wurde.
MON: Ausgegeben vom Gaming-Projekt Pixelmoon.
SWELL: Ein Staking- und Re-Staking-Protokoll im Ethereum-Ökosystem.
RIFT: Ein Gaming-Protokoll auf Virtual, erstellt von J3ff.
GAME: Gerüchte besagen, dass es für ein Spielprojekt auf Basis von Virtual erworben wurde, obwohl es noch keine offizielle Bestätigung gibt.
ANZ: Ein Stablecoin-Protokoll, das auf der Base-Kette aufgebaut ist.
SOVRN: Zuvor bekannt als BreederDAO (eine Gaming-Asset-Plattform, die in der letzten Runde von a16z und Delphi investiert wurde), die bald ein Spiel auf Hyperliquid starten wird.
FARM: Ein KI-Haustierspiel, das nativ zu Hyperliquid gehört, das über die Hyperfun-Plattform gestartet wurde.
ETHC: Ein Mining-Projekt, das mit Machibigbrother verbunden ist.
SOLV: Ein Staking-Protokoll für das Bitcoin-Ökosystem, unterstützt von BN Labs, jedoch wurde der Token noch nicht ausgegeben.
SOLV kann als Trennlinie für HIP-1-Auktionen angesehen werden. Vor SOLV drehten sich die meisten Auktionen um Meme-Token und Domain- oder symbolische Logik, wobei der Schwerpunkt auf der Einzigartigkeit der TICKER innerhalb des Ökosystems lag.
Nach SOLV verlagerte sich der Fokus jedoch erheblich, wobei Projektteams um ökologische Nischen und Listing-Qualifikationen konkurrierten. Diese Verschiebung führte auch zu einem Anstieg der Auktionspreise, wobei der höchste Preis, GOD, fast 1 Million USD betrug. Die meisten Projekte tendierten zu verallgemeinerten Unterhaltungssektoren wie Gaming und NFTs. Es gab jedoch auch DeFi-Projekte wie Solv, Swell und Cream.
Als dezentrale Börse hat Hyperliquids kürzliche einmonatige Spot-„Listinggebühr“ sich bei über 100.000 USD stabilisiert, was vergleichbar ist mit den Listinggebühren, die von einigen zentralen Börsen der zweiten Ebene erhoben werden.
Durch HIP-1 hat Hyperliquid einen transparenten „dezentralen Token-Listing“-Mechanismus etabliert. Die für die Token-Listung erforderliche Zahlung wird von den Marktteilnehmern festgelegt, wodurch die Probleme der intransparenten Listing-Prozesse, die bei zentralen Börsen zu beobachten sind, beseitigt werden. Darüber hinaus werden die aus diesen Listings eingenommenen Gebühren für den Rückkauf und das Verbrennen von HYPE-Token verwendet, was zur Preisperformance und Bewertung von HYPE beiträgt.
HIP-2 (Hyperliquids AMM)
Da Hyperliquid seinen Spot-Handel mit einem Orderbuchmodell betreibt, ist es eine Herausforderung, Liquidität für neue Token zu gewährleisten. Um das anfängliche Liquiditätsproblem für HIP-1-Token zu lösen, führte Hyperliquid HIP-2 ein.
Einfach ausgedrückt bietet HIP-2 ein automatisiertes Market-Making (AMM)-System, das es Entwicklern ermöglicht, automatisch Liquidität für HIP-1-Token bereitzustellen. Die Market-Making-Logik umfasst die lineare Bereitstellung von Liquidität innerhalb eines festgelegten Preisbereichs. Entwickler können die oberen und unteren Grenzen des Preisbereichs sowie den Teilungspunkt für Kauf/Verkauf festlegen. Das System erstellt automatisch Märkte in Schritten von 0,3% Preisänderungen innerhalb des festgelegten Bereichs.
Nachfolgend ein Beispiel für ein Orderbuch, das mit HIP-2 erstellt wurde und dessen Parameter.
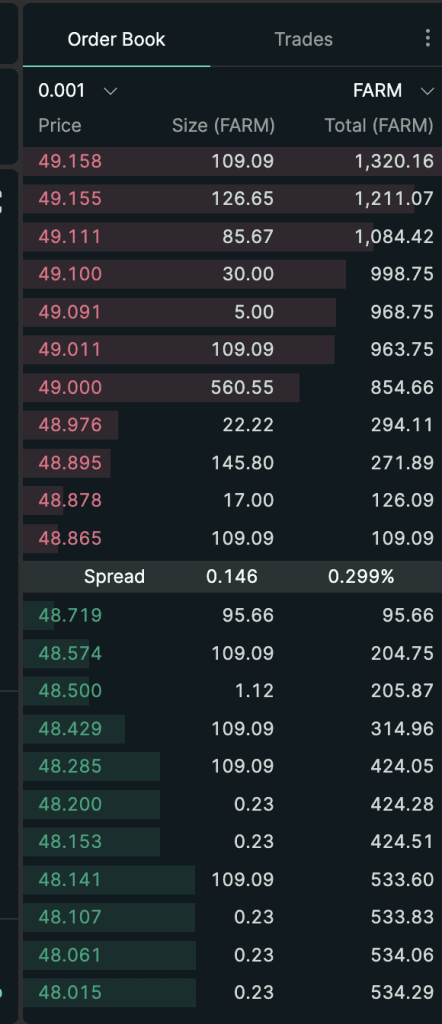
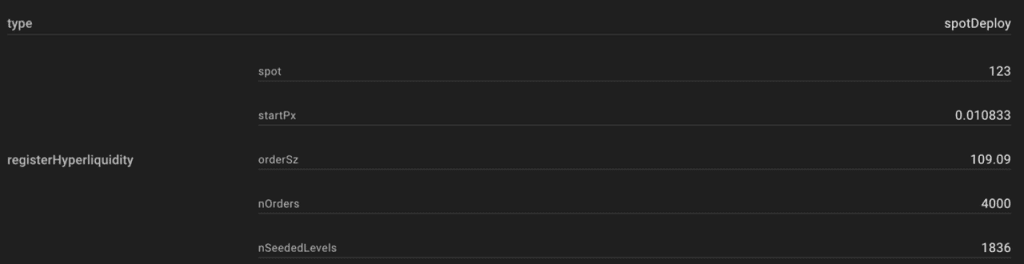
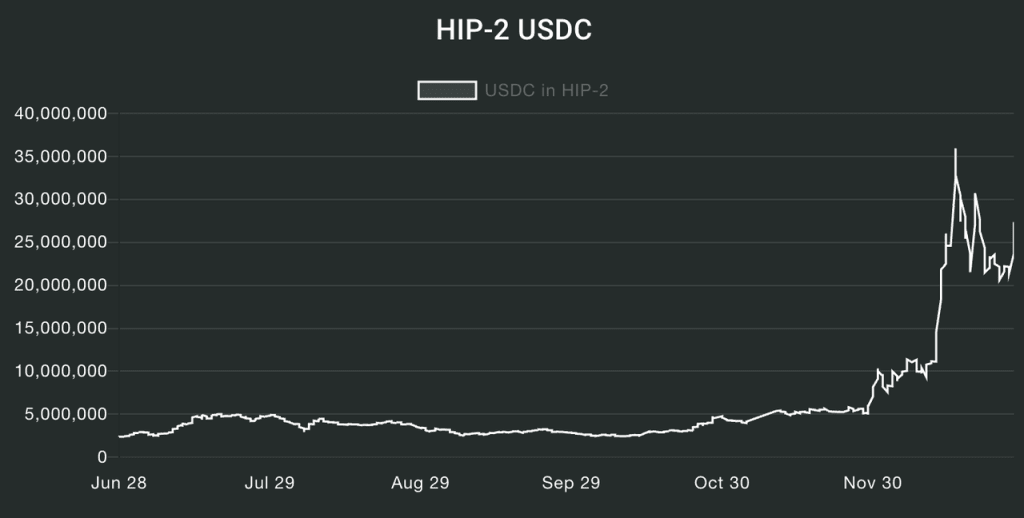
Nach dem Start von HIP-2 haben viele neu geschaffene Token innerhalb des Hyperliquid-Ökosystems beschlossen, diesen von Hyperliquid bereitgestellten AMM-Mechanismus zu verwenden. Derzeit hat das gesamte USDC-Volumen in HIP-2 25 Millionen USD überschritten.
Das durchschnittliche tägliche Spot-Handelsvolumen von Hyperliquid in den letzten 30 Tagen beträgt etwa 400 Millionen USD, was es zu einer der Top Ten DEXs macht und es nahe an den Handelsvolumen von Curve, Lifinity und Orca platziert.
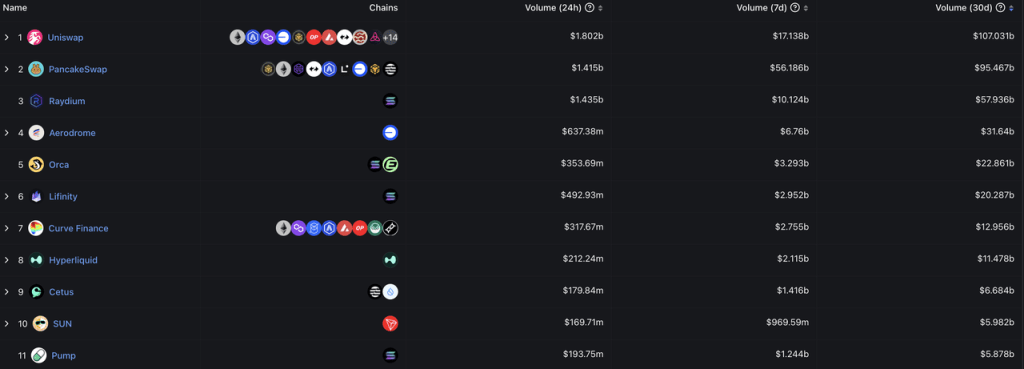
Quelle: DeFiLlama
2.3 HyperEVM
HyperEVM wurde noch nicht gestartet. Laut der offiziellen Dokumentation von Hyperliquid laufen die aktuellen Derivate und der Spot-Handel auf RustVM, die als Hyperliquid L1 bezeichnet wird, während HyperEVM einfach EVM genannt wird. Basierend auf den Definitionen in der offiziellen Dokumentation ist HyperEVM keine unabhängige Kette:
Hyperliquid L1 umfasst eine allgemeine EVM als Teil seines Blockchain-Zustands. Wichtig ist, dass HyperEVM keine eigenständige Kette ist, sondern durch denselben HyperBFT-Konsensmechanismus wie andere Teile von L1 gesichert ist. Dies ermöglicht der EVM, direkt mit den nativen Komponenten von L1 zu interagieren, wie den Spot- und unbefristeten Orderbüchern.
Der ASXN-Bericht verwendet das folgende Diagramm, um die Architektur von Hyperliquid zu veranschaulichen:
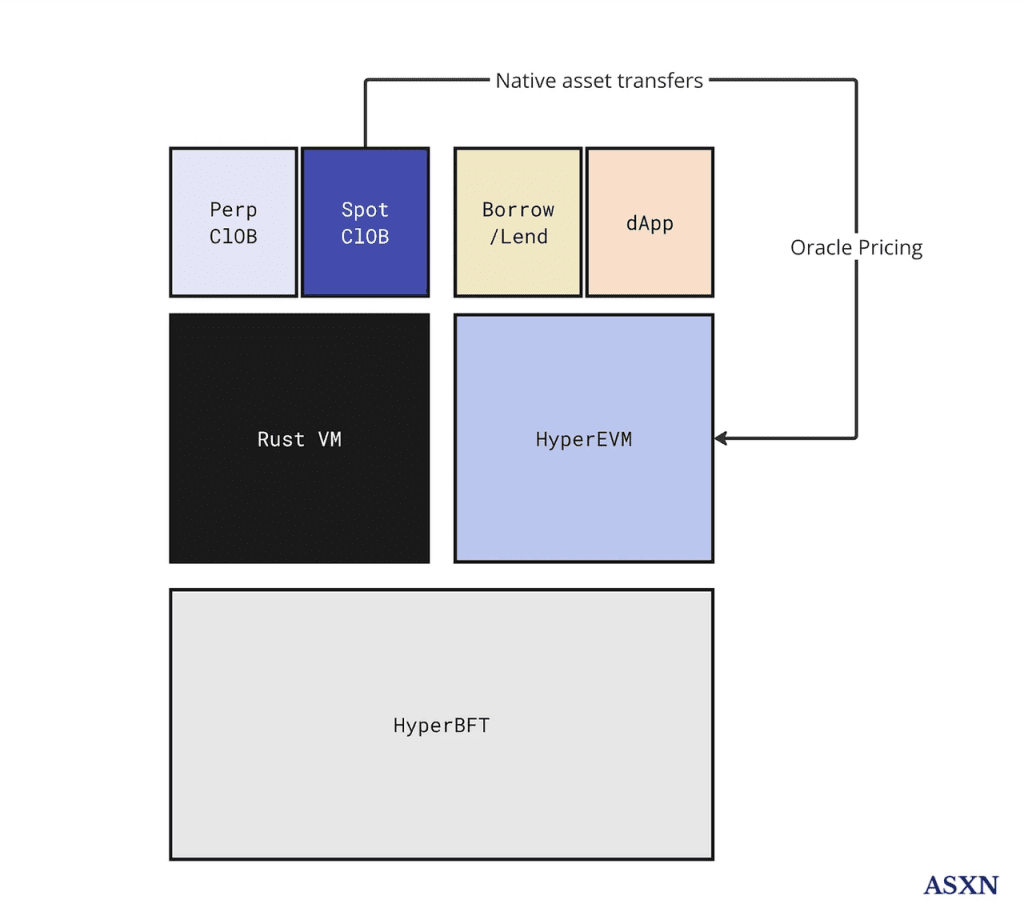
Hyperliquid betreibt zwei Ausführungsschichten, RustVM und HyperEVM, auf einer einzigen Konsensschicht (HyperBFT). Die Kernfunktionen für Verträge und Spot-Handel werden auf RustVM gehostet, das sich auf diese beiden Kern-dApps konzentriert, während andere dApps auf HyperEVM bereitgestellt werden.
Basierend auf der Dokumentation des Teams wissen wir Folgendes über HyperEVM:
Im Gegensatz zu RustVM, das derzeit Hyperliquids Spot- und Derivatebörse beherbergt, ist HyperEVM genehmigungsfrei, sodass jeder Entwickler Anwendungen erstellen und Vermögenswerte (sowohl fungible Tokens [FTs] als auch nicht-fungible Tokens [NFTs]) ausgeben kann.
HyperEVM ist interoperabel mit Hyperliquid L1. Beispielsweise können die nativen Orakel von L1 von HyperEVM verwendet werden, und bestimmte Vermögensübertragungen zwischen den beiden VMs sind möglich. Allerdings sind nicht alle Vermögenswerte übertragbar, da L1-Vermögenswerte „genehmigt“ sind, beschränkt auf USDC und Vermögenswerte, die über HIP-1 generiert wurden, während HyperEVM eine breitere Palette von Vermögenswerten ermöglicht.
HyperEVM wird Hyperliquids natives Token $HYPE als Gas verwenden, während L1 von den Nutzern keine Gasgebühren verlangt.
Der Autor merkt an, dass er in der Krypto-Welt noch nie auf eine Produktarchitektur wie diese gestoßen ist. Es ist auch unklar, wie eine solche Struktur mit Fällen von DeFi-Komposierbarkeit umgehen würde, die für Netzwerke wie Ethereum typisch sind - zum Beispiel „ETH in Lido einzuzahlen, um stETH zu erhalten, dann stETH in Aave einzuzahlen, um USDC zu leihen, und schließlich USDC zu verwenden, um einen Meme-Token wie PEPE zu kaufen.“ Zu bestimmen, ob dies eine Kette oder zwei Ketten sind, könnte davon abhängen, ob eine solche Komposierbarkeit möglich ist. Aus der aktuellen Perspektive des Autors könnte die Beziehung zwischen HyperEVM und Hyperliquid L1 eher der einer L2 mit gewisser Interoperabilität mit L1 oder, wie bei zentralen Börsen zu sehen, der Beziehung zwischen einer Handelsplattform und ihrer EVM-Kette (z.B. Binance und BNB Chain oder Coinbase und Base Chain) ähneln.
Derzeit läuft der Testnet von HyperEVM mit zahlreichen Validierern, die an dessen Test teilnehmen. Zu den bemerkenswerten Teilnehmern gehören Chorus One, Figment, B Harvest, Nansen und andere.

HyperEVM Testnet Validator Knotenliste
Quelle: ASXN
Da RustVM nicht für alle Entwickler offen ist, sind die auf Hyperliquids RustVM entwickelten Anwendungen relativ begrenzt und dienen hauptsächlich als Handelshilfswerkzeuge, wie: Telegram-Handelsbot Hyperfun (Token: HFUN), Telegram Social Trading Bot pvp.trade, Handelsplattform Tealstreet und Insilico sowie Derivate-Handelsaggregator Ragetrade.
Im Gegensatz dazu ist HyperEVM für alle Entwickler offen, was zu vielen geplanten Projekten auf der Plattform führt. Abgesehen von den erfolgreichen HIP-1-Tokenprojekten, die wir zuvor erwähnt haben, bietet das folgende Diagramm und die Hypurr.co-Website eine umfassende Liste geplanter Projekte.

Wir müssen weiterhin auf den offiziellen Start von HyperEVM warten, um ein klares Verständnis seiner spezifischen Mechanismen und seiner Beziehung zu Hyperliquid L1 zu erhalten. Derzeit hat das Team kein geplantes Startdatum für HyperEVM bekannt gegeben.
Zusammenfassung: Die Gesamtpositionierung von Hyperliquid ähnelt der von führenden Handelsgruppen, mit dem Hauptfokus auf Handel + L1-Betrieb, was es zu einem direkten Konkurrenten der Top-Handelsgruppen macht. Während das Geschäftsmodell ähnlich ist, hebt sich Hyperliquid von bestehenden führenden Handelsgruppen ab, indem es beschließt, seine Handelsoperationen on-chain aufzubauen. Im Vergleich zu zentralen Börsen, die genehmigt sind und an Datentransparenz mangeln, bietet die Handelsplattform von Hyperliquid mehrere wichtige Vorteile: genehmigungsfreier Zugang (keine KYC erforderlich), transparente und verifizierbare Geschäftsdaten, bessere Komposierbarkeit und niedrigere Gesamtkosten. Dies ermöglicht es Hyperliquid, mehr Einnahmen und Gewinne in sein natives Token, HYPE, zu leiten.
3. Hyperliquid Team, Tokenomics und Bewertung
3.1 Team
Hyperliquid wurde von zwei Mitbegründern, Jeff Yan und iliensinc, gegründet, die Harvard-Alumni sind. Bevor er in die Krypto-Branche eintrat, arbeitete Jeff bei Google und Hudson River Trading. Das Hyperliquid-Team ist relativ schlank, mit nur 10 Mitgliedern laut dem Bericht von ASXN im September, von denen fünf Ingenieure sind. Dies ist besonders beeindruckend für eine Derivatebörse mit einem täglichen Handelsvolumen von über mehreren Milliarden.
Aus dem Entwicklungsprozess des gesamten Produkts von Hyperliquid, insbesondere ihrem Engagement für selbstfinanziertes F&E, den Aufbau einer hochleistungsfähigen Kette von Grund auf zur Erreichung eines vollständig on-chain Orderbuchs, und ihr hoch innovatives HIP-1, zeigt das Team eine beeindruckende Fähigkeit, Probleme basierend auf den ersten Prinzipien zu lösen, trotz ihrer geringen Größe.
3.2 HYPE Tokenomics
Das gesamte Angebot von HYPE beträgt 1 Milliarde Token, die offiziell am 29. November 2024 gestartet wurden. Da kein Fundraising stattfand, gibt es keine Zuteilung für Investoren. Die spezifischen Verteilungsdetails sind wie folgt:
31,0%: Genesis-Zuteilung, an frühe Hyperliquid-Nutzer basierend auf ihren Punkten verteilt. Vollständig liquid.
38,888%: Vorbehalten für zukünftige Emissionen und Community-Belohnungen.
23,8%: An das Team zugewiesen, mit einer 1-jährigen Sperrfrist, bevor die Vesting beginnt. Die meisten Token werden zwischen 2027-2028 vesten, wobei einige nach 2028 weiterhin vesten.
6,0%: Hyper Stiftung.
0,3%: Community-Zuschüsse.
0,012%: HIP-2.
Die Gesamtverteilung von Token zwischen Team und Community folgt einem Verhältnis von 3:7. Nachfolgend finden Sie die aktuelle Verteilung der Tokeninhaber:
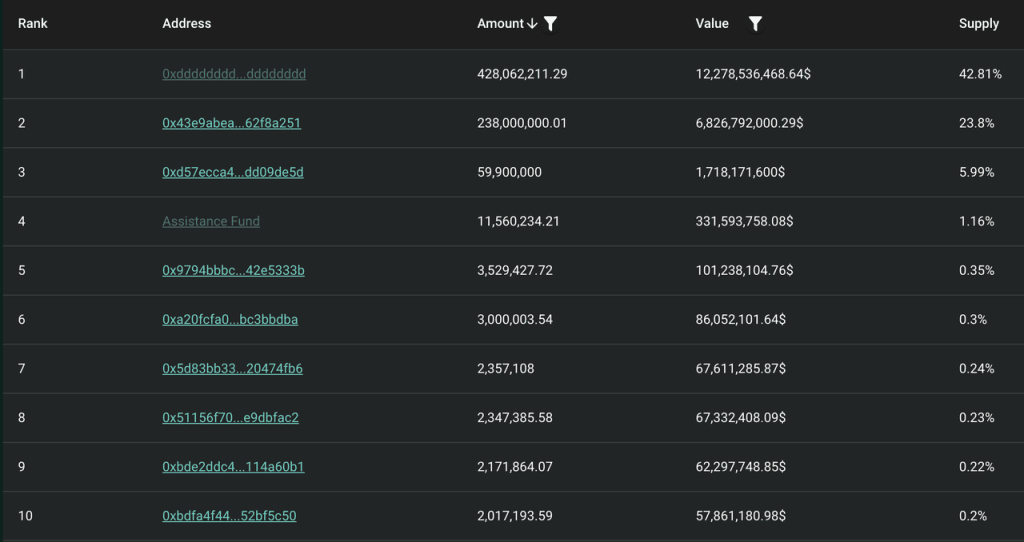
Ohne Community-Adressen, Team-Adressen und die Adressen der Stiftung gehört die größte Token-Holding-Adresse derzeit dem Unterstützungsfonds (AF), der 1,16% des gesamten HYPE-Angebots und 3,74% des zirkulierenden Angebots hält.
Derzeit gibt es zwei Hauptquellen von Einnahmen im Hyperliquid-Ökosystem: Handelsgebühren und HIP-1-Auktionsgebühren. Handelsgebühren umfassen Spot- und Derivate-Handelsgebühren, Derivate-Finanzierungsgebühren und Derivate-Liquidationsgebühren. Da Hyperliquids Layer-1 (L1) den Nutzern keine Gasgebühren erhebt und HyperEVM noch nicht gestartet wurde, enthält die derzeitige Einnahmequelle von Hyperliquid keine Transaktionsgasgebühren.
Laut der Dokumentation des Teams:
Auf den meisten anderen Protokollen sind das Team oder Insider die Hauptnutznießer von Gebühren. Bei Hyperliquid werden die Gebühren vollständig an die Community (HLP und den Unterstützungsfonds) geleitet. Zur Sicherheit hält der Unterstützungsfonds den Großteil seiner Vermögenswerte in HYPE, dem liquidesten nativen Vermögenswert auf Hyperliquid L1.
Alle Gebühren werden vollständig an HLP und AF zugewiesen. Das Team hat jedoch das genaue Verteilungsverhältnis zwischen HLP und AF nicht ausdrücklich offengelegt.
Glücklicherweise, da die Daten von Hyperliquid L1 öffentlich zugänglich sind, können wir uns auf die Analyse von @stevenyuntcap beziehen. Basierend auf ihren Berechnungen Anfang Dezember hat Hyperliquid HLP mit insgesamt 44 Millionen subventioniert, während die anfängliche Finanzierung, die dem AF zum Kauf von HYPE zugewiesen wurde, 52 Millionen betrug. Dies deutet darauf hin, dass die gesamten kumulierten Einnahmen von Hyperliquid von seiner Einführung bis Anfang Dezember 96 Millionen USD betragen, wobei die Einnahmen des Protokolls im Verhältnis 46%:54% zwischen HLP und AF aufgeteilt werden. (Zusätzlich können wir unter Verwendung des kumulierten Handelsvolumens von 428 Milliarden über diesen Zeitraum schätzen, dass Hyperliquids durchschnittlicher Derivate-Handelsgebührenansatz etwa 0,0225% beträgt.)
Da AF derzeit alle ihre USDC verwendet, um HYPE zurückzukaufen, können wir das Einnahmenmodell wie folgt vereinfachen: 46% der Einnahmen aus dem Handel mit unbefristeten Kontrakten von Hyperliquid werden an die Angebotsseite (HLP-Inhaber) verteilt, während 54% verwendet werden, um $HYPE-Token zurückzukaufen.
Über die Einnahmen aus den Gebühren für den Handel mit unbefristeten Kontrakten hinaus gibt es in Zukunft zwei zusätzliche Einnahmequellen, die HYPE-Inhaber zugutekommen: HIP-1-Auktionsgebühren und den USDC-Anteil der Spot-Handelsgebühren. Derzeit werden beide Einnahmequellen vollständig an AF für HYPE-Rückkäufe zugewiesen (dies umfasst auch den HYPE-Anteil der Handelsgebühren aus HYPE-USDC-Spottransaktionen, die direkt verbrannt werden, anstatt zurückgekauft zu werden, wobei bis heute insgesamt 110.000 HYPE-Token verbrannt wurden).
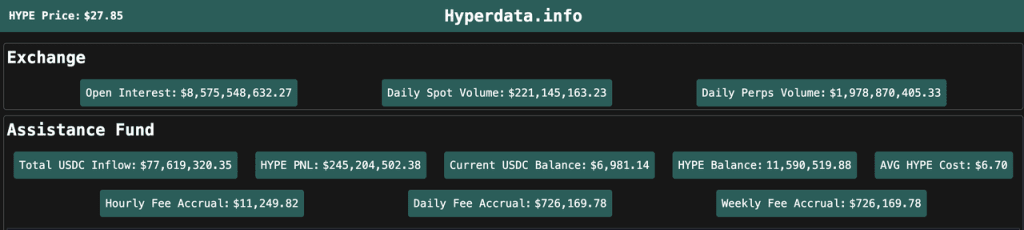
Die aktuelle Strategie von AF bleibt, alle angesammelten USDC regelmäßig zu verwenden, um HYPE zurückzukaufen. Daher können wir die Gewinnverfolgung vereinfachen, indem wir die USDC-Zuflussdaten von AF überwachen, die die Rentabilität von Hyperliquid und den Rückdruck auf HYPE widerspiegeln. Laut Daten von hyperdata.info hat AF über 77 Millionen USDC-Zuflüsse angesammelt, mit über 25 Millionen Zuflüssen allein im letzten Monat, was einem durchschnittlichen täglichen Rückkauf von etwa 1 Million USD HYPE entspricht.
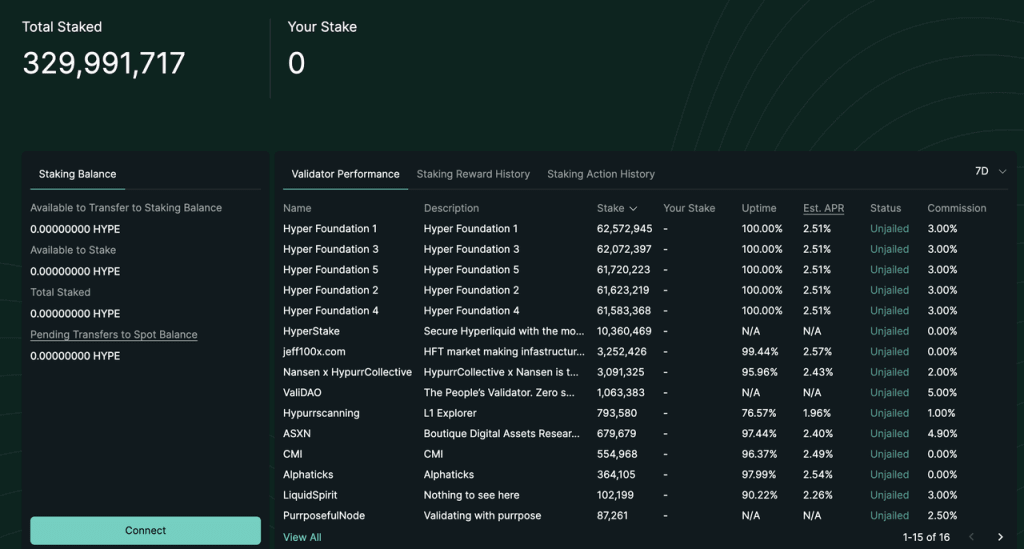
Am 30. Dezember 2024 hat Hyperliquid offiziell die HYPE-Staking-Funktion gestartet. Derzeit beträgt die jährliche Staking-Rendite für HYPE etwa 2,5%. Diese Rendite umfasst ausschließlich die feste Belohnung aus der PoS-Konsensschicht, wobei die renditebasierte Konsensrate nach dem Konsensmechanismus der Ethereums Konsensschicht modelliert ist (wo die Rendite umgekehrt proportional zur Quadrat der Gesamtmenge an gestaketen HYPE ist). Derzeit wurden abgesehen von den 300 Millionen Token, die vom Team und der Stiftung gehalten werden, fast 30 Millionen von Nutzern gehaltene Token ebenfalls gestakt.
Ausblick: Das Wirtschaftsmodell von HYPE hat noch Raum für zahlreiche potenzielle Anpassungen, wie:
Start von HyperEVM,
$HYPE wird als Gas für HyperEVM verwendet,
Zuweisung der Einnahmen aus der Ausführungsschicht an HYPE-Staker (derzeit beinhalten die HYPE-Staking-Belohnungen nur die Belohnungen der Konsensschicht),
Umverteilung der Transaktionsgebühren an $HYPE-Inhaber,
Rabatte auf Transaktionsgebühren für $HYPE-Staker.
3.3 Bewertung
Im Folgenden werden wir zwei Bewertungsrahmen für Hyperliquid erkunden. Vor dem Eintauchen ist es wichtig zu beachten:
Extreme Schwankungen in Hyperliquids Daten: Kennzahlen wie Marktkapitalisierung, TVL, Einnahmen und Nutzerzahlen haben kürzlich massive Veränderungen erfahren. Beispielsweise sahen diese Kennzahlen allein im vergangenen Monat mehrere-fache oder sogar zehnfache Zuwächse, gefolgt von einem Rückgang um 50%. Die Volatilität dieser Indikatoren übersteigt bei weitem die unten aufgeführten vergleichenden Bewertungsparameter. Daher sind die folgenden Bewertungsrahmen besser für eine langfristige Referenz geeignet.
Derzeit stellt der Preis von HYPE den kritischsten fundamentalen Aspekt von Hyperliquid dar. Ein Großteil des starken Wachstums der Kennzahlen ist das Ergebnis des Anstiegs des HYPE-Preises, und nicht umgekehrt.
Rahmen 1: Vergleich mit BNB
Die zentrale These für Hyperliquid, wie von Messari vorgeschlagen, ist, dass es die „on-chain Binance“ werden könnte.
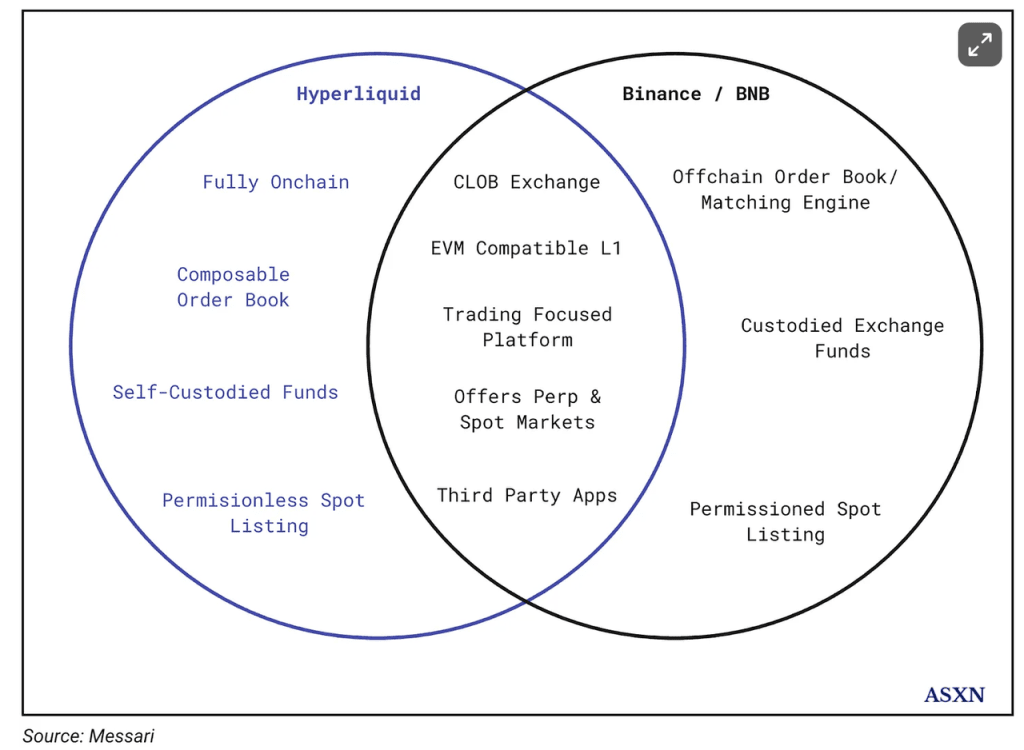
Diese Analogie ist insgesamt recht vernünftig und könnte tatsächlich als angemessener Rahmen dienen. Binance/BNB ist wahrscheinlich der passendste Vergleich für Hyperliquid/HYPE:
Kernbusiness: Hyperliquids Kernoperationen konzentrieren sich auf Derivate und Spot-Handel, die mit dem primären Geschäftsmodell von Binance übereinstimmen.
HyperEVM vs. BNBChain: Während HyperEVM noch nicht gestartet ist, teilen sich HYPE und BNB Ähnlichkeiten, da sie als Gas in ihren jeweiligen EVM-Ketten verwendet werden können und für Belohnungen gestakt werden können.
Transaktionsgebührenvorteile: Sowohl HYPE als auch BNB profitieren direkt von den Transaktionsgebühren der Plattform.
Im Folgenden werden wir Hyperliquids Derivatebörse, Spotbörse und EVM-Schicht vergleichen, indem wir seine Struktur in diese drei Komponenten unterteilen und Vergleiche mit Binance anstellen.
Derivatebörse
Wie bereits erwähnt, erreichten Hyperliquids aktuelle Kennzahlen für offenes Interesse und Handelsvolumen etwa 10% der entsprechenden Daten von Binance. Daher können wir grob annehmen, dass im Derivatebörsen-Modul: HYPE = 10% von BNB.
Spotbörse
Das durchschnittliche tägliche Spot-Handelsvolumen von Hyperliquid in den letzten 30 Tagen beträgt etwa 400 Millionen, während das durchschnittliche tägliche Spot-Handelsvolumen von Binance etwa 26 Milliarden beträgt. Daher gilt im Spot-Handelsmarkt: HYPE = 1,5% von BNB.
EVM
Basierend auf der obigen Argumentation kommen wir zu dem Schluss, dass die Beziehung zwischen HyperEVM und Hyperliquid L1 der Beziehung zwischen Binance Exchange und BNBChain ähnelt.
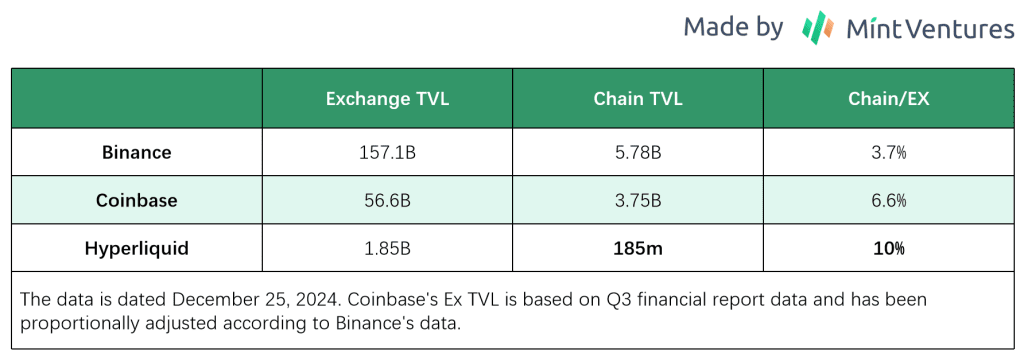
Obwohl HyperEVM noch nicht gestartet wurde, ist unklar, wie viel TVL von RustVM zu HyperEVM migrieren wird. Angesichts der Produktarchitektur und der entsprechenden Nutzererfahrung basiert die gesamte Logik jedoch weiterhin darauf, die bestehenden Exchange-Nutzer von Hyperliquid auf die Kette zu migrieren. Um einen Vergleich zu ziehen, beziehen wir uns auf die Daten von Binance und Coinbase. Angesichts der Marktbegeisterung für HYPE nehmen wir an, dass 10% des TVLs der Börse on-chain migrieren werden (das ist eine optimistische Schätzung, insbesondere da die meisten Artikel, die TVL-Bewertungsannahmen verwenden, davon ausgehen, dass 100% von Hyperliquids TVL zu HyperEVM migrieren werden). Basierend auf dieser Berechnung: HYPE = 3% von BNB.
Wirtschaftsmodell
Neben den oben genannten Aspekten müssen wir auch die Unterschiede zwischen den Wirtschaftsmodellen von HYPE und BNB berücksichtigen.
Aus der Analyse des zuvor erwähnten Wirtschaftsmodells von HYPE ist ersichtlich, dass HYPE derzeit 54% des Bruttogewinns der Plattform und 100% des Nettogewinns in Rückkäufe oder Token-Verbrennungen für HYPE umwandelt.
BNB hingegen folgte zuvor den Richtlinien des Whitepapers, das 20% der Nettogewinne von Binance für BNB-Rückkäufe vorgesehen hat. Da jedoch seit 2021 Rückkäufe und Verbrennungen vom Nettogewinn der Plattform entkoppelt wurden, können wir den Anteil der Nettogewinne von Binance, die BNB zugutekommen, nicht mehr bestimmen. Dennoch scheint der Anteil der Nettogewinne, die für Verbrennungen vorgesehen sind, basierend auf dem Trend der Brenndaten und der Marktposition von Binance im gleichen Zeitraum auf einem ähnlichen Niveau geblieben zu sein.
Aus der Perspektive des Wirtschaftsmodells, das den Token-Inhabern zugutekommt, ist HYPE erheblich überlegen zu BNB.
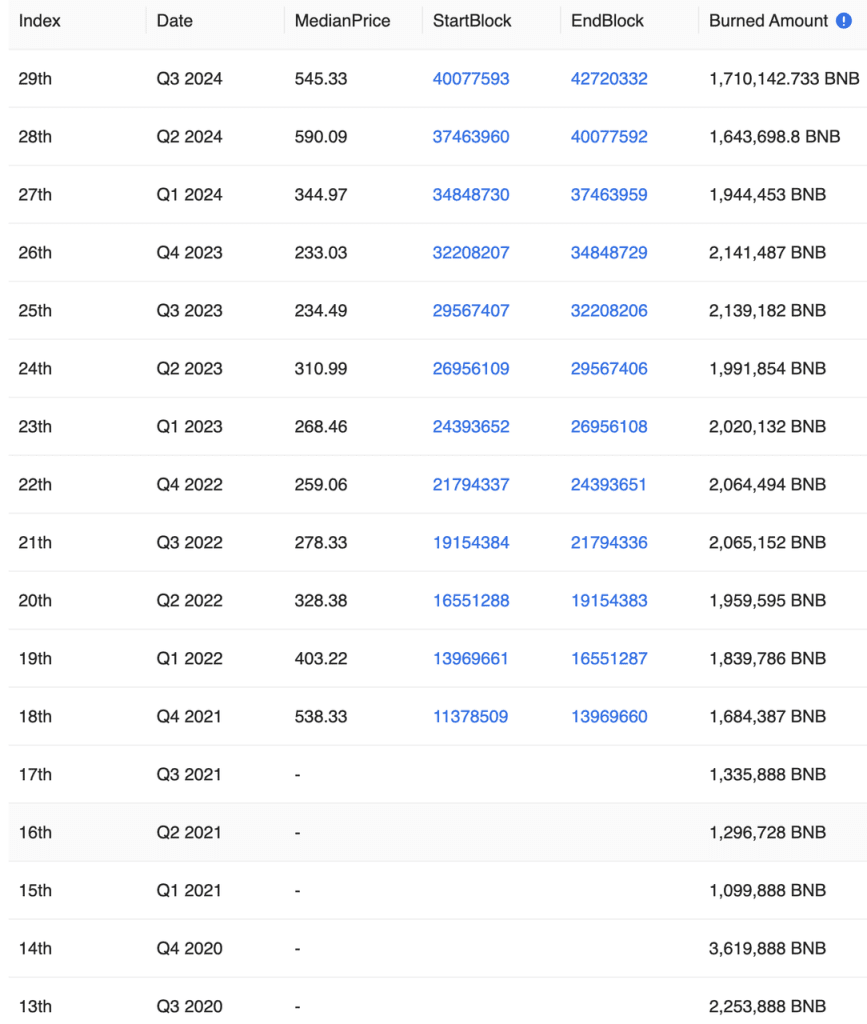
Quelle der BNB Brenndaten
Es ist auch erwähnenswert, dass Hyperliquid derzeit 54% seiner Einnahmen an das HYPE-Token richtet und dieses Prozent noch Raum für weiteres Wachstum hat. Aufgrund des zugrunde liegenden Mechanismus hat HLP seit Juli 2023, während eines Bullenmarktes, in dem BTC um über 200% gestiegen ist, substanzielle Short-Positionen auf Kryptowährungen beibehalten, wobei USDC als Sicherheiten verwendet wird. Obwohl die Strategien von HLP gut ausgeführt wurden und es gelungen ist, einen seltenen Break-even zu halten, fallen dennoch annualisierte APRs von über 30% an, um Mittel innerhalb von HLP zu behalten.
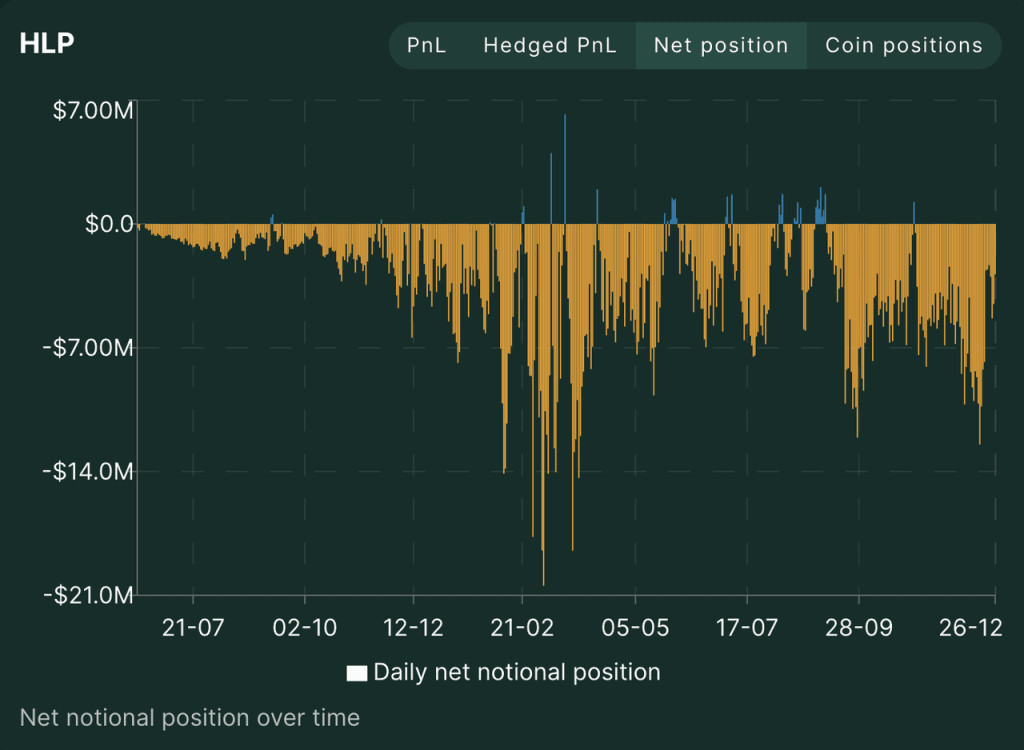
HLP Historische Nettopositionen
Quelle: Hyperliquid Offizielle Website
In Zukunft, wenn der Markt allmählich seinen Höhepunkt erreicht, ist es unwahrscheinlich, dass sich der allgemeine Trend der Krypto-Nutzer, netto long in Derivaten zu sein, ändert. Allerdings erhöht sich die Wahrscheinlichkeit, dass HLPs Strategie höhere Renditen erzielt, während seitwärts oder in Bärenmärkten (wie in den historischen Renditen von GMXs GLP und GNSs Vault beobachtet) ist. Daher muss Hyperliquid möglicherweise nicht mehr einen so hohen Anteil seiner Einnahmen als „Mietzahlungen“ an HLP zuweisen. Dies deutet darauf hin, dass die Nettogewinnspanne von Hyperliquid Raum für weiteres Wachstum hat.
Apropos Nettogewinnmargen, während wir die genaue Nettogewinnmarge von Binance nicht bestimmen können, können wir einige Einblicke in die Betriebskosten zentraler Börsen aus den Berichten des börsennotierten Unternehmens Coinbase gewinnen.
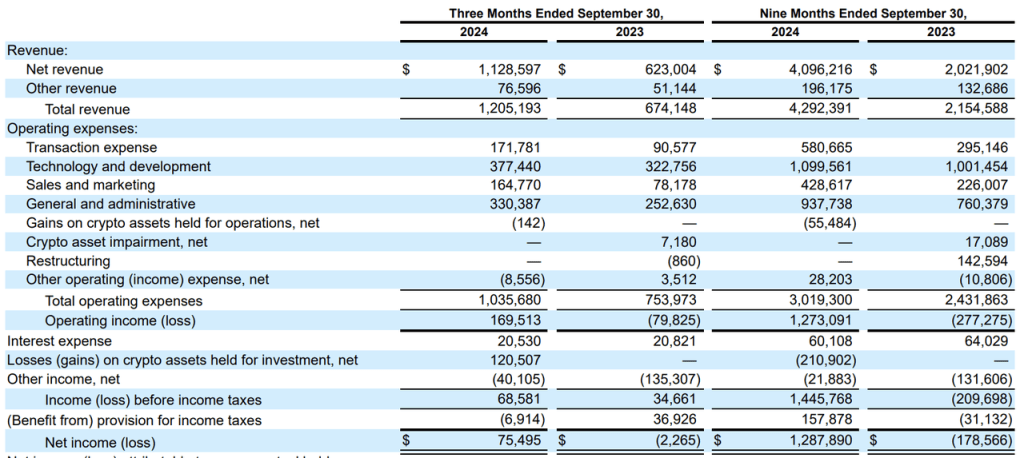
Coinbase Quartalsbericht 24Q3
Im Jahr 2023 lagen die Betriebskosten von Coinbase (einschließlich F&E, Verwaltung, Vertrieb und Transaktionsgebühren) im Durchschnitt bei über 600 Millionen USD pro Quartal, was ungefähr dem Gesamtumsatz entspricht und die Nettogewinnmarge nahe 0% belässt. Im Jahr 2024, als der Markt einen Boom erlebte, verbesserte sich die Nettogewinnmarge von Coinbase erheblich, blieb jedoch unter 30%.
Aus den obigen Zahlen können wir klar den relativen Vorteil der Gewinnspanne von Hyperliquid (Wirtschaftsmodell) im Vergleich zu zentralen Börsen beobachten. Dies kann auch durch ein spezifisches Beispiel veranschaulicht werden: den Bearbeitungsprozess der Token-Listung.
Bei zentralen Börsen umfasst der Token-Listing-Prozess typischerweise ein dediziertes Team. Dieses Team ist dafür verantwortlich, Markttrends zu verfolgen und mit Projektteams zu verhandeln, was der Börse ermöglicht, Listing-Gebühren zu erheben und/oder Projekt-Token zu erhalten. Zentrale Börsen müssen auch die erheblichen Gehälter und Boni des Listing-Teams sowie die internen Kontrolleure bezahlen, die mit der Überwachung und Minderung potenzieller Interessenkonflikte während des Token-Listing-Prozesses beauftragt sind.
Im Gegensatz dazu läuft der Token-Listing-Prozess von Hyperliquid, wie bereits erwähnt, vollständig über vorprogrammierte Codes. Diese Automatisierung treibt die Betriebskosten für neue Token-Listings nahezu auf 0, sodass die Einnahmen aus dem Listing (z.B. „Listinggebühren“) vollständig an die HYPE-Token-Inhaber verteilt werden.
Zusammenfassend haben wir bis Ende Dezember 2024 die folgenden Vergleiche:
Derivatehandel: HYPE = 10% von BNB
Spot-Handel: HYPE = 1,5% von BNB
EVM (Geschätzt): HYPE = 3% von BNB
Wirtschaftsmodell: HYPE übertrifft BNB erheblich.
Zirkulierende Marktkapitalisierung: HYPE = 9% von BNB
Vollständig verwässerte Marktkapitalisierung: HYPE = 27% von BNB
Da der Derivatehandel derzeit das Hauptgeschäft von Hyperliquid ist, sollte er bei Bewertungsvergleichen mehr Gewicht haben. Aus Sicht des Autors kann HYPEs derzeitige Marktkapitalisierung zwar nicht als günstig angesehen werden, ist jedoch auch nicht überteuert.
Rahmen 2: PS HYPE beinhaltet einen Rückkauf- und Verbrennungsmechanismus, der beide direkt den HYPE-Token selbst beeinflusst. Daher kann das PS-Verhältnis für die Bewertung verwendet werden. Die Einzelheiten sind wie folgt:
Derivate-Handelsgebühren:
Unter Verwendung eines durchschnittlichen Vertrags-Handelsgebühr von 0,0225%, mit Gewinnen, die zwischen HLP und AF im Verhältnis 46:54 verteilt werden, werden die folgenden Prognosen gemacht:
Die monatlichen Derivate-Handelseinnahmen von Hyperliquid betragen: 154,7 Milliarden USD × 0,0225% = 34,8 Millionen.
Davon fließen 54% (ca. 18,79 Millionen USD) in den AF-Fonds, um HYPE zurückzukaufen. Dies entspricht einem annualisierten Nettogewinn von 225,5 Millionen USD.
HIP-1 Auktionsgebühren:
Im vergangenen Monat betrugen die Einnahmen aus den HIP-1-Auktionsgebühren 6,1 Millionen USD. Basierend auf der Verteilung von 46:54 zwischen HLP und AF entspricht dies einem annualisierten Nettogewinn von 39,5 Millionen USD.
Spot-Handelsgebühren:
Die Gebührenstruktur für den Spot-Handel von Hyperliquid ist die gleiche wie für den Derivatehandel, wobei der USDC-Anteil der Gebühren ähnlich verteilt wird - 46% an HLP und 54% an AF. Im Spot-Handel werden die Gebühren für andere Token (z.B. im HYPE-USDC-Handel, wo HYPE-Käufer USDC-Gebühren und HYPE-Verkäufer HYPE-Gebühren zahlen) direkt verbrannt.
Daher kann der Nettogewinn aus den Spot-Handelsgebühren, der zu HYPE beiträgt, in zwei Teile unterteilt werden:
HYPE-Anteil: Dies kann direkt über einen Blockchain-Explorer abgefragt werden. Es sind genau 30 Tage seit dem TGE des HYPE-Tokens vergangen, währenddessen 110,490 HYPE-Token verbrannt wurden. Annualisiert beträgt die Brennmenge 1,325,880 Token, was bei dem aktuellen Preis etwa 37 Millionen USD entspricht.
USDC-Anteil: In den letzten 30 Tagen erreichte Hyperliquids Spot-Handelsvolumen 11,5 Milliarden USD. Der Anteil der Spot-Handelsgebühren, der zum Rückkauf von HYPE verwendet wird, beträgt: 11,5 Milliarden USD × 0,0225% × 54% = 1,397 Millionen. Annualisiert beträgt der Nettogewinn 16,77 Millionen USD.
Durch die Kombination der oben genannten drei Einnahmequellen und die Berechnung der annualisierten Werte auf Basis der Daten des vergangenen Monats beträgt der Gesamtbetrag, der für HYPE-Rückkäufe verwendet wird, 318,77 Millionen USD.
Unter Verwendung der zirkulierenden Marktkapitalisierung beträgt das P/S-Verhältnis von HYPE 29,4. Bei Verwendung der vollständig verwässerten Marktkapitalisierung beträgt das P/S-Verhältnis von HYPE 88.
Abschließend haben wir die P/S-Verhältnisse einiger Krypto-Projekte zusammengestellt, die Hyperliquid etwas vergleichbar sind.
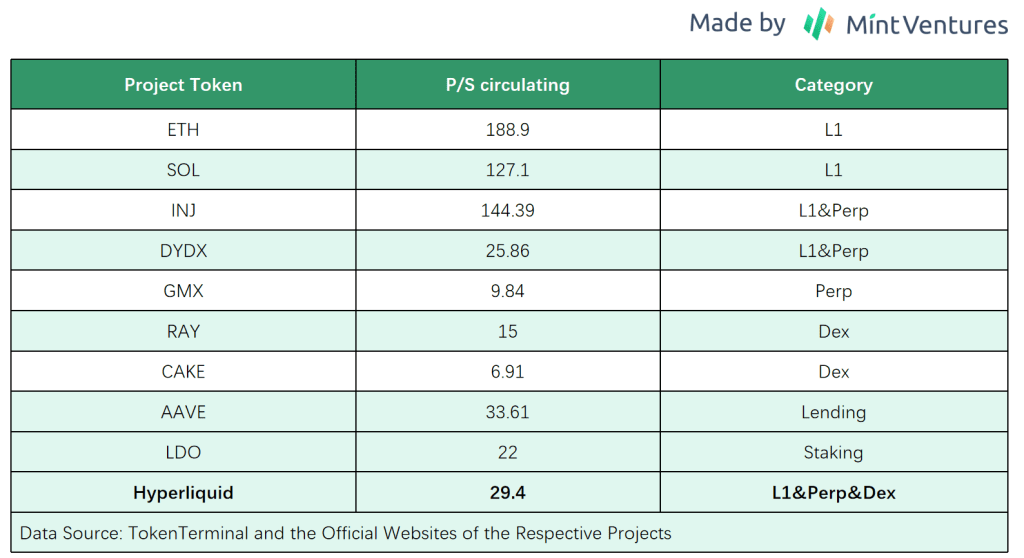
Es kann beobachtet werden, dass die P/S-Bewertung von L1 signifikant höher ist als die von Anwendungen, während die P/S-Bewertung von Hyperliquid im Vergleich zu anderen vergleichbaren L1s deutlich niedriger ist.
Im Folgenden sind zwei Rahmenbedingungen zur Bewertung von HYPE aufgeführt. Es ist wichtig, die folgenden Punkte zu betonen:
Hyperliquids Daten sind hochgradig volatil - Schlüsselkennzahlen wie Marktkapitalisierung, TVL (Total Value Locked), Einnahmen und Nutzerdaten haben im vergangenen Monat mehrere-fache oder sogar zehnfache Wachstumsraten erfahren, um anschließend einen Rückgang von 50% zu verzeichnen. Die dramatischen Schwankungen ihrer Kennzahlen übersteigen bei weitem die in den Bewertungsindikatoren unten aufgeführten Vergleiche. Daher sind die oben diskutierten Bewertungsrahmen besser als langfristige Bewertungsreferenzen geeignet.
Der aktuelle Preis von HYPE ist der bedeutendste fundamentale Faktor für Hyperliquid. Der Anstieg seiner verschiedenen Kennzahlen ist eher das Ergebnis des Preisanstiegs von HYPE als ein Hinweis darauf, dass „Hyperliquid solch beeindruckende Daten erreicht hat, was dann zu diesem Preis führte“.
4. Risiken
Hyperliquid steht derzeit vor folgenden Risiken:
Kapitalrisiko: Derzeit sind alle von Hyperliquid gehaltenen Mittel im Arbitrum-Netzwerk-Brücke gespeichert. Die Sicherheit dieses Smart Contracts sowie die Sicherheit des 3/4 Multi-Signatur-Systems, das alle Mittel verwaltet, ist von absoluter Bedeutung.
Code-Risiko: Dies umfasst Risiken, die sowohl mit der aktuellen L1-Infrastruktur als auch mit HyperEVM verbunden sind. Hyperliquid nutzt innovative Architektur und Konsensmechanismen. Während die Entscheidung, L1 zu diesem Zeitpunkt nicht Open Source zu machen, die Wahrscheinlichkeit von Angriffen verringert, werden die potenziellen Risiken von Angriffen oder Codeanfälligkeiten zunehmen, wenn Hyperliquid skaliert und HyperEVM live geht.
Oracle-Risiko: Oracle-Risiken sind eine inhärente Herausforderung, mit der alle Derivatebörsen konfrontiert sind.
Regulatorisches Risiko, das zu einem Verlust des Wettbewerbsvorteils führt: Das Fehlen von KYC-Anforderungen ist derzeit einer von Hyperliquids entscheidenden Vorteilen im Vergleich zu zentralen Börsen. Mit der weiteren Expansion der Plattform können jedoch regulatorische Anforderungen auftreten, wie z.B. die Einhaltung von Anti-Geldwäsche-Vorgaben, was ihren vergleichenden Vorteil erodieren könnte.
Referenzen
https://hyperfnd.medium.com/hype-genesis-1830a4dc2e3f
https://newsletter.asxn.xyz/p/hyperliquid-the-hyperoptimized-ord
https://data.asxn.xyz/dashboard/hl-auctions
https://hypurrscan.io/stats
https://hypurrscan.io/token/0x0d01dc56dcaaca66ad901c959b4011ec
https://www.hypeburn.fun/
https://www.prestolabs.io/research/hyperliquid-the-hype-begins#4.1-Decentralization
https://x.com/0xak_/status/1871051318267445562
https://x.com/Darrenlautf/status/1869961681671184629
https://x.com/stevenyuntcap/status/1863643385002652044
https://hyperdata.info/