



Vorwort
Im Juni letzten Jahres kam mir die einfache Idee, ein Multi-Faktor-Modell zur Auswahl von Währungen zu verwenden.
Verwandte Lektüre: „LUCIDA: Verwenden Sie Multi-Faktor-Modelle, um Titel und Währungen auszuwählen“
Ein Jahr später haben wir mit der Entwicklung einer Multi-Faktor-Strategie für den Krypto-Asset-Markt begonnen und den gesamten Strategierahmen in einer Artikelserie „Aufbau eines leistungsstarken Krypto-Asset-Portfolios mithilfe von Multi-Faktor-Strategien“ niedergeschrieben.
Der allgemeine Rahmen dieser Serie ist wie folgt (die Möglichkeit einer Feinabstimmung ist nicht ausgeschlossen):
1. Theoretische Grundlage des Multifaktormodells
2. Einfaktorkonstruktion
Vorverarbeitung von Faktordaten
Datenfilterung
Behandlung von Ausnahmewerten: Extremwerte, Fehlerwerte, Nullwerte
Standardisierung
Neutralität: Branche, Markt, Marktkapitalisierung
Beurteilung der Faktorvalidität
Informationsverhältnis IC, Rendite, Sharpe Ratio, Fluktuationsrate
3. Synthese der Hauptkategorien von Faktoren
Faktorkollinearitätsanalyse
Kollinearität des orthogonalen Eliminierungsfaktors
Klassische Gewichtungsmethode → synthetischer Faktor
Gleiches Gewicht, rollierende IC-Gewichtung, IC_IR-Gewichtung
Test synthetischer Faktoren: Rendite, Gruppenrendite, faktorwertgewichtete Rendite, synthetischer Faktor IC, Gruppenfluktuationsrate
Andere Gewichtungsmethoden (nichtlineare Beziehung zwischen Faktoren und Renditen): maschinelles Lernen, verstärkendes Lernen (aufgrund der Besonderheit der Kryptowährungsbranche nicht berücksichtigt)
4. Optimierung des Risikoportfolios
Das Folgende ist der Text der ersten *#TheoretischenGrundlagen#**.
1. Was ist „Faktor“?
„Faktoren“ sind die „Indikatoren“ in der technischen Analyse und die „Merkmale“ der künstlichen Intelligenz und des maschinellen Lernens, die den Anstieg und Rückgang der Kryptowährungsrenditen bestimmen.
Unser Team kombiniert die gängigen Faktortypen im Kryptowährungsbereich: Fundamentalfaktoren, On-Chain-Faktoren, Volumen- und Preisfaktoren, Derivatefaktoren, alternative Faktoren und Makrofaktoren.
Das ultimative Ziel der Gewinnung und Berechnung von „Faktoren“ besteht darin, die erwartete Rendite eines Vermögenswerts genau zu berechnen.
2. Berechnung des „Faktors“
(1) Ableitung eines Multifaktormodells
Ursprung: Ein-Faktor-Modell – CAPM
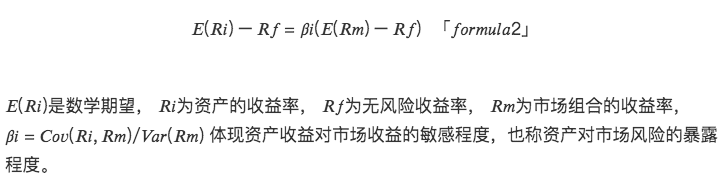
Die Faktorforschung lässt sich bis in die 20er und 60er Jahre zurückverfolgen, als das Capital Asset Pricing Model (CAPM) aufkam, das quantifizierte, wie sich das Risiko auf die Kapitalkosten eines Unternehmens und damit auf die erwartete Rendite auswirkt. Gemäß der CAPM-Theorie kann die erwartete Überrendite eines einzelnen Vermögenswerts durch das folgende univariate lineare Modell bestimmt werden:
Zusätzliches Verständnis:
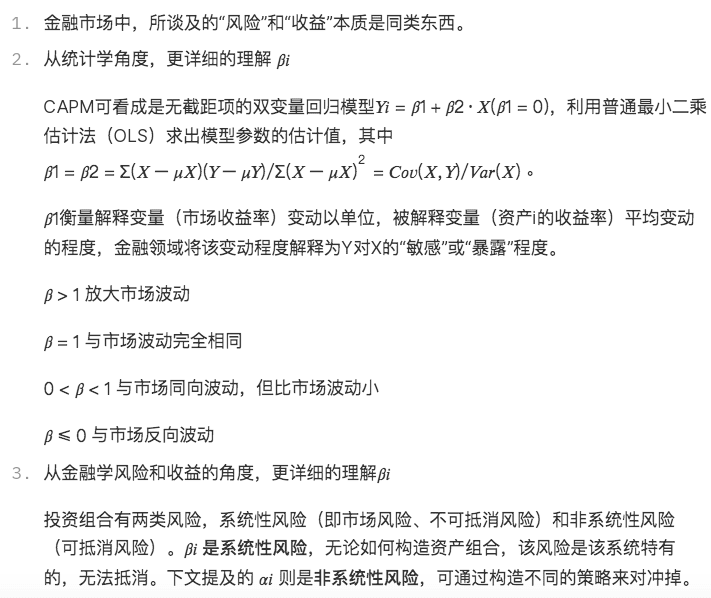
Das CAPM-Modell ist das einfachste lineare Faktormodell, das darauf hinweist, dass die Überrendite eines Vermögenswerts nur durch die erwartete Überrendite des Marktportfolios (Marktfaktor) und das Marktrisiko des Vermögenswerts bestimmt wird. Dieses Modell bildet eine theoretische Grundlage für die nachfolgende Forschung zu einer Vielzahl linearer Multi-Faktor-Preismodelle.
Entwicklung: Multifaktormodell – APT
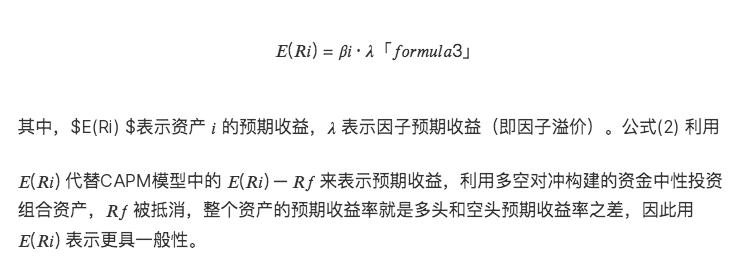
Auf der Grundlage von CAPM haben die Menschen herausgefunden, dass die Renditen verschiedener Vermögenswerte von mehreren Faktoren beeinflusst werden, und haben ein lineares Multi-Faktor-Modell entwickelt:
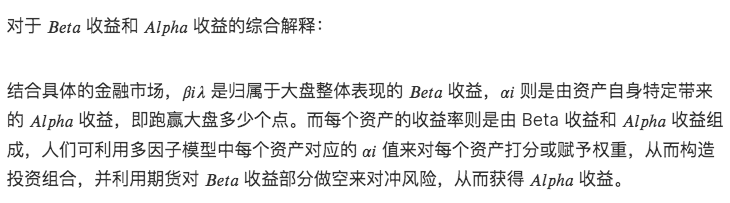
Ausgereift: Multi-Faktor-Modell – Alpha-Rendite Beta-Rendite
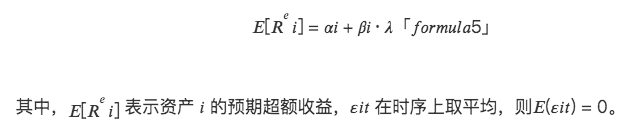
Unter Berücksichtigung der tatsächlichen Preisfehler auf dem Finanzmarkt und des APT-Modells wird die erwartete Rendite eines einzelnen Vermögenswerts aus Zeitreihenperspektive durch das folgende multivariate lineare Modell bestimmt:
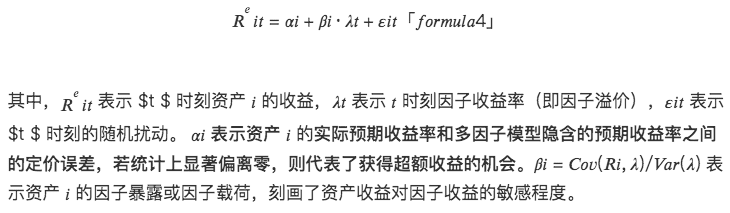
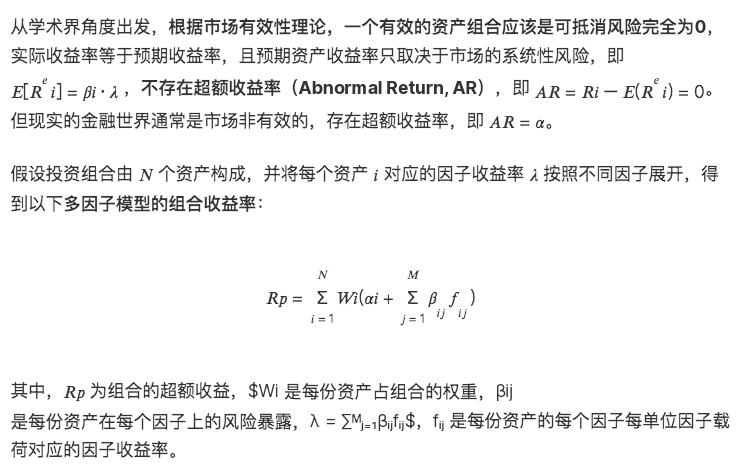
Das Multi-Faktor-Modell konzentriert sich auf die Querschnittsunterschiede in den erwarteten Renditen von Vermögenswerten. Es handelt sich im Wesentlichen um ein Modell über den Mittelwert, und die erwartete Rendite ist der Durchschnitt der Renditen in der Zeitreihe. Basierend auf (3) kann das multivariate lineare Modell des Querschnittswinkels abgeleitet werden:
Zusätzliches Verständnis:
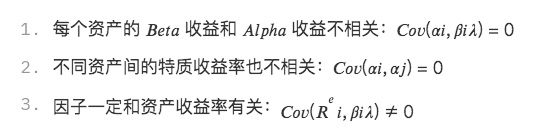
In Kombination mit statistischem Wissen impliziert dieses Modell drei Ebenen von Annahmen:
(2) Volatilität des Multi-Faktor-Modells
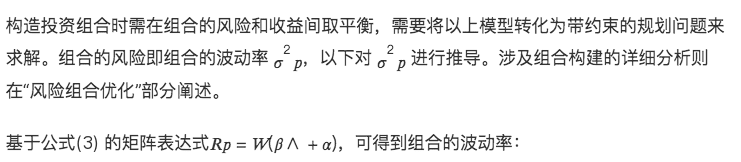
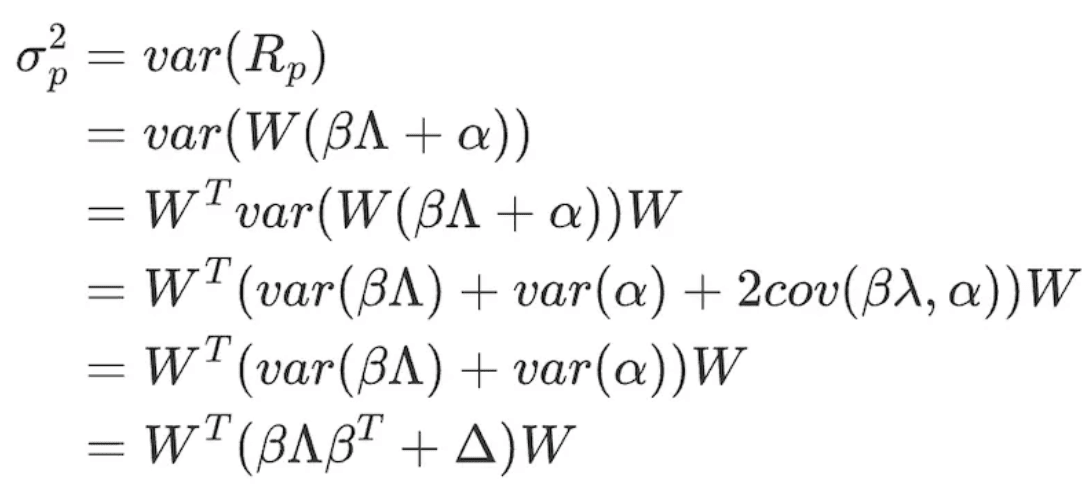
Formel 7
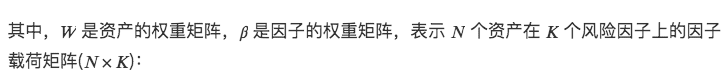

Formel 8
∧ stellt die Faktorrendite-Kovarianzmatrix (K×K) von K Faktoren dar:
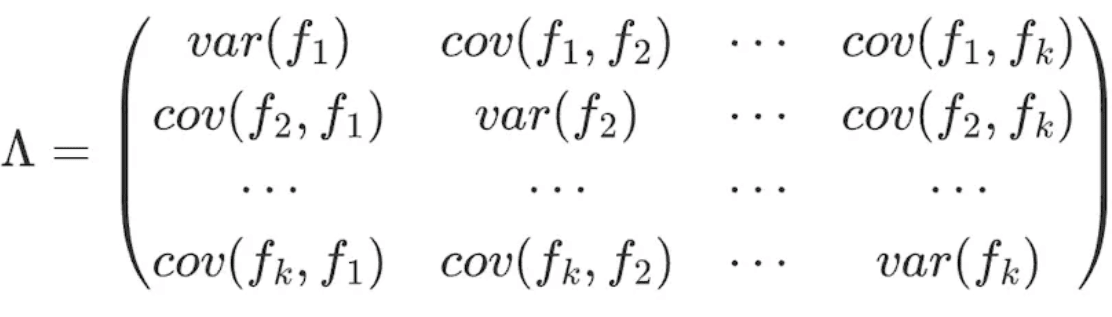
Formel 9
Gemäß Annahme 3 korrelieren die idiosynkratischen Renditen verschiedener Vermögenswerte nicht und die Δ-Matrix kann wie folgt ermittelt werden:
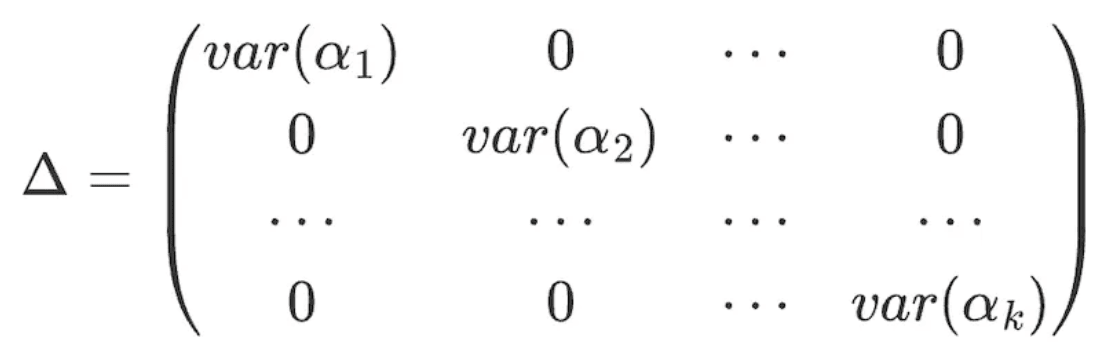
Formel 10
ÜBER LUCIDA FALCON
Lucida ist ein branchenführender quantitativer Hedgefonds, der im April 2018 in den Kryptomarkt eingestiegen ist. Er handelt hauptsächlich mit CTA/statistischer Arbitrage/Optionsvolatilitätsarbitrage und anderen Strategien, mit einem aktuellen Managementumfang von 30 Millionen US-Dollar.
Falcon ist eine neue Generation der Web3-Investitionsinfrastruktur, die auf einem Multi-Faktor-Modell basiert und Benutzern dabei hilft, Krypto-Assets auszuwählen, zu kaufen, zu verwalten und zu verkaufen. Falcon wurde im Juni 2022 von Lucida geschlüpft.
Weitere Inhalte finden Sie unter: https://linktr.ee/lucida_and_falcon