


Originalautor: Maria, Electric Capital
Originalübersetzung: 1912212.eth, Foresight News
Der sechste jährliche ElectricCapital-Entwicklerbericht wurde von insgesamt 829 Personen erstellt, und wir haben rekordverdächtige 902 Millionen Code-Commits analysiert, die 1,7 Millionen Code-Repositories abdecken.
Wie schneiden die Daten der Kryptoindustrie im Jahr 2024 ab?
Zusammenfassende Punkte:
Die Kryptoindustrie ist global, und das Entwicklerengagement hat sich von Nordamerika in andere Regionen verlagert.
Entwickler und Anwendungsfälle zeigen eine diversifizierte Entwicklung in verschiedenen Ökosystemen.
Anwendungen decken alle Zeitzonen ab, was auf eine breite globale Nutzung hindeutet.
Wir haben die Anzahl der Entwickler im Kryptobereich unterschätzt, da unsere Statistiken nur auf Open-Source-Entwicklungsaktivitäten fokussiert sind.
Unsere Methodologie umfasst:
Entwicklerprofile in eine einheitliche Standardidentität zusammenführen.
Roboterkonten identifizieren und ausschließen.
Code-Repositories wie Datenlisten entfernen, die die Entwicklungsaktivität nicht widerspiegeln.
Seit der Einführung von Ethereum im Jahr 2015 wächst die Kryptoindustrie mit einer jährlichen Rate von 39%. Im Jahr 2015 gab es etwa 1.000 monatlich aktive Entwickler. Heute ist die Anzahl der monatlich aktiven Entwickler auf 23.613 gestiegen.
Im vergangenen Jahr ist die Anzahl der monatlich aktiven Entwickler um 7% leicht gesunken.
Jedoch ist die Anzahl der Entwickler, die seit über zwei Jahren im Krypto-Bereich tätig sind, um 27% gestiegen.
Diese erfahrenen Entwickler treiben das Wachstum der Branche voran, da sie 70% des Code-Commitments beitragen.
Wie hat sich die Kryptoindustrie seit 2015 verändert? Lassen Sie uns die globale Diversität der Krypto-Entwickler betrachten.
Der Schwerpunkt der Entwicklerverteilung hat sich von 82% in den USA und Europa in andere Regionen der Welt verlagert.
Asien hat jetzt den höchsten Anteil an Entwicklern, ein Drittel der Kryptodeveloper lebt in Asien. Europa belegt den zweiten Platz. Seit 2015 ist Nordamerika von Platz 1 auf Platz 3 gefallen.
Wir können die Top-Ökosysteme dieser Kontinente anhand des Entwickleranteils identifizieren.
Berechnet nach dem Anteil der Entwickler ist Ethereum das führende Ökosystem auf jedem Hauptkontinent.
Solana belegt den zweiten Platz.
Polygon belegt den dritten Platz in Asien und Südamerika.
Polkadot belegt den dritten Platz in Europa.
Base belegt den dritten Platz in Nordamerika.
Dfinity belegt den dritten Platz in Afrika.
Die USA, Indien, das Vereinigte Königreich, China und Kanada haben den größten Anteil an globalen Krypto-Entwicklern.
Die USA bleiben das Land mit dem höchsten Anteil an Krypto-Entwicklern, jedoch ist dieser Anteil seit 2015 kontinuierlich gesunken. Indien ist von Platz 10 auf Platz 2 gestiegen.
Die drei größten Ökosysteme nach Entwickleranteil pro Land:
Ethereum belegt den ersten Platz in den USA, dem Vereinigten Königreich, China und Kanada, den zweiten Platz in Indien.
Solana belegt den ersten Platz in Indien und den zweiten Platz anderswo.
Base belegt den dritten Platz in den USA und Indien.
Polygon belegt den dritten Platz im Vereinigten Königreich.
NEAR Protocol belegt den dritten Platz in Kanada.
Polkadot belegt den dritten Platz in China.
Indien hat im Jahr 2024 die höchste Zahl neuer Krypto-Entwickler erreicht. 17% der neuen Krypto-Entwickler kommen aus Indien.
Lassen Sie uns auf neue Entwickler fokussieren – im Jahr 2024 haben 39.148 neue Entwickler das Krypto-Feld erkundet. Wir können diese neuen Entwickler nach Ökosystemen segmentieren.
Solana ist das Ökosystem mit der höchsten Anzahl neuer monatlicher Entwickler, die im Juli 2024 hinzugekommen sind.
Allgemeiner Überblick über neue Entwickler im Jahr 2024: Solana ist das Ökosystem mit den meisten neuen Entwicklern und belegt den ersten Platz.
Ethereum belegt den zweiten Platz. Dfinity, Aptos, Base, Bitcoin, SuiNetwork, NEAR Protocol, Polkadot, Polygon und Starknet haben alle über 1.000 neue Entwickler gewonnen.
Arbitrum, BNBCHAIN, Optimism, StellarOrg und ton_blockchain haben jeweils mehr als 500 neue Entwickler gewonnen.
Wer wächst am schnellsten in der Gesamtzahl der Entwickler? Die Gesamtzahl der Entwickler spiegelt das Interesse neuer Entwickler und Teilnehmer an Hackathons wider.
Basierend auf den Daten des dritten Quartals 2023 und des vierten Quartals 2024 sind die zehn am schnellsten wachsenden Ökosysteme für Entwickler insgesamt:
Wer wächst am schnellsten in der Anzahl der Vollzeit-Entwickler? Vollzeit-Entwickler reichen mehr als 10 Tage im Monat Code ein, wodurch sie dem Ökosystem eine stabile Arbeit leisten.
Basierend auf den Daten des dritten Quartals 2023 und des vierten Quartals 2024 sind die zehn am schnellsten wachsenden Ökosysteme für Vollzeit-Entwickler:
Viele Entwickler sind auf mehreren Chains aktiv – nun arbeitet jeder dritte Kryptodeveloper auf mehreren Chains, und dieser Trend wächst. Die Anzahl der monatlich aktiven Multichain-Entwickler ist von unter 10% im Jahr 2015 auf 34% im Jahr 2024 gestiegen.
Die Chain mit den meisten Multichain-Entwicklern teilt sich Entwicklerressourcen mit Ethereum.
EVM-Chains teilen sich die meisten Entwickler und weisen signifikante Netzwerkeffekte auf: 74% der Multichain-Entwickler arbeiten auf EVM-Chains.
Seit 2021 ist der Anteil der EVM-Cross-Chain-Bereitsteller um das Vierfache gestiegen.
Base ist 2024 die beliebteste Chain unter den EVM-Multichain-Bereitstellern, aber die Bereitsteller von Base neigen dazu, auf der Base-Chain zu bleiben.
Da die Bereitsteller Code auf mehreren Chains veröffentlichen, wo wird der Großteil des originären Codes verfasst?
Vor 2020 geschah fast die gesamte Logik des originären Codes auf EVMs auf Ethereum.
Derzeit hat keine EVM-Chain einen Anteil an Code-Innovation von über 30%.
Base nimmt jetzt 25% der originären Chain-Code-Logik auf allen EVM-Chains ein, was die höchste Zahl unter allen wichtigen EVM-Chains ist.
So bleibt das Ethereum-Ökosystem führend in der Code-Innovation – durch L2-Chains. 65% der Innovationen erfolgen im Hauptnetz und auf ETH L2-Chains.
Das Ethereum-Ökosystem zeigt dank seiner Dominanz unter den EVM- und Multichain-Entwicklern starke Netzwerkeffekte. Wie schneidet dieses Ökosystem ab?
Die monatlich aktiven Entwickler von Ethereum liegen bei 6.244, ein Rückgang um 17% im Jahresvergleich.
Die meisten Verluste stammen von Entwicklern, die nach 2021 hinzugekommen sind. Unter den Entwicklern, die bereits auf Ethereum arbeiten, ist die Zahl der Entwickler, die über 2 Jahre tätig sind, um 21% gestiegen.
Jetzt arbeiten über die Hälfte der Ethereum-Entwickler auf Ethereum L2-Chains, während dieser Anteil im Jahr 2022 bei 25% lag.
Die Ethereum L2-Chains haben in den letzten 4 Jahren ein signifikantes Wachstum an Entwicklern erlebt. Die monatlich aktiven Entwickler auf Ethereum L2-Chains belaufen sich auf 3.592, was seit der Einführung von Arbitrum im Jahr 2021 einem jährlichen Wachstum von 67% entspricht.
Base ist die größte Ethereum L2-Chain.
Arbitrum, Starknet, Optimism haben im Jahr 2024 über 2.000 Entwickler.
Im Jahr 2024 gibt es monatlich 1.200 aktive Bitcoin-Entwickler, was stabil bleibt. Die Anzahl erfahrener Bitcoin-Entwickler (über 2 Jahre in der Bitcoin-Entwicklung tätig) wächst stetig. Aktuell gibt es 672 monatlich aktive erfahrene Bitcoin-Entwickler, ein neuer Höchststand.
42% der Bitcoin-Entwickler – fast die Hälfte – arbeiten an Bitcoin-Skalierungslösungen.
Zero-Knowledge-Proofs (ZK) sind ein entwicklerzentriertes, forschungsbasiertes Feld. Wie entwickelt es sich?
Über 2.000 monatlich aktive Entwickler arbeiten im ZK-Ökosystem, darunter 823 Vollzeit-Entwickler, die mehr als 10 Tage im Monat Code einreichen.
Die On-Chain-Bereitstellung von Zero-Knowledge-Proofs (ZK) ist von 40 im Jahr 2020 auf 639 im Jahr 2024 gestiegen.
Obwohl die Zahlen relativ stabil sind, zeigen sie ein deutliches Wachstum. Die Anzahl der Bereitsteller hat ebenfalls zugenommen.
ZK gewinnt ebenfalls an Nutzung – die Nutzung von ZK-vorab kompilierten Verträgen ist von 47 im Jahr 2020 auf 680 in diesem Jahr gestiegen.
Wann sind Zero-Knowledge-Proof (ZK)-Entwickler und -Nutzer aktiv?
Die Bereitsteller von ZK Rollup-Verträgen sind während der Arbeitszeiten in der östlichen Hemisphäre aktiv, ebenso wie die ZK-Nutzer.
ZK-Nutzer und -Bereitsteller scheinen sich auf der östlichen Hemisphäre zu konzentrieren, insbesondere in Osteuropa, Afrika und Asien.
NFT und DeFi sind etablierte Anwendungsfelder im Kryptobereich – die meisten Top-Smart-Contracts sind mit NFTs oder DeFi verbunden. Wie entwickeln sich diese Anwendungsfelder? Lassen Sie uns mit NFTs beginnen.
Auf allen wichtigen NFT-aktiven Chains (Bitcoin, Ethereum, Polygon, Solana, Zora, Base) ist die Bereitstellung von NFTs im Jahresvergleich um über das Dreifache gestiegen.
Die Bereitstellung von NFTs hat einen historischen Höchststand erreicht. 87% der neuen Bereitstellungen fanden auf Base und Zora statt.
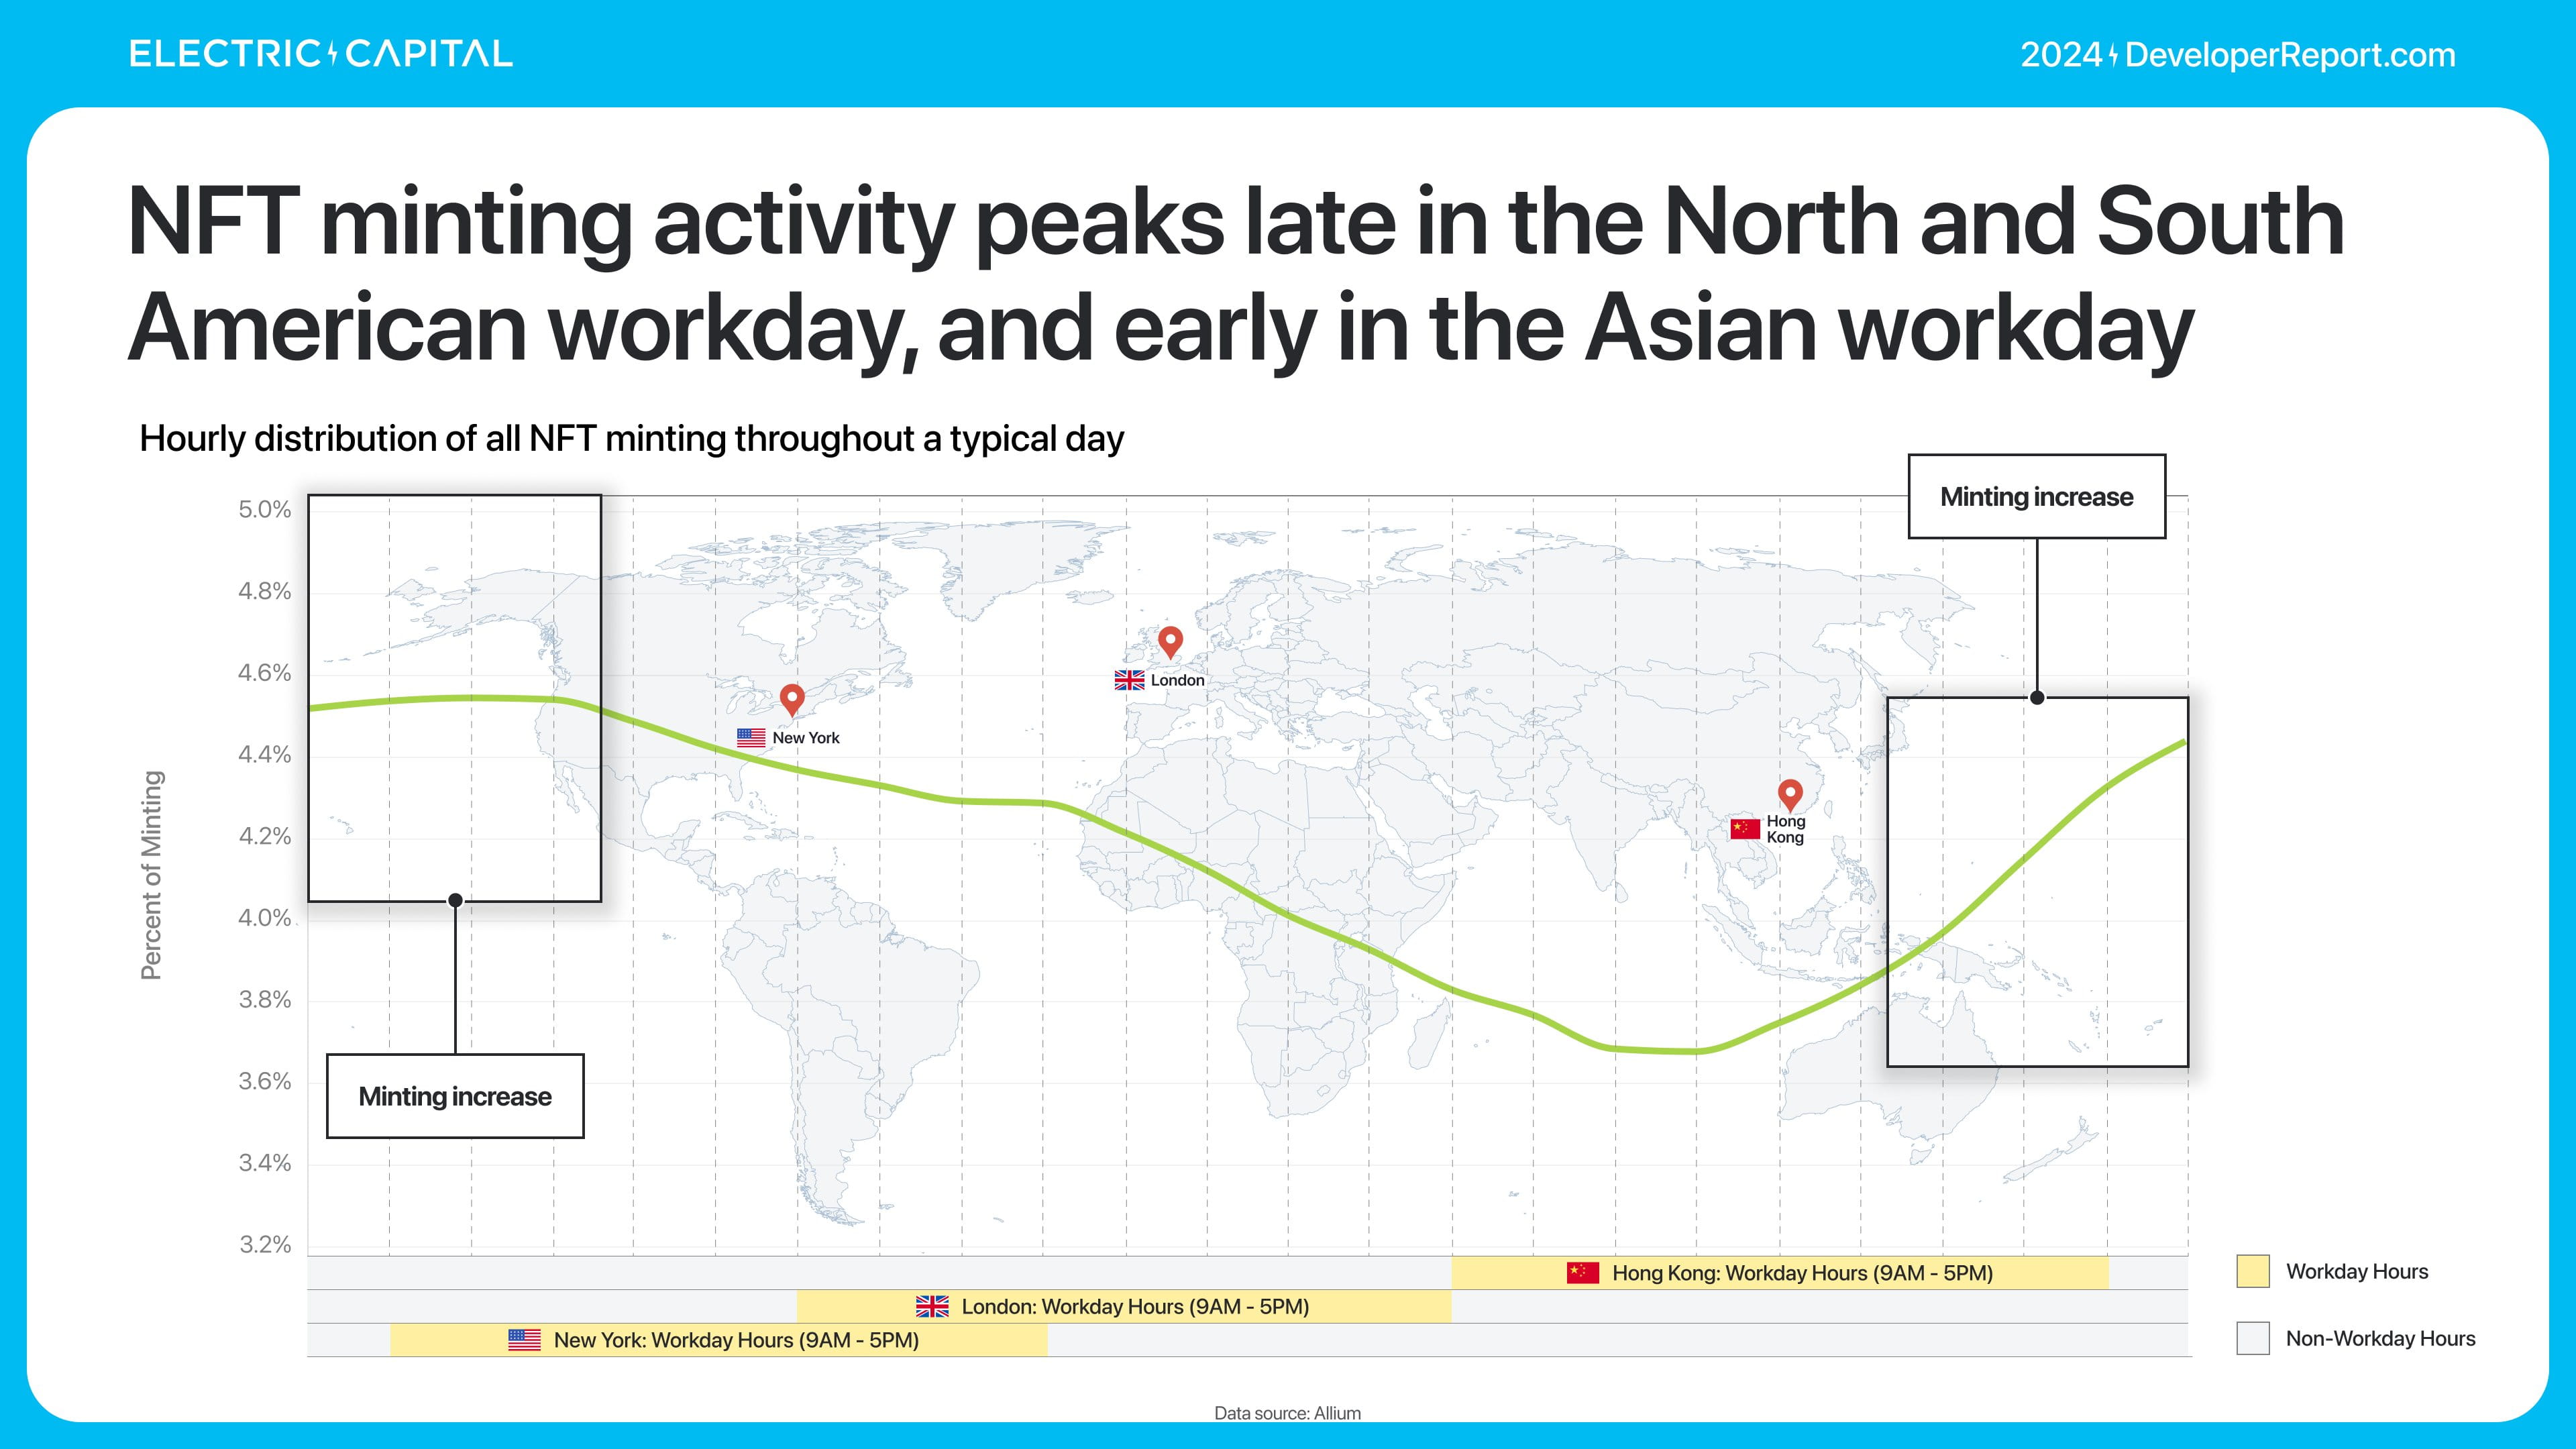
NFT-Aktivitäten haben sich deutlich auf das Minting verlagert.
Im Jahr 2024 erreichte die NFT-Prägung einen historischen Höchststand, 97% der Prägung fanden auf Base statt.
Solana hat 57% der Präge-Wallets und erfasst 64% der Präge-Transaktionen.
Die Zunahme der Prägeaktivität ist darauf zurückzuführen, dass NFTs im Jahr 2024 bereits über den Kunstbereich hinausgegangen sind und mehr Anwendungsfälle abdecken.
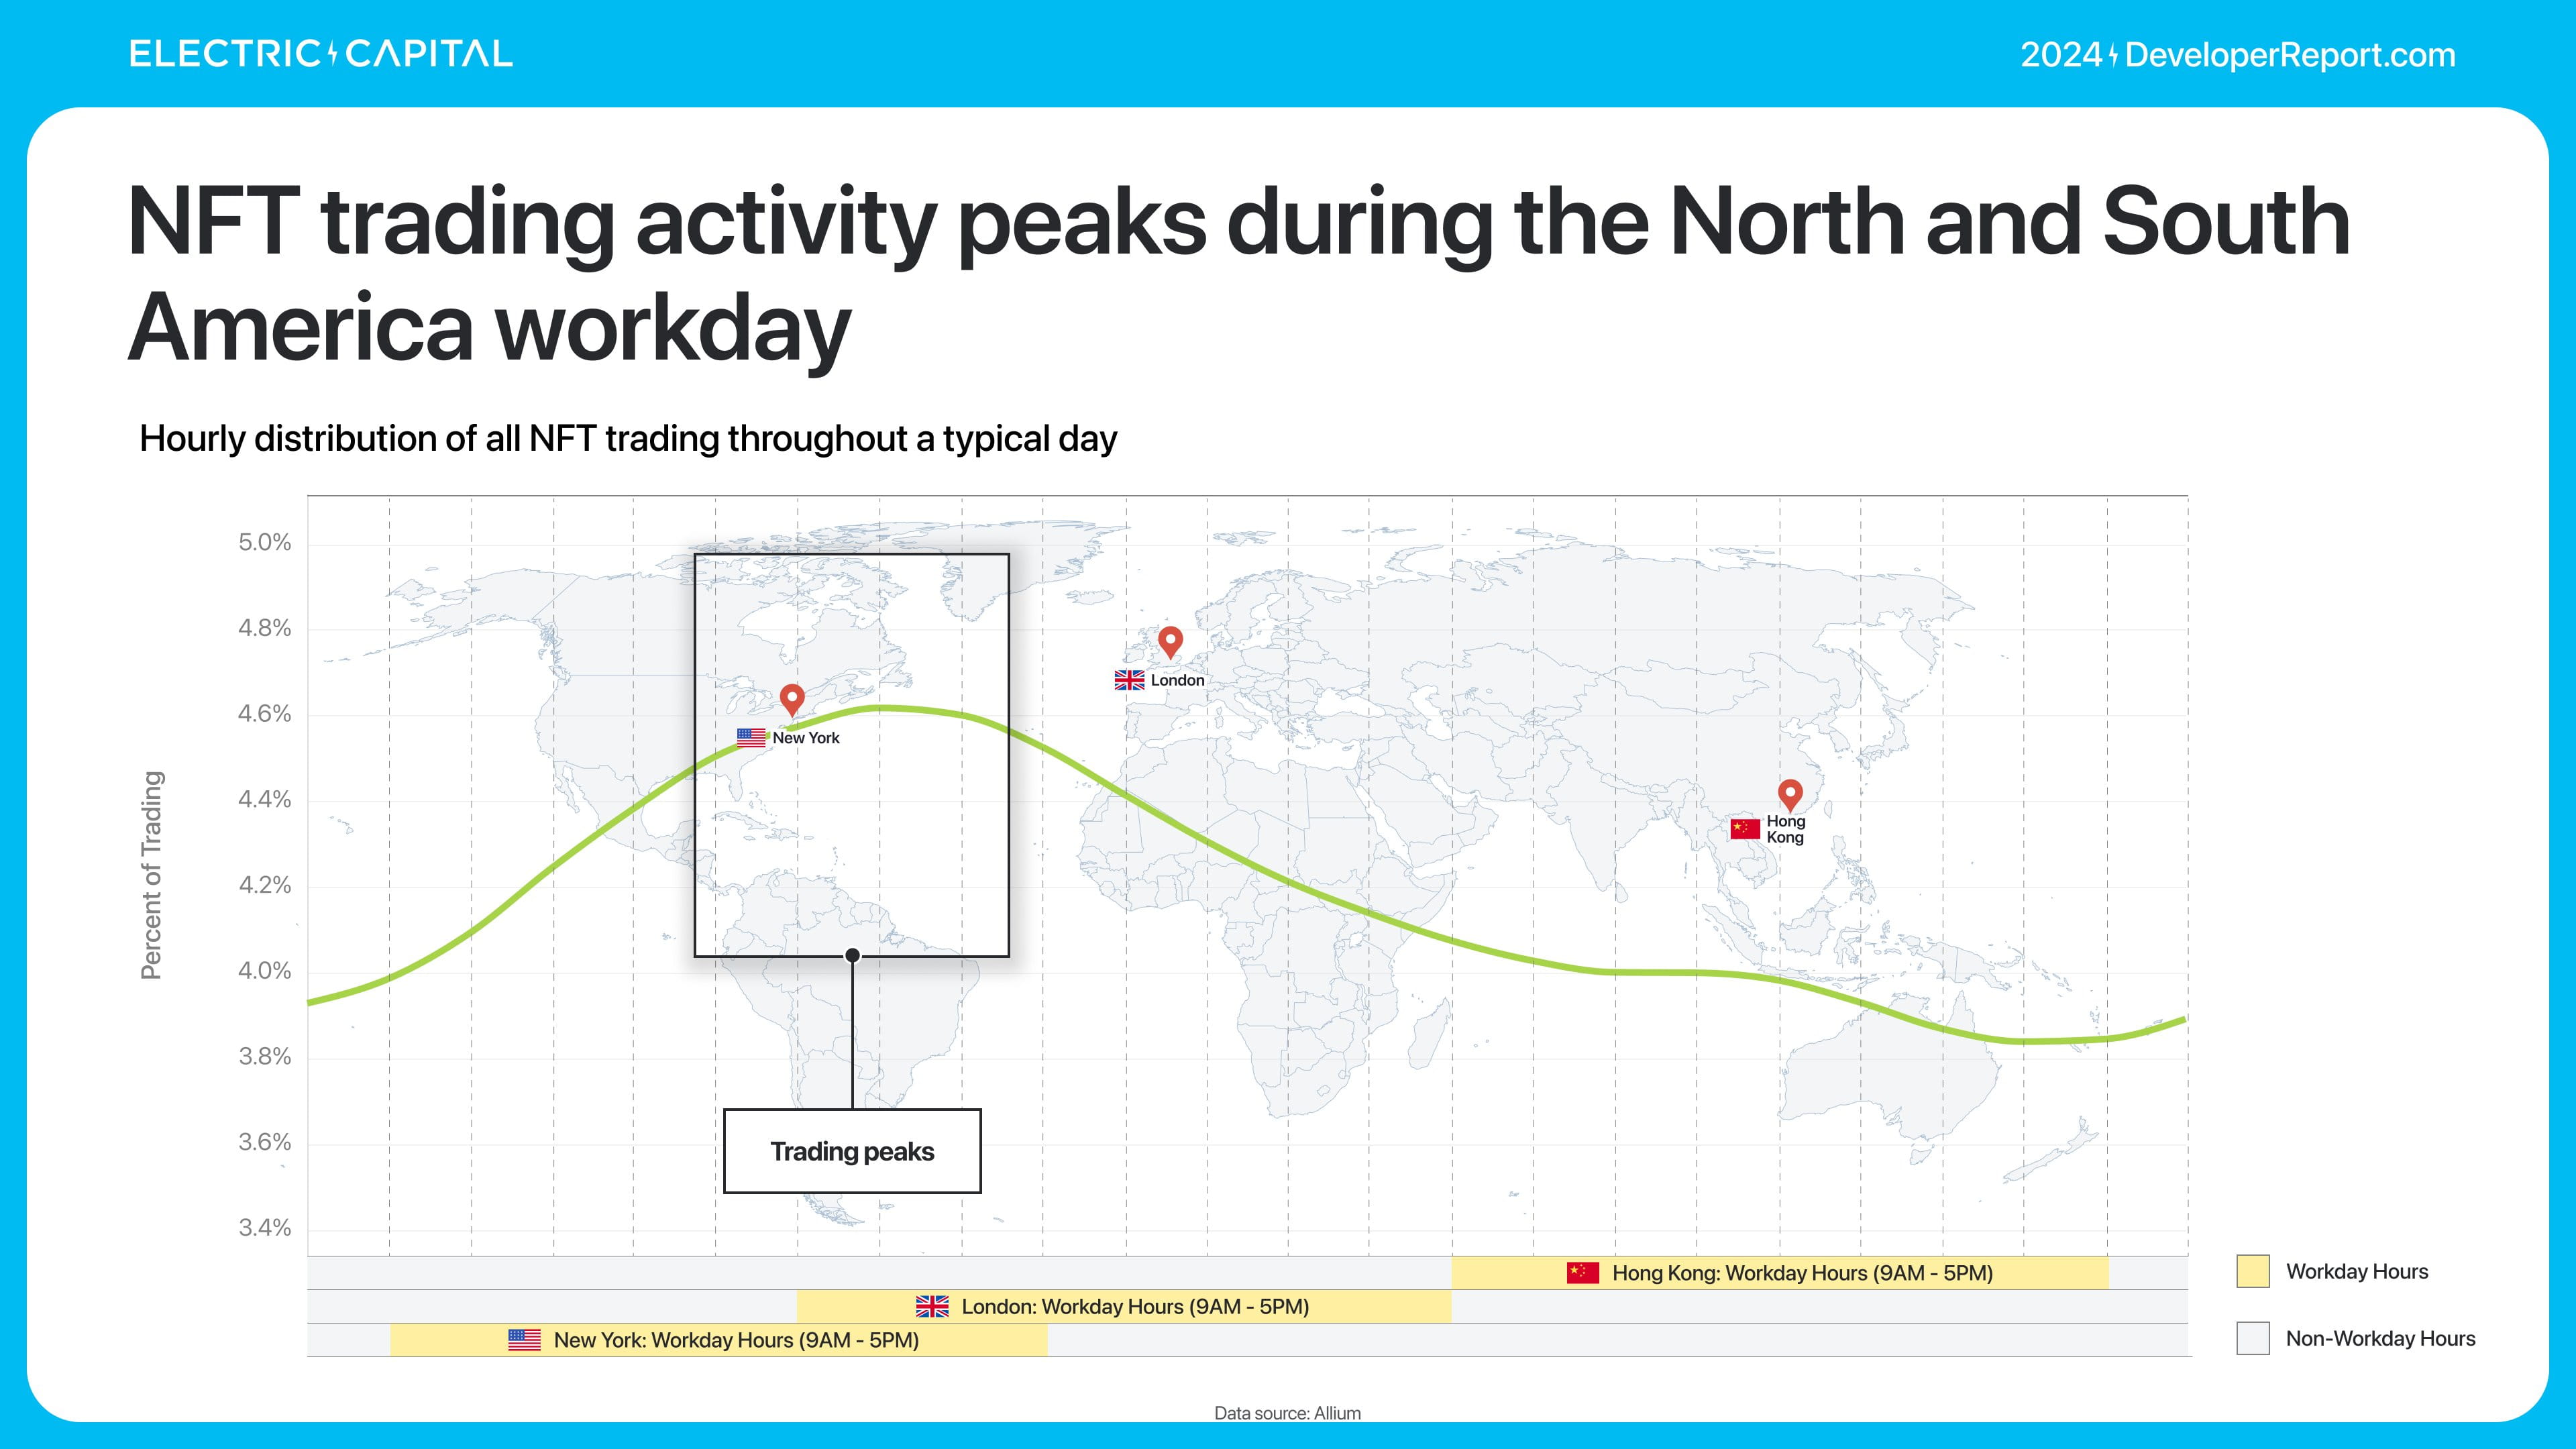
NFT-Handel bleibt eine wichtige Grundanwendung und hat sich von OpenSea auf Plattformen wie Magic Eden und Tensor ausgeweitet.
Das Handelsvolumen für NFT-Prägung und -Transaktion erreicht in verschiedenen Regionen Höchststände – dies zeigt das Vorhandensein unterschiedlicher Nutzergruppen.
3.532 monatlich aktive Entwickler sind mit DeFi-Entwicklung beschäftigt. DeFi-Entwickler sind erfahren – darunter sind 2.097 (59%), die seit über 2 Jahren im DeFi tätig sind.
53% der DeFi-Entwickler arbeiten auf Ethereum und seinen L2-Chains.
Im Jahr 2024 wächst der gesamte Wert im DeFi (TVL) um 89%.
Das TVL von Ethereum dominiert und ist siebenmal so hoch wie das der zweitgrößten Chain.
Der größte Teil des TVL bleibt auf Ethereum konzentriert.
Das nicht-Ethereum TVL ist innerhalb von 3 Jahren von 3% auf 36% gestiegen.
Die größte Steigerung des TVL-Anteils fand in Solana statt.
Was hat das Wachstum des gesamten TVL vorangetrieben? Wir können DeFi-Entwickler nach Entwicklertyp kategorisieren.
Im vergangenen Jahr ist das Re-Staking um 29 Milliarden USD TVL gewachsen.
LRTs sind auf über 3,5 Millionen ETH gewachsen.
46% der LRTs werden im DeFi verwendet.
Die meisten LRTs werden in Geldmarktfonds, Erträgen, Zinsderivaten und Brückenplattformen angelegt.
Eigenlayer hat die Schaffung von LRTs als ein Feld ermöglicht. Wie entwickelt sich das Entwickler-Ökosystem von Eigenlayer?
Es arbeiten 252 monatlich aktive Entwickler im Eigenlayer-Ökosystem. Die Entwickler von Eigenlayer sind sehr engagiert: 39% sind Vollzeit-Entwickler, und mehr als die Hälfte der Entwickler sind seit über 2 Jahren in diesem Ökosystem tätig.
TVL ist nicht der einzige Indikator, um die Nutzung von DeFi zu verstehen. Obwohl das TVL auf Kreditplattformen dreimal so hoch ist wie das von DEX, hat DEX ein höheres Volumen an einzigartigen Adressentransaktionen. Zum Beispiel — der Vergleich von DEX und Kreditplattformen: Im Jahr 2024 ist die Interaktion einzigartiger Adressen von Uniswap 72 Mal höher als die von AAVE.
Im Jahr 2024 hat das Handelsvolumen von DEX fast das Doppelte erreicht und beträgt monatlich 209 Milliarden USD.
Solana und Ethereum haben das meiste Transaktionsvolumen abgewickelt – mehr als das Zweitgrößte Chain.
Solana hat im Jahr 2024 das meiste Transaktionsvolumen abgewickelt, mit 574 Milliarden USD. Das gesamte DEX-Transaktionsvolumen des Ethereum-Hauptnetzes und seiner L2-Chains beträgt 931 Milliarden USD.
Solana dominiert die Anwendungsfälle von kostengünstigen DEX. Im Jahr 2024 ist das Handelsvolumen um über das Dreifache gestiegen, mit monatlich 646 Millionen Transaktionen.
81% der DEX-Transaktionen stammen von Solana.
Betrachtet man die Anzahl der Handels-Wallets, die nur eine Transaktion mit einem Betrag von unter 1 USD ausschließen. Solana hat die meisten unabhängigen Handels-Wallets, das 7-fache der zweitgrößten Chain.
Base hat die zweitmeisten unabhängigen Handels-Wallets, abgesehen von Solana.
Base und Solana sind sehr beliebt für Mikrozahlungen. Die durchschnittlichen Beträge bei Wallet-Transaktionen auf diesen Chains sind am geringsten.
Ethereum ist am beliebtesten für hochpreisige Überweisungen. Die durchschnittlichen Beträge bei Wallet-Transaktionen auf Ethereum sind am höchsten.
Wo sind all diese DEX-Nutzer? Wir können die Nutzung von DeFi über DEX verstehen, da finanzielle Aktivitäten oft dort beginnen oder enden.
Die globale Aktivität verteilt sich unterschiedlich auf verschiedene Chains – je gleichmäßiger die Verteilung, desto globaler die Nutzung. Ethereum und Solana weisen die gleichmäßigste Nutzung auf.
Stablecoins sind eines der größten Anwendungsfelder im Bereich Krypto weltweit. Wie schneidet der Stablecoin-Markt ab? Die Nutzung von Stablecoins hat ein historisches Hoch erreicht: Der aktuell im Umlauf befindliche Betrag beträgt 196 Milliarden USD mit einem täglichen Handelsvolumen von 81 Milliarden USD – beide Zahlen stellen Rekorde in der Geschichte der Stablecoins dar.
USDC und USDT machen 95% des Handelsvolumens aus.
Ethereum ist das erste Ökosystem für Stablecoins – 59% der Stablecoins werden auf Ethereum ausgegeben.
Wie sieht die globale Aktivität von Stablecoins aus?
Stablecoins sind durchgehend aktiv, aber während der Arbeitszeiten in Asien, Europa und Afrika hat das Handelsvolumen um 2-3% zugenommen.
Obwohl der Handel mit Stablecoins während der Arbeitszeiten auf der östlichen Hemisphäre seinen Höhepunkt erreicht, tendiert das Handelsvolumen mehr zur westlichen Hemisphäre.
Bitcoin- und Ethereum-ETFs wurden in diesem Jahr eingeführt und bieten eine bequeme Möglichkeit für institutionelles Kapital, in On-Chain-Assets einzusteigen. Der Bitcoin ETF hat über 50 Milliarden USD Nettozuflüsse angezogen und gehört zu den erfolgreichsten ETFs aller Zeiten.
Der Großteil des Handelsvolumens des Bitcoin ETFs stammt von Einzelhandelsinvestoren.
Obwohl der Bitcoin ETF noch in der Anfangsphase ist, kaufen institutionelle Investoren weiterhin in Rekordgeschwindigkeit physische Bitcoin-ETFs.
Das Ethereum ETF wurde im Juli dieses Jahres eingeführt. Derzeit beträgt das verwaltete Vermögen (AUM) des Ethereum ETF 13 Milliarden USD mit einem Nettozufluss von 3,5 Milliarden USD. Diese Leistung ist vergleichbar mit dem erfolgreichsten ETF-Launch seit 2022 (ohne Bitcoin ETF). Dies wird hauptsächlich von Einzelhandelsinvestoren vorangetrieben.
Bitcoin- und Ethereum-ETFs haben Rekorde aufgestellt. In ihrem ersten Jahr haben sie insgesamt mehr als das Doppelte des Geldzuflusses der erfolgreichsten ETFs in der Geschichte erreicht.