


Originaltitel: „KRYPTOTHESEN 2024“
Originalquelle: Messari
Originalzusammenstellung: Deep Chao TechFlow
Wie versprochen hat Messari, ein bekanntes Forschungsinstitut für Verschlüsselungsdaten, „Messari-Thesen 2024“ veröffentlicht. Wir haben das erste Kapitel für Sie zusammengestellt und übersetzt, die zehn wichtigsten Investitionstrends im Jahr 2024.
Nach Meinung des Autors ist Web3 ein albernes Konzept. Als alle aufhörten, diesen Begriff zu verwenden und zum Narrativ „Krypto“ zurückkehrten, verdoppelte sich der Gesamtmarktwert der Kryptowährung.
In der diesjährigen Investitionstrendprognose äußerte Messari seinen starken Optimismus für Bitcoin. Gleichzeitig äußerte er sich pessimistisch gegenüber Ethereum und hielt das Narrativ einer „Ultraschallwährung“ (die sich auf eine anhaltende Deflation bezieht, die zu einem weiteren Anstieg führt) für Unsinn Solana, Ethereum hat keinen überwältigenden Vorteil. Darüber hinaus ist Messari hinsichtlich der Kombination von KI und Kryptowährung sehr optimistisch. Aus der späteren Offenlegung von Analystenpositionen geht hervor, dass viele Menschen Token wie AKT\TAO auch hinsichtlich der drei aufkommenden Narrative DePIN, DeSoc und DeSci optimistisch halten .
Willkommen zum Lesen des vollständigen Textes:
1.0 Anlagetrends
Letzten Dezember habe ich im Namen aller im Kryptowährungsbereich tätigen Personen den Begriff Web3 abgelehnt.
Es ist ein Quatsch, PR-Gerede, das alles Interessante untergräbt, was wir aufbauen wollen.
NFT PFP Collection ist Web3, DeFi 2.0 ist Web3, Sam Bankman-Fried ist Web3…
In der Kryptowelt wünsche ich mir mehr Dinge wie persönliche Wallets, Transaktionsdatenschutz, Infrastrukturfortschritte, DeFi, DePIN und DeSoc, die nicht ausschließlich auf Ponzi-Systemen basieren.
Dieses Jahr hat es uns nicht enttäuscht.
Seit der kaltblütigen Ermordung des Wortes Web3 hat sich die Marktkapitalisierung von Kryptowährungen fast verdoppelt. Die größten Betrüger unserer Branche sitzen entweder im Gefängnis oder landen bald dort.
Großartige Produkte werden mit einem eleganten Design gepaart und dann auf den Markt gebracht. Und noch gespannter bin ich auf die Aussichten für Kryptowährungen im Jahr 2024.
Einfach ausgedrückt: Die Lage auf dem Kryptomarkt ist stark.
Mir ist klar, dass es einige Neulinge gibt, die dies lesen, daher möchte ich Sie daran erinnern, dass es sich um einen Kurs für Fortgeschrittene und nicht um einen Einführungskurs für Anfänger handelt.
Ich gehe davon aus, dass Sie bereits über das entsprechende Wissen verfügen, und werde mich sehr prägnant fassen, da Zeit ein wichtiger Faktor ist.
Dieser Eröffnungsabschnitt „Investmenttrends“ richtet sich an diejenigen unter Ihnen, die Ihren Freunden mitteilen möchten, dass Sie den gesamten Bericht gelesen haben. Ich habe nicht das Bedürfnis, in den ersten drei Quartalen, über die ich letztes Jahr berichtet habe, einen Siegeszug anzutreten, aber wir sehen Rückenwind in einer Vielzahl von Marktsegmenten und Beweise, die den dringend benötigten Optimismus in letzter Zeit nach dem langen Krypto-Winter stützen.
Wir beginnen diesen Artikel mit dem Fall des Bitcoin-Bullenmarktes 2024.
1,1 BTC und digitales Gold
„Wo stehen wir jetzt? Es ist ein bisschen wie im Januar 2015 oder Dezember 2018, ein bisschen mehr so, als würde man seine Nieren verkaufen, um mehr Bitcoins zu kaufen.“
Das sind meine Gedanken zu Bitcoin im Dezember 2022.
Während es schwierig ist vorherzusagen, wo Bitcoin kurzfristig gehandelt wird, ist seine Attraktivität über längere Zeiträume nahezu unbestreitbar.
Wir wissen nicht, ob die Fed die Zinsen weiter anheben oder auf die Bremse treten, ihren Kurs umkehren und ernsthaft mit der quantitativen Lockerung beginnen wird. Wir wissen nicht, ob uns eine durch Gewerbeimmobilien verursachte Rezession bevorsteht oder ob es uns gelingen wird, nach dem geld- und fiskalpolitischen Schleudertrauma nach der COVID-19-Krise eine „sanfte Landung“ der Wirtschaft zu erreichen. Wir wissen nicht, ob die Aktien fallen oder schwanken werden oder ob sich Bitcoin als relevant für Technologieaktien oder Gold erweisen wird.
Andererseits ist das langfristige Argument für Bitcoin einfach. Alles wird digital. Die Regierung ist überschuldet und verschwenderisch und wird so lange Geld drucken, bis sie völlig zusammenbricht. Der Gesamtbetrag an Bitcoin, der Anlegern zur Verfügung steht, beträgt nur 21 Millionen. Das stärkste MEME auf dem Markt ist die bevorstehende Halbierung von Bitcoin im Jahr 2024, die das alle vier Jahre stattfindende Marketing-Event einläutet.
Manchmal muss man es einfach einfach halten!
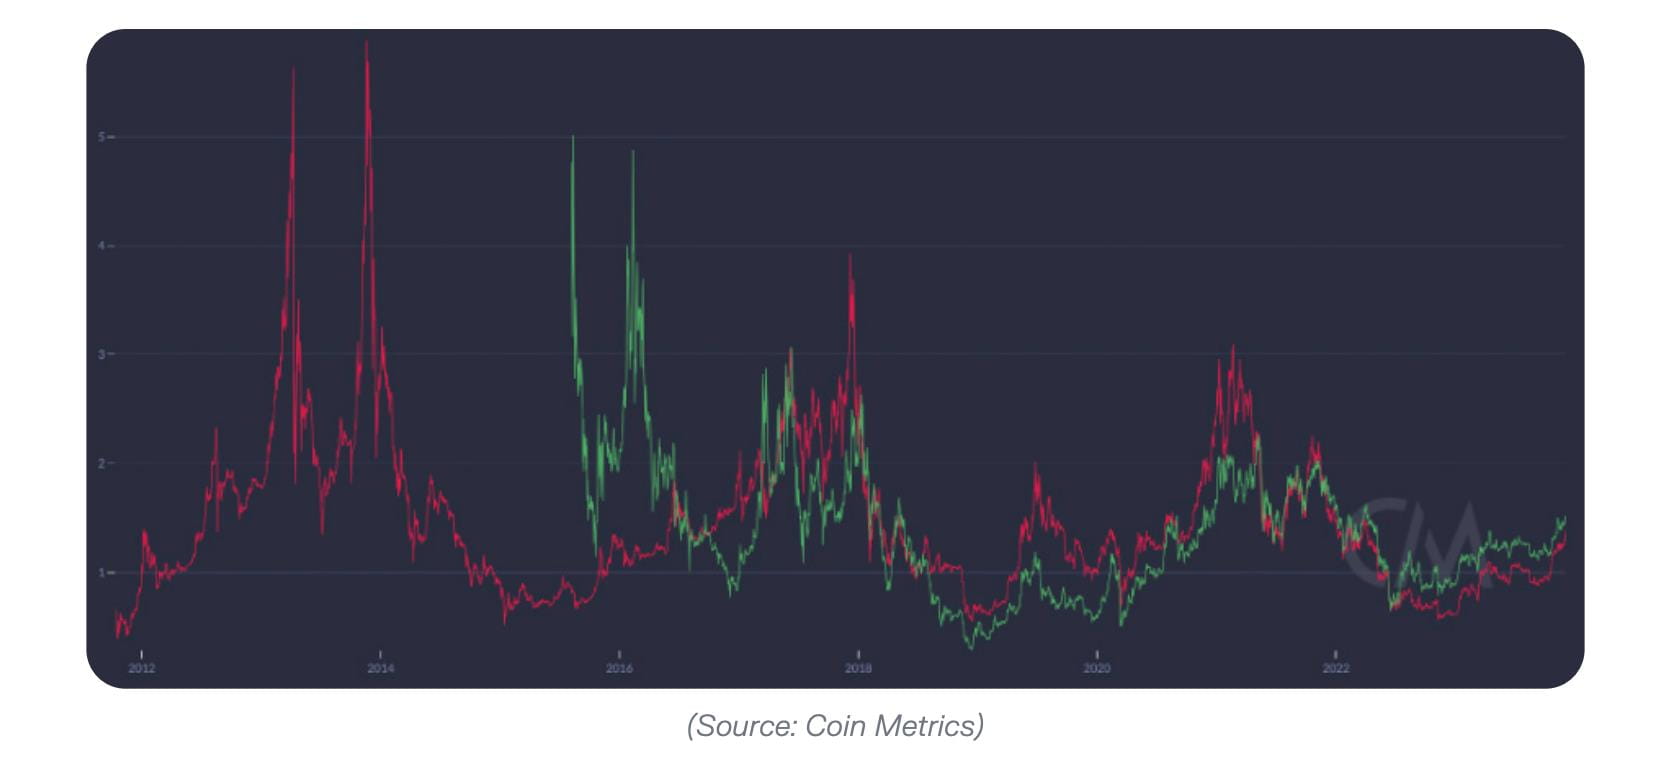
Um die Konsistenz von Jahr zu Jahr zu gewährleisten, werfen wir noch einmal einen Blick auf das MVRV-Diagramm, über das ich letztes Jahr geschrieben habe und das Menschen dazu brachte, ihre Nieren zu verkaufen, um etwas zu kaufen. Denken Sie daran, dass dieses Diagramm den aktuellen Marktwert (MV, Preis * Gesamtangebot) von Bitcoin mit seinem realisierten Marktwert (RV, die Summe der Produkte aus Preis * Einheitenangebot zum Zeitpunkt der letzten Bewegung jeder Einheit in der Kette) vergleicht ).
Wenn in der obigen Berechnungstheorie das Verhältnis zwischen beiden unter 1 liegt, handelt es sich um die goldene Zone. Verhältnisse über 3 markieren immer den Höhepunkt eines Zyklus.
Ist Bitcoin nach einem Anstieg von 150 % in diesem Jahr immer noch ein guter „Kauf“?
Die Antwort ist ziemlich sicher.
Vielleicht befinden wir uns nicht mehr im Deep-Value-Bereich, aber angesichts einiger institutioneller Rückenwindereignisse, die uns derzeit unterstützen (ETF-Genehmigungen, FASB-Bilanzierungsänderungen, neue Staatskäufer usw., siehe Kapitel 4.1), kaufen Anleger MVRV-Verhältnisse von 1,3 Bitcoin offensichtlich kein blinder Vertrauensvorschuss mehr.
Bedenken Sie, dass das MVRV-Verhältnis künstlich hoch sein wird, da zwangsläufig mehr Bitcoin in ETF-Produkten gebunden ist, da die Neukäufe im Vergleich zu den Handelsaufzeichnungen an der NYSE höher sein werden und Nasdaq Home nicht so häufig in der Kette auftauchen wird. Ein MVRV-Verhältnis von knapp über 1 liegt knapp unter dem historischen Median.
Sie wissen, was faszinierender ist: Nehmen wir an, Sie interessieren sich für Kryptowährungen als Anlageklasse.
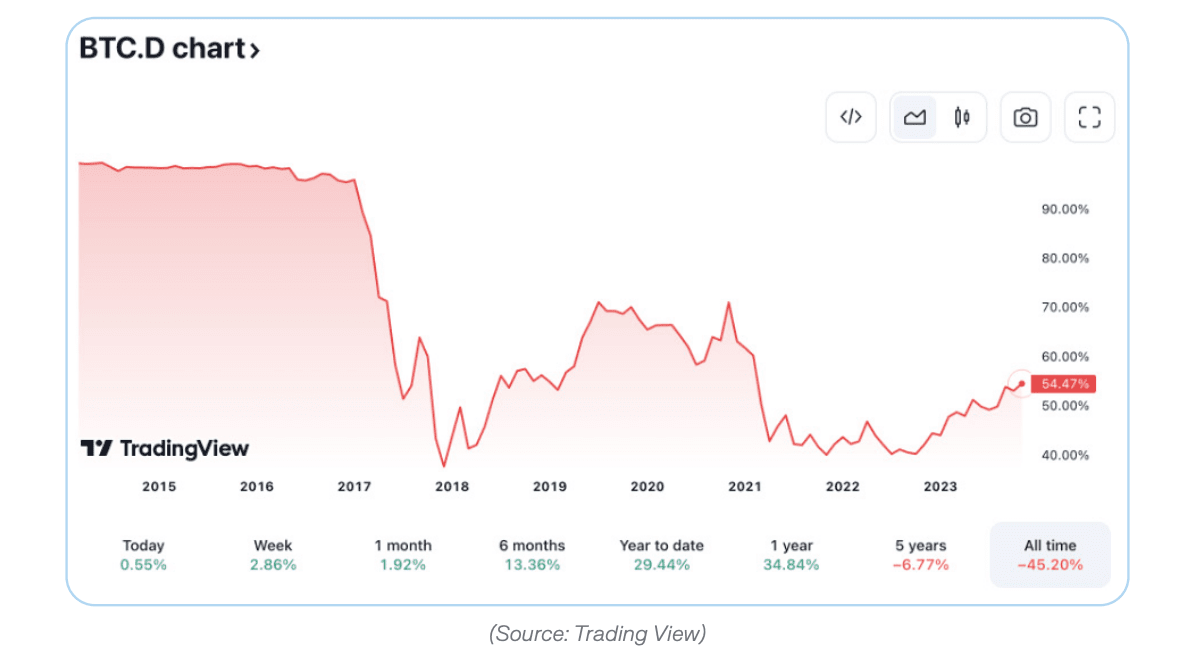
Bitcoin tendiert dazu, die Erholung anzuführen. Wir haben kürzlich neue Mehrjahreshochs bei der Bitcoin-Dominanz gesehen, aber sie liegt immer noch nicht annähernd an den Höchstständen, die wir zu Beginn der Bullenmärkte 2017 und 2021 erreicht haben. Im Jahr 2017 schrumpfte die Dominanz von Bitcoin von 87 % auf 37 %. Während seiner Konsolidierungsphase und dem Anstieg auf 40.000 US-Dollar im Jahr 2021 gewann es 70 % des Marktanteils zurück, bevor es auf dem Höhepunkt der Blase auf 38 % fiel. Wir haben gerade 54 % erreicht. Es gibt noch Raum für Integration.
Ehrlich gesagt ist es schwer, den Auslöser für einen weiteren Kryptowährungsboom zu erkennen, der nicht mit dem anhaltenden Anstieg von Bitcoin beginnt.
DeFi ist mit anhaltendem regulatorischem Gegenwind konfrontiert, der das Wachstum kurzfristig begrenzen wird. Die NFT-Bewegung ist im Wesentlichen tot. Andere aufstrebende Bereiche (Stablecoins, Gaming, dezentrale soziale Netzwerke und Infrastruktur usw.) dürften eher langsam und stetig steigen als stark und plötzlich.
Große Vermögensverwalter sind sich einig. Binance hat kürzlich einige hervorragende Untersuchungen durchgeführt, die zeigen, dass die „Bitcoin“-Stimmung im Sommer die „Kryptowährung“-Stimmung unter den Vermögensverwaltern in den Schatten stellte (obwohl sich diese Stimmung möglicherweise ändert, da ETHBTC unterdurchschnittlich abschneidet).
Bei einer solchen Dynamik wette ich, dass die Bitcoin-Dominanz bei einer ETF-getriebenen Rallye (auf dem Weg nach oben) oder starkem makroökonomischen Stress (Konsolidierung auf dem Weg nach unten) auf 60 % zurückkehren wird.
Auch wenn ich falsch liege und wir in diesem Zyklus bereits die Höhepunkte der Bitcoin-Dominanz erlebt haben, halte ich die Wahrscheinlichkeit eines nominalen und relativen Rückgangs des Bitcoin-Preises für äußerst gering.
In den frühen Stadien des Bullenmarktes für Kryptowährungen waren die am meisten erwarteten Spiele die Wettführer, und dieser Zyklus war (und wird auch weiterhin derselbe sein).
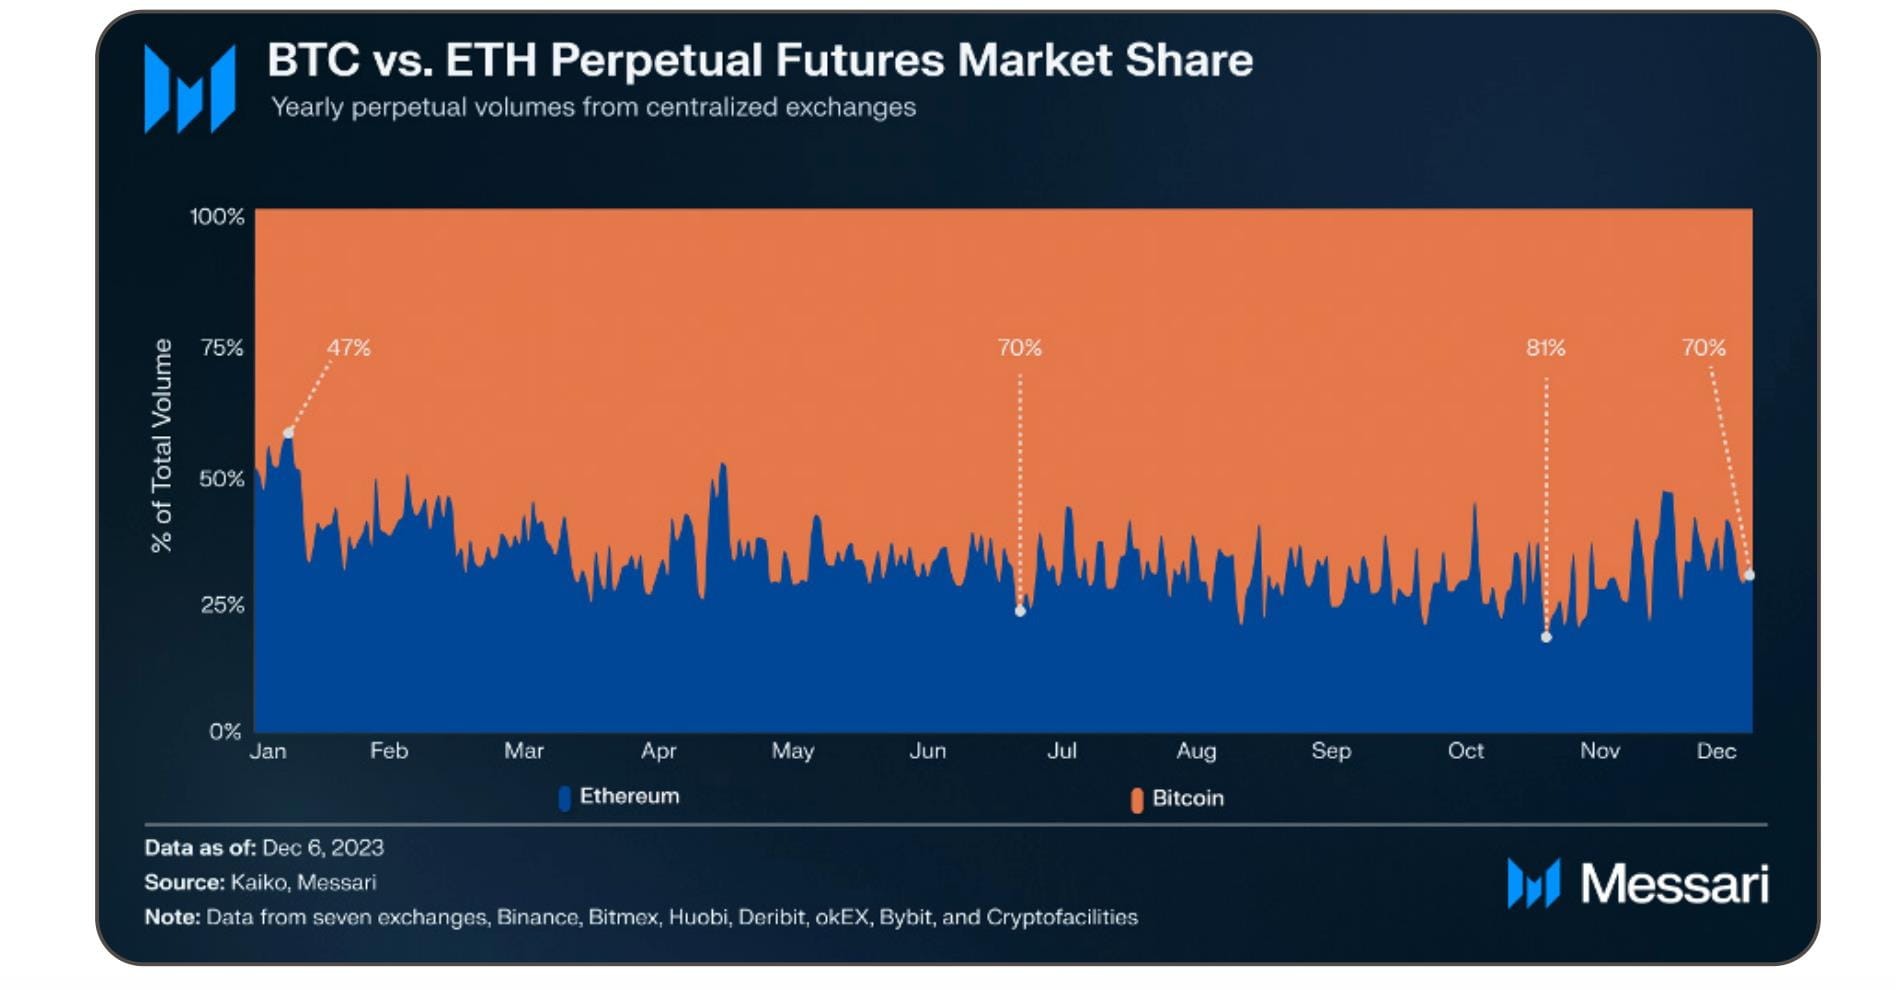
Ich wiederhole, was ich letztes Jahr gesagt habe: Ich finde das Argument der „Ultraschallwährung“ von Ethereum völlig nicht überzeugend. Wenn ein solches MEME Stärke hätte, würden die Liquiditätsdaten selbst nach der Genehmigung eines ETH-Futures-ETF nicht so aussehen:
Wir werden möglicherweise keine weitere 100-fache Rallye für Bitcoin erleben, aber der Vermögenswert könnte andere reife Anlageklassen im Jahr 2024 problemlos erneut übertreffen. Letztendlich würde die Parität mit Gold den Preis jedes BTC auf über 600.000 US-Dollar steigen lassen. Denken Sie daran: Bei Gold gibt es viele der gleichen makropositiven Ereignisse, sodass der Preis nicht unbedingt die Obergrenze darstellt.
Wenn die Währungskrise schwerwiegend genug ist, werden Kryptowährungen jeden Cent wert: 1 BTC ist 1 BTC wert.
[Verwandte Lektüre: BTC-Quartalsbericht für das dritte Quartal]
1.2 Ethereum
Ethereum hat das „Merge“ im September 2022 und das „Shapella“-Upgrade im April 2023 erfolgreich abgeschlossen. Diese gehören zu den technisch beeindruckendsten Upgrades in der Geschichte. Die „Fusion“ eröffnet auch eine neue Ära für Ethereum als deflationären digitalen Vermögenswert. Ich liebe Ethereum und alles, was daraus entsteht. Messari selbst würde ohne das von Vitalik aufgebaute Krypto-Asset-Ökosystem nicht existieren. Aber auf lange Sicht ähneln die Anlageargumente für ETH eher denen von Visa oder JP Morgan als denen von Google oder Microsoft oder einem Rohstoff wie Gold oder Öl. Die ETH steckt in einem Dilemma. BTC übertrifft ETH als digitale Währung aufgrund des Interesses institutioneller Allokatoren am „reinen Spiel“ von digitalem Gold, während weithin verfügbare Ethereum-Alternativen (L0s, L1s, L2s) im Vergleich zur Haupt-Ethereum-Kette aufgrund der On-Chain-Hervorragende Leistung aufholen könnten Transaktionsvolumen. Ich sehe keine Situation, in der ETH Bitcoin und die bevorstehende hohe Beta-Leistung übertreffen kann. Dennoch wäre ich nicht grundsätzlich gegen die ETH. Es hat mehreren technologischen Herausforderungen und Marktzyklen standgehalten. Es hat (wohl) eine bessere Angebotsdynamik als Bitcoin heute. Ich stimme zu, dass jede ETH, die mit anderen Rollups verbunden ist, wahrscheinlich für immer verschwunden ist und „nicht zurückkommen wird, um Gebote anzunehmen“. Pessimistisch gegenüber ETH zu sein, ist keine Kritik an Ethereum, sondern eine klare Erkenntnis, dass ETH bisher als Vermögenswert dominiert hat und dass seine Netzwerk-Token Schwierigkeiten haben werden, einen Marktanteil von mehr als 60 % unter seinen Mitbewerbern zu halten.
Wenn ich an Ethereum vs. Solana denke, denke ich an Visa vs. Mastercard, nicht an Google vs. Bing. Auch wenn ich ETH-Freaks eine faire Chance gebe, muss ich dennoch auf relevante Datenmetriken verweisen und das schlechte Preis-Leistungs-Verhältnis von ETH vs. BTC beachten.
Ich werde später mehr über die Technologie sprechen, aber ich weiß, dass Sie nicht am Kamin sitzen und über meine Gedanken zum Sharding sabbern. Sie möchten sinnlose bullische/bärische Empfehlungen und Wetten auf ETH befinden sich genau in der Mitte der Glockenkurve. Ich werde das auf jeden Fall bald mit den Bankless-Leuten besprechen. (Anmerkung: Obwohl ich Wetten hasse, hat sich diese feste Meinung abgeschwächt, seit ich diesen Abschnitt zum ersten Mal verfasst habe. Mit einem Anstieg von BTC um etwa 150 % und einem Anstieg von SOL um mehr als das Sechsfache seit Jahresbeginn haben wir einen Punkt erreicht, an dem ETH einen gewissen Regressionsdurchschnitt benötigt. da es in den letzten Monaten ein Stablecoin war und deutlich hinterherhinkte) [Muss gelesen werden: ETH Q3 Quarterly Report]
1.3 (Liquiditäts-)Bereich
Bitcoin (BTC), Ethereum (ETH) und USD-gestützte Stablecoins machen mittlerweile 75 % des gesamten Kryptowährungsmarktes im Wert von 1,6 Billionen US-Dollar aus. Diese Situation wird jedoch nicht unverändert bleiben.
Ich habe ein Unternehmen gegründet, das auf der Prämisse basiert, dass die verbleibenden 25 % des Kryptomarkts im nächsten Jahrzehnt um das Hundertfache wachsen werden und dass Anleger ausgefeiltere Due-Diligence-Tools benötigen, um Tausende von Krypto-Assets zu analysieren, anstatt sich nur auf zwei Arten zu beschränken. Berechnet auf der aktuellen Marktgröße wird das 100-fache Wachstum dieses „anderen Bereichs“ dazu führen, dass der liquide Krypto-Kapitalmarkt etwas größer ist als der private Kapitalmarkt (20 bis 25 Billionen US-Dollar) und etwa 30 bis 30 % des Marktes ausmacht globaler Anleihen- und Aktienkapitalmarkt.
Noch wichtiger: Wenn Sie mir zustimmen, dass Blockchain im Wesentlichen eine Buchhaltungsinnovation ist, dann werden letztendlich alle Vermögenswerte zu „Krypto“-Vermögenswerten, die auf öffentlichen Blockchains gehandelt werden, anstatt sich auf traditionelle Liquidations- und Abrechnungssysteme zu verlassen, egal ob es sich um „Utility Token“ oder „Utility Token“ handelt. Equity-Tokens.“ Mit der Zeit wird die Beziehung zwischen Kryptowährungen und traditionellem Finanzwesen (TradFi) immer enger und schließlich fast eins.
Natürlich hat das Festhalten an einem nach Marktkapitalisierung gewichteten Index, der in BTC und ETH investiert, seine Vorteile.
Erstens hat sich dies in der Vergangenheit als erfolgreiche Strategie erwiesen. Wenn Sie 2014 an der nordamerikanischen Bitcoin-Konferenz in Miami teilgenommen und sich für die von Vitalik beworbenen Produkte entschieden hätten (Ethereum ICO und Bitcoin), hätten Sie im letzten Jahrzehnt 75 % des Marktwachstums genossen. Diese Blue-Chip-Vermögenswerte gehören mittlerweile zu den robustesten „harten Investitionen“ auf dem Kryptowährungsmarkt, da Sie sich keine Sorgen über das Risiko einer Angebotsverwässerung im Laufe der Zeit machen müssen.
Im Gegensatz dazu verfügen viele andere Top-Projekte über große finanzielle Reserven, die von Insidern im Laufe der Zeit möglicherweise schrittweise verkauft werden. Daher kann ihre „Marktkapitalisierung“ zwar steigen, ihre Token-Preise können jedoch gleich bleiben oder sogar sinken.
Natürlich handelt es sich hierbei nicht um eine Anlageberatung. Aber als Geschichtsforscher verstehe ich:
A. Obwohl BTC und ETH derzeit die Marktführer sind, sind sie nicht für immer unerschütterlich.
B. Obwohl 26.000 Aktien auf dem Markt gehandelt werden, haben nur 86 von ihnen seit 1926 mehr als die Hälfte zur Wertschöpfung des US-Marktes beigetragen.
Viele der Börsenführer der 1920er Jahre gibt es nicht mehr, und die Entwicklung des Kryptowährungsmarktes wird keine Ausnahme sein. Was machen also Leute wie ich, die passive Indizes bevorzugen?
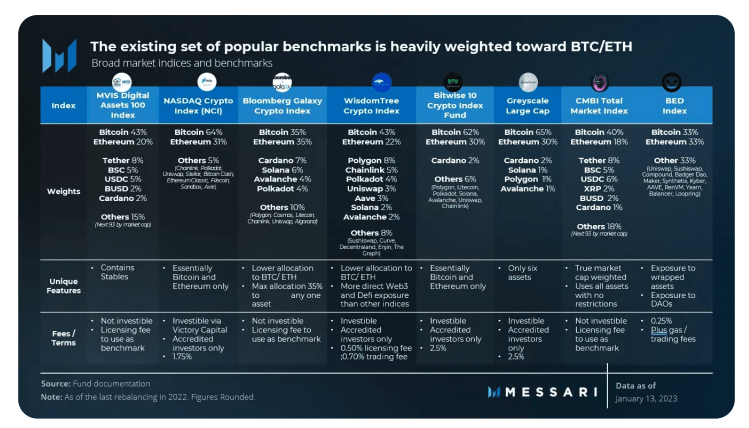
Ehrlich gesagt kann man im Moment nicht viel machen. Bestehende Alternativen zu Krypto-Indexprodukten sind nicht sehr attraktiv, und ich vermute, dass sich dies im Jahr 2024 ändern wird.
Angesichts des Überangebots an Token und der Marktliquidität wäre ein kostengünstiger, sich automatisch neu ausgleichender Index zweifellos ein hervorragendes Anlageinstrument. Aber um heute ein Index-Engagement zu erhalten, müssen Sie entweder exorbitante AUM-Gebühren (verwaltetes Vermögen) (z. B. 200–250 Basispunkte für Grayscale-Produkte), Handelsgebühren (aktiv verwaltete Kryptofonds) oder komplexe Methoden zahlen (es gibt erhebliche regulatorische und technische Risiken bei der ordnungsgemäßen Umsetzung von On-Chain-Operationen).
Eine „günstige“ Möglichkeit, in Kryptoassets der Ränge 3 bis 1000 zu investieren, besteht darin, sich auf die eigenen Anlagemöglichkeiten zu verlassen. Ich kann Ihnen ein Beispiel nennen.
Eine einfache Index-Investitionsstrategie, die Sie zu Hause umsetzen können, könnte darin bestehen, die Liquiditätsliste von Kaiko zu überwachen und vierteljährlich neu auszurichten. Wenn Sie grüne Vermögenswerte kaufen, deren Liquidität höher ist als die Marktkapitalisierung, und rote Vermögenswerte verkaufen, deren Marktkapitalisierung höher ist als die Liquidität, dann kopieren Sie im Wesentlichen meine bisherige Long/Short-Liste großer Vermögenswerte in diesem Jahr (was natürlich nicht der Fall ist). keine Anlageberatung).
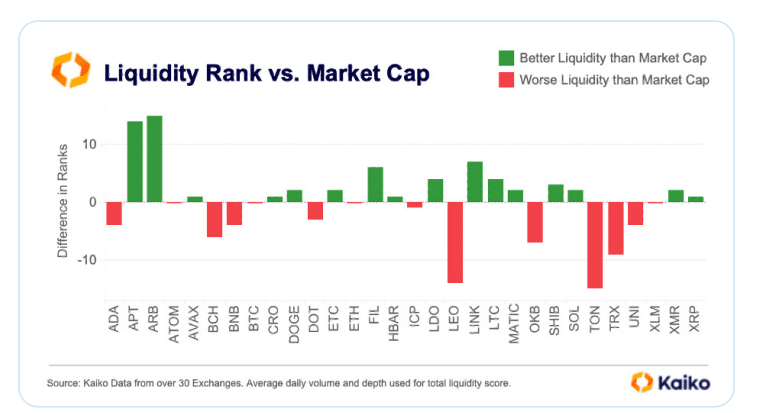
Quelle: Kaiko
1.4 Erholt sich der private Kryptowährungsmarkt?
Vor ein paar Jahren schrieb ich darüber, wie unzufrieden Krypto-Fondsmanager darüber waren, dass ihr Geschäftsmodell nur darin bestand, im Namen ihrer Kunden „Alpha zu verlieren“. Es stellte sich heraus, dass ich recht hatte.
(Ich klopfe mir nicht auf die Schulter, aber ich überzeuge mich selbst davon, dass ich die richtige Entscheidung getroffen habe, das profitabelste Geschäftsmodell der Welt aufzugeben, obwohl ich es mit einer Verwaltungsgebühr von 2 % schon seit 2017 hätte tun können plus 20 % Gewinnbeteiligung funktioniert unabhängig von Bitcoin/Ethereum-Renditen).
Viele Krypto-Investoren haben nicht nur eine Underperformance erzielt, sie haben sogar den Markt verlassen. Einige Liquiditätsinvestoren geraten aufgrund schlechter Leverage-Positionen (wie 3AC), schlechter Kontrahenten (wie Ikigai) oder beidem in Schwierigkeiten (wir gehen ausführlich auf DCG in Kapitel 6 ein). Das alles sollten Sie wissen, damit ich die Krise vom letzten Jahr nicht wiederhole.
Was passiert also im Jahr 2024? Der Markt für liquide Kryptowährungen bleibt ein Dschungel voller technischer Risiken und Kontrahentenrisiken, hoher Transaktionsgebühren und hartem Wettbewerb. An diesen Dschungel grenzt ein wahres „Tal des Todes“ – der private Krypto-Risikokapitalmarkt.
Insgesamt wurde der VC-Markt in den letzten Jahren stark von der alarmierenden Geldpolitik der Federal Reserve getroffen. Die Krypto-Infrastruktur wurde aufgrund von Betrug und weit verbreiteten regulatorischen Maßnahmen stärker in Mitleidenschaft gezogen. Neue Benutzer und Kunden werden bis zur dringend benötigten rechtlichen Klarheit von der Nutzung von „Long-Tail“-Krypto-Assets ausgeschlossen, während ältere Benutzer und Kunden ihre Ausgaben kürzen, um den Winter so lange wie möglich zu überstehen. Dies führte zu einer brutalen Zerstörung der Nachfrage: Die Serviceeinnahmen gingen zurück, der Bargeldverbrauch beschleunigte sich, die Budgets wurden weiter gekürzt und so weiter.
Erschwerend kommt hinzu, dass KI zum neuen Liebling der Technologiewelt geworden ist. Wieder einmal sind wir Zuschauer. (Wie ich in Kapitel 1.8 erklärt habe, halte ich das für ein dummes MEME und eine schlechte Wahl, denn KI und Kryptowährungen passen eigentlich gut zusammen.)
Dennoch bleibe ich optimistisch, was neue Krypto-Tier-1-Investoren angeht. Mittel- bis langfristig dürften die 2023-Fonds den S&P übertreffen, und viele könnten aufgrund der ungewöhnlich niedrigen Einstiegspreise in diesem Jahr sogar die BTC/ETH-Benchmark übertreffen. Die Liquiditätsmärkte wurden wiederbelebt und es gibt einige Anzeichen für eine Erholung am Risikokapitalmarkt.
Die private Risikokapitalfinanzierung (von Seed bis Series D+) erreichte mit angekündigten Deals im Wert von über 500 Millionen US-Dollar den höchsten Stand seit Mai (verfolgen Sie sie in unserem Finanzierungsscreener):
Hier ist eine Liste einiger Kryptofonds, die ich dieses Jahr verfolge:
Multicoin: Ich habe eine Trilogie über ihren legendären Auftritt im Jahr 2021 geschrieben. Dennoch ist unklar, wie ihre LPs mit der harten Realität eines SOL-Einbruchs um 96 % im Jahr 2022 umgehen werden. Auch wenn der AUM von Multicoin in diesem Jahr wieder stark ansteigt, bin ich mir nicht sicher, ob irgendein Fonds-LP eine größere Achterbahnfahrt erlebt hat.
1Bestätigung: Nick Tomaino ist einer der ehrlichsten Krypto-Investoren, die ich je getroffen habe. Er schreibt offen über die oben erwähnten Benchmark-Probleme, die Notwendigkeit einer besseren Rechenschaftspflicht bei Krypto-Investitionen und seine Rolle als einer der wenigen kontroversen Investoren, die Sams in Frage stellen. Zuerst SBF, dann Altman. Er untermauerte seinen Standpunkt auch mit seinen Taten und teilte sogar die DPI seines Fonds mit, eine Seltenheit auf dem Risikokapitalmarkt.
Es gibt auch einige Anleger, die „unten bullish“ waren und deren Tweets sich im Nachhinein als richtig erwiesen haben. Framework (Vance) und Placeholder (Burniske) sind zwei Beispiele für Unternehmen, die spezifische Ansichten geäußert haben und nicht einfach ewige Bullen sind. (Selbst diejenigen, die an der Spitze optimistisch waren, könnten sich auf lange Sicht als Propheten erweisen.)
a16z und Paradigm mögen bei der Bewertung ihrer Private-Equity-Portfolios im Nachteil sein, je nachdem, wie viel Kapital sie an der Spitze des Marktes im Jahr 2021 investieren, aber ich möchte nicht gegen Chris Dixon, Matt Huang und ihr Team wetten . Tatsächlich bin ich einigermaßen dankbar, dass sie (wahrscheinlich) einige Jahre hatten, in denen ihre Investitionen eine Underperformance zeigten oder vorübergehend rote Zahlen schrieben. Das macht sie zu den besten Kriegern der Branche in Washington, und ihre politischen Teams haben sich hervorgetan.
Syncracy Capital hat den Kryptomarkt seit seiner Gründung deutlich übertroffen. Zum Team gehören drei ehemalige Messari-Analysten, darunter Mitbegründer Ryan Watkins. Vollständige Offenlegung: Ich bin LP in diesem Fonds und werde mich schamlos für diejenigen einsetzen, die beim Aufbau von Messari geholfen haben, und auch nach ihrem Weggang weiterhin Geld für mich verdienen. Sie sind einer der wenigen neuen Liquiditätsfonds, die ich kenne, die seit ihrer Einführung die BTC/ETH-Benchmark durchweg übertroffen haben.
1,5 Börsengänge und M&A
In der Welt der Kryptowährungen gibt es drei Unternehmen, die sich durch ihre Positionierung, ihr Team und ihren Zugang zu Kapital auszeichnen: Coinbase, Circle und Galaxy Digital.
Coinbase bleibt das wichtigste Unternehmen im Kryptowährungsbereich. Als wertvollste und am stärksten regulierte Kryptowährungsbörse in den Vereinigten Staaten verdient Coinbase eine eigene Erwähnung. Es ist unwahrscheinlich, dass Coinbase im nächsten Jahr einem großen Konkurrenten auf dem US-Markt gegenübersteht, aber einer seiner Hauptpartner, Circle, könnte im Jahr 2024 an die Börse gehen.
Jeremy Allaire, CEO von Circle, teilte auf Mainnet mit, dass Circle im ersten Halbjahr 2023 einen Umsatz von 800 Millionen US-Dollar und ein EBITDA von 200 Millionen US-Dollar erzielte – eine Zahl, die dem Umsatz des Unternehmens für das gesamte Jahr 2022 entspricht. „höheres und längeres“ Zinsumfeld.
Circle könnte von Entwicklungen in der US-amerikanischen Stablecoin-Politik oder einem Boom des internationalen Stablecoin-Wachstums profitieren und sich so bei Kryptowährungen gut positionieren. Die Bewertung des Unternehmens beruht fast ausschließlich auf dem Vertrauen, das der Markt in sein Produkt- und Technologiewachstum setzt, und nicht auf seiner „Wir verdienen Zinsen auf Ihren Float“-Ökonomie (*Tether ist finanziell sogar noch stärker, Tether hat seinen Marktanteil seit dem Zusammenbruch von Silicon zurückerobert Valley Bank im März, aber erwarten Sie in absehbarer Zeit keinen S-1).
Ich hatte gedacht, dass DCG aufgrund seines vielfältigen Leistungsportfolios ein Kandidat für einen ersten Börsengang sein würde. Aber DCG steht unter Belagerung und wird möglicherweise noch lange nicht an die Börse gehen. Zumindest wird DCG vor einer großen Herausforderung stehen, seinen institutionellen Ruf nach dem Insolvenzverfahren seiner Tochtergesellschaft Genesis (ein öffentlicher Skandal) und der raschen Liquidation seiner Kernvermögenswerte in den letzten 12 Monaten (GBTC, CoinDesk-Abspaltung usw.) wiederherzustellen. ).
Unterdessen steigt der Aktienkurs eines anderen in New York ansässigen Krypto-Finanzkonglomerats (sowohl im übertragenen als auch im wörtlichen Sinne). Das Risikokapitalportfolio, die Handelssparte, der Bergbaubetrieb und die Forschungssparte von Galaxy Digital könnten dabei helfen, DCGs Platz in der Geschichte der Kryptowährungsbranche an sich zu reißen: Das Unternehmen von Mike Novogratz (CEO von Galaxy) ist bereits an der Toronto Stock Exchange mit einer Marktkapitalisierung von 3 Milliarden US-Dollar notiert Dollar.
Das reicht aus, um dem Team von Novogratz die Option zu geben, im Jahr 2024 eine aggressive Konsolidierungsstrategie zu verfolgen, wenn es dies wünscht. Angesichts des anhaltenden Risikokapitaldrucks werden einige große Vermögenswerte zwangsläufig Schwierigkeiten haben, und Novogratz verfügt bereits über ein umfassendes Team von Investmentbanking-Beratern.
Ich würde außer den oben genannten keine großen Hoffnungen auf den Börsengang eines anderen Kryptowährungsunternehmens setzen. Ich bezweifle, dass vor der US-Wahl 2024 weitere Börsengänge von Unternehmen zugelassen werden. Daher führt der Weg zur Kryptowährungsliquidität unter dem aktuellen Regulierungssystem immer noch über den Token-Markt.
1.6 Richtlinie
(Anmerkung des Herausgebers: In diesem Absatz geht es hauptsächlich um die Möglichkeit, dass die Vereinigten Staaten auf dem globalen Verschlüsselungsmarkt erfolgreich sein könnten, sowie um die aktuellen Herausforderungen, mit denen sie konfrontiert sind. Der Autor erwähnte einige wichtige historische Ereignisse und Trends, darunter die Verschlüsselungskriege der 1990er Jahre und Bedenken der Regierung Die Regulierung der digitalen Privatsphäre und die Veränderungen in der Position der USA im globalen Wettbewerb unterstreichen, dass jüngere Generationen möglicherweise eine andere Einstellung zur digitalen Privatsphäre und persönlichen Freiheiten haben als frühere Generationen, was einen etwas ideologischen Einfluss auf die Verschlüsselungspolitik haben könnte übersprungen)
Senatorin Elizabeth Warren und SEC-Vorsitzender Gary Gensler werden in späteren Kapiteln erwähnt, und wir werden in Kürze auf diese hervorragenden Leute eingehen. Mach dir keine Sorge.
Aber zuerst müssen wir einen Schritt zurücktreten und die Gesamtsituation betrachten. Die Vereinigten Staaten verfügen über das technische Talent, die Finanzmärkte und die Regulierungspolitik, um den globalen Kryptowährungsmarkt für sich zu gewinnen und sicherzustellen, dass die Vereinigten Staaten im 21. Jahrhundert eine Finanz- und Technologiemacht sind, aber ich glaube nicht, dass wir genug Cypherpunks haben, die wir retten können uns dieses Mal.
Die letzten 30 Jahre waren mehr als nur unsere prägenden Jahre als Millennials, sie liefern auch Hinweise und Kontext für die Kryptopolitik, die wir kurz- und mittelfristig erwarten könnten. Unter den einflussreichsten Ereignissen und Veränderungen bei Kryptowährungen in den letzten Jahrzehnten stechen eine historische Analogie und zwei bedeutende Trends für unsere Aufmerksamkeit hervor:
1. Zu den ursprünglichen Kryptowährungskriegen der 1990er Jahre gehörten ein unfairer Kampf mit eingefleischten NSA-Anhängern, Gesetzesvorschläge zur Installation eines buchstäblichen Regierungschips in alle Ihre Geräte, der bei Bedarf entsperrt werden konnte, und ein populärer, von Entwicklern angeführter Basisaufstand gegen die Übergriffe der Regierung. Daher stammt auch der Begriff „Cypherpunks schreiben Code“. Sie sollten dieses Buch über die Kryptokriege oder zumindest diesen Artikel lesen.
Es hat die Geschichte der Kryptographie beschleunigt. Es ist die Geschichte eines Außenseiters, der zurückkommt, obwohl es aufgrund tiefgreifender kultureller Veränderungen in den Vereinigten Staaten unwahrscheinlich erscheint, dass sich dieser Sieg in unseren Kryptowährungen wiederholt.
2. Selbstgefälligkeit und der Zauber des Erwachens: Leider wird die Generation X (die zwischen 1964 und 1980 geborenen Menschen) immer älter, und die Generation Die heutige „Verschlüsselung“ stellt eine große Bedrohung für die staatliche Ordnung der „Überwachung und Kontrolle“ dar. Wenn wir uns unsere jüngeren Protagonisten, die Millennials und die Generation Z (1995 bis 2009), ansehen, ist das Problem, dass sie sich wahrscheinlich nicht einmal für das Kämpfen interessieren. Sie sind es gewohnt, die bürgerlichen Freiheiten in der Post-Patriot-Act-Ära und in der Post-COVID-Ära auszuhöhlen. Nach 20 Jahren einer globalen Militärkatastrophe im Wert von 7 Billionen US-Dollar haben sie noch nie mit einer nationalen Sicherheitsbehörde zusammengelebt, die nach innen blickte. Viele von ihnen lehnen die Twitter-Dokumente und den industriellen Zensurkomplex der Big Tech sogar ab. Peter Thiel und David Sacks haben Anfang der 1990er Jahre einen prognostischen Artikel über die Gefahren der Einheitlichkeit in der Campuskultur geschrieben, und SBF ist nur eine Erinnerung an das, was wir bereits wissen, dass eine solche Einheitlichkeit performativ sein kann, jetzt aber schädlich ist.
3. Das Ende der amerikanischen Hegemonie: Wenn Sie#1und#2kombinieren, müssen Sie wirklich verstehen, dass es einen großen Teil der Regierungsbeamten gab, die wirklich glaubten, dass die Technologiepolitik der 90er Jahre ein Fehler und Wunder war Die Verbreitung des offenen Internets und das damit einhergehende Wirtschaftswachstum hatten insgesamt negative Auswirkungen auf die amerikanische Gesellschaft. Die Technologie wurde zum Sündenbock.
Während unsere Befürchtungen, unsere Produktionsbasis zu untergraben und unsere Wirtschaft zu überfinanzieren, durchaus berechtigt sind, ist es ein wenig beängstigend, dass viele Menschen Chinas geschlossenes Internet beneiden und nur „eine verpasste Chance zur Eindämmung der Desinformation“ sehen. Wir sind nicht mehr die einzige Supermacht, da die Bürokratien von Konkurrenten wie China in bestimmten Bereichen offenbar funktionieren und unsere Führer mehr Kontrolle wollen.
Unsere Kultur ist verfallen, unsere heimische Gerontokratie ist paranoid und dieses Mal haben wir mächtige Gegner. Wir müssen ein anderes Spiel spielen und uns auf die „Moneyball“-Wahl konzentrieren. Hier ist die gute Nachricht: Wir werden gewinnen. (In Kapitel 5 wird mehr darüber gesprochen, wie das passieren wird) (Ich weiß, dass Sie vielleicht denken, dass diese Trends überhaupt nichts mit Kryptowährungen zu tun haben oder bestenfalls eine leichte Verbindung zu Kryptowährungen haben, aber das ist es, was sie über Pepe Silvia gesagt haben. Es gibt ein Leben – und -Der Informationskrieg über den Tod geht weiter.)
1.7 Können Entwickler etwas tun?
Trotz der Tatsache, dass sich der Kryptowährungsmarkt in den letzten zwei Jahren in einer tiefen Rezession befand, die Handelsvolumina zurückgingen und regulatorischer Gegenwind drohte, hat sich die Aktivität der Entwickler von Kryptowährungen in diesem Jahr immer noch gut entwickelt. Mitte des Jahres verzeichnete Alchemy im Vergleich zum Vorquartal einen Anstieg der Anzahl der in der EVM-Kette eingesetzten Smart Contracts um 300 %, während die Installation von Krypto-Wallets ein Allzeithoch erreichte.
Electric Capital stellte fest, dass die Zahl der monatlich aktiven Entwickler, die zu Open-Source-Projekten beitragen, im Oktober im Jahresvergleich stark zurückgegangen ist. Dies wurde jedoch auf verschiedene Faktoren zurückgeführt: regulatorische Gleichgültigkeit gegenüber dem Open-Source-Ökosystem nach dem diesjährigen Ooki-DAO-Urteil; Mehr Innovation und Entwicklung und eine vorsichtigere Haltung gegenüber Wettbewerbsbedrohungen in einem Bärenmarkt.
Der Cryptocurrency Market State Index von a16z ist vielleicht der beste Index, um die allgemeine Marktgesundheit zu beurteilen. Die Nachverfolgung zeigte auch einen Rückgang der Zahl der Open-Source-Entwickler um 30 %, verzeichnete aber auch einige positive Daten: Die Downloads von Entwicklerbibliotheken erreichten im dritten Quartal ein Allzeithoch, und aktive Adressen und mobile Wallet-Aktivitäten erreichten ein Allzeithoch niedrig. Ist dies der Funke, der die explosionsartige Einführung von Kryptowährungen im Jahr 2024 auslöst? Wenn ich auf der Grundlage eines einzigen Diagramms blind in Kryptowährungen investieren könnte, wäre es Folgendes:
Warten Sie einfach, bis KI-Entwickler erkennen, dass Kryptowährung ein weiteres Schlachtfeld für sie ist, und dann wird sich die Wende wirklich ändern.
1.8 KI-Kryptowährung
In diesem digitalen Zeitalter, das von reichlich AIGC geprägt ist, sind Technologien, die zuverlässige, globale, mathematisch garantierte Herkunft und digitale Knappheit bieten, von entscheidender Bedeutung.
Nehmen wir als Beispiel Deepfakes: Kryptowährungen sind für die Zeitstempelung und Authentifizierung von Geräten und Daten äußerst wichtig. Ohne Verschlüsselung wäre es schwierig zu überprüfen, ob bestimmte Bilder oder Texte von KI oder Nicht-KI oder aus Washington oder Peking stammen. Darüber hinaus wird es ohne die für eine öffentliche Kette erforderlichen Gebühren auch eine Herausforderung sein, generative DDOS-Angriffe zu verhindern.
Der Aufstieg der künstlichen Intelligenz wird als „Bedrohung“ für Kryptowährungen angesehen, genauso wie mobile Technologie einst als Bedrohung für das Internet angesehen wurde, was offensichtlich absurd ist. Fortschritte in der künstlichen Intelligenz werden die Nachfrage nach Kryptowährungslösungen nur erhöhen. Während wir vielleicht darüber diskutieren, ob KI gut oder schlecht für den Menschen ist (so wie wir darüber diskutieren, ob iPhones gut oder schlecht sind ... aber wir wissen immer noch, dass sie eindeutig von Vorteil sind), eignet sich KI hervorragend für Kryptowährungen.
Ich persönlich begrüße unsere Maschinenherren, die uns die perfekte Maschinenwährung gebracht haben: Bitcoin.
Es besteht kein Grund, darüber nachzudenken, aber es ist erwähnenswert, was Arthur Hayes (BitMEX-Gründer) diesen Sommer zu diesem Thema geschrieben hat. Die beiden wichtigsten Elemente jeder künstlichen Intelligenz sind Daten und Rechenleistung. Daher erscheint es vernünftig, dass „künstliche Intelligenz eine Währung handeln wird, die ihre Energiekaufkraft über die Zeit behält“, was Bitcoin perfekt beschreibt.
Einige kritisieren diese Ansicht als zu einfach, insbesondere wenn man bedenkt, dass sich zwei potenzielle KI-Anwendungsszenarien – Mikrozahlungen und intelligente Vertragsausführung – bei Bitcoin noch nicht wesentlich entwickelt haben. Einige glauben, dass KI-Agenten die Blockchain mit den niedrigsten Kosten wählen werden, nicht unbedingt Bitcoin, weil Der POW-Mechanismus von Bitcoin weist Transaktionsreibungen auf.
Dustin (Messari-Forscher) glaubt, dass die Idee einer „auf Energie lautenden Währung“ genau das Gegenteil sein könnte: KI-Agenten könnten eher dazu neigen, Gas-Token (damit verbundene Rechenressourcen) direkt zu kaufen.
1.9 DePIN, DeSoc, DeSci
Ich bin permanent optimistisch, was die dezentrale Finanzierung (DeFi) angeht, aber ich bin nicht unbedingt „übergewichtet“, weil ich denke, dass andere Marktsegmente im kommenden Jahr besser abschneiden werden.
Ich glaube zwar, dass sich einige der besten DeFi-Protokolle in diesem Bereich (insbesondere im Bereich der dezentralen Börsen) nach einem Jahr mit stagnierendem Handelsvolumen erholen werden, aber ich weiß nicht, ob die Einheitsökonomie und der Produktmarkt von DeFi mehr als ausreichend zusammenpassen um die kommenden strengen Vorschriften auszugleichen.
Darüber hinaus sind auch die Arten von Vermögenswerten, die das DeFi-Handelsvolumen bestimmen, ein Problem. Der diesjährige Handelsanstieg wurde in erster Linie durch MEME-Münzen und nicht durch bahnbrechende neue Anwendungen verursacht. Vielleicht denke ich zu viel über DeFi-Weltuntergangsszenarien in Washington nach (mehr dazu in Kapitel 8).
Mein Blick richtet sich auf mehrere wichtige nichtfinanzielle Sektoren des Kryptoraums. Ich mag DePIN (Physical Infrastructure Networking), DeSoc (Social Media) und DeSci (ja, die Wissenschaft!), weil sie weniger von einem grassierenden Hype getrieben zu sein scheinen und sich stattdessen um Schlüssellösungen für unsere Branche drehen, die weit über den Finanzplan hinausgehen.
Sami (ein Messari-Forscher) hat letztes Jahr dazu beigetragen, den Begriff DePIN populär zu machen, und niemand ist besser darin, die Landschaft dieser Hardware-Netzwerke abzubilden oder zu artikulieren, wie diese Netzwerke skaliert werden können, um wirklich mit Big Tech zu konkurrieren.
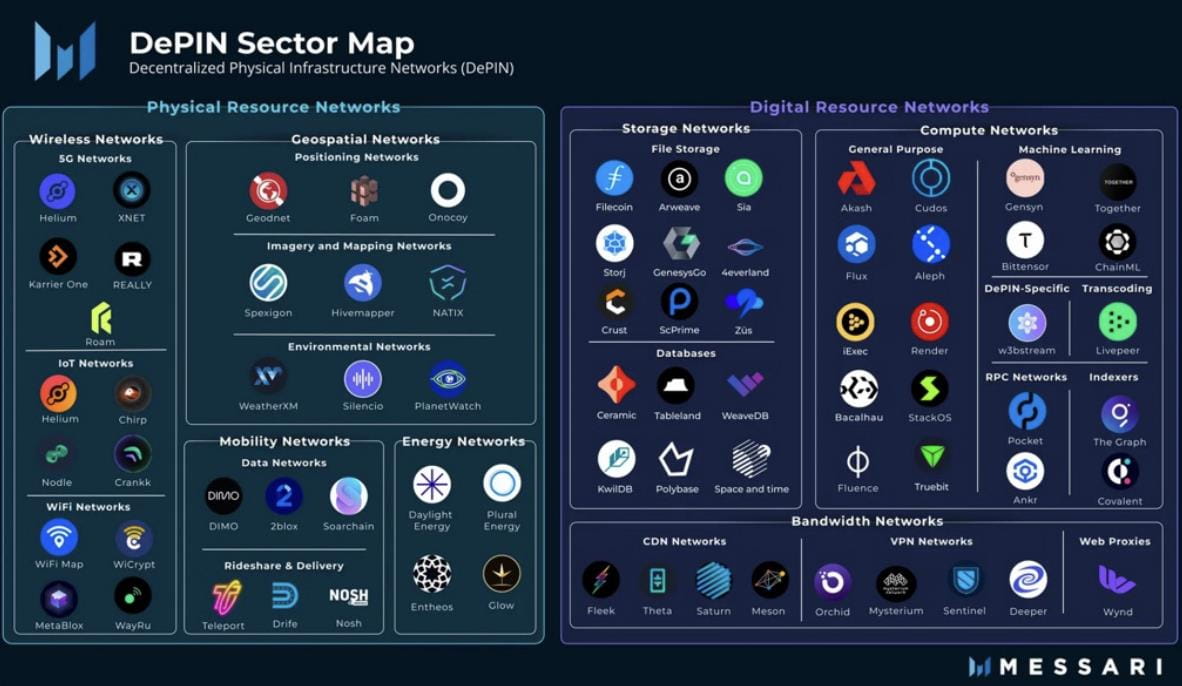
Cloud-Infrastrukturdienste sind in traditionellen Märkten eine 5-Billionen-Dollar-Industrie, und DePIN macht nur 0,1 % davon aus. Selbst wenn man davon ausgeht, dass 0 % (Anmerkung: Ich denke, ich sollte hier wahrscheinlich 1 % schreiben) der Online-Dienste DePIN als Haupt-Stack verwenden, könnte allein die Notwendigkeit einer dezentralen Redundanz zu einem Anstieg der Nachfrage führen. Um das Risiko von Big-Tech-Plattformen zu verringern, würde eine „Versicherungsprämie“ von 1 % zu einer zehnfachen Steigerung der DePIN-Nutzung führen. Es braucht nicht viel, um einen Unterschied zu machen, insbesondere angesichts der KI-gesteuerten Anforderungen an GPUs und Rechenressourcen.
Eine ähnliche Chance besteht in den sozialen Medien, wo große Player im vergangenen Jahr einen Umsatz von 230 Milliarden US-Dollar erwirtschafteten (die Hälfte davon stammte von der Meta-Unternehmensfamilie) und dennoch nur ein winziger Prozentsatz der Urheber genug Geld mit der Erstellung von Inhalten verdient.
Wir haben gesehen, wie sich dies verändert hat (das kontinuierliche Wachstum von YouTube, die Umsatzbeteiligung von Elon) und wir haben potenzielle bahnbrechende DeSoc-Anwendungen gesehen (Farcaster, friend.tech, Lens), und am Anfang ist es eher eine virtuelle Realität. Der Anfang einer nicht wahrnehmbaren Sache J-Kurve, kein Fehlstart.
Friend.tech teilte seinen Entwicklern innerhalb weniger Monate nach dem Start 50 Millionen US-Dollar mit, um Benutzer anzulocken. Ich denke, dass DeSoc im Jahr 2024 dem „DeFi Summer“-Trend von 2020 folgen wird.
Schließlich gibt es noch die dezentrale Wissenschaft. 50 % der von uns verfolgten DeSci-Projekte wurden im vergangenen Jahr gebaut. Einer der besten OG-Kryptowährungsinvestoren, die ich kenne, verbringt bereits 100 % seiner Zeit hier.
Anreize für Kryptowährungen sind auf diesem Markt sinnvoll: Das Vertrauen in unsere wissenschaftlichen Institutionen ist möglicherweise auf einem historischen Tiefpunkt und das aktuelle System ist voller bürokratischer Ineffizienzen, unzureichender Datenmethoden und schlechter Anreize (über peer-reviewte Arbeiten führen zu einer unbefristeten Anstellung). und Kryptowährungen haben ihre Fähigkeit bewiesen, wissenschaftliche Experimente zu finanzieren.
Um zu skalieren, zielen Token-Verkäufe und DAOs darauf ab, die Art und Weise, wie wir Forschung betreiben, zu revolutionieren, und das Interesse an Langlebigkeit, der Behandlung seltener Krankheiten und der Erforschung des Weltraums ist groß genug, um das Wachstum in diesem Bereich voranzutreiben.
Sie können direkt in DePIN investieren und jetzt mit der Nutzung der DeSoc-App beginnen. Allerdings kenne ich keine Möglichkeit, DeScis Anlagethese lapidar auszudrücken. (VitaDAO?)
Wenn Sie darüber nachdenken, schreiben Sie mir gerne eine DM.
Ursprünglicher Link