

Am Samstag (16. Dezember) stieg der US-Dollar-Index auf 102,60 und Gold fiel wieder unter 2020 $. Die Federal Reserve hat im Dezember beschlossen, die Zinssätze unverändert zu lassen, aber das Punktdiagramm zeigt ein gemäßigtes Signal und wird voraussichtlich die Zinssätze im nächsten Jahr um 75 Basispunkte senken. Der Vorsitzende der US-Notenbank, Powell, sagte, wenn die Bedingungen stimmen, sei sie bereit, die Geldpolitik weiter zu straffen. Doch vor dem Wochenende traten die Falken überraschend in Erscheinung, als die Beamten warnten, dass sie weitere Fortschritte bei der Inflation sehen müssten, bevor sie über eine Zinssenkung nachdenken könnten, und nicht bereit seien, eine dringende Änderung herbeizuführen. Der Vorsitzende der US-Börsenaufsicht SEC (Securities and Exchange Commission), der dem Lager von US-Präsident Joe Biden nahe steht, lehnte eine im Namen von Coinbase eingereichte Petition zur Regulierung ab, was dazu führte, dass Bitcoin unter 42.000 US-Dollar fiel.
Die Federal Reserve ließ die Zinssätze im Dezember unverändert, und das jüngste Punktdiagramm zeigt, dass die mittlere Prognose darauf hindeutet, dass die Fed die Zinssätze im Jahr 2024 dreimal um jeweils 25 Basispunkte senken wird.
Powell erklärte auf der Pressekonferenz, dass sich die Fed des Risikos bewusst sei, dass sie die Zinssätze über einen längeren Zeitraum unverändert lassen könnte, und dass sie fest entschlossen sei, diesen Fehler nicht zu begehen. Er sagte, dass die Behörden die Geldpolitik erheblich gestrafft hätten, das Zinsniveau in einen restriktiven Bereich geraten sei und das Wachstum der Wirtschaftsaktivitäten sich deutlich verlangsamt habe, die volle Wirkung der Straffungspolitik jedoch möglicherweise noch nicht zu spüren sei, sagte er, dies werde jedoch der Fall sein Gehen Sie vorsichtig vor, beziehen Sie sich vollständig auf die Daten und ändern Sie ständig die Aussichten und möglichen Risiken.
Powell sagte auf einer Pressekonferenz nach der Zinssitzung, dass die Leitzinsen auf oder nahe ihrem Höchststand seien und dass man bereit sei, die Geldpolitik gegebenenfalls weiter zu verschärfen, aber die politischen Entscheidungsträger wollten die Möglichkeit einer Zinserhöhung nicht ausschließen.
Als Reaktion auf Powells zurückhaltende Rede sagte Jeffrey Rosenberg, Portfoliomanager des Systemic Multi-Strategy Fund von BlackRock, auf Bloomberg TV: „Die Botschaft ist sehr klar: Die Fed ist sehr bereit, eine Verbesserung der finanziellen Bedingungen zu sehen. So entspannt.“
Doch hochrangige Fed-Beamte versuchten, Spekulationen über bevorstehende Zinssenkungen vor dem Wochenende zu unterdrücken, indem sie warnten, dass die Zentralbank weitere Fortschritte bei der Inflation sehen müsse, bevor sie niedrigere Kreditkosten in Betracht ziehe. „Wir reden im Moment nicht wirklich über Zinssenkungen“, sagte der Präsident der New Yorker Fed, John Williams, in einem Interview mit CNBC.
Er fügte hinzu: „Eine Sache, die wir im vergangenen Jahr gelernt haben, ist, dass sich die Daten auf überraschende Weise entwickeln können, wenn der Inflationsfortschritt ins Stocken gerät oder sich umkehrt.
Der Präsident der Atlanta Fed, Raphael Bostic, wiederholte diese Botschaft in einem Interview mit Reuters am Freitag und sagte, eine Zinssenkung stehe nicht „unmittelbar bevor“ und die erste Zinssenkung werde wahrscheinlich im dritten Quartal 2024 erfolgen.
Die diese Woche von der Fed veröffentlichten Prognosen zeigen, dass die Fed-Beamten nun damit rechnen, die Zinssätze im Jahr 2024 um 75 Basispunkte zu senken, 100 Basispunkte mehr als ihre Dot-Plot-Prognose im September, und im Jahr 2025 um weitere volle 100 Basispunkte.
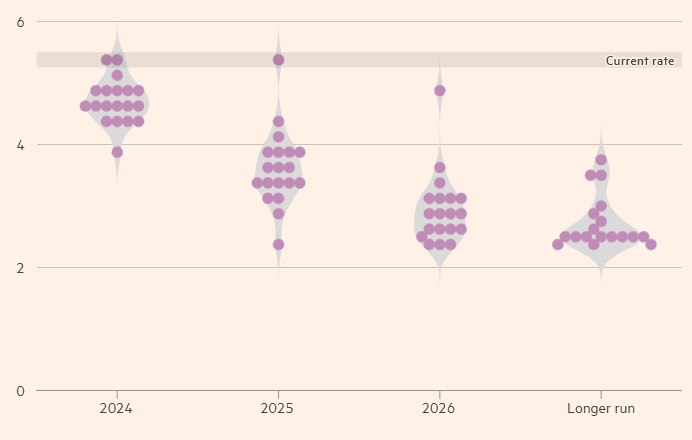
Die britische „Financial Times“ berichtete, dass Williams, ein enger Verbündeter von Powell, nicht gesagt habe, dass der aktuelle Leitzins von 5,25-5,5 % „restriktiv genug“ sei, dass er dies jedoch mit dem Aufkommen der Inflation einräumte, wenn die Wirtschaft abschwächte und Arbeitslosigkeit Angesichts der niedrigen Zinsen und des soliden Wachstums dürfte sich die Fed „auf oder nahe an“ dieser Schwelle befinden.
In den letzten Tagen haben die Finanzmärkte zunehmend eine Zinssenkung bereits im März nächsten Jahres und eine Senkung um ganze 100 Basispunkte bis Ende 2024 eingepreist. Sinkende US-Staatsanleiherenditen haben die Kapitalkosten gesenkt und die Finanzierungsbedingungen gelockert.
Williams sagte, es sei „zu früh“, über eine Senkung der Zinssätze ab März nächsten Jahres nachzudenken, räumte jedoch ein, dass niedrigere Zinssätze angemessen seien, da sich die Wirtschaft neu ausbalanciert und die Inflation weiter sinkt.
Was den Ausblick betrifft, sagte Bostic, er erwarte, dass die Inflation, gemessen am Preisindex der privaten Konsumausgaben, bis Ende 2024 auf etwa 2,4 % sinken werde, was es der Fed ermöglichen würde, zwei Zinssenkungen um 25 Basispunkte durchzuführen.
In einem Interview mit dem Wall Street Journal am Freitag äußerte sich der Präsident der Chicago Fed, Austan Goolsbee, zu den Aussichten etwas vorsichtig und schloss die Unterstützung einer Zinssenkung im kommenden März nicht aus.
„Wir bewegen uns eindeutig in Richtung eines ausgewogeneren Umfelds, und wenn wir das tun, müssen wir bei sinkender Inflation darüber nachdenken, wie restriktiv wir vorgehen wollen und ob eine Gefahr für die Beschäftigungsseite des Mandats besteht“, sagte Gul . Sagte Sibi.
Russ Koesterich, Portfoliomanager bei BlackRock, sagte, der Anstieg der Anleihen und Aktien nach der Fed-Sitzung am Mittwoch zeige, dass der Markt über sich selbst hinausgehe.
„Unser Basisszenario ist nicht, dass die Fed die Zinsen im nächsten März senken wird. Wir glauben, dass der Markt dort zu aggressiv wird, und Sie haben am Freitag von Williams einige Beweise dafür erhalten“, sagte er.
„Wir halten eine Zinssenkung für wahrscheinlicher im Spätfrühling oder Frühsommer, daher gehen wir davon aus, dass der Markt sich ein wenig überholt“, sagte er.
Eine am Freitag vom Congressional Budget Office veröffentlichte Prognose zeigt, dass die Vereinigten Staaten eine Rezession im Jahr 2024 vermeiden werden, die Produktion jedoch von 2,5 % im Jahr 2023 auf 1,5 % im Jahr 2024 sinken wird.
Der Ausblick der Agentur zeigt, dass die Arbeitsmarktbedingungen im Jahr 2024 schwach sein werden, wobei die Arbeitslosenquote leicht steigen wird, während sich die Inflation „in den nächsten zwei Jahren weiter verlangsamen und sich dem Zielzinssatz der Fed von 2 % nähern wird“.
Am Freitag stieg der S&P Global Services PMI im Dezember insgesamt auf 51,3 und übertraf damit die Markterwartungen von 50,6 und 50,8 im letzten Monat. Der PMI für das verarbeitende Gewerbe entwickelte sich im Dezember schlecht und lag mit 48,2 unter den erwarteten 49,3 und dem vorherigen Wert. von 49,4. Darüber hinaus übertraf der S&P Global Composite PMI im Dezember den vorherigen Wert von 50,7 und erreichte 51.
Die Renditen der US-Anleihen waren gemischt: Die 2-Jahres-Rendite lag bei 4,37 %, stieg leicht an, die 5-Jahres-Rendite lag bei 3,90 % und die 10-Jahres-Rendite lag bei 3,92 % und fiel leicht.
Das Fed Watch-Tool von CME zeigt, dass der Markt nun eine erste Zinssenkung im März 2024 vorhersagt, was den Dollar weiter belasten wird.
Technische USD-Analyse: Bären treten einen Schritt zurück
Der US-Dollar-Index wurde am Freitag bei 102,60 gehandelt und verzeichnete trotz später Zuwächse die schlechteste wöchentliche Performance seit mehr als einem Monat. Der Schritt erfolgt vor dem Hintergrund starker PMI-Daten für den US-Dienstleistungssektor und der Bemühungen der Anleger, die Verluste der letzten drei Sitzungen zu konsolidieren.
Die Federal Reserve nahm bei ihrer Sitzung am Mittwoch eine zurückhaltende Haltung ein und sagte, sie werde die Inflation bis Ende 2023 senken, habe keine Pläne, die Zinssätze im Jahr 2024 anzuheben, und prognostizierte, dass sie im nächsten Jahr eine Lockerungspolitik um 75 Basispunkte umsetzen werde. Angesichts dieses Zeichens stimmen die Markterwartungen einigermaßen mit der Einschätzung der Fed überein, was zu Risikozuflüssen führt und die Nachfrage nach dem sicheren Hafen Dollar dämpft.
Analysten von FXStreet sagten, dass die Indikatoren auf dem Tages-Chart des US-Dollar-Index darauf hindeuten, dass die Bären zwar eine Verschnaufpause einlegen, das rückläufige Momentum jedoch den Markt weitgehend dominiert. Der Relative Strength Index (RSI) zeigt einen Abwärtstrend in den negativen Bereich, was das Vorhandensein einer dominanten Verkaufsdynamik und die schwache Kauffreude der Händler unterstreicht.
Darüber hinaus zeigt die Moving Average Convergence Divergence (MACD) flache rote Balken, was darauf hindeutet, dass ein rückläufiges Momentum vorhanden ist, aber derzeit ausbricht.
Die Positionierung des einfachen gleitenden Durchschnitts (SMA) bestätigt die vorherrschende rückläufige Tendenz weiter. Der US-Dollar-Index wird unter seinen gleitenden 20-, 100- und 200-Tage-Durchschnitten gehandelt, was im Wesentlichen darauf hindeutet, dass die Verkäufer die breitere technische Landschaft fest im Griff haben.
Angesichts der Tatsache, dass der US-Dollar-Index derzeit auf Wochenbasis um 1,50 % gesunken ist, könnte die aktuelle Konsolidierungsphase eher eine Pause im Abwärtstrend als eine Umkehr sein, und die kurzfristigen technischen Aussichten bleiben nach unten gerichtet.
„Die Unterstützung liegt bei 101,50, 101,30 und 101,00, mit Widerstand am rückläufigen Crossover des 20- und 200-Tage-EMA bei 103,45 und des 100-Tage-EMA bei 104,50 und 104,70.“
Technische Goldanalyse: Weiterer Rückgang nach Auftreffen auf Widerstand
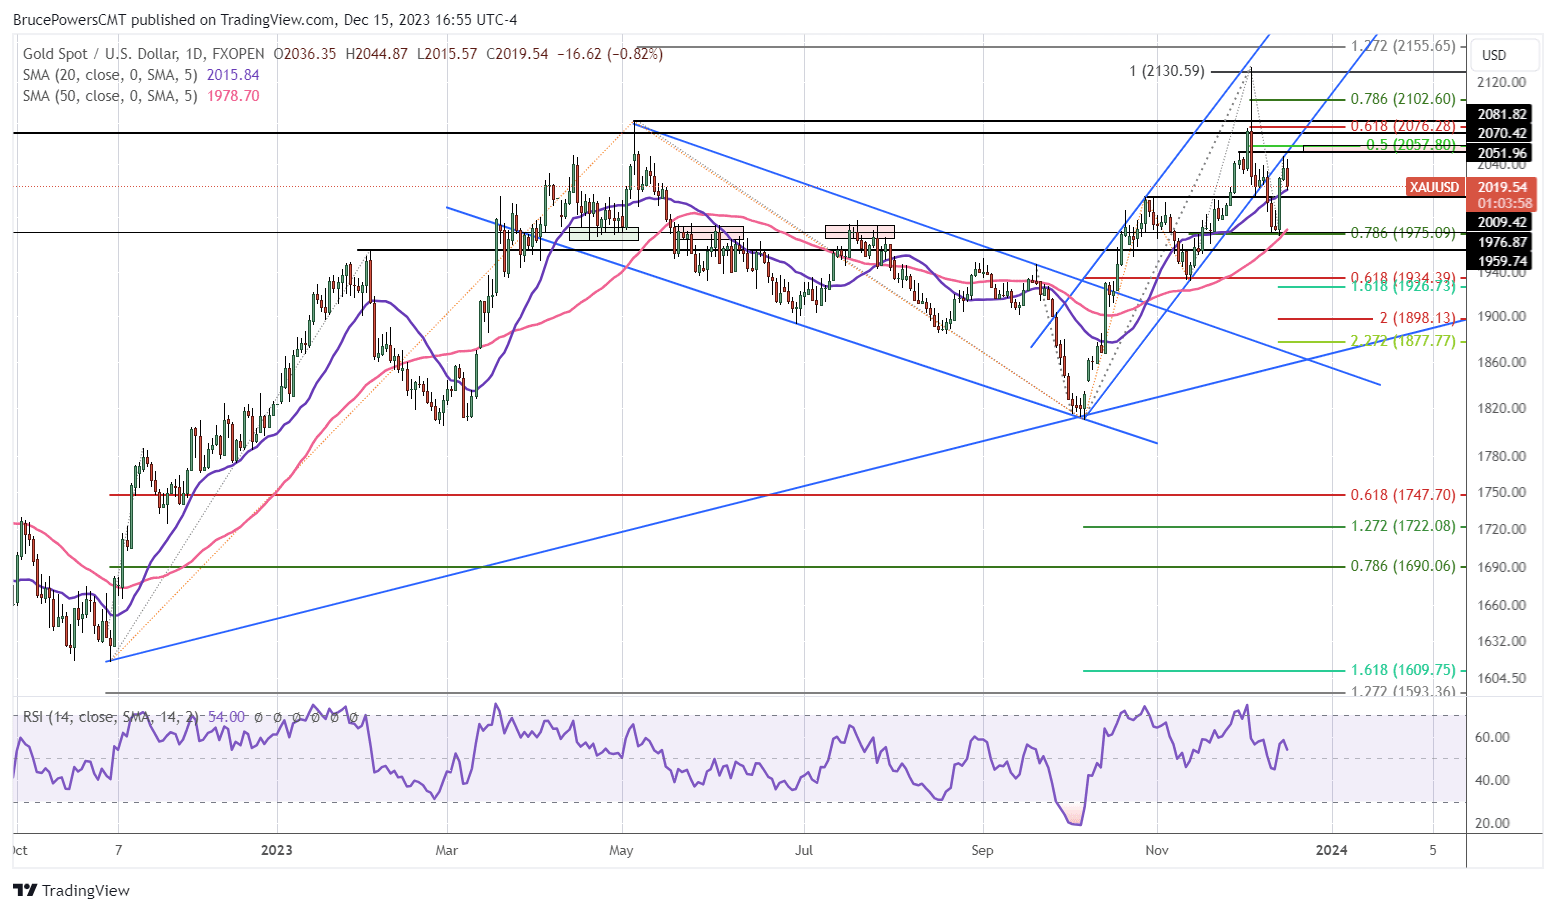
FXEmpire-Analyst Bruce Powers sagte, dass Gold leicht zurückging, nachdem es am Freitag bei einem Hoch von 2.048 US-Dollar auf Widerstand gestoßen war und unter ein Tief von 2.024 US-Dollar fiel. Darüber hinaus liegt er derzeit bei 2016 US-Dollar und testet die Unterstützung in der Nähe des 20-Tage-EMA. Wu Men schnitt den Rock ab Jiawei: wuj5677 Der Goldpreis notiert immer noch in der Nähe des Tagestiefs, aber das aktuelle Niveau liegt bei 2016 US-Dollar. Die potenzielle Unterstützung liegt etwas niedriger in der Nähe des vorherigen Swing-Hochs von 2009 $. Dies ist auch ein 50-prozentiges Retracement des Drei-Tages-Gewinns. Dieser Preisbereich wurde anschließend während des kleinen Swing-Tiefs am 5. Dezember als Unterstützung angesehen.
Auf wöchentlicher Basis wird Gold die Woche schwächer beenden als erwartet. Der Schlusskurs dieser Woche wird voraussichtlich höher als der Eröffnungskurs sein und eine grüne Kerze bilden. Obwohl der Schlusskurs oberhalb der Mitte der Spanne dieser Woche bei 2.010 US-Dollar liegen wird, wird der Schlusskurs unterhalb des oberen Drittels der Spanne dieser Woche liegen, was mehr Stärke erkennen lässt. Dies könnte darauf hindeuten, dass der Rückgang am Freitag länger als einen Tag dauern könnte.
Im Wesentlichen handelt Gold zwischen der Unterstützung des gleitenden 20-Tage-Durchschnitts bei 1.979 US-Dollar, dem Retracement-Tief bei 1.973 US-Dollar und dem Widerstand bei 2.048 US-Dollar. Darüber hinaus könnte es bei 2.052 bis 2.057 US-Dollar eine etwas höhere Widerstandszone geben, die aus dem vorherigen Swing-Hoch bzw. dem 50 %-Retracement besteht. Kürzlich gab es zwei erfolgreiche Unterstützungstests in der Nähe des 20-Tage-EMA, jedes Mal mit Erfolg, da ein Preisanstieg abgelehnt wurde, was ihn zu einem gültigen Trendindikator für weitere dynamische Unterstützung macht.
Darüber hinaus erkannte der Markt während der leichten Erholung vom Swing-Tief vom 5. Dezember und dem gestrigen Hoch die steigende interne Trendlinie.
Auf Monatssicht durchbrach der Goldpreis in diesem Monat das Novemberhoch von 2.052 US-Dollar und löste damit eine Fortsetzung des Aufwärtstrends aus. Zuvor setzte auch der November seinen monatlichen Aufwärtstrend fort. Somit folgten auf den Oktober zwei weitere Monate mit Gewinnen, was einen bestätigten Aufwärtstrend im monatlichen Zeitrahmen darstellt. Das Oktober-Tief testete zum zweiten Mal erfolgreich die Unterstützung in der Nähe des gleitenden 50-Monats-Durchschnitts und bestätigte damit den monatlichen Aufwärtstrend.
Technische Bitcoin-Analyse: in der komplexen Korrekturphase
Der Vorsitzende der US-Börsenaufsichtsbehörde Securities and Exchange Commission, Gary Gensler, gab auf der offiziellen Website eine Erklärung ab, in der es hieß, dass die Regulierungsbehörde am Freitag die im Namen von Coinbase eingereichte Petition zur Regulierung abgelehnt habe. Die Entscheidung beruhte auf drei Hauptgründen. Erstens gelten für den Kryptowährungs-Wertpapiermarkt bestehende Gesetze und Vorschriften. Zweitens geht die SEC durch die Festlegung von Vorschriften auch auf Probleme des Krypto-Wertpapiermarktes ein. Drittens ist es wichtig, den Ermessensspielraum der Kommission bei der Festlegung ihrer eigenen Regelsetzungsprioritäten zu wahren.
Diese Nachricht stellt zweifellos eine kurzfristige negative Nachricht dar, da die Anleger prüfen, ob Bitcoin Spot vom 5. bis 10. Januar den Zoll passieren kann.
CoinTelegraph stellte fest, dass Analysten im Jahr 2024 zunehmend optimistisch in Bezug auf Bitcoin und den Kryptowährungsraum sind. Ryan Rasmussen, Senior Research Analyst bei Bitwise, hat seine Top-10-Prognosen für die Kryptowährungsbranche im Jahr 2024 abgegeben. Er geht davon aus, dass Bitcoin im Jahr 2024 auf 80.000 US-Dollar steigen wird und dass „mehr Gelder über Stablecoins abgewickelt werden als über Visa“.
Neben kryptowährungsspezifischen Problemen befeuern auch die Erwartungen einer Zinssenkung der Federal Reserve im Jahr 2024 die optimistische Stimmung. Arthur Hayes, der ehemalige CEO der Kryptowährungsbörse BitMEX, hat seine optimistische Sicht auf Kryptowährungen bekräftigt. Er sagte, Fiat-Währungen seien „schmutziger Müll“ und es gebe keinen Grund, keine Long-Positionen in Kryptowährungen einzunehmen.
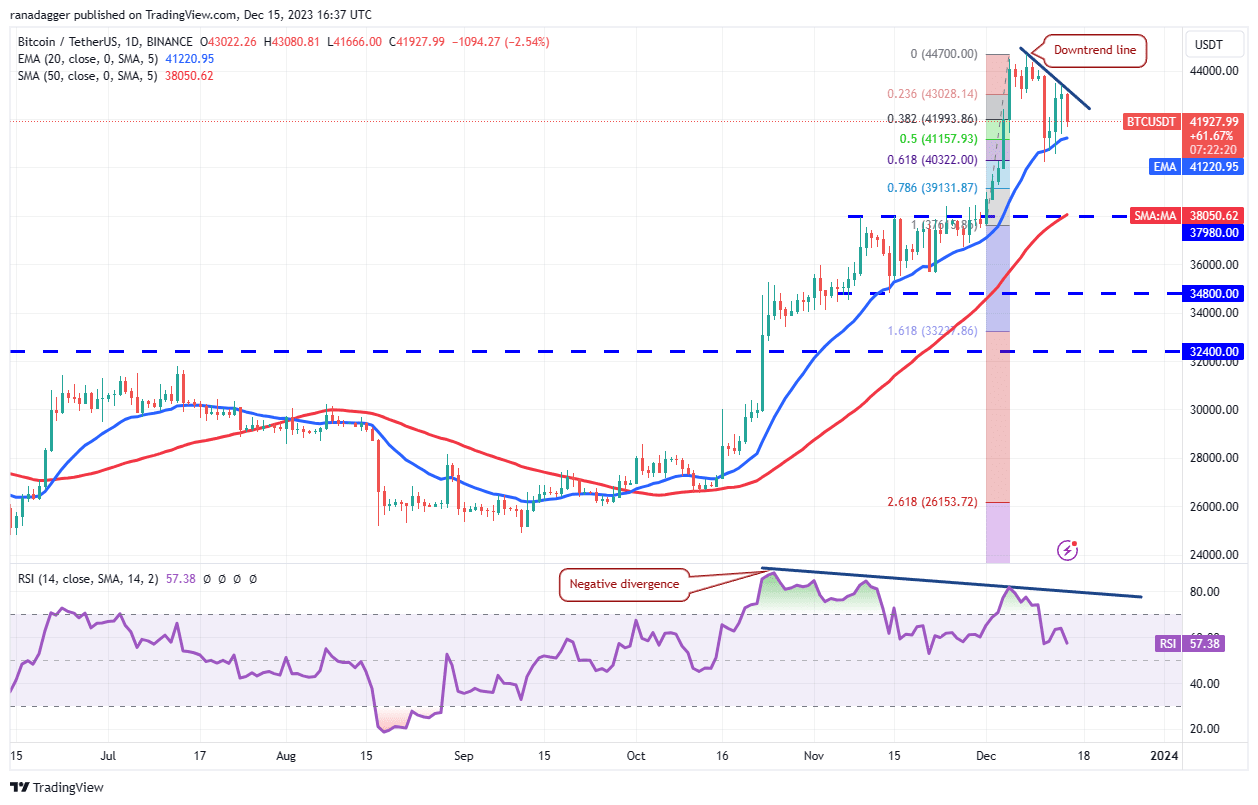
Bitcoin schwankte in den letzten Tagen zwischen einer Abwärtstrendlinie und dem exponentiell gleitenden 20-Tage-Durchschnitt bei 41.221 US-Dollar, und die Verschärfung der Preisbewegung deutet auf einen möglichen Ausbruch aus der Spanne in naher Zukunft hin.
Wenn der Preis sinkt und unter den gleitenden 20-Tage-Durchschnitt fällt, würde dies darauf hinweisen, dass die Bullen aktiv Gewinne mitnehmen. Dies könnte dazu führen, dass Bitcoin auf den einfachen gleitenden 50-Tage-Durchschnitt von 38.050 US-Dollar fällt, ein Niveau, das Käufer voraussichtlich energisch verteidigen werden.
Wenn der Preis alternativ vom 20-Tage-EMA abprallt und die absteigende Trendlinie durchbricht, deutet dies darauf hin, dass die Bullen immer noch die Kontrolle haben. Bitcoin könnte auf ein 52-Wochen-Hoch von 44.700 US-Dollar steigen, und wenn es dieses Niveau durchbricht, könnte der nächste Stopp bei 48.000 US-Dollar liegen.
Wichtige Wirtschaftsdaten für nächste Woche:
Montag, 18.12
Deutscher Erzeugerpreisindex im November (Monatsrate)
Deutscher IFO-Geschäftsklimaindex im Dezember
US-Hauspreisindex NAHB für Dezember
Dienstag, 19.12
Tarif für ungesicherte Übernachtungsgespräche in Japan
Endgültiger Wert des Verbraucherpreisindex der Eurozone für November (monatliche Rate)
Endwert des Verbraucherpreisindex der Eurozone für November (Jahresrate)
Kanadas Kernverbraucherpreisindex für November – häufig verwendeter Index (Jahresrate)
Kanadischer Verbraucherpreisindex im November (Jahresrate)
Neubauten in den USA beginnen im November (annualisierte monatliche Rate)
Nachrichten der Zentralbank:
RBA veröffentlicht Protokoll der geldpolitischen Sitzung im Dezember
Bank of Japan gibt Zinsentscheidung bekannt
Der Gouverneur der Bank of Japan, Kazuo Ueda, hielt eine geldpolitische Pressekonferenz
Mittwoch, 20.12
Veränderungen der API-Rohölbestände in den Vereinigten Staaten letzte Woche (10.000 Barrel) (auf 1215)
Der auf dem Markt für einjährige Kredite in China notierte Zinssatz
Nicht saisonbereinigter Erzeugerpreisindex für November im Vereinigten Königreich (Jahresrate)
Nicht saisonbereinigter Erzeuger-Inputpreisindex für November im Vereinigten Königreich (Jahresrate)
Britischer Verbraucherpreisindex im November (Jahresrate)
Verbrauchervertrauensindex des U.S. Conference Board für Dezember
US-November-NAR, saisonbereinigte Verkäufe bestehender Eigenheime (annualisierte monatliche Rate)
Veränderungen der EIA-Rohölbestände in den Vereinigten Staaten letzte Woche (10.000 Barrel) (auf 1215)
Nachrichten der Zentralbank:
Der Präsident der Atlanta Fed, Bostic, spricht über die Wirtschafts- und Geschäftsaussichten der USA
Donnerstag, 21.12
Erwartete Differenz bei den CBI-Industrieaufträgen für Großbritannien im Dezember
Kanadische Einzelhandelsumsätze im Oktober (monatliche Rate)
Der Endwert des Preisindex der persönlichen Konsumausgaben im dritten Quartal der Vereinigten Staaten (annualisierte vierteljährliche Rate)
Saisonbereinigte Zahl der in den Vereinigten Staaten letzte Woche eingereichten Erstanträge auf Arbeitslosenunterstützung (in Tausend) (auf 1.216)
Der Endwert des realen BIP im dritten Quartal der Vereinigten Staaten (annualisierte vierteljährliche Rate)
Nachrichten der Zentralbank:
Die Bank of Canada veröffentlicht das Protokoll der geldpolitischen Sitzung im Dezember
Freitag, 22.12
Japans nationaler Verbraucherpreisindex für November (Jahresrate)
Endgültiger BIP-Wert des dritten Quartals im Vereinigten Königreich (Jahresrate)
Britische Einzelhandelsumsätze im November saisonbereinigt (monatliche Rate)
Endgültiger BIP-Wert des dritten Quartals im Vereinigten Königreich (vierteljährliche Rate)
Leistungsbilanz des Vereinigten Königreichs im dritten Quartal (Milliarden Pfund)
Kanadas BIP im Oktober (monatliche Rate)
US-Preisindex für private Konsumausgaben im November (monatliche Rate)
Vorläufige US-Bestellungen für langlebige Güter im November (monatliche Rate)
Persönliches US-Einkommen im November (monatliche Rate)
Persönliche Konsumausgaben in den USA im November (monatliche Rate)
Verkäufe neuer Häuser in den USA im November (annualisierte monatliche Rate)
Endgültiger Wert des Verbrauchervertrauensindex der University of Michigan im Dezember
Feiertagsvorschau:
Während der Weihnachtsfeiertage endete der Handel mit US-Rohöl-Futures der Sorte Brent vorzeitig am 23. um 04:00 Uhr Pekinger Zeit.
Der britische Aktienmarkt schließt während der Weihnachtsfeiertage früh um 20:30 Uhr Pekinger Zeit