

Von synthetischen Vermögenswerten bis hin zu unbefristeten Verträgen ist Kwenta eine DeFi-Derivatehandelslösung, die mehrere Produkte umfasst. Sie verfügt über relativ innovative Liquiditätsquellen und ist ein gutes Beispiel für das Erlernen von Derivatprodukten.
Der FTX-Vorfall führte zu einer enormen Nachfrage nach On-Chain-Austauschen unbefristeter Verträge. Protokolle versuchen, alle Händler zu absorbieren, die den FTX-Crash überlebt haben. Dezentrale Derivate, insbesondere unbefristete Verträge, verzeichneten innerhalb weniger Monate ein boomendes Wachstum des Handelsvolumens, der Gebühren und der Benutzerzahlen. Der On-Chain-Nachhaltigkeitsmarkt wird heißer denn je.
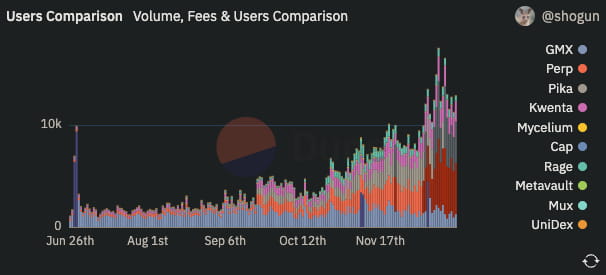
Im Dezember 2022 wird Synthetix als bekanntestes DeFi-Protokoll für synthetische Vermögenswerte auf Ethereum in Kürze das v2-Versionsupdate des unbefristeten Vertrags auf seiner exklusiven dezentralen Börse Kwenta veröffentlichen.
Der Wettbewerb im Derivatebereich ist intensiver geworden und immer mehr neue Akteure entwickeln bessere Produkte.
Zuvor hat TokenInsight einen „Decentralized Derivatives Exchange Research Report 2022 Q3“ veröffentlicht, der eine sehr fundierte und detaillierte Diskussion der Geschichte und aktuellen Landschaft des Derivatemarktes bietet. Kwenta ist sicherlich einer von ihnen. Wer es noch nicht gelesen hat: Klicken Sie auf den Link oben, um es zu erfahren.
Der Bericht erwähnt jedoch viele Handelskonzepte, die für junge Spieler oder unerfahrene DeFi-Benutzer recht komplex und schwierig sind.
In diesem Artikel versuchen wir zu erklären, wie das unbefristete Vertragsprodukt von Kwenta aus der Perspektive eines Anfängers funktioniert, beginnend mit den grundlegendsten Konzepten, dem Unterschied zwischen dem unbefristeten Vertrag von Kwenta und anderen DeFi-Derivatprotokollen und schließlich der v2-Version, wie die Skalierbarkeit verbessert werden kann , Benutzererfahrung und On-Chain-Liquidität.
Was sind Krypto-Derivate?
Bevor wir also beginnen, müssen wir wissen, was Derivate in Kryptowährungen sind und wie ihr reguläres Gameplay aussieht. Wenn Sie diesen Teil bereits kennen, können Sie direkt zum Teil mit den synthetischen Vermögenswerten weiter unten springen.
Im Handel (traditionelles Finanzwesen) beziehen sich Derivate auf einen speziellen Finanzvertrag, der eigene Risiken birgt. Sein Wert hängt von einem oder mehreren zugrunde liegenden Basiswerten oder Indizes ab. Es handelt sich um ein sehr verbreitetes Finanzinstrument. Futures und Optionen sind die am häufigsten verwendeten Derivate und können zur Absicherung, Spekulation usw. eingesetzt werden.
Bei Krypto sind Derivate wie unbefristete Verträge, Optionen und synthetische Vermögenswerte ebenfalls Finanzhandelsinstrumente, die von bestimmten Krypto-Vermögenswerten als zugrunde liegenden Vermögenswerten abgeleitet sind.
Unbefristete Verträge, das am weitesten verbreitete Cyrpto-Derivat, werden mittlerweile von zentralisierten Börsen wie Binance und BitMEX sowie von dezentralen Protokollen wie Kwenta, dydx, GMX und Perpetual weithin übernommen.
Synthetische Vermögenswerte sind ein weiteres großartiges innovatives Werkzeug im DeFi-Bereich (mehr dazu später). Es verbessert die Transaktionsvielfalt und Skalierbarkeit in der Kette und erfordert Transaktionen auf bestimmten synthetischen Asset-Protokollen wie Synthetix-, Linear Finance- und Mirror-Protokollen.
Krypto-Optionen sind ein relativer Nischenmarkt und richten sich eher an professionelle Hedger als an Spekulanten, die bereit sind, aktiv volatilen Märkten ausgesetzt zu sein. In diesem Artikel wird dieses Thema nicht behandelt.
Was ist ein unbefristeter Vertrag? Warum lieben Händler unbefristete Verträge?
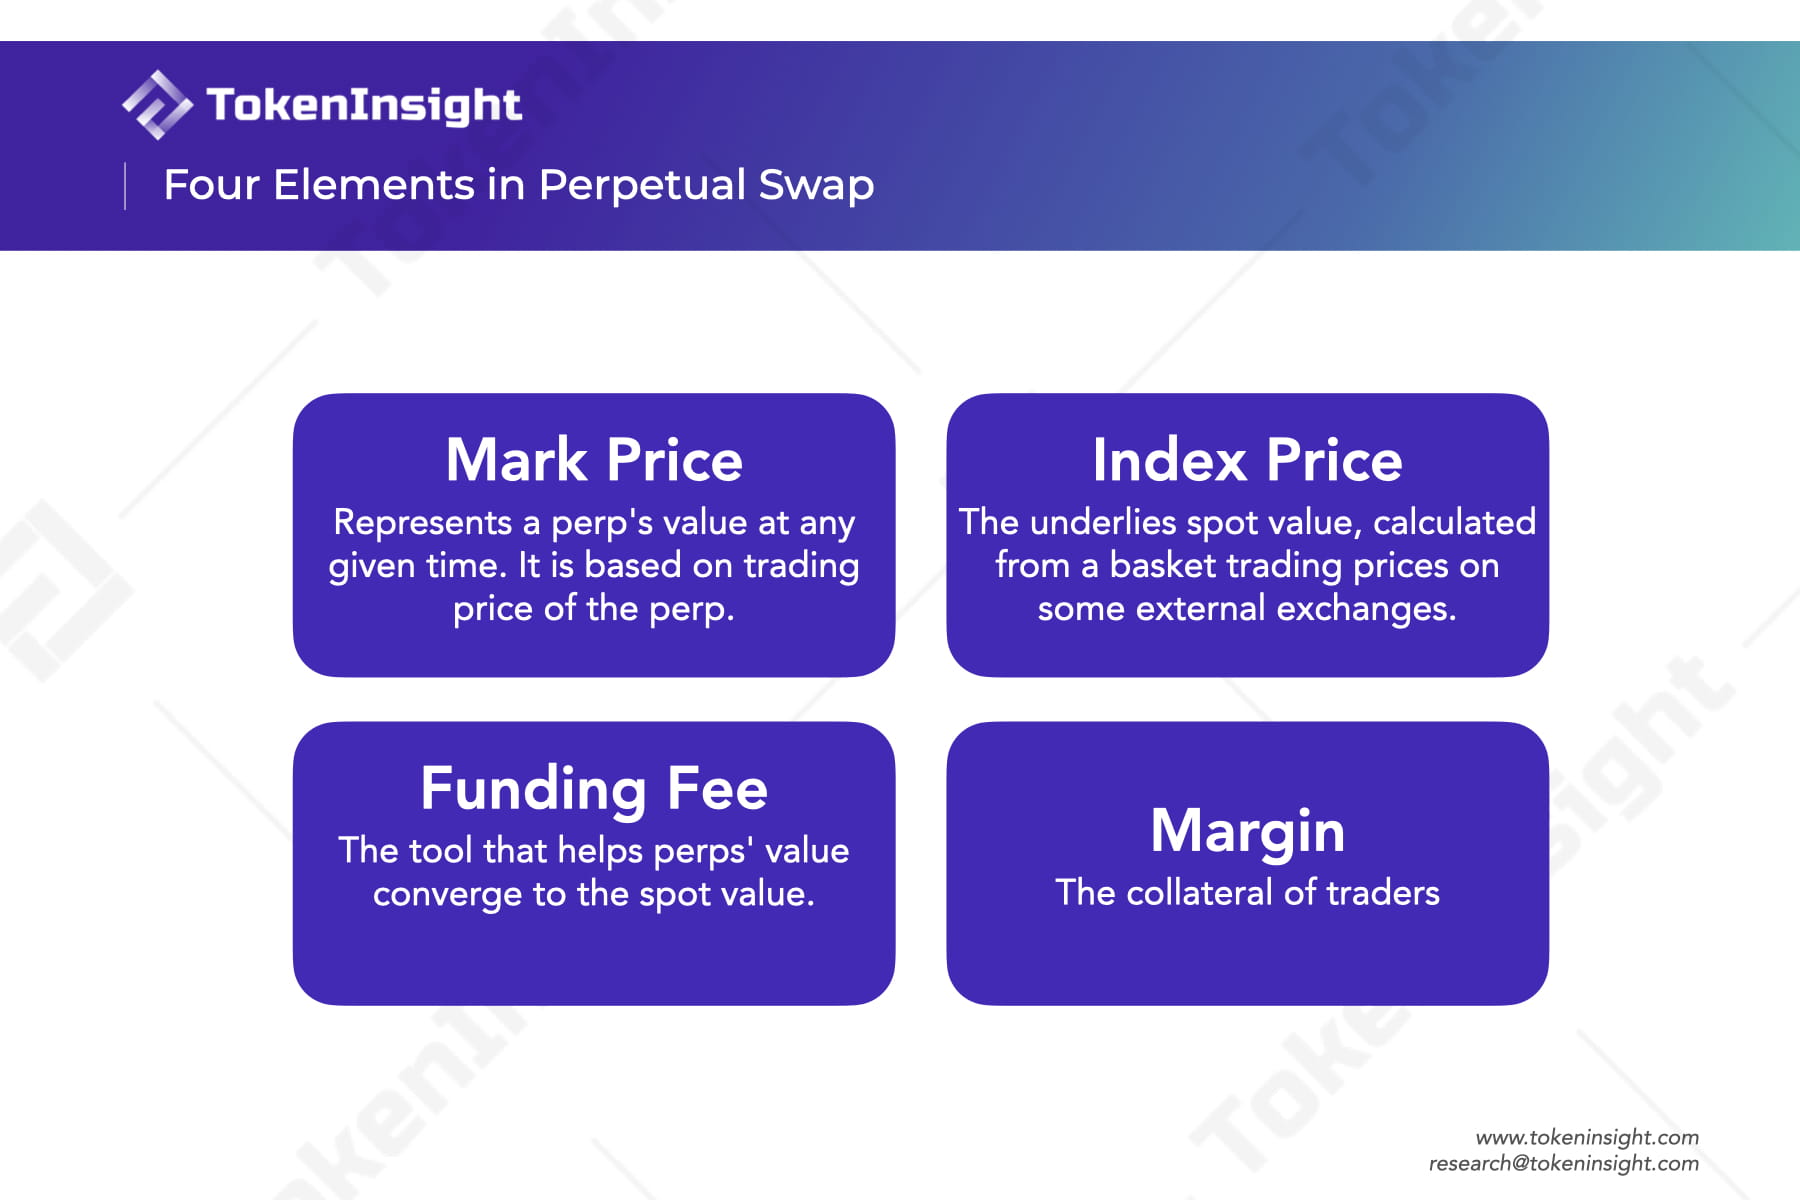
Denken Sie daran: Es kann ein Leerverkaufsinstrument sein; es ist auch ein Kapitalhebelinstrument; es enthält die vier grundlegendsten Elemente: Markpreis, Indexpreis, Finanzierungsgebühr und Marge. Für ein anschaulicheres Verständnis von unbefristeten Verträgen lesen Sie bitte den Cartoon-Leitfaden für Täter von Paradigm Dave White
Perp, die Abkürzung für Perpetual Contract Swap, ist ein Krypto-Futures-Derivat ohne Ablaufdatum, das 2016 von Arthur Hayes, dem Gründer der Krypto-Derivatebörse BitMEX, erfunden wurde.
Es ähnelt im Wesentlichen einem Terminkontrakt im traditionellen Finanzwesen. Es handelt sich ebenfalls um einen Vertrag, bei dem Händler eine Marge für den Handel mit zukünftigen Vermögenswerten zahlen, der jedoch kein Ablaufdatum hat. Dies bedeutet, dass Händler (Long- und Short-) auf entsprechende Vermögenswerte spekulieren können, indem sie die Hebelwirkung erhöhen, ohne einen Spot zu halten, und sich daher keine Gedanken über das Lieferrisiko oder die Lagerkosten von Spots machen müssen (dies ist die nützlichste Funktion von unbefristeten Verträgen). auch das Hauptziel seiner Erfindung).
Die Implementierung von unbefristeten Verträgen unterscheidet sich stark von zentralisierten Börsen bis hin zu dezentralen Börsen, aber im Allgemeinen hat ein unbefristetes Standardprodukt vier Grundelemente gemeinsam:
Markpreis: bezieht sich auf den Preis eines unbefristeten Vertrags selbst zu einem bestimmten Zeitpunkt. Er ergibt sich im Allgemeinen direkt aus dem Markttransaktionspreis des Vertrags. Es wird auch zur Gewinn- und Verlustberechnung und zur Auslösung von Liquidationen verwendet.
Indexpreis: bezieht sich auf den Preis, der auf der Grundlage des proportional gewichteten Durchschnitts der Spotmarkt-Transaktionspreise der zugrunde liegenden Vermögenswerte an wichtigen Börsen berechnet wird.
Um die oben genannten Ziele zu erreichen und ohne störende Faktoren wie Handelsprämien zu berücksichtigen, sollte der Wert eines unbefristeten Kontrakts im Idealfall ungefähr dem Kassawert des zugrunde liegenden Vermögenswerts entsprechen. Der Markpreis sollte in etwa dem Indexpreis entsprechen.
Im traditionellen Finanzwesen nähert sich der Terminwert mit zunehmendem Ablaufdatum allmählich dem Kassawert an. Da es sich jedoch um unbefristete Anleihen handelt, kann der Markpreis stark vom Indexpreis des Zielwerts abweichen. Deshalb brauchen wir einen Mechanismus, der sicherstellt, dass der Markpreis dem Indexpreis konvergiert, sodass er in der Nähe des Indexpreises schwankt.
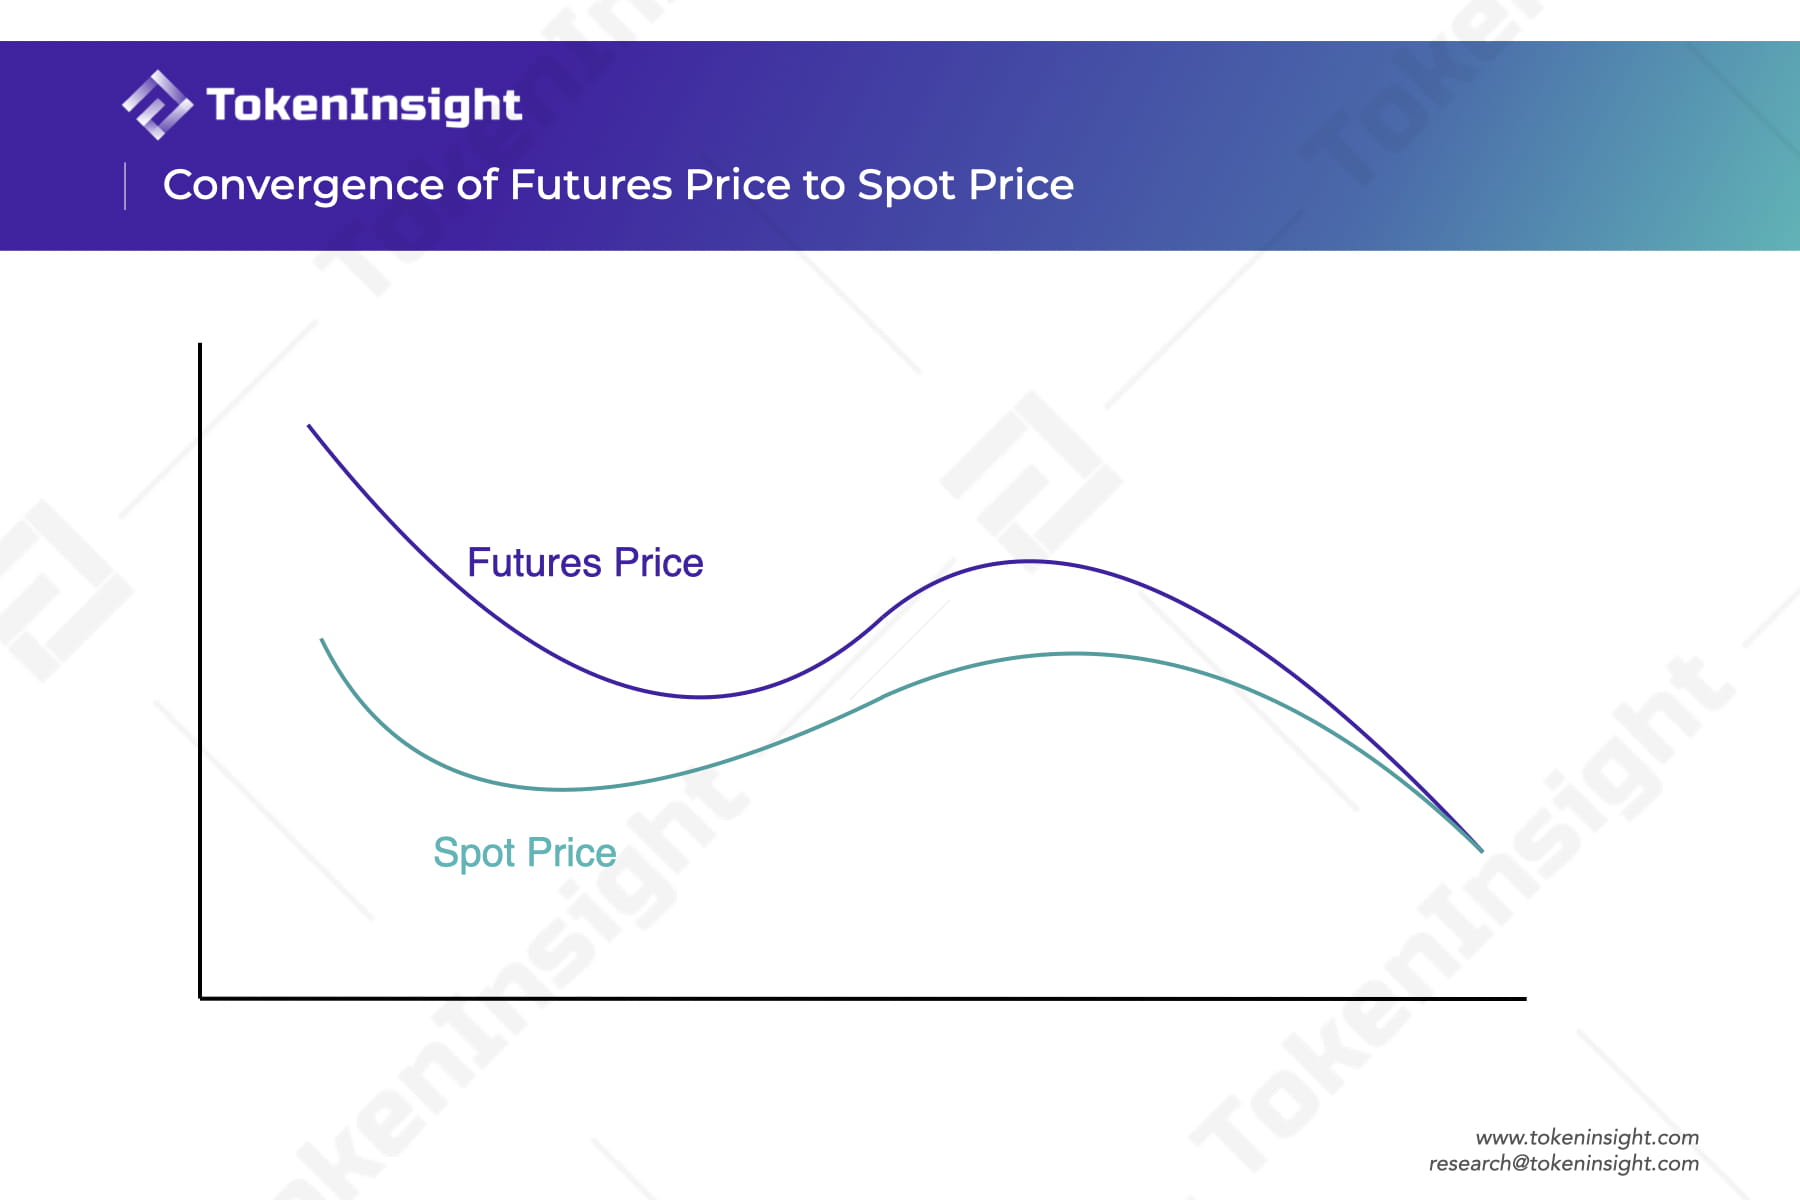
Finanzierungsgebühr: Es handelt sich um ein Instrument, das dazu beiträgt, dass sich der Markwert des unbefristeten Vertrags dem Indexpreis annähert, der dem Spot-Basiswert entspricht. Es ist auch der zentrale Innovationspunkt des unbefristeten Vertrags. Wenn der Indexpreis vom markierten Preis abweicht, überträgt das System die Finanzierungskosten zwischen Long-Positionen (Käufern) und Short-Positionen (Verkäufern). Wenn der Preis höher ist als der Indexpreis, bedeutet dies, dass es mehr Long-Positionen (Kaufpositionen) als Short-Positionen (Verkaufspositionen) gibt und die Long-Verkäufer eine bestimmte Finanzierungsgebühr an die Short-Verkäufer zahlen und umgekehrt.
Margin: ist die Sicherheit des Händlers. Wenn sich der Markt in die entgegengesetzte Richtung zur Position eines Händlers bewegt, wird der daraus resultierende Verlust von der Marge abgezogen. Wenn der Margin-Saldo zu niedrig ist, wird die Position liquidiert, was bedeutet, dass die Position automatisch zwangsweise geschlossen wird. Das Margin-Verhältnis bestimmt häufig den Hebel einer Position. Eine unbefristete Bitcoin-Position mit einer Marge von 1 $ und einem 100-fachen Hebel ist so, als würde man 100 $ im Bitcoin-Spot halten. Je geringer die Marge, die Sie verpfänden, desto höher ist die Hebelwirkung, die Sie erzielen. Das bedeutet, dass Sie umso kapitaleffizienter sind, aber auch umso höher das Risiko, das Sie eingehen. Wenn der Bitcoin Perpetual Mark-Preis um 1 % entgegen der Richtung schwankt, in die Sie die Position eröffnet haben, und Sie nicht rechtzeitig weitere Sicherheiten auffüllen, wird Ihre Position liquidiert.
Wenn die Risiken so hoch sind, warum lieben Händler dann so sehr Perpetual-Produkte? Wir glauben, dass es drei Vorteile bietet, die Händler nicht ablehnen können:
Einer davon ist, dass, wie oben erwähnt, unbefristete Verträge es Händlern ermöglichen, sich dem Risiko eines Vermögenswerts auszusetzen, ohne ihn zu halten. Dies löst viele Probleme, denn unabhängig vom Marktumfeld sind die Haltekosten und Risiken von Spot-Aktien oft höher als gedacht.
Ein weiterer Grund besteht darin, dass Händler mit unbefristeten Anleihen Vermögenswerte leihen können, die sie eigentlich nicht besitzen, um höhere Renditen zu erwirtschaften. Eine solche Hebelwirkung kann die Kapitaleffizienz direkt steigern und es ihnen ermöglichen, größere Positionen mit weniger Geld zu handeln (nur die Verpfändungsmarge, die normalerweise viel geringer ist als die Position). Aber das birgt natürlich auch ganz eigene Liquidationsrisiken.
Der letzte Punkt ist, dass Händler einen Vermögenswert problemlos leerverkaufen können, ohne den älteren Prozess der Kreditaufnahme über externe Kanäle, des direkten Verkaufs und des Spotkaufs zum richtigen Zeitpunkt zur Rückzahlung des Geldes durchlaufen zu müssen.
Was sind synthetische Vermögenswerte? Wo ist das Risiko synthetischer Vermögenswerte geblieben?
Denken Sie daran: Es handelt sich um einen derivativen Token, der den Preis anderer Vermögenswerte simuliert, und die Liquidität stammt aus einem gemeinsamen Schuldenpool. Das Synthetic Asset Protocol ist ein Casino, das simulierte Spiele mit echtem Geld spielt.
Nachdem wir verstanden haben, was Ewigkeit ist, müssen wir vor der Einführung von Kwenta auch den grundlegenden Mechanismus synthetischer Vermögenswerte kennen. Wenn Sie diesen Teil bereits kennen, können Sie direkt zum Kwenta-Teil weiter unten springen.
Hier stellen wir nur das vor, was die Leute normalerweise synthetische Vermögenswerte nennen, die wir definieren als: derivative Token, die durch Preis-Feeds von Orakeln an die Preise anderer Vermögenswerte gebunden sind.
Synthetische Vermögenswerte erfordern im Allgemeinen ein DeFi-Protokoll, um Benutzern bei der Ausgabe zu helfen, und existieren in einer bestimmten Blockchain in Form standardisierter Token. Das Synthetix-Protokoll (früher bekannt als Havven Payment Protocol) ist das erste DeFi-Protokoll, das solche derivativen Handelsinstrumente erfunden hat. Theoretisch kann jeder Vermögenswert, dessen Preis von einem Orakel bereitgestellt werden kann, in einen tokenisierten synthetischen Vermögenswert umgewandelt werden.
Zum besseren Verständnis können Sie sich Protokolle wie Synthetix als ein Casino vorstellen. Die von ihnen angebotenen Spiele sind: Spieler nutzen die Chip-Simulationsplatte, um mit Aktien und Währungen zu spekulieren.
Was ist das Prinzip synthetischer Vermögenswerte?
Der Ablauf synthetischer Vermögenswerte gliedert sich in zwei Schritte: Asset-Hypotheken-Casting und -Handel. Um das Verständnis zu erleichtern, erklären wir ihn aus der Perspektive zweier Marktteilnehmer.
Gründer (leiht sich Geld und übernimmt Schulden)
Was zu tun ist: Überbesichern Sie einen Vermögenswert im Protokoll und prägen Sie synthetische Stablecoin-Vermögenswerte wie $SNX, der um 750 % überbesichert ist, um sUSD zu prägen, was einem Hypothekendarlehen entspricht, aber nur synthetische Stablecoins wie sUSD verleihen kann. Nach der Ausgabe von sUSD zeichnet das System beim Präsent ein Konto auf: Wie viel ist geschuldet, wie hoch ist das Verhältnis zur Gesamtforderung (Gesamtverschuldung) und wie hoch ist der Wert der Sicherheit?
Was Sie nach dem Abstecken erhalten können:
Synthetische Vermögenswerte für einige Stablecoins;
Verdienen Sie eine bestimmte Bearbeitungsgebühr (aufgeteilt entsprechend dem Anteil);
Gehen Sie bestimmte variable Verbindlichkeiten ein.
Was können Sie tun, nachdem Sie es erhalten haben:
Werden Sie zum Händler synthetischer Vermögenswerte, um mit anderen synthetischen Vermögenswerten zu spekulieren oder Ihr eigenes Schuldenrisiko abzusichern (mehr dazu weiter unten);
Werden Sie Market Maker im außerbörslichen Markt für synthetische Vermögenswerte;
Direkt außerhalb des Marktes verkauft.
Staker-Miner sind Spieler, die Chips (sUSD entspricht Chips) über die offiziellen Kanäle des Casinos erhalten, und die Art und Weise, wie dieses Casino Chips kauft, besteht darin, die eigenen Bestände des Casinos zu stark zu besichern, um sie zu werfen. Das System führt für den Caster Konten, aus denen hervorgeht, wie viele Chips Sie erzeugen und wie viel Anteil Sie halten. Gleichzeitig muss der Gesamtwert der verpfändeten Aktien mehr als das 7,5-fache des Wertes der Chips betragen. Um Spieler zu ermutigen, offizielle Kanäle zu nutzen, verteilen Casinos Transaktionsgebühren anteilig an Spieler, die Chips werfen.
Beispiel: Alice hat $SNX im Wert von 75.000 $, die an Synthetix verpfändet und mit 10.000 sUSD geprägt sind. Zu diesem Zeitpunkt wird Synthetix Folgendes an Alice verbuchen: einen Vermögenswert von 75.000 $ SNX, eine Verbindlichkeit von 10.000 $ sUSD und einen Hypothekenzinssatz von 750 %. . Zu diesem Zeitpunkt hat Alice begonnen, entsprechende Gebühren zu verdienen. Sie kann auch sUSD gegen andere synthetische Vermögenswerte eintauschen oder sich dafür entscheiden, in den außerbörslichen Markt einzusteigen Verkaufen Sie sUSD für sUSD/$USDC-Market-Making und mehr.
Welche Risiken bestehen beim Casting? Alle Risiken gehen hierher.
Die kombinierten Sicherheiten aller Minter bilden einen großen Liquiditätspool, und Händler synthetischer Vermögenswerte wetten tatsächlich gegen diesen Pool.
Alle Minter teilen sich einen sich ändernden Gesamtschuldenpool. Sollte die Gesamtverschuldung weiter steigen und auch die dem eigenen Konto zugeordneten Schulden weiter steigen, droht die Liquidation.
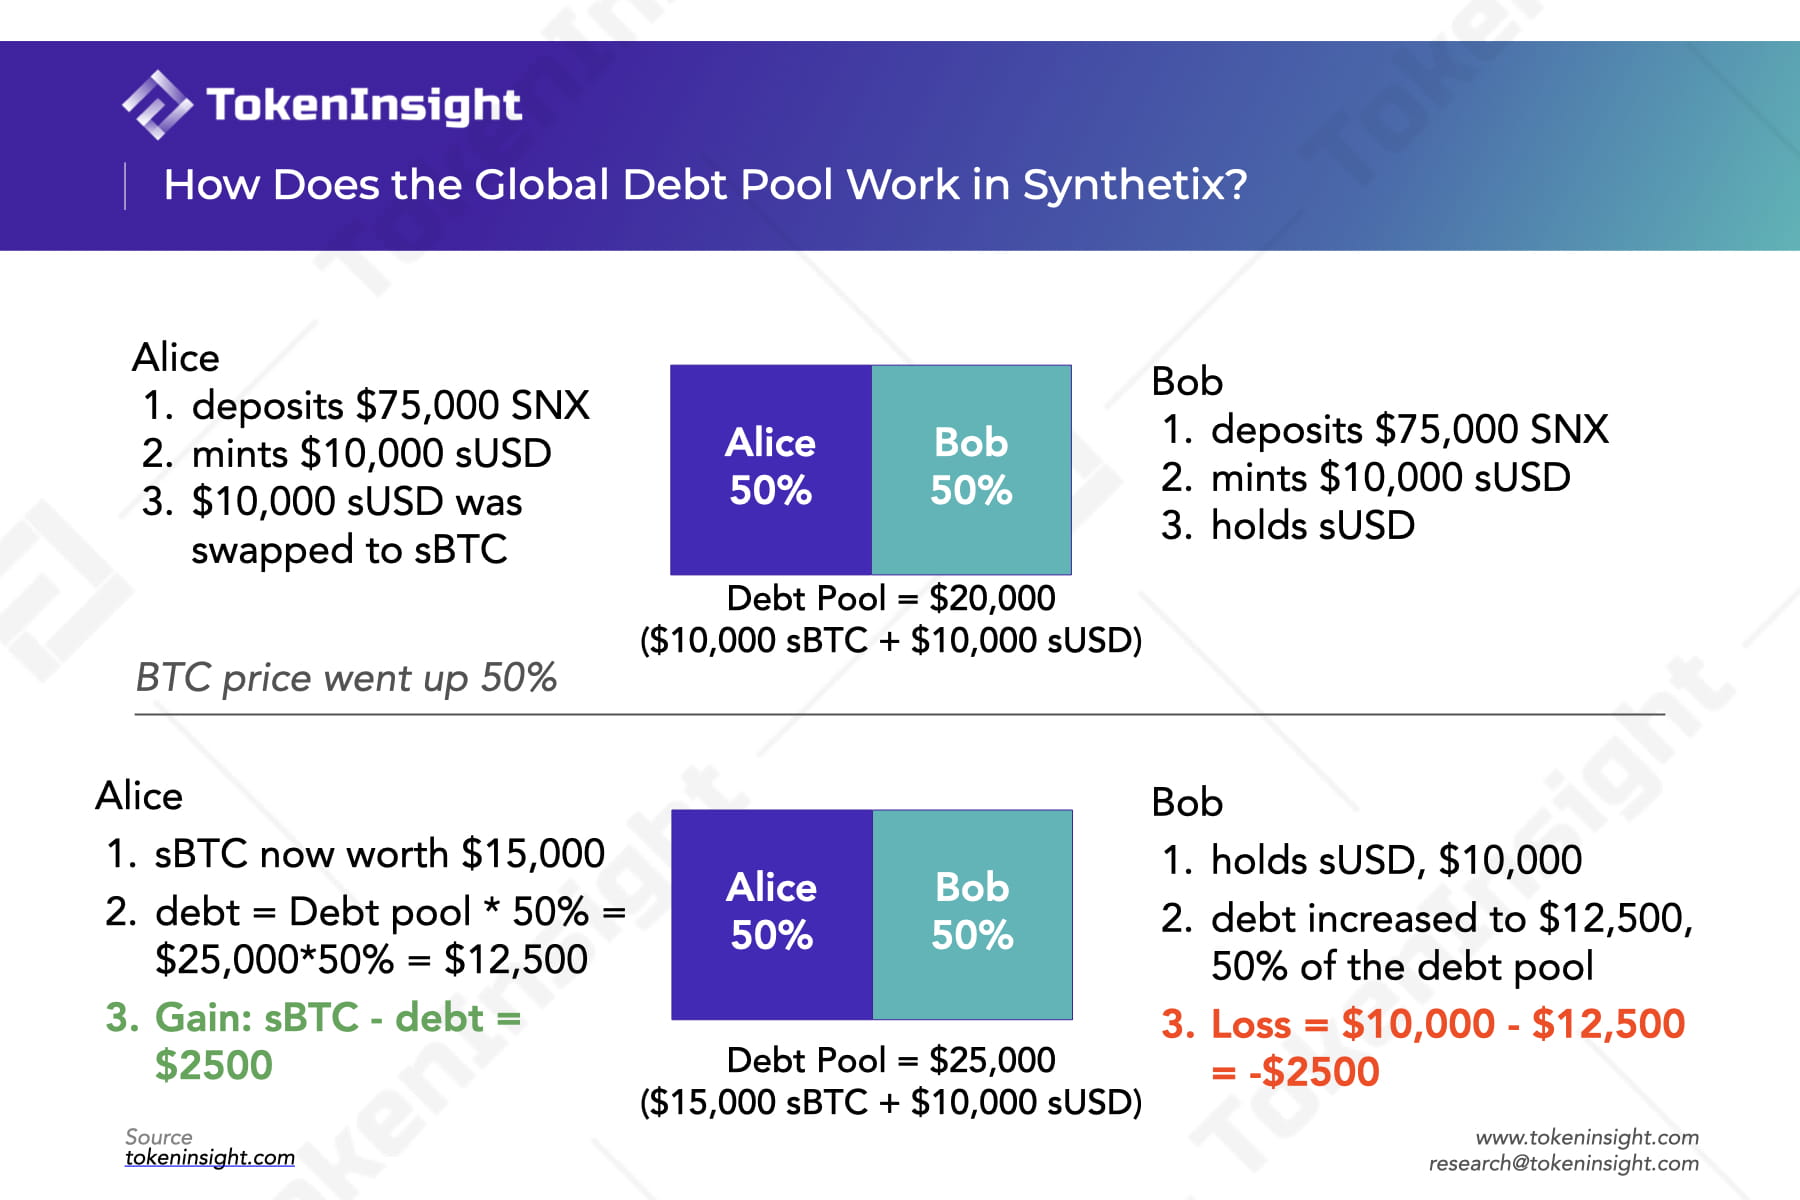
Auf der anderen Seite addieren sich alle synthetischen Vermögenswerte zu einem großen Chip-Pool. Der Wert dieses Pools sollte genau dem Gesamtschuldenwert auf dem Konto entsprechen, weshalb er auch als Schuldenpool bezeichnet wird. Es ist nicht schwer festzustellen, dass sich der Gesamtschuldenbetrag mit der Änderung der Anzahl, Art und des Ankerpreises synthetischer Vermögenswerte verändert hat. Der Gesamtwert der Sicherheiten sollte immer mindestens das 7,5-fache des gesamten Schuldenpools betragen. Die Erhöhung oder Verringerung des Schuldenpools wird jedem Zaubernden entsprechend dem Anteil zugewiesen, und das System ändert jedes Mal direkt den Schuldensaldo des Zaubernden (obwohl es sich bei der Vergabe eines Kredits um einen festen Saldo handelt).
Was wirklich passiert, ist Folgendes: Das System verfolgt Schuldenpools, indem es beim Prägen oder Verbrennen von sUSD spezielle Token für ihren Anteil an den Schulden ausgibt/verbrennt. Der Schuldenanteil eines Minter ist sein Schuldentoken-Saldo dividiert durch den Gesamtvorrat an Schuldentokens.
Wenn der eigene Schuldenstand sinkt, steigt der Hypothekenzins und der Münzgeber kann neue Chips prägen, um den Hypothekenzins zu senken. Wenn ihr Schuldenstand steigt und der Hypothekenzins sinkt, kann der Münzgeber einige Chips zerstören oder Sicherheiten hinzufügen, um den Hypothekenzins zu erhöhen. Wenn der Hypothekenzins zu niedrig ist und die Transaktionen nicht rechtzeitig durchgeführt werden, erzwingt das System die Liquidation.
Daher ändert sich der Schuldensaldo von Alice in Höhe von 10.000 US-Dollar. Nehmen wir an, dass der Gesamtschuldenpool einen Wert von 20.000 US-Dollar hat. Da Alices Schuldenquote 50 % beträgt, wird sie die Hälfte der neuen Schulden, also 2.500 $, bezahlen. Somit beträgt Alices neuer Schuldensaldo nach der Erhöhung: 12.500 $. Alices Nettoverlust beträgt -2.500 $. Wenn Alice zu diesem Zeitpunkt keine Sicherheiten auffüllt oder einige sUSD vernichtet, ist die Besicherungsrate niedriger als die erforderliche Besicherungsrate von 750 %, aber immer noch niedriger als die Liquidationsbesicherungsrate.
Der Unterschied zwischen traditionellen Casinos ist der Unterschied bei den Gegenparteien: In traditionellen Casinos verdienen die Spieler Geld mit den Spielern und das Casino erhält eine Provision. In diesem DeFi-Protokoll sind die Vermögenswerte des Pfandgebers die Gegenpartei für die Gesamtschwankung aller synthetischen Vermögenswerte. Wenn der Gesamtmarkt steigt, ist daher der Bankier, der die Spieler bezahlt, der Münzgeber selbst.
Überbesicherung wird aus zwei Gründen eingesetzt:
Die Volatilität der Sicherheiten ist hoch und eine Überbesicherung kann das Risiko eines unzureichenden Sicherheitenwerts verringern. Wenn der Wert der Sicherheiten zu stark sinkt, wird das System die Sicherheiten im Voraus liquidieren und verkaufen, bevor die Mindestanforderung erreicht ist.
Die Gesamtschuldenvolatilität ist hoch. Selbst wenn der Wert des Hypothekenvermögens stabil ist, besteht bei einem zu schnellen Anstieg des Gesamtschuldenpools das Risiko unzureichender Sicherheiten.
Händler synthetischer Vermögenswerte
Was sind die Bedingungen: Halten Sie synthetische Vermögenswerte, damit der Münzgeber direkt zum Händler werden kann.
Spieler, die ihre Chips nicht über offizielle Kanäle erhalten möchten (und keine Schulden machen möchten), können Chips direkt außerhalb der Website kaufen. Einige synthetische Vermögenswerte verfügen über eine gewisse Liquidität in externen AMM-Pools (wie sUSD/$USDC in Curve, sETH/$ETH in Uniswap usw.) und können direkt erworben werden.
Was kann getan werden:
Mit synthetischen Vermögenswerten kann spekuliert und gehandelt werden, um die Differenz zu erwirtschaften.
Vorteil 1: Reduzieren Sie die Reibungskosten beim Betrieb von Spotwaren. Wenn Sie mit Gold spekulieren möchten, sich aber nicht vor Ort halten möchten, da das Halten vor Ort eine Menge Ärger und Kosten mit sich bringt, müssen Sie bestimmte Handelsplätze, Lagerkosten, Transportkosten, Sicherheitsrisiken usw. berücksichtigen Wenn Sie sich für den Handel mit dem sXAG-Token (synthetisches Gold) mit synthetischen Vermögenswerten entscheiden, verwendet Kwenta v1 das Chainlink-Orakel, um den Goldpreis zu verfolgen, und seine Preisentwicklung stimmt mit der Spot-Goldpreisentwicklung überein. Wenn Sie komplexe Kombinationen wie Long-$BTC, Short-$ETH und Long-$XRP gleichzeitig abwickeln möchten, aber keine zentralisierte Börse nutzen möchten, können Sie synthetische Vermögenswerte wie sBTC, iETH, sXRP usw. direkt kaufen. wird die durch verschiedene Vorgänge verursachten Reibungskosten erheblich reduzieren.
Vorteil 2: Beim Handel mit synthetischen Vermögenswerten gibt es keinen Slippage. Da der Preis synthetischer Vermögenswerte von Orakeln stammt, müssen sich Inhaber keine Sorgen um die Liquidität des Vermögenswerts machen und es kommt zu keinem Ausrutschen im Handel.
Transaktionsprozess: Echte Transaktionen mit synthetischen Vermögenswerten finden nicht mit anderen Spielern statt, sondern sind ein Prozess der systemischen Abrechnung, Zerstörung, Umwandlung und erneuten Abrechnung. Alle Transaktionspreise stammen von externen Orakeln, und synthetische Vermögenswerte haben keine unabhängigen Preise auf ihren eigenen Märkten.
Nachdem er die Chips besitzt, möchte der Spieler, der die Chips (sUSD) besitzt, welche Aktie kaufen und zahlt die Chips, wenn er hinsichtlich des Preises optimistisch ist. Das System berechnet die Menge basierend auf dem externen realen Aktienpreis (von Oracle) und gibt die aus Geben Sie dem Spieler die richtige Anzahl an Aktien/Kryptowährungen (sBTC usw.) an. Wenn die Spieler das Gefühl haben, dass ihre Aktien ausreichend gestiegen sind und sie genug Geld verdient haben, um ihre Positionen zu schließen, können sie die Scheine wieder gegen Chips eintauschen. Das System aktualisiert die Buchhaltung intern.
Beispiel: Alice hat 10.000 sUSD auf der Hand und möchte davon alles sETH kaufen. Das System vernichtet zunächst 10.000 sUSD in Alices Wallet. ➡️ Aktualisieren Sie den gesamten Vorratssaldo von sUSD (-10.000). ➡️ Oracle bestimmt den $ETH-Wechselkurs (angenommen $1.000). ➡️ Erhebt Gebühren. ➡️ Prägt die entsprechende Anzahl neuer sETH (ca. 10). ) und an Alice Wallet senden ➡️ Aktualisiert den sETH-Gesamtvorratssaldo (+10).
Das Verlustrisiko kann gegen Schuldenschwankungen abgesichert werden. (nur für Rollen)
Das Synthetix-Protokoll verfügt über einen synthetischen Vermögenswert, der speziell den Gesamtschuldenpoolindex abbildet. Der Kauf dieses Vermögenswerts kann die Verluste des Münzgebers aufgrund des Anstiegs der Gesamtverschuldung absichern.
Kwenta, eine dezentrale Börse, die den Handel sowohl mit unbefristeten als auch mit synthetischen Vermögenswerten ermöglicht
Schließlich sprachen wir über Kwenta, eine dezentrale Spot-Börse für synthetische Vermögenswerte auf Ethereum + eine sUSD-basierte On-Chain-Perpetual-Contract-Börse auf Optimism.
Kwenta ist ein Marktplatz (der UI/UX bereitstellt) für Spot-Swaps aller im Synthetix-Protokoll geprägten synthetischen Vermögenswerte. Hier müssen Sie unterscheiden: Jeder Händler synthetischer Vermögenswerte führt Geschäfte mit sUSD und anderen synthetischen Vermögenswerten (sBTC, sETH usw.) auf dem Kwenta-Kontrakt aus. Jeder Staker (Minter, Schuldner oder Liquiditätsanbieter) prägt, löst und verwaltet seinen Anteil an den Schulden des Synthetix-Vertrags. Der von Kwenta bereitgestellte Prozess des Spotmarkthandels ähnelt dem oben genannten Beispiel und wird hier nicht im Detail beschrieben. Konzentrieren wir uns auf die nachhaltigen Produkte von Kwenta.
Was ist das Prinzip von Kwentas unbefristetem Vertrag? Wie unterscheidet sie sich von der zentralisierten Perpetual-Börse und der beliebten dezentralen Terminbörse GMX?
Denk dran:
Kwenta nutzt den Schuldenpool von Synthetix als Gegenpartei; Kwenta verfügt über einen Finanzierungssatzmechanismus, Kwenta verwendet jedoch nicht sUSD;
Sowohl Kwenta als auch GMX verwenden Orakel, um den Indexpreis direkt als Markpreis einzuspeisen, sodass es keinen Preisunterschied gibt und man sogar sagen kann, dass die beiden Preise hier dasselbe sind.
GMX begrenzt die Gesamtpositionen auf ungefähr 1:1 mit dem Gesamtbetrag der Sicherheiten im Pool. Kwenta nutzt einen Kapitalgebührenmechanismus, um das Risiko von Preisschwankungen teilweise auszugleichen und eine höhere Kapitaleffizienz zu erreichen.
Kwenta bietet auch einen unbefristeten Kontrakthandelsmarkt an, allerdings nur auf Optimism L2. Sein Mechanismus ähnelt dem von GMX, das einen Pool als Gegenpartei für alle Händler verwendet. Aber im Gegensatz zu GMX, das einen GLP-Pool (einen Korb von Vermögenswerten) nutzt, nutzt Kwenta direkt den Schuldenpool von Synthetix. (Deshalb müssen wir das Prinzip von Synthetix im Voraus erklären)
Wir können uns den Schuldenpool von Synthetix als den oben erwähnten Casino-Chip-Pool vorstellen. Synthetix ähnelt eher einem Cash-Management-System für ein Casino, während Kwenta eher einer Gaming-Lobby für ein Casino ähnelt und verschiedene Spiele anbietet. Der Spothandel mit synthetischen Vermögenswerten (oder virtuellen Kryptomarkt-Simulatorspielen) ist eine davon, der ewige Handel eine andere.
Ein standardmäßiges unbefristetes Produkt an einer zentralisierten Börse würde dem oben genannten Beispiel ähneln. Es weist folgende Eigenschaften auf:
Bestellbuchmuster.
Der Markpreis wird durch den fortlaufenden Transaktionswert bestimmt und durch Transferfinanzierungsgebühren an den Indexpreis angepasst. Aber unbefristete Angebote von dezentralen Protokollen wie Kwenta und GMX können sich geringfügig von unbefristeten Standardangeboten unterscheiden.
Im Fall von Kwenta und GMX ist der Kontrahent aller Positionen im Gegensatz zum Orderbuchmodell ein Vermögenspool und nicht ein bestimmter Kontrahent am Markt. Dies bedeutet, dass das offene Long-Kontraktvolumen ungleich der Short-Position sein kann (im Orderbuchmodell von tradfi muss das Long-Volumen aufgrund der Existenz gegenseitiger Gegenparteien gleich dem Short-Volumen sein). Insbesondere bedeutet die Liquidität des von Kwenta geteilten Synthetix-Schuldenpools auch, dass bei einem Ungleichgewicht zwischen Long- und Short-Positionen alle Synthetix-Minter das Risiko tragen, die Long-Short-Differenz zu überschreiten.
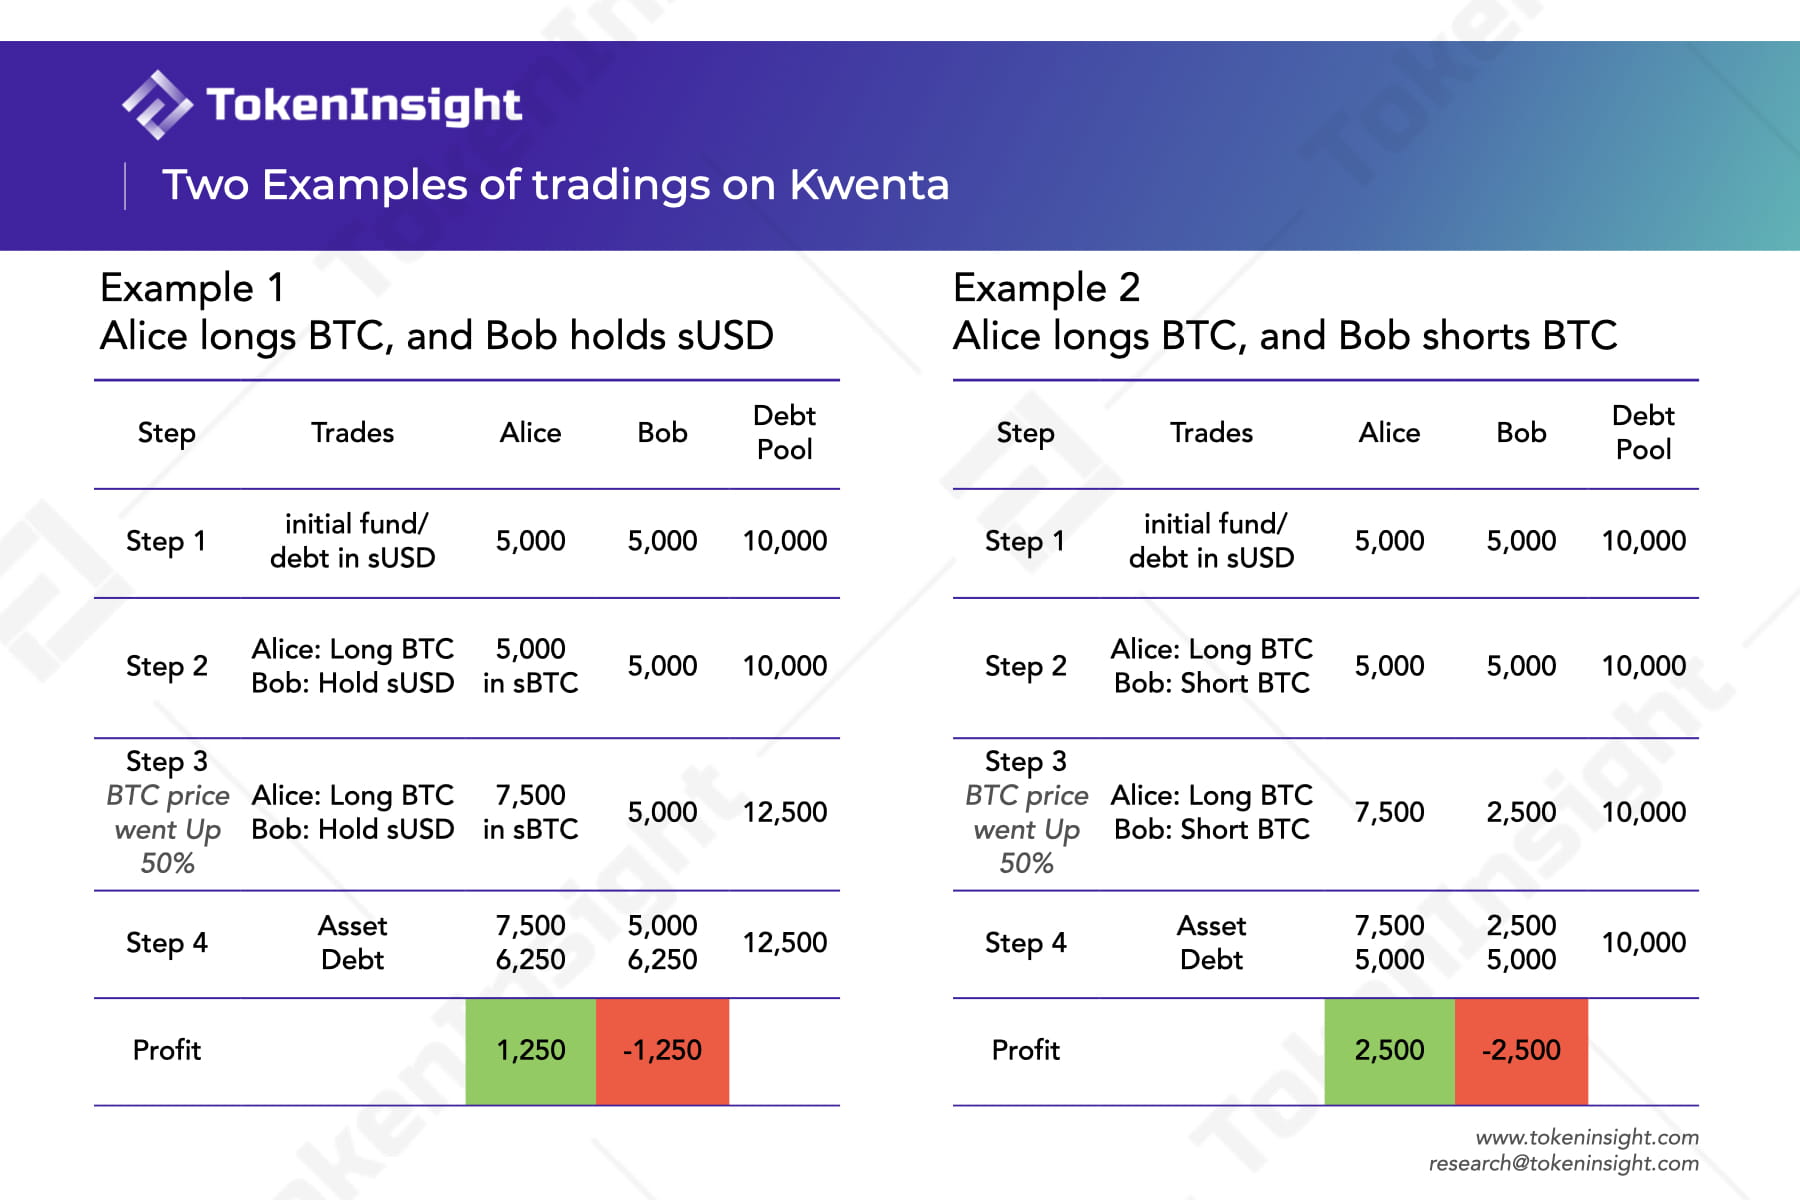
Alice eröffnet eine 100-fache Long-Position in Bitcoin auf Kwenta und verwendet dabei 1 sUSD als Margin (den sUSD, den sie von OTC gekauft hat), und ihre offene Position beträgt 100 sUSD. Wenn der Preis von Bitcoin um 50 % steigt, beträgt ihre Position 150 sUSD, was den gesamten Schuldenpool um 50 sUSD erhöht.
Wenn Bob jedoch gleichzeitig auch eine entgegengesetzte 2-fache Bitcoin-Short-Position mit 50 sUSD als Marge eröffnet, wird Bob liquidiert, wenn der Bitcoin-Preis um 50 % steigt, und der Gesamtschuldenpool bleibt gleich.
Gleichzeitig ist Kwentas ewiger Markpreis (d. h. der wahre Wert des Perpetual) auch ein Indexpreis, der von Orakeln wie Chainlink direkt von außen bereitgestellt wird, was bedeutet, dass der Markpreis automatisch dem Indexpreis entspricht. und es ist kein Kapitalgebührenmechanismus erforderlich, um die Preislücke auszugleichen.
Obwohl der Markpreis jedoch auf dem Indexpreis fixiert ist und niemals abweicht, kann die Nettoposition (der Nettowert der Long- und Shorts-Vergleiche) bei extremen Bewegungen erheblich schwanken. Wenn der Markt für einen Vermögenswert zu bullisch oder pessimistisch wird, birgt der Schuldenpool ein erhebliches Kontrahentenrisiko in Richtung der Neigung der Nettoposition. Um die Volatilität des Schuldenpools zu verringern, verbleiben die Finanzierungsgebühren weiterhin im unbefristeten Mechanismus von Kwenta (obwohl dies nicht erforderlich ist). Mit Finanzierungsgebühren werden Positionen auf der einen Seite eines überfüllten Marktes finanziert, während Positionen auf der anderen Seite finanziert werden.
Im Gegensatz dazu wendet GMX keinen Finanzierungsgebührenmechanismus an, da sein GLP-Pool das Risiko aller Nettopositionsverrechnungen vollständig tragen kann. Der GLP-Pool enthält verschiedene zugrunde liegende Vermögenswerte, und der Gesamtwert eines bestimmten Vermögenswerts im GLP-Pool ist das Gesamtpositionslimit des unbefristeten Vertrags des Vermögenswerts. Bei GMX verwenden Händler im Wesentlichen Margin-Sicherheiten, um reale Basiswerte zu leihen. Sie müssen also nur Kreditgebühren für GLP-Inhaber zahlen.
Daher begrenzt GMX die Gesamtpositionen auf ungefähr 1:1 mit den Sicherheiten im Pool.
GMX-Händler können nur unbefristete Verträge für Vermögenswerte eröffnen, die im GLP-Pool enthalten sind (derzeit nur $BTC, $ETH, $UNI und $LINK). Einzelheiten zur maximalen Positionskapazität von GMX finden Sie in diesem Dokument.
Vergleich: Ähnlichkeiten und Unterschiede zwischen den nachhaltigen Produkten von Kwenta und anderen nachhaltigen Produkten
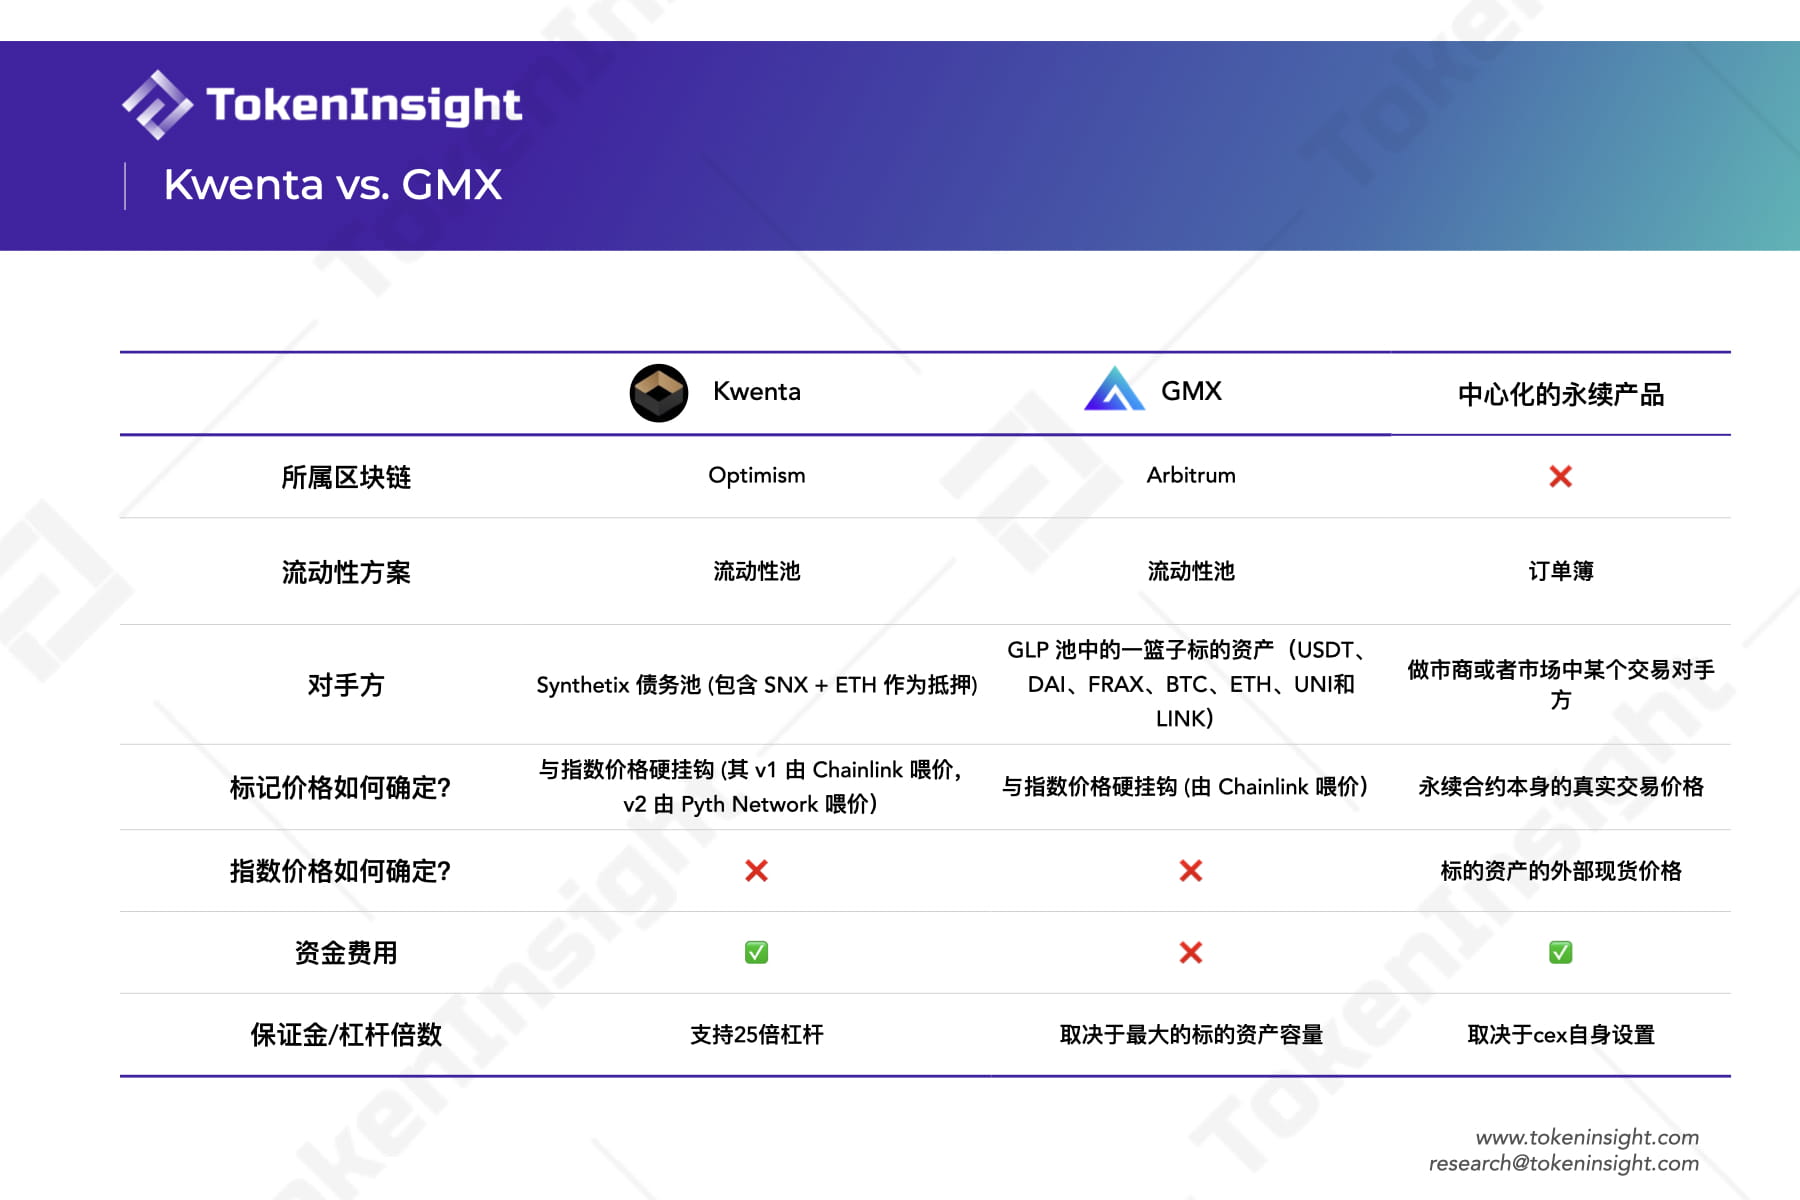
Weitere detailliertere Funktionen der nachhaltigen Kwenta-Produkte:
Unabhängiges Margin-Konto (Isolated Margin). Ermöglichen Sie Händlern, ihr Positionsrisiko individuell zu verwalten und individuell Sicherheiten für eine Position/einen Vermögenswert bereitzustellen. Insbesondere unterstützen separate Margin-Konten den Ordertyp „Next Price“ für den nächsten Preis, um die Front-Running-Trades zu verhindern, für die Synthetix vor langer Zeit kritisiert wurde. Weitere Informationen finden Sie hier.
Cross-Margin-Konto (Cross-Margin). Ermöglicht Benutzern den Handel auf jedem Markt, indem sie auf ein einziges Margin-Konto setzen. Im Cross-Margin-Modus unterstützt Kwenta Limit-Orders, Take-Profit- und Stop-Loss-Orders.
Kwenta Perp v2 wurde aktualisiert, um Risiken zu reduzieren und das Handelserlebnis nachhaltiger Produkte zu verbessern
Denken Sie daran: Verbesserungen am Finanzierungsratenmechanismus in Version 2 tragen dazu bei, den Nettopositionsunterschied zu verringern. Je ausgewogener die Marktneigung ist, desto höher ist das Gesamtpositionslimit des Marktes.
Am 21. Dezember 2022 gab Kwenta bekannt, dass die Alphaversion von Perp v2 offiziell veröffentlicht wurde.
Nachfolgend listen wir einige der wichtigsten Updates für Kwenta Perp v2 auf:
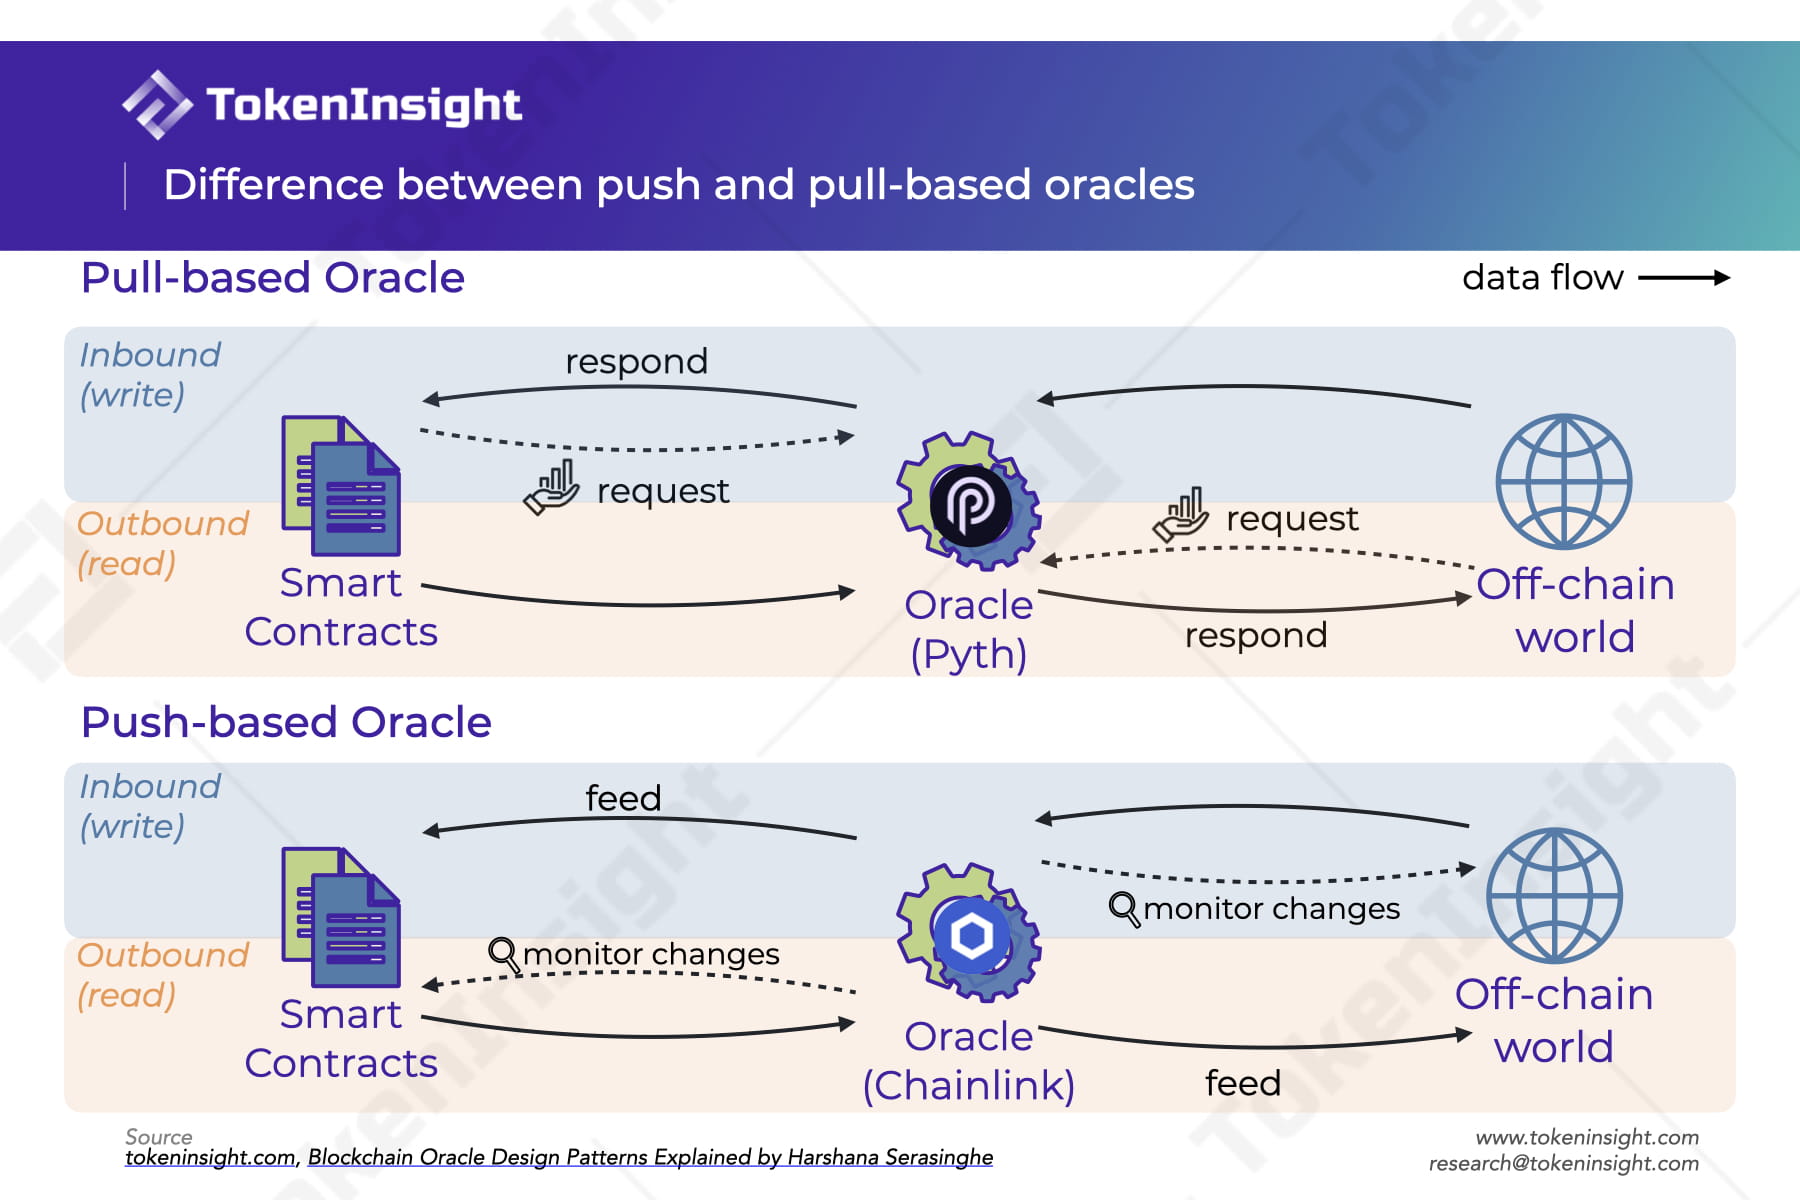
Ändern Sie das Orakel von Chainlink zu Pyth Network. Pyth Network ist ein Pull-basiertes dezentrales Orakel, das es Benutzern ermöglicht, während der Durchführung von Transaktionen schnell einen Preis anzufordern. (Chainlink bietet Ersatzschutz im Falle einer Preisabweichung)
Pull-basiert bezieht sich auf ein Orakel, das Daten über den Anforderungs- und Antwortmodus erhält. Wenn beispielsweise ein Smart Contract Daten benötigt, fordert er die Daten vom Orakel an. Nachdem das Orakel die Anfrage erhalten hat, sammelt es die Informationen aus Off-Chain-Datenquellen und stellt sie dem Smart Contract zur Verfügung. Dies wird als Pull-basiertes Inbound-Orakel bezeichnet. Inbound ist eigentlich eine Art, Inhalte in einen Vertrag zu schreiben. Im Gegenteil, Outbound ist der Modus zum Lesen intelligenter Verträge.
Oracles im Push-basierten (z. B. eingehenden) Modus überwachen alle Änderungen an einer bestimmten Datenquelle. Wenn es Änderungen in der Datenquelle gibt, werden diese Änderungen aktiv an den Smart Contract in der Blockchain übertragen.
Nach der Optimierung des Oracle werden die Gebühren reduziert.
Nach der Oracle-Optimierung häufigere Preisaktualisierungen + regelmäßige Preisgestaltung.
Optimierung der Fördergebühren. Perps v 2 erreicht eine sanfte Verschiebung der Finanzierungssätze. Der Kapitalzinssatz unter Perps v2 springt nicht sofort in die entgegengesetzte Richtung, wenn sich die Abweichung ändert, sondern „driftet“ entsprechend der Abweichung langsam von einer Richtung in die andere. Er wird nicht mehr driften, wenn die Abweichung verschwunden ist. Dieses Muster bedeutet, dass Händler mehr Anreize haben, Mittel durch Handelsstrategien einzusammeln, und weniger Risiken aufgrund plötzlicher Richtungsänderungen der Finanzierungssätze ausgesetzt sind.
Je kleiner die Abweichung des Marktes ist, desto höher ist das Limit der gesamten offenen Position im Markt. Dadurch kann der Markt insgesamt offene Positionen unterstützen, die um ein Vielfaches größer sind als die GMX-Sicherheiten, und so den Händlern mehr Liquidität bieten.
Aufgrund des verbesserten Finanzierungsratendesigns wird Perp v2 in Zukunft für volatilere Long-Tail-Vermögenswerte geeignet sein.
Funktioniert aber jetzt nur noch mit $ETH-sUSD Perp.
abschließend! Sehen Sie, was Sie gelernt haben
Der Perp Perpetual Contract ist eines der erfolgreichsten innovativen Finanzprodukte von Crypto. Aufgrund seiner starken Universalität hat sich der Kryptowährungshandel von Degens zu Wall-Street-Giganten ausgeweitet. Da Perp DEX nach dem Zusammenbruch von FTX zu einem begehrten Gut wird, glauben wir, dass es für Krypto-Enthusiasten aller Niveaus wichtig und praktisch ist, zu verstehen, wie diese auffällige Handelsmethode in der Kette übernommen werden kann. Als skalierbares und komplexes DeFi-Protokoll optimiert Kwenta einen innovativeren Perp-Handelsmechanismus und eine tiefere Liquidität, die für Anfänger möglicherweise etwas zu komplex ist. Und jetzt, nach der Lektüre dieses Artikels, können Anfänger die Grundprinzipien verstehen, wie all diese Elemente zusammenkommen und funktionieren. Dies ist nicht nur für erfahrene Trader gedacht, sondern auch für Spieler aller Spielstärken. Die größte innovative Lösung in Version 1 des unbefristeten Produkts von Kwenta ist der gemeinsame Schuldenpool als Liquidität + Gegenpartei. Durch die Nutzung der Liquidität von Synthetix kann Kwenta interessantere simulierte Casinospiele wie Perpetual Trading anbieten. Gleichzeitig besteht die größte Verbesserung von Kwenta Perp v2 darin, dass eine bessere Schiefeausgleichsmethode angewendet wird, die die Obergrenze der größten Position erhöht, was mit anderen DEX wie GMX schwer zu erreichen ist.
Ich hoffe, dieser Inhalt ist hilfreich für Sie und wünsche Ihnen allen frohe Weihnachten 🎄.
Die Wohlfahrt kommt! Praktische Tipps zur Bewertung von Perp DEX
Laut unserem Derivatives Ecosystem Report sollten wir bei der Bewertung eines Derivate-DEX mehrere Dimensionen wie Liquidität, Größe, Gebühren, Mechanismen und mehr berücksichtigen.
Wenn wir über den Einsatz von On-Chain-Derivaten DEX nachdenken, sollten wir die folgenden praktischen Aspekte berücksichtigen:
Auf welcher Kette wird DEX eingesetzt?
Wie liquide sind DEXs?
Wie viele Kryptowährungen kann ich handeln?
Wie groß kann ich eine Position eröffnen? Was ist die maximale Hebelwirkung?
Wie hoch sind die Transaktionsgebühren? Wie wird aufgeladen?
Was ist die schnellste Frequenz, mit der ich handeln kann?
Ist es dezentral genug?
Ich glaube, dass Sie, nachdem Sie diese Antworten einzeln gefunden haben, natürlich eine gute Vorstellung von den Produkten haben werden.
Besonderer Dank geht an Wayne, WDK Paul, Quant Z Bra und Aidan Lan
Lesen Sie den Originalartikel hier: https://tokeninsight.com/zh/research/analysts-pick/beginners-guide-to-crypto-derivatives-kwenta-case-study