

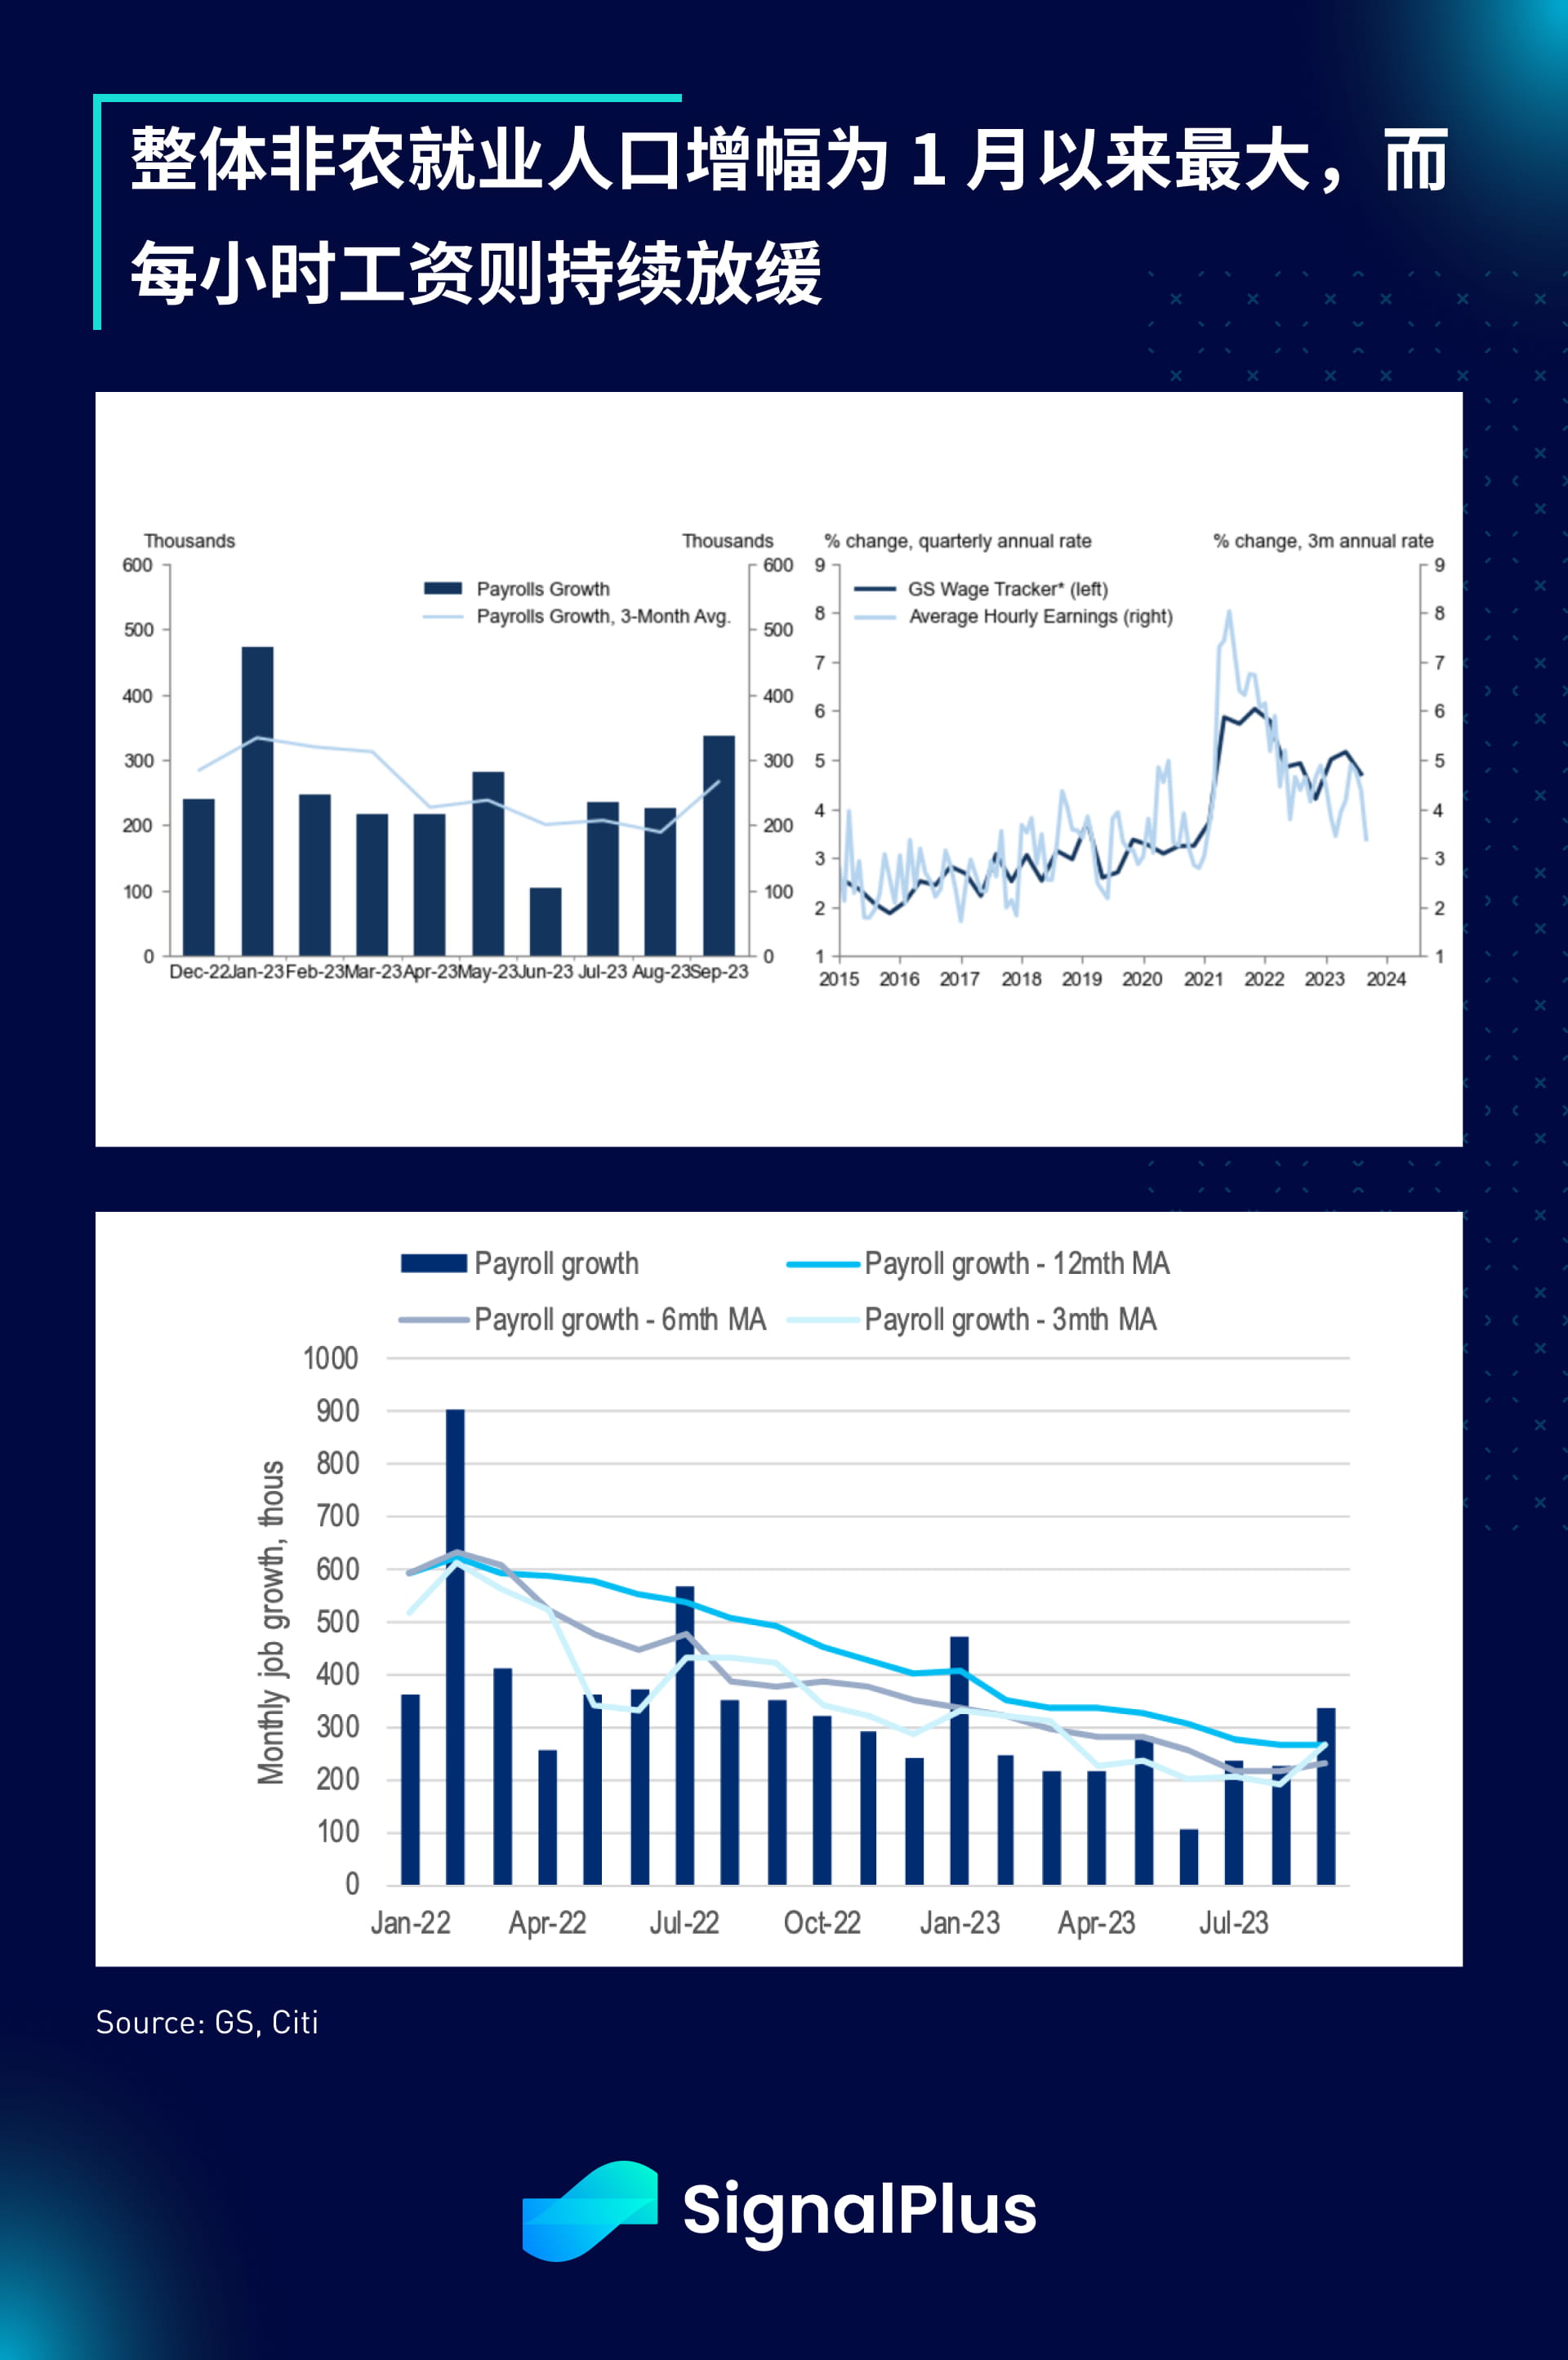
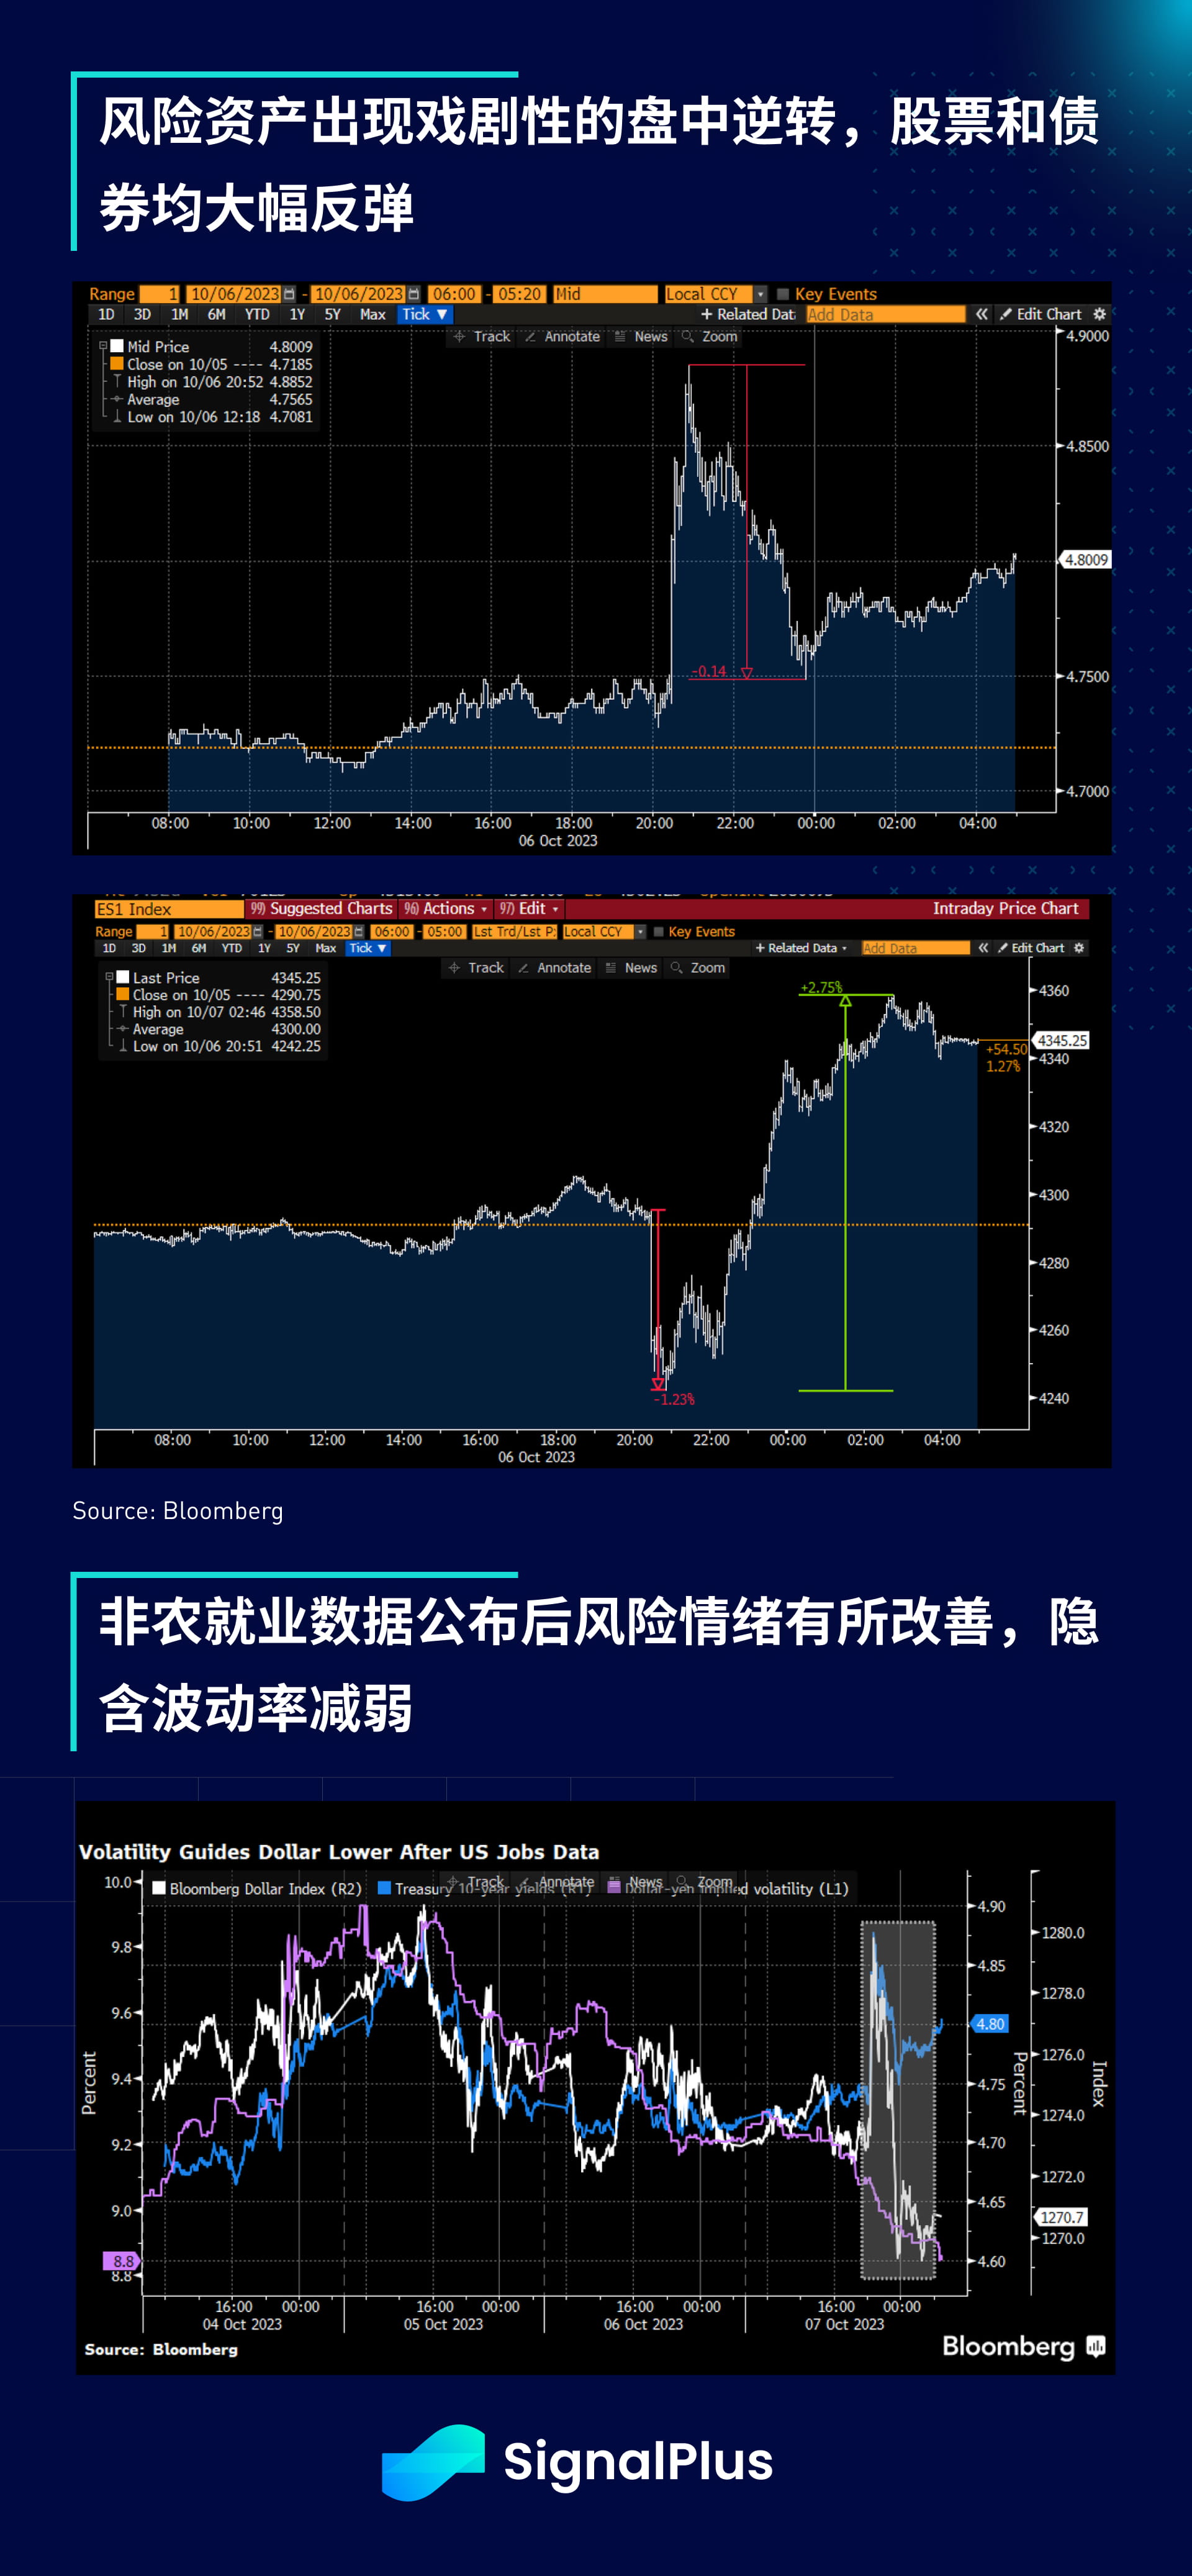
Die am vergangenen Freitag veröffentlichten Beschäftigungsdaten außerhalb der Landwirtschaft zeigten, dass die Zahl der Beschäftigten im September um fast das Doppelte der Markterwartung und den größten monatlichen Anstieg seit Januar gestiegen ist. Der vorherige Wert wurde ebenfalls nach oben korrigiert auf 227.000 (+ 40.000) bzw. 236.000 (+ 79.000), was einen insgesamt starken Arbeitsmarkt zeigt, wobei die Dienstleistungsbranche mit einem Anstieg von 234.000 Arbeitsplätzen am stärksten ist, gefolgt von der Freizeit- und Hotelbranche mit einem Plus von 96.000 sowie dem Bildungs- und Bildungswesen Die Gesamtarbeitslosenquote stieg jedoch ebenfalls auf ein Siebenmonatshoch von 3,8 % und der Stundenlohnanstieg verlangsamte sich im Vergleich zum Vormonat auf 0,4 % Nachdem sich die wirtschaftliche Lage verlangsamte, begann die Erwerbsbevölkerung wieder zu wachsen. Nachdem die Erwerbsbevölkerung im August um 736.000 Menschen gestiegen war, stieg sie im September weiter um 90.000 Menschen, und die Erwerbsbeteiligungsquote blieb stabil bei 62,8 %.
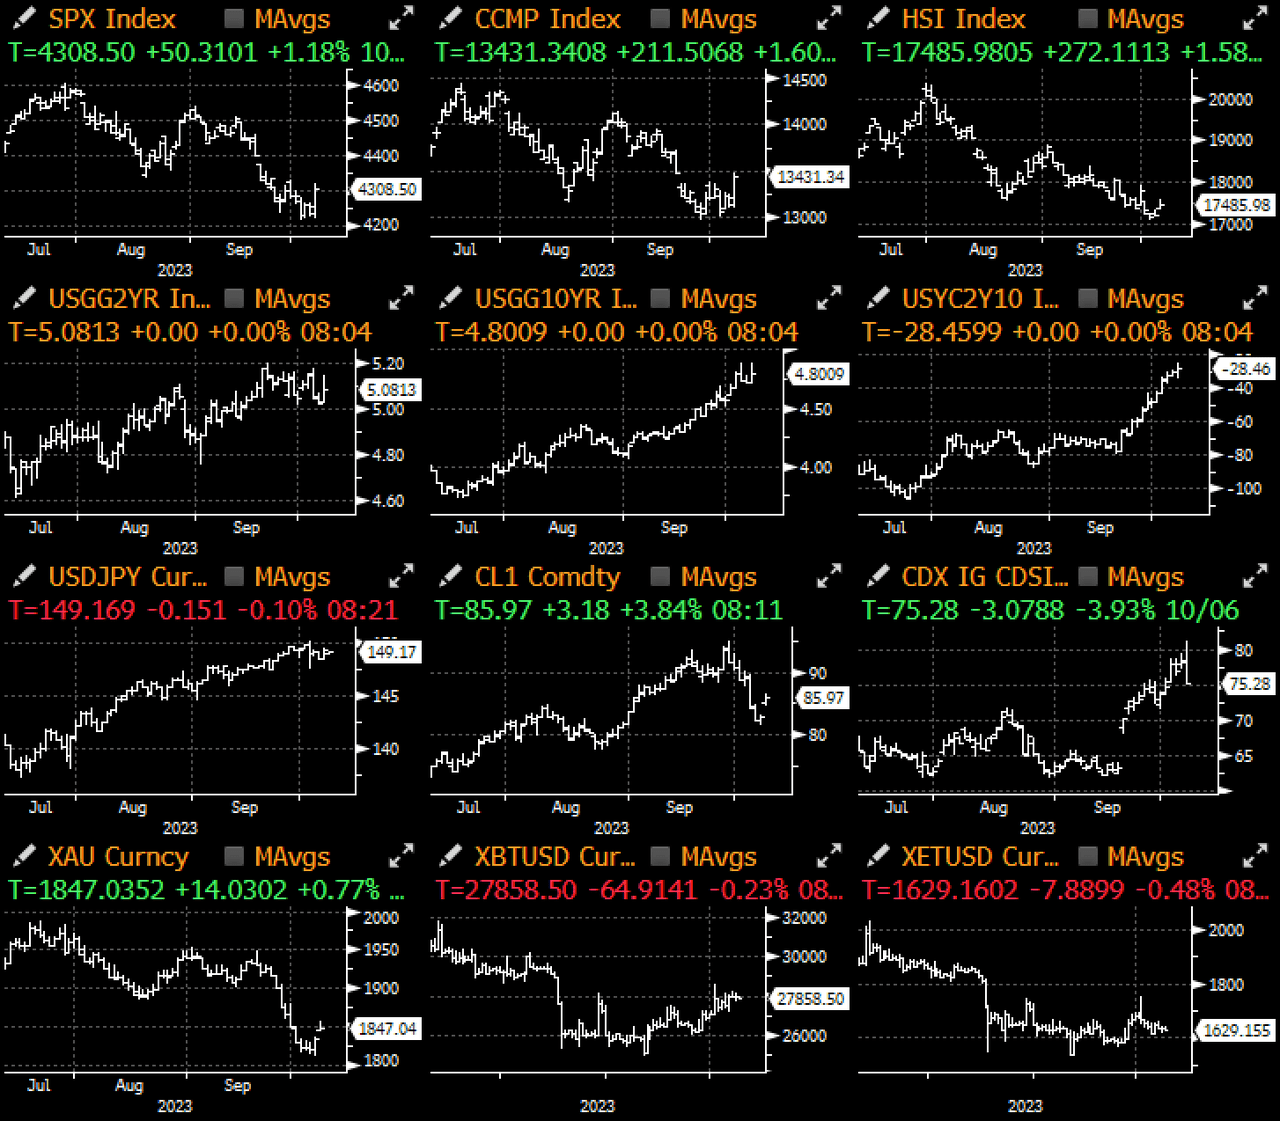
Kurz nach der Veröffentlichung der Daten stieg die Rendite 30-jähriger US-Staatsanleihen erstmals an und erreichte den höchsten Stand seit 2007. Die Rendite stieg zunächst um 16 Basispunkte, während SPX-Futures um 1,3 % fielen, als Risikoanlagen jedoch zu sinken schienen An einem weiteren schwierigen Handelstag kam es am späten Vormittag in New York zu einem starken Stimmungsumschwung, wobei die Renditen vom Höchststand bis zum Tiefststand um 14 Basispunkte zurückgingen, während sich der S&P-Index im Tagesverlauf um mehr als drei Standardabweichungen bewegte und eine beeindruckende Erholung verzeichnete. Der US-Dollar-Index lag bei 2,8 % Eine 12-wöchige Siegesserie wurde durchbrochen, die implizite Volatilität sank, Benzin und Industrierohstoffe fielen auf den niedrigsten Stand seit einem Monat und trotz starker Daten zu den Beschäftigungszahlen außerhalb der Landwirtschaft besteht die Möglichkeit einer Zinserhöhung der Fed im November. Die Preise bleiben stabil bei knapp über 20 %, und alles in allem endete die letzte Woche mit einer gut getimten Squeeze-Rallye.
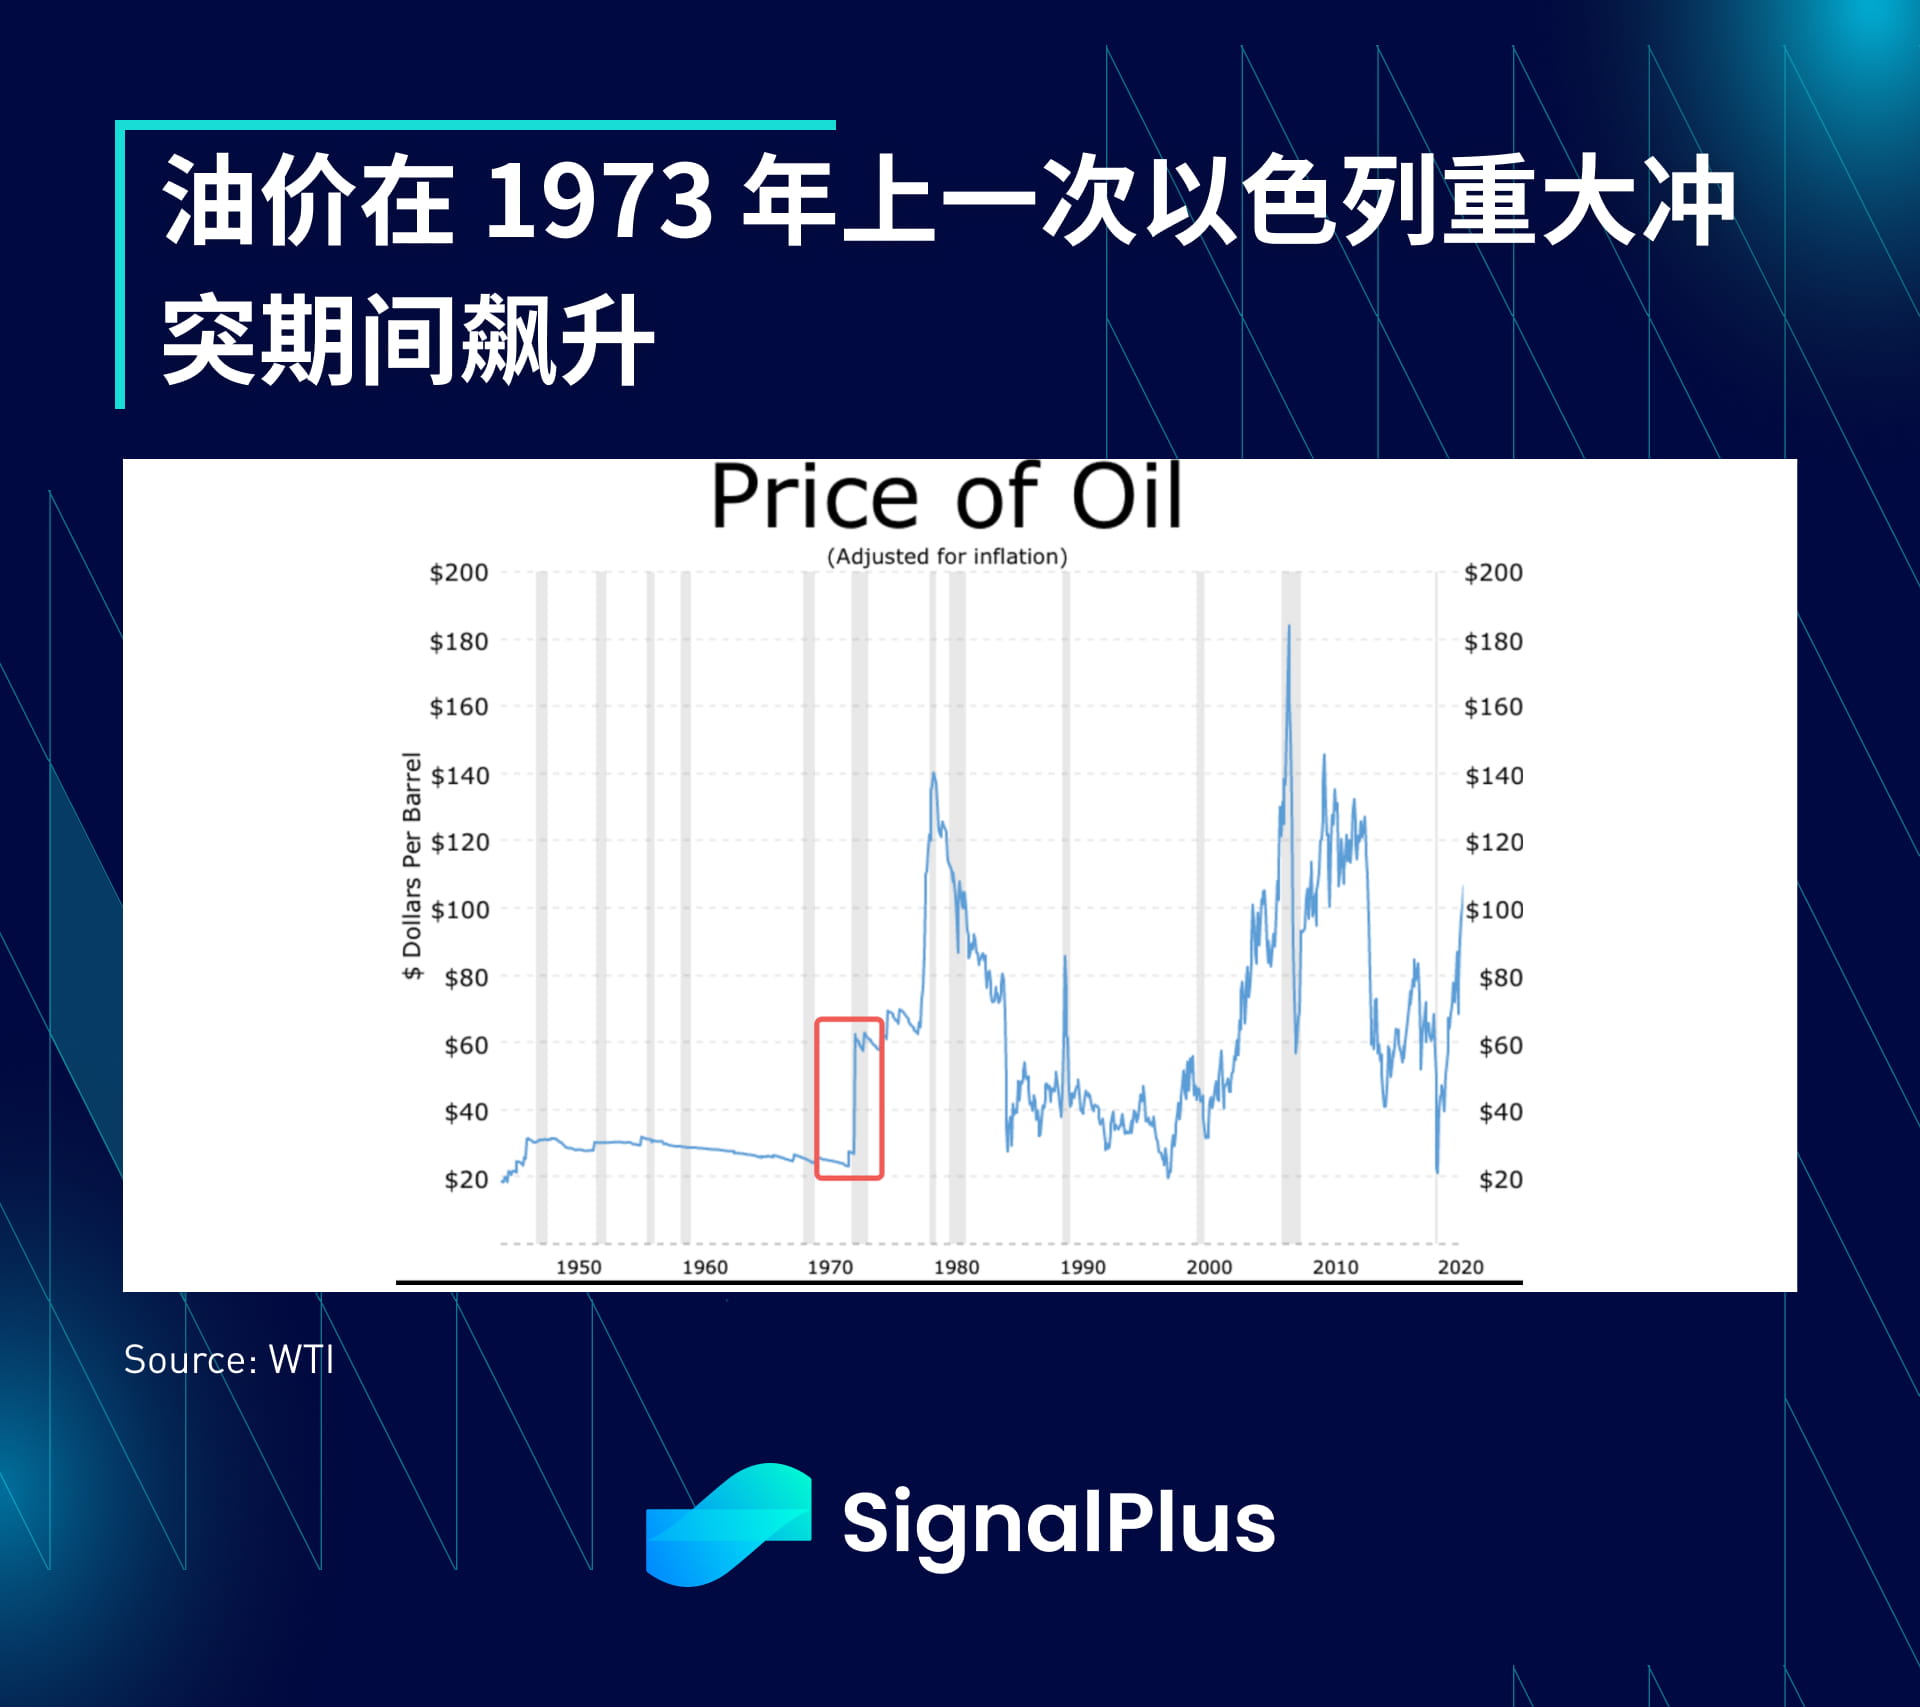
Die Ruhe an den Märkten hielt jedoch nicht lange an, da die Hamas am Wochenende einen beispiellosen Angriff auf Israel startete und damit Bedenken hinsichtlich einer Verschärfung des Konflikts in der Region und der Gefahr eines weiteren Krieges aufkommen ließ. Zuletzt kam es 1973 zu einer ähnlichen Situation Der Kippur-Krieg im Jahr 2006 führte dazu, dass die Preise für Rohöl (Angebotsreduzierung) und Gold (sicherer Hafen) stark anstiegen, die Anleiherenditen in die Höhe schnellten (Inflation) und die Aktien entsprechend abverkauft wurden. Dieses Mal war der Markt vergleichsweise konservativer, und als der Markt öffnete Am Montagmorgen stiegen die Rohöl-/Gold-/Anleihenpreise leicht und die Aktien fielen nur um 0,6 %. Abgesehen von der durch den Konflikt verursachten Tragödie wird das Hauptaugenmerk des Marktes auf der Rohölversorgung und der Frage liegen, ob der aktuelle Angriff deutlich nachlassen wird Angesichts der weltweiten Bemühungen zur Deeskalation im Nahen Osten hoffen wir, dass der Konflikt schnell deeskaliert werden kann, um die Verluste zu minimieren.
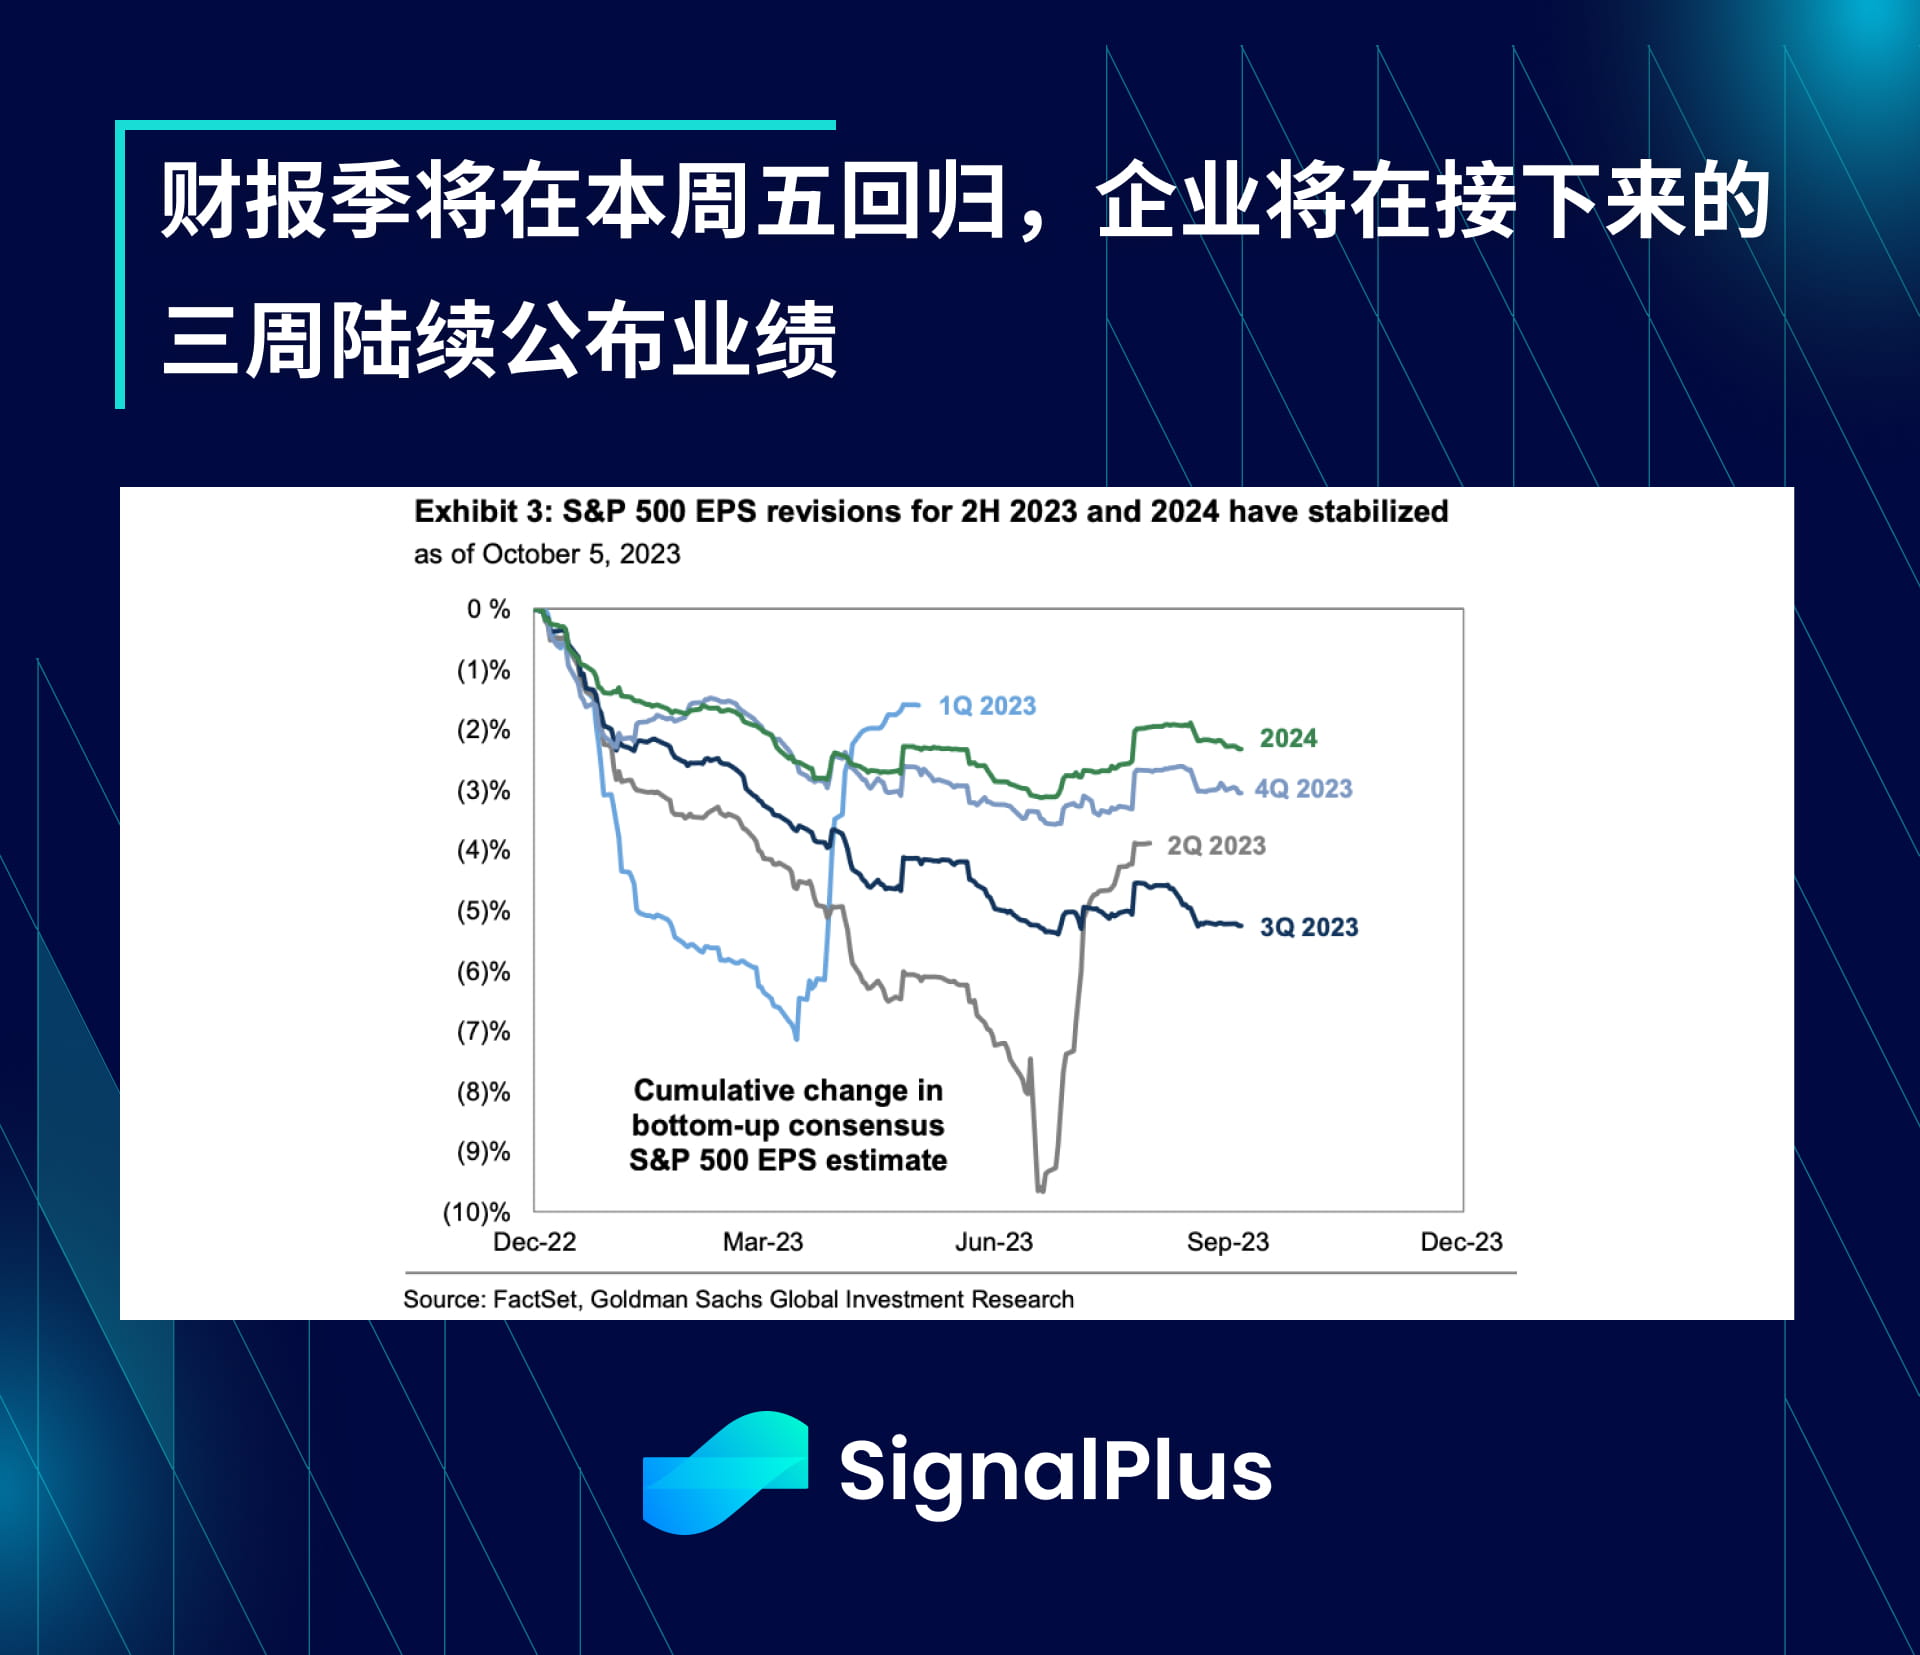
Der Markt wird sich später in dieser Woche auf die CPI-Daten konzentrieren. Der Markt geht davon aus, dass der CPI im Vergleich zum Vormonat um 0,3 bis 0,4 % steigen wird, wobei die OER (Owner Equivalent Rent) und die Tourismuspreise steigen. Darüber hinaus wird die Finanzberichtssaison nach dieser Woche mit voller Kraft zurückkehren. Citi, JPM und Wells Fargo werden am Freitag ihre Finanzberichte für das dritte Quartal veröffentlichen. Fast 80 % der SP 500-Unternehmen werden ihre Ergebnisse in den nächsten drei Wochen bekannt geben , und die Gewinnprognosen wurden bereits bekannt gegeben, und die EPS-Schwelle wird etwas höher sein als in den letzten beiden Quartalen.

Sie können im Plugin Store von ChatGPT 4.0 nach SignalPlus suchen, um Echtzeit-Verschlüsselungsinformationen zu erhalten. Wenn Sie unsere Updates sofort erhalten möchten, folgen Sie bitte unserem Twitter-Konto @SignalPlus_Web3 oder treten Sie unserer WeChat-Gruppe (Assistent WeChat hinzufügen: SignalPlus 123), der Telegram-Gruppe und der Discord-Community bei, um mit mehr Freunden zu kommunizieren und zu interagieren.
Offizielle SignalPlus-Website: https://www.signalplus.com