

#metals
metals
111,136 Aufrufe
423 Kommentare
Hot
Zuletzt

·
--
Bullisch
Übersetzung ansehen
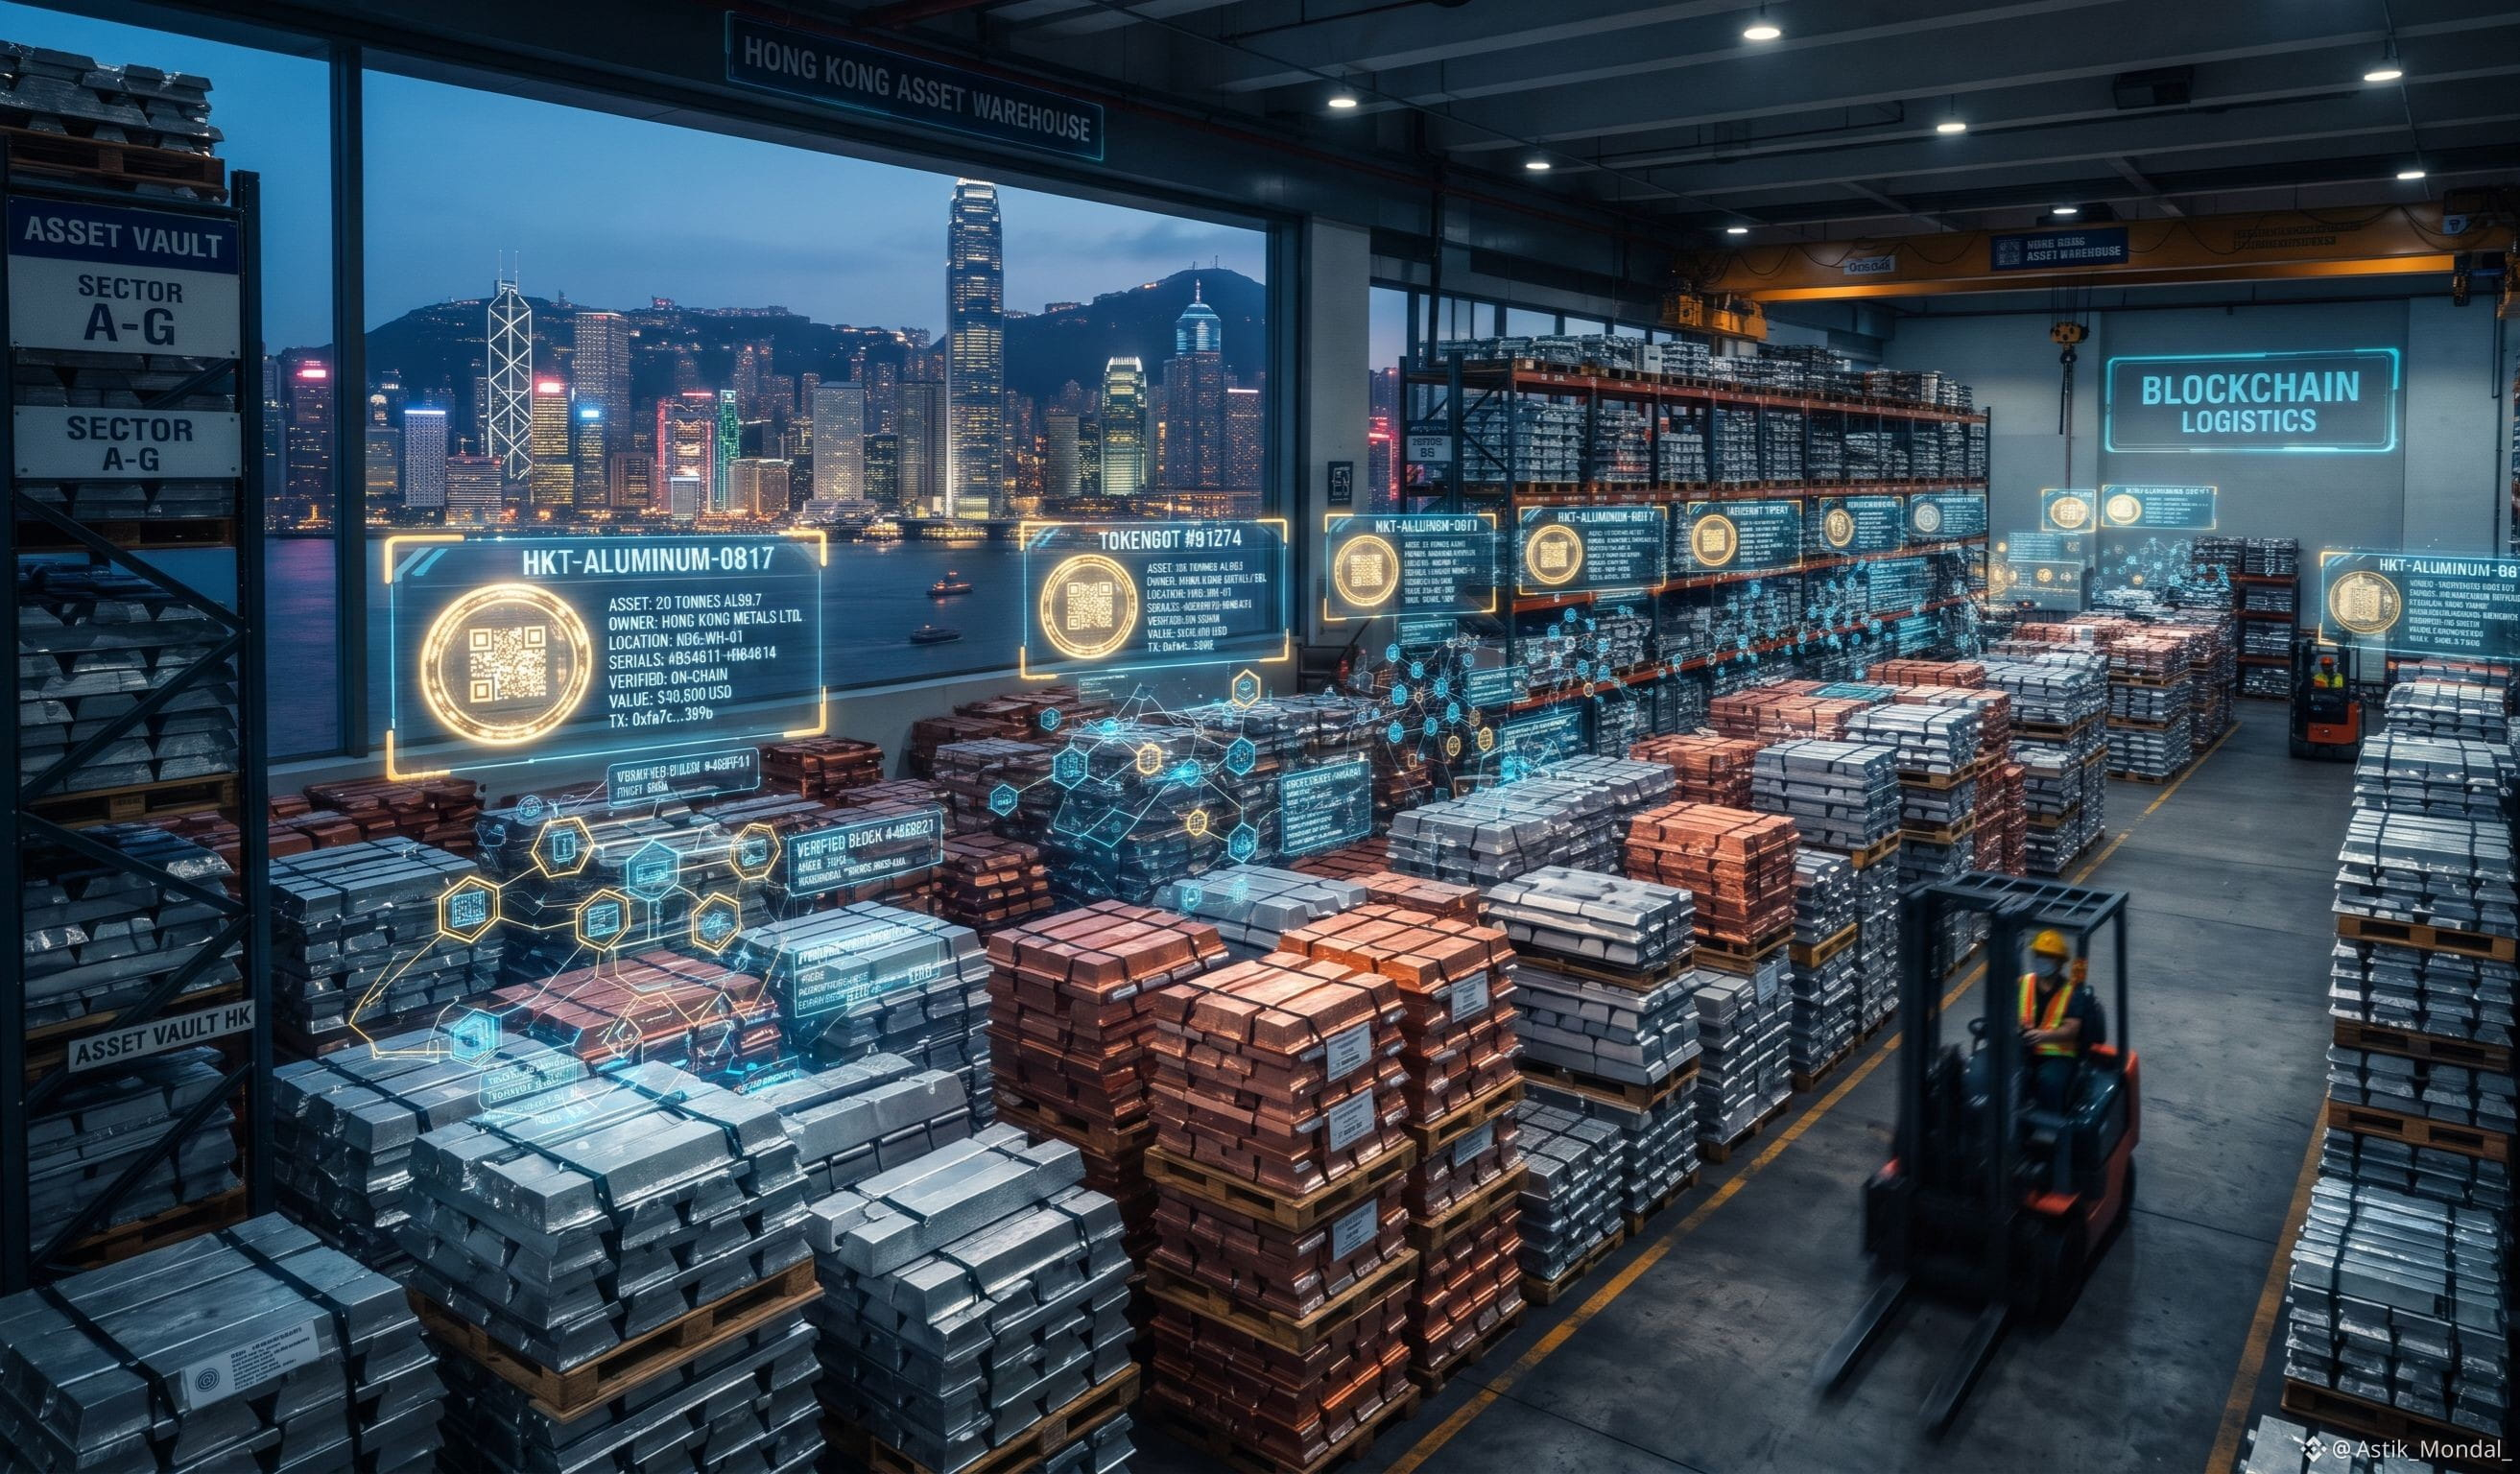
🇬🇧🇭🇰 JUST IN: The London Metal Exchange is exploring turning metal stored in its Hong Kong warehouses into digital tokens that can be used for financing, per Reuters.
Three people familiar with the matter say the initiative is tied to Hong Kong's five-year plan to expand its commodities hub, and had not previously been reported. The LME confirmed it is "at the early stages of exploring the tokenisation of off-warrant metal inventories to support financing of business."
The idea is to create digital assets backed by physical metal that can serve as collateral for loans, making warehouse inventory easier to finance. LME CEO Matt Chamberlain first floated tokenisation in a speech at LME Week Asia in May.
The Hong Kong link makes strategic sense. The world's largest and oldest metals exchange has been owned by Hong Kong Exchanges and Clearing since 2012. Hong Kong's approved warehouse network has grown from four sites to 15, holding nearly 25,000 tons of metal, and Chamberlain says the city is working to scale storage up toward 100,000 tons. Hong Kong's plan says it wants to use its position as an LME delivery point to drive more commodities trading, risk management and financing.
It also fits a wider push into real-world asset tokenization, with Hong Kong's exchange already testing tokenized carbon credits that settle in seconds instead of days.
No timeline, structure or blockchain has been announced, and it's still early. But if it works, one of the oldest markets in finance could get a very modern financing layer.
#LME #Tokenization #HongKong #RWA #Metals
1
56

·
--
Bullisch
Metalle entwickelten sich vom 12. bis 16. Oktober unterschiedlich: Gold erholte sich, Silber blieb zurück und Kupfer legte vor der LME Week wieder zu
🟡 Gold machte den Großteil seiner Verluste zur Wochenmitte wett und notierte bei etwa 4.165–4.170 USD/oz, lag im Wochenvergleich jedoch weiterhin leicht im Minus. Ein schwächerer Dollar und sinkende US-Treasury-Renditen stützten die Preise, während Sorgen um Technologieaktien die Nachfrage nach sicheren Anlagen aufrechterhielten.
⚪ Die Erholung von Silber fiel geringer aus: Der Preis lag bei etwa 57 USD/oz und blieb deutlich hinter der Entwicklung von Gold zurück. Diese unterschiedliche Entwicklung deutet darauf hin, dass sich die Erholung von Gold noch nicht allgemein auf die Edelmetalle ausgeweitet hat. Silber reagiert weiterhin empfindlich auf die Aussichten für die Industrienachfrage und die Marktstimmung.
🏭 LME-Kupfer erholte sich im Verlauf der Freitagssitzung auf etwa 14.480 USD/Tonne, nachdem es am Donnerstag zeitweise bei 14.256 USD gelegen hatte. Ein schwächerer Dollar und stabilere Aktienmärkte stützten die Käufe. Gleichzeitig deuteten Kassapreise über den Dreimonatskontrakten auf ein relativ knappes kurzfristiges Angebot hin.
🌎 Eine regionale Knappheit bedeutet jedoch nicht zwangsläufig, dass weltweit ein Mangel herrscht. Die Anhäufung von Kupfer in den USA im Vorfeld möglicher Zölle hat die Handelsströme verändert. Sollten die Anreize für Kupferlieferungen in die USA nachlassen, könnte sich die Verfügbarkeit andernorts verbessern.
⚖️ Die Metalle erholten sich, als der Druck durch den Dollar und die Renditen nachließ. Heiße US-Inflationsdaten und steigende Ölpreise hielten jedoch die Risiken einer geldpolitischen Straffung im Blick. Die bevorstehende LME Week wird weitere Einblicke in Angebot und Nachfrage sowie in die Entwicklungen bei Zinsen und Geopolitik bieten.
#Metals $XAU $XAG $COPPER
348
·
--
Bullisch
Metalle unter Druck durch US-Renditen und den Dollar trotz knapper physischer Versorgung
📉 Gold beendete die Woche bei rund 4.140 $/oz, rund 3,4% schwächer, während auch Silber und Platin nachgaben. Ein schwacher US-NFP-Bericht hatte Gold am Freitag kurzfristig um mehr als 1% nach oben geschoben, doch der Rebound verflachte rasch, als die US-Staatsanleiherenditen wieder anzogen und der DXY seinen dritten Wochenanstieg in Folge verzeichnete.
🏦 Opportunitätskosten blieben der wichtigste Treiber. Die US-10-Jahres-Rendite erreichte ihr höchstes Niveau seit 2002 und belastete damit zuerst nicht renditebringende Metalle, während Spannungen im Nahen Osten vor allem über Öl und Renditen übertragen wurden – statt eine anhaltende Flucht-in-Sicherheit-Nachfrage nach Gold auszulösen.
⛏️ LME-Kupfer fiel um etwa 2% auf rund 14.300 $/Tonne, obwohl die physischen Bedingungen relativ eng geblieben sind. Die SHFE-Bestände lagen bei lediglich 38.744 Tonnen, nach einem Rückgang von 79% innerhalb von vier Monaten, während die Wartung bei chinesischen Schmelzern und Störungen in Chile weiterhin die Angebotslage einengten.
🏭 Auch bei Aluminium zeigte sich eine deutliche Diskrepanz. Die LME-Bestände befinden sich weiterhin auf sehr niedrigen Niveaus und rund 560.000 Tonnen jährlicher Kapazität im Persischen Golf waren betroffen, dennoch fielen die Preise über sechs Sitzungen hinweg um mehr als 4%, während die Forward-Kurve weiterhin im Contango notierte. Der Markt preist derzeit Nachfrage und makroökonomische Bedingungen stärker ein als Angebotsrisiken.
🧱 Eisenerz in Singapur rutschte in Richtung 91 $/Tonne und damit nahe an längerfristigen Tiefs, da China in den Feiertag zum „Golden Week“-Urlaub eintrat und große Stahlwerke die Kokspreise senkten. Die dünne Liquidität in den kommenden Sitzungen könnte dazu führen, dass Basismetalle empfindlicher auf den Dollar, Öl und Schlagzeilen zum Angebot reagieren, bevor die chinesische physische Nachfrage nach dem Feiertag wieder anzieht.
#Metals $XAU $XAG $COPPER
345
·
--
Bullisch
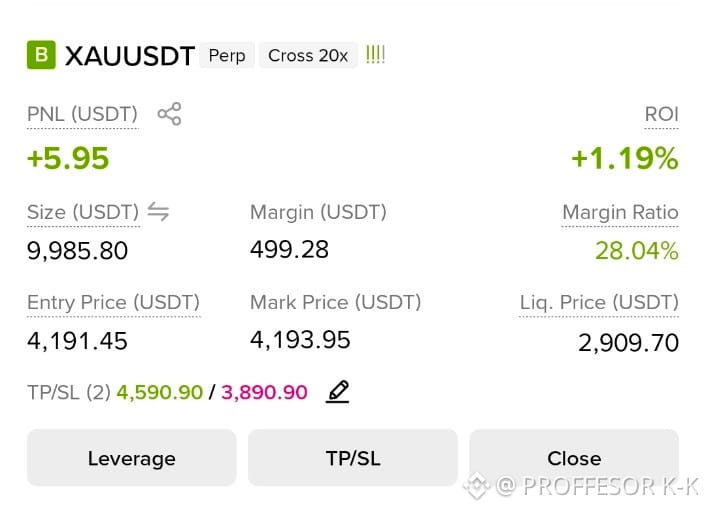
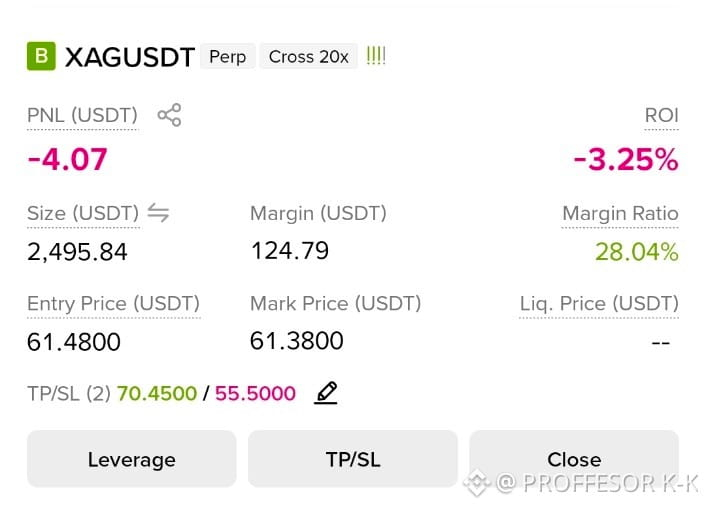
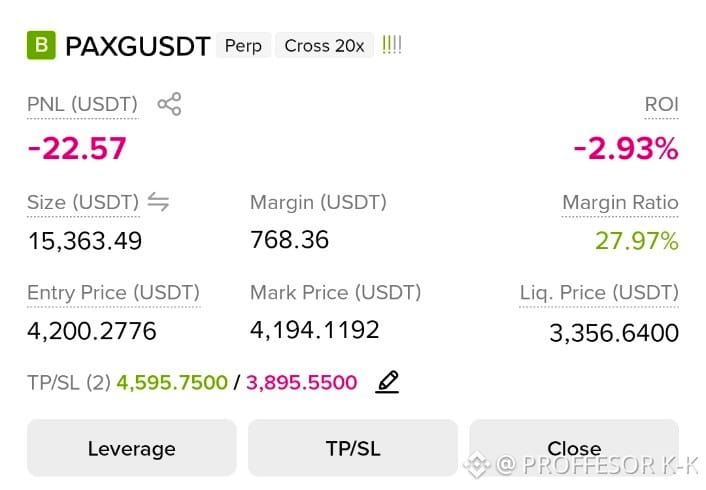
🚨 3 METALLE LONG-SETUPS AKTIV! 🪙🥈🔥
Gold- & Silber-Positionen mit 20x Hebel fixiert:
1️⃣ $XAU USDT: Einstieg: 4.191,45 | 🎯 TP: 4.590,90 | 🛑 SL: 3.890,90
2️⃣ $XAG USDT: Einstieg: 61,4800 | 🎯 TP: 70,4500 | 🛑 SL: 55,5000
3️⃣ $PAXG USDT: Einstieg: 4.200,27 | 🎯 TP: 4.595,75 | 🛑 SL: 3.895,55
Positionsgröße managen, diszipliniert bleiben und lass uns grün drucken! ⚡
Welcher Vermögenswert knallt als Erster das TP? Schreib deine Favoriten unten rein! 👇💬
#BinanceSquare #Gold #Silver #Metals #CryptoSignals
85

·
--
Bullisch
Verifiziert
Überblick über den globalen Metallmarkt für die Woche vom 29. Juni bis 4. Juli 2026 zeigt eine deutliche Trennung zwischen Basismetallen und Edelmetallen.
🌐 Basismetalle wie Kupfer, Aluminium, Zink und Nickel wurden überwiegend in einer engen Spanne gehandelt, während sich der Markt die Erwartungen an ein engeres Angebot, fallende Lagerbestände und eine uneinheitliche Industrienachfrage einpendelte. Im Gegensatz dazu schnitten Edelmetalle besser ab; Gold und Silber führten die Bewegung an.
⚡ Der wichtigste Auslöser waren schwächere als erwartete US-Daten zu den Arbeitsmarktzahlen im Juni, die die Erwartungen an eine stärker „dovish“ (geldpolitisch eher lockere) Fed erhöhten. Als Renditen und der US-Dollar unter Druck gerieten, stieg Gold über die Marke von 4.100 USD/oz, während Silber in Richtung des Bereichs von 60–62 USD/oz kletterte.
🟠 Kupfer ist kurzfristig noch nicht vollständig ausgebrochen, unter anderem weil die Preise bereits hoch sind und Chinas Nachfragesituation uneinheitlich bleibt. Dennoch bleibt das längerfristige Setup durch ein knappes Angebot aus Minen, niedrigere LME-Lagerbestände und Störungsrisiken in wichtigen Förderregionen gestützt.
🏗️ Aluminium kühlte nach seinem früheren Rallye-Impuls ab, doch niedrige physische Lagerbestände und Angebotsrisiken bieten weiterhin Unterstützung. Nickel und Blei blieben aufgrund des Überangebots schwächer, während Zinn relativ fest hielt – gestützt durch die strukturelle Defizitgeschichte.
🔌 Ein zentrales Thema im mittelfristigen Horizont ist eine steigende Metalle-Nachfrage durch KI, Rechenzentren und Modernisierungen der Stromnetze. Kupfer und Aluminium sind die klarsten Profiteure, da Investitionen in die Strominfrastruktur, erneuerbare Energien und Elektrofahrzeuge weiter ausgebaut werden.
📉 Die Divergenz zeigte sich auch bei Eisenerz und Stahl: Beide standen weiter unter Druck durch neues Angebot und eine schwache chinesische Nachfrage aus der Immobilienbranche. So trennen sich Nichteisenmetalle mit stärkerem Angebots-Nachfrage-Rückhalt von den Eisensorten, denen noch ein starkes Wachstumssignal fehlt.
🔎 In der nahen Zukunft werden die Märkte US-Inflationsdaten, Fed-Signale, Verhandlungen im Mittleren Osten, Entscheidungen zu US-Kupferzöllen und Chinas Wirtschaftsdaten beobachten. Der längerfristige Ausblick für Kupfer, Aluminium, Zinn, Gold und Silber bleibt konstruktiv, doch die Volatilität könnte hoch bleiben.
#Metals $XAU $XAG $COPPER
2
953
·
--
Bärisch
🔴 $COPPER
{future}(COPPERUSDT)
Langfristige Liquidationswarnung
💰 Liquidierter Betrag:
$1.4506K
📍 Liquidationspreis:
6.75 (BINANCE)
━━━━━━━━━━━━━━
📊 Handelsausblick
🎯 Ziel:
6.63
📥 Einstiegszone:
6.71
📈 Take Profit:
6.66
🛑 Stop Loss:
6.82
━━━━━━━━━━━━━━
⚡ ELITE-TRADING-INSIGHT ⚡
Long-Liquidationen spiegeln zunehmenden Verkaufsdruck wider, wenn der Preis durch Abwärts-Liquidität läuft. Das Abwarten auf bärstige Bestätigung vor dem Einstieg kann helfen, Fehlsignale zu reduzieren, während das Einhalten disziplinierter Stop-Loss-Werte dabei hilft, sich gegen plötzliche Gegenbewegungen abzusichern.
#Copper #commodities #Metals
🔴 $COPPER
Langfristige Liquidationswarnung
💰 Liquidierter Betrag:
$1.4506K
📍 Liquidationspreis:
6.75 (BINANCE)
━━━━━━━━━━━━━━
📊 Handelsausblick
🎯 Ziel:
6.63
📥 Einstiegszone:
6.71
📈 Take Profit:
6.66
🛑 Stop Loss:
6.82
━━━━━━━━━━━━━━
⚡ ELITE-TRADING-INSIGHT ⚡
Long-Liquidationen spiegeln zunehmenden Verkaufsdruck wider, wenn der Preis durch Abwärts-Liquidität läuft. Das Abwarten auf bärstige Bestätigung vor dem Einstieg kann helfen, Fehlsignale zu reduzieren, während das Einhalten disziplinierter Stop-Loss-Werte dabei hilft, sich gegen plötzliche Gegenbewegungen abzusichern.
#Copper #commodities #Metals
12
·
--
Bullisch
Metalle schwanken, während Gold nachgibt und unter Druck gerät, Kupfer und Zink jedoch durch physische Stabilität gestützt bleiben
🟡 Gold fiel am 21.–25. September um etwa 2–2,3% auf rund 4.280–4.288 USD/oz, während Silber ungefähr 4% verlor. Der Hauptdruck kam von der US-Rendite der 10-jährigen Staatsanleihen, die über 5% stieg, sowie vom DXY, der nahe bei 101 blieb, wodurch sich die Opportunitätskosten für nicht rentierliche Anlagen erhöhten – trotz anhaltender Risiken im Nahen Osten.
📉 Die Bewegung wirkt eher wie eine Neubewertung der Zinserwartungen als wie ein breiter Ausstieg aus Edelmetallen. Die spekulative Positionierung bei Gold bleibt weiterhin stark netto long, während die GLD-Bestände nur moderat zurückgingen, am 24. September.
🔶 Kupfer verlief in die entgegengesetzte Richtung. LME-Kupfer für 3 Monate hielt sich nahe 14.620–14.630 USD/t, während COMEX kurzfristig etwa 15.060 USD/t erreichte. Die Cash-zu-3-Monats-Backwardation weitete sich auf rund 125 USD/t aus; das zeigt, dass sofort verfügbarer Metallbestand weiterhin eine starke Prämie erzielt – trotz eines festeren Dollars.
⚙️ Auch Zink blieb relativ eng, wobei die Backwardation nahe 106 USD/t lag. Stark negative Aufbereitungskosten in China und die Überprüfung des Budel-Schmelzwerks durch Nyrstar erhöhten zusätzlich die Sorge um das Angebot. Nickel war schwächer, da die Bestände weiter aufgebaut wurden.
🏗️ Eisenerz folgte dem Anstieg bei Kupfer nicht. Die Preise blieben nahe CNY 713–715/t an der Dalian-Börse und 95–96 USD/t an der SGX, während die chinesischen Hafenbestände auf etwa 145,45 Millionen Tonnen stiegen. Das Auffüllen vor dem Goldenen-Wochen-Fest half zwar, schwache Stahlmargen und die Wartung von Hochöfen begrenzten jedoch die Nachfrage.
📌 Das war keine einheitliche „Risk-off“-Woche für Metalle. Edelmetalle werden weiterhin vor allem von Renditen und dem Dollar getrieben, während Kupfer und Zink noch immer durch physische Knappheit gestützt werden. Das US-PCE wird für Gold und Silber entscheidend sein, während die Nachfrage nach dem Feiertag in China für Kupfer und Eisenerz stärker ins Gewicht fallen wird.
#Metals $XAU $XAG $COPPER
317
·
--
Bullisch
Metalle-Woche 31. Aug.–6. Sep.: Gold folgt der Fed, während Kupfer seine Gewinnserie ausbaut
🥇 Gold beendete die Woche bei etwa 4.420–4.430 $/oz nach einer volatilen Entwicklung, die vor allem von den US-Zinserwartungen geprägt war. Die Preise fielen zu Wochenbeginn trotz steigender Spannungen zwischen Iran und Hormus, erholten sich nach einem weicheren Ton von Christopher Waller um mehr als 2 %, gerieten dann aber nach einem NFP-Wert von +162.000 erneut unter Druck. Die Bewegung deutet darauf hin, dass Gold eher als Stellvertreter für Fed-Erwartungen gehandelt wurde als als anhaltender geopolitischer sicherer Hafen.
🥈 Silber bewegte sich mit höherem Beta, schloss die Woche aber bei etwa 66 $/oz, also ungefähr unverändert bis leicht höher. Platin veränderte sich ebenfalls kaum und lag nahe 1.810–1.830 $/oz. Insgesamt blieben Edelmetalle stark abhängig von Realrenditen und dem Dollar, während geopolitische Risiken nur zeitweise Unterstützung boten.
🟠 Kupfer bewegte sich in die entgegengesetzte Richtung. LME-Kupfer setzte seinen Anstieg in der 10. aufeinanderfolgenden Woche fort und handelte bei etwa 14.400 $/Tonne, nahe Rekordhochs. Es ist die längste wöchentliche Gewinnserie seit 1994. Die Lagerbestände an der SHFE fielen um etwa 13 % auf rund 63.000 Tonnen, während Metall weiterhin vor einem möglichen Zoll auf raffiniertes Kupfer in Richtung USA abgezogen wurde.
🏭 Die Unterstützung für Kupfer kommt nicht allein aus den Lagerbeständen. Die globale Minenproduktion sank in der ersten Jahreshälfte um etwa 1,1 %, während Chile und mehrere große Förderbetriebe weiterhin mit Störungen zu kämpfen hatten. Chinas verarbeitendes PMI bei 49,8 deutet zwar immer noch auf eine schwache Nachfrage hin, doch das knappe Angebot hat dazu beigetragen, dass sich Kupfer trotz schwächerer Wachstumssignale robust hält.
📊 In der kommenden Woche wird der Fokus bei Gold auf dem US-PPI, dem CPI und den Erwartungen an das FOMC liegen, wobei der Bereich von 4.360–4.530 $/oz im Blick steht. Kupfer behält kurzfristig eine neutral bis positive Tendenz, solange die Lagerbestände knapp bleiben, doch die Risiken würden steigen, falls die chinesische Nachfrage enttäuscht oder sich die US-Zollpolitik für raffiniertes Kupfer ändert. Die Divergenz bleibt klar: Edelmetalle preisen die Fed ein, während Kupfer Angebot und Lagerbestände einpreist.
#Metals $XAU $XAG $COPPER
158
·
--
Bullisch
Metalle-Marktüberblick, 24.–29. Aug.: Gold und Silber fallen, während Kupfer und Zink widerstandsfähig bleiben
🥇 Gold beendete die Woche mit einem Minus von rund 3%, nachdem es kurzzeitig etwa 4.696 US-Dollar erreicht hatte, den höchsten Stand seit mehr als drei Monaten. Am 28. August trieben hawkishe Äußerungen von Fed-Vorsitzendem Kevin Warsh die Rendite der US-2-jährigen Treasuries in Richtung 4,35%, was den schärfsten Rückgang bei Gold in etwa sechs Wochen auslöste. Silber fiel noch stärker und verlor am Freitag etwa 3,5–4,3%.
📉 Trotz des Verkaufsdrucks lag Gold im August weiterhin bei rund +11%. Die Bewegung sah daher eher nach einer Neuausrichtung der Erwartungen an den US-Zins aus—verstärkt durch stark besetzte spekulative Positionierungen—als nach einer vollständigen Umkehr des breiteren Trends bei Edelmetallen.
🏭 Kupfer hielt sich besser, da die Verknappung im physischen Markt weiterhin unterstützend wirkte. Die verfügbaren LME-Bestände fielen auf etwa 107.050 Tonnen, während die SHFE-Bestände um 19,1% auf 72.428 Tonnen zurückgingen. COMEX-Kupfer sank am Freitag nur moderat, was zeigt, dass sich Bestands- und Metallfluss-Dynamiken weiterhin stärker auswirkten als der Zinsdruck.
⚙️ Zink stach unter den Basismetallen hervor: Die LME-Preise erreichten den höchsten Stand seit Mai 2022. Die verfügbaren Bestände fielen auf ungefähr 75.600 Tonnen—entspricht etwa zwei Tagen des globalen Verbrauchs—während die Backwardation weiterhin auf ein knappes Angebot in der nahen Lieferstruktur hindeutete.
🔄 Auch Palladium wich von Gold und Silber ab: Es stieg am 28. August um mehr als 5%, während Gold und Silber fielen. Short-Covering und sein stärkeres industrielles Profil dürften zur Bewegung beigetragen haben.
📊 Die Woche zeigte zwei unterschiedliche Treiber bei den Metallen. Gold und Silber blieben empfindlich gegenüber Zinsen, Renditen und dem Dollar, während Kupfer und Zink stärker von Beständen und physischem Angebot getrieben wurden. Die US-Lohn- und Gehaltszahlen werden nächste Woche für Edelmetalle entscheidend sein, während LME- und SHFE-Bestände für Kupfer und Zink im Mittelpunkt bleiben.
#Metals $XAU $XAG $COPPER
188
·
--
Bullisch
$XAG /USDT | SILBER | UPDATE
Preis: *$58.68 | +1.09%*
$XAG +1%, während $XAU gefallen ist. Silber führt
*$59 BREAK = $60 NÄCHSTES*.
Wichtige Levels: Support $58 | Widerstand $59 → $60
Hinweis: $1.43B Volumen. Industrie + Nachfrage als sicherer Hafen.
*ZIEL: $60+ LADEN*
Silber performt in Rallyes besser als Gold
#Silver #XAGUSTD #Metals #Macro
244
·
--
Bullisch
Globale Metalle spalten sich, während Gold unter dem Druck der Fed steht, während Kupfer aufgrund knapper Lieferungen stabil bleibt
📉 Der Metallmarkt zeigte sich diese Woche uneinheitlich. Edelmetalle schwächten sich ab, da stärkere US-Daten den Dollar und die Staatsanleihenrenditen anhoben und die Märkte dazu brachten, eine hawkishere Fed für länger einzuplanen.
🟡 Gold fand dennoch etwas Unterstützung durch die Spannungen zwischen den USA und dem Iran, doch Geopolitik reichte nicht aus, um den makroökonomischen Druck auszugleichen. Angesichts der weiterhin hohen Inflation und Arbeitsmarktdaten stiegen die Opportunitätskosten für das Halten von Gold, was Rückgänge eher technisch als trendgetrieben erscheinen ließ.
⚪ Silber hielt sich etwas besser, dank seiner dualen monetären und industriellen Rolle, blieb jedoch an den allgemeinen Druck auf Edelmetalle gebunden. Platin und Palladium blieben schwächer, da der Übergang zu Elektrofahrzeugen weiterhin die Nachfrage nach Katalysatoren belastete.
🔶 Kupfer war der entscheidende Ausreißer. Trotz makroökonomischer Volatilität wurden die Preise durch engere physische Signale, sinkende LME-Bestände, höhere stornierten Waren und Metallflüsse in die USA vor möglichen Tarifänderungen unterstützt.
🏗️ Versorgungsrisiken stärkten auch die Argumente für Kupfer. Störungen in großen Minen wie Grasberg machen eine schnelle Neuausrichtung bis 2026 weniger wahrscheinlich, während die Nachfrage von KI-Datenzentren, Stromnetzen und Elektrifizierung weiterhin die langfristige Perspektive unterstützt.
🌍 Iran und der Hormuz sind weiterhin Schlüsselrisiken, aber die Auswirkungen sind zweiseitig. Spannungen könnten Gold kurzfristig unterstützen, während höhere Energie- und Logistikkosten den Inflationsdruck erhöhen können. Für Kupfer und Nickel könnten Risiken in der Lieferkette einen zusätzlichen Aufschlag schaffen, wenn Störungen länger anhalten.
📌 Insgesamt bleiben Edelmetalle empfindlich gegenüber der Fed, dem Dollar und den Renditen, während Kupfer stärkere Unterstützung von Beständen, Angebotsengpässen und industrieller Nachfrage hat. In der nächsten Woche werden die Märkte die politischen Signale der USA, Hormuz, LME/COMEX-Bestände und Updates zu den Kupferzöllen in den USA beobachten.
#Metals $XAU $XAG $COPPER
3.3k
·
--
Bullisch
Überblick über den globalen Metallmarkt: 6.–11. Juli 2026
🌍 Die globalen Metallmärkte zeigten diese Woche eine starke Volatilität, da Spannungen zwischen den USA und dem Iran, Entwicklungen rund um die Straße von Hormus sowie Bewegungen des US-Dollars die Stimmung prägten. Aluminium schnitt im Vergleich zum Basismetall-Komplex besser ab, während Kupfer unter Druck geriet – ausgelöst durch Risikoaversion und Sorgen über das globale Wachstum.
🏗️ Der LME-Aluminiumpreis stieg von etwa 3.105 US-Dollar auf 3.141–3.159 US-Dollar pro Tonne. Der Anstieg wurde durch mögliche Unterbrechungen bei der Lieferkette aus dem Nahen Osten, erhöhte Energie- und Transportkosten sowie durch das Auffüllen der Bestände in China gestützt. Die LME-Lagerbestände fielen auf den niedrigsten Stand seit 2022, während die chinesischen Bestände um rund 25% gegenüber ihrem April-Höchststand zurückgingen.
🔌 Kupfer wurde zwischen ungefähr 13.160 und 13.400 US-Dollar pro Tonne gehandelt und fiel am 8. Juli deutlich, nachdem geopolitische Spannungen eine breitere „Risk-off“-Bewegung ausgelöst hatten. Allerdings dürften rückläufige Lagerbestände an der LME und in China, höhere Shanghaier Aufschläge sowie die langfristige Nachfrage aus den Bereichen KI, Rechenzentren, Elektrofahrzeuge und Infrastruktur weiterhin eine grundlegende Unterstützung bieten.
🛡️ Gold erholte sich von rund 4.076 US-Dollar auf über 4.120 US-Dollar je Unze, nachdem die Spannungen im Nahen Osten erneut zunahmen. Silber zeigte eine stärkere Volatilität und legte in der letzten Sitzung der Woche um etwa 3,1% zu. Auch die fortgesetzten Käufe durch Zentralbanken halfen dabei, einen stabileren Boden für Edelmetalle zu etablieren.
📈 Am 10. Juli setzte eine breite Erholung ein: Kupfer gewann 1,71%, Aluminium 2,29%, Zink 2,49% und Gold 1,23%. Die Bewegung deutete darauf hin, dass die reale Nachfrage und enge Angebotsbedingungen den Abwärtsdruck auch dann begrenzen könnten, wenn sich die Marktsentimentlage stabilisiert.
🔎 In der nahen Zukunft dürften Metalle weiterhin empfindlich auf Entwicklungen rund um Hormus, Ölpreise, chinesische Wirtschaftsdaten sowie Trends bei den LME-Lagerbeständen reagieren. Aluminium hat derzeit die klarsten unterstützenden Fundamentaldaten, Kupfer könnte in beide Richtungen volatil bleiben, während Gold und Silber weiterhin als Absicherung gegen geopolitische Risiken dienen.
#Metals $XAU $XAG $COPPER
193
·
--
Bullisch
Überblick über den globalen Metallmarkt für den 10.–15. August: Gold setzt die Erholung fort, während Kupfer die Basiswerte anführt
🟡 Die Metallmärkte zeigten in der vergangenen Woche eine deutliche Divergenz: Edelmetalle wurden durch einen schwächeren US-Dollar und niedrigere Treasury-Renditen gestützt, während sich die Basismetalle stärker auf die Lagerbestände und Versorgungsrisiken reagierten. Eine vergleichsweise dünne Sommerliquidität hielt die Gesamtvolatilität in Grenzen.
🥇 Gold setzte seine Erholung fort und erreichte kurzzeitig den höchsten Stand seit nahezu zwei Monaten, bevor es sich gegen Ende der Woche konsolidierte. Stärkere Unterstützung erhielt der Markt durch schwächere Erwartungen an die Fed nach US-Daten, Zuflüsse in ETFs sowie fortbestehende geopolitische Risiken. Silber schnitt im relativen Vergleich besser ab und profitierte sowohl von der Stärke bei Gold als auch von der industriellen Nachfrage.
🔶 Kupfer blieb der herausragende Wert unter den Basismetallen, wobei die Preise nahe an erhöhten Niveaus verharrten. Die LME-Lagerbestände gingen weiter zurück, während die COMEX-Bestände stiegen, da Metall in die USA floss und die Verfügbarkeit außerhalb des Landes dadurch enger wurde. Antofagasta senkte seine Produktionsprognose nach Störungen bei Los Pelambres, während Schmelzprobleme in Indonesien die breiteren Angebotsbedenken zusätzlich verstärkten.
🏭 Auch Zink und Aluminium fanden Unterstützung durch niedrige Lagerbestände und Produktionsrisiken. Nickel blieb zurück, da der Markt die Möglichkeit höherer indonesischer Erzlieferungen bewertete. Eisenerz, Stahl und Batteriemetalle blieben im Vergleich weiterhin verhaltener, da die traditionelle Industrienachfrage nur begrenzt anzieht.
📊 Insgesamt bleiben Gold und Kupfer die wichtigsten Metalle, die es im Blick zu behalten gilt: Gold wird vor allem durch makroökonomische Faktoren getrieben, während Kupfer stärker direkt von einer physischen Marktraumknappheit gestützt wird. In der kommenden Woche könnten der US-Dollar, die Treasury-Renditen, chinesische Daten, Jackson Hole sowie Entwicklungen beim Angebot in Chile und Indonesien weiterhin wichtige Markttreiber bleiben.
#Metals $XAU $XAG $COPPER
95
·
--
Bullisch
Überblick über den globalen Metallmarkt für den Zeitraum vom 15. bis 20. Juni: Gold kühlt nach einer starken Erholung ab, während Kupfer seine angebotsgetriebene Geschichte beibehält
🟡 Metalle waren diese Woche volatil, da sich die Entwicklungen zwischen den USA und dem Iran auf die Sorgen um die Straße von Hormuz auswirkten und den Ölpreis von den jüngsten Stressniveaus abbrachten. Dies schuf ein gemischtes Setup für Edelmetalle: weichere Energieinflation unterstützte die Hoffnung auf eine weniger aggressive Fed, während das niedrigere geopolitische Risiko die kurzfristige Nachfrage nach sicheren Häfen reduzierte.
⚪ Gold und Silber gewannen in den frühen und mittleren Teilen der Woche, als Trader auf die Erwartungen der Fed, die Sensibilität des Dollars und den nachlassenden Inflationsdruck reagierten. Gegen Ende der Woche drückten nachlassende Risikoaufschläge und Gewinnmitnahmen auf beide Märkte, wobei Gold zurückging und Silber nach seiner früheren Stärke nachgab.
🔵 Silber bleibt bemerkenswert, da es sowohl monetäre als auch industrielle Treiber hat. Im Gegensatz zu Gold, das hauptsächlich durch den Dollar, die Fed-Aussichten und defensive Strömungen geprägt war, erhielt Silber auch Unterstützung von Solarenergie, Elektrifizierung und Nachfrage aus der Industrie. Dies half ihm, zeitweise relative Stärke zu zeigen, obwohl die Volatilität hoch blieb.
🟠 Bei den Basismetallen stach Kupfer weiterhin hervor. Die Preise hielten sich in der Nähe von erhöhten Niveaus, da enge Lieferungen, niedrigere Bestände und Störungsrisiken in großen Minen die langfristige Nachfrage aus Stromnetzen, Elektrofahrzeugen und grüner Infrastruktur verstärkten.
⚙️ Aluminium, Platin und andere Industriemetalle fanden ebenfalls Unterstützung durch strukturelle Angebot-Nachfrage-Faktoren, aber der Markt blieb ungleichmäßig. Platin hat eine klarere Defizitgeschichte, während Metalle, die enger mit dem Bauzyklus Chinas verbunden sind, weiterhin Vorsicht erfordern.
📌 Insgesamt hob der Zeitraum vom 15. bis 20. Juni eine klare Trennung zwischen den Metallen hervor. Gold und Silber wurden hauptsächlich durch makroökonomische Strömungen und die Auflösung des geopolitischen Aufschlags getrieben, während Kupfer und ausgewählte Basismetalle durch Angebotsengpässe, Bestandsentwicklungen und die Nachfrage im Energiewechsel unterstützt blieben.
#Metals $XAU $XAG $COPPER
677
·
--


Binance News
·
--
EDEL-METALLE | LME-Kupfer, Aluminium und Zinn steigen, während Zink, Blei und Nickel fallen
Laut Wallstreetcn stiegen die LME-Kupfer-Futures um 2 auf 14.622 USD pro Tonne, Aluminium stieg um 18 auf 3.268 USD pro Tonne, Zink fiel um 56 auf 3.900 USD pro Tonne, Blei fiel um 5 auf 1.929 USD pro Tonne, Nickel fiel um 172 auf 16.329 USD pro Tonne, Zinn stieg um 338 auf 54.348 USD pro Tonne und Kobalt blieb unverändert bei 39.640 USD pro Tonne.
3
37
·
--
Bullisch
Überblick über den globalen Metallmarkt vom 17.–22. August 2026: Gold und Silber verzeichnen Kursgewinne, während Basismetalle uneinheitlich bleiben
🥇 Gold stieg im Wochenverlauf um etwa 5% und erreichte kurzzeitig den Bereich von 4.624–4.632 USD/oz, den höchsten Stand seit mehr als drei Monaten. Der Aufschwung wurde durch einen schwächeren USD gestützt, wodurch US-Renditen nachgaben, sowie durch erneute fiskalpolitische Bedenken nach der Ausweitung von langlaufenden Rückkäufen von Staatsanleihen durch das Treasury.
🥈 Auch Silber verbuchte starke Gewinne und stieg in Richtung 69,5–69,9 USD/oz, den höchsten Stand seit etwa zwei Monaten. Das Metall profitierte von einem sowohl stützenden makroökonomischen Umfeld für Safe-Haven-Assets als auch von relativ stabilen Erwartungen an die industrielle Nachfrage.
🏦 Die Investmentnachfrage lieferte weiterhin eine solide Grundlage für Edelmetalle. Physisch besicherte Gold-ETFs verzeichneten in den vergangenen Wochen starke Zuflüsse, während die Käufe der Zentralbanken auf erhöhtem Niveau blieben und die Nachfrage über kurzfristige spekulative Positionierungen hinaus verstärkten.
🟠 Kupfer wurde bei rund 14.000–14.200 USD pro Tonne gehandelt, zeigte jedoch keinen so durchgehend klaren Trend. Die LME-Bestände waren zuvor stark gefallen und hatten die Spot-Aufschläge nach oben getrieben, bevor sie sich mehr als 17% vom Tief erholten und sich die Lage bei der kurzfristigen Angebotsknappheit entspannte.
🏭 Schwächere Konjunkturdaten aus China lasteten weiter auf den Industriemetallen. Aluminium und Zink blieben hingegen durch relativ niedrige LME-Bestände gestützt, was eine deutliche Divergenz der physischen Angebotsbedingungen innerhalb der Basismetalle hervorhob.
⛏️ Eisenerz hielt sich nahe 95–96 USD pro Tonne. Chinesische Importe blieben relativ stabil, doch eine schwache Stahlnachfrage und erhöhte Hafenvorräte begrenzten weiterhin das Potenzial für eine anhaltende Aufwärtsbewegung.
📊 Ausblick: Die Märkte dürften sich auf USD-Bewegungen, geldpolitische Signale der Fed, Daten zu den US PCE, tägliche Änderungen der LME-Bestände sowie chinesische Nachfragesignale konzentrieren. Edelmetalle bleiben sehr empfindlich gegenüber makroökonomischen Rahmenbedingungen, während Kupfer und andere Basismetalle weiterhin stark auf Bestandsbewegungen und die globale Wachstumsperspektive reagieren könnten.
#Metals $XAUT $XAG $COPPER
111
·
--
Bullisch
Überblick über den globalen Metallmarkt: 3.–8. August 2026
🥇 Edelmetalle beendeten die Woche mit deutlichen Gewinnen, angeführt von Gold und Silber. Gold stieg im Wochenverlauf um mehr als 7% und markierte eine seiner stärksten Wochenperformances seit Monaten, während Silber besser abschnitt und kurzzeitig in den Bereich von 63–64 USD/oz vordrang.
📉 Der wichtigste Auslöser kam gegen Ende der Woche auf, nachdem die US-Beschäftigungsdaten schwächer als erwartet ausgefallen waren. Die Juli-Lohn- und Gehaltszahlen fielen um 23.000, während frühere Werte ebenfalls deutlich nach unten revidiert wurden. Das senkte die Erwartungen für eine weitere Fed-Zinserhöhung im September. Nach der Veröffentlichung gingen die Renditen von Staatsanleihen und der US-Dollar zurück; das lieferte direkten Rückenwind für Gold und Silber.
🏦 Die Nachfrage der Zentralbanken bot weiterhin strukturelle Unterstützung für Gold. China fügte seinen Reserven im Juli rund 20 Tonnen Gold hinzu – entsprechend etwa 640.000 Unzen – und verzeichnete damit den größten monatlichen Anstieg seit Ende 2023. Die PBOC hat ihre Goldkaufserie mittlerweile auf 21 aufeinanderfolgende Monate ausgeweitet.
⚙️ Platin und Palladium legten ebenfalls in der letzten Sitzung der Woche zu, allerdings waren die Gewinne verhaltener als bei Gold und Silber. Bei den Basismetallen blieb Kupfer durch knappe physische Bestände und Angebotsrisiken gestützt, auch wenn die Kursbewegung weniger ausgeprägt war als bei den Edelmetallen.
📊 Nach dem kräftigen Rallye-Start richtet sich der Fokus nächste Woche auf die US-CPI-Daten vom 12. August. Eine schwächere als erwartete Inflation könnte den Druck auf den Dollar und die Renditen von Staatsanleihen aufrechterhalten und damit ein unterstützendes Umfeld für Edelmetalle schaffen. Umgekehrt könnte eine stärkere Inflation nach dem starken Wochenanstieg Gewinnmitnahmen auslösen.
#Metals $XAU $XAG $COPPER
101
·
--
Bullisch
Überblick über den globalen Metallmarkt für den 22.–27. Juni 2026 – Korrektur vertieft sich, aber die langfristigen Fundamentaldaten bleiben intakt
📉 Der globale Metallmarkt verzeichnete letzte Woche eine starke Korrektur, insbesondere rund um die Wochenmitte, bevor es gegen Ende des Zeitraums zu einer teilweisen technischen Erholung kam. Ein stärkerer USD, heißere US-Inflationsdaten und eine breiter angelegte „Risk-off“-Stimmung ließen den Makro-Druck die kurzfristigen Supply-Demand-Erzählungen dominieren.
⚙️ Industriemetalle standen unter Druck, da spekulative Positionierungen nach der vorherigen starken Rally abgebaut wurden. Kupfer blieb das wichtigste Metall im Blick, da der mittelfristige bis langfristige Ausblick weiterhin durch Angebotsdefizite, Elektrifizierung, den Ausbau der Netze und die Nachfrage aus KI-/Rechenzentrumsbereichen gestützt wird.
🏗️ Aluminium gehörte zu den schwächeren Werten, nachdem es unter einen wichtigen Unterstützungsbereich durchbrochen hatte. Das spiegelte die Sensibilität des Marktes gegenüber den Erwartungen an das globale Wachstum wider, insbesondere da die Nachfragesignale aus China sich bislang noch nicht spürbar verbessern konnten.
🪙 Bei den Edelmetallen testete Gold kurzzeitig den psychologischen Bereich von 4.000 USD/oz, bevor es gegen Ende der Woche wieder anzog. Ein starker USD, höhere reale Renditen und die Erwartung einer noch hawkischeren Fed begrenzen jedoch weiterhin das kurzfristige Aufwärtspotenzial.
🥈 Silber schnitt deutlich schwächer ab als Gold, vor allem aufgrund seiner höheren industriellen Ausrichtung und einer schwächeren Risikoappetit-Stimmung. Obwohl die langfristige Defizit-Story weiterhin stützend ist, zeigt der deutliche Rückgang auf Wochenbasis, dass Silber bei makrogesteuerten Abverkäufen anfälliger sein kann.
📊 Die physischen Marktsignale deuten weiterhin nicht auf einen klar „lockeren“ Metallmarkt hin. Niedrigere registrierte LME-Bestände und steigende Off-Warrant-Bestände signalisieren, dass der Abverkauf wahrscheinlich eher durch Makrodruck und Positionierung als durch einen vollständigen Bruch der langfristigen Fundamentaldaten ausgelöst wurde.
🔎 In der nahen Zukunft werden Metalle weiterhin stark auf den USD, die US-Renditen, die anstehenden Arbeitsmarkt- und Inflationsdaten sowie auf politische Signale aus China reagieren. Die Volatilität könnte hoch bleiben, doch Metalle mit stärkeren Angebotsdefizit-Storys, insbesondere Kupfer, behalten dennoch eine konstruktivere mittelfristige Grundlage.
#Metals $XAU $XAG $COPPER
1
5.9k
·
--
Bullisch
Metalle geraten ins Schwanken, während Gold mit der Fed handelt, Kupfer mit US-Zöllen handelt und Eisenerz-Lithium China
🥇 Spotgold fiel diese Woche um rund 2–2,5%, während Silber etwa 3–4% verlor, nachdem US-Inflationsdaten die Erwartungen auf weiteres Vorgehen der Fed bei der Straffung untermauerten. Renditen nahe 5% überwogen die Nachfrage nach sicheren Häfen aufgrund der Spannungen in Hormus, sodass Gold trotz eines Kursrückpralls am Freitag bereits zum dritten Mal in Folge auf Wochenbasis rückläufig blieb, nachdem sich der Ölpreis beruhigte.
📉 Die längerfristige Positionierung zeigt bislang keine klare Umkehr. Die Bestände globaler Gold-ETFs liegen weiterhin nahe Rekordniveaus, und die spekulative Positionierung ist noch immer stark auf der Long-Seite. Das spricht dafür, dass der Rückgang vor allem durch reale Renditen und Finanzierungskosten ausgelöst wird und nicht durch eine breite Liquidation.
🟠 Kupfer war der auffälligste Ausreißer unter den Basismetallen. Nachdem COMEX und LME Rekordstände erreicht hatten, fielen die Preise deutlich, nachdem Berichte sagten, das Weiße Haus habe noch nicht über Zölle für raffiniertes Kupfer entschieden. COMEX verlor am Donnerstag mehr als 5%, während sich die LME-Cash-Struktur von Aufschlag auf Abschlag veränderte. Das signalisiert eine geringere kurzfristige Knappheit.
⛏️ Das Minenangebot bleibt eingeschränkt. Behandlungskosten sind auf null oder negative Werte gefallen, da Chile, Grasberg und Kamoa-Kakula unter Produktionsdruck stehen. Das Konzentrat bleibt weiterhin knapp, selbst wenn die US-Kathodenbestände erhöht bleiben, nachdem es nach starken Zuflüssen in COMEX zu einem Anstieg kam.
🏗️ Eisenerz stieg kurzzeitig über 100 USD/t, gab dann aber auf etwa 97 USD nach, da sich die Margen der chinesischen Stahlindustrie verschlechterten. Auch Lithium blieb unter Druck, bedingt durch Überangebot und hohe Lagerbestände; dadurch sind beide Märkte vor allem an die nachfragebezogenen Entwicklungen in China gebunden.
📆 Für den Zeitraum 14.–18. September werden sich Gold und Silber auf die Fed konzentrieren, Kupfer auf Signale zu US-Zöllen, während Eisenerz und Lithium an die industriellen Bedingungen in China gekoppelt bleiben.
#Metals $XAU $XAG $COPPER

284
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#EarningsSeason
6.5M Aufrufe
32,574 Kommentare
2
#USMidtermElections
68,123 Aufrufe
858 Kommentare
3
#StrategySTRCReaches$99.95ForFirstTimeIn165Days
93 Aufrufe
6 Kommentare
4
#BinanceWillListPredictPREDICT
2,468 Aufrufe
129 Kommentare
5
#SwitzerlandFirstSpotBitcoinETFExpectedToTradeInNovember
243 Aufrufe
19 Kommentare
6
#StrategyReports$21BQ3OperatingProfit
115 Aufrufe
7 Kommentare
7
#Strategy三季度营业利润210亿美元
8,843 Aufrufe
40 Kommentare
8
#TwoAddressesHoldingAbout1.28BUSDTFrozen
84 Aufrufe
31 Kommentare
9
#FirstDigitalBlacklistsAttackerAddressHoldingAbout3.4MFDUSD
85 Aufrufe
5 Kommentare
10
#BitcoinDropsBelow$80K
47,858 Aufrufe
146 Kommentare