

#fintechvenezuela
fintechvenezuela
40 Aufrufe
5 Kommentare
Hot
Zuletzt
·
--
Artikel
Übersetzung ansehen
Banca venezolana: las reglas no escritas que el P2P ya juegaEl negocio bancario lleva siglos apoyado en una idea sencilla: la gente confía su dinero a una institución que lo resguarda, lo presta y cobra por el servicio. Ese esquema no ha muerto, pero el terreno donde se juega cambió. Tecnología, fintech, inteligencia artificial y la exigencia de adaptarse rápido dejaron de ser temas de conferencia y se convirtieron en condiciones de supervivencia. En Venezuela, donde el sistema financiero opera entre la dolarización de facto, el control cambiario y una inflación que distorsiona cualquier proyección, esas reglas no escritas pesan el doble.
📊 De la bóveda física al servidor: la confianza cambió de domicilio
Durante décadas, el prestigio de un banco se medía por su edificio, sus sucursales y su capacidad de abrir la puerta a un crédito. Hoy el patrimonio del cliente vive en un servidor, y la solidez de la institución se mide por algo menos fotogénico: su infraestructura tecnológica. Phishing, malware, ransomware y estafas con ingeniería social atacan justo el punto donde la banca es más vulnerable, su reputación.
Para el usuario venezolano esto no es teoría. Quien mueve dinero por una app bancaria, hace un pago móvil o cobra en divisas sabe que un SMS falso o un enlace malicioso puede vaciar una cuenta en minutos. La conclusión es incómoda: la ciberseguridad dejó de ser un gasto operativo y pasó a ser la base misma del negocio. Un banco que no invierte en blindaje tecnológico, auditorías y educación al cliente está vendiendo confianza con las paredes huecas.
📈 Fintech e IA: la pelea por la intermediación
Las empresas de tecnología financiera entraron a jugar en canchas que antes eran exclusivas de la banca: préstamos, transferencias, gestión de inversiones. Operan con estructuras livianas, costos bajos y una experiencia de usuario sin fricción, algo que el cliente venezolano —acostumbrado a colas, plataformas caídas y procesos con tres validaciones— valora especialmente.
Los bancos responden acelerando su propia digitalización y rediseñando su oferta en tres variables: funcionalidad, inmediatez y precio. Pero la competencia no es pareja. Las fintech todavía muestran flancos abiertos en ciberseguridad, marcos regulatorios que no terminan de encajar y una limitación estructural: no pueden apalancar operaciones grandes ni sostener créditos corporativos de montos elevados. Ahí la banca tradicional sigue teniendo ventaja, siempre que no confunda su tamaño con permiso para dormirse.
La inteligencia artificial suma una capa adicional. Automatiza el análisis de riesgo, el scoring de crédito y la atención al cliente, pero también abarata el fraude y profesionaliza a los atacantes. La misma herramienta que detecta un patrón anómalo puede servir para fabricar una identidad falsa más creíble.
🔎 KYC y AML: cumplir sin ahogar la operación
El escrutinio normativo creció en todo el mundo: conocimiento del cliente, prevención de legitimación de capitales, protección de datos. Cada exigencia encarece la operación, obliga a mantener equipos especializados y, mal gestionada, se convierte en burocracia que espanta clientes.
El equilibrio es delicado y en Venezuela se siente en cada trámite. El usuario que intenta abrir una cuenta, justificar el origen de unos dólares o mover montos fuera del promedio conoce bien la fricción. Y esa fricción, hay que decirlo, es uno de los motores silenciosos del mercado P2P: cuando el canal formal se vuelve lento o costoso, la gente busca alternativas.
💰 Qué significa esto para el P2P de USDT en Venezuela
Aquí es donde la reflexión bancaria aterriza en PitbullChain. El mercado P2P de USDT contra bolívares funciona, en la práctica, como un sistema financiero paralelo con sus propias reglas no escritas: reputación del contraparte por encima de cualquier papel, velocidad de ejecución como moneda, y desconfianza estructural hacia intermediarios centralizados.
Cada avance de la banca digital empuja dos tendencias a la vez. Por un lado, normaliza el dinero digital y acerca a más venezolanos a las billeteras y al uso de stablecoins como refugio. Por el otro, endurece los controles de origen de fondos, lo que termina filtrándose hacia los exchanges y hacia las operaciones P2P: más solicitudes de verificación, cuentas congeladas por revisión, límites a transferencias.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banca-venezolana-las-reglas-no-escritas-que-el-p2p-ya-juega-429084
https://public.bnbstatic.com/image/pgc/20261027/8b1394833cab4a76a141dc69180130e9.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #bancavenezolana #P2PVenezuela #USDTVES #fintechVenezuela #ciberseguridadbancaria
Banca venezolana: las reglas no escritas que el P2P ya juega
El negocio bancario lleva siglos apoyado en una idea sencilla: la gente confía su dinero a una institución que lo resguarda, lo presta y cobra por el servicio. Ese esquema no ha muerto, pero el terreno donde se juega cambió. Tecnología, fintech, inteligencia artificial y la exigencia de adaptarse rápido dejaron de ser temas de conferencia y se convirtieron en condiciones de supervivencia. En Venezuela, donde el sistema financiero opera entre la dolarización de facto, el control cambiario y una inflación que distorsiona cualquier proyección, esas reglas no escritas pesan el doble.
📊 De la bóveda física al servidor: la confianza cambió de domicilio
Durante décadas, el prestigio de un banco se medía por su edificio, sus sucursales y su capacidad de abrir la puerta a un crédito. Hoy el patrimonio del cliente vive en un servidor, y la solidez de la institución se mide por algo menos fotogénico: su infraestructura tecnológica. Phishing, malware, ransomware y estafas con ingeniería social atacan justo el punto donde la banca es más vulnerable, su reputación.
Para el usuario venezolano esto no es teoría. Quien mueve dinero por una app bancaria, hace un pago móvil o cobra en divisas sabe que un SMS falso o un enlace malicioso puede vaciar una cuenta en minutos. La conclusión es incómoda: la ciberseguridad dejó de ser un gasto operativo y pasó a ser la base misma del negocio. Un banco que no invierte en blindaje tecnológico, auditorías y educación al cliente está vendiendo confianza con las paredes huecas.
📈 Fintech e IA: la pelea por la intermediación
Las empresas de tecnología financiera entraron a jugar en canchas que antes eran exclusivas de la banca: préstamos, transferencias, gestión de inversiones. Operan con estructuras livianas, costos bajos y una experiencia de usuario sin fricción, algo que el cliente venezolano —acostumbrado a colas, plataformas caídas y procesos con tres validaciones— valora especialmente.
Los bancos responden acelerando su propia digitalización y rediseñando su oferta en tres variables: funcionalidad, inmediatez y precio. Pero la competencia no es pareja. Las fintech todavía muestran flancos abiertos en ciberseguridad, marcos regulatorios que no terminan de encajar y una limitación estructural: no pueden apalancar operaciones grandes ni sostener créditos corporativos de montos elevados. Ahí la banca tradicional sigue teniendo ventaja, siempre que no confunda su tamaño con permiso para dormirse.
La inteligencia artificial suma una capa adicional. Automatiza el análisis de riesgo, el scoring de crédito y la atención al cliente, pero también abarata el fraude y profesionaliza a los atacantes. La misma herramienta que detecta un patrón anómalo puede servir para fabricar una identidad falsa más creíble.
🔎 KYC y AML: cumplir sin ahogar la operación
El escrutinio normativo creció en todo el mundo: conocimiento del cliente, prevención de legitimación de capitales, protección de datos. Cada exigencia encarece la operación, obliga a mantener equipos especializados y, mal gestionada, se convierte en burocracia que espanta clientes.
El equilibrio es delicado y en Venezuela se siente en cada trámite. El usuario que intenta abrir una cuenta, justificar el origen de unos dólares o mover montos fuera del promedio conoce bien la fricción. Y esa fricción, hay que decirlo, es uno de los motores silenciosos del mercado P2P: cuando el canal formal se vuelve lento o costoso, la gente busca alternativas.
💰 Qué significa esto para el P2P de USDT en Venezuela
Aquí es donde la reflexión bancaria aterriza en PitbullChain. El mercado P2P de USDT contra bolívares funciona, en la práctica, como un sistema financiero paralelo con sus propias reglas no escritas: reputación del contraparte por encima de cualquier papel, velocidad de ejecución como moneda, y desconfianza estructural hacia intermediarios centralizados.
Cada avance de la banca digital empuja dos tendencias a la vez. Por un lado, normaliza el dinero digital y acerca a más venezolanos a las billeteras y al uso de stablecoins como refugio. Por el otro, endurece los controles de origen de fondos, lo que termina filtrándose hacia los exchanges y hacia las operaciones P2P: más solicitudes de verificación, cuentas congeladas por revisión, límites a transferencias.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/banca-venezolana-las-reglas-no-escritas-que-el-p2p-ya-juega-429084
https://public.bnbstatic.com/image/pgc/20261027/8b1394833cab4a76a141dc69180130e9.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #bancavenezolana #P2PVenezuela #USDTVES #fintechVenezuela #ciberseguridadbancaria
1
68
·
--
Artikel
Bilbao sieht Venezuela im Geschäftsmodus: Die Einschätzung, die sich im P2P bereits auszahlt📊 Ein regionaler Investor blickt auf das venezolanische Spielfeld
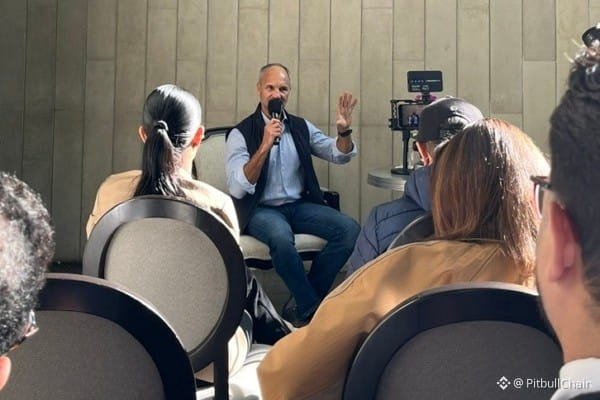
Andrés Bilbao, kolumbianischer Unternehmer und einer der Köpfe hinter der Gründung von Rappi, äußerte sich mit einer Aussage, die sich im lokalen Ökosystem schnell herumsprach: Seiner Ansicht nach richtet sich die Stimmung der Venezolaner heute eher auf Unternehmertum als auf politische Auseinandersetzungen. Er sagte dies bei einem Treffen mit Medienvertretern im Rahmen der venezolanischen Ausgabe des Programms Inmersivo Ejecutivo 30X und bekräftigte sein Engagement: Er wolle das Land vier- bis sechsmal pro Jahr besuchen und Kontakte zu Unternehmern aus Argentinien, Brasilien und anderen Märkten mit langjähriger Erfahrung in der Agrarindustrie knüpfen.
Bilbao sieht Venezuela im Geschäftsmodus: Die Einschätzung, die sich im P2P bereits auszahlt
📊 Ein regionaler Investor blickt auf das venezolanische Spielfeld
Andrés Bilbao, kolumbianischer Unternehmer und einer der Köpfe hinter der Gründung von Rappi, äußerte sich mit einer Aussage, die sich im lokalen Ökosystem schnell herumsprach: Seiner Ansicht nach richtet sich die Stimmung der Venezolaner heute eher auf Unternehmertum als auf politische Auseinandersetzungen. Er sagte dies bei einem Treffen mit Medienvertretern im Rahmen der venezolanischen Ausgabe des Programms Inmersivo Ejecutivo 30X und bekräftigte sein Engagement: Er wolle das Land vier- bis sechsmal pro Jahr besuchen und Kontakte zu Unternehmern aus Argentinien, Brasilien und anderen Märkten mit langjähriger Erfahrung in der Agrarindustrie knüpfen.
Andrés Bilbao, kolumbianischer Unternehmer und einer der Köpfe hinter der Gründung von Rappi, äußerte sich mit einer Aussage, die sich im lokalen Ökosystem schnell herumsprach: Seiner Ansicht nach richtet sich die Stimmung der Venezolaner heute eher auf Unternehmertum als auf politische Auseinandersetzungen. Er sagte dies bei einem Treffen mit Medienvertretern im Rahmen der venezolanischen Ausgabe des Programms Inmersivo Ejecutivo 30X und bekräftigte sein Engagement: Er wolle das Land vier- bis sechsmal pro Jahr besuchen und Kontakte zu Unternehmern aus Argentinien, Brasilien und anderen Märkten mit langjähriger Erfahrung in der Agrarindustrie knüpfen.
4
·
--
Artikel
Branson und 25 Fonds kommen nach Caracas: Das Signal, das der Krypto-P2P-Markt verstehen sollteCaracas macht sich wieder schick für den großen Auftritt. Die sechste Ausgabe des Startup Venezuela Summit beginnt diese Woche mit einem Bild, das vor drei Jahren noch unwahrscheinlich schien: 25 Investmentfonds, rund 40 internationale Gäste und Sir Richard Branson, Gründer der Virgin Group, als Hauptattraktion. Hinter der Veranstaltung steht eine These, die wir bei PitbullChain genau verfolgen: Ausländisches Kapital betrachtet Venezuela zunehmend nicht als ein zu meidendes Risiko, sondern als einen Markt mit kostspieligen Problemen, die gelöst werden müssen, und nur wenigen Wettbewerbern, die Schlange stehen.
Branson und 25 Fonds kommen nach Caracas: Das Signal, das der Krypto-P2P-Markt verstehen sollte
Caracas macht sich wieder schick für den großen Auftritt. Die sechste Ausgabe des Startup Venezuela Summit beginnt diese Woche mit einem Bild, das vor drei Jahren noch unwahrscheinlich schien: 25 Investmentfonds, rund 40 internationale Gäste und Sir Richard Branson, Gründer der Virgin Group, als Hauptattraktion. Hinter der Veranstaltung steht eine These, die wir bei PitbullChain genau verfolgen: Ausländisches Kapital betrachtet Venezuela zunehmend nicht als ein zu meidendes Risiko, sondern als einen Markt mit kostspieligen Problemen, die gelöst werden müssen, und nur wenigen Wettbewerbern, die Schlange stehen.
6
·
--

Artikel
Fünf Venezolaner im Top 100 von LatAm: Was das über P2P und USDT aussagtDie Beratungsfirma Horse veröffentlichte eine neue Ausgabe ihres Berichts „Thought Leaders 100“, eines Rankings, das die Einflusskraft lateinamerikanischer Führungskräfte anhand der Auswertung von Hunderttausenden von Presseartikeln, Gesprächen in sozialen Netzwerken und der Präsenz bei Unternehmensveranstaltungen misst. Der Titel, der hierzulande am meisten Aufmerksamkeit erregte: Fünf Venezolaner erscheinen in der Liste der 100 einflussreichsten Namen der Region.
Rafael Segrera (Schneider Electric), Francisco Aristeguieta (Scotiabank), Ricardo Arias-Nath (Starbucks), Carlos José Fiorillo Martínez (Fitch Ratings) und Leonardo Romero Domínguez (Procter & Gamble) sind auf Plätzen von 42 bis 93 vertreten. Alle leiten oder gehören dem regionalen Top-Management multinationaler Unternehmen in den Bereichen Energie, Banken, Konsumgüter und Risiko-Rating an.
Fünf Venezolaner im Top 100 von LatAm: Was das über P2P und USDT aussagt
Die Beratungsfirma Horse veröffentlichte eine neue Ausgabe ihres Berichts „Thought Leaders 100“, eines Rankings, das die Einflusskraft lateinamerikanischer Führungskräfte anhand der Auswertung von Hunderttausenden von Presseartikeln, Gesprächen in sozialen Netzwerken und der Präsenz bei Unternehmensveranstaltungen misst. Der Titel, der hierzulande am meisten Aufmerksamkeit erregte: Fünf Venezolaner erscheinen in der Liste der 100 einflussreichsten Namen der Region.
Rafael Segrera (Schneider Electric), Francisco Aristeguieta (Scotiabank), Ricardo Arias-Nath (Starbucks), Carlos José Fiorillo Martínez (Fitch Ratings) und Leonardo Romero Domínguez (Procter & Gamble) sind auf Plätzen von 42 bis 93 vertreten. Alle leiten oder gehören dem regionalen Top-Management multinationaler Unternehmen in den Bereichen Energie, Banken, Konsumgüter und Risiko-Rating an.
Rafael Segrera (Schneider Electric), Francisco Aristeguieta (Scotiabank), Ricardo Arias-Nath (Starbucks), Carlos José Fiorillo Martínez (Fitch Ratings) und Leonardo Romero Domínguez (Procter & Gamble) sind auf Plätzen von 42 bis 93 vertreten. Alle leiten oder gehören dem regionalen Top-Management multinationaler Unternehmen in den Bereichen Energie, Banken, Konsumgüter und Risiko-Rating an.
42
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#CanMicrosoftDeliverOnAI
277,030 Aufrufe
2,195 Kommentare
2
#CanGoogleDefindItsCore
158,835 Aufrufe
1,600 Kommentare
3
#EarningsSeason
5.8M Aufrufe
28,204 Kommentare
4
#BitcoinSurpasses$81K
8,652 Aufrufe
55 Kommentare
5
#RobinhoodFalls8.4%AfterItsResults
4,403 Aufrufe
114 Kommentare
6
#KOSPISurges6.63%BackAbove6000
4,662 Aufrufe
121 Kommentare
7
#DatavaultAICantWithdrawBitcoinFromBiconomy
6,081 Aufrufe
118 Kommentare
8
#FOMCWatch
9.3M Aufrufe
29,281 Kommentare
9
#SolanaETFsPostWorstDaySinceDecember
505 Aufrufe
26 Kommentare
10
#HKPlacesTokenizedFundSecondaryTradingUnderETFLikeFramework
1,325 Aufrufe
35 Kommentare