
#durablegoods
durablegoods
1,712 Aufrufe
15 Kommentare
Hot
Zuletzt
·
--
Das US-Handelsministerium veröffentlichte am Dienstag die Daten zu den Aufträgen für langlebige Gebrauchsgüter im September. Insgesamt stiegen die Aufträge gegenüber dem Vormonat um 1,8 % und lagen damit über den zuvor erwarteten 1,7 %. Der Vorwert wurde zudem von -0,10 % auf 0,1 % nach oben korrigiert. Die Kernaufträge für langlebige Gebrauchsgüter (ohne Flugzeuge und Verteidigungsgüter), die die langfristige Investitionsbereitschaft der Unternehmen widerspiegeln, gingen jedoch gegenüber dem Vormonat um 0,5 % zurück – deutlich schlechter als der vom Markt erwartete Anstieg um 0,70 %.
Diese Datenkombination legt die strukturelle Divergenz der aktuellen wirtschaftlichen Fundamentaldaten offen. Zwar fiel der Gesamtindikator dank der Unterstützung durch Rüstungsgüter und den Massengütertransport stark aus, doch die Kernaufträge für Investitionsgüter schrumpften deutlich. Das deutet darauf hin, dass Unternehmen angesichts hoher Zinsen und makroökonomischer Unsicherheit ihre Investitionsausgaben erheblich zurückfahren.
Nach der Veröffentlichung der Daten reagierten die traditionellen Finanzmärkte heftig: Die Rendite 30-jähriger US-Staatsanleihen stieg rasch an und verharrte auf dem hohen Niveau von 5,304 %. Die anhaltend hohen langfristigen Kreditkosten verstärken die Sorge, dass die mittelfristigen Wachstumskräfte der Realwirtschaft gebremst werden. Der Renditeaufschlag von US-Dollar-Anlagen belastet die Risikobereitschaft unmittelbar.
Für Kryptoanlagen bedeutet die hohe Rendite langfristiger US-Staatsanleihen, dass dem spekulativen Hochrisikomarkt weiterhin Liquidität entzogen wird. Dadurch wird der Spielraum für eine kurzfristige Erholung der Bewertungen digitaler Vermögenswerte wie $BTC begrenzt. Sollte der makroökonomische Straffungsdruck weiter zunehmen, sollten Anleger mit einer weiteren Abschwächung der Risikobereitschaft und den damit verbundenen Abwärtsbewegungen rechnen. 📉
#DurableGoods #USEconomy #BondYields
Das US-Handelsministerium veröffentlichte am Dienstag die Daten zu den Aufträgen für langlebige Gebrauchsgüter im September. Insgesamt stiegen die Aufträge gegenüber dem Vormonat um 1,8 % und lagen damit über den zuvor erwarteten 1,7 %. Der Vorwert wurde zudem von -0,10 % auf 0,1 % nach oben korrigiert. Die Kernaufträge für langlebige Gebrauchsgüter (ohne Flugzeuge und Verteidigungsgüter), die die langfristige Investitionsbereitschaft der Unternehmen widerspiegeln, gingen jedoch gegenüber dem Vormonat um 0,5 % zurück – deutlich schlechter als der vom Markt erwartete Anstieg um 0,70 %.
Diese Datenkombination legt die strukturelle Divergenz der aktuellen wirtschaftlichen Fundamentaldaten offen. Zwar fiel der Gesamtindikator dank der Unterstützung durch Rüstungsgüter und den Massengütertransport stark aus, doch die Kernaufträge für Investitionsgüter schrumpften deutlich. Das deutet darauf hin, dass Unternehmen angesichts hoher Zinsen und makroökonomischer Unsicherheit ihre Investitionsausgaben erheblich zurückfahren.
Nach der Veröffentlichung der Daten reagierten die traditionellen Finanzmärkte heftig: Die Rendite 30-jähriger US-Staatsanleihen stieg rasch an und verharrte auf dem hohen Niveau von 5,304 %. Die anhaltend hohen langfristigen Kreditkosten verstärken die Sorge, dass die mittelfristigen Wachstumskräfte der Realwirtschaft gebremst werden. Der Renditeaufschlag von US-Dollar-Anlagen belastet die Risikobereitschaft unmittelbar.
Für Kryptoanlagen bedeutet die hohe Rendite langfristiger US-Staatsanleihen, dass dem spekulativen Hochrisikomarkt weiterhin Liquidität entzogen wird. Dadurch wird der Spielraum für eine kurzfristige Erholung der Bewertungen digitaler Vermögenswerte wie $BTC begrenzt. Sollte der makroökonomische Straffungsdruck weiter zunehmen, sollten Anleger mit einer weiteren Abschwächung der Risikobereitschaft und den damit verbundenen Abwärtsbewegungen rechnen. 📉
#DurableGoods #USEconomy #BondYields
Diese Datenkombination legt die strukturelle Divergenz der aktuellen wirtschaftlichen Fundamentaldaten offen. Zwar fiel der Gesamtindikator dank der Unterstützung durch Rüstungsgüter und den Massengütertransport stark aus, doch die Kernaufträge für Investitionsgüter schrumpften deutlich. Das deutet darauf hin, dass Unternehmen angesichts hoher Zinsen und makroökonomischer Unsicherheit ihre Investitionsausgaben erheblich zurückfahren.
Nach der Veröffentlichung der Daten reagierten die traditionellen Finanzmärkte heftig: Die Rendite 30-jähriger US-Staatsanleihen stieg rasch an und verharrte auf dem hohen Niveau von 5,304 %. Die anhaltend hohen langfristigen Kreditkosten verstärken die Sorge, dass die mittelfristigen Wachstumskräfte der Realwirtschaft gebremst werden. Der Renditeaufschlag von US-Dollar-Anlagen belastet die Risikobereitschaft unmittelbar.
Für Kryptoanlagen bedeutet die hohe Rendite langfristiger US-Staatsanleihen, dass dem spekulativen Hochrisikomarkt weiterhin Liquidität entzogen wird. Dadurch wird der Spielraum für eine kurzfristige Erholung der Bewertungen digitaler Vermögenswerte wie $BTC begrenzt. Sollte der makroökonomische Straffungsdruck weiter zunehmen, sollten Anleger mit einer weiteren Abschwächung der Risikobereitschaft und den damit verbundenen Abwärtsbewegungen rechnen. 📉
#DurableGoods #USEconomy #BondYields
38
·
--
Das US-Handelsministerium hat gerade einen Bericht zu den langlebigen Warenaufträgen für den Monat August veröffentlicht: ein Wachstum von 0%, und damit liegt es über der Prognose einer Branchenexperten, die von einem Rückgang um 0,4% ausgingen. Die Daten des Vormonats wurden zudem leicht nach unten korrigiert, von 1,1% auf 0,9%.
Dieser weitgehend unveränderte Wert zeigt, dass die Nachfrage nach Konsumausgaben und Investitionen der US-Unternehmen relativ stabil geblieben ist und nicht so stark eingebrochen ist, wie zunächst befürchtet wurde, obwohl der Kostendruck durch die Finanzierungskosten weiterhin spürbar ist.
Die robusteren Wirtschaftsdaten als erwartet festigen weiterhin das Szenario „Soft Landing“ und sorgen dafür, dass der USD-Index sowie die Renditen von US-Staatsanleihen ihren stabilen Takt beibehalten. Gleichzeitig wird der Druck gemindert, dass die Fed die Zinsen in den kommenden Sitzungen zu stark und zu schnell senken muss.
Für den Krypto-Markt trägt eine stabile makroökonomische Stimmung dazu bei, das Risiko von panikartigen Verkäufen aufgrund von Rezessionssorgen zu verringern. Die Mittelzuflüsse in $BTC können ihren Akkumulations-Trend fortsetzen, während der Markt auf weitere Inflations- und Arbeitsmarktindikatoren wartet.
#MacroEconomics #DurableGoods #FederalReserve
Das US-Handelsministerium hat gerade einen Bericht zu den langlebigen Warenaufträgen für den Monat August veröffentlicht: ein Wachstum von 0%, und damit liegt es über der Prognose einer Branchenexperten, die von einem Rückgang um 0,4% ausgingen. Die Daten des Vormonats wurden zudem leicht nach unten korrigiert, von 1,1% auf 0,9%.
Dieser weitgehend unveränderte Wert zeigt, dass die Nachfrage nach Konsumausgaben und Investitionen der US-Unternehmen relativ stabil geblieben ist und nicht so stark eingebrochen ist, wie zunächst befürchtet wurde, obwohl der Kostendruck durch die Finanzierungskosten weiterhin spürbar ist.
Die robusteren Wirtschaftsdaten als erwartet festigen weiterhin das Szenario „Soft Landing“ und sorgen dafür, dass der USD-Index sowie die Renditen von US-Staatsanleihen ihren stabilen Takt beibehalten. Gleichzeitig wird der Druck gemindert, dass die Fed die Zinsen in den kommenden Sitzungen zu stark und zu schnell senken muss.
Für den Krypto-Markt trägt eine stabile makroökonomische Stimmung dazu bei, das Risiko von panikartigen Verkäufen aufgrund von Rezessionssorgen zu verringern. Die Mittelzuflüsse in $BTC können ihren Akkumulations-Trend fortsetzen, während der Markt auf weitere Inflations- und Arbeitsmarktindikatoren wartet.
#MacroEconomics #DurableGoods #FederalReserve
Dieser weitgehend unveränderte Wert zeigt, dass die Nachfrage nach Konsumausgaben und Investitionen der US-Unternehmen relativ stabil geblieben ist und nicht so stark eingebrochen ist, wie zunächst befürchtet wurde, obwohl der Kostendruck durch die Finanzierungskosten weiterhin spürbar ist.
Die robusteren Wirtschaftsdaten als erwartet festigen weiterhin das Szenario „Soft Landing“ und sorgen dafür, dass der USD-Index sowie die Renditen von US-Staatsanleihen ihren stabilen Takt beibehalten. Gleichzeitig wird der Druck gemindert, dass die Fed die Zinsen in den kommenden Sitzungen zu stark und zu schnell senken muss.
Für den Krypto-Markt trägt eine stabile makroökonomische Stimmung dazu bei, das Risiko von panikartigen Verkäufen aufgrund von Rezessionssorgen zu verringern. Die Mittelzuflüsse in $BTC können ihren Akkumulations-Trend fortsetzen, während der Markt auf weitere Inflations- und Arbeitsmarktindikatoren wartet.
#MacroEconomics #DurableGoods #FederalReserve
211
Das US-Handelsministerium hat die neuesten Daten zu den Auftragseingängen langlebiger Güter für den Monat August veröffentlicht. Der tatsächliche Wert lag bei 0,0 % und damit deutlich über den allgemein erwarteten -0,4 %, während der Vorwert für Juli zuvor von 1,1 % auf 0,9 % revidiert wurde. Die Daten zeigen, dass sich die US-Industrie und die zentralen Investitionsausgaben der Unternehmen trotz eines Zinsniveaus auf hohem Niveau weiterhin als widerstandsfähig erweisen und kein vom Markt befürchtetes abruptes Abbremsen stattfindet.
Sowohl aus technischer als auch aus makroökonomischer Sicht hat die über den Erwartungen liegende Entwicklung der Aufträge langlebiger Güter eine positive Bedeutung. Der Markt hatte zuvor die Belastung der Wirtschaftsdaten durch eine angebliche Schrumpfung des verarbeitenden Gewerbes zu stark eingepreist, doch die tatsächlichen Daten endeten mit 0 % nahezu unverändert und haben damit die Rezessionssorgen zerstreut. Dass die Investitionsausgaben der Unternehmen stabil bleiben, bedeutet nicht nur, dass sich die Makroökonomie auf einem Weg eines sanften, stabilen Landings befindet, sondern dämpft auch wirksamer die pessimistische Stimmung hinsichtlich eines abrupten Einbruchs der Unternehmensgewinne.
In den traditionellen Finanzmärkten hat die widerstandsfähige Entwicklung der Daten dazu beigetragen, dass der US-Dollar-Index sowie die Renditen von US-Staatsanleihen kurzfristig im Bereich der Unterstützungen ins Stehen kamen und sich stabilisierten; parallel dazu fiel der Volatilitätsindex für Assets synchron. Die gesamten risikobehafteten Assets wurden nicht zusätzlich durch erneuten Inflationsdruck unter Druck gesetzt, sondern konnten vielmehr durch ein robustes Fundament in der Wirtschaft an Aufwärtsdynamik gewinnen. So erhielten risikobehaftete Assets wie der S&P 500 eine stärkere fundamentale Unterstützung oberhalb wichtiger gleitender Durchschnitte; die Risikobereitschaft des Marktes repariert sich schrittweise.
Für den Kryptomarkt befindet sich $BTC zusammen mit den wichtigsten Assets derzeit in einer Seitwärtsrange und sucht nach einer entscheidenden technischen Konstellation für einen Ausbruch nach oben. Das makroökonomische Fundament hat keinen harten Landing-„Black-Swan“ hervorgebracht, wodurch ein gesundes Umfeld für Long-Positionen durch Liquidität und Long-Bestände geschaffen wird. Sobald die makroökonomische Unsicherheit geklärt ist, ist zu erwarten, dass Off-Börse-Kapital schneller in hochvolatile Risikoassets zurückfließt; nach dem kurzfristigen Aushärten der Basis könnte es zu einer neuen Phase mit einem Ausbruch nach oben kommen.
#DurableGoods #MacroData #CryptoTrading
Das US-Handelsministerium hat die neuesten Daten zu den Auftragseingängen langlebiger Güter für den Monat August veröffentlicht. Der tatsächliche Wert lag bei 0,0 % und damit deutlich über den allgemein erwarteten -0,4 %, während der Vorwert für Juli zuvor von 1,1 % auf 0,9 % revidiert wurde. Die Daten zeigen, dass sich die US-Industrie und die zentralen Investitionsausgaben der Unternehmen trotz eines Zinsniveaus auf hohem Niveau weiterhin als widerstandsfähig erweisen und kein vom Markt befürchtetes abruptes Abbremsen stattfindet.
Sowohl aus technischer als auch aus makroökonomischer Sicht hat die über den Erwartungen liegende Entwicklung der Aufträge langlebiger Güter eine positive Bedeutung. Der Markt hatte zuvor die Belastung der Wirtschaftsdaten durch eine angebliche Schrumpfung des verarbeitenden Gewerbes zu stark eingepreist, doch die tatsächlichen Daten endeten mit 0 % nahezu unverändert und haben damit die Rezessionssorgen zerstreut. Dass die Investitionsausgaben der Unternehmen stabil bleiben, bedeutet nicht nur, dass sich die Makroökonomie auf einem Weg eines sanften, stabilen Landings befindet, sondern dämpft auch wirksamer die pessimistische Stimmung hinsichtlich eines abrupten Einbruchs der Unternehmensgewinne.
In den traditionellen Finanzmärkten hat die widerstandsfähige Entwicklung der Daten dazu beigetragen, dass der US-Dollar-Index sowie die Renditen von US-Staatsanleihen kurzfristig im Bereich der Unterstützungen ins Stehen kamen und sich stabilisierten; parallel dazu fiel der Volatilitätsindex für Assets synchron. Die gesamten risikobehafteten Assets wurden nicht zusätzlich durch erneuten Inflationsdruck unter Druck gesetzt, sondern konnten vielmehr durch ein robustes Fundament in der Wirtschaft an Aufwärtsdynamik gewinnen. So erhielten risikobehaftete Assets wie der S&P 500 eine stärkere fundamentale Unterstützung oberhalb wichtiger gleitender Durchschnitte; die Risikobereitschaft des Marktes repariert sich schrittweise.
Für den Kryptomarkt befindet sich $BTC zusammen mit den wichtigsten Assets derzeit in einer Seitwärtsrange und sucht nach einer entscheidenden technischen Konstellation für einen Ausbruch nach oben. Das makroökonomische Fundament hat keinen harten Landing-„Black-Swan“ hervorgebracht, wodurch ein gesundes Umfeld für Long-Positionen durch Liquidität und Long-Bestände geschaffen wird. Sobald die makroökonomische Unsicherheit geklärt ist, ist zu erwarten, dass Off-Börse-Kapital schneller in hochvolatile Risikoassets zurückfließt; nach dem kurzfristigen Aushärten der Basis könnte es zu einer neuen Phase mit einem Ausbruch nach oben kommen.
#DurableGoods #MacroData #CryptoTrading
Sowohl aus technischer als auch aus makroökonomischer Sicht hat die über den Erwartungen liegende Entwicklung der Aufträge langlebiger Güter eine positive Bedeutung. Der Markt hatte zuvor die Belastung der Wirtschaftsdaten durch eine angebliche Schrumpfung des verarbeitenden Gewerbes zu stark eingepreist, doch die tatsächlichen Daten endeten mit 0 % nahezu unverändert und haben damit die Rezessionssorgen zerstreut. Dass die Investitionsausgaben der Unternehmen stabil bleiben, bedeutet nicht nur, dass sich die Makroökonomie auf einem Weg eines sanften, stabilen Landings befindet, sondern dämpft auch wirksamer die pessimistische Stimmung hinsichtlich eines abrupten Einbruchs der Unternehmensgewinne.
In den traditionellen Finanzmärkten hat die widerstandsfähige Entwicklung der Daten dazu beigetragen, dass der US-Dollar-Index sowie die Renditen von US-Staatsanleihen kurzfristig im Bereich der Unterstützungen ins Stehen kamen und sich stabilisierten; parallel dazu fiel der Volatilitätsindex für Assets synchron. Die gesamten risikobehafteten Assets wurden nicht zusätzlich durch erneuten Inflationsdruck unter Druck gesetzt, sondern konnten vielmehr durch ein robustes Fundament in der Wirtschaft an Aufwärtsdynamik gewinnen. So erhielten risikobehaftete Assets wie der S&P 500 eine stärkere fundamentale Unterstützung oberhalb wichtiger gleitender Durchschnitte; die Risikobereitschaft des Marktes repariert sich schrittweise.
Für den Kryptomarkt befindet sich $BTC zusammen mit den wichtigsten Assets derzeit in einer Seitwärtsrange und sucht nach einer entscheidenden technischen Konstellation für einen Ausbruch nach oben. Das makroökonomische Fundament hat keinen harten Landing-„Black-Swan“ hervorgebracht, wodurch ein gesundes Umfeld für Long-Positionen durch Liquidität und Long-Bestände geschaffen wird. Sobald die makroökonomische Unsicherheit geklärt ist, ist zu erwarten, dass Off-Börse-Kapital schneller in hochvolatile Risikoassets zurückfließt; nach dem kurzfristigen Aushärten der Basis könnte es zu einer neuen Phase mit einem Ausbruch nach oben kommen.
#DurableGoods #MacroData #CryptoTrading
150
Das US-Handelsministerium hat gerade die Daten zu den Bestellungen langlebiger Industriegüter für September veröffentlicht. Insgesamt stiegen sie gegenüber dem Vormonat um 1,8 % und lagen damit über der Markterwartung von 1,7 %. Der Vormonatswert wurde zudem von -0,1 % auf 0,1 % nach oben revidiert. Auch die Bestellungen langlebiger Güter ohne Rüstung legten mit einem Plus von 2,2 % zu und zeigen damit, dass die Basis der Industrieproduktion weiterhin robust und widerstandsfähig bleibt.
Aus technischer Struktur und Frühindikatoren-Sicht gilt: Obwohl die Kerninvestitionsgüter (ohne Flugzeuge und Rüstung) gegenüber dem Vormonat um 0,5 % zurückgingen, wurde das Gesamtmomentum nach oben korrigiert. Das bestätigt, dass die Gesamtnachfrage nicht in einen abrupten Einbruch geraten ist. Die makroökonomischen Fundamentaldaten bleiben stark und haben die zuvor am Markt überzogenen Verkaufsreaktionen aus Sorge vor einer harten Landung wirksam gedämpft.
Nach der Veröffentlichung stieg die Rendite 30-jähriger US-Staatsanleihen leicht auf etwa 5,304 % und schwankte dort. US-Dollar-Assets zeigten sich stabil. Nachdem der Anleihemarkt die Inflationsprämie absorbiert hatte, kam es nicht zu panikartigem Deleveraging, was eine stabile Liquiditätsbasis für die Erholung der Risikobereitschaft schafft.
Für Krypto-Assets ist die Widerstandsfähigkeit der Realwirtschaft sogar positiv für die wieder anziehende Risikoneigung. Mit dem Abklingen der Rezessionswette besteht die Chance, dass Kapital bei technischen Unterstützungszonen erneut in $BTC und andere High-Beta-Risikoassets umgeschichtet wird, um eine neue bullische Struktur aufzubauen. 📈
#DurableGoods #MacroEconomics #BondYields
Das US-Handelsministerium hat gerade die Daten zu den Bestellungen langlebiger Industriegüter für September veröffentlicht. Insgesamt stiegen sie gegenüber dem Vormonat um 1,8 % und lagen damit über der Markterwartung von 1,7 %. Der Vormonatswert wurde zudem von -0,1 % auf 0,1 % nach oben revidiert. Auch die Bestellungen langlebiger Güter ohne Rüstung legten mit einem Plus von 2,2 % zu und zeigen damit, dass die Basis der Industrieproduktion weiterhin robust und widerstandsfähig bleibt.
Aus technischer Struktur und Frühindikatoren-Sicht gilt: Obwohl die Kerninvestitionsgüter (ohne Flugzeuge und Rüstung) gegenüber dem Vormonat um 0,5 % zurückgingen, wurde das Gesamtmomentum nach oben korrigiert. Das bestätigt, dass die Gesamtnachfrage nicht in einen abrupten Einbruch geraten ist. Die makroökonomischen Fundamentaldaten bleiben stark und haben die zuvor am Markt überzogenen Verkaufsreaktionen aus Sorge vor einer harten Landung wirksam gedämpft.
Nach der Veröffentlichung stieg die Rendite 30-jähriger US-Staatsanleihen leicht auf etwa 5,304 % und schwankte dort. US-Dollar-Assets zeigten sich stabil. Nachdem der Anleihemarkt die Inflationsprämie absorbiert hatte, kam es nicht zu panikartigem Deleveraging, was eine stabile Liquiditätsbasis für die Erholung der Risikobereitschaft schafft.
Für Krypto-Assets ist die Widerstandsfähigkeit der Realwirtschaft sogar positiv für die wieder anziehende Risikoneigung. Mit dem Abklingen der Rezessionswette besteht die Chance, dass Kapital bei technischen Unterstützungszonen erneut in $BTC und andere High-Beta-Risikoassets umgeschichtet wird, um eine neue bullische Struktur aufzubauen. 📈
#DurableGoods #MacroEconomics #BondYields
Aus technischer Struktur und Frühindikatoren-Sicht gilt: Obwohl die Kerninvestitionsgüter (ohne Flugzeuge und Rüstung) gegenüber dem Vormonat um 0,5 % zurückgingen, wurde das Gesamtmomentum nach oben korrigiert. Das bestätigt, dass die Gesamtnachfrage nicht in einen abrupten Einbruch geraten ist. Die makroökonomischen Fundamentaldaten bleiben stark und haben die zuvor am Markt überzogenen Verkaufsreaktionen aus Sorge vor einer harten Landung wirksam gedämpft.
Nach der Veröffentlichung stieg die Rendite 30-jähriger US-Staatsanleihen leicht auf etwa 5,304 % und schwankte dort. US-Dollar-Assets zeigten sich stabil. Nachdem der Anleihemarkt die Inflationsprämie absorbiert hatte, kam es nicht zu panikartigem Deleveraging, was eine stabile Liquiditätsbasis für die Erholung der Risikobereitschaft schafft.
Für Krypto-Assets ist die Widerstandsfähigkeit der Realwirtschaft sogar positiv für die wieder anziehende Risikoneigung. Mit dem Abklingen der Rezessionswette besteht die Chance, dass Kapital bei technischen Unterstützungszonen erneut in $BTC und andere High-Beta-Risikoassets umgeschichtet wird, um eine neue bullische Struktur aufzubauen. 📈
#DurableGoods #MacroEconomics #BondYields
152
·
--
Das US-Handelsministerium hat soeben den Bericht zu den Auftragseingängen langlebiger Güter im September veröffentlicht. Demnach stiegen sie im Monatsvergleich um 1,8 %. Damit lag der Gesamtwert über der Markterwartung von 1,7 % und verbesserte sich deutlich gegenüber dem Vormonatswert von 0,1 %. Die Kernkomponente langlebiger Güter (ohne Flugzeuge und Verteidigungsgüter) ging jedoch überraschend um 0,5 % zurück und fiel damit deutlich schwächer aus als der erwartete Anstieg um 0,7 %.
Diese gegenläufige Entwicklung zeigt, dass die US-Wirtschaft widersprüchliche Signale sendet. Die Gesamtnachfrage wird weiterhin durch große Rüstungsaufträge gestützt, während sich bei den tatsächlichen Investitionsausgaben privater Unternehmen erste Anzeichen einer Abschwächung zeigen. Das bringt die Märkte bei der Einschätzung des weiteren geldpolitischen Kurses der Fed ins Grübeln.
Unmittelbar nach Veröffentlichung der Daten reagierten die Finanzmärkte eher zurückhaltend. Die Rendite 30-jähriger US-Staatsanleihen stieg angesichts der starken Gesamtwerte auf 5,304 %. Anhaltend hohe Renditen bremsen weiterhin die Kapitalzuflüsse in risikoreiche Anlagen.
Am Kryptomarkt bremst das hohe Renditeniveau kurzfristig den Ausbruch von $BTC und den Altcoins. Die hohen Finanzierungskosten verhindern, dass die Liquidität bald wieder deutlich zunimmt. Anleger sollten geduldig beobachten, wie sich die Kapitalströme an wichtigen technischen Unterstützungszonen entwickeln. 📊
#DurableGoods #USEconomy #BondYields
Das US-Handelsministerium hat soeben den Bericht zu den Auftragseingängen langlebiger Güter im September veröffentlicht. Demnach stiegen sie im Monatsvergleich um 1,8 %. Damit lag der Gesamtwert über der Markterwartung von 1,7 % und verbesserte sich deutlich gegenüber dem Vormonatswert von 0,1 %. Die Kernkomponente langlebiger Güter (ohne Flugzeuge und Verteidigungsgüter) ging jedoch überraschend um 0,5 % zurück und fiel damit deutlich schwächer aus als der erwartete Anstieg um 0,7 %.
Diese gegenläufige Entwicklung zeigt, dass die US-Wirtschaft widersprüchliche Signale sendet. Die Gesamtnachfrage wird weiterhin durch große Rüstungsaufträge gestützt, während sich bei den tatsächlichen Investitionsausgaben privater Unternehmen erste Anzeichen einer Abschwächung zeigen. Das bringt die Märkte bei der Einschätzung des weiteren geldpolitischen Kurses der Fed ins Grübeln.
Unmittelbar nach Veröffentlichung der Daten reagierten die Finanzmärkte eher zurückhaltend. Die Rendite 30-jähriger US-Staatsanleihen stieg angesichts der starken Gesamtwerte auf 5,304 %. Anhaltend hohe Renditen bremsen weiterhin die Kapitalzuflüsse in risikoreiche Anlagen.
Am Kryptomarkt bremst das hohe Renditeniveau kurzfristig den Ausbruch von $BTC und den Altcoins. Die hohen Finanzierungskosten verhindern, dass die Liquidität bald wieder deutlich zunimmt. Anleger sollten geduldig beobachten, wie sich die Kapitalströme an wichtigen technischen Unterstützungszonen entwickeln. 📊
#DurableGoods #USEconomy #BondYields
Diese gegenläufige Entwicklung zeigt, dass die US-Wirtschaft widersprüchliche Signale sendet. Die Gesamtnachfrage wird weiterhin durch große Rüstungsaufträge gestützt, während sich bei den tatsächlichen Investitionsausgaben privater Unternehmen erste Anzeichen einer Abschwächung zeigen. Das bringt die Märkte bei der Einschätzung des weiteren geldpolitischen Kurses der Fed ins Grübeln.
Unmittelbar nach Veröffentlichung der Daten reagierten die Finanzmärkte eher zurückhaltend. Die Rendite 30-jähriger US-Staatsanleihen stieg angesichts der starken Gesamtwerte auf 5,304 %. Anhaltend hohe Renditen bremsen weiterhin die Kapitalzuflüsse in risikoreiche Anlagen.
Am Kryptomarkt bremst das hohe Renditeniveau kurzfristig den Ausbruch von $BTC und den Altcoins. Die hohen Finanzierungskosten verhindern, dass die Liquidität bald wieder deutlich zunimmt. Anleger sollten geduldig beobachten, wie sich die Kapitalströme an wichtigen technischen Unterstützungszonen entwickeln. 📊
#DurableGoods #USEconomy #BondYields
328
·
--

Artikel
Wöchentlicher Ausblick zur Makroökonomie Woche vom 27. Juli – 31. Juli 2026Wöchentlicher Ausblick zur Makroökonomie Woche vom 27. Juli – 31. Juli 2026.
$BTC Wöchentlicher Ausblick zur Makroökonomie☕️
Wöchentliche Tendenz: 🟩Bullisch | Die FOMC-Pause ist in dieser Woche der dominierende Auslöser. DXY und Öl steigen gleichzeitig und bestätigen damit die Stagflationsabsicherungs-Story. Blackrock-Aufkäufe gehen weiter und bieten strukturelle Unterstützung. Wichtige Auslöser: Aufträge für langlebige Wirtschaftsgüter, CB-Konsumentenvertrauen, FOMC-Zinsentscheidung, PCE und BOJ.
Montag, 27. Juli: 🟩 Grün. Aufträge für langlebige Wirtschaftsgüter um 12:30 UTC mit einer Prognose von 1,6% nach zuvor -4,5%, eine massive Erholung. Aufträge für langlebige Kernwirtschaftsgüter bei 0,9% nach 1,4% zuvor, eine leichte Abweichung. Atlanta-Fed GDPNow bei 1,7% bleibt stabil. Auktionen für 2-jährige und 5-jährige Noten um 17:00 UTC.
Wöchentlicher Ausblick zur Makroökonomie Woche vom 27. Juli – 31. Juli 2026
Wöchentlicher Ausblick zur Makroökonomie Woche vom 27. Juli – 31. Juli 2026.
$BTC Wöchentlicher Ausblick zur Makroökonomie☕️
Wöchentliche Tendenz: 🟩Bullisch | Die FOMC-Pause ist in dieser Woche der dominierende Auslöser. DXY und Öl steigen gleichzeitig und bestätigen damit die Stagflationsabsicherungs-Story. Blackrock-Aufkäufe gehen weiter und bieten strukturelle Unterstützung. Wichtige Auslöser: Aufträge für langlebige Wirtschaftsgüter, CB-Konsumentenvertrauen, FOMC-Zinsentscheidung, PCE und BOJ.
Montag, 27. Juli: 🟩 Grün. Aufträge für langlebige Wirtschaftsgüter um 12:30 UTC mit einer Prognose von 1,6% nach zuvor -4,5%, eine massive Erholung. Aufträge für langlebige Kernwirtschaftsgüter bei 0,9% nach 1,4% zuvor, eine leichte Abweichung. Atlanta-Fed GDPNow bei 1,7% bleibt stabil. Auktionen für 2-jährige und 5-jährige Noten um 17:00 UTC.
$BTC Wöchentlicher Ausblick zur Makroökonomie☕️
Wöchentliche Tendenz: 🟩Bullisch | Die FOMC-Pause ist in dieser Woche der dominierende Auslöser. DXY und Öl steigen gleichzeitig und bestätigen damit die Stagflationsabsicherungs-Story. Blackrock-Aufkäufe gehen weiter und bieten strukturelle Unterstützung. Wichtige Auslöser: Aufträge für langlebige Wirtschaftsgüter, CB-Konsumentenvertrauen, FOMC-Zinsentscheidung, PCE und BOJ.
Montag, 27. Juli: 🟩 Grün. Aufträge für langlebige Wirtschaftsgüter um 12:30 UTC mit einer Prognose von 1,6% nach zuvor -4,5%, eine massive Erholung. Aufträge für langlebige Kernwirtschaftsgüter bei 0,9% nach 1,4% zuvor, eine leichte Abweichung. Atlanta-Fed GDPNow bei 1,7% bleibt stabil. Auktionen für 2-jährige und 5-jährige Noten um 17:00 UTC.
1
117
·
--
Artikel
Wöchentlicher Ausblick auf die Makroökonomie – Woche vom 21. bis 27. September 2026.
$BTC Wöchentlicher Ausblick auf die Makroökonomie☕️
Wöchentlicher Bias: 🟩Bullisch mit Vorsicht | Starker bullischer Trend intakt, wobei ADX die Stärke bestätigt. RSI bei 60, CCI überkauft, TD Sequential bei 3 Up deutet darauf hin, dass der Momentum weitergeht, aber sich der Erschöpfung nähert. Wichtige Auslöser diese Woche: Chinas Loan Prime Rate, M2-Angebot, S&P-PMIs, Arbeitslosen-Erstanträge und Dauerhafte Güter. Kriegspremie bleibt die Unbekannte.
Montag, 21. Sep: 🟥🟩 Volatil. Japanischer Feiertag. Chinas Loan Prime Rate wird voraussichtlich stabil bleiben. Keine wichtigen US-Daten. Der Dollar steigt tendenziell während der asiatischen Handelszeiten und fällt während der US-Sitzung. Wir erwarten in Asien rot und in der US-Sitzung grün. Für Blackrock wird Kaufinteresse erwartet.
$BTC Wöchentlicher Ausblick auf die Makroökonomie☕️
Wöchentlicher Bias: 🟩Bullisch mit Vorsicht | Starker bullischer Trend intakt, wobei ADX die Stärke bestätigt. RSI bei 60, CCI überkauft, TD Sequential bei 3 Up deutet darauf hin, dass der Momentum weitergeht, aber sich der Erschöpfung nähert. Wichtige Auslöser diese Woche: Chinas Loan Prime Rate, M2-Angebot, S&P-PMIs, Arbeitslosen-Erstanträge und Dauerhafte Güter. Kriegspremie bleibt die Unbekannte.
Montag, 21. Sep: 🟥🟩 Volatil. Japanischer Feiertag. Chinas Loan Prime Rate wird voraussichtlich stabil bleiben. Keine wichtigen US-Daten. Der Dollar steigt tendenziell während der asiatischen Handelszeiten und fällt während der US-Sitzung. Wir erwarten in Asien rot und in der US-Sitzung grün. Für Blackrock wird Kaufinteresse erwartet.
Wöchentlicher Ausblick auf die Makroökonomie – Woche vom 21. bis 27. September 2026.
$BTC Wöchentlicher Ausblick auf die Makroökonomie☕️
Wöchentlicher Bias: 🟩Bullisch mit Vorsicht | Starker bullischer Trend intakt, wobei ADX die Stärke bestätigt. RSI bei 60, CCI überkauft, TD Sequential bei 3 Up deutet darauf hin, dass der Momentum weitergeht, aber sich der Erschöpfung nähert. Wichtige Auslöser diese Woche: Chinas Loan Prime Rate, M2-Angebot, S&P-PMIs, Arbeitslosen-Erstanträge und Dauerhafte Güter. Kriegspremie bleibt die Unbekannte.
Montag, 21. Sep: 🟥🟩 Volatil. Japanischer Feiertag. Chinas Loan Prime Rate wird voraussichtlich stabil bleiben. Keine wichtigen US-Daten. Der Dollar steigt tendenziell während der asiatischen Handelszeiten und fällt während der US-Sitzung. Wir erwarten in Asien rot und in der US-Sitzung grün. Für Blackrock wird Kaufinteresse erwartet.
1
132
·
--
Bullisch
Teilweise korrekt
GM Market Briefing☕
Montag, 27. Juli 2026
$BTC Outlook (UTC 0):
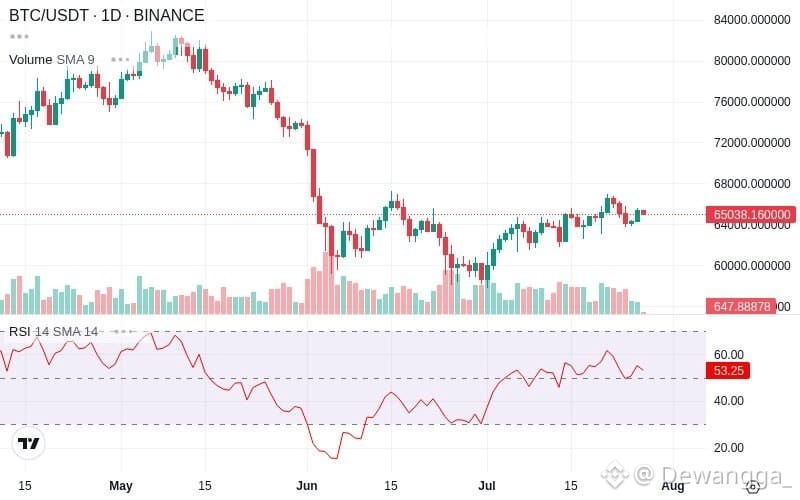
🟩00:00–09:00 → Grün => Fortsetzung der asiatischen Sitzung. Risikoaufschlag (War premium) klingt ab, nachdem seit zwei Tagen keine Streiks mehr vorliegen. Bitcoin bleibt über 65k, Curi startet vom Wochenende aus. Noch keine Daten, aber bullischer Schwung bleibt erhalten.
🟨09:00–11:00 → Gelb => Londoner Open mit geringer Überzeugung. Die Märkte warten auf die US-Daten zu langlebigen Wirtschaftsgütern. Dünnes Volumen und kein klares Richtungsbekenntnis.
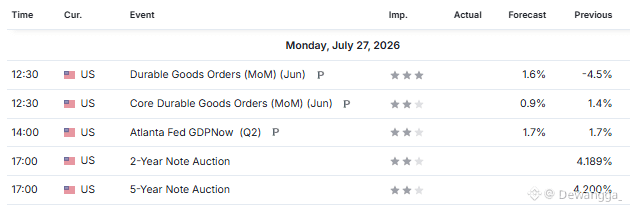
🟩11:00–15:00 → Grün => US-Daten treffen um 12:30 UTC ein. Langlebige Güter explodieren von -4,5% auf 1,6% in der Schlagzeile, ein massiver Beat. Core Durables verfehlt bei 0,9% gegenüber 1,4%, aber die Schlagzeile bestimmt die Erzählung. DXY steigt zunächst, doch Bitcoin hält, während der Risikoaufschlag abklingt. BTC drückt Richtung 65,8k.
🟨15:00–18:00 → Gelb => Später Nachmittag in den USA. Gewinnmitnahmen setzen ein, da die Kernzahlen verfehlen und Notenauktionen (2Y und 5Y um 17:00) ein leichtes Renditekriechen auslösen. Rücksetzer Richtung 65k, während Trader Positionen glattstellen.
🟨18:00–00:00 => Gelb => Später US-Handelsschluss. Seitwärtskonsolidierung in die Nacht hinein. Keine weiteren Katalysatoren. Atlanta Fed GDPNow hält bei 1,7%.
Bias: Bullish mit Wick
RSI: 53,25
#NFA #DYOR 🔥
Kein Futures-Signal🛑
📈 Die Schlagzeile zu Durable Goods schießt auf 1,6% gegenüber -4,5% zuvor – ein klassischer, manipulierter Pump, angetrieben durch Verteidigungsausgaben.
📉 Core Durables verfehlt bei 0,9% gegenüber 1,4% zuvor und zeigt eine zugrunde liegende Schwäche in der Produktion.
🏛️ Der FOMC später diese Woche ist der eigentliche Katalysator. Heute ist nur ein Vorgeplänkel.
📊 RSI bei 53,25, nahe am oberen BB. Widerstand bei 65,8k.
💎 Strategie: Dip bei ca. 64,8k kaufen, aber Gewinne nahe 65,8k mitnehmen. Nicht über 66k hinterherjagen, ohne klaren Breakout. Vor den Notenauktionen um 17:00 UTC anteilig rausgehen, da die Renditen möglicherweise weiter leicht steigen. Bleib flexibel und vermeide aggressive Longs.
$ETH $BNB #USStockFuturesRiseAheadOfMegacapEarningsAndFed #CLARITYDraftBlocksInactivityClaimsOnSelfCustodiedAssets #BitMartToWindDownByJan2027 #durablegoods
GM Market Briefing☕
Montag, 27. Juli 2026
$BTC Outlook (UTC 0):
🟩00:00–09:00 → Grün => Fortsetzung der asiatischen Sitzung. Risikoaufschlag (War premium) klingt ab, nachdem seit zwei Tagen keine Streiks mehr vorliegen. Bitcoin bleibt über 65k, Curi startet vom Wochenende aus. Noch keine Daten, aber bullischer Schwung bleibt erhalten.
🟨09:00–11:00 → Gelb => Londoner Open mit geringer Überzeugung. Die Märkte warten auf die US-Daten zu langlebigen Wirtschaftsgütern. Dünnes Volumen und kein klares Richtungsbekenntnis.
🟩11:00–15:00 → Grün => US-Daten treffen um 12:30 UTC ein. Langlebige Güter explodieren von -4,5% auf 1,6% in der Schlagzeile, ein massiver Beat. Core Durables verfehlt bei 0,9% gegenüber 1,4%, aber die Schlagzeile bestimmt die Erzählung. DXY steigt zunächst, doch Bitcoin hält, während der Risikoaufschlag abklingt. BTC drückt Richtung 65,8k.
🟨15:00–18:00 → Gelb => Später Nachmittag in den USA. Gewinnmitnahmen setzen ein, da die Kernzahlen verfehlen und Notenauktionen (2Y und 5Y um 17:00) ein leichtes Renditekriechen auslösen. Rücksetzer Richtung 65k, während Trader Positionen glattstellen.
🟨18:00–00:00 => Gelb => Später US-Handelsschluss. Seitwärtskonsolidierung in die Nacht hinein. Keine weiteren Katalysatoren. Atlanta Fed GDPNow hält bei 1,7%.
Bias: Bullish mit Wick
RSI: 53,25
#NFA #DYOR 🔥
Kein Futures-Signal🛑
📈 Die Schlagzeile zu Durable Goods schießt auf 1,6% gegenüber -4,5% zuvor – ein klassischer, manipulierter Pump, angetrieben durch Verteidigungsausgaben.
📉 Core Durables verfehlt bei 0,9% gegenüber 1,4% zuvor und zeigt eine zugrunde liegende Schwäche in der Produktion.
🏛️ Der FOMC später diese Woche ist der eigentliche Katalysator. Heute ist nur ein Vorgeplänkel.
📊 RSI bei 53,25, nahe am oberen BB. Widerstand bei 65,8k.
💎 Strategie: Dip bei ca. 64,8k kaufen, aber Gewinne nahe 65,8k mitnehmen. Nicht über 66k hinterherjagen, ohne klaren Breakout. Vor den Notenauktionen um 17:00 UTC anteilig rausgehen, da die Renditen möglicherweise weiter leicht steigen. Bleib flexibel und vermeide aggressive Longs.
$ETH $BNB #USStockFuturesRiseAheadOfMegacapEarningsAndFed #CLARITYDraftBlocksInactivityClaimsOnSelfCustodiedAssets #BitMartToWindDownByJan2027 #durablegoods
Montag, 27. Juli 2026
$BTC Outlook (UTC 0):
🟩00:00–09:00 → Grün => Fortsetzung der asiatischen Sitzung. Risikoaufschlag (War premium) klingt ab, nachdem seit zwei Tagen keine Streiks mehr vorliegen. Bitcoin bleibt über 65k, Curi startet vom Wochenende aus. Noch keine Daten, aber bullischer Schwung bleibt erhalten.
🟨09:00–11:00 → Gelb => Londoner Open mit geringer Überzeugung. Die Märkte warten auf die US-Daten zu langlebigen Wirtschaftsgütern. Dünnes Volumen und kein klares Richtungsbekenntnis.
🟩11:00–15:00 → Grün => US-Daten treffen um 12:30 UTC ein. Langlebige Güter explodieren von -4,5% auf 1,6% in der Schlagzeile, ein massiver Beat. Core Durables verfehlt bei 0,9% gegenüber 1,4%, aber die Schlagzeile bestimmt die Erzählung. DXY steigt zunächst, doch Bitcoin hält, während der Risikoaufschlag abklingt. BTC drückt Richtung 65,8k.
🟨15:00–18:00 → Gelb => Später Nachmittag in den USA. Gewinnmitnahmen setzen ein, da die Kernzahlen verfehlen und Notenauktionen (2Y und 5Y um 17:00) ein leichtes Renditekriechen auslösen. Rücksetzer Richtung 65k, während Trader Positionen glattstellen.
🟨18:00–00:00 => Gelb => Später US-Handelsschluss. Seitwärtskonsolidierung in die Nacht hinein. Keine weiteren Katalysatoren. Atlanta Fed GDPNow hält bei 1,7%.
Bias: Bullish mit Wick
RSI: 53,25
#NFA #DYOR 🔥
Kein Futures-Signal🛑
📈 Die Schlagzeile zu Durable Goods schießt auf 1,6% gegenüber -4,5% zuvor – ein klassischer, manipulierter Pump, angetrieben durch Verteidigungsausgaben.
📉 Core Durables verfehlt bei 0,9% gegenüber 1,4% zuvor und zeigt eine zugrunde liegende Schwäche in der Produktion.
🏛️ Der FOMC später diese Woche ist der eigentliche Katalysator. Heute ist nur ein Vorgeplänkel.
📊 RSI bei 53,25, nahe am oberen BB. Widerstand bei 65,8k.
💎 Strategie: Dip bei ca. 64,8k kaufen, aber Gewinne nahe 65,8k mitnehmen. Nicht über 66k hinterherjagen, ohne klaren Breakout. Vor den Notenauktionen um 17:00 UTC anteilig rausgehen, da die Renditen möglicherweise weiter leicht steigen. Bleib flexibel und vermeide aggressive Longs.
$ETH $BNB #USStockFuturesRiseAheadOfMegacapEarningsAndFed #CLARITYDraftBlocksInactivityClaimsOnSelfCustodiedAssets #BitMartToWindDownByJan2027 #durablegoods
128
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#NvidiaBeatsEstimatesWith$130BQ4Outlook
9,415 Aufrufe
142 Kommentare
2
#AnthropicIPOPriceCouldExceed$80
15,397 Aufrufe
129 Kommentare
3
#CanNvidia’sDataCenterGrowthContinue?
46,382 Aufrufe
637 Kommentare
4
#CanadaAndUSLaunchOperationNiagaraAgainstApprovalPhishing
1,234 Aufrufe
21 Kommentare
5
#BankOfEnglandUnveilsClearingHousePathwayCoveringDLTFirms
1,601 Aufrufe
38 Kommentare
6
#DBSAndCirclePartnerToExpandAsianInstitutionsUSDCAccess
3,045 Aufrufe
52 Kommentare
7
#LedgerHardwareImplantReportsExtendToDubai
14,788 Aufrufe
235 Kommentare
8
#NvidiaBoardNotConsideringHuang’sReturnasCEO
209,285 Aufrufe
1,499 Kommentare
9
#KOSPIFalls2.59%ToLowestCloseSinceFebruary
60,893 Aufrufe
702 Kommentare
10
#AnthropicClearedToListOnNasdaqAsANT
54,245 Aufrufe
569 Kommentare