
#dhi
dhi
69 Aufrufe
11 Kommentare
Hot
Zuletzt

·
--
REKORDHOHES UNGLEICHGEWICHT AUF VERKÄUFERSEITE SIGNALISIERT BEVORSTEHENDE MASSIVE STRUKTURELLE NEUBEWERTUNG BEI $DHI UND AM WOHNUNGSMARKT 📉 ⚖️
Das Verhältnis von Angebot und Nachfrage im Auftragsbuch des Wohnungsmarkts hat ein historisches strukturelles Ungleichgewicht erreicht. 📊 Da es inzwischen deutlich mehr Verkäufer als qualifizierte Kaufgebote gibt, steht der durch die Zinsdifferenzen ausgelöste künstliche Liquiditätsstillstand kurz vor der Erschöpfung auf institutioneller Ebene.
Die Dynamik des Kapitalerhalts bedeutet, dass erzwungene Liquidationen letztlich die Stimmung überlagern, während die Zinsunterschiede Bauunternehmen wie $LEN und $PHM unter Druck setzen. 🔍 Wenn die Verkaufsbestände die Markttiefe sättigen, ohne auf natürliche Nachfrage zu treffen, wartet kluges Kapital auf einen erneuten Test der niedrigeren Preise.
🤔 Erwartest du, dass die Fed mit Liquidität eingreift, oder stehen die Verkäufer kurz davor, angesichts einer deutlichen Neubewertung zu kapitulieren? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #DHI #HousingMarket #Macro #RealEstate #MarketStructure
🎯 🦈
REKORDHOHES UNGLEICHGEWICHT AUF VERKÄUFERSEITE SIGNALISIERT BEVORSTEHENDE MASSIVE STRUKTURELLE NEUBEWERTUNG BEI $DHI UND AM WOHNUNGSMARKT 📉 ⚖️
Das Verhältnis von Angebot und Nachfrage im Auftragsbuch des Wohnungsmarkts hat ein historisches strukturelles Ungleichgewicht erreicht. 📊 Da es inzwischen deutlich mehr Verkäufer als qualifizierte Kaufgebote gibt, steht der durch die Zinsdifferenzen ausgelöste künstliche Liquiditätsstillstand kurz vor der Erschöpfung auf institutioneller Ebene.
Die Dynamik des Kapitalerhalts bedeutet, dass erzwungene Liquidationen letztlich die Stimmung überlagern, während die Zinsunterschiede Bauunternehmen wie $LEN und $PHM unter Druck setzen. 🔍 Wenn die Verkaufsbestände die Markttiefe sättigen, ohne auf natürliche Nachfrage zu treffen, wartet kluges Kapital auf einen erneuten Test der niedrigeren Preise.
🤔 Erwartest du, dass die Fed mit Liquidität eingreift, oder stehen die Verkäufer kurz davor, angesichts einer deutlichen Neubewertung zu kapitulieren? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #DHI #HousingMarket #Macro #RealEstate #MarketStructure
🎯 🦈
Das Verhältnis von Angebot und Nachfrage im Auftragsbuch des Wohnungsmarkts hat ein historisches strukturelles Ungleichgewicht erreicht. 📊 Da es inzwischen deutlich mehr Verkäufer als qualifizierte Kaufgebote gibt, steht der durch die Zinsdifferenzen ausgelöste künstliche Liquiditätsstillstand kurz vor der Erschöpfung auf institutioneller Ebene.
Die Dynamik des Kapitalerhalts bedeutet, dass erzwungene Liquidationen letztlich die Stimmung überlagern, während die Zinsunterschiede Bauunternehmen wie $LEN und $PHM unter Druck setzen. 🔍 Wenn die Verkaufsbestände die Markttiefe sättigen, ohne auf natürliche Nachfrage zu treffen, wartet kluges Kapital auf einen erneuten Test der niedrigeren Preise.
🤔 Erwartest du, dass die Fed mit Liquidität eingreift, oder stehen die Verkäufer kurz davor, angesichts einer deutlichen Neubewertung zu kapitulieren? 👇
⚠️ Keine Finanzberatung. Behalte dein Risiko stets im Blick. 🛡️
🏷️ #DHI #HousingMarket #Macro #RealEstate #MarketStructure
🎯 🦈
29

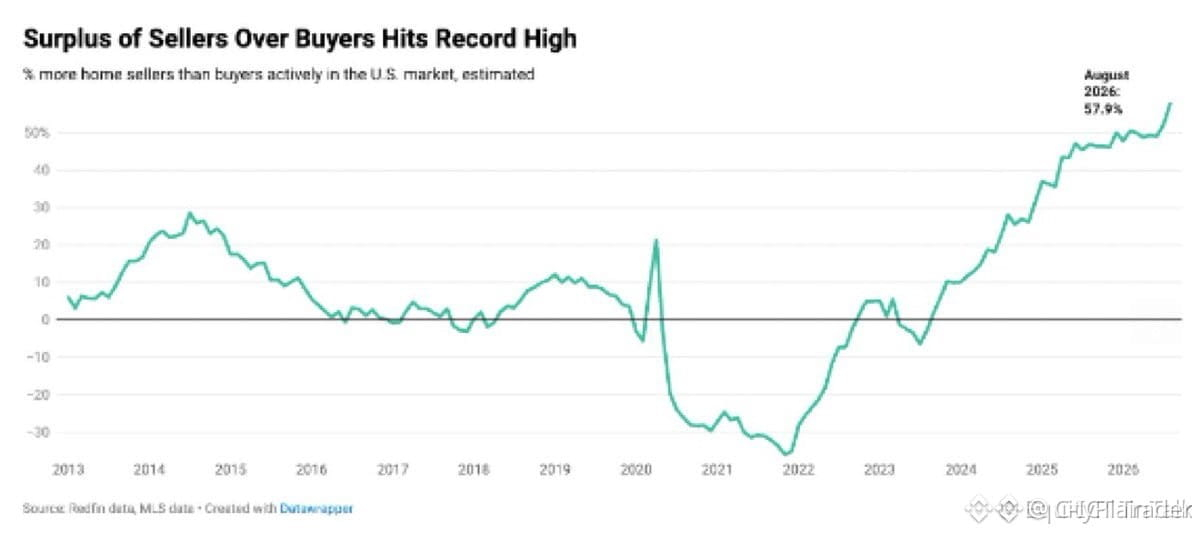
🚨 $DHI SIEHT SICH MIT EINEM HISTORISCHEN VERKÄUFERÜBERHANG KONFRONTIERT, DA DER STILLSTAND AM WOHNUNGSMARKT DIE BEWERTUNGEN BEDROHT 📉
🌊 Die Angebots-Nachfrage-Schere hat gerade eine beispiellose Divergenz erreicht: Die Zahl der Verkäufer übersteigt die der Kaufgebote bei Weitem. Der durch die früheren niedrigen Zinsen entstandene strukturelle Bindungseffekt trifft auf Verkaufsdruck aus der Not heraus und lässt die Marktliquidität im gesamten Sektor schwinden.
📊 Wenn sich die Orderbücher so stark zugunsten nicht absorbierter Bestände neigen, durchlaufen Vermögenswerte historisch betrachtet eine Kapitulationsphase, bevor die tatsächliche Nachfrage einsetzt. Die Hausbauer $DHI, $LEN und $PHM befinden sich direkt im Gefahrenbereich, während sich dieser Stillstand zuspitzt.
🤔 Werden die Bewertungen der Hausbauer unter diesem Angebotsüberhang einbrechen, oder werden die Zinsen schnell genug drehen, um das Überangebot aufzufangen?
⚠️ Keine Finanzberatung. Behalten Sie Ihr Risiko stets im Griff. 🛡️
🏷️ #DHI #HousingMarket #Macro #Equities #RealEstate
📉 👁️
🚨 $DHI SIEHT SICH MIT EINEM HISTORISCHEN VERKÄUFERÜBERHANG KONFRONTIERT, DA DER STILLSTAND AM WOHNUNGSMARKT DIE BEWERTUNGEN BEDROHT 📉
🌊 Die Angebots-Nachfrage-Schere hat gerade eine beispiellose Divergenz erreicht: Die Zahl der Verkäufer übersteigt die der Kaufgebote bei Weitem. Der durch die früheren niedrigen Zinsen entstandene strukturelle Bindungseffekt trifft auf Verkaufsdruck aus der Not heraus und lässt die Marktliquidität im gesamten Sektor schwinden.
📊 Wenn sich die Orderbücher so stark zugunsten nicht absorbierter Bestände neigen, durchlaufen Vermögenswerte historisch betrachtet eine Kapitulationsphase, bevor die tatsächliche Nachfrage einsetzt. Die Hausbauer $DHI, $LEN und $PHM befinden sich direkt im Gefahrenbereich, während sich dieser Stillstand zuspitzt.
🤔 Werden die Bewertungen der Hausbauer unter diesem Angebotsüberhang einbrechen, oder werden die Zinsen schnell genug drehen, um das Überangebot aufzufangen?
⚠️ Keine Finanzberatung. Behalten Sie Ihr Risiko stets im Griff. 🛡️
🏷️ #DHI #HousingMarket #Macro #Equities #RealEstate
📉 👁️
🌊 Die Angebots-Nachfrage-Schere hat gerade eine beispiellose Divergenz erreicht: Die Zahl der Verkäufer übersteigt die der Kaufgebote bei Weitem. Der durch die früheren niedrigen Zinsen entstandene strukturelle Bindungseffekt trifft auf Verkaufsdruck aus der Not heraus und lässt die Marktliquidität im gesamten Sektor schwinden.
📊 Wenn sich die Orderbücher so stark zugunsten nicht absorbierter Bestände neigen, durchlaufen Vermögenswerte historisch betrachtet eine Kapitulationsphase, bevor die tatsächliche Nachfrage einsetzt. Die Hausbauer $DHI, $LEN und $PHM befinden sich direkt im Gefahrenbereich, während sich dieser Stillstand zuspitzt.
🤔 Werden die Bewertungen der Hausbauer unter diesem Angebotsüberhang einbrechen, oder werden die Zinsen schnell genug drehen, um das Überangebot aufzufangen?
⚠️ Keine Finanzberatung. Behalten Sie Ihr Risiko stets im Griff. 🛡️
🏷️ #DHI #HousingMarket #Macro #Equities #RealEstate
📉 👁️
46

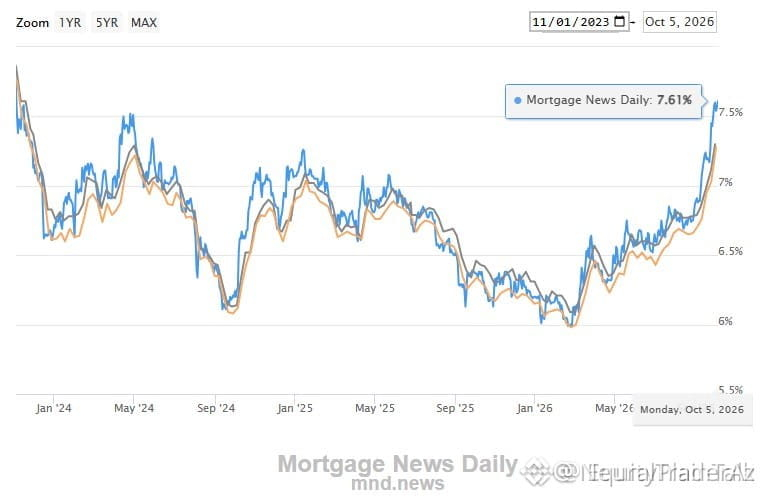
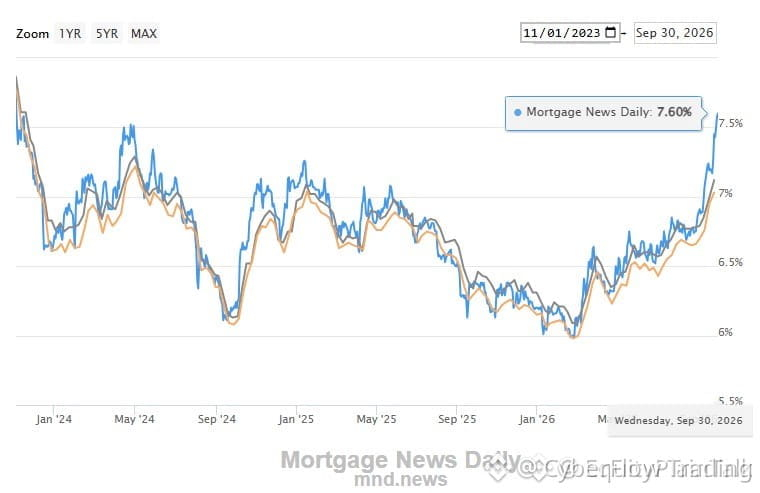
🚨 ZINSEN FÜR 30-JÄHRIGE HYPOTHEKEN SCHIESSEN AUF 7,61 % UND VERSCHÄRFEN DIE MAKROÖKONOMISCHEN LIQUIDITÄTSENGPÄSSE FÜR $DHI! 📉
Institutionelle Anleger werten den Zinsanstieg auf 7,61 % als massive makroökonomische Belastung der Liquidität von Verbrauchern. 📊 Hausbauer wie $DHI und $LEN sehen sich unmittelbar mit Auftragshemmnissen konfrontiert: Hausbesitzer mit festgeschriebenen Hypothekenzinsen von 3 % halten am Wohneigentum fest. Dadurch wird das Angebot auf dem Zweitmarkt verknappt und zugleich die Kaufkraft potenzieller Käufer geschwächt.
🔍 Wenn die monatlichen Kosten für den Schuldendienst pro 400.000 $ Restschuld um 200–250 $ steigen, wird frei verfügbares Kapital dem Risiko regelrecht entzogen. ⚡ Rechnet damit, dass institutionelle Anleger ihr Engagement in verbrauchernahen Bereichen absichern, während hohe Kreditzinsen den breiteren Liquiditätsfluss einschränken. 🤔 Wie positioniert ihr euer Portfolio, während die makroökonomischen Kreditkosten neue Mehrmonatshochs erreichen? 👇
⚠️ Keine Anlageberatung. Behaltet euer Risiko stets im Griff. 🛡️
🏷️ #DHI #LEN #Macro #RealEstate #Markets
📉 👁️
🚨 ZINSEN FÜR 30-JÄHRIGE HYPOTHEKEN SCHIESSEN AUF 7,61 % UND VERSCHÄRFEN DIE MAKROÖKONOMISCHEN LIQUIDITÄTSENGPÄSSE FÜR $DHI! 📉
Institutionelle Anleger werten den Zinsanstieg auf 7,61 % als massive makroökonomische Belastung der Liquidität von Verbrauchern. 📊 Hausbauer wie $DHI und $LEN sehen sich unmittelbar mit Auftragshemmnissen konfrontiert: Hausbesitzer mit festgeschriebenen Hypothekenzinsen von 3 % halten am Wohneigentum fest. Dadurch wird das Angebot auf dem Zweitmarkt verknappt und zugleich die Kaufkraft potenzieller Käufer geschwächt.
🔍 Wenn die monatlichen Kosten für den Schuldendienst pro 400.000 $ Restschuld um 200–250 $ steigen, wird frei verfügbares Kapital dem Risiko regelrecht entzogen. ⚡ Rechnet damit, dass institutionelle Anleger ihr Engagement in verbrauchernahen Bereichen absichern, während hohe Kreditzinsen den breiteren Liquiditätsfluss einschränken. 🤔 Wie positioniert ihr euer Portfolio, während die makroökonomischen Kreditkosten neue Mehrmonatshochs erreichen? 👇
⚠️ Keine Anlageberatung. Behaltet euer Risiko stets im Griff. 🛡️
🏷️ #DHI #LEN #Macro #RealEstate #Markets
📉 👁️
Institutionelle Anleger werten den Zinsanstieg auf 7,61 % als massive makroökonomische Belastung der Liquidität von Verbrauchern. 📊 Hausbauer wie $DHI und $LEN sehen sich unmittelbar mit Auftragshemmnissen konfrontiert: Hausbesitzer mit festgeschriebenen Hypothekenzinsen von 3 % halten am Wohneigentum fest. Dadurch wird das Angebot auf dem Zweitmarkt verknappt und zugleich die Kaufkraft potenzieller Käufer geschwächt.
🔍 Wenn die monatlichen Kosten für den Schuldendienst pro 400.000 $ Restschuld um 200–250 $ steigen, wird frei verfügbares Kapital dem Risiko regelrecht entzogen. ⚡ Rechnet damit, dass institutionelle Anleger ihr Engagement in verbrauchernahen Bereichen absichern, während hohe Kreditzinsen den breiteren Liquiditätsfluss einschränken. 🤔 Wie positioniert ihr euer Portfolio, während die makroökonomischen Kreditkosten neue Mehrmonatshochs erreichen? 👇
⚠️ Keine Anlageberatung. Behaltet euer Risiko stets im Griff. 🛡️
🏷️ #DHI #LEN #Macro #RealEstate #Markets
📉 👁️
17

🚨 HYPOTHEKENZINSEN SCHNELLEN AUF 7,61 % HOCH, WÄHREND $DHI UND HAUSBAUER UNTER MASSIVEN DRUCK GERATEN! 📉
Der sprunghafte Anstieg der Makrozinsen auf 7,61 % erschüttert die traditionellen Kapitalmärkte. Bei Standardkrediten kommen für jeden einzelnen Prozentpunkt bis zu 250 $ pro Monat hinzu. 📊 Hausbauer wie $DHI, $LEN und $PHM stehen direkt im Fadenkreuz, da die Kaufkraft von Immobilienkäufern systematisch schwindet.
Bestehende Hausbesitzer, die sich Altzinsen von 3 % gesichert haben, weigern sich, ihre Häuser auf den Markt zu bringen. Dadurch kommt das Wohnungsangebot völlig zum Erliegen, während das verfügbare Einkommen im breiteren Markt schrumpft. ⚡ Wenn der Schuldendienst immer mehr vom verfügbaren Einkommen der Verbraucher verschlingt, bekommen risikoreiche Anlagen und zyklische Branchen die sekundäre Liquiditätsverknappung schnell zu spüren.
💬 Wie positionierst du dein Portfolio, während der Druck durch die Makrozinsen die traditionellen Märkte weiter einengt? 👇
⚠️ Keine Finanzberatung. Achte stets auf dein Risikomanagement. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
🚨 HYPOTHEKENZINSEN SCHNELLEN AUF 7,61 % HOCH, WÄHREND $DHI UND HAUSBAUER UNTER MASSIVEN DRUCK GERATEN! 📉
Der sprunghafte Anstieg der Makrozinsen auf 7,61 % erschüttert die traditionellen Kapitalmärkte. Bei Standardkrediten kommen für jeden einzelnen Prozentpunkt bis zu 250 $ pro Monat hinzu. 📊 Hausbauer wie $DHI, $LEN und $PHM stehen direkt im Fadenkreuz, da die Kaufkraft von Immobilienkäufern systematisch schwindet.
Bestehende Hausbesitzer, die sich Altzinsen von 3 % gesichert haben, weigern sich, ihre Häuser auf den Markt zu bringen. Dadurch kommt das Wohnungsangebot völlig zum Erliegen, während das verfügbare Einkommen im breiteren Markt schrumpft. ⚡ Wenn der Schuldendienst immer mehr vom verfügbaren Einkommen der Verbraucher verschlingt, bekommen risikoreiche Anlagen und zyklische Branchen die sekundäre Liquiditätsverknappung schnell zu spüren.
💬 Wie positionierst du dein Portfolio, während der Druck durch die Makrozinsen die traditionellen Märkte weiter einengt? 👇
⚠️ Keine Finanzberatung. Achte stets auf dein Risikomanagement. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
Der sprunghafte Anstieg der Makrozinsen auf 7,61 % erschüttert die traditionellen Kapitalmärkte. Bei Standardkrediten kommen für jeden einzelnen Prozentpunkt bis zu 250 $ pro Monat hinzu. 📊 Hausbauer wie $DHI, $LEN und $PHM stehen direkt im Fadenkreuz, da die Kaufkraft von Immobilienkäufern systematisch schwindet.
Bestehende Hausbesitzer, die sich Altzinsen von 3 % gesichert haben, weigern sich, ihre Häuser auf den Markt zu bringen. Dadurch kommt das Wohnungsangebot völlig zum Erliegen, während das verfügbare Einkommen im breiteren Markt schrumpft. ⚡ Wenn der Schuldendienst immer mehr vom verfügbaren Einkommen der Verbraucher verschlingt, bekommen risikoreiche Anlagen und zyklische Branchen die sekundäre Liquiditätsverknappung schnell zu spüren.
💬 Wie positionierst du dein Portfolio, während der Druck durch die Makrozinsen die traditionellen Märkte weiter einengt? 👇
⚠️ Keine Finanzberatung. Achte stets auf dein Risikomanagement. 🛡️
🏷️ #DHI #Macro #Housing #RealEstate #Economy
🎯 📉
20
🚨 HYPOTHEKENZINSEN ERREICHEN 7,60% – WÄHREND $LEN UND HOMEBUILDER SICH AUF DIE TIEFGEFRIERUNG VORBEREITEN! 📉
📊 Der 30‑Jahres‑Festzins ist gerade auf 7,60% gestiegen und bringt die Wohnraum‑Bezahlbarkeit an absolute Bruchstellen. Mit monatlichen Raten, die bei Standardkrediten um bis zu $300 ansteigen, und bestehende Eigenheimbesitzer, die fest in ihren Alt‑Zinsen unter 4% festsitzen, ist das Marktangebot vollständig eingefroren.
💡 Sektor‑Indikatoren wie $DHI und $PHM preisen bereits eine eingefrorene Käufernachfrage ein, da Kapital aus den Geldbeuteln der Verbraucher gedrückt wird. Wenn die traditionelle Immobilien‑Liquidität so aggressiv austrocknet, treffen makroökonomische Ripple‑Effekte schnell breitere Risk‑Assets.
💬 Wird dieser eingefrorene Wohnimmobilienmarkt abgestelltes Kapital in alternative, liquide Assets drängen – oder steuern wir auf eine breitere Belastung der Verbraucher hin? 👇
⚠️ Keine Finanzberatung. Gehen Sie immer umsichtig mit Ihrem Risiko um. 🛡️
🏷️ #LEN #HousingMarket #Macro #DHI #PHM
📉 ⚠️
🚨 HYPOTHEKENZINSEN ERREICHEN 7,60% – WÄHREND $LEN UND HOMEBUILDER SICH AUF DIE TIEFGEFRIERUNG VORBEREITEN! 📉
📊 Der 30‑Jahres‑Festzins ist gerade auf 7,60% gestiegen und bringt die Wohnraum‑Bezahlbarkeit an absolute Bruchstellen. Mit monatlichen Raten, die bei Standardkrediten um bis zu $300 ansteigen, und bestehende Eigenheimbesitzer, die fest in ihren Alt‑Zinsen unter 4% festsitzen, ist das Marktangebot vollständig eingefroren.
💡 Sektor‑Indikatoren wie $DHI und $PHM preisen bereits eine eingefrorene Käufernachfrage ein, da Kapital aus den Geldbeuteln der Verbraucher gedrückt wird. Wenn die traditionelle Immobilien‑Liquidität so aggressiv austrocknet, treffen makroökonomische Ripple‑Effekte schnell breitere Risk‑Assets.
💬 Wird dieser eingefrorene Wohnimmobilienmarkt abgestelltes Kapital in alternative, liquide Assets drängen – oder steuern wir auf eine breitere Belastung der Verbraucher hin? 👇
⚠️ Keine Finanzberatung. Gehen Sie immer umsichtig mit Ihrem Risiko um. 🛡️
🏷️ #LEN #HousingMarket #Macro #DHI #PHM
📉 ⚠️
📊 Der 30‑Jahres‑Festzins ist gerade auf 7,60% gestiegen und bringt die Wohnraum‑Bezahlbarkeit an absolute Bruchstellen. Mit monatlichen Raten, die bei Standardkrediten um bis zu $300 ansteigen, und bestehende Eigenheimbesitzer, die fest in ihren Alt‑Zinsen unter 4% festsitzen, ist das Marktangebot vollständig eingefroren.
💡 Sektor‑Indikatoren wie $DHI und $PHM preisen bereits eine eingefrorene Käufernachfrage ein, da Kapital aus den Geldbeuteln der Verbraucher gedrückt wird. Wenn die traditionelle Immobilien‑Liquidität so aggressiv austrocknet, treffen makroökonomische Ripple‑Effekte schnell breitere Risk‑Assets.
💬 Wird dieser eingefrorene Wohnimmobilienmarkt abgestelltes Kapital in alternative, liquide Assets drängen – oder steuern wir auf eine breitere Belastung der Verbraucher hin? 👇
⚠️ Keine Finanzberatung. Gehen Sie immer umsichtig mit Ihrem Risiko um. 🛡️
🏷️ #LEN #HousingMarket #Macro #DHI #PHM
📉 ⚠️
18
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#A Packed Week of Earnings and Data Tests Markets
46,285 Aufrufe
320 Kommentare
2
#AnthropicIPOTestsInvestorAppetiteForAI
69,199 Aufrufe
1,096 Kommentare
3
#BitcoinExtendsLosingStreakToSixWeeks
30,313 Aufrufe
438 Kommentare
4
#XRPFallsTo$0.89LowestSinceNovember2024
6,792 Aufrufe
42 Kommentare
5
#HuangReportedlyConsidersReturnToNvidia
88,035 Aufrufe
1,039 Kommentare
6
#SP500AndNasdaqFuturesHitQuarterlyLows
8,848 Aufrufe
134 Kommentare
7
#CaliforniaVotersBackProp42BarringNewCryptoTaxes
6,757 Aufrufe
139 Kommentare
8
#HKPlansDigitalAssetRegulatoryBillByYearEnd
6,495 Aufrufe
104 Kommentare
9
#MUFGSMFGMizuhoPlanYenBackedStablecoin
19,779 Aufrufe
223 Kommentare
10
#HKMAAndSwiftExploreTokenizedDepositInteroperability
951 Aufrufe
15 Kommentare