

#aster
aster
15.4M Aufrufe
30,191 Kommentare
Hot
Zuletzt
·
--
Übersetzung ansehen
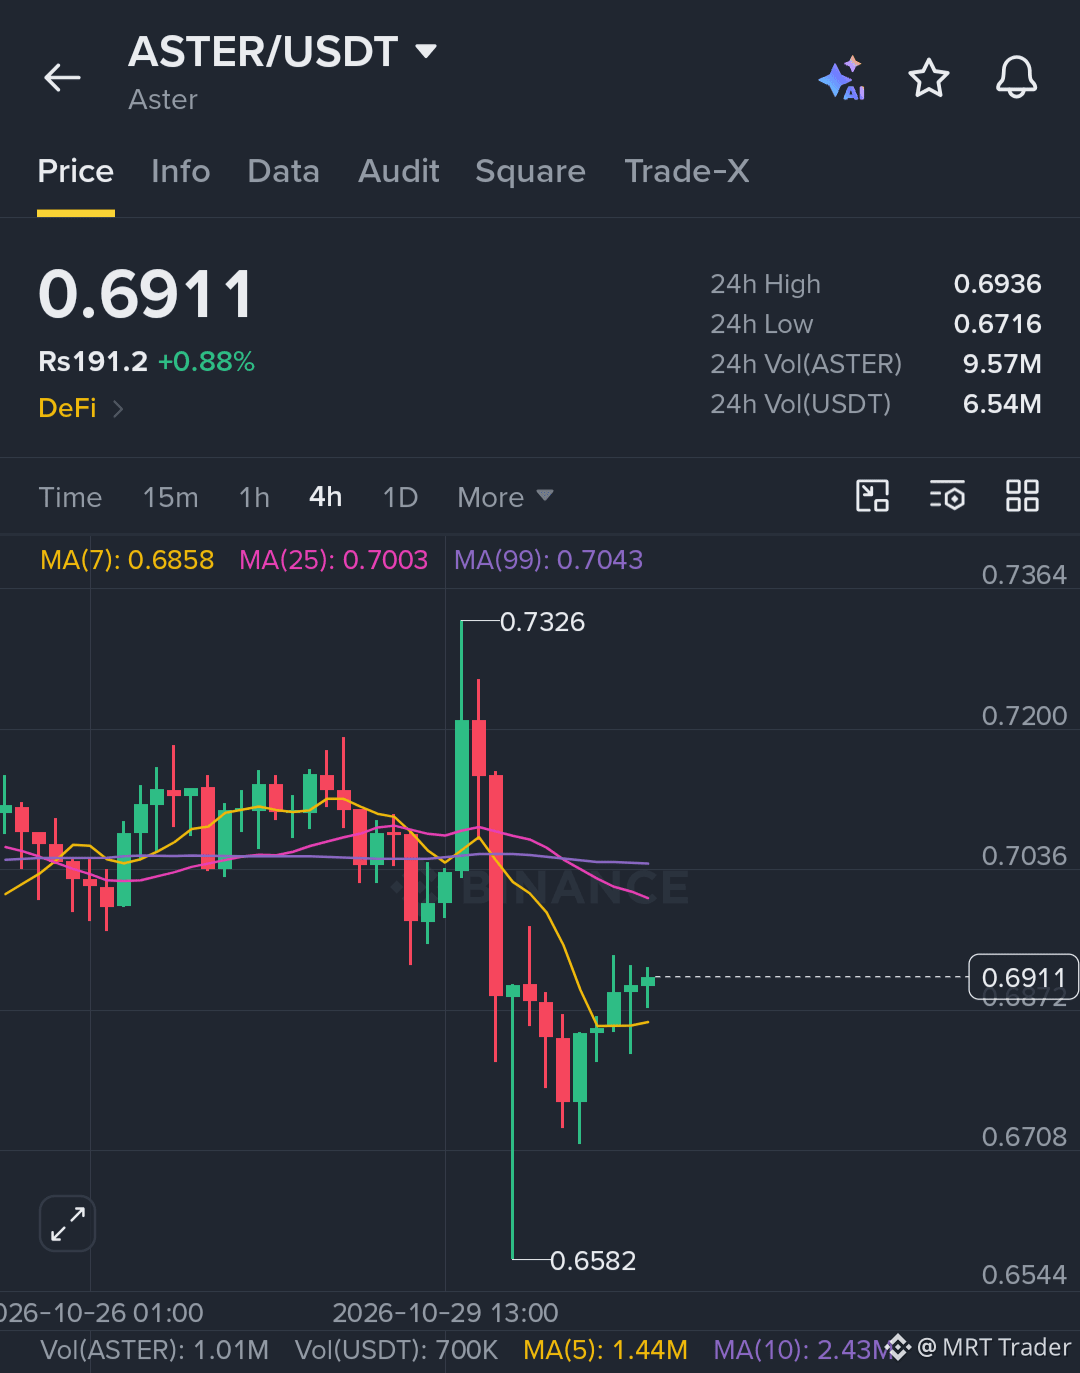
$ASTER is holding near support, and buyers look ready to push toward higher resistance.
Key Level:
🟢 Bullish above: 0.694
Trade Setup (Long):
🟢 Entry Zone: 0.686 – 0.690
🎯 Targets: 0.725 / 0.752 / 0.778
⛔ Stop Loss: 0.665
Watch for resistance rejection on the way up. Enter on pullbacks and manage risk appropriately.
Click here to buy now 👉 $ASTER
{future}(ASTERUSDT)
Also watching: $AIN and $HANA
#ASTER #Ethereum #bitcoin
$ASTER is holding near support, and buyers look ready to push toward higher resistance.
Key Level:
🟢 Bullish above: 0.694
Trade Setup (Long):
🟢 Entry Zone: 0.686 – 0.690
🎯 Targets: 0.725 / 0.752 / 0.778
⛔ Stop Loss: 0.665
Watch for resistance rejection on the way up. Enter on pullbacks and manage risk appropriately.
Click here to buy now 👉 $ASTER
Also watching: $AIN and $HANA
#ASTER #Ethereum #bitcoin
6

·
--
Aster unter der Lupe: Vom einstigen Überflieger gegenüber Hyperliquid auf nur noch 30 % von dessen 30-Tage-Handelsvolumen
Im September letzten Jahres sicherte sich Aster zeitweise 70 % des Handelsvolumens im Bereich dezentraler Perpetual-Kontrakte, während Hyperliquid nur noch auf 10 % kam. Im Oktober dieses Jahres zeigte die 30-Tage-Auswertung von DefiLlama das umgekehrte Bild: Aster kam auf 59,95 Milliarden US-Dollar, Hyperliquid auf 204,83 Milliarden US-Dollar. Damit erreichte Aster nur noch rund 30 % des Werts von Hyperliquid. In diesem Artikel nehmen wir Aster unter die Lupe: Was steckt dahinter, wie hat die Plattform Marktanteile verloren und worauf sollten Privatanleger achten?
Aster ist eine dezentrale Börse für Perpetual-Kontrakte. Man muss sein Geld nicht einem Unternehmen anvertrauen; man verbindet einfach seine Wallet und kann Positionen eröffnen. Die Plattform entstand Ende 2024 aus der Fusion von Astherus und APX Finance. Im März 2025 wurde sie in Aster umbenannt, im September desselben Jahres ging ASTER an den Start und am 17. März 2026 wurde die eigene Blockchain Aster Chain eingeführt. Hinter dem Projekt steht YZi Labs, und Binance-Gründer CZ ist als Berater aufgeführt. Neben Perpetual-Kontrakten bietet Aster auch Perpetual-Kontrakte auf Aktien, den eigenen Stablecoin USDF und den verzinslichen Sicherheiten-Token asBNB an. Die Produktpalette ist breiter aufgestellt als bei Hyperliquid.
Besonders interessant ist die Umkehr der Marktanteile. Anfang 2025 hielt Hyperliquid rund 70 %. Im September eroberte Aster nach dem Start von ASTER und dank der Unterstützung durch CZ zeitweise 70 %, während Hyperliquid auf 10 % zurückfiel. Im April 2026 erholte sich Hyperliquid auf 44 %, während Aster auf 15 % abrutschte. Rechnet man die 30-Tage-Zahlen von DefiLlama für diesen Oktober erneut durch, kommt Hyperliquid auf etwa 33 % und Aster auf etwa 10 %. Dazwischen geschah etwas, das bis heute nicht abschließend geklärt ist: Am 5. Oktober 2025 nahm DefiLlama-Gründer 0xngmi das Handelsvolumen von Aster aus den Statistiken. Als Begründung nannte er, dass der Verlauf auffällig eng mit den Binance-Perpetual-Kontrakten zusammenhing und Aster keine zugrunde liegenden Daten vorlegen konnte, um Wash Trading auszuschließen. ASTER fiel an diesem Tag um etwa 10 %. Am 19. Oktober wurde Aster wieder aufgenommen, doch 0xngmi bezeichnete die Plattform weiterhin als Blackbox, deren Zahlen sich nicht überprüfen ließen. Asters CEO Leonard entgegnete, das Volumen sei durch API-Trader entstanden, die auf Airdrop-Belohnungen aus waren, und wies den Vorwurf des Wash Tradings zurück. Beide Seiten beharren auf ihrer Darstellung; bis heute gibt es keine überprüfbare gemeinsame Datengrundlage.
Eine weitere Kennzahl gibt Aufschluss darüber, wie belastbar das Handelsvolumen ist. Im April 2026 lag das Verhältnis von Open Interest zu Handelsvolumen bei Hyperliquid bei 0,64, bei Aster bei 0,18. Das Open Interest umfasst noch offene Positionen. Ein niedriger Wert deutet darauf hin, dass bei Aster mehr kurzfristig gehandelt und anschließend wieder ausgestiegen wird und dass weniger Trader ihre Positionen tatsächlich halten. Handelsvolumen-Rankings lassen sich manipulieren; wenn sich Positionen nicht halten, ist auch der Platz in der Rangliste nicht dauerhaft gesichert.
Werfen wir nun einen Blick auf die Token-Ökonomie. Die Gesamtmenge von ASTER ist auf 8 Milliarden begrenzt, davon sind rund 2,714 Milliarden im Umlauf. 53,5 % sind für Airdrops über einen Zeitraum von 80 Monaten vorgesehen. Laut einem Bericht vom Oktober werden seit dem 17. Juni 2026 täglich 99 % der Plattformgebühren für den Rückkauf von ASTER verwendet. Ein Teil davon geht an veASTER-Inhaber, die ihre Token gesperrt haben; eine entsprechende Menge wird verbrannt. Ziel ist es, die Gesamtmenge auf 3 Milliarden zu senken. Am 5. Oktober wurden in einer einzigen Aktion 3,109 Millionen Token im Wert von rund 2,25 Millionen US-Dollar verbrannt. Rückkäufe bieten echte finanzielle Unterstützung, aber wie lange sie fortgesetzt werden können, hängt davon ab, wie groß der Gebührenpool ist. Laut der Momentaufnahme vom 7. Oktober erzielte Aster in 30 Tagen Gebühren in Höhe von 5,34 Millionen US-Dollar und schüttete 3,5 Millionen US-Dollar an Token-Inhaber aus. Bei Hyperliquid waren es nach derselben Berechnung 87,53 Millionen beziehungsweise 71,31 Millionen US-Dollar. Der Unterschied ist deutlich.
Aster hat zwei Trümpfe, die Hyperliquid nicht bietet. Der eine ist Privatsphäre: Mit versteckten Orders, dem Shield-Modus sowie Zero-Knowledge-Proofs und Stealth-Adressen auf Aster Chain soll verhindert werden, dass die Positionen großer Trader beobachtet und gezielt attackiert werden. Der andere ist Hebelwirkung: Im Degen-Modus sind bei BTC/USDT bis zu 1001-fache Hebel möglich, während die Märkte von Hyperliquid Hebel zwischen dem 3- und 40-Fachen bieten. 1001-facher Hebel klingt aufregend, aber schon eine Kursbewegung von 0,1 % in die falsche Richtung führt zur Liquidation. Für normale Anleger ist es mit diesem Hebel deutlich wahrscheinlicher, Geld zu verlieren, als damit Geld zu verdienen.
Auch zuletzt war Aster aktiv: Am 31. Juli ging Aster Vault an den Start, ab dem 28. September veranstaltete die Plattform eine vierwöchige Trading-Prämienaktion und am 29. September eröffnete sie einen außerbörslichen Schalter für große Perpetual-Trades, zunächst für BTC/USDT. Ob ein Teil des Handelsvolumens mit dem Ende der Prämienaktion ebenfalls verschwindet, ist die wichtigste Frage, die es als Nächstes zu beobachten gilt.
Für Privatanleger, die Spot-Token halten, stecken in diesem Artikel im Grunde drei Erkenntnisse. Erstens: Handelsvolumen-Rankings sollte man mit Vorsicht betrachten. Open Interest und Gebühren sind bessere Belege dafür, wie tief der Markt wirklich ist. Zweitens: Hohe Hebel und Datenschutzfunktionen sind für Großanleger und kurzfristige Trader gedacht. Für normale Anleger sind sie kaum nützlich und führen wahrscheinlich eher zu Verlusten. Drittens: Damit die Geschichte von Rückkäufen und Token-Burns aufgeht, müssen die Gebühren kontinuierlich fließen. Die Gebühren hängen vom Handelsvolumen ab, das wiederum von den Prämienaktionen beeinflusst wird. Reißt ein Glied dieser Kette, muss die ganze Geschichte neu erzählt werden.
Meine Einschätzung ist ganz direkt: Aster ist vom Herausforderer zum Titelverteidiger geworden. Ob die Plattform ihre Position halten kann, hängt davon ab, ob drei Dinge Bestand haben: ob sich Open Interest halten lässt, ob der Gebührenpool groß genug bleibt, um Rückkäufe zu finanzieren, und wie viel Handelsvolumen nach dem Ende der Prämienaktionen übrig bleibt. Wenn diese drei Dinge nicht anhalten, wird Aster weiter Marktanteile verlieren.
Wenn ihr euch Handelsvolumen-Rankings von Projekten anseht: Prüft ihr zuerst Open Interest und Gebühren oder schaut ihr nur auf den Rang?
#Aster #去中心化交易所 #永续合约 #项目拆解 #Hyperliquid
—— web3-Lauch Xiaokai
Die obigen Inhalte geben ausschließlich meine persönliche Meinung wieder und stellen keine Anlageberatung dar.
393

·
--
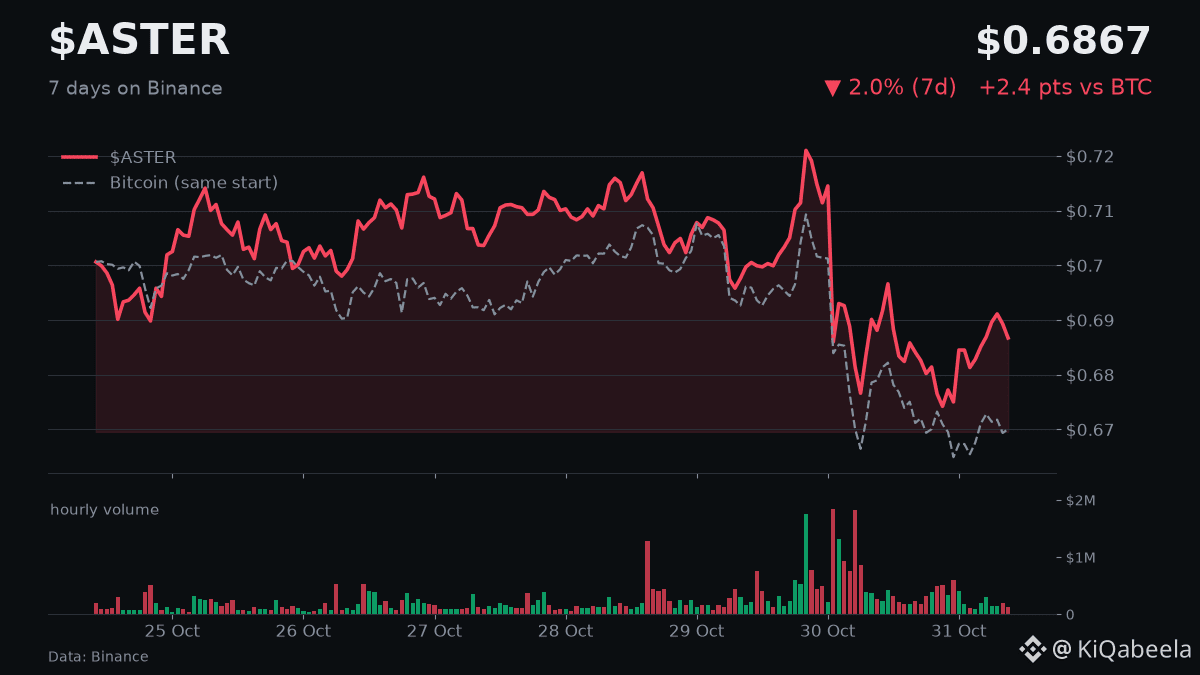
Deine $ASTER Position verlor innerhalb eines Jahres 38 % an Wert und machte aus 100 $ nur noch 62 $.
🔎 Ein Einsatz von 100 $ vor einem Jahr ist jetzt nur noch 62 $ wert – ein deutlicher Hinweis darauf, wie schnell sich die Stimmung ändern kann. Der Token fiel von 1,14 $ auf 0,7102 $ und erinnert daran, dass die Wertentwicklung in der Vergangenheit keine Garantie ist.
📈 Der starke Rückgang verdeutlicht zugleich die allgemeine Volatilität, der viele Altcoins ausgesetzt sind. Anleger sollten Risiko und Rendite abwägen, insbesondere wenn die Kursschwankungen innerhalb von zwölf Monaten mehr als ein Drittel betragen.
💬 Bullisch, bärisch oder abwartend? Ein Wort.
#ASTER #KryptoVolatilität
29
·
--
Übersetzung ansehen
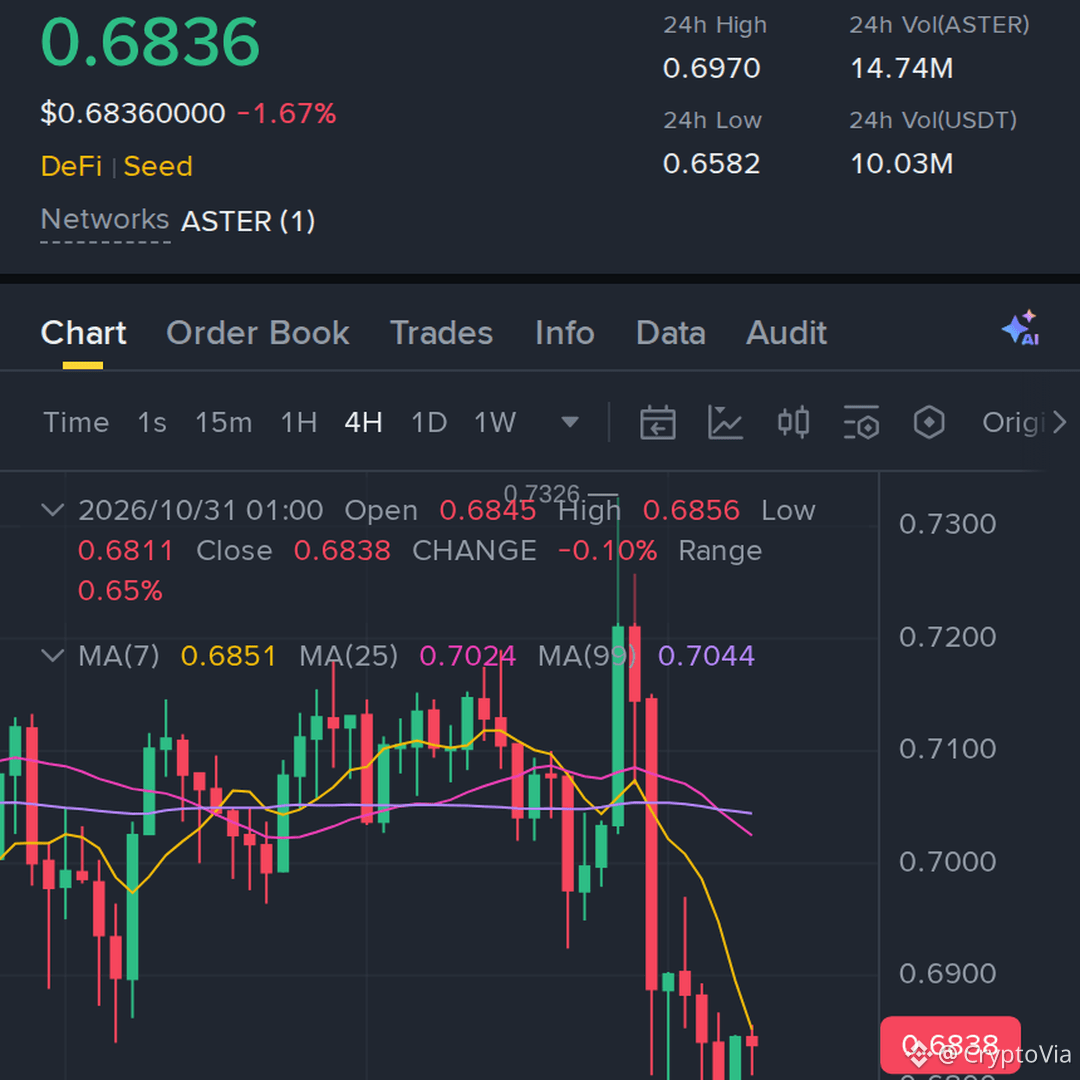
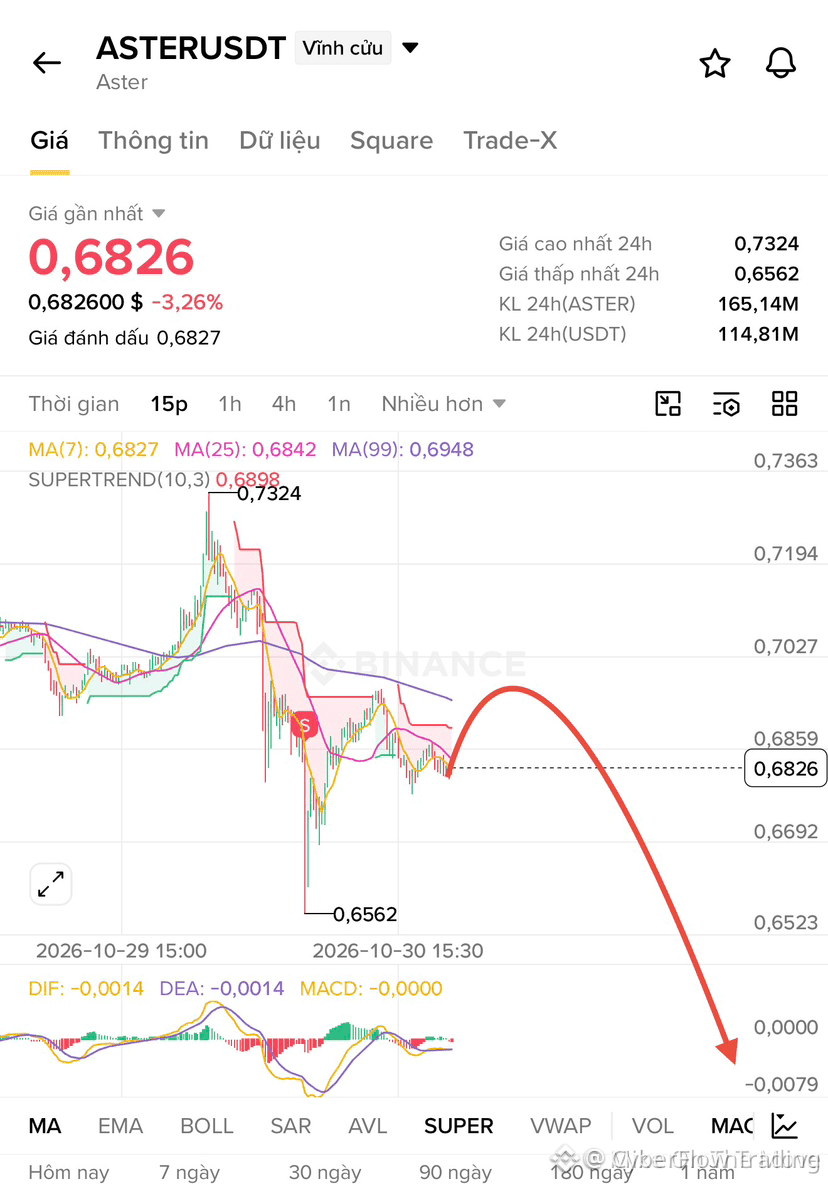
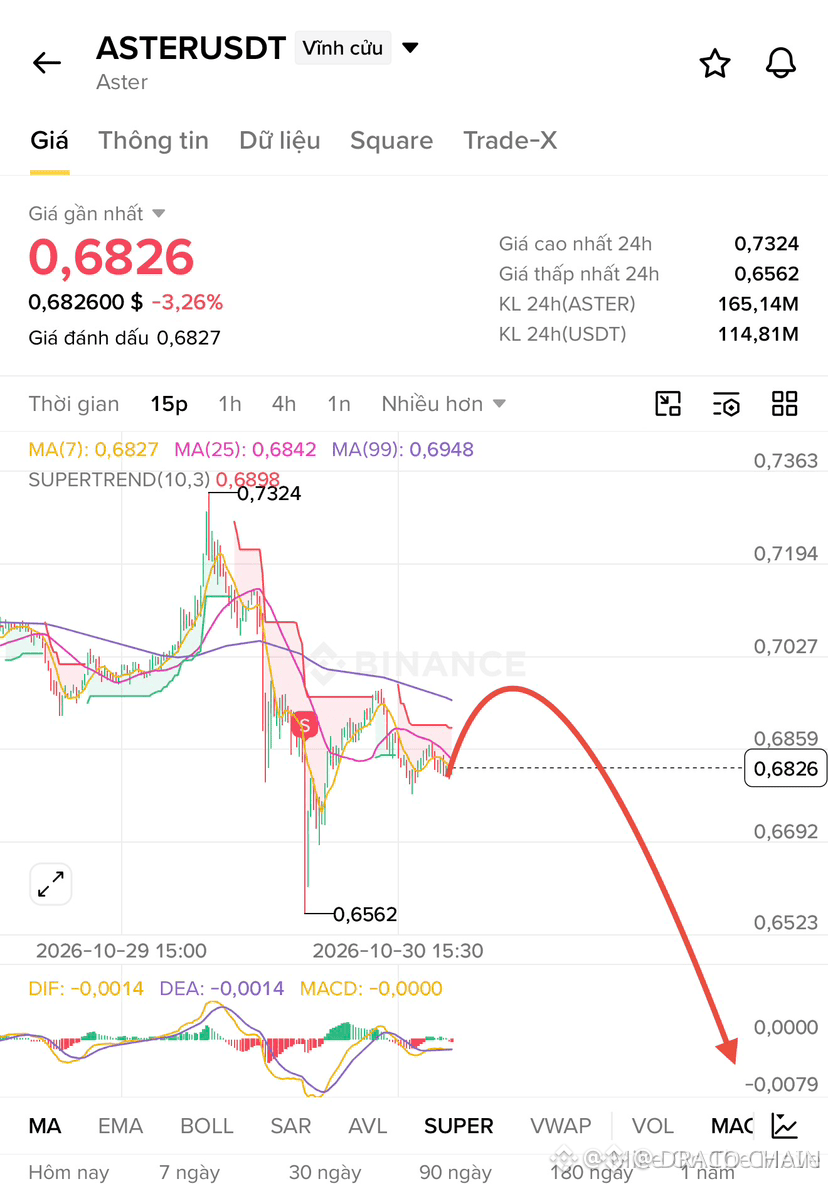
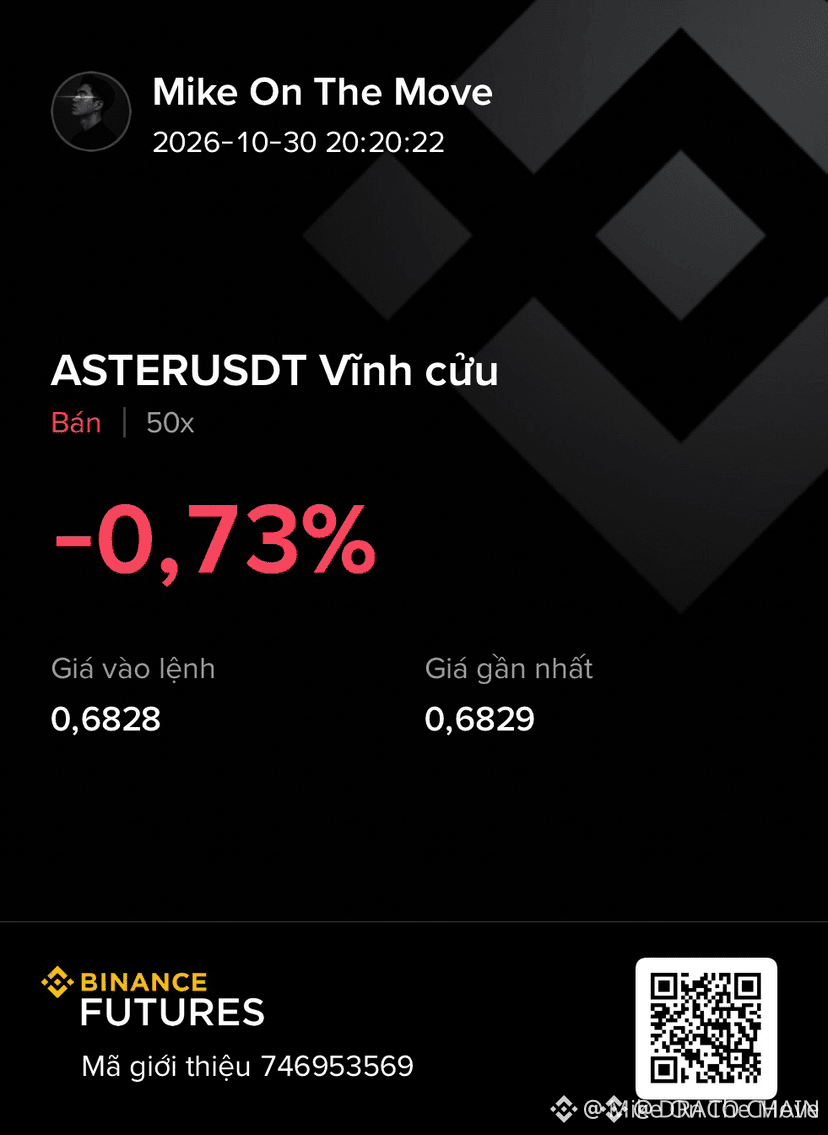
the current range on $ASTER, with 21x as the working leverage, failed to hold the push and is slipping back under resistance
Entry: 0.6829–0.6871
TP1: 0.6507 | TP2: 0.6199 | TP3: 0.5891
Stop Loss: 0.7356
#ASTER #Crypto #Write2Earn #binance
the current range on $ASTER , with 21x as the working leverage, failed to hold the push and is slipping back under resistance
Entry: 0.6829–0.6871
TP1: 0.6507 | TP2: 0.6199 | TP3: 0.5891
Stop Loss: 0.7356
#ASTER #Crypto #Write2Earn #binance
Entry: 0.6829–0.6871
TP1: 0.6507 | TP2: 0.6199 | TP3: 0.5891
Stop Loss: 0.7356
#ASTER #Crypto #Write2Earn #binance
48
·
--
Übersetzung ansehen
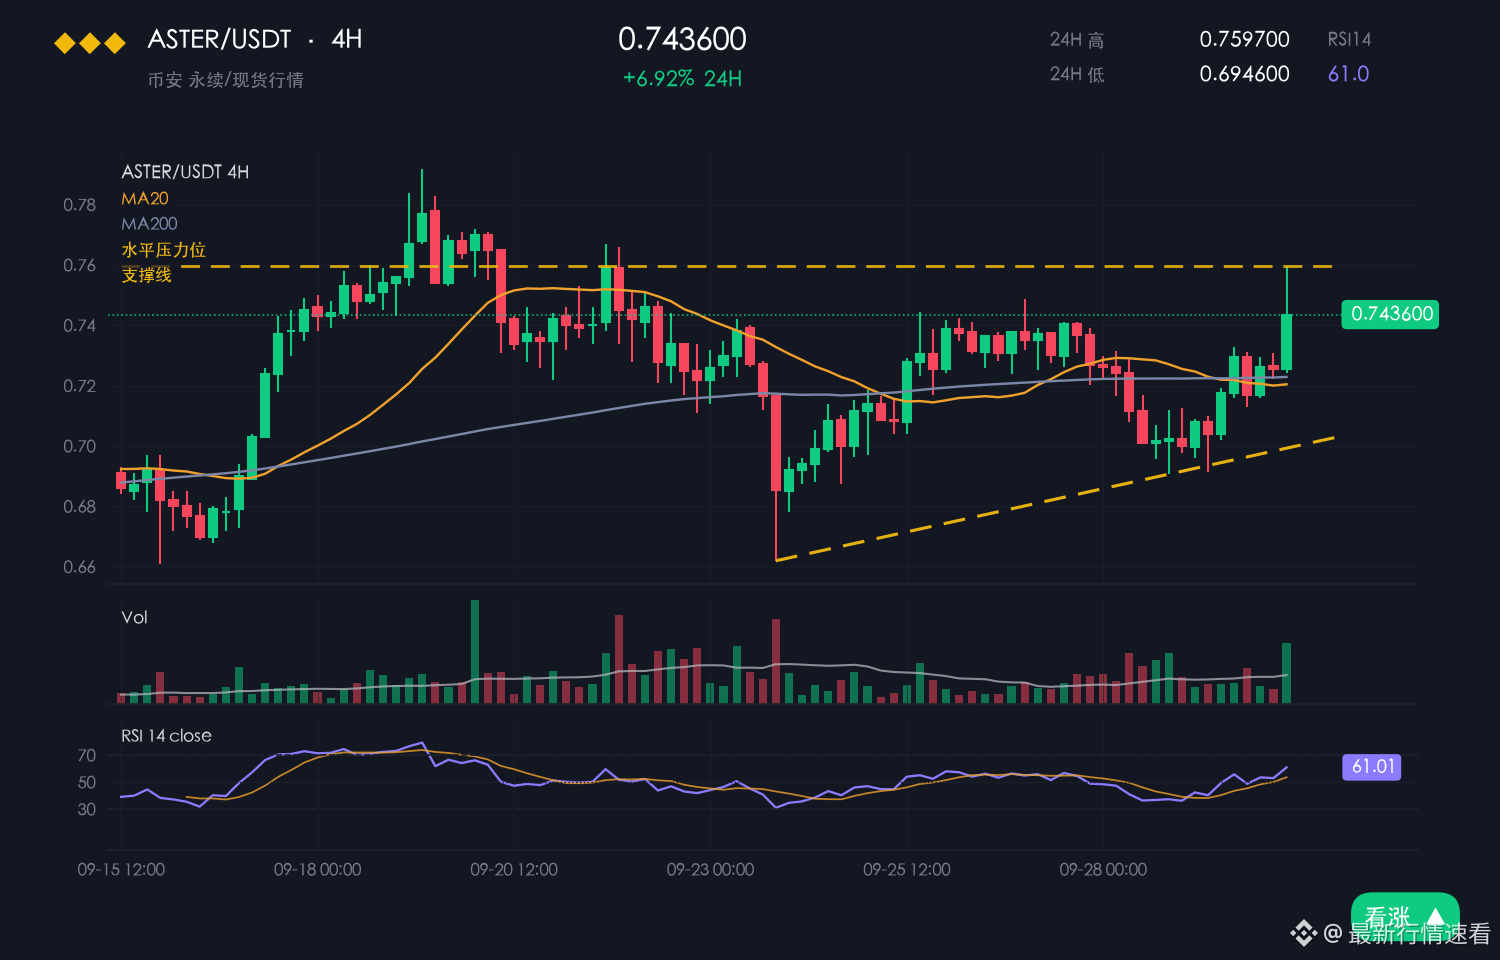
ASTER 现报 0.7131,24 小时跌 0.31%,7 日还亏 0.36%,日内区间 0.7027–0.7181,振幅 2.2%。
【盘面】
0.7131 这一档,弱势很明确。
0.7027 盯紧,破了看 0.7181,插针拉回就认栽。
ASTER 24 小时小幅回落,0.7027–0.7181 区间内重心略有下移。
0.7027 这个支撑没经过真金白银的测试,信心不足。
对比 BTC 的 +0.45%,ASTER 的 0.31% 小幅落后,弱于大盘但幅度有限。
【宏观面】 隔夜美股 纳指 +0.82%、标普 +0.70%(2026-10-27 收盘),BTC ETF 本月净流出约 452 亿美元,美 CPI 同比 3.7% 超预期,2026-10-27/28 议息加息概率约 47%。 现货 BTC ETF 本月净流出约 452 亿美元,机构买盘退潮。
短期偏向看跌。
【看跌理由】
刚才说变脸就变脸,半天走了 0.31%。
7 日 0.36% 的周线弱势摆在那里,单日的反复不足以改变方向。
关键位盯紧。
如果 0.7027 附近突然放量,说明有资金开始承接,届时别恋战。
$ASTER #ASTER
5

·
--
Bullisch
Teilweise korrekt
Aster verdient einen genaueren Blick: Das Handelsvolumen bei Perpetual-Kontrakten erreichte 1,53 Billionen Dollar, davon entfielen allein 47 Milliarden Dollar auf die letzten 30 Tage. Die kumulierten Gebühren beliefen sich auf 483 Millionen Dollar. Für mich ist die wichtigste Zahl nicht allein das Handelsvolumen, sondern die Frage, wie viel dieser Aktivität bestehen bleibt, wenn sich der Markt beruhigt – denn Beständigkeit ist der wahre Prüfstein für jede Plattform.
#USMidtermElections #aster @Aster_DEX
$ASTER
{spot}(ASTERUSDT)
Aster verdient einen genaueren Blick: Das Handelsvolumen bei Perpetual-Kontrakten erreichte 1,53 Billionen Dollar, davon entfielen allein 47 Milliarden Dollar auf die letzten 30 Tage. Die kumulierten Gebühren beliefen sich auf 483 Millionen Dollar. Für mich ist die wichtigste Zahl nicht allein das Handelsvolumen, sondern die Frage, wie viel dieser Aktivität bestehen bleibt, wenn sich der Markt beruhigt – denn Beständigkeit ist der wahre Prüfstein für jede Plattform.
#USMidtermElections #aster @Aster DEX
$ASTER
#USMidtermElections #aster @Aster DEX
$ASTER
4
938

Übersetzung ansehen
HEAVY REJECTION AT 0.7116 DRAGS $ASTER INTO A HIGH-CONVICTION SHORT WINDOW! 📉 🚨
Entry: 0.6945 🔻
Target: 0.6600 📉
Stop Loss: 0.7060 ⚠️
$ASTER suffered a sharp rejection at the 0.7116 peak, leaving buyers trapped at the top. The 0.697 to 0.699 resistance cluster is now heavily locked down by the MA7 and MA25 overlays, suffocating any attempt at upward recovery. 📊
Fading volume paired with an imminent MACD bearish cross signals a clean path downward toward the MA99 dynamic target. 📉 Seller momentum is building fast as liquidity shifts to the downside. 💬 Are you capitalizing on this breakdown short to MA99 or waiting for buyers to attempt a weak bounce? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #ASTER #ShortSetup #Bearish #Crypto
📉 🐻
22
Übersetzung ansehen
🔻 $ASTER EXHAUSTION AT OVERHEAD RESISTANCE SIGNALS A HEAVY BEARISH SLIDE 📉
Entry: 0.672 - 0.692 ⚡
Target: 0.672 / 0.641 / 0.627 🎯
Stop Loss: 0.740 🛑
📌 Buyers are rapidly losing steam directly beneath key range resistance, repeatedly failing to flip this heavy overhead ceiling into fresh support. 📊 Order flow paints a clear picture of buyer exhaustion as sellers absorb every push higher and stack the ask.
💡 With bid liquidity thinning out, a rejection here sets up a swift slide toward structural support blocks below. 💬 Are you taking the short entry on this rejection or waiting for a reclaim to invalidate? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #ASTER #ShortSetup #PriceAction #Crypto
📉 ⚡
23

·
--
Übersetzung ansehen
🚨 $ASTER FAILING KEY SUPPLY ZONE AS DISTRIBUTION SIGNALS MOUNT 📉
Entry: 0.672 - 0.692 🔴
Target: 0.641 - 0.627 🎯
Stop Loss: 0.740 ⚠️
$ASTER is displaying textbook distribution dynamics near structural resistance. 📌 Price action continues to print shallow acceptance at the highs, signaling an exhaustion of buy-side liquidity into the overhead supply block.
If sellers maintain this defensive posture and deny a structural reclaim above 0.692, expect an inefficiency fill toward lower imbalance zones. 🌊 The order flow profile favors a liquidity hunt directly into resting bids below.
💬 Are you positioning short on this resistance tap, or waiting for a confirmed market structure break first? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #ASTER #ShortSetup #PriceAction #SmartMoney
🎯 🦈
7
Übersetzung ansehen
ASTER – Traders, Get Ready!
$ASTER is on the radar! Volatility creates opportunities, and the next move could be worth watching. 🚀
📊 Watch for a resistance breakout. 🎯 Wait for a successful retest + strong volume before entering.
Don't chase the pump — trade the setup!
Are you LONG or SHORT on $ASTER?
#ASTER #ASTERUSDT #CryptoTrading #BİNANCESQUARE
{spot}(ASTERUSDT)
ASTER – Traders, Get Ready!
$ASTER is on the radar! Volatility creates opportunities, and the next move could be worth watching. 🚀
📊 Watch for a resistance breakout. 🎯 Wait for a successful retest + strong volume before entering.
Don't chase the pump — trade the setup!
Are you LONG or SHORT on $ASTER ?
#ASTER #ASTERUSDT #CryptoTrading #BİNANCESQUARE
12
Übersetzung ansehen
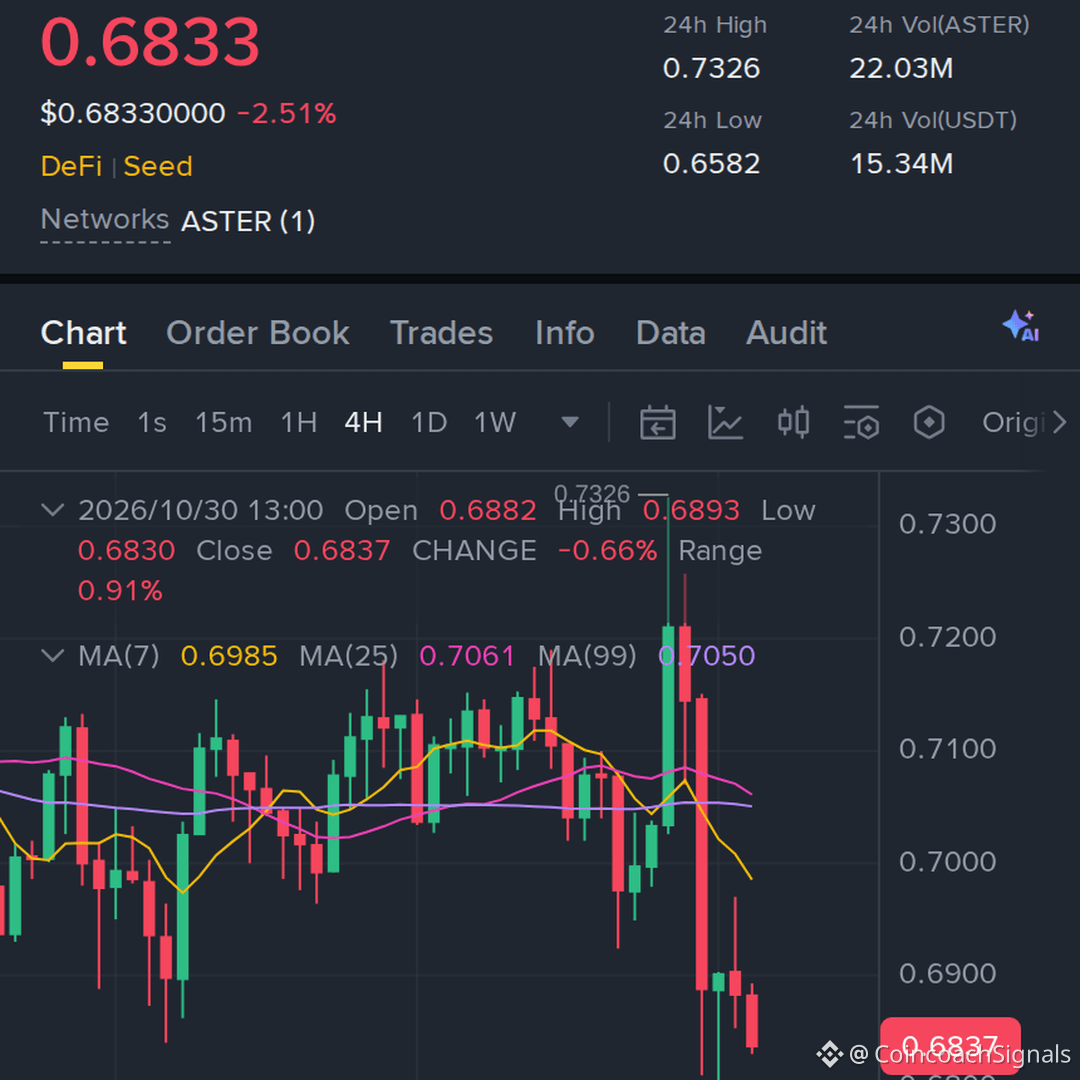
buyers are showing up on $ASTER, is losing strength near resistance, keeping this one around 48x
Entry: 0.6825–0.6871
TP1: 0.6506 → TP2: 0.6198 → TP3: 0.589
Stop Loss: 0.736
#ASTER #binance #Write2Earn #Crypto
buyers are showing up on $ASTER , is losing strength near resistance, keeping this one around 48x
Entry: 0.6825–0.6871
TP1: 0.6506 → TP2: 0.6198 → TP3: 0.589
Stop Loss: 0.736
#ASTER #binance #Write2Earn #Crypto
Entry: 0.6825–0.6871
TP1: 0.6506 → TP2: 0.6198 → TP3: 0.589
Stop Loss: 0.736
#ASTER #binance #Write2Earn #Crypto
25

Übersetzung ansehen
🚀 $ASTER PERP LISTING TRIGGERS 650% EXPLOSION AS MEMECOIN DEMAND VERTICALIZES! 💥
Narrative-backed memecoins on $BNB chain are carving out massive moves, with Niu Lai printing a stunning 650% monthly rally after hitting its $0.1388 all-time high. 📈 The recent perpetual futures listing on $ASTER unleashed fresh derivative liquidity, accelerating the FOMO wave right into deep order books. 🌊
While cultural momentum and market cap surging past $113M showcase real buyer appetite, chasing extended parabolic candles into thin liquidity carries serious downside risk. 🛡️ Smart money typically looks for healthy reaccumulation zones rather than buying the climax of a 30-day vertical expansion. 📊
💬 Are you securing profits at these historic highs, or do you expect buyers to defend the breakout for another leg up? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #ASTER #BNB #Memecoins #Crypto #Altcoins
🔥 ⚡
10

·
--
Ich teile mal meine Gewohnheit: Bei einem starken Anstieg nicht sofort hinterherjagen, bei einem starken Rückgang nicht sofort verkaufen – erst abwarten, bis sich der Markt beruhigt hat, und dann weitersehen.
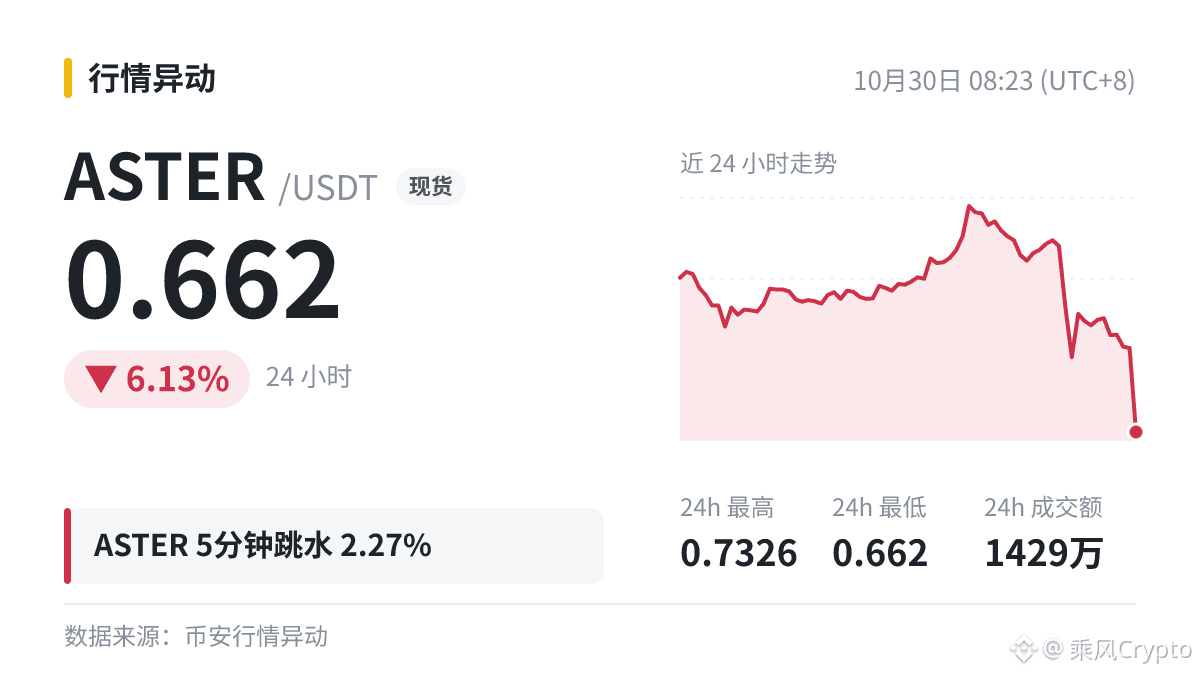
$ASTER : In 5 Minuten um 2,27 % abgestürzt, derzeit bei 0,662.
Lass dich nicht dazu verleiten, einzusteigen, nur weil andere ihre Gewinne präsentieren. Jeder hat andere Einstiegskosten und eine andere Risikotoleranz.
#ASTER
Nur meine Gedanken – was du machst, entscheidest du selbst.
$ASTER : In 5 Minuten um 2,27 % abgestürzt, derzeit bei 0,662.
Lass dich nicht dazu verleiten, einzusteigen, nur weil andere ihre Gewinne präsentieren. Jeder hat andere Einstiegskosten und eine andere Risikotoleranz.
#ASTER
Nur meine Gedanken – was du machst, entscheidest du selbst.
784
·
--
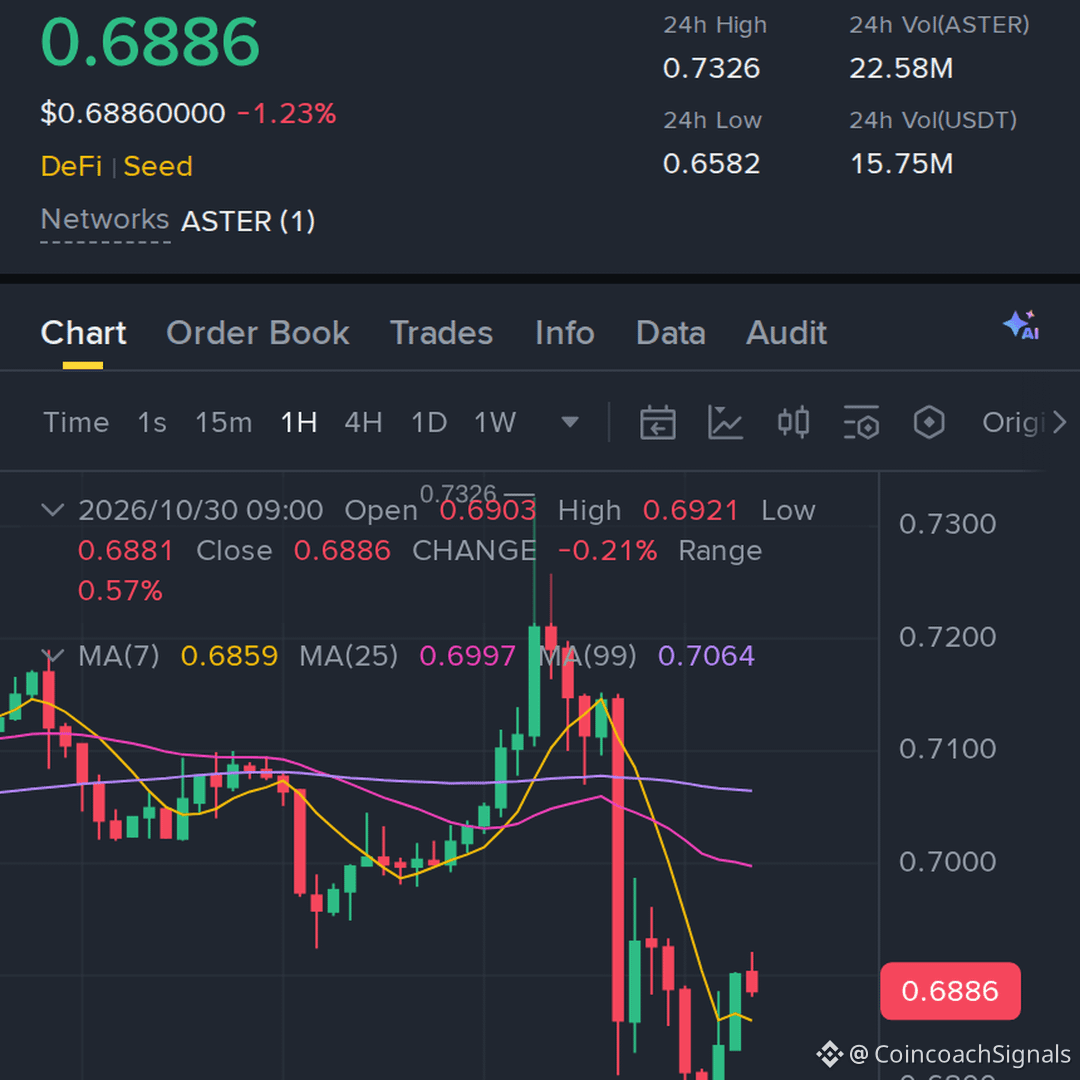
📢 NEUES SIGNAL: BINANCE FUTURES
💱 Paar: $ASTER / USDT
📊 Typ: LONG 🚀
⏱️ Zeitrahmen: 1H
💰 Einstieg: 0.6814
🎯 TP: 0.7059
🛑 SL: 0.661
Die Trendanalyse zeigt einen bullischen Cross in niedrigeren Zeitrahmen. 📈
⚠️ Keine Finanzberatung. #ASTER #TradingSignals #Crypto
📢 NEUES SIGNAL: BINANCE FUTURES
💱 Paar: $ASTER / USDT
📊 Typ: LONG 🚀
⏱️ Zeitrahmen: 1H
💰 Einstieg: 0.6814
🎯 TP: 0.7059
🛑 SL: 0.661
Die Trendanalyse zeigt einen bullischen Cross in niedrigeren Zeitrahmen. 📈
⚠️ Keine Finanzberatung. #ASTER #TradingSignals #Crypto
💱 Paar: $ASTER / USDT
📊 Typ: LONG 🚀
⏱️ Zeitrahmen: 1H
💰 Einstieg: 0.6814
🎯 TP: 0.7059
🛑 SL: 0.661
Die Trendanalyse zeigt einen bullischen Cross in niedrigeren Zeitrahmen. 📈
⚠️ Keine Finanzberatung. #ASTER #TradingSignals #Crypto
604
·
--
Bullisch
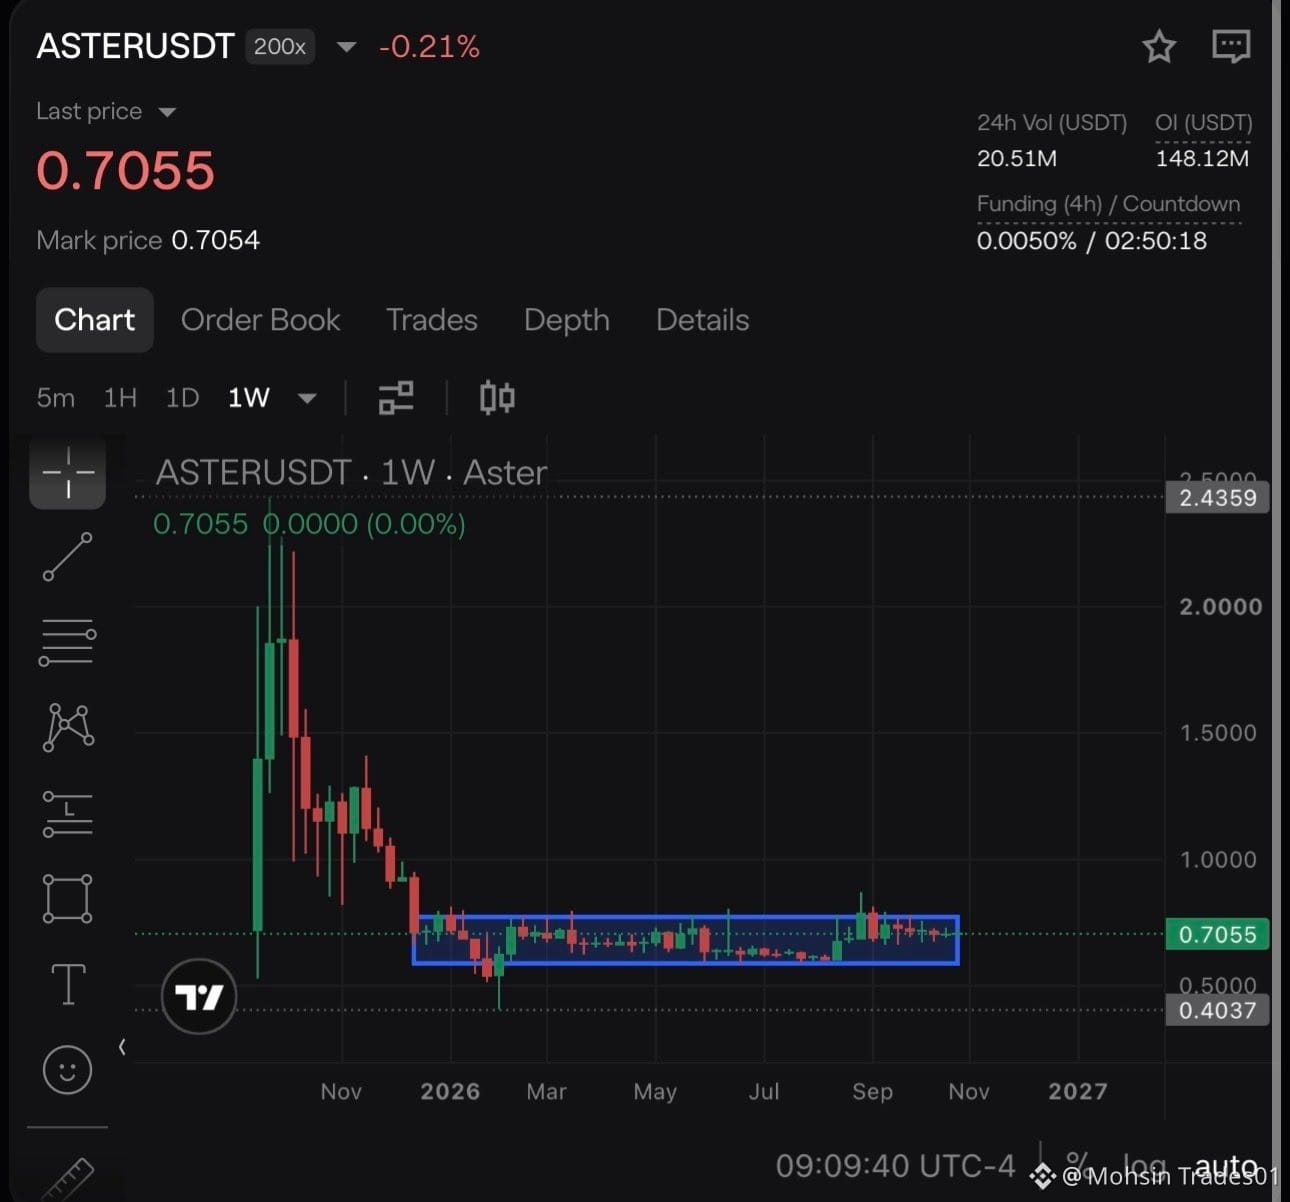
$ASTER ASTER scheint sich seit fast einem Jahr anzusammeln. Monatelange Seitwärtsbewegungen auf dem Kursniveau stellen die Geduld aller auf die Probe.
$ASTER
Ein bestätigter Ausbruch mit Volumen könnte aus dieser langen Basis eine explosive Bewegung machen.
In der langweiligen Phase wird die Überzeugung auf die Probe gestellt. Wer schaut noch zu?
#Aster #Crypto
$ASTER
Ein bestätigter Ausbruch mit Volumen könnte aus dieser langen Basis eine explosive Bewegung machen.
In der langweiligen Phase wird die Überzeugung auf die Probe gestellt. Wer schaut noch zu?
#Aster #Crypto
2
931
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
21,406 Aufrufe
193 Kommentare
2
#HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
39,947 Aufrufe
775 Kommentare
3
#CZSaysCompensationIsinPlaceUsersAreProtected
45,968 Aufrufe
641 Kommentare
4
#RichardTengSaysBinanceWillCoverAllHackedLosseswithCompanyFunds
7,305 Aufrufe
45 Kommentare
5
#IntelHasItsWorstDaySince1974
7,992 Aufrufe
239 Kommentare
6
#TRMCambodianCasinosReceived$1.07BInCrypto
1,774 Aufrufe
49 Kommentare
7
#USDCCirculationFallsAbout800MInSevenDays
25,369 Aufrufe
417 Kommentare
8
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
8,874 Aufrufe
76 Kommentare
9
#OpenAICutsFundraisingTargetBy$10B
1,831 Aufrufe
60 Kommentare
10
#ASICHasReceivedNoPredictionMarketApplications
37,467 Aufrufe
837 Kommentare