
#zcashetf
zcashetf
22,920 Aufrufe
46 Kommentare
Hot
Zuletzt
·
--
$ZEC Der zweite Antrag für einen US-Spot-ETF ist da – mit einer Gebühr, die nur ein Zehntel der Grayscale-Gebühr beträgt 🔥
Winklevoss Asset Services, ein Unternehmen der Winklevoss-Zwillinge, hat am 6. Oktober (US-Ostküstenzeit) bei der SEC einen S-1-Antrag eingereicht. Geplant ist ein ZEC-Spot-ETF an der Nasdaq mit dem Tickersymbol WINK, einer jährlichen Gebühr von 0,25 % und Gemini als Verwahrer.
Zum Vergleich: Grayscales ZCSH verlangt eine Gebühr von 2,5 % und verzeichnete in der Woche bis zum 2. Oktober Nettoabflüsse von rund 93,56 Millionen US-Dollar. Während dort Geld abfließt, versucht man hier mit einem Zehntel der Gebühr, Anleger zu gewinnen.
Laut den Unterlagen beabsichtigt ein verbundenes Unternehmen, Anteile im Wert von bis zu 100 Millionen US-Dollar zu zeichnen. Diese Absicht ist jedoch nicht verbindlich; das Produkt muss noch von der SEC genehmigt werden.
Marktdaten: Am 7. Oktober um 10:35 Uhr Pekinger Zeit lag der ZEC-Spotpreis auf Binance bei 1.321 US-Dollar, rund 1,4 % niedriger innerhalb von 24 Stunden. Das Handelsvolumen betrug etwa 172 Millionen U. Gegenüber dem Hoch von rund 1.698 US-Dollar Ende September ist der Kurs um etwa 22 % gefallen.
Gelingt ein erneuter Anstieg über 1.376 (laut crypto.news erreichte der Kurs nach der Veröffentlichung der Meldung kurzzeitig dieses Niveau), könnte die ETF-Erzählung neuen Schwung bekommen. Fällt der Kurs hingegen unter 1.300 und verzeichnet ZCSH weiterhin Abflüsse, wäre die Meldung nur ein kurzfristiger Impuls – die Korrektur wäre noch nicht vorbei.
Kann der Gebührenwettbewerb neues Kapital anziehen, oder wird der Kuchen nur unter den bestehenden Anlegern aufgeteilt?
Quellen: The Block, Decrypt, Cointelegraph
$ZEC #ZcashETF
#BinanceSquare
⚠️ Die obigen Angaben dienen der Zusammenfassung von Informationen und geben meine persönliche Meinung wieder. Sie stellen keine Anlageberatung dar. DYOR.
$ZEC Der zweite Antrag für einen US-Spot-ETF ist da – mit einer Gebühr, die nur ein Zehntel der Grayscale-Gebühr beträgt 🔥
Winklevoss Asset Services, ein Unternehmen der Winklevoss-Zwillinge, hat am 6. Oktober (US-Ostküstenzeit) bei der SEC einen S-1-Antrag eingereicht. Geplant ist ein ZEC-Spot-ETF an der Nasdaq mit dem Tickersymbol WINK, einer jährlichen Gebühr von 0,25 % und Gemini als Verwahrer.
Zum Vergleich: Grayscales ZCSH verlangt eine Gebühr von 2,5 % und verzeichnete in der Woche bis zum 2. Oktober Nettoabflüsse von rund 93,56 Millionen US-Dollar. Während dort Geld abfließt, versucht man hier mit einem Zehntel der Gebühr, Anleger zu gewinnen.
Laut den Unterlagen beabsichtigt ein verbundenes Unternehmen, Anteile im Wert von bis zu 100 Millionen US-Dollar zu zeichnen. Diese Absicht ist jedoch nicht verbindlich; das Produkt muss noch von der SEC genehmigt werden.
Marktdaten: Am 7. Oktober um 10:35 Uhr Pekinger Zeit lag der ZEC-Spotpreis auf Binance bei 1.321 US-Dollar, rund 1,4 % niedriger innerhalb von 24 Stunden. Das Handelsvolumen betrug etwa 172 Millionen U. Gegenüber dem Hoch von rund 1.698 US-Dollar Ende September ist der Kurs um etwa 22 % gefallen.
Gelingt ein erneuter Anstieg über 1.376 (laut crypto.news erreichte der Kurs nach der Veröffentlichung der Meldung kurzzeitig dieses Niveau), könnte die ETF-Erzählung neuen Schwung bekommen. Fällt der Kurs hingegen unter 1.300 und verzeichnet ZCSH weiterhin Abflüsse, wäre die Meldung nur ein kurzfristiger Impuls – die Korrektur wäre noch nicht vorbei.
Kann der Gebührenwettbewerb neues Kapital anziehen, oder wird der Kuchen nur unter den bestehenden Anlegern aufgeteilt?
Quellen: The Block, Decrypt, Cointelegraph
$ZEC #ZcashETF
#BinanceSquare
⚠️ Die obigen Angaben dienen der Zusammenfassung von Informationen und geben meine persönliche Meinung wieder. Sie stellen keine Anlageberatung dar. DYOR.
Winklevoss Asset Services, ein Unternehmen der Winklevoss-Zwillinge, hat am 6. Oktober (US-Ostküstenzeit) bei der SEC einen S-1-Antrag eingereicht. Geplant ist ein ZEC-Spot-ETF an der Nasdaq mit dem Tickersymbol WINK, einer jährlichen Gebühr von 0,25 % und Gemini als Verwahrer.
Zum Vergleich: Grayscales ZCSH verlangt eine Gebühr von 2,5 % und verzeichnete in der Woche bis zum 2. Oktober Nettoabflüsse von rund 93,56 Millionen US-Dollar. Während dort Geld abfließt, versucht man hier mit einem Zehntel der Gebühr, Anleger zu gewinnen.
Laut den Unterlagen beabsichtigt ein verbundenes Unternehmen, Anteile im Wert von bis zu 100 Millionen US-Dollar zu zeichnen. Diese Absicht ist jedoch nicht verbindlich; das Produkt muss noch von der SEC genehmigt werden.
Marktdaten: Am 7. Oktober um 10:35 Uhr Pekinger Zeit lag der ZEC-Spotpreis auf Binance bei 1.321 US-Dollar, rund 1,4 % niedriger innerhalb von 24 Stunden. Das Handelsvolumen betrug etwa 172 Millionen U. Gegenüber dem Hoch von rund 1.698 US-Dollar Ende September ist der Kurs um etwa 22 % gefallen.
Gelingt ein erneuter Anstieg über 1.376 (laut crypto.news erreichte der Kurs nach der Veröffentlichung der Meldung kurzzeitig dieses Niveau), könnte die ETF-Erzählung neuen Schwung bekommen. Fällt der Kurs hingegen unter 1.300 und verzeichnet ZCSH weiterhin Abflüsse, wäre die Meldung nur ein kurzfristiger Impuls – die Korrektur wäre noch nicht vorbei.
Kann der Gebührenwettbewerb neues Kapital anziehen, oder wird der Kuchen nur unter den bestehenden Anlegern aufgeteilt?
Quellen: The Block, Decrypt, Cointelegraph
$ZEC #ZcashETF
#BinanceSquare
⚠️ Die obigen Angaben dienen der Zusammenfassung von Informationen und geben meine persönliche Meinung wieder. Sie stellen keine Anlageberatung dar. DYOR.
131
·
--
Bullisch
Verifiziert
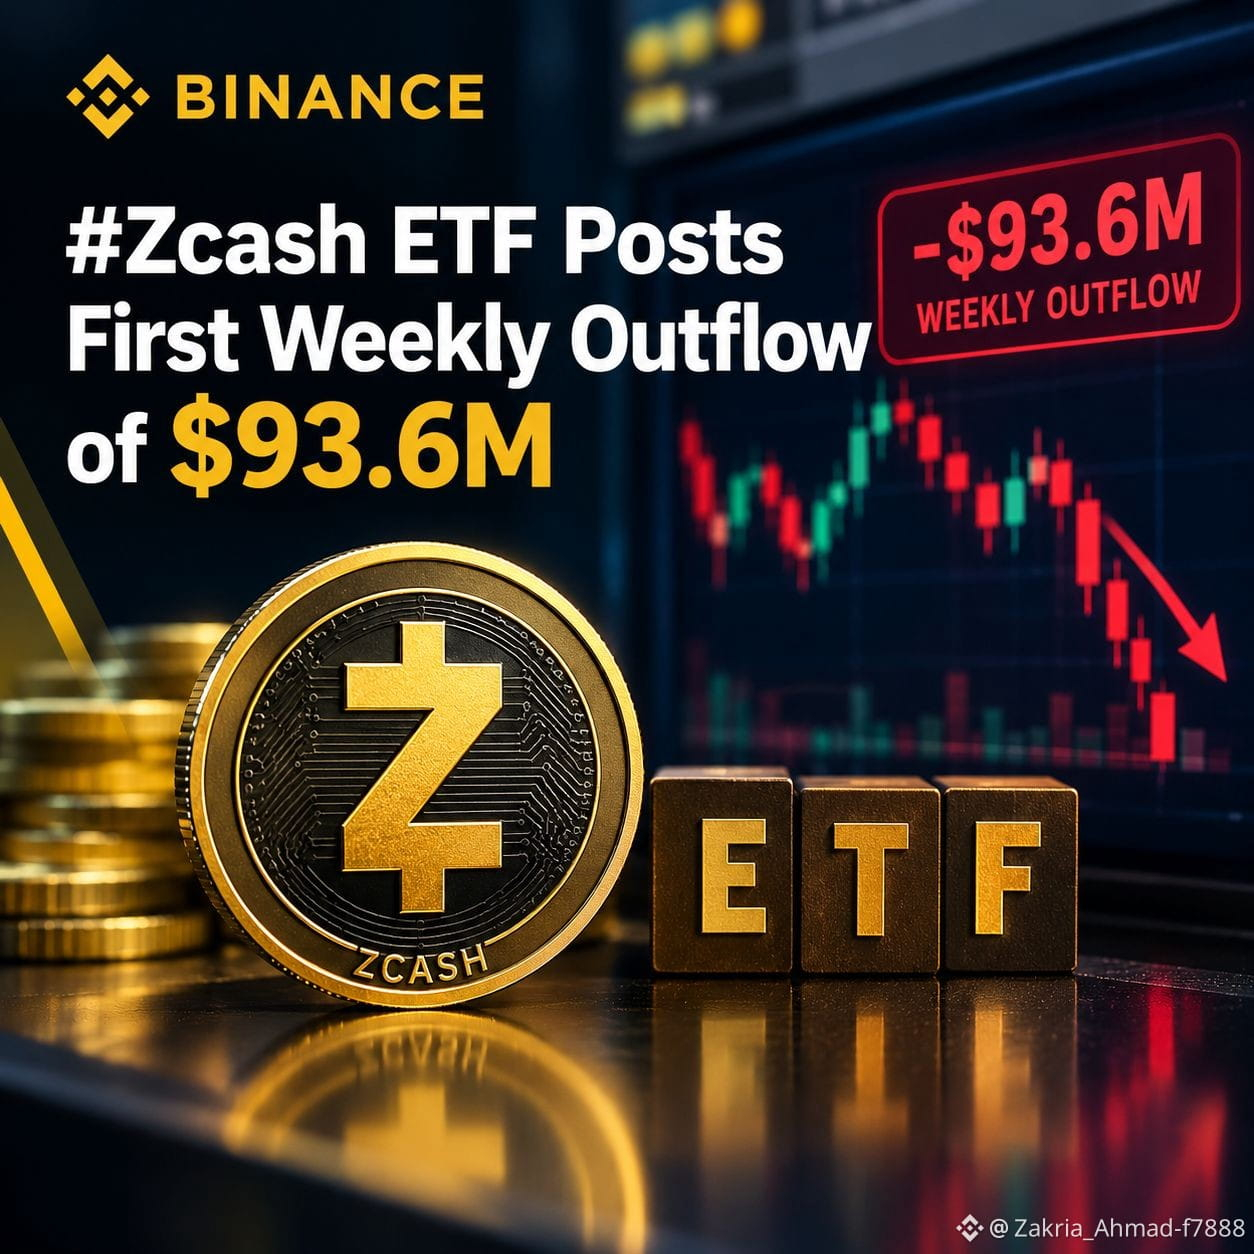
#ZcashETFverzeichnenErstenWöchentlichenAbflussVon$93.6M
Zcash-ETFs verzeichneten ihren ersten wöchentlichen Nettoabfluss von rund 93,6 Millionen US-Dollar. Damit änderte sich der Trend gegenüber den positiven Mittelzuflüssen der vergangenen Wochen.
ETF-Mittelzuflüsse und -abflüsse sind aufschlussreich, da sie einen Einblick in die Nachfrage von Anlegern nach reguliertem Zugang zu einem Vermögenswert geben können. Ein Abfluss in einer einzelnen Woche deutet jedoch nicht zwangsläufig auf eine längerfristige Veränderung der Marktstimmung hin.
Am Zcash-Markt dürften Anleger nun beobachten, ob sich die Abflüsse in den kommenden Wochen fortsetzen oder ob die Produkte wieder positive Mittelzuflüsse verzeichnen.
Für Binance-Nutzer, die den breiteren Kryptomarkt verfolgen, sind die Aktivitäten bei Zcash-ETFs ein weiterer Datenpunkt, den es neben der Kursentwicklung, dem Handelsvolumen und den allgemeinen Marktbedingungen im Auge zu behalten gilt.
#zcash #zec #ZcashETF #Binance #KryptoNews #KryptoMarkt
#ZcashETFverzeichnenErstenWöchentlichenAbflussVon$93.6M
Zcash-ETFs verzeichneten ihren ersten wöchentlichen Nettoabfluss von rund 93,6 Millionen US-Dollar. Damit änderte sich der Trend gegenüber den positiven Mittelzuflüssen der vergangenen Wochen.
ETF-Mittelzuflüsse und -abflüsse sind aufschlussreich, da sie einen Einblick in die Nachfrage von Anlegern nach reguliertem Zugang zu einem Vermögenswert geben können. Ein Abfluss in einer einzelnen Woche deutet jedoch nicht zwangsläufig auf eine längerfristige Veränderung der Marktstimmung hin.
Am Zcash-Markt dürften Anleger nun beobachten, ob sich die Abflüsse in den kommenden Wochen fortsetzen oder ob die Produkte wieder positive Mittelzuflüsse verzeichnen.
Für Binance-Nutzer, die den breiteren Kryptomarkt verfolgen, sind die Aktivitäten bei Zcash-ETFs ein weiterer Datenpunkt, den es neben der Kursentwicklung, dem Handelsvolumen und den allgemeinen Marktbedingungen im Auge zu behalten gilt.
#zcash #zec #ZcashETF #Binance #KryptoNews #KryptoMarkt
Zcash-ETFs verzeichneten ihren ersten wöchentlichen Nettoabfluss von rund 93,6 Millionen US-Dollar. Damit änderte sich der Trend gegenüber den positiven Mittelzuflüssen der vergangenen Wochen.
ETF-Mittelzuflüsse und -abflüsse sind aufschlussreich, da sie einen Einblick in die Nachfrage von Anlegern nach reguliertem Zugang zu einem Vermögenswert geben können. Ein Abfluss in einer einzelnen Woche deutet jedoch nicht zwangsläufig auf eine längerfristige Veränderung der Marktstimmung hin.
Am Zcash-Markt dürften Anleger nun beobachten, ob sich die Abflüsse in den kommenden Wochen fortsetzen oder ob die Produkte wieder positive Mittelzuflüsse verzeichnen.
Für Binance-Nutzer, die den breiteren Kryptomarkt verfolgen, sind die Aktivitäten bei Zcash-ETFs ein weiterer Datenpunkt, den es neben der Kursentwicklung, dem Handelsvolumen und den allgemeinen Marktbedingungen im Auge zu behalten gilt.
#zcash #zec #ZcashETF #Binance #KryptoNews #KryptoMarkt
1
1
78
·
--
Zcash-ETF verzeichnete in letzter Woche Mittelabflüsse in Höhe von 93,6 Millionen US-Dollar. Das zeigt, dass die Zurückhaltung des Marktes bei der Allokation von Krypto-Assets zunimmt. Ich vermute, dass dies mit makroökonomischer Unsicherheit und dem gesunkenen Risikobereitschaftsniveau der Anleger gegenüber Krypto-Assets zusammenhängt. Obwohl Zcash über Datenschutzfunktionen verfügt, hat die allgemeine Marktsentimentlage einen erheblichen Einfluss. Kurzfristige Abflüsse bedeuten nicht zwangsläufig einen langfristigen Trend, aber es gilt, die weiteren Entwicklungen im Blick zu behalten. #ZcashETF #BTC
Zcash-ETF verzeichnete in letzter Woche Mittelabflüsse in Höhe von 93,6 Millionen US-Dollar. Das zeigt, dass die Zurückhaltung des Marktes bei der Allokation von Krypto-Assets zunimmt. Ich vermute, dass dies mit makroökonomischer Unsicherheit und dem gesunkenen Risikobereitschaftsniveau der Anleger gegenüber Krypto-Assets zusammenhängt. Obwohl Zcash über Datenschutzfunktionen verfügt, hat die allgemeine Marktsentimentlage einen erheblichen Einfluss. Kurzfristige Abflüsse bedeuten nicht zwangsläufig einen langfristigen Trend, aber es gilt, die weiteren Entwicklungen im Blick zu behalten. #ZcashETF #BTC
102
·
--
#ZEC #ZcashETF $ZEC
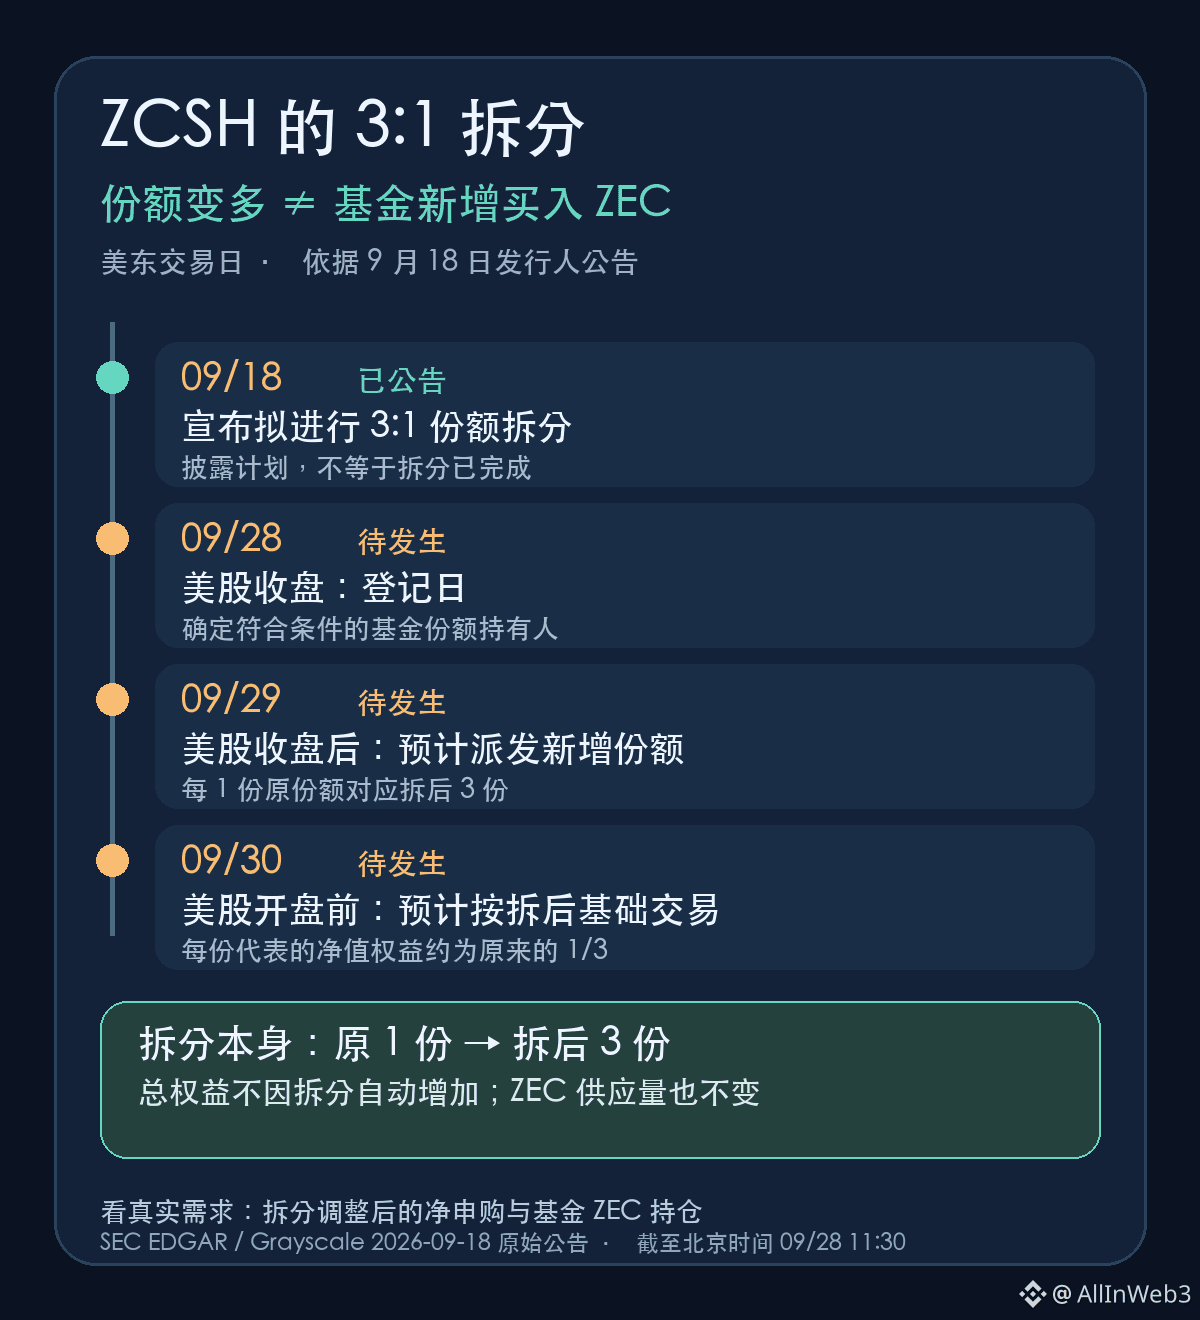
Heute wird als „Split-Tag“ des sogenannten Zcash-ETFs bezeichnet, was leicht zu der Annahme verleitet, dass der Fonds ZEC in größerem Umfang kaufen werde. Meine Einschätzung ist jedoch gegenteilig: Der 3:1-Split ist zunächst eine Veränderung der Bemessungsgrundlage der Fondsanteile, nicht eine Veränderung des ZEC-Angebots und auch kein Beleg, der automatisch einen neuen Zufluss an Mitteln erzeugt. Entscheidend ist, ob es nach dem Split zusätzliche Nettozeichnungen gibt – nicht ob sich die Anteilszahl plötzlich verdreifacht.
Zuerst die Zeitlinie klarstellen. Grayscale hat am 18. September die Absicht bekannt gegeben, ZCSH im Verhältnis 3:1 aufzusplitten. Laut Ankündigung ist der 28. September nach Börsenschluss in den USA der Stichtag (Record Date), der 29. September nach Börsenschluss die Ausschüttung/Verteilung der neu hinzugekommenen Anteile, und voraussichtlich wird das Ganze bis vor Handelsbeginn am 30. September als Grundlage für den Handel nach dem Split übernommen. Jetzt ist es morgens nach Beijing-Zeit am 28. September; der US-Börsenhandel am Stichtag ist noch nicht beendet. Deshalb kann man die nächsten beiden Schritte nicht als bereits ausgeführt formulieren.
Wie wirkt sich der Split auf Inhaber aus? Ein ursprünglicher Anteil von 1 ZCSH entspricht nach dem Split 3 Anteilen; der Anteil am Nettoinventarwert des Fonds, den jeder Anteil repräsentiert, schrumpft entsprechend auf etwa ein Drittel. Der Gesamtwert des ursprünglichen Inhabers steigt allein aufgrund des Splits nicht. Das angenommene Beispiel in der ursprünglichen Grayscale-Ankündigung lautet: 10 Anteile, je Anteil ein Nettoinventarwert von 300 US-Dollar – nach dem Split 30 Anteile, je Anteil 100 US-Dollar; der Gesamtwert bleibt bei 3000 US-Dollar. Das ist lediglich ein Rechenbeispiel zur Erläuterung der Arithmetik und nicht der aktuelle Kurs von ZCSH. Noch weniger darf man „Fondsanteile steigen“ direkt als „on-chain zusätzliches ZEC“ oder als „der Fonds kauft das Dreifache an ZEC“ umformulieren.
Diese Sache könnte das Handelserlebnis dennoch verändern: Der nominale Preis pro Anteil sinkt, was es manchen Kleinanlegern eventuell erleichtert, Order aufzugeben. Zwischen „leichter kaufen“ und „tatsächlich neuem Netto-Kauforderflow“ liegt jedoch ein Validierungs-Schritt. Wenn nach dem Split die Geld-Brief-Spanne kleiner wird und der Handel aktiver wird, spricht das dafür, dass die Handelbarkeit der Anteile sich verbessert. Wenn aber nur die Anzahl der abgeschlossenen Trades steigt, während die durch den Split angepassten Nettozeichnungen und die ZEC-Bestände des Fonds nicht synchron zunehmen, dann lässt sich das nicht als gesteigerte institutionelle Nachfrage interpretieren. Das ist meine Einschätzung, kein Versprechen des Emittenten.
Daher betrachte ich den Zeitraum 28. bis 30. September lieber als drei unterschiedliche Etappen: Stichtagsberechtigung, geplante Ausschüttung und erwarteter Handel auf neuer Grundlage. Nur wenn spätere Fonds-Offenlegungen zeigen, wie sich die Nettozeichnungen und die Bestandsänderung nach dem Split tatsächlich darstellen, kann man über die real neu entstandene Nachfrage sprechen. Auch wenn der ZEC-Spotpreis im selben Zeitraum schwankt, lässt sich das nicht allein aufgrund der zeitlichen Nähe dem Split zuschreiben.
Wenn nach dem 30. September das ZCSH-Handelsvolumen deutlich zunimmt, der Fonds jedoch keine zusätzlichen ZEC hält: Würdest du diesen Split als einen Anstieg der Nachfrage sehen – oder nur als eine Veränderung der Handels-/Einheitengröße?
#ZEC #ZcashETF $ZEC
Heute wird als „Split-Tag“ des sogenannten Zcash-ETFs bezeichnet, was leicht zu der Annahme verleitet, dass der Fonds ZEC in größerem Umfang kaufen werde. Meine Einschätzung ist jedoch gegenteilig: Der 3:1-Split ist zunächst eine Veränderung der Bemessungsgrundlage der Fondsanteile, nicht eine Veränderung des ZEC-Angebots und auch kein Beleg, der automatisch einen neuen Zufluss an Mitteln erzeugt. Entscheidend ist, ob es nach dem Split zusätzliche Nettozeichnungen gibt – nicht ob sich die Anteilszahl plötzlich verdreifacht.
Zuerst die Zeitlinie klarstellen. Grayscale hat am 18. September die Absicht bekannt gegeben, ZCSH im Verhältnis 3:1 aufzusplitten. Laut Ankündigung ist der 28. September nach Börsenschluss in den USA der Stichtag (Record Date), der 29. September nach Börsenschluss die Ausschüttung/Verteilung der neu hinzugekommenen Anteile, und voraussichtlich wird das Ganze bis vor Handelsbeginn am 30. September als Grundlage für den Handel nach dem Split übernommen. Jetzt ist es morgens nach Beijing-Zeit am 28. September; der US-Börsenhandel am Stichtag ist noch nicht beendet. Deshalb kann man die nächsten beiden Schritte nicht als bereits ausgeführt formulieren.
Wie wirkt sich der Split auf Inhaber aus? Ein ursprünglicher Anteil von 1 ZCSH entspricht nach dem Split 3 Anteilen; der Anteil am Nettoinventarwert des Fonds, den jeder Anteil repräsentiert, schrumpft entsprechend auf etwa ein Drittel. Der Gesamtwert des ursprünglichen Inhabers steigt allein aufgrund des Splits nicht. Das angenommene Beispiel in der ursprünglichen Grayscale-Ankündigung lautet: 10 Anteile, je Anteil ein Nettoinventarwert von 300 US-Dollar – nach dem Split 30 Anteile, je Anteil 100 US-Dollar; der Gesamtwert bleibt bei 3000 US-Dollar. Das ist lediglich ein Rechenbeispiel zur Erläuterung der Arithmetik und nicht der aktuelle Kurs von ZCSH. Noch weniger darf man „Fondsanteile steigen“ direkt als „on-chain zusätzliches ZEC“ oder als „der Fonds kauft das Dreifache an ZEC“ umformulieren.
Diese Sache könnte das Handelserlebnis dennoch verändern: Der nominale Preis pro Anteil sinkt, was es manchen Kleinanlegern eventuell erleichtert, Order aufzugeben. Zwischen „leichter kaufen“ und „tatsächlich neuem Netto-Kauforderflow“ liegt jedoch ein Validierungs-Schritt. Wenn nach dem Split die Geld-Brief-Spanne kleiner wird und der Handel aktiver wird, spricht das dafür, dass die Handelbarkeit der Anteile sich verbessert. Wenn aber nur die Anzahl der abgeschlossenen Trades steigt, während die durch den Split angepassten Nettozeichnungen und die ZEC-Bestände des Fonds nicht synchron zunehmen, dann lässt sich das nicht als gesteigerte institutionelle Nachfrage interpretieren. Das ist meine Einschätzung, kein Versprechen des Emittenten.
Daher betrachte ich den Zeitraum 28. bis 30. September lieber als drei unterschiedliche Etappen: Stichtagsberechtigung, geplante Ausschüttung und erwarteter Handel auf neuer Grundlage. Nur wenn spätere Fonds-Offenlegungen zeigen, wie sich die Nettozeichnungen und die Bestandsänderung nach dem Split tatsächlich darstellen, kann man über die real neu entstandene Nachfrage sprechen. Auch wenn der ZEC-Spotpreis im selben Zeitraum schwankt, lässt sich das nicht allein aufgrund der zeitlichen Nähe dem Split zuschreiben.
Wenn nach dem 30. September das ZCSH-Handelsvolumen deutlich zunimmt, der Fonds jedoch keine zusätzlichen ZEC hält: Würdest du diesen Split als einen Anstieg der Nachfrage sehen – oder nur als eine Veränderung der Handels-/Einheitengröße?
Heute wird als „Split-Tag“ des sogenannten Zcash-ETFs bezeichnet, was leicht zu der Annahme verleitet, dass der Fonds ZEC in größerem Umfang kaufen werde. Meine Einschätzung ist jedoch gegenteilig: Der 3:1-Split ist zunächst eine Veränderung der Bemessungsgrundlage der Fondsanteile, nicht eine Veränderung des ZEC-Angebots und auch kein Beleg, der automatisch einen neuen Zufluss an Mitteln erzeugt. Entscheidend ist, ob es nach dem Split zusätzliche Nettozeichnungen gibt – nicht ob sich die Anteilszahl plötzlich verdreifacht.
Zuerst die Zeitlinie klarstellen. Grayscale hat am 18. September die Absicht bekannt gegeben, ZCSH im Verhältnis 3:1 aufzusplitten. Laut Ankündigung ist der 28. September nach Börsenschluss in den USA der Stichtag (Record Date), der 29. September nach Börsenschluss die Ausschüttung/Verteilung der neu hinzugekommenen Anteile, und voraussichtlich wird das Ganze bis vor Handelsbeginn am 30. September als Grundlage für den Handel nach dem Split übernommen. Jetzt ist es morgens nach Beijing-Zeit am 28. September; der US-Börsenhandel am Stichtag ist noch nicht beendet. Deshalb kann man die nächsten beiden Schritte nicht als bereits ausgeführt formulieren.
Wie wirkt sich der Split auf Inhaber aus? Ein ursprünglicher Anteil von 1 ZCSH entspricht nach dem Split 3 Anteilen; der Anteil am Nettoinventarwert des Fonds, den jeder Anteil repräsentiert, schrumpft entsprechend auf etwa ein Drittel. Der Gesamtwert des ursprünglichen Inhabers steigt allein aufgrund des Splits nicht. Das angenommene Beispiel in der ursprünglichen Grayscale-Ankündigung lautet: 10 Anteile, je Anteil ein Nettoinventarwert von 300 US-Dollar – nach dem Split 30 Anteile, je Anteil 100 US-Dollar; der Gesamtwert bleibt bei 3000 US-Dollar. Das ist lediglich ein Rechenbeispiel zur Erläuterung der Arithmetik und nicht der aktuelle Kurs von ZCSH. Noch weniger darf man „Fondsanteile steigen“ direkt als „on-chain zusätzliches ZEC“ oder als „der Fonds kauft das Dreifache an ZEC“ umformulieren.
Diese Sache könnte das Handelserlebnis dennoch verändern: Der nominale Preis pro Anteil sinkt, was es manchen Kleinanlegern eventuell erleichtert, Order aufzugeben. Zwischen „leichter kaufen“ und „tatsächlich neuem Netto-Kauforderflow“ liegt jedoch ein Validierungs-Schritt. Wenn nach dem Split die Geld-Brief-Spanne kleiner wird und der Handel aktiver wird, spricht das dafür, dass die Handelbarkeit der Anteile sich verbessert. Wenn aber nur die Anzahl der abgeschlossenen Trades steigt, während die durch den Split angepassten Nettozeichnungen und die ZEC-Bestände des Fonds nicht synchron zunehmen, dann lässt sich das nicht als gesteigerte institutionelle Nachfrage interpretieren. Das ist meine Einschätzung, kein Versprechen des Emittenten.
Daher betrachte ich den Zeitraum 28. bis 30. September lieber als drei unterschiedliche Etappen: Stichtagsberechtigung, geplante Ausschüttung und erwarteter Handel auf neuer Grundlage. Nur wenn spätere Fonds-Offenlegungen zeigen, wie sich die Nettozeichnungen und die Bestandsänderung nach dem Split tatsächlich darstellen, kann man über die real neu entstandene Nachfrage sprechen. Auch wenn der ZEC-Spotpreis im selben Zeitraum schwankt, lässt sich das nicht allein aufgrund der zeitlichen Nähe dem Split zuschreiben.
Wenn nach dem 30. September das ZCSH-Handelsvolumen deutlich zunimmt, der Fonds jedoch keine zusätzlichen ZEC hält: Würdest du diesen Split als einen Anstieg der Nachfrage sehen – oder nur als eine Veränderung der Handels-/Einheitengröße?
1
227

Verifiziert
Datenschutz-Coins stehen vor einer institutionellen Übernahme – gespalten
Grayscale brachte einen $ZEC ETF an der NYSE Arca auf den Markt und signalisiert damit ein institutionelles Interesse an Datenschutz, trotz zentralisierter Börsen, die Vermögenswerte wie Monero auslisten.
#ZcashETF #MoneroDelisting
Datenschutz-Coins stehen vor einer institutionellen Übernahme – gespalten
Grayscale brachte einen $ZEC ETF an der NYSE Arca auf den Markt und signalisiert damit ein institutionelles Interesse an Datenschutz, trotz zentralisierter Börsen, die Vermögenswerte wie Monero auslisten.
#ZcashETF #MoneroDelisting
Grayscale brachte einen $ZEC ETF an der NYSE Arca auf den Markt und signalisiert damit ein institutionelles Interesse an Datenschutz, trotz zentralisierter Börsen, die Vermögenswerte wie Monero auslisten.
#ZcashETF #MoneroDelisting
1
531
·
--
Verifiziert
Grayscale hat gerade ZCSH aufgelistet, den ersten Spot-ETF für Zcash an der NYSE Arca ($ZEC en). Die Privacy-Coin ist offiziell im institutionellen Menü angekommen.
Die Gebühr ist hoch (2,5 %) und ein Teil wird in das Ökosystem reinvestiert. Nach Jahren, in denen Zcash für Institutionen „zu privat“ war, hat das Unternehmen diese Grenze jetzt überschritten.
Stärkt das die Erzählung rund um Privatsphäre – oder macht sie das, was manche befürchten, noch „Wall-Street-freundlicher“?
Quelle: The Block
#ZcashETF
{spot}(ZECUSDT)
Grayscale hat gerade ZCSH aufgelistet, den ersten Spot-ETF für Zcash an der NYSE Arca ($ZEC en). Die Privacy-Coin ist offiziell im institutionellen Menü angekommen.
Die Gebühr ist hoch (2,5 %) und ein Teil wird in das Ökosystem reinvestiert. Nach Jahren, in denen Zcash für Institutionen „zu privat“ war, hat das Unternehmen diese Grenze jetzt überschritten.
Stärkt das die Erzählung rund um Privatsphäre – oder macht sie das, was manche befürchten, noch „Wall-Street-freundlicher“?
Quelle: The Block
#ZcashETF
Die Gebühr ist hoch (2,5 %) und ein Teil wird in das Ökosystem reinvestiert. Nach Jahren, in denen Zcash für Institutionen „zu privat“ war, hat das Unternehmen diese Grenze jetzt überschritten.
Stärkt das die Erzählung rund um Privatsphäre – oder macht sie das, was manche befürchten, noch „Wall-Street-freundlicher“?
Quelle: The Block
#ZcashETF
1
15.8k
Zcash ($ZEC ) durchbrach die Marke von 1000 $ und stieg in die Top 10 der Kryptowährungen ein.
Die anonyme Kryptowährung Zcash (ZEC) zeigte ein beeindruckendes Rallye, indem sie die Marke von 1000 $ durchbrach. Bereits innerhalb einer Woche stieg der Wert des Assets um mehr als 30 %, sodass es in die Top Ten der größten digitalen Vermögenswerte nach Marktkapitalisierung aufrückte, die bereits 17 Mrd. $ überschritten hat.
Ein wichtiger Faktor für den Sprung war das institutionelle Interesse. Die Marke von 1000 $ $ZEC wurde ungefähr 10 Tage nach dem historischen Start des ersten in den USA zugelassenen Spot-Zcash-ETF überschritten. Der Fonds mit dem Ticker ZCSH des Unternehmens Grayscale startete offiziell am 25. August an der Börse NYSE Arca. Damit erhielten traditionelle Anleger direkten Zugang zur Münze, und die Nachfrage am Markt wurde deutlich angeheizt.
#zcash #ZcashETF
{spot}(ZECUSDT)
Zcash ($ZEC ) durchbrach die Marke von 1000 $ und stieg in die Top 10 der Kryptowährungen ein.
Die anonyme Kryptowährung Zcash (ZEC) zeigte ein beeindruckendes Rallye, indem sie die Marke von 1000 $ durchbrach. Bereits innerhalb einer Woche stieg der Wert des Assets um mehr als 30 %, sodass es in die Top Ten der größten digitalen Vermögenswerte nach Marktkapitalisierung aufrückte, die bereits 17 Mrd. $ überschritten hat.
Ein wichtiger Faktor für den Sprung war das institutionelle Interesse. Die Marke von 1000 $ $ZEC wurde ungefähr 10 Tage nach dem historischen Start des ersten in den USA zugelassenen Spot-Zcash-ETF überschritten. Der Fonds mit dem Ticker ZCSH des Unternehmens Grayscale startete offiziell am 25. August an der Börse NYSE Arca. Damit erhielten traditionelle Anleger direkten Zugang zur Münze, und die Nachfrage am Markt wurde deutlich angeheizt.
#zcash #ZcashETF
Die anonyme Kryptowährung Zcash (ZEC) zeigte ein beeindruckendes Rallye, indem sie die Marke von 1000 $ durchbrach. Bereits innerhalb einer Woche stieg der Wert des Assets um mehr als 30 %, sodass es in die Top Ten der größten digitalen Vermögenswerte nach Marktkapitalisierung aufrückte, die bereits 17 Mrd. $ überschritten hat.
Ein wichtiger Faktor für den Sprung war das institutionelle Interesse. Die Marke von 1000 $ $ZEC wurde ungefähr 10 Tage nach dem historischen Start des ersten in den USA zugelassenen Spot-Zcash-ETF überschritten. Der Fonds mit dem Ticker ZCSH des Unternehmens Grayscale startete offiziell am 25. August an der Börse NYSE Arca. Damit erhielten traditionelle Anleger direkten Zugang zur Münze, und die Nachfrage am Markt wurde deutlich angeheizt.
#zcash #ZcashETF
2
389
Der Zcash-ETF-Fonds (ZCSH) von Grayscale kommt auf den Markt.
Am 25. August 2026 begannen an der Börse NYSE Arca die Börsenhandelssitzungen für die Aktien des The Zcash ETF-Fonds unter dem Ticker ZCSH. Dies ist ein neues Produkt des Unternehmens Grayscale Investments, das Anlegern eine direkte Spot-Exposition gegenüber der privaten Kryptowährung Zcash bietet ($ZEC ).
Zum Zeitpunkt des Starts erreichte das verwaltete Vermögen (AUM) des Fonds etwa 304,6 Mio. $, was 387 849 ZEC entspricht. Die Verwaltungsgebühr für das eingesetzte Kapital beträgt 2,5 % pro Jahr und wird direkt in $ZEC entrichtet, wodurch der Anteil der Coins pro Aktie schrittweise sinken wird.
Eine wichtige Besonderheit ist, dass Grayscale Investments sich verpflichtet hat, bis zu 100 % der gesammelten Gebühren innerhalb des ersten Jahres nach Handelsbeginn für die Entwicklung des Zcash-Ökosystems und die Förderung des ETFs einzusetzen, was ein starker Anreiz für das Wachstum des Netzwerks sein wird.
Der Token $ZEC zeigte vor dem Hintergrund des allgemeinen Wachstums des Krypto-Marktes und der oben genannten Nachricht einen deutlichen Anstieg.
#zcash #zec #ZcashETF
{spot}(ZECUSDT)
Der Zcash-ETF-Fonds (ZCSH) von Grayscale kommt auf den Markt.
Am 25. August 2026 begannen an der Börse NYSE Arca die Börsenhandelssitzungen für die Aktien des The Zcash ETF-Fonds unter dem Ticker ZCSH. Dies ist ein neues Produkt des Unternehmens Grayscale Investments, das Anlegern eine direkte Spot-Exposition gegenüber der privaten Kryptowährung Zcash bietet ($ZEC ).
Zum Zeitpunkt des Starts erreichte das verwaltete Vermögen (AUM) des Fonds etwa 304,6 Mio. $, was 387 849 ZEC entspricht. Die Verwaltungsgebühr für das eingesetzte Kapital beträgt 2,5 % pro Jahr und wird direkt in $ZEC entrichtet, wodurch der Anteil der Coins pro Aktie schrittweise sinken wird.
Eine wichtige Besonderheit ist, dass Grayscale Investments sich verpflichtet hat, bis zu 100 % der gesammelten Gebühren innerhalb des ersten Jahres nach Handelsbeginn für die Entwicklung des Zcash-Ökosystems und die Förderung des ETFs einzusetzen, was ein starker Anreiz für das Wachstum des Netzwerks sein wird.
Der Token $ZEC zeigte vor dem Hintergrund des allgemeinen Wachstums des Krypto-Marktes und der oben genannten Nachricht einen deutlichen Anstieg.
#zcash #zec #ZcashETF
Am 25. August 2026 begannen an der Börse NYSE Arca die Börsenhandelssitzungen für die Aktien des The Zcash ETF-Fonds unter dem Ticker ZCSH. Dies ist ein neues Produkt des Unternehmens Grayscale Investments, das Anlegern eine direkte Spot-Exposition gegenüber der privaten Kryptowährung Zcash bietet ($ZEC ).
Zum Zeitpunkt des Starts erreichte das verwaltete Vermögen (AUM) des Fonds etwa 304,6 Mio. $, was 387 849 ZEC entspricht. Die Verwaltungsgebühr für das eingesetzte Kapital beträgt 2,5 % pro Jahr und wird direkt in $ZEC entrichtet, wodurch der Anteil der Coins pro Aktie schrittweise sinken wird.
Eine wichtige Besonderheit ist, dass Grayscale Investments sich verpflichtet hat, bis zu 100 % der gesammelten Gebühren innerhalb des ersten Jahres nach Handelsbeginn für die Entwicklung des Zcash-Ökosystems und die Förderung des ETFs einzusetzen, was ein starker Anreiz für das Wachstum des Netzwerks sein wird.
Der Token $ZEC zeigte vor dem Hintergrund des allgemeinen Wachstums des Krypto-Marktes und der oben genannten Nachricht einen deutlichen Anstieg.
#zcash #zec #ZcashETF
2
619
·
--
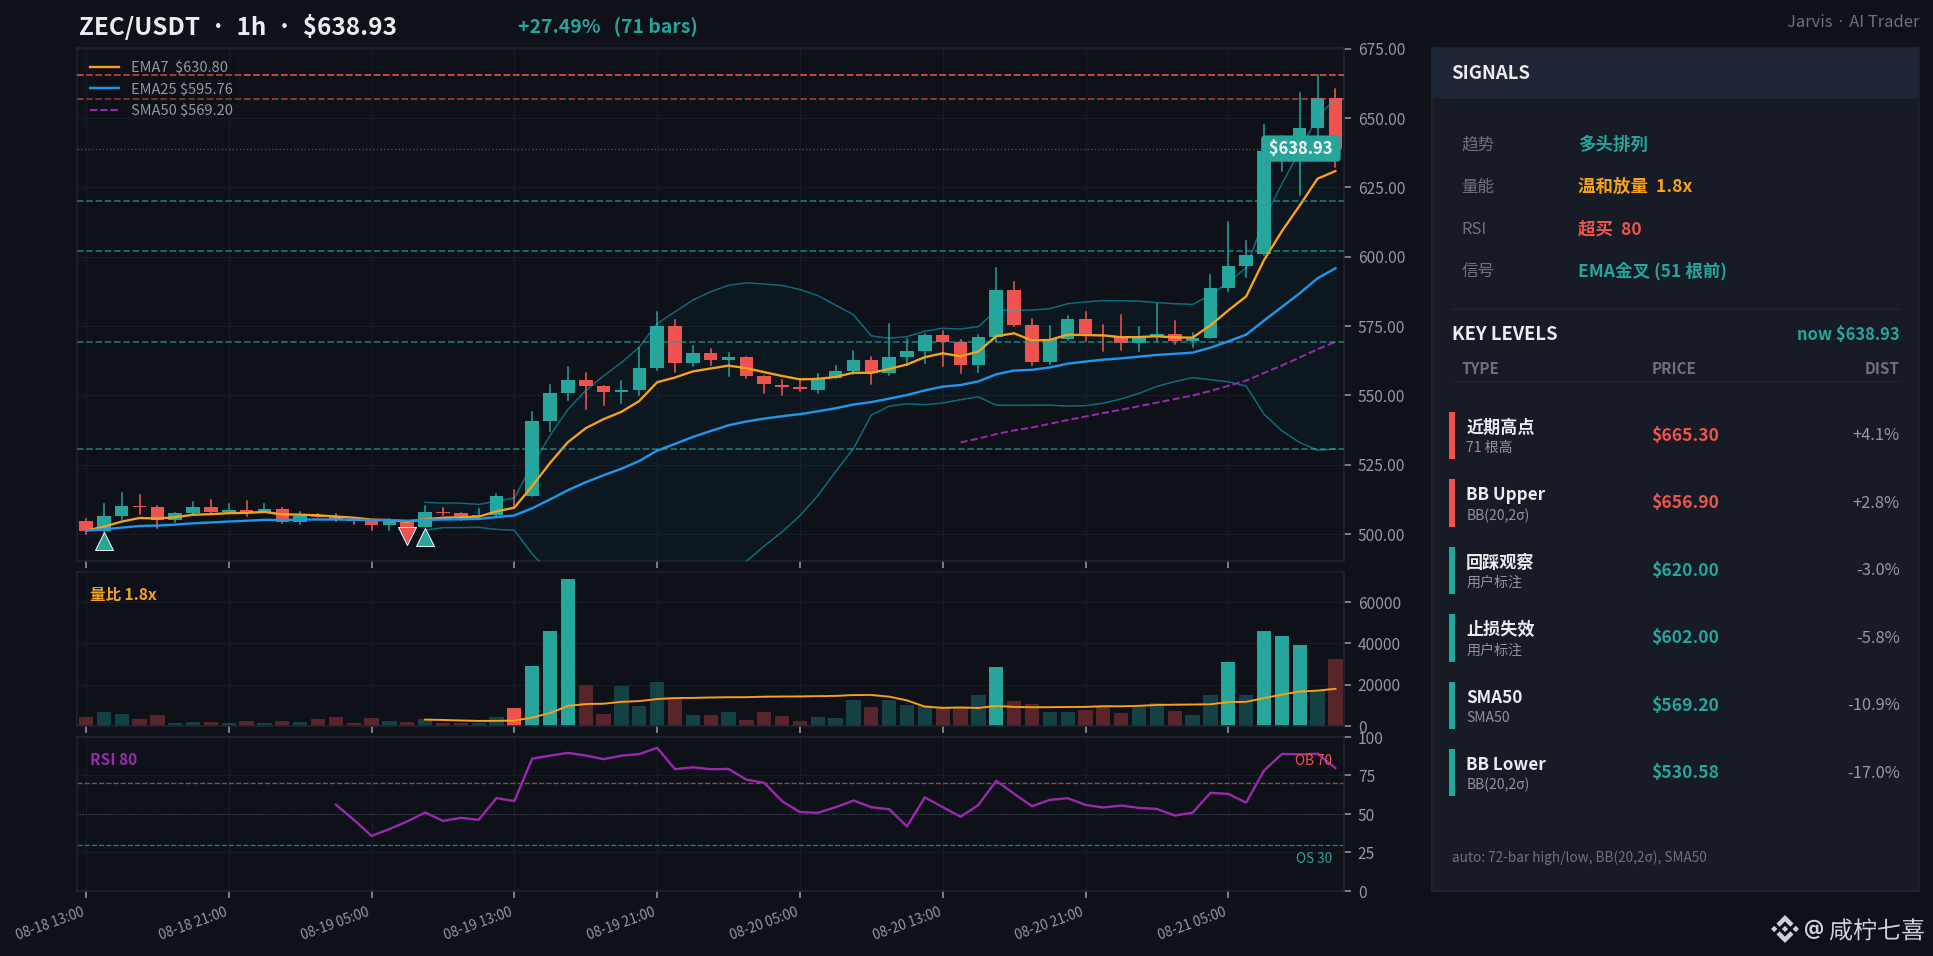
ETF-Dateien gaben dem neuen ZEC-Kauforder-Impuls, 665,3—warum wurde die Marke dennoch nicht gehalten? Bei 631 habe ich den geplanten Preis auf 620 nach unten verlegt。
――― Richtung: Der Katalysator ist real, aber die Position ist zu teuer—erstmal abwarten, ob es zu einem Rücksetzer kommt, oder ob die Hochs neu zurückerobert werden。
Am 20. August hat Grayscale die Antragsunterlagen für den Zcash-ETF aktualisiert; in den zugehörigen Dokumenten steht außerdem, dass DCG gerade darüber diskutiert, dem Fonds 200.000 ZEC beizusteuern, was laut den zu der Zeit geltenden Kursen in den Berichten ungefähr 1,1 Milliarden US-Dollar entspräche。
Das reicht, um das Privacy-Coin-Narrativ wieder anzuheizen, aber nicht, dass jeder Preis es wert ist. In den vergangenen sechs abgeschlossenen 1h-Kerzen lag das Handelsvolumen bei etwa dem 2,02-fachen des Durchschnitts der vergangenen 24 Kerzen—die Kaufseite ist nicht zurückgegangen; aber bis 12:00 UTC wurde in der letzten Kerze, nachdem sie bei 657,15 eröffnet hatte, bei 638,93 geschlossen, mit einem Hoch bei 665,3, und der RSI lag ebenfalls bei 79,7. Das Volumen ist stark, und auch im kurzfristigen Bereich ist die Bewegung überzogen。
Mein Vorgehen hat zwei Varianten. Sobald es von 620 bis 625 zurückkommt, den Abwärtsdruck stoppt und sich erneut über 630 zurückerobert, kommt der erste Trade in Betracht; wenn 602 nach unten durchbrochen wird, ist der Plan hinfällig. Wenn kein Rücksetzer gegeben wird, wird nur dann die zweite Option ausgelöst, wenn die 1h-Kerze über 665,3 schließt. Solange keine der Bedingungen eintritt, ist 631 nicht günstig—es ist nur 5 % niedriger als das Hoch。
#ZcashETF #隐私币
ETF-Dateien gaben dem neuen ZEC-Kauforder-Impuls, 665,3—warum wurde die Marke dennoch nicht gehalten? Bei 631 habe ich den geplanten Preis auf 620 nach unten verlegt。
――― Richtung: Der Katalysator ist real, aber die Position ist zu teuer—erstmal abwarten, ob es zu einem Rücksetzer kommt, oder ob die Hochs neu zurückerobert werden。
Am 20. August hat Grayscale die Antragsunterlagen für den Zcash-ETF aktualisiert; in den zugehörigen Dokumenten steht außerdem, dass DCG gerade darüber diskutiert, dem Fonds 200.000 ZEC beizusteuern, was laut den zu der Zeit geltenden Kursen in den Berichten ungefähr 1,1 Milliarden US-Dollar entspräche。
Das reicht, um das Privacy-Coin-Narrativ wieder anzuheizen, aber nicht, dass jeder Preis es wert ist. In den vergangenen sechs abgeschlossenen 1h-Kerzen lag das Handelsvolumen bei etwa dem 2,02-fachen des Durchschnitts der vergangenen 24 Kerzen—die Kaufseite ist nicht zurückgegangen; aber bis 12:00 UTC wurde in der letzten Kerze, nachdem sie bei 657,15 eröffnet hatte, bei 638,93 geschlossen, mit einem Hoch bei 665,3, und der RSI lag ebenfalls bei 79,7. Das Volumen ist stark, und auch im kurzfristigen Bereich ist die Bewegung überzogen。
Mein Vorgehen hat zwei Varianten. Sobald es von 620 bis 625 zurückkommt, den Abwärtsdruck stoppt und sich erneut über 630 zurückerobert, kommt der erste Trade in Betracht; wenn 602 nach unten durchbrochen wird, ist der Plan hinfällig. Wenn kein Rücksetzer gegeben wird, wird nur dann die zweite Option ausgelöst, wenn die 1h-Kerze über 665,3 schließt. Solange keine der Bedingungen eintritt, ist 631 nicht günstig—es ist nur 5 % niedriger als das Hoch。
#ZcashETF #隐私币
――― Richtung: Der Katalysator ist real, aber die Position ist zu teuer—erstmal abwarten, ob es zu einem Rücksetzer kommt, oder ob die Hochs neu zurückerobert werden。
Am 20. August hat Grayscale die Antragsunterlagen für den Zcash-ETF aktualisiert; in den zugehörigen Dokumenten steht außerdem, dass DCG gerade darüber diskutiert, dem Fonds 200.000 ZEC beizusteuern, was laut den zu der Zeit geltenden Kursen in den Berichten ungefähr 1,1 Milliarden US-Dollar entspräche。
Das reicht, um das Privacy-Coin-Narrativ wieder anzuheizen, aber nicht, dass jeder Preis es wert ist. In den vergangenen sechs abgeschlossenen 1h-Kerzen lag das Handelsvolumen bei etwa dem 2,02-fachen des Durchschnitts der vergangenen 24 Kerzen—die Kaufseite ist nicht zurückgegangen; aber bis 12:00 UTC wurde in der letzten Kerze, nachdem sie bei 657,15 eröffnet hatte, bei 638,93 geschlossen, mit einem Hoch bei 665,3, und der RSI lag ebenfalls bei 79,7. Das Volumen ist stark, und auch im kurzfristigen Bereich ist die Bewegung überzogen。
Mein Vorgehen hat zwei Varianten. Sobald es von 620 bis 625 zurückkommt, den Abwärtsdruck stoppt und sich erneut über 630 zurückerobert, kommt der erste Trade in Betracht; wenn 602 nach unten durchbrochen wird, ist der Plan hinfällig. Wenn kein Rücksetzer gegeben wird, wird nur dann die zweite Option ausgelöst, wenn die 1h-Kerze über 665,3 schließt. Solange keine der Bedingungen eintritt, ist 631 nicht günstig—es ist nur 5 % niedriger als das Hoch。
#ZcashETF #隐私币
273
#grayscalefilesfifthzecetfamendment
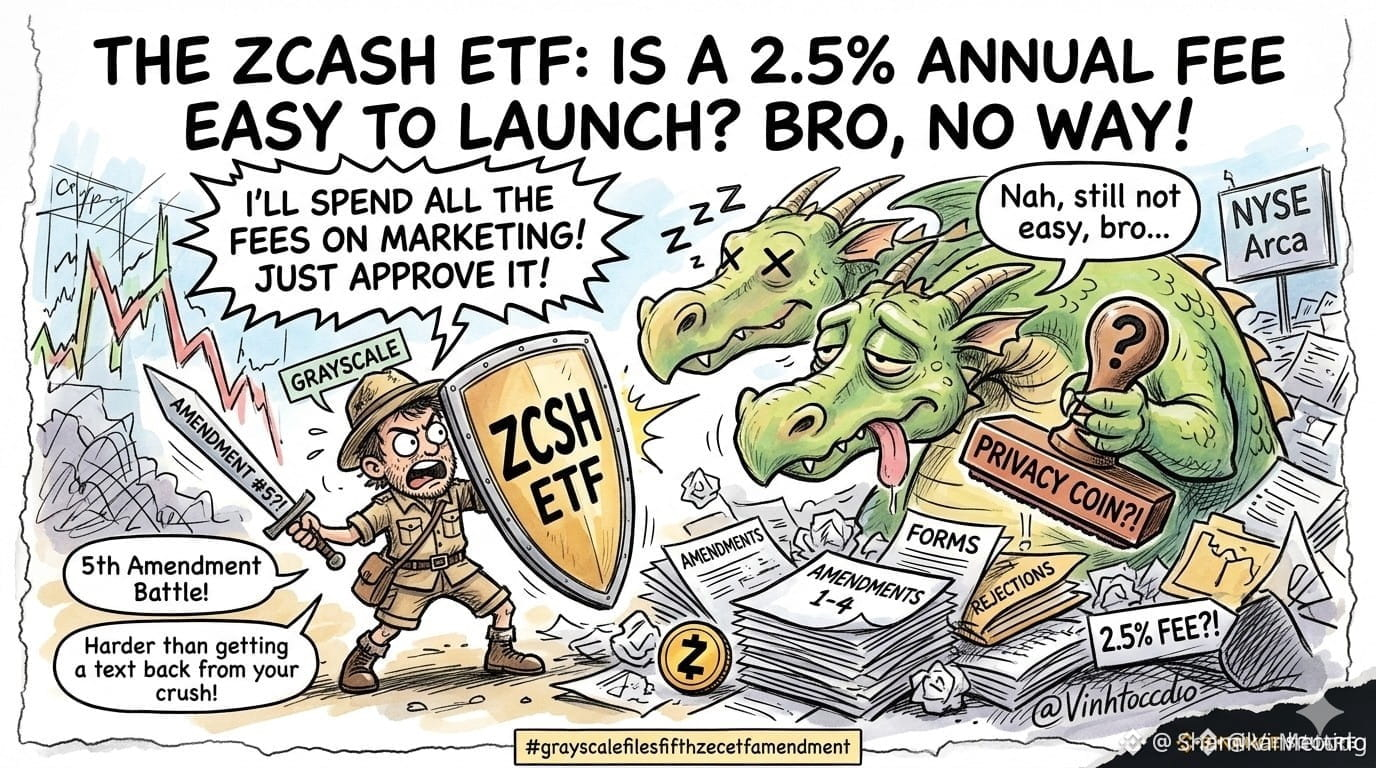
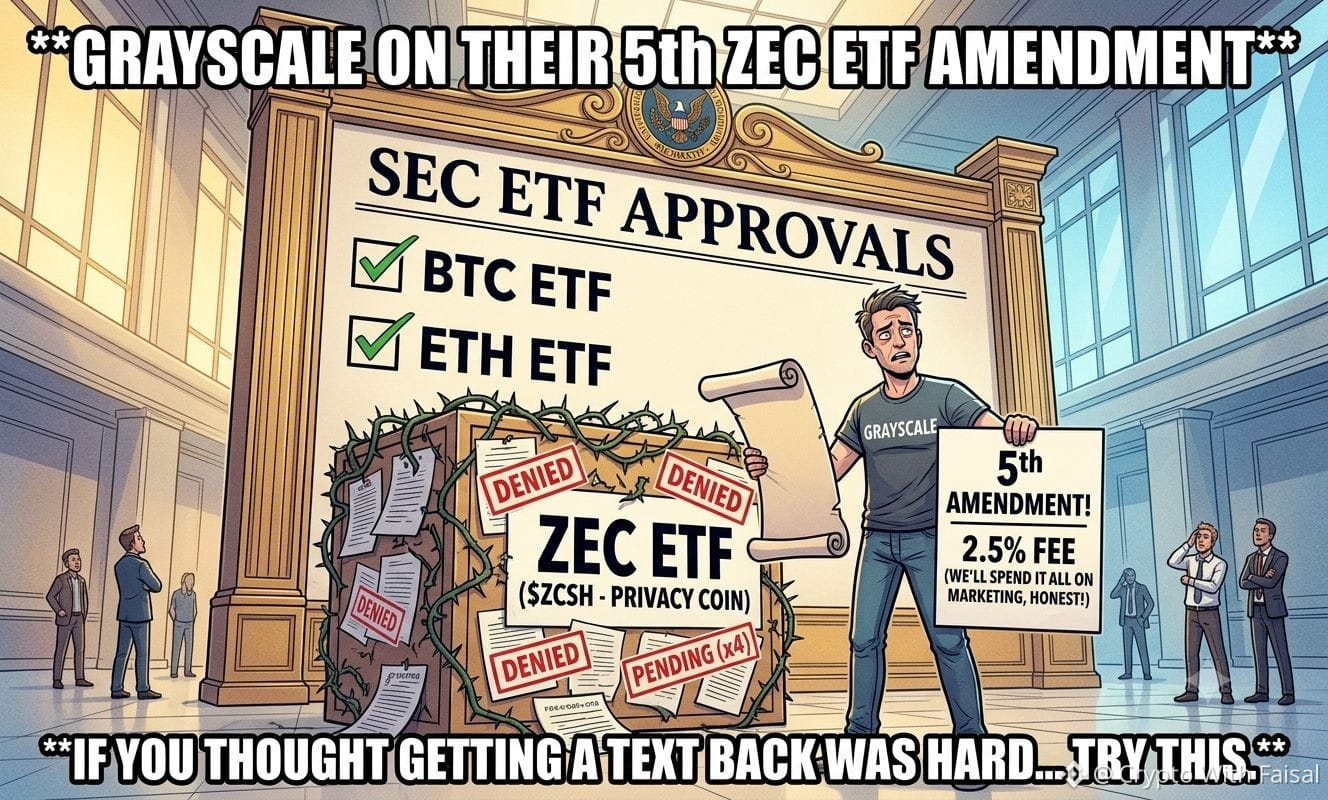
Änderung Nr. 5?! 🤦♂️ Grayscale hier kämpft um einen Zcash-ETF, als wäre es ein Endboss-Kampf. Sie haben ihn jetzt offiziell „The Zcash ETF“ genannt (Ticker: ZCSH).
Ist die Einführung einer jährlichen Gebühr von 2,5% etwa so einfach?
Alter, natürlich nicht! Die SEC-Zulassung für einen ETF auf eine Privacy-Coins mit hohen 2,5%-Rendite-/Betreuungsgebühren zu bekommen, ist schwieriger, als die Person, die du liebst, dazu zu überreden, dir auf eine Nachricht zu antworten. Sogar Grayscale hat versprochen, in den ersten 12 Monaten 100% dieser Gebühren für das Marketing von Zcash auszugeben, um das Geschäft zu versüßen. Stell dir den Verzweiflungsgrad vor!
Was sollten Trader jetzt tun?
👀 Beobachte ZEC genau wegen plötzlicher Volatilität.
⏳ Sei geduldig, denn Änderung Nr. 6 oder 7 könnte auf dem Weg sein.
🧘 Kein FOMO-Einstieg, bevor die SEC die Unterlagen tatsächlich unterschreibt.
⚠️ Das ist keine Finanzberatung!
Bereit zum Trading mit ZEC?
Bitte um Fortsetzung
#zcashETF #zec #BinanceSquare
$ZEC
{future}(ZECUSDT)
#grayscalefilesfifthzecetfamendment
Änderung Nr. 5?! 🤦♂️ Grayscale hier kämpft um einen Zcash-ETF, als wäre es ein Endboss-Kampf. Sie haben ihn jetzt offiziell „The Zcash ETF“ genannt (Ticker: ZCSH).
Ist die Einführung einer jährlichen Gebühr von 2,5% etwa so einfach?
Alter, natürlich nicht! Die SEC-Zulassung für einen ETF auf eine Privacy-Coins mit hohen 2,5%-Rendite-/Betreuungsgebühren zu bekommen, ist schwieriger, als die Person, die du liebst, dazu zu überreden, dir auf eine Nachricht zu antworten. Sogar Grayscale hat versprochen, in den ersten 12 Monaten 100% dieser Gebühren für das Marketing von Zcash auszugeben, um das Geschäft zu versüßen. Stell dir den Verzweiflungsgrad vor!
Was sollten Trader jetzt tun?
👀 Beobachte ZEC genau wegen plötzlicher Volatilität.
⏳ Sei geduldig, denn Änderung Nr. 6 oder 7 könnte auf dem Weg sein.
🧘 Kein FOMO-Einstieg, bevor die SEC die Unterlagen tatsächlich unterschreibt.
⚠️ Das ist keine Finanzberatung!
Bereit zum Trading mit ZEC?
Bitte um Fortsetzung
#zcashETF #zec #BinanceSquare
$ZEC
Änderung Nr. 5?! 🤦♂️ Grayscale hier kämpft um einen Zcash-ETF, als wäre es ein Endboss-Kampf. Sie haben ihn jetzt offiziell „The Zcash ETF“ genannt (Ticker: ZCSH).
Ist die Einführung einer jährlichen Gebühr von 2,5% etwa so einfach?
Alter, natürlich nicht! Die SEC-Zulassung für einen ETF auf eine Privacy-Coins mit hohen 2,5%-Rendite-/Betreuungsgebühren zu bekommen, ist schwieriger, als die Person, die du liebst, dazu zu überreden, dir auf eine Nachricht zu antworten. Sogar Grayscale hat versprochen, in den ersten 12 Monaten 100% dieser Gebühren für das Marketing von Zcash auszugeben, um das Geschäft zu versüßen. Stell dir den Verzweiflungsgrad vor!
Was sollten Trader jetzt tun?
👀 Beobachte ZEC genau wegen plötzlicher Volatilität.
⏳ Sei geduldig, denn Änderung Nr. 6 oder 7 könnte auf dem Weg sein.
🧘 Kein FOMO-Einstieg, bevor die SEC die Unterlagen tatsächlich unterschreibt.
⚠️ Das ist keine Finanzberatung!
Bereit zum Trading mit ZEC?
Bitte um Fortsetzung
#zcashETF #zec #BinanceSquare
$ZEC
1
129
#ZcashSpotETFTops$230MMonthlyInflow
🚨 #ZcashSpotETFTops230MMonthlyInflow 🚨
Zcash zieht erneut die Aufmerksamkeit des Krypto-Marktes auf sich. Aktuelle Daten zeigen, dass der US-amerikanische Zcash-Fonds im Laufe des Monats Nettomittelzuflüsse von über 230 Millionen US-Dollar verzeichnete, nachdem er an einem einzigen Tag rund 47 Millionen US-Dollar aufgenommen hatte – den höchsten täglichen Zufluss zu diesem Zeitpunkt.
Das Interesse kommt kurz nach dem Start von ZCSH, dem Investmentprodukt von Zcash, das am 25. August 2026 an der NYSE Arca zu handeln begann. Der ETF ermöglicht Anlegern einen Zugang zum ZEC-Preis über ein börsengehandeltes Produkt und schafft damit einen neuen Kanal für Investoren, die eine Exposition gegenüber dem Asset suchen.
Ein weiterer relevanter Punkt: Im August verzeichneten mit Zcash verknüpfte Investmentprodukte Nettomittelzuflüsse in Höhe von 326,4 Millionen US-Dollar, wie aus einem Bericht von ETF Express hervorgeht.
Diese Mittelströme deuten auf ein wachsendes Interesse an ZEC hin, allerdings können sich Kapitalzuflüsse schnell verändern, und sie garantieren nicht, dass der Preis weiter steigt.
📊 Die große Frage lautet nun: Kann Zcash dieses Zufluss-Tempo in den kommenden Monaten aufrechterhalten?
#Zcash $ZEC #Crypto #CryptoNews $ETH #ZcashETF #DigitalAssets
#ZcashSpotETFTops$230MMonthlyInflow
🚨 #ZcashSpotETFTops230MMonthlyInflow 🚨
Zcash zieht erneut die Aufmerksamkeit des Krypto-Marktes auf sich. Aktuelle Daten zeigen, dass der US-amerikanische Zcash-Fonds im Laufe des Monats Nettomittelzuflüsse von über 230 Millionen US-Dollar verzeichnete, nachdem er an einem einzigen Tag rund 47 Millionen US-Dollar aufgenommen hatte – den höchsten täglichen Zufluss zu diesem Zeitpunkt.
Das Interesse kommt kurz nach dem Start von ZCSH, dem Investmentprodukt von Zcash, das am 25. August 2026 an der NYSE Arca zu handeln begann. Der ETF ermöglicht Anlegern einen Zugang zum ZEC-Preis über ein börsengehandeltes Produkt und schafft damit einen neuen Kanal für Investoren, die eine Exposition gegenüber dem Asset suchen.
Ein weiterer relevanter Punkt: Im August verzeichneten mit Zcash verknüpfte Investmentprodukte Nettomittelzuflüsse in Höhe von 326,4 Millionen US-Dollar, wie aus einem Bericht von ETF Express hervorgeht.
Diese Mittelströme deuten auf ein wachsendes Interesse an ZEC hin, allerdings können sich Kapitalzuflüsse schnell verändern, und sie garantieren nicht, dass der Preis weiter steigt.
📊 Die große Frage lautet nun: Kann Zcash dieses Zufluss-Tempo in den kommenden Monaten aufrechterhalten?
#Zcash $ZEC #Crypto #CryptoNews $ETH #ZcashETF #DigitalAssets
🚨 #ZcashSpotETFTops230MMonthlyInflow 🚨
Zcash zieht erneut die Aufmerksamkeit des Krypto-Marktes auf sich. Aktuelle Daten zeigen, dass der US-amerikanische Zcash-Fonds im Laufe des Monats Nettomittelzuflüsse von über 230 Millionen US-Dollar verzeichnete, nachdem er an einem einzigen Tag rund 47 Millionen US-Dollar aufgenommen hatte – den höchsten täglichen Zufluss zu diesem Zeitpunkt.
Das Interesse kommt kurz nach dem Start von ZCSH, dem Investmentprodukt von Zcash, das am 25. August 2026 an der NYSE Arca zu handeln begann. Der ETF ermöglicht Anlegern einen Zugang zum ZEC-Preis über ein börsengehandeltes Produkt und schafft damit einen neuen Kanal für Investoren, die eine Exposition gegenüber dem Asset suchen.
Ein weiterer relevanter Punkt: Im August verzeichneten mit Zcash verknüpfte Investmentprodukte Nettomittelzuflüsse in Höhe von 326,4 Millionen US-Dollar, wie aus einem Bericht von ETF Express hervorgeht.
Diese Mittelströme deuten auf ein wachsendes Interesse an ZEC hin, allerdings können sich Kapitalzuflüsse schnell verändern, und sie garantieren nicht, dass der Preis weiter steigt.
📊 Die große Frage lautet nun: Kann Zcash dieses Zufluss-Tempo in den kommenden Monaten aufrechterhalten?
#Zcash $ZEC #Crypto #CryptoNews $ETH #ZcashETF #DigitalAssets
228
🚨 BREAKING NEWS
Grayscale Investment hat offiziell bei der US-Börsenaufsicht Securities and Exchange Commission (SEC) eingereicht, um seinen Grayscale Zcash Trust in einen Spot-Zcash-Exchange-Traded Fund (ETF) umzuwandeln.
Nach der Nachricht verzeichnete Zcash (ZEC) einen deutlichen Preissprung: um 15% in 24 Stunden auf 550 US-Dollar. Diese Einreichung ist ein großer Schritt in Richtung eines möglichen Spot-ZEC-ETFs, der den institutionellen Zugang und die Liquidität für das datenschutzorientierte Token erheblich erhöhen könnte. Händler beobachten die Entscheidung der SEC genau.
Glaubst du, dass die SEC einen Privacy-Coin-ETF genehmigen wird?
$ZEC
{spot}(ZECUSDT)
$ZEC $ZEC #zcash #GrayScaleShibaInuETF #CryptoETF #SECCrypto #ZcashETF #breakingnews
🚨 BREAKING NEWS
Grayscale Investment hat offiziell bei der US-Börsenaufsicht Securities and Exchange Commission (SEC) eingereicht, um seinen Grayscale Zcash Trust in einen Spot-Zcash-Exchange-Traded Fund (ETF) umzuwandeln.
Nach der Nachricht verzeichnete Zcash (ZEC) einen deutlichen Preissprung: um 15% in 24 Stunden auf 550 US-Dollar. Diese Einreichung ist ein großer Schritt in Richtung eines möglichen Spot-ZEC-ETFs, der den institutionellen Zugang und die Liquidität für das datenschutzorientierte Token erheblich erhöhen könnte. Händler beobachten die Entscheidung der SEC genau.
Glaubst du, dass die SEC einen Privacy-Coin-ETF genehmigen wird?
$ZEC
$ZEC $ZEC #zcash #GrayScaleShibaInuETF #CryptoETF #SECCrypto #ZcashETF #breakingnews
Grayscale Investment hat offiziell bei der US-Börsenaufsicht Securities and Exchange Commission (SEC) eingereicht, um seinen Grayscale Zcash Trust in einen Spot-Zcash-Exchange-Traded Fund (ETF) umzuwandeln.
Nach der Nachricht verzeichnete Zcash (ZEC) einen deutlichen Preissprung: um 15% in 24 Stunden auf 550 US-Dollar. Diese Einreichung ist ein großer Schritt in Richtung eines möglichen Spot-ZEC-ETFs, der den institutionellen Zugang und die Liquidität für das datenschutzorientierte Token erheblich erhöhen könnte. Händler beobachten die Entscheidung der SEC genau.
Glaubst du, dass die SEC einen Privacy-Coin-ETF genehmigen wird?
$ZEC
$ZEC $ZEC #zcash #GrayScaleShibaInuETF #CryptoETF #SECCrypto #ZcashETF #breakingnews
134
Grayscale bereitet einen neuen ETF auf Basis von Zcash vor ($ZEC ).
Grayscale hat einen Antrag auf die Auflegung des ZCSH High Income ETF gestellt — ein neues börsengehandeltes Produkt, das mit Zcash verknüpft ist ($ZEC ). Im Unterschied zum Spot-Zcash-ETF, der ZEC direkt hält, plant der neue Fonds, hauptsächlich mit Optionen auf ZCSH zu arbeiten. Seine Strategie sieht den Kauf von Call-Optionen und den Verkauf von Put-Optionen vor; die wichtigste Quelle möglicher Ausschüttungen sollen Prämien aus kurzfristigen Call-Optionen sein.
Es wird davon ausgegangen, dass mindestens 80 % der Fondsvermögenswerte in Zcash-bezogene Optionen investiert werden ($ZEC ). Die Ausschüttungen an die Aktionäre sollen alle zwei Wochen erfolgen. Der Name High Income garantiert jedoch keine feste Rendite: Ein Teil der Ausschüttungen kann eine Rückzahlung des investierten Kapitals sein.
#zcash #zec #ZcashETF
{spot}(ZECUSDT)
Grayscale bereitet einen neuen ETF auf Basis von Zcash vor ($ZEC ).
Grayscale hat einen Antrag auf die Auflegung des ZCSH High Income ETF gestellt — ein neues börsengehandeltes Produkt, das mit Zcash verknüpft ist ($ZEC ). Im Unterschied zum Spot-Zcash-ETF, der ZEC direkt hält, plant der neue Fonds, hauptsächlich mit Optionen auf ZCSH zu arbeiten. Seine Strategie sieht den Kauf von Call-Optionen und den Verkauf von Put-Optionen vor; die wichtigste Quelle möglicher Ausschüttungen sollen Prämien aus kurzfristigen Call-Optionen sein.
Es wird davon ausgegangen, dass mindestens 80 % der Fondsvermögenswerte in Zcash-bezogene Optionen investiert werden ($ZEC ). Die Ausschüttungen an die Aktionäre sollen alle zwei Wochen erfolgen. Der Name High Income garantiert jedoch keine feste Rendite: Ein Teil der Ausschüttungen kann eine Rückzahlung des investierten Kapitals sein.
#zcash #zec #ZcashETF
Grayscale hat einen Antrag auf die Auflegung des ZCSH High Income ETF gestellt — ein neues börsengehandeltes Produkt, das mit Zcash verknüpft ist ($ZEC ). Im Unterschied zum Spot-Zcash-ETF, der ZEC direkt hält, plant der neue Fonds, hauptsächlich mit Optionen auf ZCSH zu arbeiten. Seine Strategie sieht den Kauf von Call-Optionen und den Verkauf von Put-Optionen vor; die wichtigste Quelle möglicher Ausschüttungen sollen Prämien aus kurzfristigen Call-Optionen sein.
Es wird davon ausgegangen, dass mindestens 80 % der Fondsvermögenswerte in Zcash-bezogene Optionen investiert werden ($ZEC ). Die Ausschüttungen an die Aktionäre sollen alle zwei Wochen erfolgen. Der Name High Income garantiert jedoch keine feste Rendite: Ein Teil der Ausschüttungen kann eine Rückzahlung des investierten Kapitals sein.
#zcash #zec #ZcashETF
2
469

Verifiziert
#grayscalefilesfifthzecetfamendment
Grayscale setzt sich unermüdlich für einen Spot-Zcash-ETF ein! 🛡️
Sie haben gerade ihre 5. Änderung eingereicht und ihn offiziell als „The Zcash ETF“ benannt (Ticker: $ZCSH).
Die Zustimmung der SEC für eine Privacy Coin ist eine gewaltige Hürde. Um das trotz einer hohen 2,5%-Sponsor-Gebühr durchzuziehen, geht Grayscale einen mutigen Schritt: Sie verpflichten 100% der Gebühren aus dem ersten Jahr direkt in das Marketing für Zcash.
Trader-Spielplan:
👀 Volatilität beobachten: Behalte ZEC genau im Blick, um plötzliche, durch Nachrichten ausgelöste Preisschwankungen frühzeitig zu erkennen.
🛑 FOMO widerstehen: Steig nicht blind ein. Warte auf den offiziellen SEC-„Stempel“ auf dem Papier.
⏳ Verzögerungen einplanen: Das ist ein Langstrecken-Spiel; wundere dich nicht, wenn Änderungsantrag Nr. 6 erscheint, bevor es zu einem endgültigen Urteil kommt.
(Hinweis: Mach immer deine eigene Recherche. Das ist keine finanzielle Beratung.)
#ZcashETF #ZEC #BinanceSquare
$ZEC
{future}(ZECUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#grayscalefilesfifthzecetfamendment
Grayscale setzt sich unermüdlich für einen Spot-Zcash-ETF ein! 🛡️
Sie haben gerade ihre 5. Änderung eingereicht und ihn offiziell als „The Zcash ETF“ benannt (Ticker: $ZCSH).
Die Zustimmung der SEC für eine Privacy Coin ist eine gewaltige Hürde. Um das trotz einer hohen 2,5%-Sponsor-Gebühr durchzuziehen, geht Grayscale einen mutigen Schritt: Sie verpflichten 100% der Gebühren aus dem ersten Jahr direkt in das Marketing für Zcash.
Trader-Spielplan:
👀 Volatilität beobachten: Behalte ZEC genau im Blick, um plötzliche, durch Nachrichten ausgelöste Preisschwankungen frühzeitig zu erkennen.
🛑 FOMO widerstehen: Steig nicht blind ein. Warte auf den offiziellen SEC-„Stempel“ auf dem Papier.
⏳ Verzögerungen einplanen: Das ist ein Langstrecken-Spiel; wundere dich nicht, wenn Änderungsantrag Nr. 6 erscheint, bevor es zu einem endgültigen Urteil kommt.
(Hinweis: Mach immer deine eigene Recherche. Das ist keine finanzielle Beratung.)
#ZcashETF #ZEC #BinanceSquare
$ZEC
$ETH
$BNB
Grayscale setzt sich unermüdlich für einen Spot-Zcash-ETF ein! 🛡️
Sie haben gerade ihre 5. Änderung eingereicht und ihn offiziell als „The Zcash ETF“ benannt (Ticker: $ZCSH).
Die Zustimmung der SEC für eine Privacy Coin ist eine gewaltige Hürde. Um das trotz einer hohen 2,5%-Sponsor-Gebühr durchzuziehen, geht Grayscale einen mutigen Schritt: Sie verpflichten 100% der Gebühren aus dem ersten Jahr direkt in das Marketing für Zcash.
Trader-Spielplan:
👀 Volatilität beobachten: Behalte ZEC genau im Blick, um plötzliche, durch Nachrichten ausgelöste Preisschwankungen frühzeitig zu erkennen.
🛑 FOMO widerstehen: Steig nicht blind ein. Warte auf den offiziellen SEC-„Stempel“ auf dem Papier.
⏳ Verzögerungen einplanen: Das ist ein Langstrecken-Spiel; wundere dich nicht, wenn Änderungsantrag Nr. 6 erscheint, bevor es zu einem endgültigen Urteil kommt.
(Hinweis: Mach immer deine eigene Recherche. Das ist keine finanzielle Beratung.)
#ZcashETF #ZEC #BinanceSquare
$ZEC
$ETH
$BNB
3
4
1.6k
Zcash-ETF-Zuflüsse signalisieren einen großen Datenschutzwandel
Bitcoin nähert sich 79000, während Zcash einen massiven Zuwachs von 500 Millionen US-Dollar bei den ETF-Zuflüssen verzeichnet—ein bedeutender Wandel beim institutionellen Interesse.
#ZcashETF #PrivacyAssets
Zcash-ETF-Zuflüsse signalisieren einen großen Datenschutzwandel
Bitcoin nähert sich 79000, während Zcash einen massiven Zuwachs von 500 Millionen US-Dollar bei den ETF-Zuflüssen verzeichnet—ein bedeutender Wandel beim institutionellen Interesse.
#ZcashETF #PrivacyAssets
Bitcoin nähert sich 79000, während Zcash einen massiven Zuwachs von 500 Millionen US-Dollar bei den ETF-Zuflüssen verzeichnet—ein bedeutender Wandel beim institutionellen Interesse.
#ZcashETF #PrivacyAssets
348
Grau wird seine Zcash-ETF-Anteile auf drei Arten aufteilen, nachdem es in weniger als einem Monat über 233 Millionen Dollar eingezogen hat. Diese Maßnahme unterstreicht einen massiven Nachfrageanstieg nach privacy-zentrierten Assets.
#ZcashETF #PrivacyNarrative
Grau wird seine Zcash-ETF-Anteile auf drei Arten aufteilen, nachdem es in weniger als einem Monat über 233 Millionen Dollar eingezogen hat. Diese Maßnahme unterstreicht einen massiven Nachfrageanstieg nach privacy-zentrierten Assets.
#ZcashETF #PrivacyNarrative
#ZcashETF #PrivacyNarrative
331
·
--
Grayscale 的 Zcash-Fonds ZCSH hat ein verwaltetes Volumen von fast 1 Milliarde US-Dollar gerufen—das Geld, das wirklich reingesteckt wurde, dürfte ungefähr etwas über 300 Millionen sein—und in den letzten drei Tagen gab es bei neuen Geldern praktisch 0.
Der Coin selbst ist heute von seinem Hoch bei rund 1680 nach unten gelaufen; der aktuelle Preis liegt bei etwa 1545, in den letzten 24 Stunden ist er ungefähr um 7 % gefallen. Während der Fonds gerade die Meilenstein-Überschrift „abspult“, ist der Spot bereits in eine Rückwärtsbewegung gegangen.
Zahlen: Laut SoSoValue lag der Nettoinventarwert von ZCSH per 25. September bei rund 996 Millionen US-Dollar, mit einem kumulierten Nettozufluss von 306,12 Millionen—neue Gelder sind also weniger als dreißig Prozent. Vom 23. bis 25. September waren die Nettozuflüsse an drei aufeinanderfolgenden Tagen jeweils 0, aber das Tageshandelsvolumen konnte dennoch weiterhin auf das Niveau von 70–80 Millionen geschoben werden. Das sind eher Umschichtungen von Anteilen („hin und her gereicht“), nicht neu eingehendes Pulver. Außerdem gibt es darin noch einen Tausch von Sachwerten durch die Muttergesellschaft in Höhe von etwa 100 Millionen; draußen liegt das echte Gold eher in der Größenordnung von rund 200 Millionen.
Heute ist im US-Aktienmarkt der Stichtag für eine 3-für-1-Aufspaltung (3拆 1) im Register; die Wirksamkeit tritt vor Börsenstart am 30. in Kraft. Die Aktiensplittung ändert nicht deinen gesamten Marktwert. Verwechsel das „billigere Einzelstück“ nicht mit einem positiven Trigger.
Wie ich es sehe: 1 Milliarde AUM ist ein echtes Schlagwort, aber übersetze es nicht als „Institutionen toben, also solltest du hinterher“. Wenn Fondsanteile steigen, heißt das nicht, dass der Spot jetzt hinterhergekauft werden muss.
Wie ich vorgehen würde: Bei 1545 herum erst mal nicht hinterherjagen. Wenn du leicht einsteigen willst, dann mit dem Blick darauf, ob es oberhalb von 1500 halten kann. Wenn es unter die heutigen Tiefs in der Nähe fällt, dann nach unten weiterlaufen lassen—im Bereich 1480–1440 zunächst abwarten; lieber vorsichtig statt schwer. „1 Milliarde“ als Hintergrundtafel betrachten, nicht als Grund für den Einstieg.
$ZEC #ZCSH #ZcashETF
Grayscale 的 Zcash-Fonds ZCSH hat ein verwaltetes Volumen von fast 1 Milliarde US-Dollar gerufen—das Geld, das wirklich reingesteckt wurde, dürfte ungefähr etwas über 300 Millionen sein—und in den letzten drei Tagen gab es bei neuen Geldern praktisch 0.
Der Coin selbst ist heute von seinem Hoch bei rund 1680 nach unten gelaufen; der aktuelle Preis liegt bei etwa 1545, in den letzten 24 Stunden ist er ungefähr um 7 % gefallen. Während der Fonds gerade die Meilenstein-Überschrift „abspult“, ist der Spot bereits in eine Rückwärtsbewegung gegangen.
Zahlen: Laut SoSoValue lag der Nettoinventarwert von ZCSH per 25. September bei rund 996 Millionen US-Dollar, mit einem kumulierten Nettozufluss von 306,12 Millionen—neue Gelder sind also weniger als dreißig Prozent. Vom 23. bis 25. September waren die Nettozuflüsse an drei aufeinanderfolgenden Tagen jeweils 0, aber das Tageshandelsvolumen konnte dennoch weiterhin auf das Niveau von 70–80 Millionen geschoben werden. Das sind eher Umschichtungen von Anteilen („hin und her gereicht“), nicht neu eingehendes Pulver. Außerdem gibt es darin noch einen Tausch von Sachwerten durch die Muttergesellschaft in Höhe von etwa 100 Millionen; draußen liegt das echte Gold eher in der Größenordnung von rund 200 Millionen.
Heute ist im US-Aktienmarkt der Stichtag für eine 3-für-1-Aufspaltung (3拆 1) im Register; die Wirksamkeit tritt vor Börsenstart am 30. in Kraft. Die Aktiensplittung ändert nicht deinen gesamten Marktwert. Verwechsel das „billigere Einzelstück“ nicht mit einem positiven Trigger.
Wie ich es sehe: 1 Milliarde AUM ist ein echtes Schlagwort, aber übersetze es nicht als „Institutionen toben, also solltest du hinterher“. Wenn Fondsanteile steigen, heißt das nicht, dass der Spot jetzt hinterhergekauft werden muss.
Wie ich vorgehen würde: Bei 1545 herum erst mal nicht hinterherjagen. Wenn du leicht einsteigen willst, dann mit dem Blick darauf, ob es oberhalb von 1500 halten kann. Wenn es unter die heutigen Tiefs in der Nähe fällt, dann nach unten weiterlaufen lassen—im Bereich 1480–1440 zunächst abwarten; lieber vorsichtig statt schwer. „1 Milliarde“ als Hintergrundtafel betrachten, nicht als Grund für den Einstieg.
$ZEC #ZCSH #ZcashETF
Der Coin selbst ist heute von seinem Hoch bei rund 1680 nach unten gelaufen; der aktuelle Preis liegt bei etwa 1545, in den letzten 24 Stunden ist er ungefähr um 7 % gefallen. Während der Fonds gerade die Meilenstein-Überschrift „abspult“, ist der Spot bereits in eine Rückwärtsbewegung gegangen.
Zahlen: Laut SoSoValue lag der Nettoinventarwert von ZCSH per 25. September bei rund 996 Millionen US-Dollar, mit einem kumulierten Nettozufluss von 306,12 Millionen—neue Gelder sind also weniger als dreißig Prozent. Vom 23. bis 25. September waren die Nettozuflüsse an drei aufeinanderfolgenden Tagen jeweils 0, aber das Tageshandelsvolumen konnte dennoch weiterhin auf das Niveau von 70–80 Millionen geschoben werden. Das sind eher Umschichtungen von Anteilen („hin und her gereicht“), nicht neu eingehendes Pulver. Außerdem gibt es darin noch einen Tausch von Sachwerten durch die Muttergesellschaft in Höhe von etwa 100 Millionen; draußen liegt das echte Gold eher in der Größenordnung von rund 200 Millionen.
Heute ist im US-Aktienmarkt der Stichtag für eine 3-für-1-Aufspaltung (3拆 1) im Register; die Wirksamkeit tritt vor Börsenstart am 30. in Kraft. Die Aktiensplittung ändert nicht deinen gesamten Marktwert. Verwechsel das „billigere Einzelstück“ nicht mit einem positiven Trigger.
Wie ich es sehe: 1 Milliarde AUM ist ein echtes Schlagwort, aber übersetze es nicht als „Institutionen toben, also solltest du hinterher“. Wenn Fondsanteile steigen, heißt das nicht, dass der Spot jetzt hinterhergekauft werden muss.
Wie ich vorgehen würde: Bei 1545 herum erst mal nicht hinterherjagen. Wenn du leicht einsteigen willst, dann mit dem Blick darauf, ob es oberhalb von 1500 halten kann. Wenn es unter die heutigen Tiefs in der Nähe fällt, dann nach unten weiterlaufen lassen—im Bereich 1480–1440 zunächst abwarten; lieber vorsichtig statt schwer. „1 Milliarde“ als Hintergrundtafel betrachten, nicht als Grund für den Einstieg.
$ZEC #ZCSH #ZcashETF
214

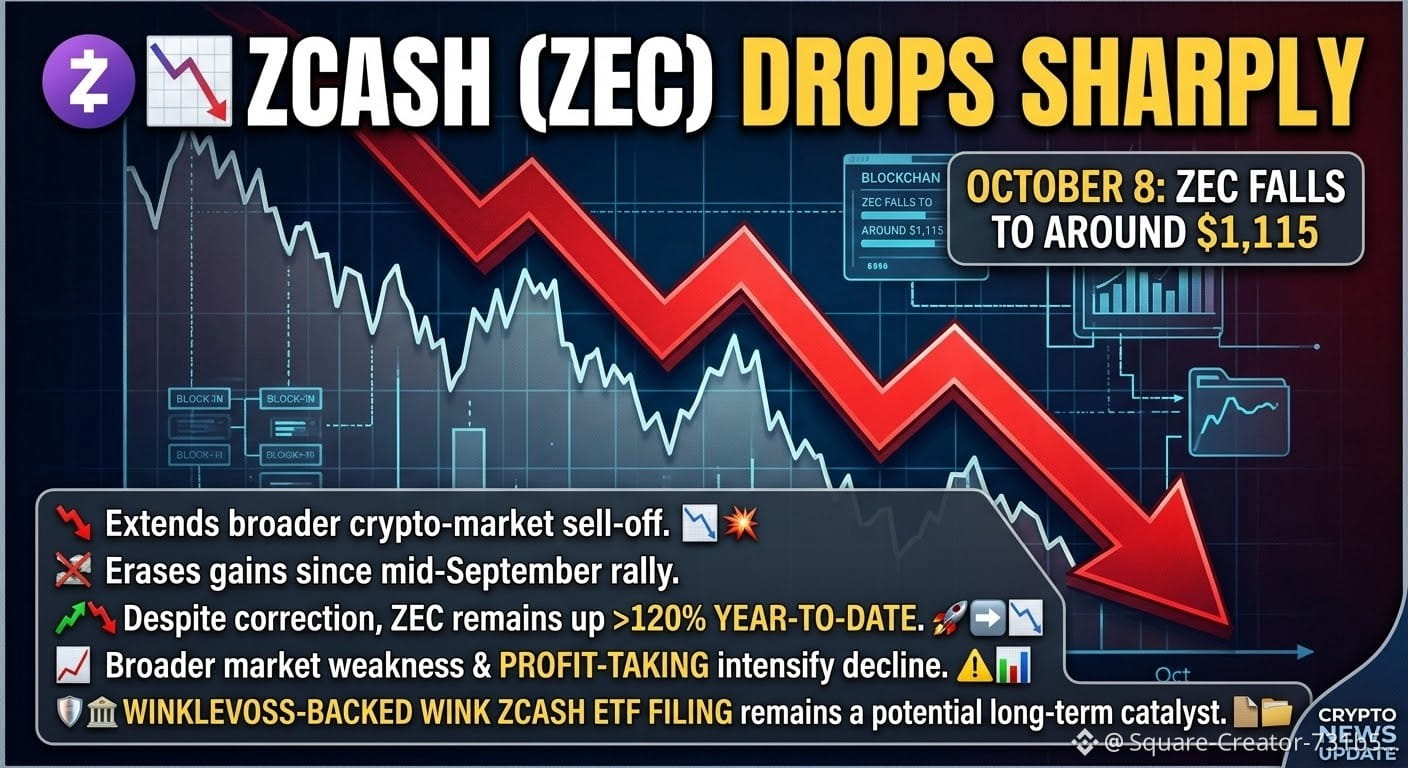
🟣📉 Zcash (ZEC) fällt stark
ZEC fiel am 8. Oktober auf rund 1.115 US-Dollar und setzte damit den breiteren Ausverkauf am Kryptomarkt fort. 📉💥
Der Rückgang machte die seit Mitte September erzielten Gewinne von Zcash nach der starken Rallye zunichte. Trotz der Korrektur liegt ZEC seit Jahresbeginn weiterhin mehr als 120 % im Plus. 🚀➡️📉
Die Schwäche am Gesamtmarkt und Gewinnmitnahmen nach der enormen Rallye scheinen den Rückgang verstärkt zu haben. ⚠️📊
Der von den Winklevoss unterstützte Antrag für den WINK-Zcash-ETF bleibt ein möglicher langfristiger Kurstreiber für ZEC. 🛡️🏦
#Zcash 🟣 #ZcashETF 📈 #WINK 💰#PrivacyCoins 🔐 #Altcoins 📊
🟣📉 Zcash (ZEC) fällt stark
ZEC fiel am 8. Oktober auf rund 1.115 US-Dollar und setzte damit den breiteren Ausverkauf am Kryptomarkt fort. 📉💥
Der Rückgang machte die seit Mitte September erzielten Gewinne von Zcash nach der starken Rallye zunichte. Trotz der Korrektur liegt ZEC seit Jahresbeginn weiterhin mehr als 120 % im Plus. 🚀➡️📉
Die Schwäche am Gesamtmarkt und Gewinnmitnahmen nach der enormen Rallye scheinen den Rückgang verstärkt zu haben. ⚠️📊
Der von den Winklevoss unterstützte Antrag für den WINK-Zcash-ETF bleibt ein möglicher langfristiger Kurstreiber für ZEC. 🛡️🏦
#Zcash 🟣 #ZcashETF 📈 #WINK 💰#PrivacyCoins 🔐 #Altcoins 📊
ZEC fiel am 8. Oktober auf rund 1.115 US-Dollar und setzte damit den breiteren Ausverkauf am Kryptomarkt fort. 📉💥
Der Rückgang machte die seit Mitte September erzielten Gewinne von Zcash nach der starken Rallye zunichte. Trotz der Korrektur liegt ZEC seit Jahresbeginn weiterhin mehr als 120 % im Plus. 🚀➡️📉
Die Schwäche am Gesamtmarkt und Gewinnmitnahmen nach der enormen Rallye scheinen den Rückgang verstärkt zu haben. ⚠️📊
Der von den Winklevoss unterstützte Antrag für den WINK-Zcash-ETF bleibt ein möglicher langfristiger Kurstreiber für ZEC. 🛡️🏦
#Zcash 🟣 #ZcashETF 📈 #WINK 💰#PrivacyCoins 🔐 #Altcoins 📊
1
414
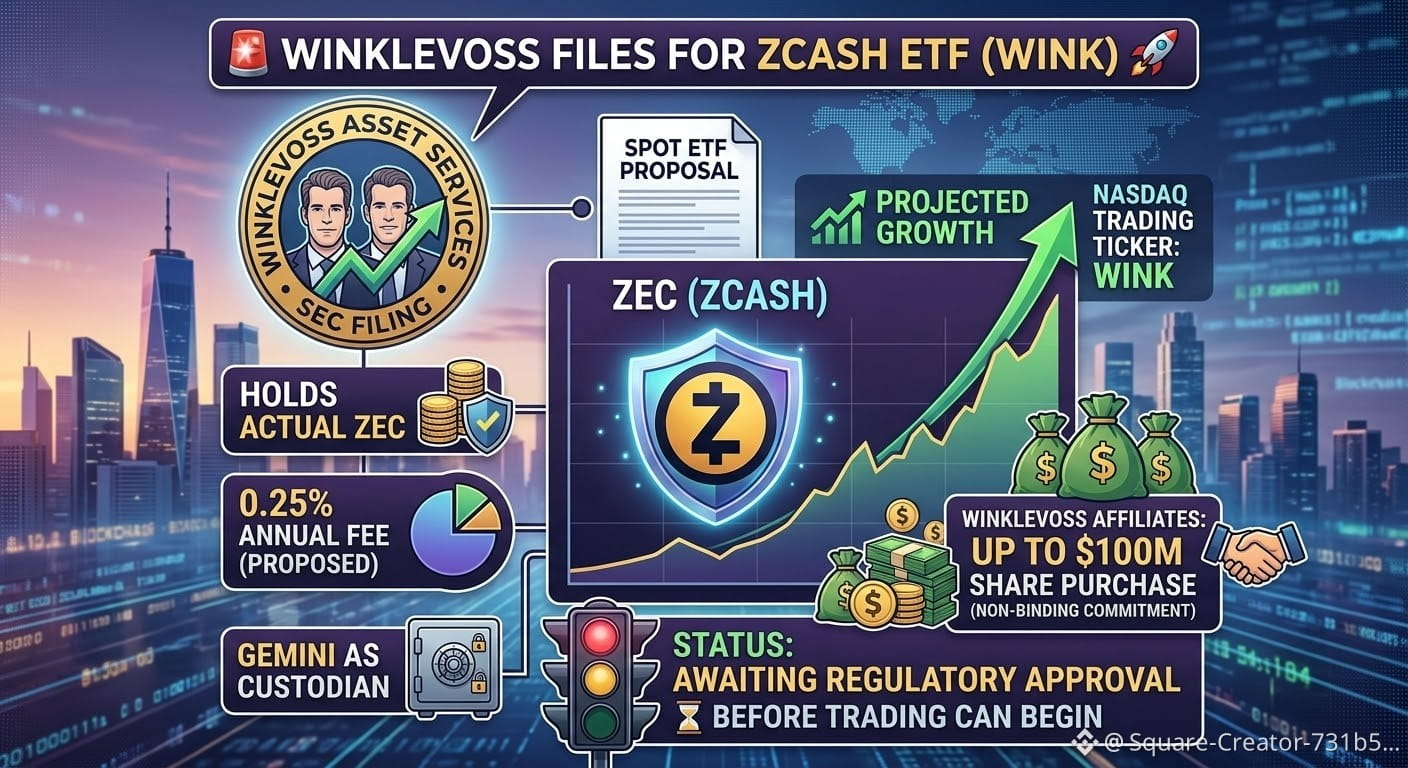
🟣💰 Winklevoss beantragt Zcash-ETF 🚀
Winklevoss Asset Services hat bei der SEC einen Antrag für einen Spot-Zcash-ETF eingereicht, der unter dem Tickersymbol WINK an der Nasdaq gehandelt werden soll. 🛡️📈
Der ETF würde echte ZEC halten. Vorgesehen sind eine jährliche Gebühr von 0,25 % und Gemini als Verwahrstelle. 🏦🔐
Mit Winklevoss verbundene Unternehmen könnten Anteile im Wert von bis zu 100 Mio. USD erwerben, die Zusage ist jedoch unverbindlich. 💵
WINK benötigt noch die behördliche Genehmigung, bevor der Handel beginnen kann. ⏳
#Zcash 🟣 #WINK 💰 #ZcashETF 📈#Winklevoss #PrivacyCoins 🔐 #Altcoins 📊
🟣💰 Winklevoss beantragt Zcash-ETF 🚀
Winklevoss Asset Services hat bei der SEC einen Antrag für einen Spot-Zcash-ETF eingereicht, der unter dem Tickersymbol WINK an der Nasdaq gehandelt werden soll. 🛡️📈
Der ETF würde echte ZEC halten. Vorgesehen sind eine jährliche Gebühr von 0,25 % und Gemini als Verwahrstelle. 🏦🔐
Mit Winklevoss verbundene Unternehmen könnten Anteile im Wert von bis zu 100 Mio. USD erwerben, die Zusage ist jedoch unverbindlich. 💵
WINK benötigt noch die behördliche Genehmigung, bevor der Handel beginnen kann. ⏳
#Zcash 🟣 #WINK 💰 #ZcashETF 📈#Winklevoss #PrivacyCoins 🔐 #Altcoins 📊
Winklevoss Asset Services hat bei der SEC einen Antrag für einen Spot-Zcash-ETF eingereicht, der unter dem Tickersymbol WINK an der Nasdaq gehandelt werden soll. 🛡️📈
Der ETF würde echte ZEC halten. Vorgesehen sind eine jährliche Gebühr von 0,25 % und Gemini als Verwahrstelle. 🏦🔐
Mit Winklevoss verbundene Unternehmen könnten Anteile im Wert von bis zu 100 Mio. USD erwerben, die Zusage ist jedoch unverbindlich. 💵
WINK benötigt noch die behördliche Genehmigung, bevor der Handel beginnen kann. ⏳
#Zcash 🟣 #WINK 💰 #ZcashETF 📈#Winklevoss #PrivacyCoins 🔐 #Altcoins 📊
2
474

·
--
【Tiefenanalyse | Winklevoss reicht Antrag für Zcash-Spot-ETF ein – schafft es der Privacy Coin in den Mainstream?】
Laut CoinDesk hat Winklevoss Asset Services bei der SEC ein S-1-Formular eingereicht, um einen Zcash-Spot-ETF (Ticker: WINK) aufzulegen, der an der Nasdaq gelistet werden soll. Ein Privacy Coin wagt damit erstmals den Schritt zu einem US-Spot-ETF – das ist von symbolischer Bedeutung.
Vier Beobachtungen:
1️⃣ Privacy-Narrativ und regulierter Zugang waren bisher noch nie gleichzeitig gegeben. Bei einer Genehmigung würde sich für $ZEC der Zugang zu institutionellem Kapital öffnen.
2️⃣ Am selben Tag erklärte der CFTC-Vorsitzende, man werde für Kryptowährungen einen „bundesweiten Regulierungsweg“ schaffen. BlackRock sagte außerdem, KI-Agenten könnten BTC als langfristigen Wertspeicher nutzen – der regulatorische Rückenwind nimmt zu.
3️⃣ Nüchtern betrachtet: Privacy Coins haben bereits mehrere Delistings erlebt. Der Weg vom S-1-Antrag bis zur Genehmigung bleibt eine hohe Hürde. Erwartungen sind nicht mit der Realität zu verwechseln.
4️⃣ On-Chain-Alarm: Eine neue, von Ethena entsperrte Wallet zahlte innerhalb von 6 Minuten 56,23 Millionen $ENA (rund 13,7 Millionen US-Dollar) bei Binance ein – ein typischer Fall von „Entsperrung und sofortiger Verkauf“. Möglicher Verkaufsdruck sollte im Auge behalten werden.
KI-Rating: A (78 Punkte), Signal: langfristig. Andererseits kündigte das $BLAST-Netzwerk seine Schließung an, und Coinbase wird am 20. Oktober den Handel aussetzen – die Konsolidierung im L2-Sektor beschleunigt sich, Kapital konzentriert sich zunehmend auf führende Narrative.
NFA | DYOR
#ZEC #ZcashETF #隐私币 #加密监管 #L2
【Tiefenanalyse | Winklevoss reicht Antrag für Zcash-Spot-ETF ein – schafft es der Privacy Coin in den Mainstream?】
Laut CoinDesk hat Winklevoss Asset Services bei der SEC ein S-1-Formular eingereicht, um einen Zcash-Spot-ETF (Ticker: WINK) aufzulegen, der an der Nasdaq gelistet werden soll. Ein Privacy Coin wagt damit erstmals den Schritt zu einem US-Spot-ETF – das ist von symbolischer Bedeutung.
Vier Beobachtungen:
1️⃣ Privacy-Narrativ und regulierter Zugang waren bisher noch nie gleichzeitig gegeben. Bei einer Genehmigung würde sich für $ZEC der Zugang zu institutionellem Kapital öffnen.
2️⃣ Am selben Tag erklärte der CFTC-Vorsitzende, man werde für Kryptowährungen einen „bundesweiten Regulierungsweg“ schaffen. BlackRock sagte außerdem, KI-Agenten könnten BTC als langfristigen Wertspeicher nutzen – der regulatorische Rückenwind nimmt zu.
3️⃣ Nüchtern betrachtet: Privacy Coins haben bereits mehrere Delistings erlebt. Der Weg vom S-1-Antrag bis zur Genehmigung bleibt eine hohe Hürde. Erwartungen sind nicht mit der Realität zu verwechseln.
4️⃣ On-Chain-Alarm: Eine neue, von Ethena entsperrte Wallet zahlte innerhalb von 6 Minuten 56,23 Millionen $ENA (rund 13,7 Millionen US-Dollar) bei Binance ein – ein typischer Fall von „Entsperrung und sofortiger Verkauf“. Möglicher Verkaufsdruck sollte im Auge behalten werden.
KI-Rating: A (78 Punkte), Signal: langfristig. Andererseits kündigte das $BLAST-Netzwerk seine Schließung an, und Coinbase wird am 20. Oktober den Handel aussetzen – die Konsolidierung im L2-Sektor beschleunigt sich, Kapital konzentriert sich zunehmend auf führende Narrative.
NFA | DYOR
#ZEC #ZcashETF #隐私币 #加密监管 #L2
Laut CoinDesk hat Winklevoss Asset Services bei der SEC ein S-1-Formular eingereicht, um einen Zcash-Spot-ETF (Ticker: WINK) aufzulegen, der an der Nasdaq gelistet werden soll. Ein Privacy Coin wagt damit erstmals den Schritt zu einem US-Spot-ETF – das ist von symbolischer Bedeutung.
Vier Beobachtungen:
1️⃣ Privacy-Narrativ und regulierter Zugang waren bisher noch nie gleichzeitig gegeben. Bei einer Genehmigung würde sich für $ZEC der Zugang zu institutionellem Kapital öffnen.
2️⃣ Am selben Tag erklärte der CFTC-Vorsitzende, man werde für Kryptowährungen einen „bundesweiten Regulierungsweg“ schaffen. BlackRock sagte außerdem, KI-Agenten könnten BTC als langfristigen Wertspeicher nutzen – der regulatorische Rückenwind nimmt zu.
3️⃣ Nüchtern betrachtet: Privacy Coins haben bereits mehrere Delistings erlebt. Der Weg vom S-1-Antrag bis zur Genehmigung bleibt eine hohe Hürde. Erwartungen sind nicht mit der Realität zu verwechseln.
4️⃣ On-Chain-Alarm: Eine neue, von Ethena entsperrte Wallet zahlte innerhalb von 6 Minuten 56,23 Millionen $ENA (rund 13,7 Millionen US-Dollar) bei Binance ein – ein typischer Fall von „Entsperrung und sofortiger Verkauf“. Möglicher Verkaufsdruck sollte im Auge behalten werden.
KI-Rating: A (78 Punkte), Signal: langfristig. Andererseits kündigte das $BLAST-Netzwerk seine Schließung an, und Coinbase wird am 20. Oktober den Handel aussetzen – die Konsolidierung im L2-Sektor beschleunigt sich, Kapital konzentriert sich zunehmend auf führende Narrative.
NFA | DYOR
#ZEC #ZcashETF #隐私币 #加密监管 #L2
248
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BinanceReopensWithdrawalsForMoreAssets
633,078 Aufrufe
3,077 Kommentare
2
#BTCRebounds80K
142,918 Aufrufe
1,368 Kommentare
3
#Binance98PercentReplenished
73,560 Aufrufe
947 Kommentare
4
#ADPUSPrivateEmployersAdd86000JobsInOctober
9,110 Aufrufe
164 Kommentare
5
#USMidterms-WhatAreMarketsExpecting?
457,287 Aufrufe
2,416 Kommentare
6
#US10YearTreasuryYieldFallsTo4.845%
964 Aufrufe
35 Kommentare
7
#ZcashExpectsNU7ToMake$16MSproutZECInaccessible
124 Aufrufe
5 Kommentare
8
#AsianChipStocksRetreat
1,187 Aufrufe
40 Kommentare
9
#USOctoberNFP-AreRateCutsStillPossible
449,343 Aufrufe
3,071 Kommentare
10
#TRUMPFalls18.1%In24HoursToRecordLow
9,593 Aufrufe
80 Kommentare