

TL;DR
1. Dörd staking metodları arasında, Lido Finance tərəfindən idarə olunan Pool Staking, ETH staking mənzərəsini 36.6% təşkil edən ümumi staked ETH bazar payı ilə ələ keçirir. Bu, likid staking derivativlərinin (LSD) əlçatanlığı, çox yönlülüyü və unikal üstünlükləri ilə bağlıdır.
2. Müxtəlif LSD ekosistemi aşağıdakı sektorlardan ibarətdir: DVT infrastrukturu, pul staking protokolları, LSDFi protokolları, re-staking və MEV yield paylaşımı. Bu sektorlara çətinlikləri aradan qaldırmaq, mərkəzləşməni təşviq etmək və staking edənlər üçün gəlirləri optimallaşdırmaq daxildir ki, bu da LSD bazarının davamlı böyüməsinə kömək edir.
3. LSD bazarının böyük artım potensialı var; bu, aşağı hazırkı ETH staking iştirakçılığı, infrastrukturun inkişafı və staking rehypothecation tətbiqi ilə şərtlənə bilər. Nəticədə, gələcək genişlənmə üçün bol imkanları olan daha desentralizasiya olunmuş və dayanıqlı ekosistem formalaşa bilər.
4. LSD bazar artımının əsas faktoru yalnız indi 15% olan ETH staking nisbətidir. Bear, base və bull ssenariləri üçün müvafiq olaraq ETH staking nisbətinə 38%, 51% və 70% fərziyyələri tətbiq edildikdə, LSD bazarı orta müddətdə yüksək üçrəqəmli artım ehtimalını, beş ildə isə yeddi rəqəmli artım potensialını göstərir.
5. LSD sektorundan artmış Beta gəlirləri: əsas protokolların tokenlərinin qiymət davranışı ilə və getdikcə sabitləşən stETH peg ilə sübut olunur ki, LSD ekosistemi həm Beta play, həm də Alpha axtaran fürsətlərlə doludur. Bu perspektivlər xüsusilə orta ilə yüksək risk tolerantlığı olan investorlar üçün cəlbedicidir.
1. ETH Staking Landşaftı
PoS-da ETH staking üçün dörd əsas metod var:

Solo Staking: istifadəçilər 32 ETH yatıraraq və avadanlıq tələblərinə cavab verərək öz validator node-larını işlətməlidirlər. Bu metod maksimum nəzarət və təhlükəsizlik təklif etsə də, çox istifadəçi üçün resurs tələb edən bir yanaşmadır;
Xidmət kimi Staking (stSaaS): üçüncü tərəf validator node operatorları tərəfindən təklif olunur; istifadəçilər 32 ETH stake edir, operatorlar isə prosesi peşəkarlıqla idarə edir. Bu, istifadəçi üçün daha az tələbkar olur.
Pool Staking: likvid staking protokolları tərəfindən həyata keçirilir; ETH havuzlara yatırılır və etibarlı node operatorlara delegasiya olunur. İstifadəçilər stake etdikləri ETH-i təmsil edən müvafiq miqdarda LSD tokenləri alırlar.
CEX Staking: Coinbase və ya Kraken kimi birjalar tərəfindən təmin edilir; ən sadə staking metodudur və on-chain cüzdan tələb etmir. Lakin ən yüksək mərkəzləşdirilmiş riskə malikdir.

PoS qəbul edən digər böyük şəbəkələrlə müqayisədə Ethereum-un staking nisbəti nisbətən aşağıdır. stakingrewards.com-a görə, digər zəncirlərdə staking nisbətləri 40% ilə 70% arasındadır. Ethereum-un aşağı nisbəti qismən, istifadəçilərin Shanghai Upgrade-dən əvvəl stake etdikləri ETH-ə çıxışını məhdudlaşdıran geri çəkilmə məhdudiyyəti və nisbətən yeni staking infrastrukturunun olması ilə bağlıdır.

Dune Analytics dashboard-a görə pool staking ETH staking üçün dominant metod kimi formalaşıb; az tələbkar olması və müxtəlif istifadə halları sayəsində ümumi stake edilmiş ETH bazar payının 36.6%-ni ələ keçirib. Daha sonra aparılan analiz göstərir ki, Lido Finance pool staking/LSD sektoruna liderlik edir və LSD sektorunda 73% bazar payına sahibdir. Lido-nun uğuru, a16z və Paradigm kimi nüfuzlu institutların dəstəyi və ilk-mover üstünlüyü ilə əlaqələndirilə bilər; bu da iki güclü rəqabət “xəndəyi” (moat) yaradıb: miqyas iqtisadiyyatı və stETH üçün yüksək likvidlik. Birincisi Lido-ya node operatorlar ilə daha sərfəli fee üstünlüyü verir, ikincisi isə DeFi ekosistemində stETH sahiblərinə LSD tokenləri üçün daha böyük çeviklik təmin edir. Bu unikal üstünlükləri təkrarlamaq çətindir. Bundan əlavə, LSD bazarı monopolistik xüsusiyyətlər göstərir: ən üst beş LSD protokolu likvid staking bazar payının 97%-dən çoxunu təşkil edir.


2. Liquid Staking Derivative(LSD)-nin mənşəyi
Liquid Staking Derivatives (LSD) anlayışı “The Merge”-dən qaynaqlanır: Ethereum şəbəkəsini Proof of Work (PoW) mərhələsindən Proof of Stake (PoS) mərhələsinə keçirdən bir yeniləmə. Bu dəyişiklik mədənçiləri validatorlarla əvəz edir və şəbəkənin təhlükəsizliyi üçün ETH stake edən validatorlara yönəlir. Lakin 32 ETH kimi yüksək staking hədləri, avadanlıq tələbləri və Shanghai Upgrade-dən əvvəl geri çəkilmə məhdudiyyətləri potensial staker-ləri çəkindirdi. Bunun nəticəsində, Lido Finance, Rocket Pool və Frax Finance kimi protokollar tərəfindən və ya Coinbase və Binance kimi mərkəzləşdirilmiş birjalar tərəfindən buraxılan, stake edilmiş ETH-i təmsil edən LSD-lər yaradıldı. Bu likvid tokenlər başqa DeFi tətbiqlərinə transfer edilə və ya orada istifadə edilə bilər. LSD-lər iki kateqoriyaya bölünür: stETH kimi rebasing (staking mükafatlarını tokenin miqdarını artırmaqla paylayan) və rETH və ya wstETH kimi reward-bearing (mükafatları tokenin dəyər artımı vasitəsilə paylayan). LSD-lər staking baryerlərini və kapital səmərəsizliyini aradan qaldırdığı üçün, LSD bazarı 2023-dən bəri ciddi artım yaşadı və əsas DeFi narrativlərindən birinə çevrildi.

LSD üçün beta return potensialını ölçmək üçün əsas protokolların tokenlərinin qiymət dəyişikliklərindən istifadə edə bilərik. Qrafikdən göründüyü kimi, 19 may tarixində baş verən bazar qəzası, son bull rally və ardınca gələn bear hit kimi böyük bazar yüksəlişləri və enişləri zamanı $LDO və $RPL kimi tokenlər $BTC-yə bənzər qiymət hərəkətləri göstərib; bu da həmin anda LSD beta-sının ümumi bazar ilə eyni olduğunu göstərir. Lakin Merge yaxınlaşdıqca, həm $LDO, həm də $RPL 2022-ci ilin iyulundan sentyabrınadək əhəmiyyətli ralli göstərdi, halbuki $BTC hələ də çətinlik çəkirdi. Bu, LSD sektorunun yüksəlişinin başlanğıcını qeyd etdi. Sonra 2023-dən başlayaraq, Shanghai Upgrade-ə yaxınlaşdıqca təkcə $LDO və $RPL deyil, bütövlükdə LSD sektoru növbəti dəfə sektorial bull rally yaşadı və bu inkişaf etməkdə olan sektoru DeFi üçün əsas uzunmüddətli narrativ kimi daha da möhkəmləndirdi və onun beta potensialını artırdı. Shanghai Upgrade-dən sonra geri çəkilmələrə dair qeyri-müəyyənlik aradan qalxdı və bu da LSD sektoru üçün bir mərhələ oldu.

LSD-lər üçün ən əhəmiyyətli risklərdən biri peg-in itirilməsidir. Gələcəkdə LSD-lərin peg itirməsinin olub-olmayacağını araşdırmaq üçün LSD tokeni kimi stETH-dən nümunə götürmək olar. Qrafik göstərir ki, stETH ilk təqdim ediləndə peg son dərəcə qeyri-sabit olub: demək olar ki, 8% endirimdən 4% mükafatadək aralıqda tərəddüd edib. Lakin qəbul artdıqca və stETH ətrafında likvidlik yığılmağa başladıqca, peg tədricən bir il boyunca sabit -1.5% endirimi səviyyəsində möhkəmlənib. stETH üçün davamlı endirim əsasən həmin dövrdə geri çəkilmələrlə bağlı qeyri-müəyyənlikdən qaynaqlanırdı.
LUNA-UST insidenti və FTX-in dağılması kimi bazar hadisələri panik doğuran irrasional bazar hərəkətlərini tetiklədi və stETH-in müvəqqəti olaraq peg-ini itirməsinə səbəb oldu. Bununla belə, endirim hər bir hadisə ilə birlikdə ardıcıl şəkildə azalırdı və bu, stETH-ə bazar etibarının artdığını göstərirdi.
12 aprel 2023-də Shanghai Upgrade tamamlandıqdan sonra geri çəkilmə qeyri-müəyyənliyi aradan qaldırıldı və peg daha da sabitləşdi. Məncə stETH kimi böyük LSD-lərin əvvəldəki kimi əhəmiyyətli peg itkisi yaşayacağı ehtimalı azdır; lakin likvidliyi az və brendi daha az təsdiqlənmiş kiçik LSD-lər ciddi dərəcədə daha yüksək peg riski ilə üzlə ola bilər. Buna görə, istifadəçi bazası kiçik olan LSD-ləri saxlayarkən ehtiyatlı olmaq lazımdır.

Liquid Staking sektorunun inkişafını əsasən Lido, Rocket Pool, Frax Finance, Coinbase və Binance kimi əsas qurumların irəliləyişi xarakterizə edir. Bu sahədə ilk addımı atan Lido tez bir zamanda əhəmiyyətli bazar payı ələ keçirdi. Təxminən bir il sonra daha desentralizasiya olunmuş mexanizm ilə Rocket Pool meydana çıxaraq tədricən Lido-nun dominantlığını zəiflədirdi.
Coinbase və Binance kimi mərkəzləşdirilmiş birjalar LSD sektorunun böyük bazar potensialını dərk edərək staking xidmətlərini işə saldılar. Geniş istifadəçi bazaları və istifadəçi üçün rahat interfeyslər sayəsində sürətlə traksiya qazana bildilər. Amma Frax Finance bu sərt rəqabət şəraitində öz idarəetmə səsvermə resurslarından istifadə edərək daha yüksək yields təklif etməklə əhəmiyyətli bazar payı qazandı və bununla da LSD sektorunda yield war başlanğıcını yaratdı.
Shanghai Upgrade-dən sonra on-chain protokollardakı TVL-in tədricən artdığı, halbuki mərkəzləşdirilmiş birjalardakı TVL-in isə yavaş-yavaş azaldığı diqqətəlayiqdir. Bu dəyişiklik, çox güman ki, mərkəzləşdirilmiş birjaların üzləşdiyi tənzimləyici risklərlə bağlıdır.

3. LSD bazarının vəziyyəti
“The Merge” ilə doğulub və “Shapella” ilə yanaşı inkişaf edən LSD bazarı, sadəcə bir xidmət sektorundan staker-lərə, yield fermerlərinə və DeFi degens-lərinə xidmət edən müxtəlif ekosistemə çevrilib. LSD bazarı beş sektordan ibarətdir: Distributed Validator Technology (DVT) ilə dəstəklənən infrastruktur, pool staking protokolları, LSDFi protokolları, re-staking və MEV yield sharing protokolları.

Hazırkı pool staking xidmətləri istifadəçi vəsaitlərinin custody-sı və mərkəzləşdirilmiş node operator riskləri kimi çətinliklərlə üzləşir. DVT validator node-ları üçün multi-imza (multi-signature) cüzdan kimi çıxış etməklə bu problemlə yanaşır. O, dörd əsas mexanizm tətbiq edir:
Distributed Key Generation: validatorun şəxsi açarını bir neçə hissəyə bölür və hər operator şəxsi açarın yalnız bir hissəsinə (KetShare) sahib olur.
Shamir-in Secret Sharing mexanizmi: əvvəlcədən müəyyən edilmiş KeyShares həddi ilə şəxsi açarın yenidən qurulmasına imkan verir.
Multi-Party Computation: operatorlara tək bir cihazda tam şəxsi açarı yenidən qurmağa ehtiyac olmadan desentralizasiya olunmuş hesablama etməyə imkan verir.
İstanbul Byzantine Fault Tolerance: aparıcı node təsadüfi seçilir.
Bu mexanizmlər daha təhlükəsiz və dayanıqlı şəbəkə yaradır, eyni zamanda slashing risklərini əhəmiyyətli dərəcədə azaldır. Əsas DVT protokolları arasında SSV Network və Obol Network daxildir.

Pool staking xidmətlərində dominantlıq Lido Finance, Rocket Pool və Frax Finance-ə məxsusdur. Lido 73% payla bazara liderlik edir; bu, yuxarıda qeyd edilən üstünlüklərinə görədir. İkinci ən böyük protokol olan Rocket Pool isə bazarın təxminən 7%-ni tutur. O, icazəsiz node operator onboarding mexanizmi ilə fərqlənir: 8 ETH və minimum 2.4 ETH dəyərində $RPL olan hər kəs node operator ola bilir; bu da giriş baryerlərini azaldır və desentralizasiyanı təşviq edir.
Sürətlə böyüyən LSD protokollarından biri olan Frax, ümumi TVL (Total Value Locked) üzrə üçüncüdür. O, staker-lərə ortalamadan yüksək gəlir təklif etməklə yüksək artım əldə edib. Depozit qoyduqdan sonra istifadəçilər frxETH alır; bu isə daha sonra sfrxETH almaq üçün yenidən stake edilə bilər və ya $CRV, $CVX və $FXS qazanmaq üçün Curve-un frxETH/ETH pooluna təmin edilə bilər. Bununla belə, ETH staking mükafatları qaçırılır və əvəzində sfrxETH sahiblərinə yönləndirilir. sfrxETH sahibləri frxETH-dən əlavə mükafatlar hesabına daha yüksək yields əldə edir; frxETH likvidlik təminatçıları isə Frax-in Curve və Convex-dəki böyük səsvermə gücü sayəsində LP mükafatlarından faydalanır; bu, LP mükafatlarını artırır.

LSDFi LSD-lə əsaslanan DeFi məhsulları və ya protokolları ifadə edir və aşağıdakı kateqoriyalara bölünə bilər:
Aave kimi kreditləşdirmə platformaları.
Yeran Finance, 0xACID və bestLSD kimi yield aqreqatorları.
Aura Finance, unshETH, LSDx Finance və Pendle Finance də daxil olmaqla yield protokolları.
Index məhsulları; Index Coop ilə təmsil olunur.
Xidmət məhsulları; Cian, DeFi Saver və Instadapp kimi.
Lybra Finance kimi CDP protokolu.
Əksər LSDFi protokolları xarici gəlirlər əldə etməklə və ya leverage-dən istifadə etməklə LSD gəlirlərini maksimumlaşdırmağa çalışır.

EigenLayer tərəfindən təqdim edilən re-staking konsepti LSD bazarında mərkəzi narrativə çevrilib. Əsasən re-staking, artıq stake edilmiş kapitalı yenidən stake etməkdən ibarətdir və bununla da kapitala əlavə slashing şərtləri artırılır.
Bu konsept iki baxımdan əhəmiyyətlidir. Birincisi, Ethereum kimi PoS zəncirlərində sistemin təhlükəsizliyi birbaşa staked kapitalın həcmi ilə proporsionaldır və bu məhduddur. Yeni sistem yarandıqca kapital getdikcə daha çox parçalanır. İkincisi, briclər, oracle-lar və roll-up-lar kimi tətbiqlərdə böyük kapitalın cəlb olunması çətin ola bilər, bu da təhlükəsiz sistemin qurulmasını çətinləşdirir.
Məsələn, Tətbiq A Ethereum şəbəkəsində xidmət göstərmək qərarına gəlir, amma öz təhlükəsizlik şəbəkəsini qurmaqda problemlə üzləşir. Belə vəziyyətdə Tətbiq A EigenLayer-in kontraktına qoşula bilər və mükafat və slashing mexanizmini göstərir. Sonra re-staker-lar artıq staking etdikləri ETH və ya LSD-ləri EigenLayer-ə yerləşdirib, Tətbiq A-nı Ethereum şəbəkəsini necə qoruyurlarsa, eyni cür qorumuş olarlar.
EigenLayer kontraktına daha çox re-staker qoşulduqca, EigenLayer staker-lərin verdiyi təhlükəsizliyi effektiv şəkildə “pool” edir. Bu proses şəbəkə iştirakçıları üçün konsolidə olunmuş təhlükəsizlik xidməti yaradır.
Re-staking parçalanmış kapitalı və ya təhlükəsizliyi bir hovuzda toplamaqla və tətbiqlərə şəbəkə bootstrapping üçün yeni yanaşma təqdim etməklə problemləri həll edir. EigenLayer istifadəçilərə LSD token-lərini re-staking etməyə kömək edir, təhlükəsizlik resurslarını yığır və onları bu tətbiqlərə genişləndirir. Nəticədə istifadəçilər əlavə mükafatlar qazanır, bütöv ekosistemdə kapital istifadəsinin səmərəliliyi yüksəlir və tətbiqlər təhlükəsizlik tədbirləri qurmaq üçün vaxt və səyi qənaət edir. Bu sinerji iştirakçıların hamısı üçün faydalı bir vəziyyət yaradır.

Maksimum çıxarıla bilən dəyər (MEV) blok mükafatları və qaz haqlarından validatorların transaksiyaların ardıcıllığını dəyişərək çıxara biləcəyi maksimal dəyəri ifadə edir. MEV tez-tez sandviç hücumları (front-running) kimi strategiyalardan istifadə edən arbitrage botları tərəfindən istismar olunur və pərakəndə istifadəçilərə mənfi təsir edir. Buna görə bir sıra protokollar bu problemi həll etməyə çalışır; bunlardan biri Manifold Finance-dir.
Manifold Finance SecureRPC-dən istifadə edərək OpenMEV adlı bir xidməti təqdim edir və MEV mənfəətlərini yenidən bölüşdürür. Protokol mevETH buraxmağı planlaşdırır; bu, MEV yield-ni staker-lərlə paylaşacaq və əlavə yield mənbəyi verəcək. Bu inkişaf LSD bazarının böyüməsini daha da təşviq edə bilər.

4. İnkişafın Sürücü Faktorları
Biz hesab edirik ki, LSD bazarının böyüməsi potensialı aşağıdakı faktorlarla izah oluna bilər: hazırkı dövrdə aşağı ETH staking iştirakı, slashing riskini azaltan infrastrukturun inkişafı, staking rehypothecation re-staking fəaliyyətini təşviq edir, stabil ETH staking gəliri əsasında institusional axının mümkün olması və platformaların əlavə gəlirlər təklif etməklə istifadəçiləri cəlb etdiyi “yield wars” (gəlir savaşı).
4.1 Aşağı hazırkı iştirakçılıq
Yuxarıda qeyd edildiyi kimi, hazırkı ETH staking nisbəti Ethereum-dan daha aşağıdır; digər zəncirlərdəki nisbətlər isə Ethereum-a nisbətən 2–5 dəfə böyükdür.

ETH staking nisbətinin ciddi yüksəliş potensialına malik olduğu və praktik olaraq azalma riskinin olmadığı qənaətinə gəlmək mümkündür. Hazırda staker-lərin “underwater” (zərərlə üzləşmə) nisbəti 72.4%-dir və Shanghai Upgrade geri çəkilmə qeyri-müəyyənliyini aradan qaldırıb; bu səbəbdən gələcəkdə staking nisbətinin azalması çox yüksək ehtimalla qeyri-mümkündür. Bundan əlavə, Dune məlumatları ETH staking aktivliyinin artmağa davam etdiyini və Shapella upgrade-dən sonra kəskin yüksəliş yaşadığını göstərir.

4.2 İnfrastrukturun inkişafı
DVT kimi əsas infrastrukturun inkişafı LSD bazarının böyüməsinə töhfə verən vacib faktordur. DVT-nin əsas faydası slashing riskinin əhəmiyyətli dərəcədə azalmasıdır. Slashing ekosistemi mənfi təsir edə bilər: staking fəaliyyəti daha böyük pool-lara və ya protokollara fokuslana bilər, çünki slashing baş verdikdə daha kiçik qurumlar daha ağır zərər görür. Slashing riskini azaltmaqla DVT staking performansını yaxşılaşdırır və likvid staking protokollarının staking səmərəliliyini artırır, daha desentralizasiya olunmuş mühit yaradır. DVT geniş qəbul olunduqca şəbəkə daha davamlı olur və LSD bazarı daha da güclənir.
4.3 Staking Rehypothecation
EigenLayer tərəfindən təqdim edilən re-staking narrativi böyük potensiala malikdir, çünki o, LSD ekosistemi daxilində flywheel effekti yarada bilər. EigenLayer-in pooling security-sindən istifadə edərək layihələr və tətbiqlər təhlükəsizlik infrastrukturu qurmaq xərclərini minimallaşdıra, daha çox tərtibatçını cəlb edə bilər. Qəbul artdıqca re-stakingdə iştirak edən istifadəçilərin mükafatları da artır. LSDFi protokolları ilə yield-ləri daha da artırmaq olur; DeFi-nin kompozabilliyini (compounding composability) istifadə edərək, yekun olaraq daha çox re-staking aktivliyi yarada bilər.
4.4 İnstitusional axın
Şəbəkə və slashing riskləri kimi risklərlə üzləşsə də, ETH staking-dən gələn yield hələ də Ethereum ekosistemində risk-siz və ya benchmark dərəcənin ən yaxın ölçüsü kimi görülür. Çünki Ethereum-da ən stabil yield mənbəyi kimi arqumentləşdirilə bilər; bu da kripto aktiv qiymət nəzəriyyəsinin inkişafına təkan verə bilər və nəticədə institusional qəbulun növbəti dalğasını tetikləə bilər.
Ənənəvi maliyyədə risk-siz faiz dərəcəsi ilə müqayisədə (məsələn, 10 illik hökumət istiqrazının gəliri), ETH staking gəliri daha çox qeyri-müəyyənliyə malikdir. Üstəlik, ABŞ Hökumət istiqrazı gəlirləri hazırda son illərin yüksək səviyyəsindədir və bu da ETH staking gəlirlərini müqayisədə daha az cəlbedici edir. Buna baxmayaraq, hökumət istiqrazı gəlirlərinin zamanla azalacağı və kripto bazarın gələcəkdə yenidən bull (öküz) fazasına girə biləcəyi gözlənilir. Nəticədə, ETH staking daha cəlbedici ola bilər.

İnstitusional investorlar üçün BTC və ETH tez-tez ilk seçimlər olur və ETH staking kimi stabil yield onların ehtiyacları ilə yaxşı uyğunlaşır. Bu mərhələdə LSD sektoruna yönəlik güclü kapital axınları ilə stimullaşdırılan bir bull rally baş verə bilər.
4.5 The Yield Wars
ETH staking üçün əsas yield bütün platformlarda eynidir; buna görə istifadəçiləri cəlb etməyin ən effektiv yolu əlavə gəlirlər təqdim etməkdir. Frax Finance bunun əla nümunəsidir: onun likvid staking məhsulu əlavə yield-lər təklif edir və bu, son bir neçə ayda sürətli artıma səbəb olub. LSD bazarındakı yield-ləri aşağıdakı kimi kateqoriyalara bölmək olar.

4.5.1 Vanilla ETH Staking
Bu əsas staking gəliri müxtəlif protokollar arasında vahid (eyni səviyyədə)dir; buna görə istifadəçilər LSD-ləri DEX-lərdə daha yüksək likvidliyə və DeFi mənzərəsində daha çox istifadəyə malik olduğu üçün Lido Finance və Rocket Pool kimi nüfuzlu platformaları seçirlər.
4.5.2 Leverage Lending
Leverage lending (borclanma ilə cəlbetmə) pul bazarı protokollarından, məsələn Aave-dən istifadə edərək looping həyata keçirməklə və LSD mövqelərində leverage ilə gücləndirilmiş gəlir qazanmaqla bağlıdır. Bu metodun riski de-leveraging zamanı likvidlik problemləridir. Real pool likvidliyi göründüyündən daha kiçik ola bilər, çünki leverage likvidliyi şişirdir. Böyük mövqelər çıxanda, tələsik ayrılma kifayət etməyən likvidliyə səbəb ola bilər və bu da aşağı yönlü spiral yaradır.
4.5.3 İdarəetmə təşviqləri
Frax Finance Curve-da səsvermə gücündən effektiv istifadə edərək frxETH/ETH pooluna daha çox mükafat yönləndirir. Digər diqqətəlayiq nümunə Yearn Finance-in yETH-dir. Yearn Curve-da daha çox səsvermə gücünə malik olduğuna görə, protokol daha yüksək yields təqdim etmə ehtimalı yüksəkdir. Lakin Yearn və Frax birbaşa rəqabət aparmır, çünki yETH-in əsas aktivləri frxETH daxil olmaqla bir çox LSD-dən ibarət “basket”dir. Bu səbəbdən yETH Frax istifadəçiləri üçün yield artıran bir məhsul kimi çıxış edir.
4.5.4 Aqreqator
Cəlbedici aqreqator nümunəsi bestLSD-dir: real yield-i likvid staking ilə birləşdirərək maksimum yield verməyi hədəfləyən bir LSD yield aqreqatoru protokoludur. Protokolun idarəetmə tokenlərini GLP, veCRV və veVELO kimi yield-daşıyan tokenlərlə müqabilində hərraca çıxarmaqla bestLSD istifadəçilərinə boosted gəlirlər təqdim edə bilər.

4.5.5 Yield Trading
Pendle Finance istifadəçilərə LSD kimi yield-daşıyan aktivləri Principal Tokens (PT) və Yield Tokens (YT) kimi bölməklə gəlirləri ticarət etməyə imkan verir. Pendle vasitəsilə istifadəçilər bir neçə strategiya icra edə bilər:
Yield-in kilidlənməsi: İstifadəçilər PT-ni alır və ödəmə vaxtı gələndə əsas tokeni geri alır. Mənfəət, alınarkən yaranan endirimdən gəlir və bu, yield-i effektiv şəkildə kilidləyir.
Uzun yield: İstifadəçilər nəzərdə tutulan APY dəyərsizləşəndə YT-ni alırlar.
Yield trading: İstifadəçilər konkret yield-daşıyan aktivlərin əsas APY-si ilə nəzərdə tutulan (implied) APY-si arasındakı dinamikanı proqnozlaşdırır və bu barədə spekulyasiya edirlər.
Qısa desək, Pendle istifadəçilərə yield-i idarə etməklə kapital səmərəliliyini artırmağa imkan verir.

4.5.6 Strukturlaşdırılmış məhsullar
Strukturlaşdırılmış məhsullar müxtəlif maliyyə aktivlərindən, məsələn sabit gəlir (fixed income), törəmələr (derivatives), səhmlər (equities) və mallardan (commodities) ibarət olan, fərdiləşdirilmiş investisiya alətləridir. Bu məhsullar risk-gəlir profilini tailor edir və əsas borcun (principal) qorunması və yield artırma kimi faydalar təklif edir. LSD sabit gəlir mövqeyi kimi qiymətləndirilə bildiyi üçün Shield kimi protokollar LSD və opsion strategiyalarını birləşdirərək LSD strukturlaşdırılmış məhsullar təqdim edir. Protokol iki növ LSD staking təklif edir: Aggregate Staking və Option-Boost Staking. Aggregate Staking Curve-un havuzuna staked ETH yatırır və əsas LSD yield-ə əlavə olaraq LP mükafatları yaradır. Aggregate Staking-in üzərinə qurulan Option-Boost Staking, staking mükafatlarını “Wedding Cake” adlı bir opsion strategiyasına ayırır; bu, əsas borcu qoruyarkən yield potensialını artırır.
5. Bazar dəyərinin proqnozu
LSD bazar dəyərinin artımı, digər faktorlarla yanaşı, məsələn LSD bazar payının artımı və ETH qiymətindəki dəyişikliklərdən asılı olaraq, ETH staking faizinin genişlənməsindən çox asılıdır. Digər PoS zəncirlərində staking şəraitinin daha yetkin olması səbəbilə, analoji və ssenari analizi kombinasiyasından istifadə edərək proqnoz verə bilərik.
Ssenari analizi layihənin/investisiyanın gələcək nəticələrinə təsir edə biləcək müxtəlif faktorların potensial təsirini qiymətləndirmək üçün istifadə olunan metoddur. Kripto sənayesinin dinamik xarakterini və LSD sektorunun hələ formalaşmaqda olan statusunu nəzərə alaraq, bu metod qeyri-müəyyənlik və potensial artımda dalğalanmaları daha yaxşı idarə etməyə kömək edir və mümkün nəticələrə daha geniş perspektiv təqdim edir.
5.1 Fərziyyə
Proqnoz bir sıra əsas fərziyyələrə əsaslanır. Bu müddəalar LSD bazar dəyərinin genişlənməsinə təsir edən ilkin elementləri ifadə edir və bazar dəyəri proqnozlaşdırma modelimizdə tənzimlənə bilər. Aşağıda bu fərziyyələrin icmalı və hər biri üçün ətraflı izah verilir.
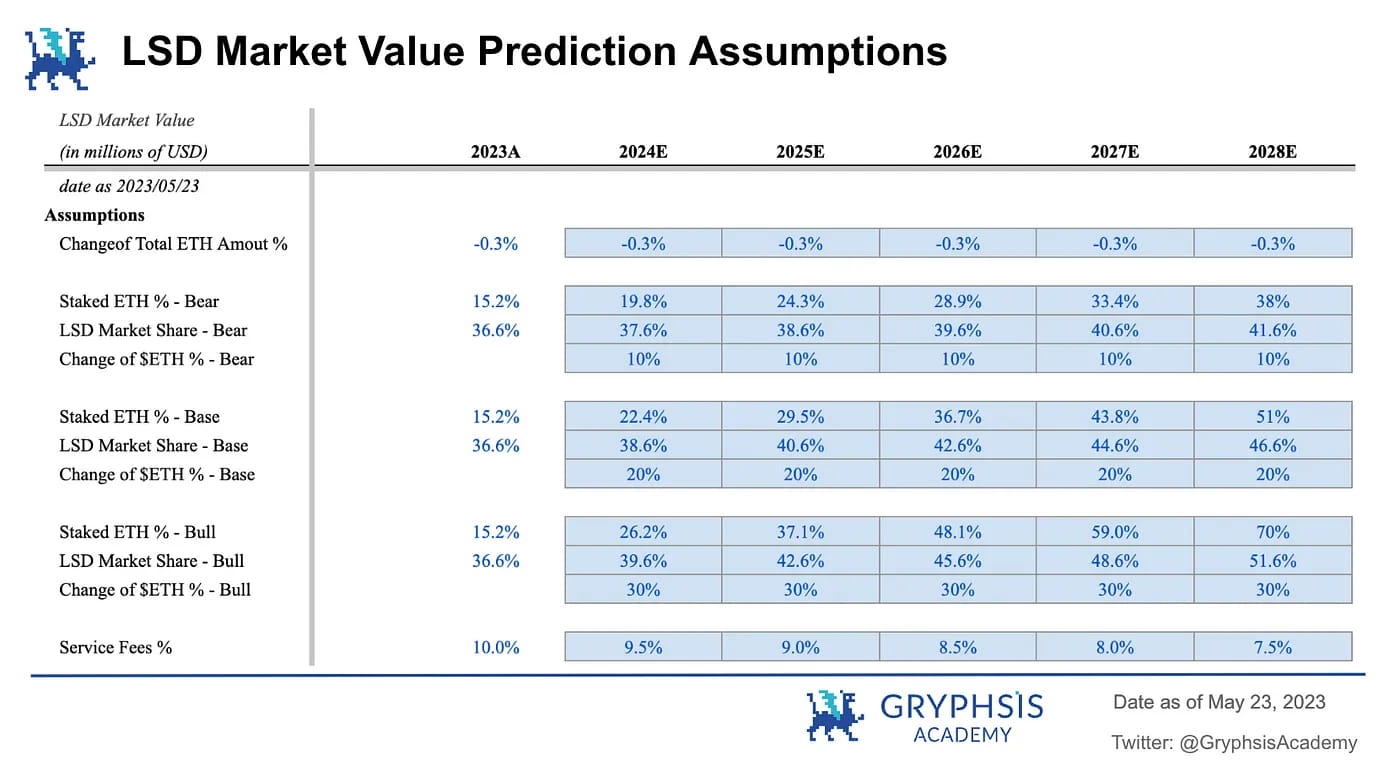
Ümumi ETH miqdarında dəyişiklik %: Ümumi ETH miqdarında dəyişiklik % dövriyyədə nə qədər ETH olduğunu göstərir. Merge-dən sonra Ethereum qeyri-inflyasion aktivə çevrildi və yaxın illərdə deflyasiya etməsi gözlənilir. Buna görə bu model bu metrik üçün Ultra Sound Money-nin ETH təchizat artım sürətinin proqnozundan (-0.3%) istifadə edir. Proqnoz PoS staker-lar üçün mükafatlar və burn dərəcəsi arasında dinamik qarşılıqlı təsirə əsaslanır. Gələcək illərdə validatorların sayı artsa belə və bu potensial olaraq mükafat emissiyalarını şişirtsə də, qazın yandırılması (gas burning) davam etməyə meyllidir. Təchizat artım sürəti hazırkı bazar vəziyyətində deflyasion olaraq qalırsa, bu model növbəti beş il üçün -0.3% təchizat artım sürətini nəzərdə tutur.
Staked ETH faizi: Staked ETH faizi bazar dəyərinin artımına təsir edən ən əhəmiyyətli faktordur; çünki bu, dövriyyədəki LSD-lərin miqdarının potensial artımını birbaşa təsir edir. Staking nisbətinin artımı aşağı hazırkı iştirakçılıq və digər şəbəkələrə nisbətən daha yüksək olan ETH staking mükafatları ilə idarə olunacaq; bu da tarazlığa çatmazdan əvvəl şəbəkənin əlavə staker-lərin böyük bir hissəsini qəbul edə biləcəyini göstərir. Qeyri-müəyyənliyi nəzərə almaq üçün modellər daha geniş qiymətləndirmə üçün bear, base və bull hallarından istifadə edir.
Bear ssenarisi: ETH staking nisbəti, digər PoS zəncirləri ilə müqayisədə daha aşağı staking nisbətinə malik olan Polygon ilə eyni səviyyəyə yüksəlir. Bu, staking tələbinin ilkin gözləniləndən daha aşağı ola biləcəyini göstərir.
Baza ssenarisi: ETH staking nisbəti digər PoS zəncirlərinin orta (median) nisbəti ilə eyni səviyyəyə çatır. Bu, Ethereum-un staking nisbətində əhəmiyyətli artım potensialının olduğunu və PoS mexanizmi landşaftında daha qısa mövcudiyyətinə baxmayaraq, bəzi digər PoS zəncirlərinə nisbətən daha sürətli templə arta biləcəyini göstərir.
Bull ssenarisi: ETH staking nisbəti stake faizinə görə hazırkı lider olan Solana ilə uyğun səviyyəyə yüksəlir. Bu, Ethereum-un tək bir dominant blockchain şəbəkəsinə çevrilmək potensialına sahib olduğunu göstərir. Artıq geniş qəbul edilsə də, bu ssenari dünya üzrə kripto qəbulunun davamlı artımından asılıdır.

LSD bazar payı: LSD-nin bazar payı bazar dəyərini qiymətləndirərkən mühüm başqa bir əsas faktordur. Aşağı giriş baryerləri və müxtəlif istifadə halları kimi üstünlükləri ilə pool staking-in davamlı artım nümayiş etdirəcəyi proqnozlaşdırılır. Model bear, base və bull ssenariləri üçün müvafiq olaraq 1%, 2% və 3% təyin edir. Lakin bu proqnoz nisbətən konservativdir. Pool staking-in cəlbediciliyi, xüsusilə də LSDFi sektorunda, LSD bazarı inkişaf etdikcə arta bilər.
ETH Qiymətində Dəyişiklik: ETH qiymətinin fluktuasiyası istifadəçilərin ETH-ni stake etməyə meyillərinə birbaşa təsir etdiyi üçün əhəmiyyətli rol oynayır. Qiymət qalxdıqca ETH-in gələcəyinə inam artır və staking fəaliyyətlərində aktiv iştirak yüksəlir. Üstəlik, qiymət artımı DeFi bazarının genişlənməsini stimullaşdıra bilər və bu da daha çox LSD qazanma imkanlarını üzə çıxara bilər. Model bear, base və bull ssenariləri üçün müvafiq olaraq 10%, 20% və 30% dəyişiklikləri nəzərdə tutur. Baza ssenarisində ETH qiymətinin beş ildə təxminən $4,603-ə çatacağını düşünürük; bu, son bull bazarının pik qiymətinə uyğundur. Bu fərziyyə, müəyyən dərəcədə qiymət bərpası ilə birlikdə, mülayim bazar artımını əks etdirir. Bull ssenarisində ETH qiyməti beş ildə $6,800-ə çatacaq; bu da həm LSD-də, həm də ümumi kripto qəbulunda böyük artım proqnozlarına uyğun gəlir. Beləliklə, ETH qiymətinin əvvəlki bütün zamanların maksimumunu (ATH) keçə bilməsi gözlənilir.
Xidmət haqqı: Proqnoz modelinin qurulmasına birbaşa daxil edilməsə də, xidmət haqqı LSD bazarının potensialını göstərməkdə mühüm rol oynayır. Protokolların gəlirliliyi fundamental faktordur, xüsusilə “Real Yield” narrativi meydana çıxdıqca. Model başlanğıc nöqtəsi kimi 10%-i götürür — bu, Lido tərəfindən tətbiq edilən dərəcədir. Rəqabət artdıqca bu dərəcənin azalacağı gözlənilir. Buna görə də model növbəti beş il ərzində hər il 0.5% tədricən azalma ssenarisini nəzərdə tutur.
5.2 Proqnoz
Baza Ssenarisi: Bu faktorlar əsasında baza ssenarisi nəticəsi orta müddətdə əhəmiyyətli üçrəqəmli faiz artımı ehtimalını proqnozlaşdırır və növbəti beş ildə altı rəqəmli artıma çatmaq potensialı var.

Staked ETH proqnozu: Model qurulduqdan sonra staked ETH-in proqnozu əsas nəticə kimi ortaya çıxır. Nəticələr göstərir ki, ən konservativ ssenaridə belə beş il ərzində stake edilmiş ETH miqdarı 250% artım yaşaya bilər. Üstəlik, optimist ssenaridə bu rəqəm 560%-ə qədər yüksələ bilər; bu da inkişaf etməkdə olan bu sektorun nəhəng potensialını vurğulayır.

Xidmət gəliri proqnozu: Staked ETH üçün proqnozlara bənzər şəkildə, xidmət gəliri qiymətləndirməsi də diqqətəlayiq dərəcədə böyük potensial göstərir. Bear ssenarisində belə xidmət gəliri təxminən 300%-ə yaxın artım göstərə bilər. Bull ssenarisində isə bu göstərici 1564%-ə qədər sıçraya bilər. Bu heyrətamiz gəlirlilik potensialı sektor daxilində güclü “real yield” protokollarının ortaya çıxma ehtimalının yüksək olduğunu göstərir.

Qiymət Ssenarisi üzrə çəkiyə əsaslanan bazar dəyəri: Proqnozu yekunlaşdırmaq üçün model üç ssenarinin nəticələrini birləşdirir: baza ssenarisinə 50% çəki, ayı (bear) və öküz (bull) ssenarilərinə isə hərəsinə 25% çəki verilir. Bu yanaşma növbəti beş ildə LSD bazar dəyərinin artım potensialının qiymətləndirilməsinə kömək edir. Nəticələr bazar dəyərində heyrətamiz yeddi rəqəmli artım siqnalı verir və bu inkişaf etməkdə olan sektorun böyük potensialını vurğulayır. Bununla belə, yüksək staking faiz şərtlərinə nail olmaq göründüyü qədər asan olmaya bilər və LSD bazar payının artması vaxt tələb edə bilər. Bazar zamanla bir çox faktorun təsiri altında tarazlığa çatacaq və müxtəlif bazar şəraitində geniş müşahidə tələb olunur.

6. Əsas protokollar
6.1 DVT
SSV Network və Obel Network DVT sektorunun iki əsas oyunçusudur. Hər ikisi ETH staking-i desentralizasiya etməyə həsr olunub. SSV, DVT ilə gücləndirilmiş desentralizasiya olunmuş, açıq-sourse ETH staking şəbəkəsi qurur. SSV mainnet-launcha yaxın olduğuna görə ən sürətli inkişaf edən DVT protokoludur və Lido da SSV pilot proqramına qoşulub. SSV həm də yerli tokenini (native token) işə salan yeganə DVT protokoludur.

Obel Network çox-operatorlu validasiya vasitəsilə trust-minimized staking-i təşviq etməyə yönəlmiş bir protokoldur. Obol-un iki əsas xüsusiyyəti var: DV Launchpad və Charon. DV Launchpad uzaq istifadəçilər arasında distributed validator açarlarının yaradılmasını asanlaşdırmaq üçün istifadə olunur. Charon isə Ethereum validator client-ları arasında əməkdaşlığı təmin edən, onları vahid, paylanmış validator şəbəkəsinə çevirən GoLang əsaslı HTTP middleware-dir. 2023-cü ilin yanvarında Obel, Pantera Capital və Archetype tərəfindən birgə idarə olunan 12.5M-lik maliyyələşdirmə raundunu tamamlayıb; Coinbase Ventures, Nascent, BlockTower və s. də iştirak edib.

6.2 Pool Staking
Lido Finance və Rocket Pool hazırda Liquid Staking Derivatives (LSD) bazarında pool staking sektoruna dominantlıq edir. Bazar böyüməyə davam etdikcə, bu iki protokolun lider mövqelərini qoruyacağı ehtimal olunur. Lakin DeFi landşaftının daim dəyişdiyini və yeni rəqiblərin dominant oyunçuları meydandan çıxarmaq üçün meydana çıxdığını xüsusilə qeyd etmək vacibdir.

Rocket Pool hazırkı bazar payına görə artım üçün daha böyük potensiala malikdir. Digər tərəfdən, Lido Finance-in güclü moat-ları onu rəqabətdən qabaqda saxlaya bilər, amma bu sahəyə yeni rəqiblər daxil olduqda bazar payının tədricən azala biləcəyi ehtimalına hazır olmaq vacibdir.


6.3 LSDFi
Aura Finance inkişaf etməkdə olan LSD bazarı landşaftında izlənməsi vacib olan bir LSDFi protokoludur. Likvidlik LSD protokollarının həyat damarından ibarətdir. Likvidlik olmadan LSD-lər (LSD ilə ETH arasındakı peg saxlanıla bilmədiyi üçün) uğursuz ola bilər və bu, onları saxlamaq üçün cəlbedici etməz. Shapella-dan əvvəl LSD bazarı üçün likvidlik savaşı Curve Finance-də başlamışdı; Lido və Frax kimi protokollar LSD pool-ları üçün daha dərin likvidlik uğrunda yarışırdı. İndi isə Balancer-də yeni döyüş meydanı yaranıb. Balancer-də ən yaxşı 5 pool-un dördü LSD ilə əlaqəli pool-lardır və bu da protokolun LSD-lər üçün yeni əsas ticarət məkanına çevrildiyini göstərir.
Balancer-də likvidlik havuzlarını (Curve nümunəsində olduğu kimi) qorumaq üçün protokollar veBAL qazanaraq səsvermə gücünə malik olmalıdır. Convex Curve üçün nədirsə, Aura Finance də Balancer üçün yield-optimizer-dir. LSD bazarı inkişaf etdikcə Aura Finance-in mövqeyi getdikcə daha kritik olacaq.

7. İdeyanın ifadəsi
7.1 Beta Play
Sektor üçün əhəmiyyətini və bazar dəyərinin böyüməsi üçün ciddi potensialını nəzərə alaraq, LSD sektoru orta gəlir axtaran, riskdən yayınan investorlar üçün əla seçim ola bilər. Bir yanaşma Exchange Traded Funds (ETF) strategiyasını təqlid etmək və müxtəlif LSD-ə bağlı tokenlərdən ibarət portfel qurmaqdır. ETF-lər ənənəvi maliyyədə pərakəndə investorlar üçün ən populyar investisiya yanaşmalarından biri olub; diversifikasiya faydaları, aşağı xərc və stabil Beta gəlirləri ilə seçilir. Əksər pərakəndə investorlar üçün token seçimi və bazarın zamanlaması çətin ola bildiyindən, bu metod LSD sektorunun artımından yararlanmaq üçün effektiv bir yoldur.
ETF-ə bənzər portfel qurmağın iki yayğın yolu var: Bazar kapitallaşmasına görə çəki (Market Capitalization-weighted) və Bərabər çəki (Equal-Weighted) metodları. Birincisi hər bir tokenin çəkisini onun ümumi bazar dəyərinə mütənasib paylayır; bu bazar konsensusunu əks etdirir, amma böyük layihələrə potensial həddən artıq ekspozisiya yarada bilər. İkincisi portfelin hər bir tokeninə eyni nisbətdə pay verir; bu potensial gəliri artırır, lakin riskli protokollara həddən artıq ekspozisiya ehtimalını da yüksəldə bilər. İnvestorlar öz risk tolerantlığına görə çəki metodunu və portfellərinə daxil etməli olduqları LSD sektorlarını seçə bilərlər.
7.2 Alpha Seeking
Yüksək risk tolerantlığı olan və alpha axtaran investorlar üçün LSD bazarı da çoxlu fürsətlər təqdim edir. Hazırkı mənzərəyə əsasən, pool staking artıq yetkin mərhələdədir, infrastruktur və re-staking isə hələ ilkin mərhələlərdədir. Buna görə də prioritetləndirilə biləcək sahə LSDFi ola bilər.
Protokollar bazar payı uğrunda rəqabət apardıqca gəlirləri artırırlar və bu, DeFi Summer dövründə xatırlanan ponzinomika (ponzinomics) imkanlarına gətirib çıxara bilər. Potensial gəlirlər böyük ola bilər, amma bu yanaşma sektora diqqətli nəzarət və ehtiyatlı risk idarəetməsi tələb edir. Yüksək riskli investisiya strategiyalarının hər kəs üçün uyğun olmadığını unutmamaq vacibdir; dalmazdan əvvəl şəxsi risk tolerantlığınızı və investisiya məqsədlərinizi nəzərə almalısınız.
8. Perspektiv
Liquid Staking Derivatives bazarının gələcəyi ümidverici görünür; onun böyüməyə və inkişaf etməyə davam edəcəyi gözlənilir. Nəzarət edilməli əsas istiqamətlər arasında əsas infrastruktur, LSDFi və hələ də ənənəvi pool staking ilə müqayisədə inkişaf mərhələsində olan re-staking protokolları var.
Artım potensialı böyük kimi görünsə də, bu genişlənməyə təsir edən çoxsaylı faktorlar var. Onun cari vəziyyətini və gələcək istiqamətini qiymətləndirmək üçün bazarı yaxından izləmək vacibdir. Hazırda, mövcud trendlərə əsasən, LSD bazarının ümumi mənzərəsinə dair nikbin yanaşmanı qoruya bilərik.
İstinadlar
Bankless, EigenLayer: Restaking-in xəbərçisi (2023)
LD Capital, LSD-nin Sabitliyi və Yüksək Artımı (2023)
@Wayne24699837, https://twitter.com/wayne24699837/status/1637165157939056642?s=61&t=dLproOHuQ34C-TwIawjowA
Bəyanat
Bu hesabat @BC082559 tərəfindən yazılıb; o, @GryphsisAcademy-nin traineesi olub və @CryptoScott_ETH və @Zou_Block tərəfindən istiqamətləndirilib; bu şəxslər Gryphsis Academy mentorlarıdır. Bütün məzmun müəllif(lər) tərəfindən müstəqil şəkildə hazırlanıb və mütləq şəkildə Gryphsis Academy-nin və ya hesabatı sifariş edən təşkilatın fikirlərini əks etdirməyə bilər. Oxucular redaksiya qərarlarına və məzmuna təsir etmir. Müəllif(lər) bu hesabatda adları çəkilən kriptovalutalara malik ola bilər. Bu hesabat yalnız məlumat məqsədlidir. İnvestisiya məsləhəti kimi nəzərdə tutulmur. Hər hansı investisiya qərarı verməzdən əvvəl öz araşdırmanızı aparmalı və müstəqil maliyyə, vergi və ya hüquqi məsləhətçiyə müraciət etməlisiniz. Hər hansı aktivin keçmiş göstəriciləri gələcək nəticələri bildirmir.