


【Xülasə】:
Bazar Xülasəsi: Borc məhdudiyyəti böhranı həftənin əvvəlində bazarı narahat etməyə davam etdi; lakin, həftənin ikinci yarısında əhəmiyyətli irəliləyiş əldə edildi. Nvidia-nın gözləniləndən daha yaxşı gəlir hesabatı, AI və çipler kimi əsas texnologiyalara tələbi artırdı, ABŞ səhmlər bazarında sıçrayışa səbəb oldu. Bu arada, müdafiə aktivləri, fondların texnologiya sektoruna yönəldilməsi ilə azaldı.
İqtisadi Göstəricilər: PMI məlumatları may ayında iqtisadiyyatda bir ayrılma göstərdi, xidmət sektoru güclü qalarkən istehsal sektoru bərpa olundu. Davamlı istehlak mallarının satışları və PCE davam edən inflyasiyanı əks etdirərək, dayanıqlı bir iqtisadiyyatı göstərdi ki, bu da iyun ayında faiz artımı gözləntilərinin yüksəlməsinə səbəb oldu, eyni zamanda ilin faiz endirimləri gözləntiləri yoxa çıxdı.
Kriptovalyuta Bazarı: Texnologiya sektorundakı ekstremal optimizm tərəfindən irəlilədilən kriptovalyuta bazarı da bərpa oldu. Lakin, faiz dərəcələrinin son nöqtəsində artım gözləntiləri və TGA-nın bazar likvidliyini geri çəkməsi ilə bağlı gözləntilər, bərpa olma davamlılığına maneələr yaratdı.
Borclanma Tavanı Müzakirələri: ABŞ Prezidenti Bayden və Nümayəndələr Palatasının Spikeri McCarthy 19 aylıq borclanma tavanını artırmaqla bağlı prinsipial büdcə razılaşmasına gəldilər. Bazar diqqəti çərşənbə və cümə gününə yönəldi ki, burada Nümayəndələr Palatası və Senat bu məsələ ilə bağlı səs verəcək. Cümə günü nağd pulun tükənməsini gözlədiyimiz üçün səsvermə prosesinin hər hansı bir sürprizlə qarşılaşması gözlənilmir.
Rəylər: İyun-avqust kritik bir zaman pəncərəsidir, çünki dörd əsas ziddiyyət çox aydın olacaq. Bu dörd əsas ziddiyyət yeni milli istiqrazların buraxılması, fond bazarında ekstremal qütbləşmə, Federal Ehtiyatın faiz dərəcələrinin son nöqtəsini artırması və sabit gəlirin fondlara olan güclü cazibəsi daxildir. AI-nin inkişafı investorların faiz dərəcələrinin dəyişmələrinə olan asılılığını azaltması gözlənilir və qiymətləndirmələr artıq yüksək olsa da, bu, qeyri-adi deyil, balon mərhələsinin davam etməsi üçün yer buraxır. Optimist əhval-ruhiyyənin kripto bazarına da yayılması mümkündür.
Həftəlik Bazar Baxışı:
Ötən həftə, qlobal səhmlər bazarı ABŞ borclanma tavanının artırılması müzakirələrinin irəliləməsi və süni intellekt (AI) ilə bağlı optimizm artdıqca fərqli tendensiyalar göstərdi. ABŞ və Yaponiyanın səhmləri həftəni güclü bitirdilər, Avropa bazarları cümə günü bərpa olundu, lakin nəticədə aşağıda qaldı. Çin səhmləri isə həftə boyu zəif qaldı, itkilərlə başa çatdı.
ABŞ fond bazarında, AI həftənin ən isti mövzusu idi, texnologiya sektoru 5%-dən çox artdı, kommunikasiya sektoru isə 1%-dən çox yüksəldi. Digər tərəfdən, istehlak malları və materiallar kimi müdafiə sektorları geridə qaldı, hər ikisi 3%-dən çox azaldı. Bu, fondların müdafiə aktivlərindən uzaqlaşmağa davam etdiyini və daha yüksək artım potensialı olan sənayelərə yönəldiyini göstərir.

Ötən həftə, güclü iqtisadi məlumatlar və mərkəzi bank rəsmlərinin sərt ritorikası faiz dərəcələri gözləntiləri ilə bağlı siqnal verdi, çünki insanlar inflyasiyanın daha uzun müddət yapışıcı olacağını başa düşdü. Bu, ABŞ İctimai İstiqraz yield-lərinin davamlı artmasına səbəb oldu:
30 illik İctimai İstiqraz yield-i 4% səviyyəsinə çatdı, keçən ilin sonundan bəri ən yüksək səviyyədir.
10 illik İctimai İstiqraz yield-i 3.66%-dan 3.81%-ə yüksəldi, 2 illik İctimai İstiqraz yield-i isə 4.24%-dən 4.57%-ə artdı, hər ikisi bu ilin mart ayından bəri ən yüksək səviyyəyə çatdı.
Qısa müddətli İctimai İstiqraz yield-ləri, o cümlədən 1 aylıq və 3 aylıq dərəcələr, bir qədər azalma yaşadı, bu da bazar narahatlıqlarının borclanma tavanı riskləri haqqında azaldığını göstərir.

Bundan əlavə, ABŞ xam nefti 1.2% artaraq $72.67-ə yüksəldi, çünki iri neft istehsal edən ölkələr gələcək təchizat dəyişiklikləri ilə bağlı ziddiyyətli məlumatlar təqdim etdilər.
Spot qızıl qiymətləri 0.33% artaraq $1,946.69-a yüksəldi. Bu, borclanma tavanı müzakirələrinin böhranının zəifləməsi və Federal Ehtiyatın daha bir faiz artırma ehtimalı ilə bazar bahisləri ilə əlaqəlidir, bu da qızıl kimi təhlükəsiz aktivlərə olan tələbi azaltdı. Real faiz dərəcələrinin artması da qızıl kimi faizsiz aktivlərə mənfi təsir etdi ki, bu da nəzəri cəhətdən BTC-nin qiymətinə potensial təzyiq göstərə bilər.
CFTC Futures Mövqelərinin Dəyişiklikləri:
Ümumilikdə, ABŞ səhmlərində net uzun mövqelər (Aktiv menecerlər + Leveraged fondlar) ötən həftə bir qədər artdı. Lakin, üç əsas indeks arasında əhəmiyyətli bir fərq var idi. Nasdaq-dakı net uzun mövqelər 2022-ci ilin əvvəlindən bəri ən yüksək səviyyəyə çatdı, S&P 500-də net uzun mövqelər isə bir qədər azaldı. Russell 2000-də net qısa mövqelər əhəmiyyətli dərəcədə azaldı və indi demək olar ki, neytral səviyyəyə geri döndü. Bu mövqe dəyişiklikləri spot bazarda müşahidə olunan tendensiyalarla uyğun gəlir.


İstiqraz bazarında, net qısa mövqelər rekord yüksəkliyə yaxınlaşdı, 2 illik, 5 illik və 10 illik müddətlər üçün net qısa mövqelər artdı, 30 illik müddət üçün isə net qısa mövqelər azaldı. Valyuta bazarında, ABŞ dollarında net qısa mövqelər bir qədər azaldı, əsasən avroda net uzun mövqelərin bir qədər azalması səbəbindən.
Qlobal səhmdar fond axınları:
EPFR məlumatlarına görə, 24-cü həftə sona çatdığı üçün, qlobal səhmdar fondları net axınlar yaşamağa davam etdi, bu da həftə üçün -$4 milyard təşkil edir. Bu, əvvəlki həftənin -$8 milyardına nisbətən bir irəliləyişdir. İnkişaf etmiş bazar səhmdar fondları axınların başında gəldi, ABŞ səhmdar fondları altı ardıcıl həftə ərzində axınlar gördü, amma əvvəlki həftəyə nisbətən əhəmiyyətli dərəcədə daha yavaş bir sürətlə. İnkişaf etməkdə olan bazar səhmdar fondları da net axınlar yaşadı.

Borclanma Tavanı Müzakirələri:
ABŞ Prezidenti Bayden və Nümayəndələr Palatasının Spikeri McCarthy 19 ay müddətində borclanma tavanını artırmaq üçün müvəqqəti büdcə razılaşmasına gəldilər. Bu razılaşma bir kompromis olaraq, hər hansı bir kompromis həllinin həm sol, həm də sağ tərəfdən müxalifət itirəcəyinə demək olar ki, əmin olmaq üçün bazarın diqqəti bu həftə hər iki palatada razılaşmanın keçirilib-keçməyəcəyinə yönəldi.
Hazırda hər iki partiyanın liderləri borclanma tavanı müqaviləsinin keçəcəyinə əmin olduqlarını bildirirlər. Qanun layihəsinin Nümayəndələr Palatasında 218 səs, Senatda isə 51 səs alması lazımdır. Prezident Bayden Konqresi ABŞ borclanma müqaviləsini dərhal qəbul etməyə təşviq edir və müqaviləni pozacaq vəziyyətlərin gözlənilmədiyini gözləyir. McCarthy bildirir ki, partiyanın 95%-i qanun layihəsi ilə "həyəcanlıdır", lakin o, qanun layihəsinin "hər kəsin istədiyi hər şeyi əhatə etmədiyini" qəbul edir, amma bölünmüş bir hökumətdə bununla üzləşdiyimizi söyləyir.
Maliyyə Naziri Yellen, hökumətin fondlarının tükənəcəyi tarixi 5 iyuna (ilk qiymətləndirmədən dörd gün sonra) yeniləyib, Konqresi borclanma tavanı üzrə müzakirə nəticəsinə mümkün qədər tez çatmağa çağırıb ki, borc defoltunu qarşısını alsın.
Senatın çərşənbə günü qanun layihəsi üzrə səs verməsi, Nümayəndələr Palatasının isə ən tez cümə günü səs verməsi gözlənilir, çünki cümə günü artıq Maliyyə Nazirliyinin nağd pul tükənməsi üçün gözlənilən son tarixidir. Buna görə, bu həftə irəliləyişin səhvsiz olması lazımdır. Qanun layihəsinin keçməsini pozacaq gözlənilməz hadisələrin yaranma ehtimalı hal-hazırda aşağı olsa da, səsvermə prosesi zamanı hər hansı bir gözlənilməz hadisənin qanun layihəsinin keçməsini X-Tarixdən sonrakı həftəyə qədər uzatması bazar qeyri-müəyyənliyini artıracaq.

Keçən həftənin əsas İqtisadi Məlumatları:
Keçən həftə yayımlanan ən təsirli iqtisadi məlumatlar Şəxsi İstehlak Xərcləri (PCE) Qiymət İndeksi və Davamlı Mallar Satışları idi, bunlar əhəmiyyətli təsir göstərdi. Onlar inflyasiyanın inadkar qaldığını və iqtisadiyyatın davamlı olduğunu göstərdi, bu da iyun ayı üçün faiz artırma gözləntilərini artırdı.
Aprel ayı PCE indeksi aylıq 0.4% artdı, gözləntilər 0.3% və əvvəlki ayın 0.1% artımını üstələyərək. İllik əsasında 4.4% artdı, gözləntilər 4.3%-dən yuxarı və əvvəlki ayın 4.3%-ünü üstələyərək. Əsas PCE indeksi, qida və enerji istisna olmaqla, aylıq 0.4% artdı, gözləntilər 0.3% və əvvəlki ayın 0.3% artımını üstələyərək. İllik əsasda 4.7% artdı, gözləntilər 4.6%-dan yuxarı və əvvəlki ayın 4.6%-sını üstələyərək.
Aydındır ki, bu məlumatlar inflyasiyanın davamlı olduğunu göstərir. Federal Ehtiyatın keçən ildən bəri 125 bazis balı faiz artımı etsə də, əsas PCE indeksi 4.7% ətrafında qaldı. Bu məlumatlar gələcəkdə daha çox faiz artırma gözləntilərini dəstəkləyir.
Gerçək məlumatlar yayımlandıqdan dərhal sonra CME faiz dərəcələri gəlirləri, növbəti FOMC iclasında faiz artımına 70% ehtimalı qiymətləndirdi, əvvəlki həftə isə yalnız 17% idi. Bu, bazarın əvvəlcə faiz artımlarında dayana biləcəyini düşündüyünü, lakin keçən cümə günü gözləntilərin davamlı faiz artırmalarına doğru dəyişdiyini göstərir.
Gələcəkdə bir neçə mühüm məlumatlar yayımlanacaq, bunlara may ayının qeyri-ferma iş yerləri və İstehlakçı Qiymət İndeksi (CPI) daxildir. Əgər bu hesabatların hər hansı biri güclü performans göstərsə, iyun və iyul iclaslarında faiz artımında dayanmaya olan ümid azaldılacaq. İstehlakçıların yay səyahətinə də iştirak edəcəyi nəzərə alındıqda, bu daha da istehlakı stimullaşdıracaq və inflyasiya təzyiqlərinə səbəb olacaq.
Inflyasiyadan əlavə, cümə gününün məlumatları şəxsi gəlir və istehlakın artdığını da göstərdi. Şəxsi gəlir aylıq 0.4% artdı, əvvəlki ayın 0.3% artımını üstələyərək. İstehlak isə aylıq 0.8% artdı, əvvəlki ay yalnız 0.1% artımla müqayisədə. Xidmətlər tərəfində bu, maliyyə xidmətləri, sığorta və səhiyyə tərəfindən irəliləndi, mallar tərəfində isə yeni avtomobillər və farmasevtik məhsullar tərəfindən irəliləndi.
Digər tərəfdən, qənaət nisbəti bir daha azaldı, 4.5%-dən 4.1%-ə düşdü, bu da amerikalılar arasında davamlı yüksək istehlakçı inamını təsdiqləyir.
Güclü istehlakdan bəhs edərkən, cümə günü davamlı mallar hesabatı da eyni tendensiyanı əks etdirir: Aprel ayında davamlı mallar satışları aylıq 1.1% artdı, gözləntilər isə 0.8% azalma idi. Mart ayında 0.1% artım 3.3%-ə düzəldildi. Martdakı əhəmiyyətli artım əsasən Boeing üçün böyük sifarişlərdən irəliləyirdi, lakin müdafiə təyyarələri və hərbi avadanlıqları istisna etdikdə, davamlı mallar satışları əslində azaldı. Lakin aprel ayının məlumatları möhkəm bir sıçrayış göstərdi. Müdafiə təyyarələri və texnologiyanı istisna etdikdə, davamlı mallar satışları aylıq 1.4% artdı, bu da mart ayındakı 0.6% azalmadan və fevral ayındakı 0.2% azalmadan əhəmiyyətli dərəcədə yuxarıdır. Ən böyük töhfə verənlər arasında istehsal 1.7% aylıq artdı, avadanlıq və avadanlıqlar 1.0% artdı, avtomobil və ehtiyat isə yalnız 0.1% azalma yaşadı.
Keçən həftədən digər əsas məlumatlar:
May ayı üçün Michigan Universitetinin İstehlakçı İnam İndeksinin son oxunuşu 59.2-yə yüksəldi, ilkin göstərici 57.7-dən yuxarı.
Birləşmiş Ştatlarda ilkin işsizlik iddiaları 229,000 oldu, gözlənilən 245,000-dan aşağı, əvvəlki dəyər isə 225,000-ə düzəldildi. 13 may tarixində sona çatan həftə üçün davam edən işsizlik iddiaları 1.794 milyon oldu, gözlənilən 1.8 milyon, əvvəlki dəyər isə 1.799 milyon idi.
Birləşmiş Ştatlarda birinci rübdə illik və rüblük real ÜDM artım nisbəti 1.1%-dən 1.3%-ə düzəldildi. Şəxsi istehlak xərcləri (PCE) illik rüblük artım nisbəti 3.7%-dən 3.8%-ə düzəldildi, əsas PCE (qida və enerji istisna olmaqla) illik rüblük artım nisbəti 4.9%-dan 5%-ə düzəldildi.
Birləşmiş Ştatlarda may ayı üçün ilkin Markit İstehsal PMI 48.5 oldu, gözlənilən 50-dən aşağı, əvvəlki dəyər isə 50.2 idi. Xidmətlər PMI 55.1 oldu, gözlənilən 52.5-dən yuxarı, əvvəlki dəyər isə 53.6 idi. Kompozit PMI 54.5 oldu, gözlənilən 53-dən yuxarı, əvvəlki dəyər 53.4 idi.
Bu həftəki əsas hadisələr:
Bazar ertəsi: ABŞ-da Memorial Günü və Birləşmiş Krallıqda Bahar Bank Tətili, hər iki ölkədə səhmlər bazarı bağlıdır.
Çərşənbə axşamı: ABŞ İstehlakçı İnam İndeksi may ayı üzrə.
Çərşənbə: Nümayəndələr Palatasının borclanma tavanı üzrə səsverməsi.
Cümə: ABŞ ADP İş Hesabatı may ayı üzrə.
Cümə: May ayının ABŞ qeyri-ferma iş yerləri (razılaşma odur ki, əmək bazarı yavaş-yavaş soyuyur), Senatın borclanma tavanı üzrə səsverməsi.
ABŞ-da gəlir hesabatları arasında HP çərşənbə axşamı, Salesforce, C3.AI və Chewy çərşənbə günü, Dollar General, Macy’s, Bilibili, Lululemon və Dell isə cümə axşamı olacaq.
Şərhimiz:
İyun-avqust dövrü kritik bir zaman pəncərəsidir, çünki dörd əsas ziddiyyət çox aydın olacaq (burada yalnız Birləşmiş Ştatları müzakirə edəcəyik; gələcək məqalələrdə Yaponiyanın pul siyasəti, Avropada inflyasiya və Çindəki inkişaflar haqqında məlumat verəcəyik).
Ziddiyyət 1: Hazırda bazar gözləyir ki, borclanma tavanı müqaviləsi əldə edildikdən sonra üç ay ərzində təxminən $500 milyarddan $700 milyard arasında yeni ABŞ İctimai İstiqrazları buraxılacaq. Bu, mənfi likvidlik azalmasıdır ki, bu da riskli aktivlərin performansını, hətta kənarlaşdırmalıdır.
Yeni İctimai İstiqrazların buraxılışını udmaq üçün mümkün maliyyə mənbələri arasında pul bazarı fondları və geri alqı-satqı müqavilələri (RRPs) ilə yanaşı, bank depozitlərinin azalması da var. Əgər bu göstəricilər azalma göstərsə, bu, müsbət bir işarə olaraq qəbul ediləcək, likvidlik azalmasının kompensasiya olunduğunu göstərir.
Bundan əlavə, borclanma tavanının artırılmasının qarşısında gələcək iki il ərzində dövlət xərclərinin azaldılması xərci olduğunu qeyd etmək lazımdır, baxmayaraq ki, miqyası iqtisadi görünüşü əhəmiyyətli dərəcədə dəyişdirməsi ehtimalı azdır.
Ziddiyyət 2: Fond bazarında demək olar ki, hər bir sənayenin nəhəngləri böyüyür, bunlara texnologiya, bankçılıq, enerji, pərakəndə, səhiyyə və müdafiə daxildir. Bu səbəbdən bazar dəyəri ilə çəki verilmiş S&P indeksinin artdığını, bərabər çəki verilmiş S&P indeksinin isə azaldığını görürük. Bu tendensiya xüsusilə mart ayından bəri güclü görünür. Bu yüksəliş AI-nin əsas səbəb kimi irəlilədiyi zaman, qısa müddətli effektivlik və ya performansın geniş bir sıra sənayelərdə əks olunmaya biləcəyi ehtimalı var. AI və texnologiya sektorlarında balon yaranma ehtimalı var, xüsusən də iri texnologiya şirkətlərinin P/E nisbətləri artıq adi şirkətlərin iki qatına bərabərdir. Bazar, getdikcə bahalı qiymətləndirmələrlə investisiya etməyə hələ də haqq qazandıra biləcəyini sual edir.

Ziddiyyət 3:
Son dövrlərdə, Fed rəsmlərinin sərt şərhlərində əhəmiyyətli artım olub, güclü iqtisadi məlumatlarla birlikdə. Nəticədə, 2023-cü ilin ikinci yarısına olan faiz dərəcələri gəlirləri davamlı olaraq azalır. Bu ayın əvvəlində bazar proqnozları 100 bazis balına qədər mümkün faiz azaldılması ehtimalını göstərirdi, amma indi gözlənilir ki, hər hansı faiz azaldılması olmayacaq (Fed-in mart ayındakı nöqtə diaqramı ilə uyğunlaşır). Bu sürətli dəyişiklik yalnız keçən həftə baş verdi və onun davam edən təsirinin hələ tam realizə olunmadığını qəbul etmək olar.

Ziddiyyət 4:
Fond bazarındakı optimist əhval-ruhiyyəyə baxmayaraq, ABŞ pul bazarı fondlarına ötən həftə əhəmiyyətli bir pul axını oldu (+$39.9 milyard, son beş həftənin ən yüksək səviyyəsi). Bu, sabit gəlirli aktivlərin güclü cazibəsini göstərir və bu cazibənin gələcək aylarda sabit qalacağına işarə edir, faiz dərəcələrinin azaldılması gözləntiləri azalır.

Nəticə olaraq, əksər mərclər yüksəliş tendensiyasına qoşulmayıb və cari tendensiya texnologiya sektorundan, xüsusilə AI və çip texnologiyaları ilə sıx bağlı olan şirkətlərdən ciddi şəkildə təsirlənir. Bir neçə iri texnoloji şirkətin dominansı bazarı zəif vəziyyətdə qoya bilər və "MAGMA" və ya "NYFANG" kimi əsas texnologiya indeksləri üçün məyus edici gəlirlər və ya sənaye tənzimləmələrindəki dəyişikliklər bazarın bütününü əhəmiyyətli şəkildə təsir edə bilər.
Böyük texnologiyanın yüksəliş tendensiyasını davam etdirən daha çox səhmin olması ehtimalı da var, bu, uzun müddətdə bullish bazarı dəstəkləyəcək, lakin bunun üçün etibarlı gəlir məlumatları tələb olunacaq. AI, investorların faiz dərəcələrinin dəyişmələrinə olan asılılığını azaldıb, lakin bir neçə şirkətin gələn aylarda AI konseptindən faydalanmağa çalışacağı gözlənilir. Lakin, hansı sənaye sahələrinin AI-dan həqiqətən faydalana biləcəyini müşahidə etmək üçün zaman lazım olacaq. İcraat və ya artan dividendlərlə dəstəklənməyən hər hansı bir səhmlərin qiymət artımları zəifdir.
Məsələn, Factset məlumatlarına görə, S&P 500-də yalnız 110 şirkət son konfrans çağırışlarında süni intellekti qeyd etdi.

Məsələn, "inovasiya mərkəzli" ARKK belə NYFANG-dan əhəmiyyətli dərəcədə geri qaldı.
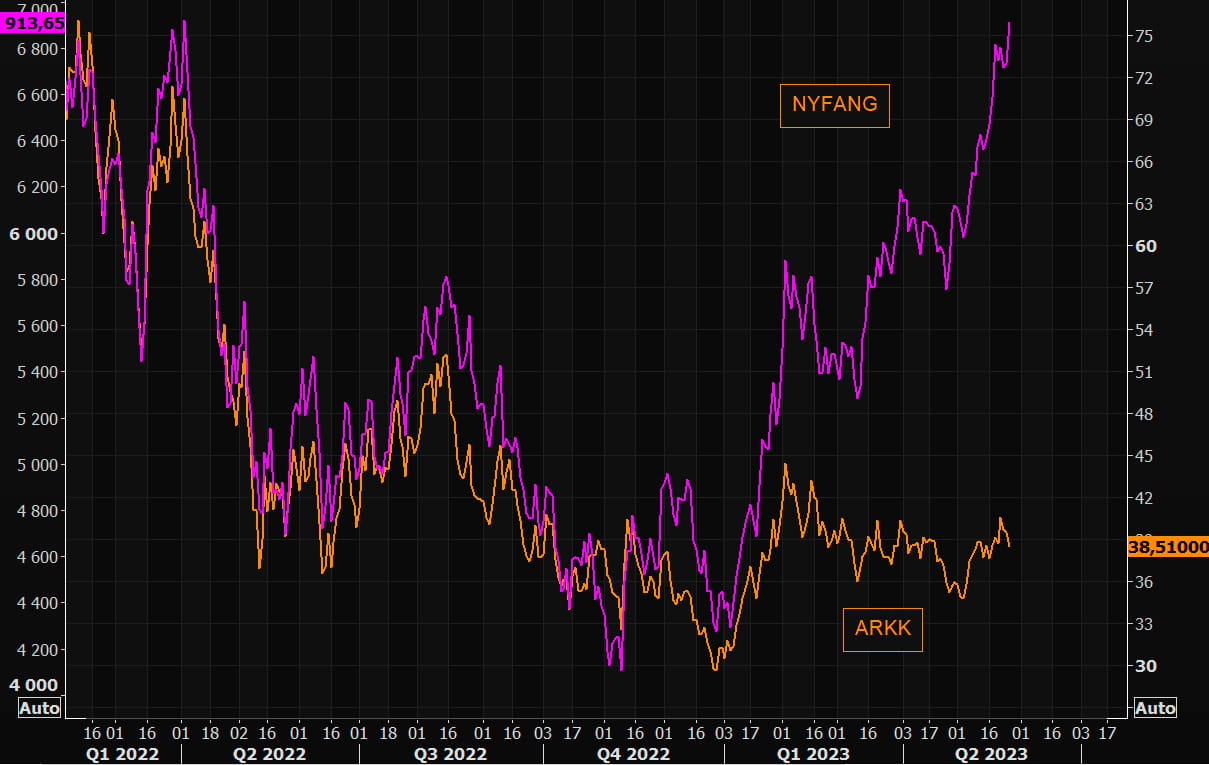
AI sahəsinin inkişafı hal-hazırda iştirak etməyən bir çox investorun olduğunu hiss etdirir. Əlaqəli şirkətlər yüksək qiymətləndirmələrə sahib olsa da, hələ də dəhşətli bir vəziyyətdə deyillər. Gələn aylarda AI ilə bağlı investisiya hədəflərinin bahalı olmaqdan balon tipli və ya hətta meme tipli səviyyələrə çatmağı gözləyirik. Məsələn, keçən həftə WSB icması AI konseptlərinə qarşı müstəsna həyəcan göstərdi.

Bu əhval-ruhiyyənin kriptovalyuta bazarına da yayılması ehtimalı var, çünki həm kriptovalyutalar, həm də AI əhəmiyyətli qəbul potensialına malik hədəflərdir. Lakin, likvidlik və davamlı tənzimləmə təzyiqləri kriptovalyuta bazarındakı qazancların dərəcəsini məhdudlaşdıra bilər.
vebsayt: ldcap.com
medium: ld-capital.medium.com