“期权只定价了5%的周波动,结果BTC走了10%以上,期权市场又看错了”——这话今天在推上转得挺多,我觉得说反了。
数据我自己拉了一遍:
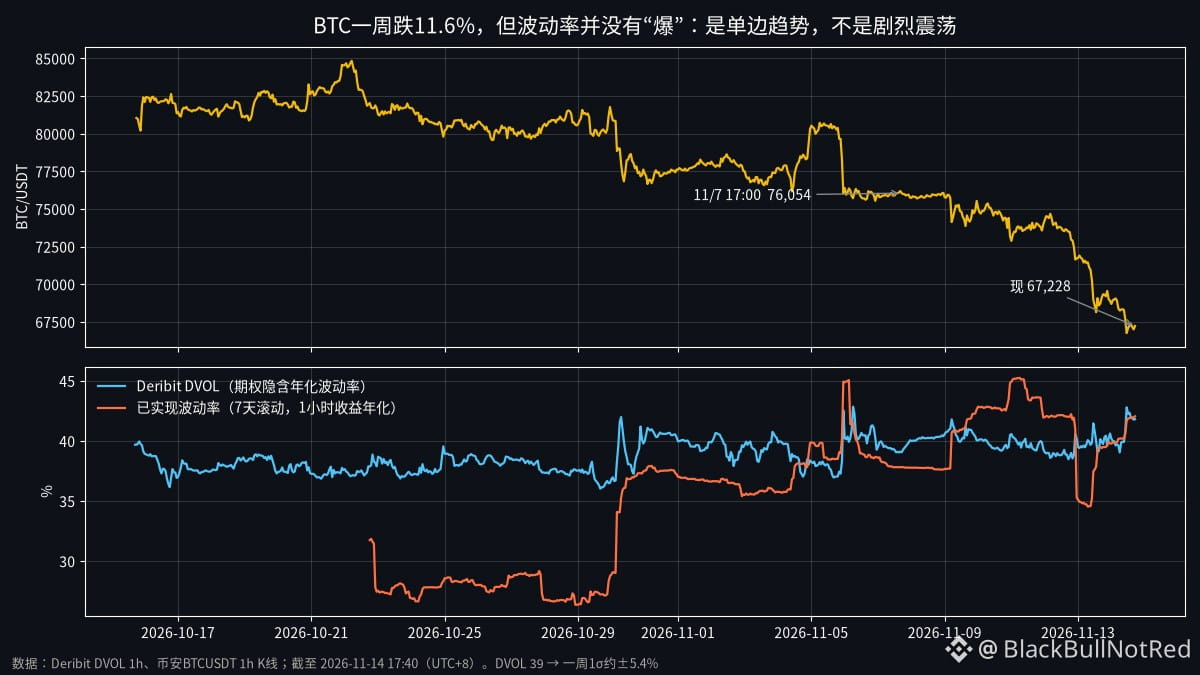
一周前(11/7 17:00,UTC+8)BTC 76,054,现在 67,228,-11.6%。
当时Deribit DVOL约39,折成一周的1个标准差大概±5.4%,所以这周确实走出了两倍多的σ。
但再看实际波动:用1小时K线算,过去7天的已实现波动率年化约42%,DVOL现在41.8。也就是说,期权给的“每天晃多大”基本是对的,这周根本不是暴涨暴跌那种剧烈行情。
错的不是波动,是方向。一小时一小时看都不算夸张,但几乎每一步都往下,单边磨下来,加起来就是-11.6%。期权的σ默认涨跌是随机的,它不管这周会不会一直往一个方向走。
这个区别对谁有用:
裸卖跨式的人这周被打穿,确实亏;但做Delta对冲的卖方,赚的是隐含和实际波动的差,这周两者差不多,基本是小亏或打平,不是大家想的“卖波动的被屠”。
反过来,现在想抄底买Call搏反弹的,别以为波动率被恐慌推高、期权很贵——DVOL 41.8,30天区间36到43,就在中段,不便宜也不离谱。
跌得狠≠波动大。磨跌最折磨人的地方就在这:没有一根让你恐惧的大阴线,账户却一直在缩。
数据:Deribit DVOL、币安BTCUSDT 1h K线,截至11/14 17:40(UTC+8)
#BTC #期权
数据我自己拉了一遍:
一周前(11/7 17:00,UTC+8)BTC 76,054,现在 67,228,-11.6%。
当时Deribit DVOL约39,折成一周的1个标准差大概±5.4%,所以这周确实走出了两倍多的σ。
但再看实际波动:用1小时K线算,过去7天的已实现波动率年化约42%,DVOL现在41.8。也就是说,期权给的“每天晃多大”基本是对的,这周根本不是暴涨暴跌那种剧烈行情。
错的不是波动,是方向。一小时一小时看都不算夸张,但几乎每一步都往下,单边磨下来,加起来就是-11.6%。期权的σ默认涨跌是随机的,它不管这周会不会一直往一个方向走。
这个区别对谁有用:
裸卖跨式的人这周被打穿,确实亏;但做Delta对冲的卖方,赚的是隐含和实际波动的差,这周两者差不多,基本是小亏或打平,不是大家想的“卖波动的被屠”。
反过来,现在想抄底买Call搏反弹的,别以为波动率被恐慌推高、期权很贵——DVOL 41.8,30天区间36到43,就在中段,不便宜也不离谱。
跌得狠≠波动大。磨跌最折磨人的地方就在这:没有一根让你恐惧的大阴线,账户却一直在缩。
数据:Deribit DVOL、币安BTCUSDT 1h K线,截至11/14 17:40(UTC+8)
#BTC #期权