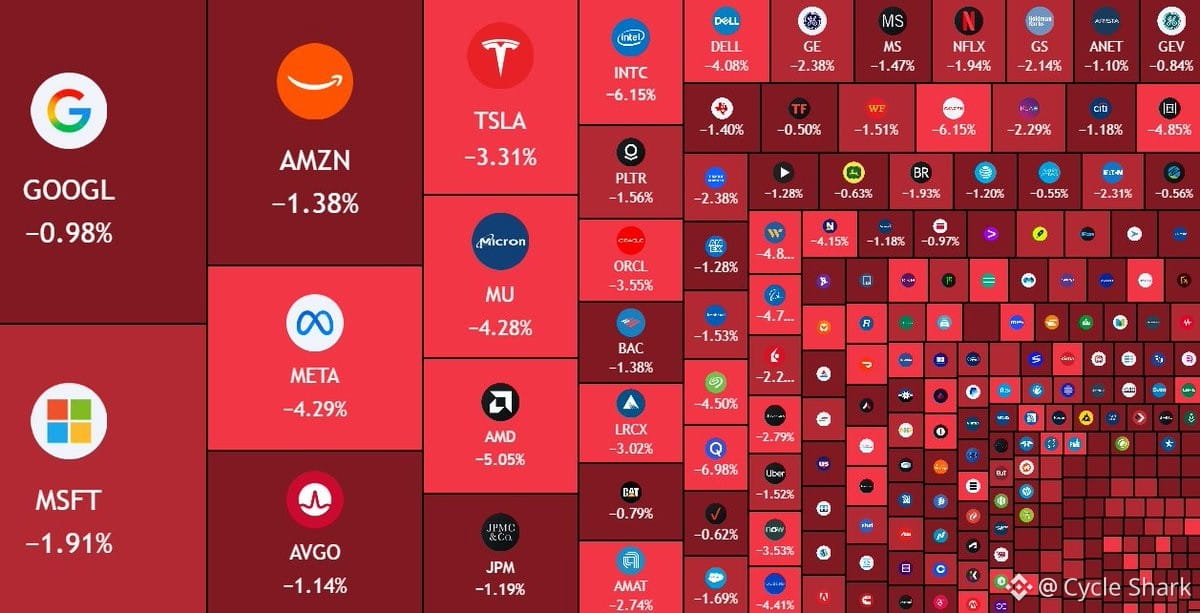
ABŞ səhmlərindən 700 milyard dollar silinib: 30 illik ABŞ Xəzinə istiqrazının gəlirliliyi 2001-ci ildən bəri görünməyən səviyyəyə çatıb.
Bu, istiqraz bazarının qışqırdığı siqnaldır. Uzunmüddətli gəlirlilik bu cür kəskin artanda artıq söhbət yalnız inflyasiya gözləntiləri və ya Fed siyasətindən getmir — söhbət term premiumdan (müddətə görə əlavə risk haqqı), fiskal davamlılıqla bağlı narahatlıqlardan və Xəzinənin yenidən maliyyələşdirməli olduğu borcun həcmindən gedir.
Diqqət yetirməyə dəyər üç məqam:
1. Risk-siz faiz dərəcəsi bu səviyyəyə qalxanda səhmlərin qiymətləndirməsi məhv olur. Əgər 30 illik istiqrazda 4,5%+ gəlirlilik əldə edə bilirsinizsə, niyə səhmlə bağlı risk götürəsiniz? Gələcək pul vəsaitlərinin diskont dərəcəsi yenidən hesablanıb və artım (growth) istiqamətli səhmlər bunu ilk hiss edən olur.
2. Bu, tək baş vermir. Avropa suveren borcunda da oxşar hərəkətlər görürük və inkişaf etməkdə olan bazarların valyutaları təzyiq altındadır. Kapital dollara və təhlükəsizliyə axır, bu da qlobal miqyasda likvidliyi sıxır.
3. Əlaqə (feedback) mexanizmi acıdır. Daha yüksək gəlirlilik ABŞ hökuməti üçün borc xidmət xərclərini artırır — bu da daha çox emissiyaya gətirib çıxarır və nəticədə gəlirlilik daha da yüksəlir. Nə vaxtsa ya Fed müdaxilə edəcək, ya da nəsə qırılacaq.
700 milyard dollarlıq azalma sadəcə səthin görünən hissəsidir. Daha önəmlisi budur: bu, daha geniş bir deleveraging (borc yükünün azaldılması) dövrünün başlanğıcıdırmı? Gəlirlilik yüksək qalarsa, kredit, özəl kapital (private equity) və daşınmaz əmlak daxil olmaqla bütün leverage edilmiş mövqelər yenidən qiymətlənməyə başlayır. Kripto da immun deyil — makro şərait bu qədər tez sərtləşəndə riskli aktivlər birlikdə hərəkət edir.