


Leverage (borclu alım) ilə itələnən bir突破, görünməyən bir maya dəyəri divarı ilə toqquşdu
Məlumat vaxtı: 2026-cı ilin sentyabr ayının sonu. Mətn tamamilə məqalənin əsas hissəsinin sırf mətn variantıdır; bütün konkret rəqəmlər, bölmələr üzrə göstəricilər və qrafiklər 5 uyğun informasiya qrafikası kimi tərtib olunub—oxucu onları mətnlə birlikdə istifadə edə bilər.
Giriş: bir rəqəm və onun iki versiyası
Sentyabrın ortalarında bir ticarət günündə bitkoin spot ETF il ərzində ən böyük tək günlük xalis daxilolma qeydə aldı. Bir çox media bunu “instituslar geri gəlib”in sübutu kimi yazdı və bitkoin də ilin əvvəlinə yaxın ən yüksək səviyyələrə itələndi.
Amma elə həmin gün, başqa bir data provayderinin verdiyi xalis axın rəqəmi əsas mənbə ilə müqayisədə təxminən 40% azdır. Eyni ticarət günündə iki nüfuzlu mənbə—fərq elədir ki, orta ölçülü bir fondun həcminə bərabərdir.
Bu, mütləq kiminsə saxtalaşdırması demək deyil; daha çox statistik təsnifat fərqi ola bilər. Amma mənim demək istədiyim budur: bu iki rəqəm arasındakı boşluq—bu dövrün həqiqətidir. Hamı “kimsə alır” deyir, amma heç kim “alınan pulun tipi necədir”i aydın izah edə bilmir.
Son iki həftənin on-chain, vəsait, mövqe və tarixi dövr məlumatlarını tam yenidən yoxladım. Nəticə çox aydındır:
Bu dövrdəki突破 doğrudur, amma keyfiyyəti yaxşı deyil. Yuxarı itələnən, institusional tələbat deyil—az qala yalnız leverage (alət üzrə borclanma) və tələskənlikdir. İndi qiymət də tam olaraq suyun altındakı kapitalın ən sıx cəmləşdiyi o divarın ortasında dayanıb.
Aşağıda mənim yoxlama prosesim və əsaslarım var—hamısını mətnlə aydın izah edirəm.
I. Nə baş verdi
Əvvəl bir şeyi aydın deyək: o突破 günündə bütün bazarda baş verən partlayış (bütün dünyada likvidasiyalar) həcmi ilə ETF-in həmin gün daxilolma (inflow) həcmi, miqyas baxımından eyni dərəcədədir.
Bu o deməkdir ki, qiyməti qaldıran maliyyənin içində—passiv məcburi likvidasiya (boşluq tərəfi məcbur satdırılıb ortaya çıxan alıcı qüvvə) və aktiv yerləşdirmə (institusional spot alış) demək olar ki, eyni çəkiyə malikdir. Bu yüksəlişi tamamilə “institusional tələbat”la izah edən hər hansı narrativ, sadəcə digər yarını qaçırır.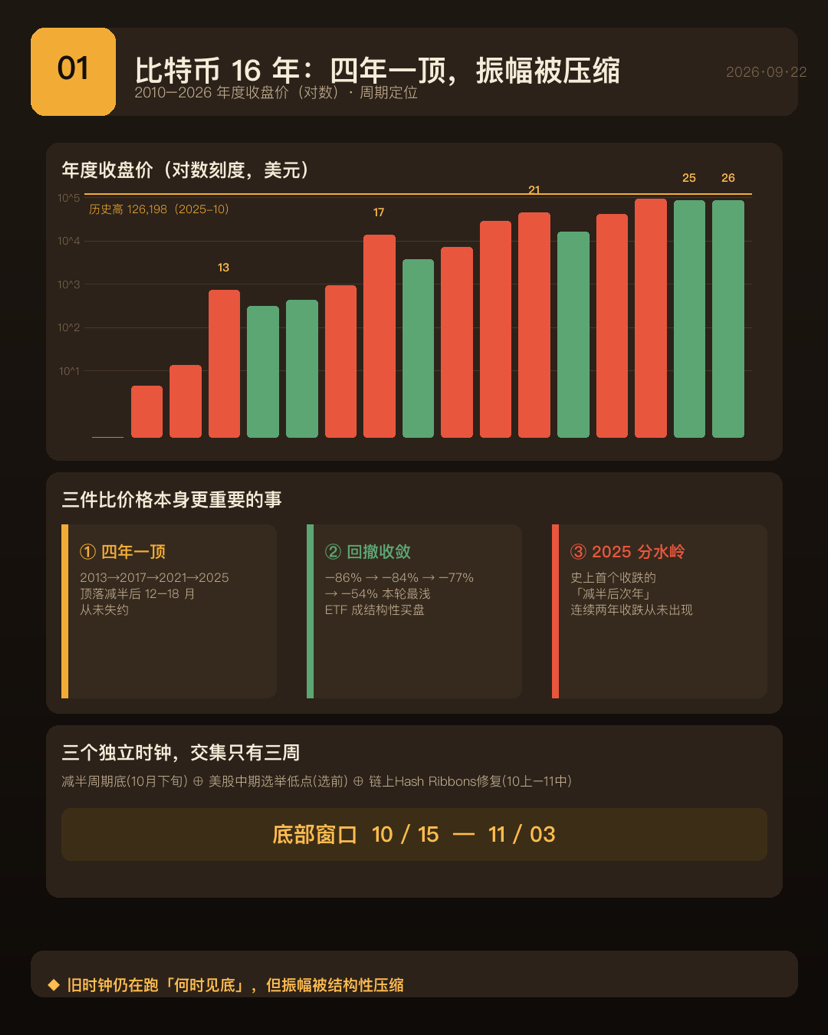
Deməli bu, “aşağı görür” məqaləsi deyil; bir xəbərdarlıqdır: yalnız hekayənin bir tərəfini danışan bütün xəbərlərə etibarın yarısını azaltmaq lazımdır.
II. O xalis daxilolmanı axı kim alır
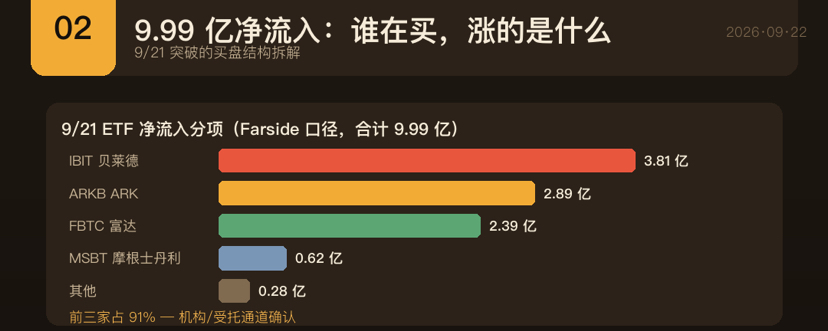
Bölmələr üzrə məlumatlara görə, həmin gün axın (inflow) çox yüksək dərəcədə cəmi bir neçə emitentin əlində cəmləşib—ilk üç kanal 90%-dən çox paya malikdir. Birjadan kənarda isə korporativ xəzinələr də alımları artırır.
Yəni alımın əsas subyekti həqiqətən bir neçə iri aktiv idarəetmə şirkəti və broker kanalları vasitəsilə yerləşdirilmiş institusional və ona tapşırılmış kapitaldır; pərakəndə investor panikada FOMO ilə alıcı deyil. Bu bənd doğrudur.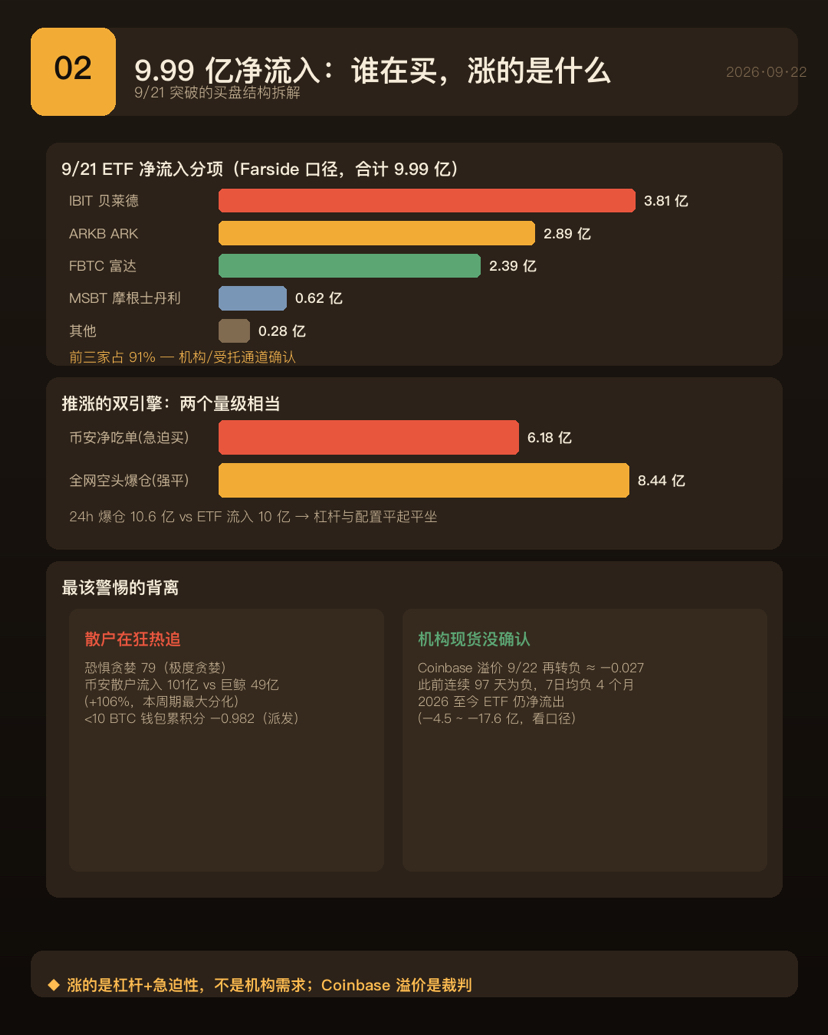
Amma üç mənfi düzəliş var—hər biri vacibdir.
Birincisi: ticarət həcmi bu yüksəlişin miqyasını dəstəkləmir. Bir analitik bildirib ki, həmin gün ETF-in ümumi ticarət həcmi qiymət artımının ölçüsünə nisbətən daha mülayim idi. Əgər həqiqətən davamlı böyük pul alışı olsaydı, həcmlər bu qədər sakit olmazdı.
İkincisi: bu il üzrə ETF-in ümumilikdə xalis çıxışı var. Sentyabrın axını əvvəlki ayın yarısından azdır. O tək günlük daxilolma ardıcıl üçüncü günün son günüdür—yəni “qanaxmanı dayandırmaq”dır (stop the bleeding), “trend dönüşü” deyil.
Üçüncü və ən kritik: ABŞ-da spot tələbi-ni ən birbaşa ölçən “termometr” indikator, qiymət yüksək zonaya qalxdığı gün yenə də mənfiə dönüb. Bundan əvvəl artıq təxminən yüz gün ardıcıl mənfi idi; 7 günlük orta xətt də dörd aydan çoxdur mənfidədir. Yəni ABŞ-ın institusional spot tələbi bu dəfəki突破ü təsdiqləmir.
III. Pərakəndə investorlar həvəsli şəkildə ardınca qaçır və üstəlik leverage ilə
Başqa bir siqnal qrupu daxili uyğunsuzluq yaradır, amma hər ikisi də doğrudur: pərakəndə investorların emosiyası həddən artıq acgözdür, eyni zamanda pərakəndə investorların cüzdanları bütövlükdə hələ də xalis şəkildə paylayır (net çıxış/dağıtım).
İzah budur: pərakəndə investorlar “yığmır”, “bahalaşmanı qovur” (FOMO). Yəni qiymət qalxır deyə alır, alır deyə mənfəəti çıxardır. Bu davranışın xüsusiyyəti leverage-dir və leverage geri çəkilmə zamanı yanacaq olur.
Bu dövrdə ən çox diqqət çəkən və təhlükəli olan bir uyğunsuzluq var: pərakəndə investorlar (kütlə) hərarətlə ardınca qaçır, amma ABŞ institusional spot tələbi-ni ölçən indikator yenə də mənfi zonaya qayıdıb. Tarixi təcrübə dəfələrlə göstərib ki, bu iki tərəf əks istiqamətdə olanda, birincinin (kütlənin) adətən qalib gələn tərəf olmaması ehtimalı yüksəkdir.
IV. Zəncirdə: mövcud (stok) yığılır, axın (flow) paylanır
Bu, bütün mətnin ən çox dəqiqləşdirilməli və ən çox səhv sitat gətirilən bir qrup hadisəsidir.
Çox vaxt müsbət kimi sitat gətirilən bir cümlə var: “uzunmüddətli saxlayanların təchizatı yeni maksimum yaradır”. Bu cümlənin yarısını geri almaq lazımdır. Çünki bunun kifayət qədər hissəsi birjalarda ehtiyat kimi saxlanılan sikkələrdir—uzun müddət hərəkət etmədiyi üçün statistik qaydada mexaniki şəkildə uzunmüddətli saxlayan kimi yenidən təsnif edilib. Kimsə aktiv şəkildə yığıb saxlamır—sadəcə statistik “köhnəlmə” var. Bəzi tədqiqatçılar isə əksinə bunu qısa müddətli tələbin çatışmadığını göstərən işarə kimi qiymətləndirir.
Bu qaydanı yadda saxla: mövcud (stok) yığılan/çürüyənə bax, axın (flow) isə paylanmaya bax. “Təchizat yeni maksimuma çatır” sırf kağız üzərindəki rəqəmdir; uzunmüddətli saxlayanların xalis çıxışının istiqaməti isə həqiqi pulun kənara axdığını göstərir. Uzunmüddətli saxlayanların zərərlə çıxarış üzrə payı il başından artıq yüksəlib və illər üzrə ən yüksək səviyyəyə çatıb—istiqamət artıq çevrilib.
V. Görünməyən o divar
“Suyun altındakı kapital” mövzusunda əvvəl özümə düzəliş etməliyəm: onu ilkin olaraq “rebound yolunda ən böyük potensial sell-off (satış təzyiqi) mənbəyi” kimi adlandırmışdım—bu ifadə bir az artıqdır, geri çəkirəm.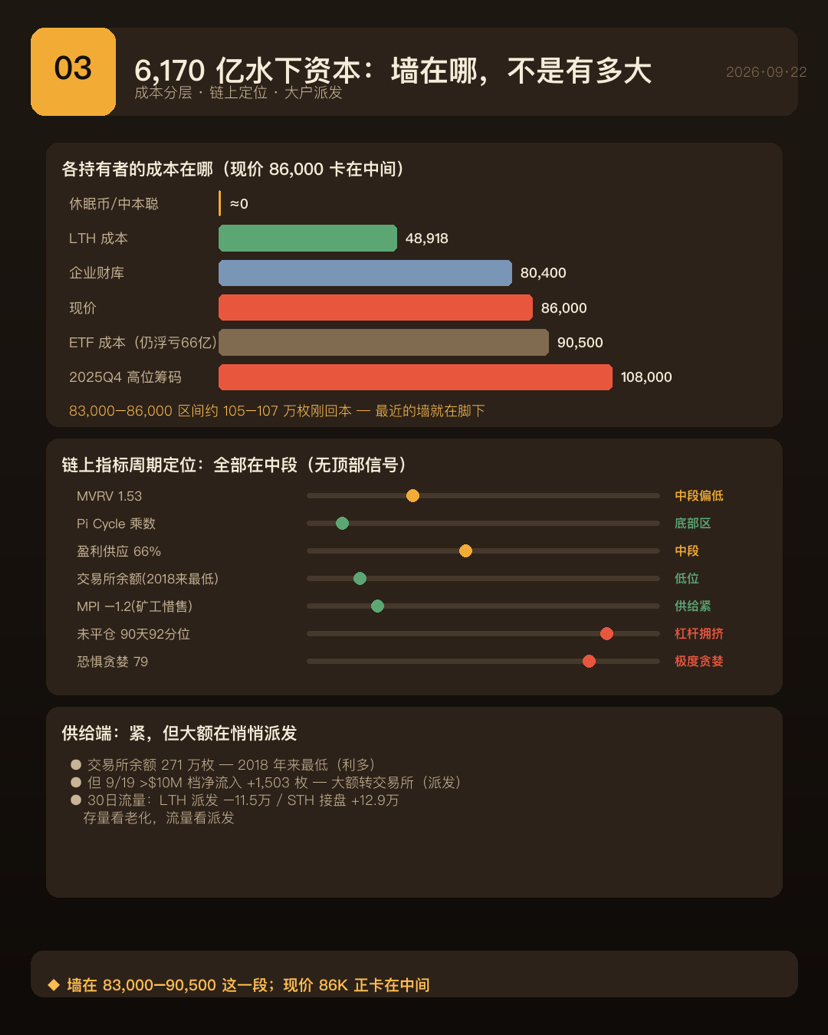
Daha dəqiq desək: bu, “üzən itki xalis məbləği” deyil; zərər vəziyyətində qalan çiplərin, hər birinin alış maya dəyərinə görə hesablanan ümumi həcminin məcmusudur. Bu, “sikkələrin böyük hissəsi qazandadır” fikri ilə zidd deyil—qazanan hissənin böyük komponenti illərlə hərəkətsiz, maya dəyəri çox aşağı olan yuxuda (sleeping) sikkələrdir və onlar heç vaxt satılmayacaq. Əsl zərər çəkənlər isə əvvəlki bull run zirvəsi yaxınında alınmış iri həcmdə çiplərdir. Bu suyun altındakı kapitalın içində satacaq olanlar yalnız bir hissədir; yuxuda qalan sikkələr, erkən yaradanların ünvanları və itirilmiş sikkələr satış təzyiqi yaratmır.
Bu xətti izləyəndə, suyun altındakı çiplərin (tutulan sikkələrin) orta maya dəyəri də düz əvvəlki bull run-in (it bazarından yüksəliş) zirvəyə yaxın dövrdə alınan alıcılarınkına uyğundur. Bu sizə “satış təzyiqi nə qədərdir”i demir; “divar haradadır” deyir.
İndi qiymətin dayandığı yer də məhz həmin maya dəyəri ən sıx olan diapazonun ortasına düşür: aşağı tərəfdə yenicə mənfəətə qayıtmış bir partiya üçün ən yaxın “divar” budur; yuxarı tərəfdə isə böyük ETF kanalları ilə təmsil olunan bir başqa portfel var—ümumilikdə yenə də zərətdədir və qiymət onların maya xəttinə qayıdanda geri alış və mənfəət götürmə (redeem/TP) baş qaldıracaq.
Deməli düzəliş edilmiş nəticə budur: o böyük suyun altındakı kapital “kilidlənmiş (sərmayə tıxacı) miqyasını” təsvir edir; həqiqətən sell-off edən yalnız onun aktiv hissəsi olacaq. Amma həmin aktiv hissənin maya dəyəri sıx olduğu zona düz cari qiyməti ortadan sıxışdırır.
VI. Mədənçilər: bu dövrün ən qeyri-adi xətti
Bu dövrün tarixdə ilk dəfə olaraq nəyi göstərdiyi varsa, o da məhz mədənçi tərəfidir.
Bütün şəbəkədə hesablama gücü illərdir görünməmiş şəkildə dərin geriləyir; listinq olunmuş mədənçıxarma şirkətlərinin hesablama gücü, bütöv şəbəkədən daha sürətli azalır. Qısa müddətdə isə bu, əksinə təchizat tərəfi üçün müsbət siqnaldır—mədənçilər kütləvi şəkildə gözləyir (satmırlar), birjalara axın demək olar ki, quruyur və qiymət elə bu səbəbdən dərin düşmür.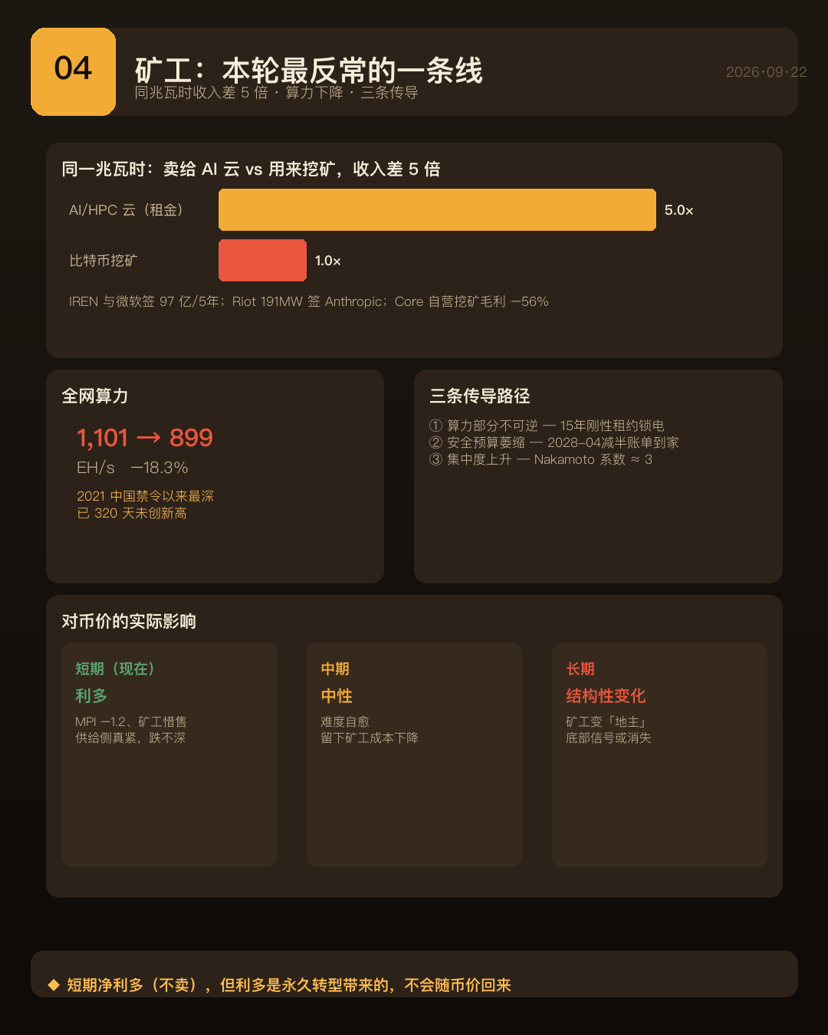
Səbəb isə strukturaldır: eyni elektrik enerjisinin bir hissəsi süni intellekt hesablayış güc mərkəzinə icarəyə verilir, digər hissəsi mədən üçün istifadə olunur—gəlir fərqi bir neçə dəfə ola bilər. Artıq imzalanmış hesablama gücü transformasiya müqavilələrinin həcmi çox böyükdür; amma bu müqavilələrdə reallıqda gəlir yaradan tutumlar hazırda hələ də kağız üzərindəki azlıqdır. Bir neçə iri mədənçıxarma şirkəti artıq ehtiyatları kəskin azaldıb, hətta mədənçiliyi praktiki olaraq tərk etməyi planlaşdırır.
Bu, üç ötürmə (transmissiya) xətti yaradır. Birincisi: hesablama gücü “dövr boyu geri çevrilə bilən”dən “bir hissəsi geri dönməyən”ə çevrilir—keçmişdə söndürüb yenidən açmaq, coin qiyməti qalxanda yenidən şəbəkəyə qoşulmaq olurdu; bu dəfə isə elektrik enerjisi uzunmüddətli, sərt icarə müqavilələri ilə kilidlənib və tutumun böyük ehtimalla heç vaxt qayıtmayacağı ehtimalı yüksəkdir. İkincisi: təhlükəsizlik büdcəsi azalır—növbəti halving isə həqiqi “həqiqət qəbzinin gəldiyi” vaxt olacaq. Üçüncüsü: konsentrasiya artır—listinqli mədənçıxarma şirkətləri çıxandan sonra pay daha az şəffaf operatorlara keçir.
Borc (qiymət) üzərində real təsiri üç səviyyədə görmək lazımdır: qısa müddətdə müsbət (liodi), orta müddətdə neytral, uzun müddətdə isə ən çox qiymətləndirilməyən dəyişiklik—mədənçilər artıq “coin qiymətinin çoxluğu”ndan “elektrikin sahibi”nə çevrilir. Növbəti ayı bazarında “mədənçi təslim olub sell-off (dump) edir” kimi tanış dib siqnalı artıq görünməyə bilər, amma “mədənçi gözləyib qiyməti dibdə saxlayır” da eyni zamanda yox olacaq.
Bir də intuitiv olmayan yaxşı xəbər var: süni intellekt icarəsi bu mədənçi şirkətləri ayaqda saxlayır. Keçən dövrün sistemli çöküşünün tetik nöqtələrindən biri mədənçilərlə borc (kredit) platformalarının aktiv-passiv balansının çökməsi idi. İndi mədənçi şirkətlər sabit icarə gəliri əldə edir və sistemli partlayış ehtimalı əksinə azalır.
VII. Tarixi koordinat: dörd ildən bir zirvə, amma bu dəfə iki fərq var
İllik qiyməti uzun müddət miqyasında izləyəndə bir şey çox yüksək dərəcədə qanunauyğundur: zirvə hər dörd ildə bir dəfə bir dövr yaradır—heç vaxt qaçırılmayıb və dörd zirvənin hamısı halving-dən sonra 12-18 ay aralığına düşür.
Amma geri çəkilmə sistemli şəkildə məhdudlaşır—bu dövr tarixdə ən dayaz ayı mərhələsidir və bu, ETF-in struktur üzrə alıcı olması ilə düz əlaqəlidir.
Diqqətəlayiq həqiqət odur ki: əvvəlki dövrdə bu, bitkoin tarixində “halving-dən sonrakı ilin” ilk dəfə bağlanışla (gün sonu) düşməsi idi; bu il isə indiyə qədər hələ də kiçik miqyasda qırmızı qalır. Ardıcıl iki il bitmə (close) ilə düşüş—bitkoin tarixində əvvəllər heç vaxt baş verməyib.
“Bu dövr fərqlidir” tezisini dəstəkləyən sərt dəlillər çoxdur: geri çəkilmə ən dayazdır, sistemli partlayış (böyük çöküş) yoxdur, volatillik kəskin azalır, qiymətə nəzarət mədənçilərdən ETF pul axınlarına keçir. Amma dövr hələ də ölü deyil—zirvə dəqiq şəkildə halving-dən sonra 17 yarım ay (17.5 ay) nöqtəsinə düşür; köhnə saat “nə zaman dib görünəcək?” hissəsində işləməyə davam edir.
Daha dəqiq desək: “fərqli” olan amplitudadır (yəni dalğalanma dərəcəsi sıxılıb), saat isə ləğv olunmayıb. Zaman baxımından köhnə saat işləyir, amma amplituda struktur baxımdan sıxılıb. Aşağıya hərəkət üçün artıq tarixdəki ən dərin geri çəkilmənin təsəvvürü ilə ölçməyə dəyməz; yuxarıya isə erkən illərdəki kimi onlarla dəfə olan illəri gözləməmək lazımdır. Hər iki tərəf tərpənmə gücünü itirib—kütləşib.
VIII. İnstitusional mövqe: hər bir neçə bitkoinin içində birini instituslar əlində saxlayır
Ümumi həcmlə desək, institutların cəmi olaraq saxladığı bitkoinlər artıq ümumi təchizatın xeyli böyük bir hissəsini təşkil edir. Burada spot ETF və korporativ xəzinələr (treasury) mütləq əsas qüvvədir və bu iki kateqoriyada da yüksək dərəcədə bəzi iri oyunçularda cəmləşmə var—bir ETF və bir listinq olunmuş korporativ xəzinə şirkəti, hərəsi ümumi təchizatın bir neçə faizini təkbaşına tutur.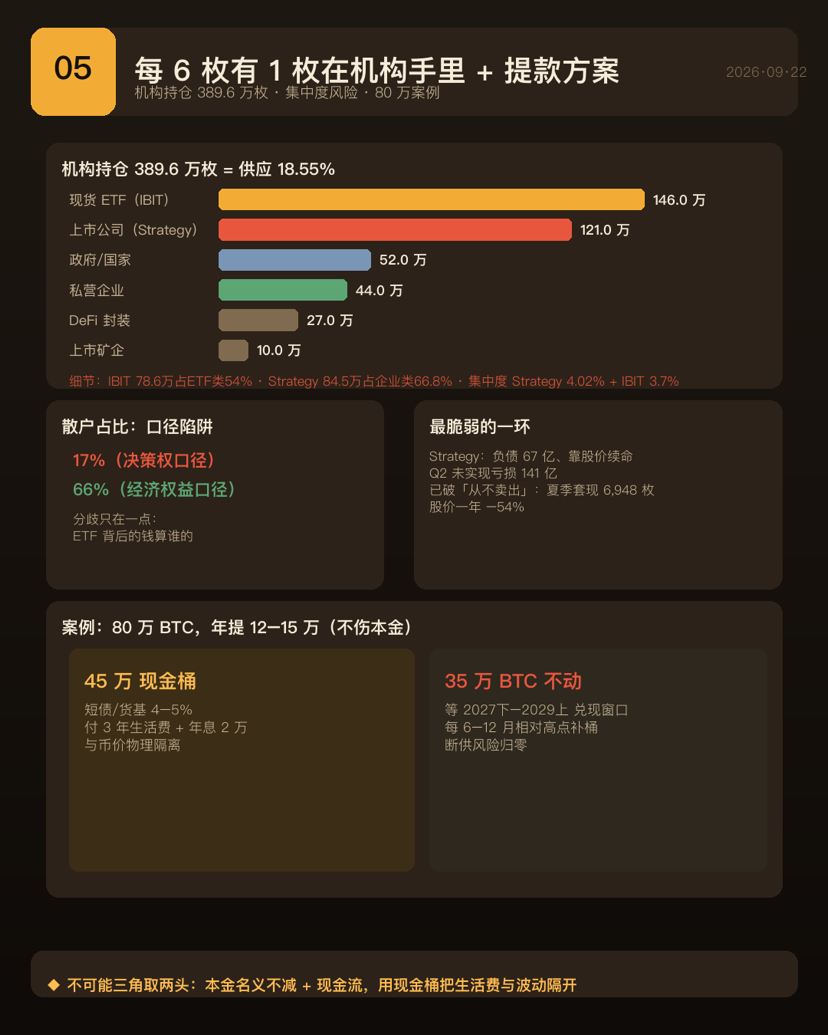
Pərakəndə investorlar ümumilikdə nə qədər pay tutur sualı—bütün cədvəldəki ən böyük ölçmə tələsidir. Hər iki rəqəm yoxlanıla bilər və hər ikisi də öz-özünə uyğundur: bir metod ETF və korporativ xəzinəni institusional sayır, pərakəndənin payı çox aşağı çıxır; digər metod isə ETF paylarının son faydalanıcısının yenə pərakəndə investor olduğunu düşünür və pay yüksək çıxır. Yeganə fərq budur: ETF arxasındakı pulun kimə aid edilməsi.
Mənim fikrim: iqtisadi səlahiyyət baxımından ETF pərakəndə investorları təmsil edir; qərar səlahiyyəti baxımından isə institusional tərəfə düşür—çünki alıb-satanı fond menecerləri edir və pərakəndə investorlardan olan geri çıxarmalar zamanı onlar özləri zaman seçib etmir. “Bu yüksəlişi kim itələyir?” sualını qərar səlahiyyəti baxımından anlamaq daha izahlıdır.
Diqqətəlayiq struktur faktlar üçdür: üzən çiplər sistemli şəkildə daralır; şirkət alımları yeni buraxılış həcmini davamlı üstələyir—bu, hissiyyat yox, qiymət üçün struktur dəstəkdir; amma konsentrasiya riski çox yüksəkdir—xüsusən də ən böyük payı saxlayan həmin listinq olunmuş mədənçıxarma xəzinəsi şirkəti. Bu şirkət özü borclu və səhmlər vasitəsilə maliyyə toplamaqla “nəfəs alan” bir qurumdur və hazırda ən kövrək halqadır.
IX. Pis hadisələrin xronologiyası: üç qəza deyil, zəncirvari proses
Sektorda məşhur çökmələr, habelə mühüm mərhələlər və pis hadisələr bir-birindən ayrılıb qiymətləndirilməlidir. Mərhələlər tərəfdə: halving (yarıya endirmə), ilk dəfə min dollardan (1000) keçid, spot ETF-in təsdiqi, ilk dəfə 100 minə (100,000) çatmaq, strateji ehtiyatın yaradılması hamısı sərhəd nöqtələridir. Pis hadisələr tərəfdə isə: əvvəlki illərdə birja iflasları, oğurlanmalar; son illərdə ən böyük miqyaslı dələduzluq işi, alqoritmik stabilkoinin çökməsi, hedcinq fondlarının likvidasiyası, kredit platformasında çatışmazlıq, iri birjaların iflası; üstəlik yaxın dövrdə tarixdə ən böyük tək dəfəlik soyuq kripto pulqabı oğurluğu.
Amma əsas anlayış budur: ən ağır nəticə verən o bir dövrün ardıcıl “partlayışları” üç ayrı hadisə deyil, təxminən yarım il çəkən bir zəncirvari prosesdir—bir layihənin çökməsi hedcinq fondunu sıradan çıxarır, sonra bu borc (kredit) platformasını da zədələyir və sonda iri birjanı partladır. Kriptoda sistemli riskləri anlamaq üçün zənciri nəzərə almaq lazımdır; tək nöqtəyə görə qiymətləndirmə olmaz.
X. və XI.-in əvvəlində: üç saatın rezonansı
Əvvəl bir ön şərti düzəldək: o seçki orta müddətli seçki idi, prezident seçkisi yox. Dəyişdirilən şey Konqresin iki palatasının bəzi yerləri idi və bir neçə il əvvəl prezident qələbəsindən sonra qiymətlərin “partlaması” ssenarisi ilə eyni şablon tətbiq oluna bilməz.
Üç bir-biri ilə əlaqəsi olmayan model var və onların kəsişməsi oktyabrın ortası ilə noyabrın başlanğıcı arasındakı həmin üç həftəyə düşür: halving dövrünün proqnozlaşdırdığı dib pəncərəsi, ABŞ səhm bazarında orta müddətli seçkilərdən sonra ortaya çıxan qaydaya uyğun olaraq öncədən görünən aşağı nöqtə və on-chain (zəncirdə) bərpa siqnallarının qiyməti qabaqladığı bərpa diapazonu. Hazırda isə biz həmin tarixi dib pəncərəsinin içindəyik.
Amma “qeyri-müəyyənlik aradan qalxsa qiymət artacaq” məntiqinin dəqiq şəkildə işləmədiyi şərtlər var. ABŞ səhm bazarında bu effekt həqiqətən mövcuddur və güclüdür; mexanizm “qeyri-müəyyənliyin aradan qalxması”dır, hansı partiyanın qalib gəlməsi yox. Lakin o effektin işləmədiyi bir neçə dəfə də hamısı üst-üstə düşür: bu, Federal Ehtiyat Sisteminin (FED) sərtləşdirmə (tightening) illərinə aid olub—indisə isə biz faiz artırımı dövründə yaşayırıq. Beləliklə, bu qaydanı əsas tutduğunuz makro mühit, tarixinə görə onun uğursuz olduğu mühitə düşür.
Həmçinin bir neçə texniki mənfi düzəliş var: seçkilərin nəticəsi böyük ölçüdə bazar tərəfindən öncədən qiymətə salınıb; o yüksəliş çox güman ki, bu öncədən hazırlığın (proqnoz oyununun) özü idi—yerinə düşəndə məlumat həcmi demək olar ki, sıfıra bərabərdir; aradan qaldırılan “kim Konqresə nəzarət edir” məsələsidir, amma siyasət istiqamətinin özü pisləşə bilər; orta müddətli seçkilər makro səviyyədə heç bir əsas problemi həll etmir—faiz artırımı, neft qiyməti və inflyasiya bu mərhələnin əsas ziddiyyətləridir.
Qanunvericilik səviyyəsində bu dövr üçün əsas kriptoregulyasiya qanun layihəsi artıq faktiki olaraq ləngiyib; bazar qanunvericiliyin uğursuzluğuna reaksiyada isə yüksəliş görür—qanunvericilik riski onsuz da qiymətə salınıb, bazar artıq Vaşinqtonla maraqlanmır. Digər tərəfdən, stablekoin qanun layihəsi artıq qanun olub, qüvvəyə minmə və tətbiq vaxtı kilidlənib—seçkilər bunun qarşısını ala bilməz.
XI. Mütləq geri götürməli olduğum bir fikir: oktyabr effekti tələdir
Mən bir vaxtlar “oktyabr mövsümiliyi”ni müsbət kimi siyahıya salmışdım; bu ifadə yetərincə dəqiq deyildi, geri götürürəm. Ayı ilinə görə rüblərə bölünəndə tarixin bir neçə ayı ilinin dördüncü rübündə hamısı bağlanışla düşüb və yekun dib nöqtələri də dördüncü rübdən növbəti ilin əvvəlinə doğru çıxarılıb—hamısı ilin ortasındakı dibdən aşağı düşüb. Deməli, tarixi yanaşma ilə desək, ilin ortasındakı dib yekun dib olmaya da bilər. Oktyabrda dib görmək deyənlər boşuna “aşağı bax” deyənlər deyil—modelə əsas var.
XII. Ssenari ehtimalları və müşahidə siyahısı
Gələn təxminən bir aylıq katalizatorlarda ən böyük təzyiq nöqtəsi faiz artırımı (akistanın) pəncərəsidir; seçkilər və geosiyasi dəyişənlər isə daha çox səs-küydür.
Mən ilin sonuna qədərki ssenariləri dörd kateqoriyaya böldüm: ən böyük ehtimal—geri dönüş (retest) və dalğalanma ilə həzm; ikinci—səviyyəni qırıb aşağı getmə; üçüncü—birbaşa güclə irəliləmə; ən kiçik isə sistemli riskdir. “Dib”in forması tarixin ən dərin geri çəkilmə kimi olmayacaq—daha çox bir diapazonun içində dibi “sıyırıb” formalaşdırmaq ehtimalı var. Çünki partlayış (böyük çöküş) yoxdur, stokda “çöküş kimi” paylanma yoxdur, geri çəkilmə yalnız əvvəlki iki dövrün yarısı qədərdir.
Mən yalnız üç şeyə baxıram: ABŞ spot tələbi-ni ölçən “termometr”in davamlı olaraq müsbətə çevrilib-keçməməsi—bu “institusional həqiqi alır, yoxsa saxta alır?” hökmüdür; hazırda tezliklə bərpa (break-even) edən o partiya çiplər həzm olunur, yoxsa qiyməti yenidən aşağı sıxır; və nəhayət hesablama gücü mədənçilərin təslimini bitirdiyini təsdiqləyən eşiyə qayıda biləcəkmi.
Mənim hökmün yalanlanacağı şərtlər də aydındır: əsas rəqəmsal təkərlərə (kritik integer səviyyələrə) möhkəm dayanmaq və ETF-in ardıcıl bir neçə ticarət günündə xalis daxilolma verməsi—bu halda mən bunu rebound yox, trendin dönüşü kimi qəbul edərəm; əsas uzunmüddətli orta xətləri effektiv şəkildə aşağı qırarsa, bu dövrün突破ü ləğv olur və tarix ssenarisinə qayıdır.
Yekun: nə artır, harada “tıxanır”
Yuxarıdakı məntiqi bir cümləyə yığaq: o突破 günü “təcilliklə alış” və “passiv məcburi likvidasiya” ikili mühərrikinin birgə yaratdığı itələmə idi—hər ikisi də öz-özünə davamlı deyil; qiyməti itələdi isə tam şəkildə suyun altındakı kapitalın ən sıx cəmləşdiyi o divarın ortasına. Mədənçi tərəfi indi xalis müsbət gəlir (net liodi) tərəfindədir, amma bu “mənfi olmayan” (liodi) əbədi transformasiyanın gətirdiyi gəlirdir və coin qiymətinin qalxıb-düşməsinə görə geri qayıtmayacaq.
Bu, “aşağıya baxan” (bearish) məqalə deyil. Zəncirdəki bir neçə indikatorun hamısı erkən mərhələdən dövrün ortasına qədərki nöqtələrə düşür—tarixi zirvədən hələ uzaqdır və zirvə siqnalı yoxdur.
Bu, bir xəbərdarlıqdır: indi qısa müddətdə kəskin yüksəliş, emosiyanın son dərəcə acgöz (səxavətli) olduğu və yerin də elə ETF maya xəttinə yaxın nöqtəyə düşdüyü vaxtdır. Bu, ən pis qiymət-səmərəlilik (risk/mükafat) ilə FOMO edən zirvə mövqeyidir və ən səhv qərarların verildiyi yerdir.
Və ən böyük riskin, fikrimcə, “düşmək” olmadığını düşünürəm.
“Sən düşündüyündən daha dayaz düşür, amma tarixdəki ən dərin geri çəkilmə qiymətini gözləmək üçün sən uzun müddət boş (cash) qalmısan.” Köhnə ssenari səni elə bir qiymətə gözlədir ki, heç vaxt gəlmir—bu dövrdə geri çəkilmə əvvəlki iki dövrün yarısı qədərdir; partlayış (böyük riskli çöküş) yox idi; ETF isə erkən illərdə mövcud olmayan struktur üzrə alıcı axınıdır.
Bu dövrdə ən çox edilən səhv budur: köhnə xəritəni götürüb yeni qitəni axtarmaq.
İmtina: Bu mətn açıq məlumatlar əsasında tərtib olunmuş və subyektiv şərhdir; fikirlər subyektiv qiymətləndirmədir, model çıxışı deyil və investisiya tövsiyəsi təşkil etmir. Kriptovalyutaların qiymətləri son dərəcə dəyişkəndir; tarixi performans gələcək gəliri zəmanət vermir. Zəhmət olmasa öz risk qəbul etmə qabiliyyətinizə əsasən müstəqil qərar verin və lazım gələrsə, lisenziyalı peşəkar qurumlarla məsləhətləşin.