

Bitcoin ETF-lərinə kapitalın geri axını fonunda, sonrakı yüksəliş üçün daha hansı təsdiqlər lazımdır?
Bakı vaxtı ilə 2026-cı il sentyabrın 23-ü saat 12:05-ə olan məlumata görə, bitkoinin ən diqqətçəkən dəyişikliklərindən biri ABŞ spot ETF-lərinə kapitalın yenidən geri qayıtmasıdır.
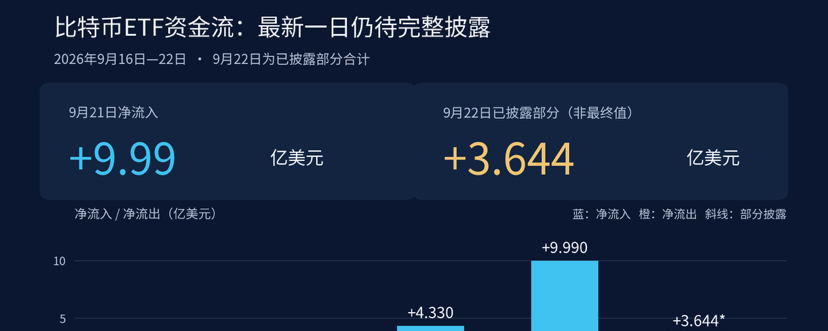
Farside-də açıq cədvəlinə əsasən, 21 sentyabr ABŞ ticarət günündə xalis inflow 999 milyon ABŞ dolları olub. 17, 18 və 21 sentyabr tarixlərində ardıcıl üç ticarət günündə isə ümumilikdə xalis inflow təxminən 1.592 milyard ABŞ dolları təşkil edib. 15 və 16 sentyabr isə xalis çıxış günləri idi. Bu dəyişiklik ETF kanalında kapitala tələbin yaxşılaşdığını göstərir.
Xarici qurumlar da bu dövrü yenidən qiymətləndirir. K33 22 sentyabrda dərc etdiyi açıq analizində hesab edir ki, xarici kapitalın geri qayıtması və leveragenin hələ də bariz dərəcədə həddən artıq qızmaması indiki yüksəlişin daha müsbət strukturla mümkün olduğunu göstərir. Bununla yanaşı, onlar həm də vurğulayır: gündəlik böyük həcmli axından daha önəmlisi davamlı şəkildə inflow-un olmasıdır.
Bitfinex 21 sentyabrda verdiyi hesabatda spot alışın yaxşılaşmasını etiraf edib, eyni zamanda investorların öz vəsaitini geri qaytardıqdan sonra satış təzyiqinin arta biləcəyinə diqqət çəkib. Həmin gün QCP isə bildirib ki, 25 sentyabra yaxın fyüçers variantları (opsion) rübü müddəti başa çatır və volatil risk hələ də diqqət mərkəzində saxlanmalıdır. Bu fikirlər birlikdə bir sualı ortaya qoyur: yeni alışlar satış təzyiqini davamlı şəkildə udacaqmı?
Mənim qənaətim budur ki, hazırda tələbin bərpasına diqqəti artırmaq olar, amma dəlillər tək tərəfli yüksəlişin artıq başladığını elan etməyə yetərli deyil. ETF axınları yalnız bir növ kapital kanalını əhatə edir və bu, bütün alıcıların uzunmüddətli artım üçün mövqe tutduğunu da sübut etmir. Həm də yeni vəsaitin axınını qiymət dəyişimi ilə birlikdə nəzərə almaq lazımdır; yalnız mövqeyini dəstəkləyən məlumat dəstini seçməklə yanaşmaq olmaz.
Növbəti mərhələdə əsasən üç məsələyə baxmaq lazımdır: birincisi, qarşıdakı bir neçə ABŞ ticarət günündə də xalis şəkildə axın davam edəcəkmi; ikincisi, qiymət gerilədikdə spot alışların fasiləsiz dəstək verib-verməməsi; üçüncüsü isə müqavilə üzrə açıq mövqe artdıqca maliyyələşdirmə dərəcəsi (funding rate) nəzərəçarpacaq dərəcədə yüksələcəkmi. Sonradan yenidən ardıcıl xalis çıxışlara qayıdış olarsa, spot alışların da eyni vaxtda zəifləməsi gözlənilir və hazırda daha çox nikbin olan qiymətləndirmə aşağı salınmalıdır.
Yeni məlumatların tamlığını da nəzərə almaq lazımdır: yuxarıdakı axtarış vaxtına qədər 22 sentyabrda cəmi fond üzrə xalis axın 3.644 milyard ABŞ dolları açıqlanıb, amma IBIT hələ də hesabat verməyib. Bu rəqəm yekun ümumi məbləğ kimi qəbul edilə bilməz və onu 21 sentyabrın tam göstəriciləri ilə birbaşa müqayisə etmək düzgün deyil. İtkin dəyər sıfır deyil; sonrakı məlumatlar hələ də düzəliş edilə bilər.
Bu mətn açıq mənbələrin şərhidir və alqı-satqı tövsiyəsi təşkil etmir.