
Bu il AI səhmlərinin məlumatlarına nəzər saldım və öz real fikrimi deyim.
Jensen Huang 2027-ci ildə çip satışlarının çox güman ikiqat artacağını dedi, sonra isə Anthropic-in Amodei AI-nin sürətini yavaşlatmaq lazım olduğunu söylədi.
Bu iki hadisə eyni vaxtda baş verdi və səhmlər yüksəldi.
Bu o deməkdir ki, bazar indi daha çox Jenseni, Amodeini yox, inanır.
Məncə bu qiymətləndirmə qısamüddətli üçün doğrudur, uzunmüddət üçün isə şübhəlidir.
Səbəb çox sadədir: Dell-in Q2 hesabatı göstərir ki, AI server sifarişlərinin gecikməsi 95 milyard dollar qədərdir, New York Life kimi 8,07 trilyon dolları olan köhnə maliyyəçilər istiqraz fondlarını Avalanche-a daşıyır, NVIDIA isə GPU-ları maliyyə aktivinə çevirib Wall Street-i maliyyələşdirməyə cəlb edir — bunların hamısı pulla ölçülən konkret addımlardır, sadəcə narrativ deyil.
Tələbat realdır və hələ sürətin yavaşladığına dair sübut görmürük.
Amma məni ehtiyatlı olmağa məcbur edən bir məqam var:
AI infrastruktura qoyulan sərmayə getdikcə artır, amma AI-dən həqiqətən qazanc əldə edən şirkətlər hələ çox azdır. Hesablama gücü yanır, amma gəlirin “haradan” yaranacağı ilin sonuna doğru ən önəmli sualdır.
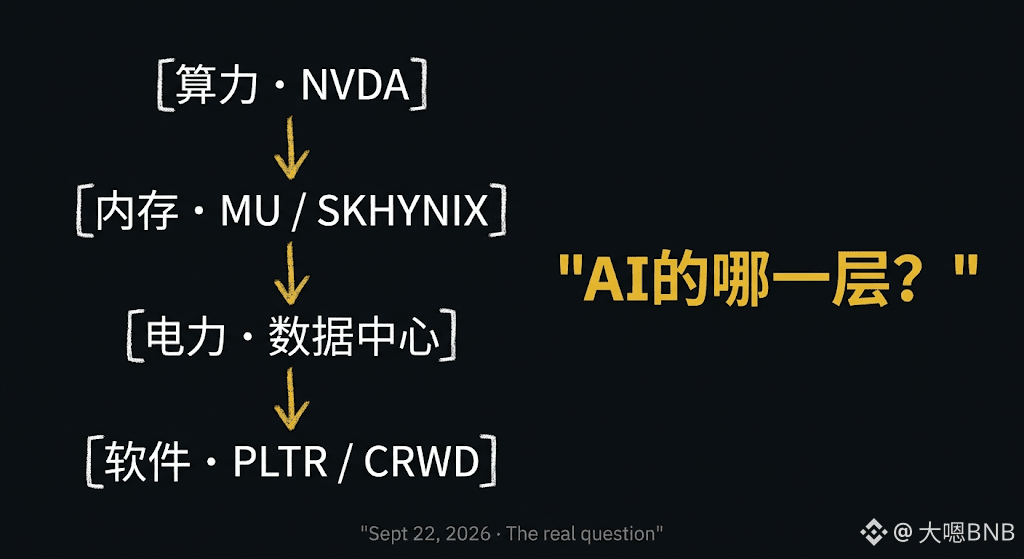
Ona görə mövqeyim belə bölünüb — təkcə NVIDIA-yə mərc etmək yox, “AI infrastrukturu üçün kim ödəyir” zənciri üzrə aşağıya doğru axtarmaq: yaddaş (SK hynix, Micron, Sandisk), enerji və soyutma (data mərkəzlərinə elektrik verən kimdir) və həqiqətən AI ilə gəlir yaradan proqram şirkətləri (Palantir, CrowdStrike).
Saf aparat hekayəsi artıq çox bahadır; proqram və tətbiq qatında qiymətləmə hələ AI-nin nüfuzunu tam əks etdirməyib.
Bu AI səhmlərinin gedişatı güclü əks-hücummudur, yoxsa qısamüddətli bahalaşmadır? Məncə bu sualı vermək yanlışdır.
Əsl sual budur: sən AI-nin hansı qatına investisiya edirsən?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会
Jensen Huang 2027-ci ildə çip satışlarının çox güman ikiqat artacağını dedi, sonra isə Anthropic-in Amodei AI-nin sürətini yavaşlatmaq lazım olduğunu söylədi.
Bu iki hadisə eyni vaxtda baş verdi və səhmlər yüksəldi.
Bu o deməkdir ki, bazar indi daha çox Jenseni, Amodeini yox, inanır.
Məncə bu qiymətləndirmə qısamüddətli üçün doğrudur, uzunmüddət üçün isə şübhəlidir.
Səbəb çox sadədir: Dell-in Q2 hesabatı göstərir ki, AI server sifarişlərinin gecikməsi 95 milyard dollar qədərdir, New York Life kimi 8,07 trilyon dolları olan köhnə maliyyəçilər istiqraz fondlarını Avalanche-a daşıyır, NVIDIA isə GPU-ları maliyyə aktivinə çevirib Wall Street-i maliyyələşdirməyə cəlb edir — bunların hamısı pulla ölçülən konkret addımlardır, sadəcə narrativ deyil.
Tələbat realdır və hələ sürətin yavaşladığına dair sübut görmürük.
Amma məni ehtiyatlı olmağa məcbur edən bir məqam var:
AI infrastruktura qoyulan sərmayə getdikcə artır, amma AI-dən həqiqətən qazanc əldə edən şirkətlər hələ çox azdır. Hesablama gücü yanır, amma gəlirin “haradan” yaranacağı ilin sonuna doğru ən önəmli sualdır.
Ona görə mövqeyim belə bölünüb — təkcə NVIDIA-yə mərc etmək yox, “AI infrastrukturu üçün kim ödəyir” zənciri üzrə aşağıya doğru axtarmaq: yaddaş (SK hynix, Micron, Sandisk), enerji və soyutma (data mərkəzlərinə elektrik verən kimdir) və həqiqətən AI ilə gəlir yaradan proqram şirkətləri (Palantir, CrowdStrike).
Saf aparat hekayəsi artıq çox bahadır; proqram və tətbiq qatında qiymətləmə hələ AI-nin nüfuzunu tam əks etdirməyib.
Bu AI səhmlərinin gedişatı güclü əks-hücummudur, yoxsa qısamüddətli bahalaşmadır? Məncə bu sualı vermək yanlışdır.
Əsl sual budur: sən AI-nin hansı qatına investisiya edirsən?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会