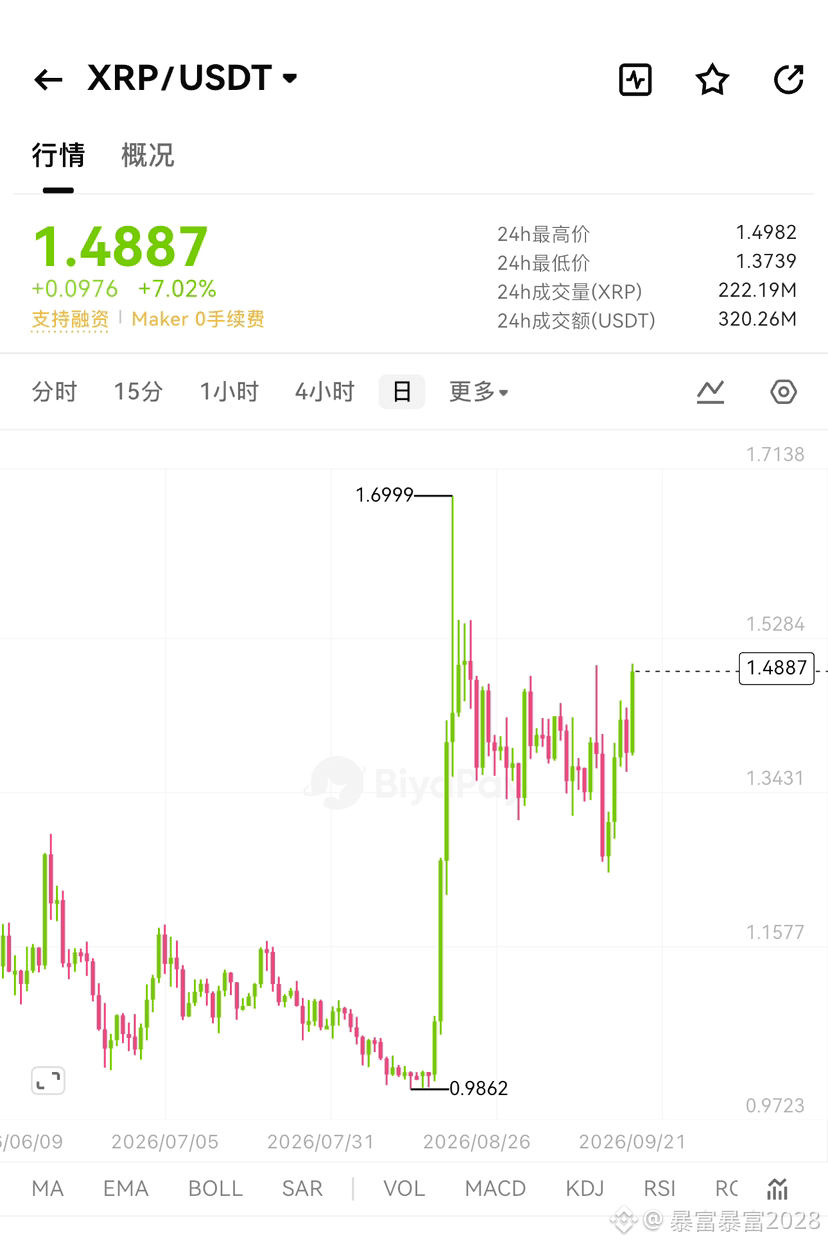
XRP-nin orta xətt məntiqi UNI-dən fərqlidir: UNI “onchain səhmlər/AMM gəliri”dir, XRP isə “beynəlxalq ödənişlər + bank dəhlizi + tənzimləyici qalıq aydınlıq”dır.
Müsbət tərəf: Ripple-in kənardan idarəetmə (custody) mexanizmi, ODL dəhlizi, Yaxın Şərq/Latın Amerikaya köçürmə ssenariləri, SEC-dən sonra tənzimləyici kölgənin azalması, institutların qəbulunun artması.
Mənfi tərəf: XRP buraxılış mexanizmi tez-tez tənqid olunur, ödənişlərin tətbiqi ≠ tokenin dəyərinin artması; stablecoin-lər (USDC/USDT) isə beynəlxalq ödənişlərdə institutlar tərəfindən daha çox istifadə olunur.
Qiymətləndirmə reallığı: XRP-nin bazar dəyəri böyükdür və dövriyyəsi geniş; yenə 3–5 dəfə yüksəlmək üçün “ödəniş həcmi × institutların qəbul etməsi × makro iqtisadi yumşalma” üçlüyünün birlikdə işə düşməsi lazımdır.
2026 ssenarisi: BTC 80 min+ aralığında sabit qalır, RWA narrativi yayılır; XRP 1.6–2.2-ə baxılır; tənzimləmə yenidən çətinlik yaratsa və ya faiz dərəcəsi 5%-i keçməsə, 1.1–1.2-yə geri düşməsi də normaldır.
Likvidlik (maliyyə axını): XRP-ni saxlayanların strukturu DOGE-dən daha institusional, UNI-dən isə daha ənənəvidir; o, “kriptoda ödəniş şirkətinin səhmləri”nə daha çox bənzəyir, “texnoloji artım səhmləri” deyil.
Yerləşdirmə (konfiqurasiya): 1.3–1.4 aralığında orta xətt müşahidə, 1.6-dan yuxarı hissə-hissə azaltma, 2.0-dan yuxarı qırılma və ODL istifadə həcminin kəskin artması ilə yenidən qiymətləndirmə; XRP kriptoda ən çox “maliyyə infrastruktur səhmləri”nə bənzəyən coindir, amma infrastrukturun mütləq yüksək multiplikator gəlir verməsi şərt deyil; onu almaq “adoptiya görə gəlir” gətirməlidir, miflərə yox. BiyaPay ilə XRP-nin real vaxt göstəricilərinə baxın #BTC #比特币 #ETH #BiyaPay #XRP
Müsbət tərəf: Ripple-in kənardan idarəetmə (custody) mexanizmi, ODL dəhlizi, Yaxın Şərq/Latın Amerikaya köçürmə ssenariləri, SEC-dən sonra tənzimləyici kölgənin azalması, institutların qəbulunun artması.
Mənfi tərəf: XRP buraxılış mexanizmi tez-tez tənqid olunur, ödənişlərin tətbiqi ≠ tokenin dəyərinin artması; stablecoin-lər (USDC/USDT) isə beynəlxalq ödənişlərdə institutlar tərəfindən daha çox istifadə olunur.
Qiymətləndirmə reallığı: XRP-nin bazar dəyəri böyükdür və dövriyyəsi geniş; yenə 3–5 dəfə yüksəlmək üçün “ödəniş həcmi × institutların qəbul etməsi × makro iqtisadi yumşalma” üçlüyünün birlikdə işə düşməsi lazımdır.
2026 ssenarisi: BTC 80 min+ aralığında sabit qalır, RWA narrativi yayılır; XRP 1.6–2.2-ə baxılır; tənzimləmə yenidən çətinlik yaratsa və ya faiz dərəcəsi 5%-i keçməsə, 1.1–1.2-yə geri düşməsi də normaldır.
Likvidlik (maliyyə axını): XRP-ni saxlayanların strukturu DOGE-dən daha institusional, UNI-dən isə daha ənənəvidir; o, “kriptoda ödəniş şirkətinin səhmləri”nə daha çox bənzəyir, “texnoloji artım səhmləri” deyil.
Yerləşdirmə (konfiqurasiya): 1.3–1.4 aralığında orta xətt müşahidə, 1.6-dan yuxarı hissə-hissə azaltma, 2.0-dan yuxarı qırılma və ODL istifadə həcminin kəskin artması ilə yenidən qiymətləndirmə; XRP kriptoda ən çox “maliyyə infrastruktur səhmləri”nə bənzəyən coindir, amma infrastrukturun mütləq yüksək multiplikator gəlir verməsi şərt deyil; onu almaq “adoptiya görə gəlir” gətirməlidir, miflərə yox. BiyaPay ilə XRP-nin real vaxt göstəricilərinə baxın #BTC #比特币 #ETH #BiyaPay #XRP