#ecbstartsblockchaineurosettlement
🇪🇺 Avro indi blokçeyn əsaslı hesablaşma xəttinə sahib oldu
İllərdir tokenləşdirilmiş maliyyə qarşısında duran əsas sual budur: aktiv blokçeyndə hərəkət edirsə, onu hesablaşmaq üçün istifadə olunan pul necə olmalıdır?
Avropa Mərkəzi Bankının indi cavabı var.
Nə baş verir:
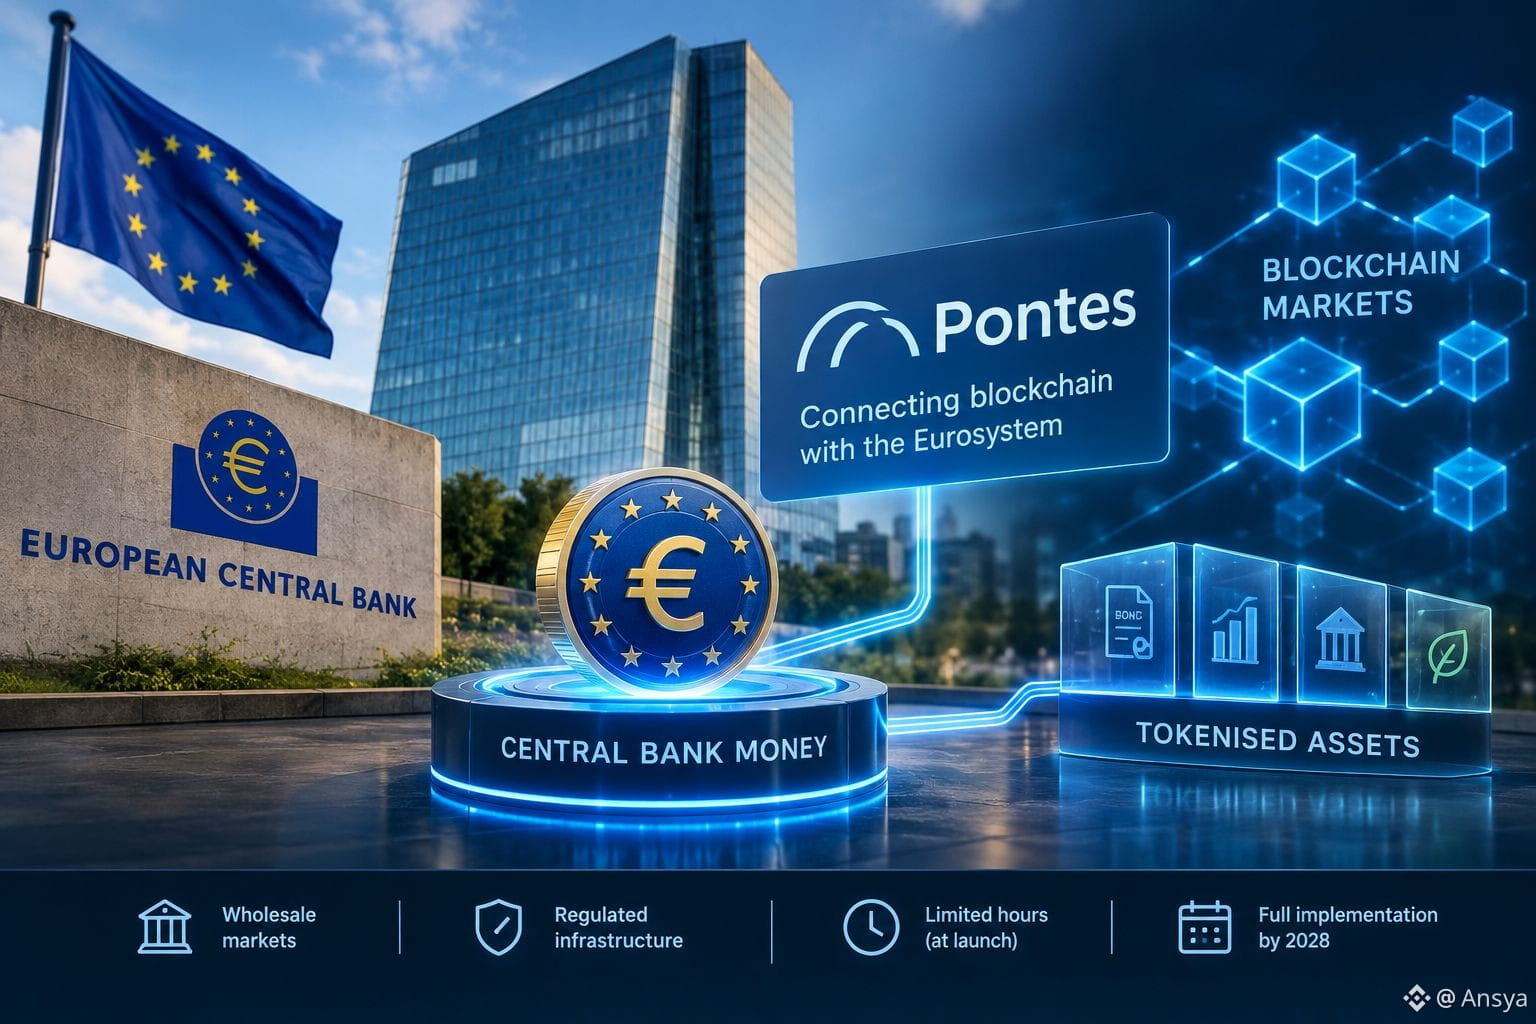
ECB (Avropa Mərkəzi Bankı) Pontes-i işə salıb — TARGET Services ilə bazar əsaslı paylanmış reyestrləri birləşdirən yeni Eurosistem xidmətidir. Bu, iri həcmli tokenləşdirilmiş aktiv əməliyyatlarının tamamilə stablecoin kimi özəl hesablaşma aktivlərinə güvənmədən, mərkəzi bank pulunda hesablaşmasına imkan verir.
İlkin ekosistemə Deutsche Bank, Santander, Clearstream və başqaları kimi banklar və bazar infrastrukturu operatorları daxildir; iştirak zamanla tədricən genişlənir. Pontes məhdud xidmətlər və iş saatları ilə başlayır, 2028-ci ilə qədər əlavə təkmilləşdirmələr planlaşdırılır.
ECB həmçinin öz vəsaitlərinin kiçik bir hissəsini tokenləşdirilmiş qiymətli kağızlara yatırmağa da hazırlıq görür; ilkin olaraq avro ilə ifadə olunan dövlət sektoru və supranational (üstmillət) qiymətli kağızlara fokuslanır. Bu alışların Pontes vasitəsilə hesablaşması nəzərdə tutulur.
Niyə önəmlidir:
Bu, pərakəndə (retail) rəqəmsal avro deyil.
Bu, iri həcmli maliyyə bazarları üçün infrastrukturdur — mahiyyətcə blokçeynə əsaslanan bazarlar ilə mövcud mərkəzi bank hesablaşma sisteminin arasında körpü yaratmaq.
Böyük nəticə ondan ibarətdir ki, tokenləşdirmə genişləndikcə hesablaşma “ankoru” nə olacaq.
Özəl stablecoin-lər və tokenləşdirilmiş depozitlər yenə də mühüm rol oynaya bilər. Amma Avropa indi mərkəzi bank pulunu tokenləşdirilmiş bazarların arxitekturasına birbaşa yerləşdirir.
Əsl sınaq buraxılış deyil.
Bu xətlilərdə institutların həqiqətən iqtisadi baxımdan əhəmiyyətli həcmdə aktiv qurub-qura bilməməsidir.
Mərkəzi bank hesablaşması Avropanın tokenləşdirilmiş maliyyə bazarları üçün default (standart) əsas ola bilər — yoxsa özəl rəqəmsal pul həmin aktivliyin çoxunu öz üzərinə götürəcək?
$ZETA $PHA $PTB
🇪🇺 Avro indi blokçeyn əsaslı hesablaşma xəttinə sahib oldu
İllərdir tokenləşdirilmiş maliyyə qarşısında duran əsas sual budur: aktiv blokçeyndə hərəkət edirsə, onu hesablaşmaq üçün istifadə olunan pul necə olmalıdır?
Avropa Mərkəzi Bankının indi cavabı var.
Nə baş verir:
ECB (Avropa Mərkəzi Bankı) Pontes-i işə salıb — TARGET Services ilə bazar əsaslı paylanmış reyestrləri birləşdirən yeni Eurosistem xidmətidir. Bu, iri həcmli tokenləşdirilmiş aktiv əməliyyatlarının tamamilə stablecoin kimi özəl hesablaşma aktivlərinə güvənmədən, mərkəzi bank pulunda hesablaşmasına imkan verir.
İlkin ekosistemə Deutsche Bank, Santander, Clearstream və başqaları kimi banklar və bazar infrastrukturu operatorları daxildir; iştirak zamanla tədricən genişlənir. Pontes məhdud xidmətlər və iş saatları ilə başlayır, 2028-ci ilə qədər əlavə təkmilləşdirmələr planlaşdırılır.
ECB həmçinin öz vəsaitlərinin kiçik bir hissəsini tokenləşdirilmiş qiymətli kağızlara yatırmağa da hazırlıq görür; ilkin olaraq avro ilə ifadə olunan dövlət sektoru və supranational (üstmillət) qiymətli kağızlara fokuslanır. Bu alışların Pontes vasitəsilə hesablaşması nəzərdə tutulur.
Niyə önəmlidir:
Bu, pərakəndə (retail) rəqəmsal avro deyil.
Bu, iri həcmli maliyyə bazarları üçün infrastrukturdur — mahiyyətcə blokçeynə əsaslanan bazarlar ilə mövcud mərkəzi bank hesablaşma sisteminin arasında körpü yaratmaq.
Böyük nəticə ondan ibarətdir ki, tokenləşdirmə genişləndikcə hesablaşma “ankoru” nə olacaq.
Özəl stablecoin-lər və tokenləşdirilmiş depozitlər yenə də mühüm rol oynaya bilər. Amma Avropa indi mərkəzi bank pulunu tokenləşdirilmiş bazarların arxitekturasına birbaşa yerləşdirir.
Əsl sınaq buraxılış deyil.
Bu xətlilərdə institutların həqiqətən iqtisadi baxımdan əhəmiyyətli həcmdə aktiv qurub-qura bilməməsidir.
Mərkəzi bank hesablaşması Avropanın tokenləşdirilmiş maliyyə bazarları üçün default (standart) əsas ola bilər — yoxsa özəl rəqəmsal pul həmin aktivliyin çoxunu öz üzərinə götürəcək?
$ZETA $PHA $PTB