
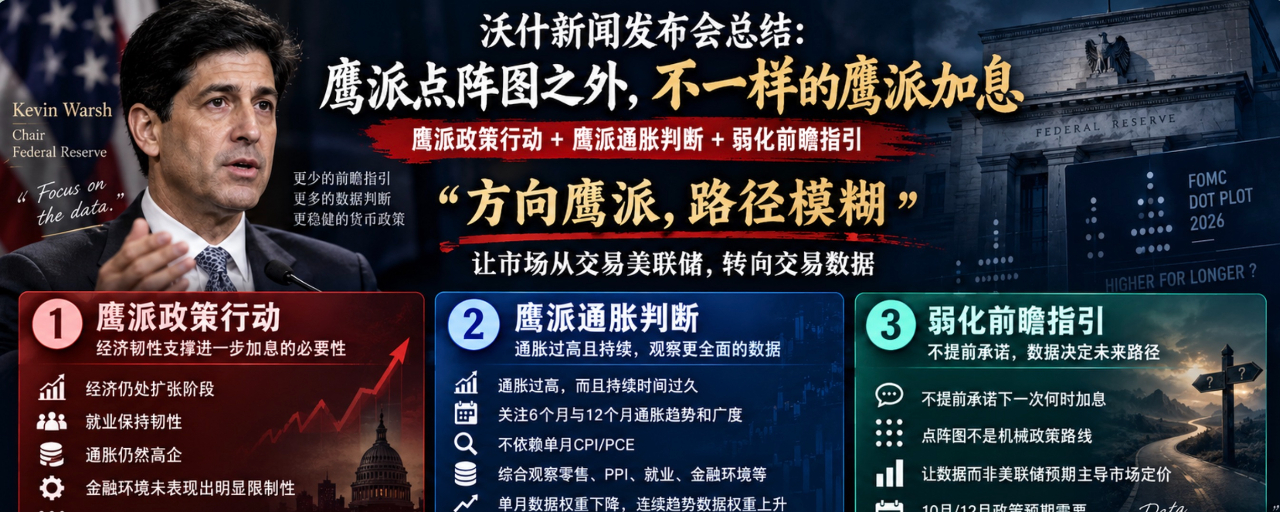

Vosh Vosh mətbuat konfransı yekunu: dot plot-dan kənar “fərqli” hawkish faiz artırımı!
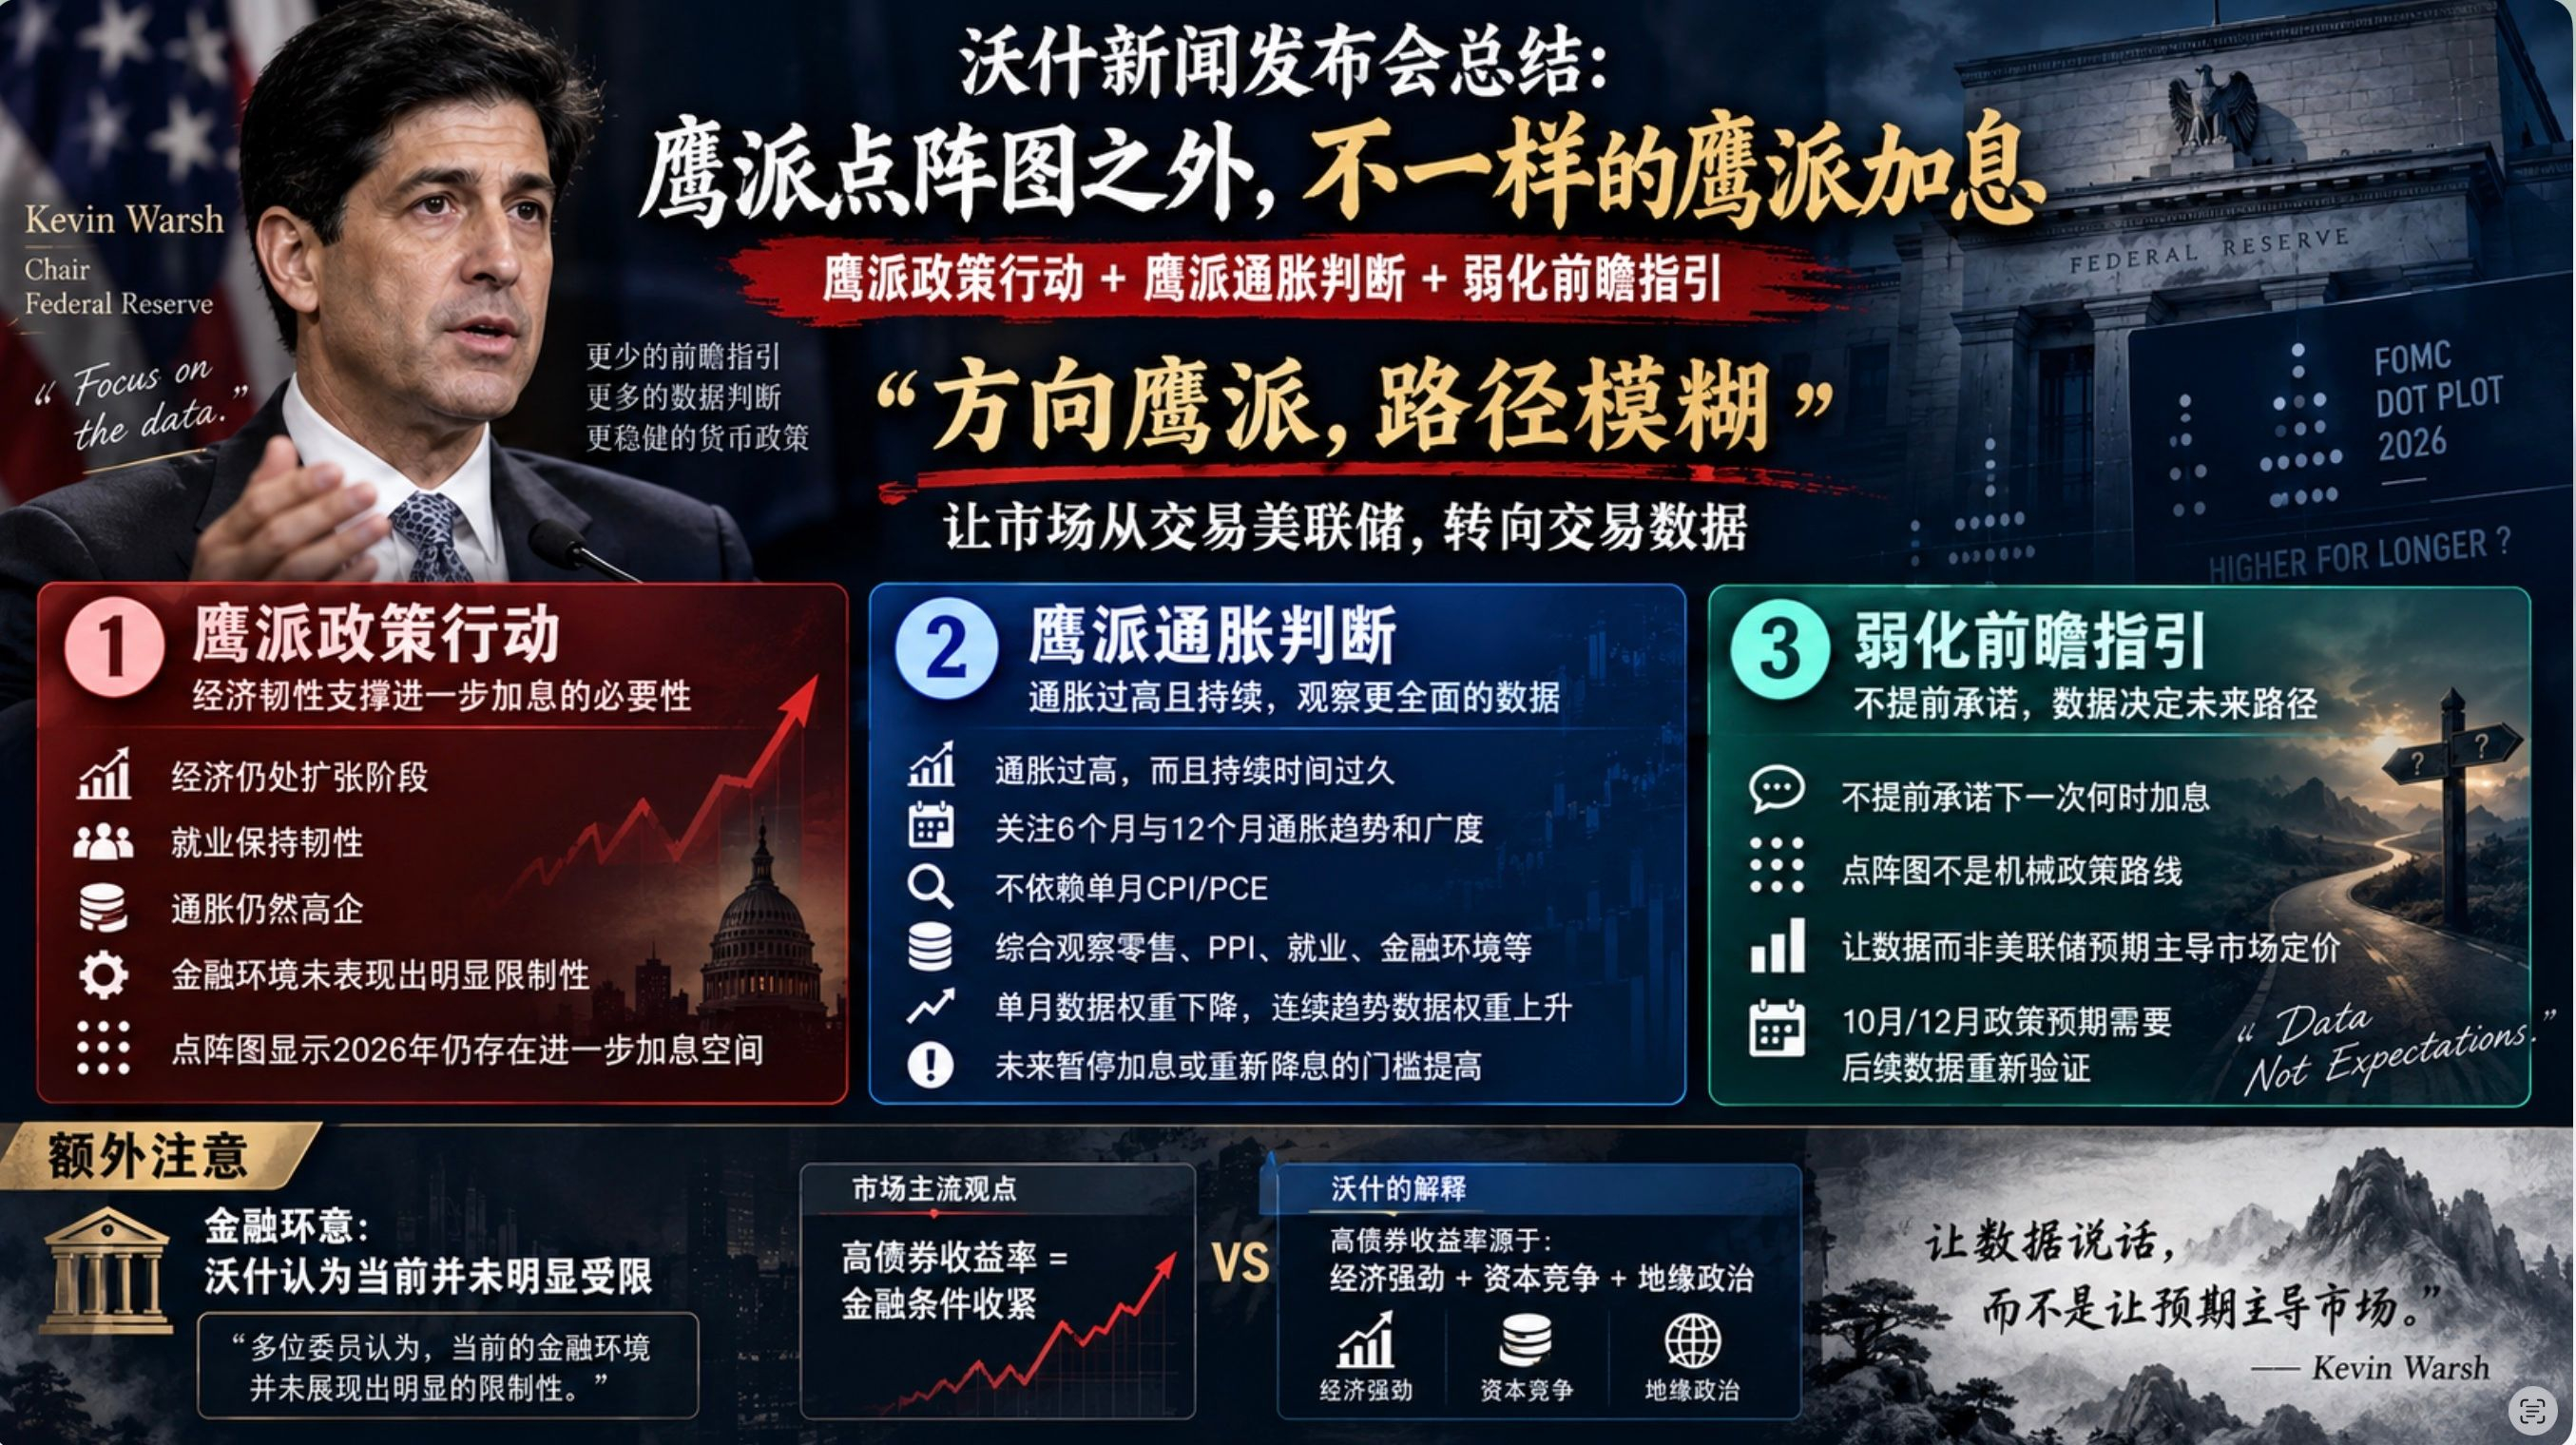
Bu gecə Voshun çıxışını sadəcə belə ümumiləşdirmək olar: fərqli “yankıvarı” (dovish yox, hawkish) faiz artırımı — hawkish siyasət addımı + hawkish inflyasiya qiymətləndirməsi + irəliyə yönləndirmə (forward guidance) təlimatının zəiflədilməsi.
Hawkish siyasət addımı: #美联储加息是否已成定局
Stoss (dot plot) hawkish mövqeyini göstərdikdən sonra Vosh daha da möhkəmləndirdi. Xüsusən də Vosh hesab edir ki, hazırda iqtisadiyyat genişlənmə mərhələsindədir, məşğulluq dayanıqlılığını qoruyur, inflyasiya hələ də yüksəkdir. Əksər komissarlar fikrincə, cari maliyyə şəraiti kifayət qədər sərt deyil — bu isə şübhəsiz dot plot-un hawkish baxışını daha da dərinləşdirir.
Hawkish inflyasiya qiymətləndirməsi:
Vosh hesab edir ki, inflyasiya səviyyəsi çox yüksəkdir və kifayət qədər uzun müddət yüksək qalır. Onun fikrincə, çoxlu inflyasiya indeksləri artıq 6-12 ay ərzində 3%-dən yuxarı səviyyədə saxlanılır. Vosh həmçinin düşünür ki, inflyasiyanı müşahidə etmək təkcə bir aylıq CPI və ya PCE-yə baxmaq deyil; 6 aylıq inflyasiya tendensiyasına baxmaq lazımdır. Bundan əlavə, pərakəndə satışlar, PPI, məşğulluq, maliyyə şəraiti kimi digər məlumatlar da nəzərə alınmalıdır. Bu, gələcəkdə faiz artırmağı dayandırmaq və ya yenidən faizlərin azaldılmasına qayıtmaq üçün həddi açıq şəkildə yüksəldir.
İrəliyə yönləndirmə təlimatının zəiflədilməsi:
Onun zəiflədilmiş irəliyə yönləndirmə təlimatı siyasətini möhkəmlətməyə davam edir. Baxmayaraq ki, dot plot 2026-cı ildə hələ bir dəfə faiz artırımı olduğunu göstərir, Vosh bu marşrutu dəqiq şəkildə açıqlamır. Bu, qısamüddətli olaraq bazara gərginliyi azaltmaq kimi qiymətləndirilə bilər. Amma oktyabr və ya dekabrda faiz artırımı gözləntilərini zəiflətmək üçün gələcəkdə daha yaxşı inflyasiya məlumatları nümayiş etdirilməlidir.
Əgər bu gecəki çıxışı bir cümlə ilə desək, istiqamət hawkishdir, yol isə qeyri-müəyyəndir; aydındır ki, Vosh bazarı “Fed-i” ticarət etməkdən “məlumatları” ticarət etməyə yönəltmək istəyir — bu da onun əvvəlki siyasət təklifinin əsas xəttidir.
Əgər dot plot ilə müqayisə etsək, Voshun çıxışındakı məzmun bir az yumşalır. Lakin gələcəkdə iqtisadi məlumatlara əsasən Fed-in siyasət gözləntilərinin formalaşmasına gəldikdə, bu, şübhəsiz ki, həddi artırır. Əvvəllər bir aylıq inflyasiya məlumatları zəifləsə/güclənsə və ya məşğulluq məlumatları zəifləsə/güclənsə bazarın Fed siyasəti ilə bağlı gözləntilərinin düzəlişi dəyişə bilərdi. Amma Voshun təsiri altında bu gözlənti effekti xeyli azalır. Tək aylıq məlumatın rolu zəiflədilir, daha çox ardıcıl və tendensiya xarakterli məlumatlar lazımdır!
Əlavə diqqət ediləcək məqamlar:
Voshun bu gecəki çıxışı daha bir gizli önəmli nöqtə də ortaya qoyur: Vosh bildirib ki, bir neçə komissar hazırkı maliyyə şəraitinin heç bir nəzərəçarpan məhdudlaşdırıcı təsir göstərmədiyini düşünür. Bu isə hazırkı bazarın əsas gözləntisi ilə ziddiyyət təşkil edir.
Hazırkı bazarda əsas gözlənti budur ki, istiqraz gəlirliliyi kəskin yüksələrək maliyyə şəraitini sıxıb, maliyyə şəraitini nisbətən məhdud mərhələyə gətirib çıxarır; lakin Voq (Vosh) bunu qəbul edən kimi görünmür.
Üstəlik, Vosh üçün borc bazarındakı yüksək faizlərin izahı belədir: iqtisadiyyat güclü + kapital rəqabəti + geosiyasi faktorlar. Bu izahın əsaslandırması çox zəifdir, amma bu onu göstərir ki, Vosh bazarın Federal Ehtiyatın siyasətinin dəyişməsini faizlərin tənzimlənməsi ilə əlaqələndirməsini istəmir.