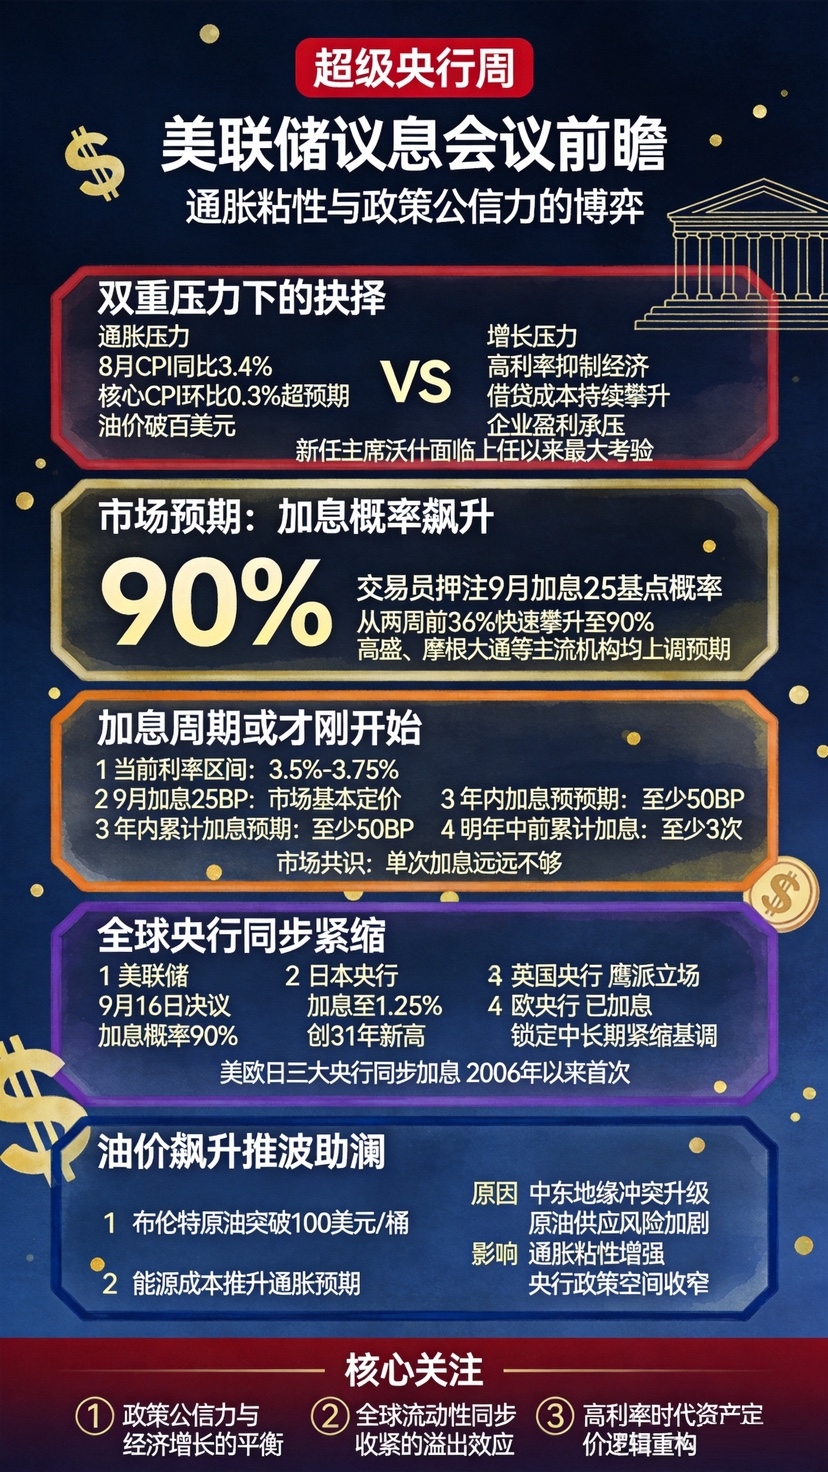

Bazar artıq demək olar ki, Volker üçün qərar verib. Qərardan əvvəlki gecə CME “Fed müşahidəsi” məlumatına görə, sentyabrda faizlərin 25 bazis bənd artırılma ehtimalı 92,5%, faizlərin dəyişməz saxlanılma ehtimalı isə cəmi 7,5% idi. Federal fondların faiz dərəcəsi üzrə hədəf intervalı hazırkı 3,50%–3,75%-dən 3,75%–4,00%-ə qaldırılacaq.
Amma bazarın həqiqətən gözlədiyi bu 25 bazis bəndi deyil. Növbəti mərhələdə qlobal istiqraz bazarlarını, valyuta bazarını və riskli aktivləri real şəkildə hərəkətə gətirəcək məqam budur: Volker bu qərardan istifadə edərək üç siqnala cavab verə biləcəkmi—neft qiymətinin şoku qısa müddətli pozulmadır, yoxsa əməkhaqqına, xidmət qiymətlərinə və uzunmüddətli inflyasiya gözləntilərinə də yayılacaq? Bu, sadəcə bir düzəlişdirmi, yoxsa yeni faizartırımı dövrünün başlanğıcıdır? İnflyasiyanı sıxışdırmaq üçün Volker iqtisadi və bazar təzyiqini hansı səviyyədə qəbul etməyə hazırdır?
Bu gecə vacib olan “faiz artırmaq lazımdır, yoxsa yox” deyil, Fed-in bazar gözləntilərini yenidən sabitləşdirə bilməsidir.
1. Bazar məntiqi artıq tərsinə çevrilib: faiz artırmamaq daha böyük mənfidir
Son bir neçə ildə bazar sadə bir məntiqə alışıb: iqtisadiyyat zəifləyir, Fed faizləri azaldır, likvidlik yenidən genişlənir, riskli aktivlərə dəstək yaranır.
İndi bu məntiq yeni bir dəyişənlə qarşılaşıb.
Neft qiyməti 100 ABŞ dollarını keçir; inflyasiya yenidən yüksəlir; ABŞ dövlət istiqrazlarının gəlirliliyi 5%-i aşır — maliyyələşdirmə xərcləri ardıcıl artır; qlobal borc isə yenə tarixən ən yüksək səviyyələrdədir. İqtisadiyyat zəifləsə, Fed bəlkə də dərhal faiz azaltmağa gedə bilməyəcək. İnflyasiya yenidən istiləşməyə davam etsə, hətta əlavə faiz artımı da tələb olunacaq.
Qlobal bazarların indi yenidən uyğunlaşdığı dəyişiklik də məhz budur.
Bu kontekstdə ənənəvi mənada “faiz artımı olmaması istiqraz bazarı üçün müsbətdir” fikri artıq qüvvədən düşüb. Bazar 92,5% ehtimalla faiz artımını bütün aktivlərin qiymətinə daxil edib. Əgər Vörş hərəkətsiz qalsa, uzunmüddətli faiz dərəcələri əksinə, daha qarışıq və nizamsız şəkildə Fed-in faiz artımına reaksiya verəcək. “Yeni istiqraz kralı” Qonlək açıq deyib ki, əgər Fed bazarın gözləntisindən fərqli olaraq faizləri sabit saxlayarsa, ABŞ dövlət istiqrazlarının tarixə düşəcək kütləvi satışını daha da gücləndirə bilər. Bəzi qurumlar xəbərdarlıq edir ki, 30 illik ABŞ istiqrazlarının gəlirliliyi sürətlə 5,75%-ə sıçraya bilər.
İyulun sonu dərsi hələ də çox istidir. O vaxt bazar qərar günündə 38% faiz artımı ehtimalı qiymətə daxil etmişdi, amma Fed sonda hərəkətsiz qaldı. Vörş iclasdan sonra faizlərin sabit saxlanmasını dəqiq izah etmədiyi üçün uzunmüddətli istiqrazların gəlirliliyi dərhal yüksəldi və bazar ilə iqtisadçıların tənqid dalğası qaynayıb daşdı. O vaxtkı qiymət etibarlılıq üzrə endirim idi və etibarlılıq üzrə endirim birbaşa uzun uçlu gəlirlilikdə əks olunur.
Başqa sözlə, faiz artırmamaq uzunmüddətli istiqrazları Fed-in faiz artımını kompensasiya etməyə məcbur edəcək — üstəlik daha sərt, daha nizamsız və daha nəzarətsiz şəkildə. Bu, cari bazarın “tərsinə dönmə” məntiqidir: bazarın inflyasiya etibarına yüksək həssas olduğu şəraitdə hərəkətsiz qalmaq özü bir sıxlaşdırma siqnalıdır, sadəcə həmin sıxlaşdırma qarışıqlıqla baş verir.
2. Vörşin cavab verməli olduğu üç siqnal
Siqnal-1: neft qiymətlərindəki şok qısa müddətli narahatlıqdır, yoxsa yayılacaq?
Avqustun CPI məlumatları artıq Fed-in faiz artırmaq limitinə çatıb. Ümumi CPI illik 3,4% təşkil edir — əvvəlki göstərici və proqnozla eynidir — amma əsas CPI aylıq 0,3% olub, bazarın gözləntisi olan 0,2%-dən artıqdır və bu ilin aprelindən bəri ən böyük aylıq artımdır. Kirayə haqqı ilə bağlı olmayan əsas xidmətlərin aylıq artımı 0,5% olub, xidmət inflyasiyasının yapışqanlığı yenidən üzə çıxıb.
Daha kritik olan isə neft qiymətidir. Yaxın Şərqdəki gərginlik Brent neftini iyuldan bəri ilk dəfə 100 ABŞ dolları/barrel səviyyəsindən yuxarı itələdi və sentyabrda WTI-nin aylıq (kvartal?) artımı 13,5%-ə yaxınlaşdı. Yüksək neft qiymətləri və aşağı baza (aşağı müqayisə bazası) fonunda, nominal CPI sentyabrdan etibarən artım təzyiqi ilə üzləşəcək.
Vörş belə qərar verməlidir: bu, müvəqqəti enerji qiyməti şokudur, yoxsa maaşlar, xidmət qiymətləri və uzunmüddətli inflyasiya gözləntiləri vasitəsilə daha davamlı inflyasiya təzyiqinə çevriləcək? O, əvvəlcə Cekson Hollda fəaliyyət həddi müəyyən edib: yaxın inflyasiya məlumatları “baza (əsas) inflyasiya trendlərinin yaxşılaşdığını göstərmir” deyib və əlavə edib ki, qısa müddətdə inflyasiya yaxşılaşması görünməsə “bizim hələ çox işimiz var”.
Məlumatlar artıq Fed-in faiz artırmaq limitinə çatıb. “Gözləməkdən” “addım atmağa” keçid Vörşin könüllü seçimindən yox, məlumatların məcbur etdiyi zərurətdən yaranır.
Siqnal-2: bu, sadəcə düzəlişdir, yoxsa növbəti faiz artımı dövrünün başlanğıcıdır?
Bu qərarın bəyanatı özü çox gözlənilməz dəyişiklik yaratmaya bilər. Əsl siqnal isə nöqtə matrisi (dot plot) və Vörşün mətbuat konfransındadır.
İqtisadçıların gözləntisinə görə, nöqtə matrisi üzrə 2026-cı ilin sonu faiz dərəcələrinin medianı təxminən 4,1%-ə qədər yüksələ bilər. Deutsche Bank nöqtə matrisinin medianının bu il də bir dəfə faiz artımını göstərməli olduğunu, hətta bəzi rəsmilərin gözləntilərinin daha da aqressiv ola biləcəyini proqnozlaşdırır. HSBC hesab edir ki, Fed sentyabr və dekabrda hərəsi 25 baza bəndi faiz artıracaq; Goldman Sachs da sentyabr və dekabrda faiz artımını gözləyir və 2027-də faiz azaltma vaxtını da irəli aparır (daha sonra keçir).
Amma Vörş özü keçmişdə daim qabaqcadan yönləndirici (forward guidance) açıqlamadan imtina edib: sonuncu dəfə iyunda verdiyi proqnoz zamanı o hətta dot plot-a da qatılmamışdı. Bu dəfə bazarın ehtiyac duyduğu onun şəxsi proqnozu deyil, “bu bir dəfəlik faiz artımıdır, yoxsa yeni dövrün başlanğıcıdır?” sualına verdiyi qiymətləndirici (keyfiyyət) ifadəsidir.
Əgər Vörş mətbuat konfransında “bu faiz artımı inflyasiya gözləntilərini lövbərə salmaq üçündür, gələcək yol isə əvvəlcədən qoyulmuş istiqamətdən yox, verilənlərdən asılıdır” mesajını aydın çatdıra bilsə, istiqraz bazarı qiymətə daxil edilə bilən bir çərçivə əldə edəcək. Əks halda, o iqtisadi vəziyyəti qiymətləndirməkdən yayınmağa davam etsə, uzunmüddətli faiz dərəcələri yenə də qeyri-müəyyənlik səbəbilə arta bilər — bu da iyul iclasının dərsidir.
Siqnal-3: Vörş nə qədər təzyizə dözməyə hazırdır?
Vörş Ağ Evin təzyiqi ilə ABŞ dövlət istiqrazlarının gəlirliliyinin 5%-ə yüksəlməsi arasında tarazlıq tapmalıdır.
Trampın mövqeyi artıq gözləntilərin içindədir. O, keçən həftəsonu “ABŞ qlobal miqyasda ən aşağı faiz dərəcələrini ödəməlidir” fikrini təkrarladı və Fed-in faiz artırıb-artırmayacağı soruşulanda “bilmirəm” deyə cavab verdi. Ağ Evin Milli İqtisadiyyat Şurasının sədri Hasett də bildirib ki, Fed orta müddətli seçkilərə yaxın vaxtda faiz artımı etməməlidir.
Amma Vörş bunun üçün təəccüblənməməlidir. Tramp Vörşi namizəd göstərən zaman “işini özün gör” deyə söz vermişdi və indi bu söz sınaqdan keçir. Peterson Beynəlxalq İqtisadiyyat İnstitutunun baş elmi işçisi, İMF-in keçmiş baş iqtisadçısı Aubsstefild vurğulayıb ki, Vörş Fed-in missiyası sınanarkən onun hökumət təzyiqinə boyun əydiyi kimi tarixi qiymətləndirmə ilə qalmaq istəmir.
Vörş üçün Trampın narazılığı artıq bilinən və qiymətə daxil edilə bilən siyasi xərddir. Dözümlü olmayan xərc isə inflyasiya hələ nəzarətə alınmamışkən faiz artımından imtina edib uzunmüddətli istiqraz bazarına inamı itirmək, bununla da bütün cəmiyyət üçün maliyyələşdirmə xərclərini artırmaqdır. İki pisdən kiçiki — faiz artımı daha az siyasi riskdir.
Daha önəmlisi isə budur: 25 baza bəndi böyük rəqəm olmasa da, növbəti mərhələdə bazara həqiqətən təsir edən Vörşün investorlara inandırıb-inandıra bilməyəcəyi olacaq — Fed yenə də inflyasiyanı nəzarətdə saxlamaq gücündədir və yüksək borclu maliyyə sistemini çatladıb parçalamağa sövq etməyəcək. Dünyanın gözlədiyi siqnal da budur.
3. Faiz artımı tempi: bir dəfə, sonra hərəkətsiz qalmaq və məlumatlara baxmaq
Vörşin perspektivindən bu faiz artımının hədəfi aydın olmalıdır: bu, “etibarı bərpa edən” tipli faiz artımıdır, növbəti sıxlaşdırma dövrünün başlanğıcı deyil.
Ritm belə təsəvvür edilir:
Sentyabrda 25 baza bəndi faiz artımından sonra oktyabr iclasında faizlər dəyişməz saxlanılacaq və bazara “mənimsəmə pəncərəsi” veriləcək. Əgər sonrakı inflyasiya göstəriciləri daha da pisləşməsə — yəni əsas CPI aylıq 0,2%-dən aşağı enər, neft qiymətləri sabitləşərsə — ilin sonunadək əlavə faiz artımı tələb olunmaya bilər. Bu dövrün sonu bir dəfə faiz artımı ilə yekunlaşır.
Bu ritm əsas institutların gözləntiləri ilə demək olar ki, üst-üstə düşür, amma Vörşin yolu bu proqnozlardan daha təmkinli ola bilər. Onun əsas hədəfi faiz artımının özü deyil, bazarın inanmasını təmin etməkdir ki, Fed lazım gəldikdə yenə faiz artıracaq. Bu siqnal effektiv şəkildə ötürüldükdən sonra isə uzunmüddətli faiz dərəcələri inflyasiya gözləntilərinin lövbərə salınması səbəbilə əksinə aşağı düşə bilər — bu, “faiz artımı etibarı möhkəmləndirir, etibar uzunmüddətli faiz dərəcələrini sıxışdırır” məntiqinin qapalı dövrəsidir.
Əksinə, əgər bu dəfə faiz artımı həyata keçirilməsə, növbəti mərhələdə son dərəcə passiv vəziyyət yaranacaq. Oktyabr iclası orta müddətli seçkilərdən əvvəlki son vaxt pəncərəsi olacaq və siyasi təzyiq daha da artacaq; üstəlik həmin vaxt inflyasiya göstəriciləri neftin ötürülməsi (transfer) təsiri ilə yenə yüksələrsə, Fed seçkilər ərəfəsində məcbur olub hərəkət etməli olacaq — etibarlılığın itirilməsi ilə siyasi risklər eyni zamanda böyüyəcək.
4. Nəticə: dünyanın gözlədiyi siqnal
Vörşin yerində düşünəndə, sentyabr faiz artımı “etmək lazımdır, yoxsa yox?” sualı deyil, “yenə də etməmək mümkün olacaqmı?” sualıdır. Bazar artıq 92,5% ehtimalla qərar səlahiyyətini Fed-ə qaytarıb, lakin bu səlahiyyəti qəbul etməyin yeganə yolu onu həyata keçirməkdir.
Faiz artımı mənfidir, faiz artımı etməmək isə daha böyük mənfidir. Birincisi nizamlı siyasət addımıdır, ikincisi isə nizamsız bazar cəzasıdır. Vörşün seçimi mahiyyətcə iki mənfi tərəf arasında o birini seçməkdir: idarə edilə bilən, qiymətə daxil edilə bilən və yönləndirilə bilən.
Dünya artıq zərərli dərəcədə hərtərəfli (pis) hiperinflyasiya partlayışının astanasındadır. Vörş inflyasiya təzyiqi yüksəldikcə bazarda artıq qiymətə daxil edilmiş faiz artımını Fed-in idarə etdiyi siyasət addımına çevirməlidir. Bu gecə vacib olan “faiz artırmaq lazımdır, yoxsa yox” sualı deyil — Fed-in bazar gözləntilərini yenidən sabitləşdirə bilməsidir: investorlara inandırmaq olar ki, Fed inflyasiyanı yenə də sıxıb nəzarətdə saxlaya bilər və eyni zamanda yüksək borclu maliyyə sistemini çat verib qırılma həddinə gətirməz.
Dünyanın gözlədiyi məhz budur — bu siqnal.