


ABŞ həqiqətən ICO-nun qapılarını yenidən aça bilər. 18 avqustda SEC rəsmi olaraq Reg CA-nı irəli sürdü—ilk dəfə olaraq Crypto üçün nəzərdə tutulmuş Token buraxılış qaydalarını təqdim edir. Məqsəd şərtlərə uyğun layihələrin ABŞ-da Token satışla maliyyə cəlb etməsinə imkan yaratmaqdır.
Xəbər çıxandan sonra bir çoxları bunu “ICO 2.0” adlandırdı, amma ABŞ keçmişdə niyə layihələrə istədiyi kimi ICO etməyə icazə vermirdi? Bu dəfə Reg CA dəqiq olaraq nələri açır? Bu ICO geri dönüşünün mahiyyətini anlamaq üçün əvvəlcə ABŞ-da keçmişdə Token maliyyələşdirmə məhdudiyyətlərinin nədən ibarət olduğunu bilmək lazımdır.
TL;DR
1. ABŞ ICO-nu yenidən aça bilər: Reg CA şərtlərə uyğun layihələrə adi investorlara açıq şəkildə Token maliyyələşdirməsi etməyə icazə verir.
2. Token-lar bəlkə də həqiqətən öz fundamentalına sahib olacaq: real gəliri olan layihələr gələcəkdə gəliri, geri satınalma (buyback), dividend kimi iqtisadi hüquqları daha aydın şəkildə Token-lə bağlaya bilər.
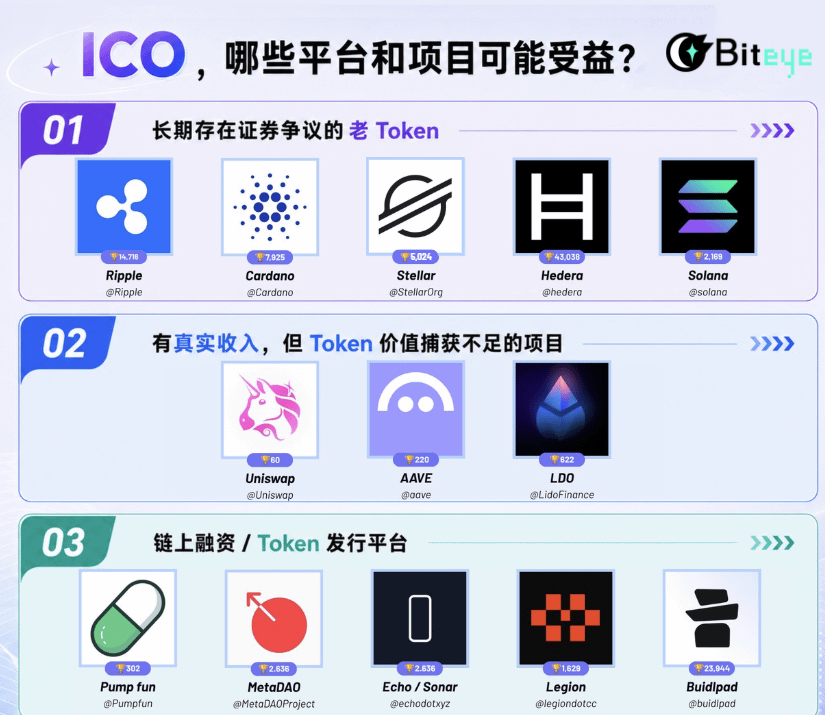
3. Xüsusilə üç növ fürsətə diqqət yetirin: tənzimlənən köhnə Token-lar, real pul axını olan layihələr və Launchpad / zəncir üzərində maliyyələşdirmə platformları.
Reg CA nəyi dəyişir?
Keçmişdə ABŞ layihələri Token-i açıq şəkildə buraxmaq istəyəndə həmişə iki çətin seçimlə üzləşirdi:
Ya qiymətli kağız kimi qeydiyyatdan keçməli, tam qeydiyyat, açıqlama və davamlı hesabat öhdəliklərini üzərinə götürməlidir; ya da güzəşt/istisnadan istifadə etməlidir, amma bu zaman investorlara, maliyyələşdirmə üsuluna və ya likvidliyə (mütəhərrikliyə) məhdudiyyətlər gəlir. Buna görə çoxlu layihə xaricdə token buraxmağa üstünlük verirdi və hətta ABŞ istifadəçilərinin iştirakını birbaşa məhdudlaşdırırdı.
Amma bundan sonra hər şey fərqli ola bilər: Reg Crypto ilk dəfə olaraq Token üçün iki maliyyələşdirmə yolu dizayn edir.
-Startup Exemption erkən mərhələ layihələri üçün: maksimum 4 il ərzində 5 milyon ABŞ dolları həcmində maliyyələşdirmə
-Fundraising Exemption daha böyük layihələr üçün nəzərdə tutulub: 12 ay ərzində maksimum 20 milyon və ya 75 milyon ABŞ dolları həcmində maliyyələşdirmə mümkündür, amma SEC qualification, maliyyə hesabatları tələb olunur; Tier 2 üçün isə audit də lazımdır.
Əsas məsələ odur ki, Token adi investorlar üçün açıq şəkildə satıla bilər və prinsipcə ənənəvi özəl yerləşdirmə (private placement) qiymətli kağızlarında olduğu kimi sərt saxlama müddəti yoxdur—yəni dərhal yenidən satıla bilər.
Bu isə Crypto-nu həyəcanlandırmağa yetər: gələcəkdə startaplar VC axtarmağa məcbur qalmaya bilər—birbaşa gələcək istifadəçilərdən maliyyə cəlb edə bilər. Bunu icma “ICO 2.0” adlandırır. Amma bu, 2017-ci il ICO-nun sadəcə təkrar geri dönüşü deyil.
Maliyyələşmə zamanı layihə Token tədarükü (supply), açılma (unlock), idarəetmə səlahiyyətləri və s. barədə məlumatı açıqlamalı, pulu aldıqdan sonra nə edəcəyini və hazırda hansı mərhələdə olduğunu dəqiq göstərməlidir. Öhdəliklər yerinə yetiriləndən və ya daimi dayandırıldıqdan sonra layihə Transition Report təqdim edə bilər: bununla Token ilə bağlı covered investment contract rəsmi şəkildə dayandırılır, amma Token-in özü yenə də ticarət edilə bilər.
Qısaca desək, 2017-ci il “əvvəl pul topla, sonra baxarıq” idi; ICO 2.0 isə maliyyələşdirmə, açıqlama, quruculuq və çıxış mərhələlərini qaydaların içinə salır.
Token-in ən böyük “yükü” ola biləcək məsələ—azadilə bilər
Reg CA təkcə “bundan sonra yeni Token necə buraxılacaq” sualını həll etmir, həm də keçmişdən qalan problemləri də idarə etməlidir: Token doğrudan qiymətli kağızdırmı?
Keçmişdə bir çox layihə daim Token-in qiymətli kağız olmadığını sübut etməyə çalışırdı; çünki bir dəfə qiymətli kağız kimi tanınsa, daha sərt buraxılış, açıqlama və ticarət qaydaları ilə üzləşməli olur.
Bu da iki sual yaradır.
Birincisi, çox Token buraxılışı investisiya müqaviləsi ilə bağlı ola bilər, amma layihə illərlə fəaliyyət göstərir—bu “qiymətli kağız qanunvericiliyi əlaqəsi” nə vaxt bitməlidir? Buna dair aydın cavab uzun müddətdir yoxdur.
İkincisi, Token-i qiymətli kağız kimi görünməməsi üçün bir çox layihələr də onu protokolun dəyərini birbaşa daşımağa (承接协议价值) cəsarət etmir. Xüsusilə dividend, mənfəət bölüşdürülməsi, aktiv geri satınalma (active buyback) kimi dizaynlar Token-in qiymətli kağız xüsusiyyətlərini gücləndirə bilər.
Ona görə də Crypto-da çox qəribə bir hadisə yaranır: protokol açıq-aydın qazanc gətirsə də, Token yalnız idarəetmə (governance), staking və stimullaşdırma üçün işlədilir, protokol gəlirini birbaşa paylaşmaq çətindir.
Reg CA bu iki problemə də yeni həll yolları təqdim edir.
1) Layihə əvvəlcə verdiyi öhdəliklərin işlərini tamamlayır və ya onları daimi dayandırır, sonra Transition Report təqdim edirsə, Token-lə bağlı investisiya müqaviləsi münasibətini bitirmək olar. Bu Safe Harbor eyni şəkildə əvvəllər artıq buraxılmış köhnə Token-lara da tətbiq olunur.
2) Layihələrin mütləq Token-in “qiymətli kağız olmadığını” sübut etməyə çalışması da lazım deyil; əksinə, uyğun tənzimləmə çərçivəsində Token-i daha aydın iqtisadi hüquqları daşıyan bir mexanizm kimi qurmaq olar.
SEC-in öz proqnozlarına görə isə, köhnə Token-lar qısa müddətdə ən böyük təsirə məruz qala bilən hissə ola bilər:
SEC gözləntisinə görə, hər il təxminən 130 yeni layihə Reg CA vasitəsilə maliyyə cəlb edəcək, amma yeni qaydadan istifadə edərək keçmişdən qalan Token-ların, yəni ən azı 475 köhnə layihənin Token-in əvvəlki qiymətli kağız kimi tanınma problemlərini həll edə bilməsi də mümkündür.
Beləliklə, Reg CA qüvvəyə mindikdən sonra ilk dalğada çoxlu sayda yeni ICO birdən-birə peyda olmaya bilər. Bunun əvəzinə, uzun illər narahatlıq yaradan qiymətli kağız kimliyi problemlərini bir dəstə köhnə Token-lar üçün həll etməyə kömək edə bilər.
Hansı platformalar və layihələr faydalana bilər?
Öncəki dəyişikliklərin ardınca baxanda görürük ki, Reg CA-nın təsiri sadəcə “ICO-nun geri qayıtması” ilə məhdudlaşmır. Mövcud bazara əsasən, məncə ən azı üç növ layihə yenidən diqqətə layiqdir.
(1) Uzun müddət qiymətli kağız mübahisəsi doğuran köhnə Token-lar
Bəzi köhnə layihələrin biznesi, istifadəçiləri və ekosistemi baxımından böyük problemlər yoxdur, amma qiymətə uzun müddətdir çox çətin ölçülən bir “tənzimləmə endirimi” qatını daxil etmiş olur.
Bazar SEC araşdırması, məhkəmə prosesləri, ABŞ birjalarında siyahıdan çıxarılma, qurumların sahib olmama ehtimalı və hətta layihənin ABŞ bazarında normal genişlənə bilməməsi kimi risklərdən narahat ola bilər.
Bu risklər gəlirə və TVL-ə birbaşa əks olunmur, amma uzun müddət bazarın verməyə hazır olduğu qiymətləndirməni (valuation) aşağı təzyiq altında saxlayır.
(2) Real gəliri var, amma Token dəyəri yetərincə ələ keçirməyən layihələr
Crypto keçmişdə Token-i qiymətləndirərkən tez-tez TVL, ticarət həcmi, FDV kimi göstəricilərə, narrativə (hekayəyə) baxırdı, amma az qala heç vaxt səhm kimi “bu Token neçə mənfəətə bağlıdır” deyə əsl hesablamanı etmirdi.
Gələcəkdə getdikcə daha çox Token aydın iqtisadi hüquqlara malik olmağa başlayarsa, bazar təbii olaraq iki növ layihəni ayırmağa başlayacaq:
-Narrativ (hekayə) ilə dəstəklənən Token-lar
-Pul axını (cash flow) ilə dəstəklənən Token-lar
Ona görə də bu xəttin ardınca axtarış elə bütün biznes modeli artıq formalaşmış və pul axını kifayət qədər aydın olan protokollar olmalıdır: məsələn, yetkin DeFi-də kreditləşmə və ticarət komissiyaları, zəncir üzərində brokerlərin ticarət gəliri, RWA platformalarında idarəetmə haqqı və xidmət haqqı, stabilkoin emitentlərinin ehtiyat gəlirləri.
(3) Zəncir üzərində maliyyələşdirmə / Token buraxılış platformaları
Əgər Token maliyyələşdirməsinin həcmi yenidən genişlənsə, ən böyük artım bazarlarından biri hər hansı tək bir Token olmaya bilər—buraxılışın formalaşdırdığı yeni sənaye ətrafında yarana bilər.
Keçən ildən bəri Crypto “ICO 2.0”u sınaqdan keçirmişdi. Keçən ilin Solana-nın ICM əsas ideyası startapların yalnız VC tapmaq yox, həm də Token buraxıb birbaşa icma üçün maliyyə cəlb etməsi idi. Believe bu modeli ilk dəfə məşhurlaşdıranlardan oldu, daha sonra Pump.fun da ICM-i güclü şəkildə inkişaf etdirməyə başladı.
Reg CA daha çox ötən il ərzində ICM araşdırmalarının istiqaməti kimidir: bu yol üçün rəsmi tənzimləmə qaydaları komplekti əlavə edir. Bu yol işləsə,
Pump.fun, MetaDAO, Echo/Sonar, CoinList kimi onlayn/zəncir üzərində maliyyələşdirmə platformaları “tokendişi platforması” mərhələsindən daha da irəli gedib Crypto-nun maliyyələşdirmə girişinə çevrilə bilər.
Reg CA nə vaxt qüvvəyə minəcək?
Nəhayət, bir az soyuq su tökmək lazımdır: Reg CA hazırda sadəcə təklifdir, hələ rəsmi qüvvəyə minməyib.
SEC qaydanı 18 avqustdə təqdim etdi; 21 avqustdə (federal reyestrdə) dərc olundu. Hazırda 60 günlük ictimai rəy toplama prosesi gedir və son tarix 20 oktyabrdır.
Bundan sonra SEC rəyəri də yoxlayacaq, qaydaları dəyişdirəcək və onların rəsmi şəkildə qəbul edilib-edilməyəcəyinə qərar verəcək—hazırda rəsmi zaman cədvəli yoxdur.
Təklifin özü kifayət qədər mürəkkəb olduğuna görə, bazar ən tez 2027-ci ilə qədər—hətta daha da gec—gedə biləcəyini geniş şəkildə gözləyir. Üstəlik, Reg CA Crypto tənzimlənməsi üçün yekun cavab da deyil.
Bu, əsasən Token üçün maliyyələşdirmə, açıqlama və investisiya müqaviləsindən çıxış məsələlərini həll edir; birja, broker, kənar saxlayıcı (custodian) və s. məsələlər bu qaydalar dəstinin içində deyil. Üstəlik, gələcəkdə SEC-in rəhbərliyi dəyişərsə, qaydaların dəyişdirilməsi ehtimalı da var. Buna görə indi hələ “ICO qayıtdı” deyib tələsmək lazım deyil—Reg CA-nın real qüvvəyə minməsinə hələ bir məsafə var.