


Mən tənzimləmə xəbərlərini adətən bir baxışda keçib gedirəm, çünki çox vaxt adi sahibkarlarla bağlı olmur. Amma bu dəfə Böyük Britaniyanın bu qaydalarını oxuyub fikrim dəyişdi, çünki elə bilinə bilinməyən bir mexanizmi var: bu, institutların gələcəkdə hansı zənciri seçəcəyinə real təsir göstərəcək.
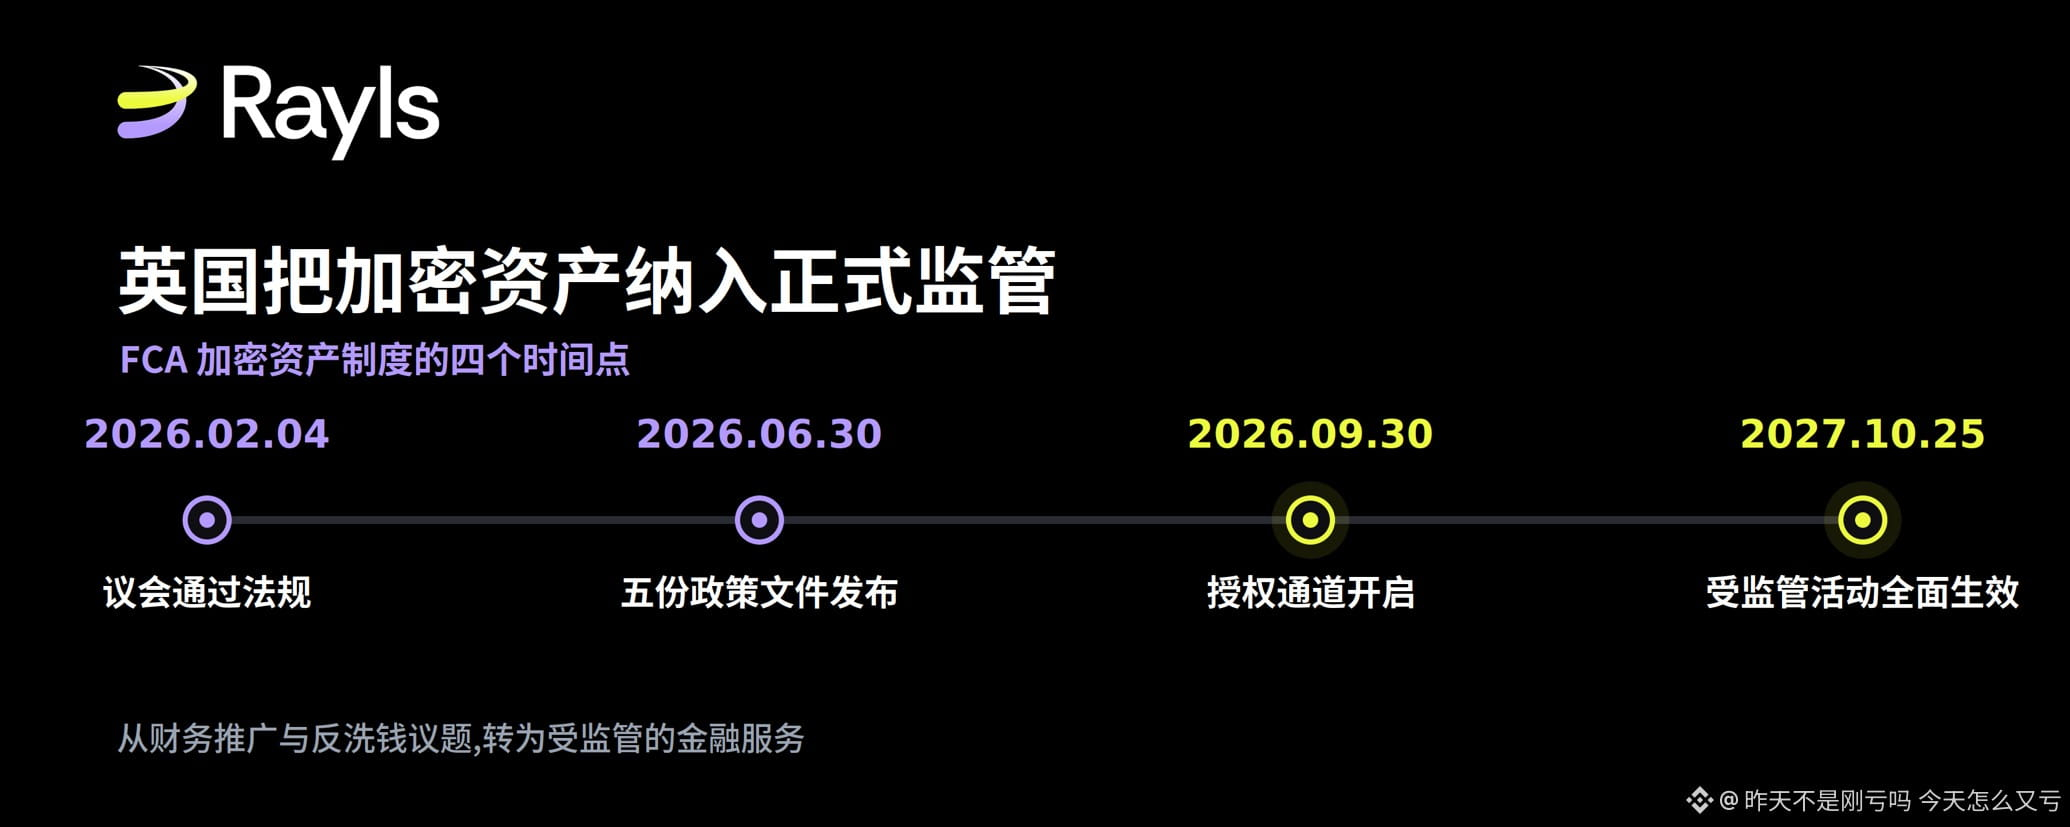
Əvvəl vaxt xəttini aydınlaşdırmaq lazımdır, çünki bu təciliyin dərəcəsini müəyyən edir.
Böyük Britaniya Parlamenti 4 fevral 2026-da müvafiq qanunvericiliyi qəbul edib, FCA isə 30 iyun tarixində bu rejimin əsas məzmununu yayımlayıb—ümumilikdə beş siyasət sənədi var. İcazə verilən kanallar 30 sentyabrda açılır, tənzimlənən fəaliyyətin tam əhatə dairəsi isə yalnız 25 oktyabr 2027-də tam qüvvəyə minəcək.
İcazə verilən kanallar bir aydan bir az sonra açılır, tam qüvvəyə minmə isə təxminən on dörd ay sonra olacaq. Yenidən uyğunluq arxitekturası qurmalı olan institutlar üçün bu pəncərə o qədər də geniş deyil.
Bu qaydaların əsaslı dəyişməsi keyfiyyətdədir. Böyük Britaniya əvvəl əsasən kriptоaktivləri maliyyə reklamı və AML (çirkli pulların yuyulmasının qarşısının alınması) mövzusu kimi idarə edirdi; indi isə onları tənzimlənən maliyyə xidmətləri kimi idarə edir—istehlakçı məsuliyyəti, rəhbər heyətin cavabdehliyi, əməliyyat dayanıqlığı, müştəri aktivlərinin saxlanması və bununla yanaşı xüsusi bir ehtiyatlılıq (prudent) çərçivəsi hamısı bununla birlikdə gündəmə gəlir.
Ən çox diqqət yetirilməli olan bir şey—“əməliyyat dayanıqlığı”nın içində gizlənib
Beş sənədin içində çox şey var, amma mən hesab edirəm ki, blokçeyn sənayesi üçün təsiri ən böyük olan bənd—əməliyyat dayanıqlığıdır.
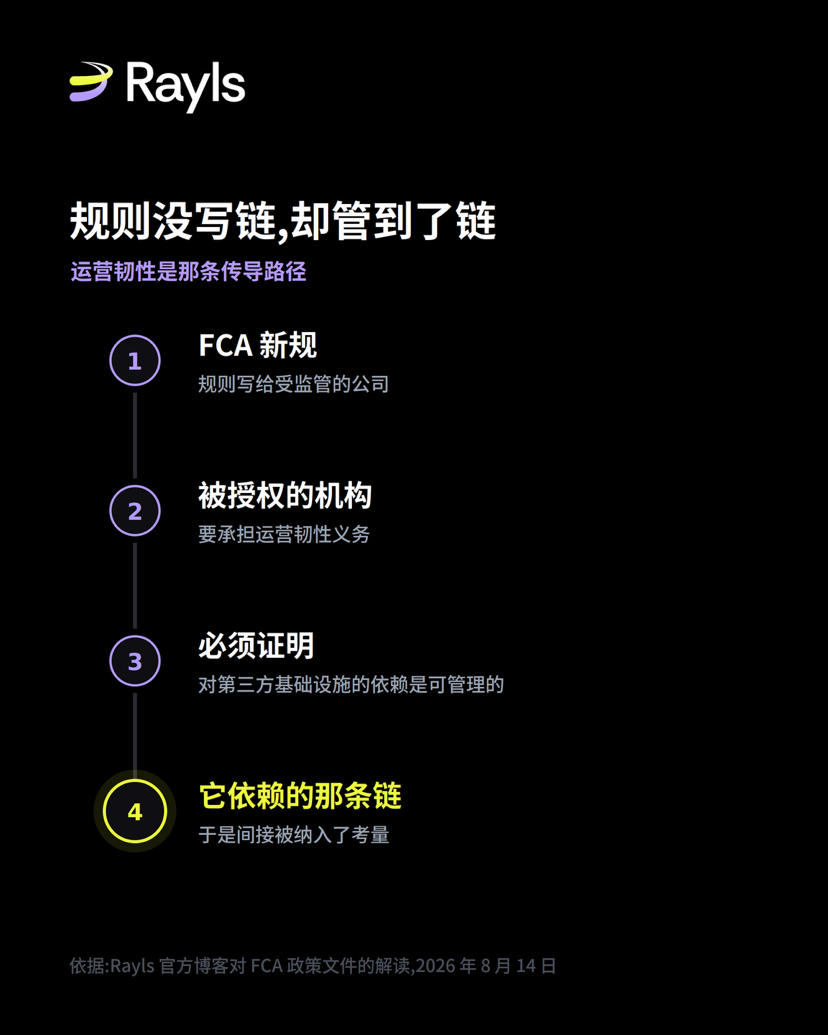
Qaydanın özü blokçeyə heç bir tələb qoymur. O, doğrulayıcıları adla göstərmir və hansısa ümumi zəncir (public chain) üçün konsensusun necə işlədilməsinə dair də bir qayda müəyyən etmir.
Ancaq bu mexanizm, səlahiyyətləndirilmiş institutların istinad etdikləri infrastruktura nəzarəti idarə etməli və ona dair özünü sübut etməli olduğunu tələb edir—o cümlədən üçüncü tərəf riski və texniki risk. Bu cümlə sakit görünür, amma əslində o, bir ötürmə zənciridir: qaydalar instituta təsir edir, institut isə istifadə etdiyi zəncərə cavabdeh olmalıdır—beləliklə zəncərin özü də dolayı yolla nəzərə alınmağa başlanır.
Üstəlik, bu rejim başqa bir xüsusiyyəti də daşıyır: öhdəliklər tanınan və cavabdeh olan subyektlərin üzərinə yığılır. Hətta DeFi-də belə yanaşma, tanınan bir nəzarətçi (control party) olub-olmadığına baxır. Bu iki şeyi birlikdə görəndə istiqamət daha aydın olur: tənzimlənən biznes, operatoru tanınan və uyğunluq nəzarəti izlənə bilən şəbəkələrə doğru meyl edəcək.
Paylama rəsmi şəkildə tənzimlənməyə daxil edilir
Bu məqam məndən əvvəlki iki yazımda payla bağlı dediklərimlə tam üst-üstə düşür.
Yeni qaydalar altında paylama tənzimlənən fəaliyyətə çevrilir: məlumat açıqlama, müştəri razılığı və qeydiyyatın saxlanması öhdəlikləri gəlir, eyni zamanda avtomatik paylama üçün də məqbul bir yer ayrılır. Qəyyumluq (custody) tərəfdən isə müştərinin kriptoaktivləri yeni CASS 17 saxlanma qaydalarına tabedir və şəxsi açarların (private key) idarə olunmasına texnoloji neytral yanaşılır; tokenləşdirilmiş qiymətli kağızların qəyyumluğu isə əvvəlki CASS 6 qaydası ilə davam edir.
Bir də bu incə detalı paylamada iştirak edənlər mütləq nəzərə alsın: institutlar paylama itkisinə (məsələn, cərimə və müsadirələr) görə kapital ayırmalıdır. Müsadirə dediyim—mənim əvvəlki yazımda danışdığım riskdir: səlahiyyətli doğrulayıcı (validator) pis niyyətlə hərəkət edəndə və ya uzun müddət offline qalanda paylamış sikkələrin bir hissəsi çıxılır. İndi isə tənzimləyici bunu kapital ilə örtülməli real risk kimi qəbul edir.
Stabilkoinlər hesablaşma aktivinin kimliyini aldı
Mənim fikrimcə, bu sahə üçün ən real fayda budur.
Rəqəmsal qiymətli kağızların sandbox rejimi yeniləndikdən sonra, şərtlərə uyğun stabilkoinlər hesablaşma aktivləri kimi istifadə edilə bilər. Eyni zamanda stabilkoin buraxılışının ehtiyatlı idarə edilməsi yüngülləşdirilib: əlaqəli kapital əmsalı 2%-dən 1%-ə endirilib.
Sahənin bu bəndə reaksiyası açıq şəkildə müsbətdir. Ödənişlər assosiasiyası kapital əmsalını yarıya endirməyi proporsionallıq prinsipinə görə bir “qələbə” adlandırıb və bütün bu düzəlişlərin sərt, mürəkkəbliyi biznes üçün işlək qaydalara çevirdiyini düşünür.
Hələ müəyyən olunmayan hissələr var—bunu izah etmək lazımdır
Mən bu yazını birtərəfli yaxşı xəbər kimi təqdim etmək istəmirəm, ona görə bu bölmə yuxarıdakı bir neçə bölmədən daha önəmli ola bilər.
FCA özü hələ tamamlanmamış hissələri ayrıca qeyd edir: mərkəzləşdirilməmiş maliyyə (DeFi), paylanmış reyes texnologiyası, kriptoaktiv törəmələri, gələcəkdə stabilkoin siyasəti, audit tələbləri və keçid müddəaları—hamısı sonrakı siyasət hazırlanması və sorğular zamanı həll olunmalıdır.
Bəzi əsas məqamlara konkret baxsaq: ehtiyatlılıq (prudential) tərəfi üzrə detalları hələ sorğuda saxlayırlar; rəy bildirmə son tarixi 30 iyul 2026-dır, buna görə də institutlar hələ öz kapital sərfini tam dəqiqliklə hesablaya bilmirlər. DeFi-nin tətbiqi isə təxirə salınıb; tanınan nəzarətçi (control party) meyarı sərhəddə bir “ankor” verir, amma mərkəzsizliyin (decentralization) obyektiv qiymətləndirmə göstəriciləri ayrıca sorğu mövzusu olacaq—bu isə bütöv sistemdə ən çox mübahisə doğuran sərhədin hələlik havada qalması deməkdir. Stabilkoinin tətbiq dairəsi də yenə dəyişir: aprel ayında dərc edilən normativ layihə Böyük Britaniyada buraxılan uyğun stabilkoinlərin bəzi fəaliyyət kateqoriyalarından çıxarılıb gələcək ödəniş rejiminə daxil edilməsini təklif edir; hökumət eyni zamanda ödəniş sistemləri üzrə tənzimləyici orqanın FCA-ya birləşdirilməsini də təklif edib.
Üstəlik, uyğunluq xərcləri realdır. Təzyiqli ssenarilərdə nominal dəyərlə geri satınalmağı (redeem) sübut etməli olmaq, paylama itkisinə görə kapital ayırmaq və üçüncü tərəf infrastruktura arxalananda ortaya qoyulmalı olan əməliyyat dayanıqlığı sübutları—bunların hamısı ucuz deyil. Qaydaların məntiqli olub-olmaması ayrı məsələdir; tənzimləyici icra edərkən proporsionallıq prinsipini nəzərə alıb-almayacağı isə başqa məsələdir.
Rayls üçün bu nə deməkdir və hansı mövqedə özünü cilovlamaq lazımdır
Rayls-in rəsmi şərhinə görə, bu qurumun istiqaməti və dizayn hədəfi eynidir: public chain-lər anonim açıq doğrulayıcılar toplusu yox, tanınan lisenziyalı doğrulayıcılar toplusu ilə işləməlidir; uyğunluq (compliance) şəbəkə və token standartlarının səviyyəsində “içəri quraşdırılır”, yəni sonradan yoxlamalarla deyil; Enygma əməliyyatların məxfiliyini təmin etməklə yanaşı audit edilə bilməni də saxlayır; və stabilkoinlər hesablaşma aktivinə çevrildikdən sonra, tənzimlənən hesablaşma alətləri təklif edən institutların L1-ləri istiqamətə daha çox uyğundur.
Amma məncə burada bir ölçünü olduğu kimi saxlamaq mütləqdir, çünki məhz bu, həmin rəsmi bloqun ən inandırıcı tərəfidir. Bloqda açıq yazılır ki, FCA lisenziya tələb edən doğrulayıcılar üçün məcburi tələblər qoymur və heç bir qayda xüsusi bir şəbəkə arxitekturasına üstünlük vermir. Sadəcə olaraq, tanınma (identifiability), cavabdehlilik (accountability) və əməliyyat dayanıqlığını tənzimlənən bizneslə məşğul olmaq üçün eşik kimi müəyyən edir.
Bu iki cümlə arasındakı fərq çox böyükdür. Birincisi: “tənzimləyici mənim tərəfimdə dayanır”, ikincisi isə: “tənzimləyicinin eşiyi və mənim dizayn hədəfim üst-üstə düşür”. Rəsmi olaraq ikincini seçiblər və bu cür qətiyyətli ehtiyatlılıq arqumenti daha da inandırıcı edir.
Mənim baxışım
Bu qaydalar adi sahiblik edənlərə birbaşa o qədər də böyük təsir etmir, amma institutların seçim məntiqini dəyişə bilər.
O vaxta qədər institutlar zəncir seçimini daha çox performans, xərc və ekosistemə görə edirdilər. Amma bundan sonra, ondan tələb olunacaq ki, tənzimləyiciyə öz infrastruktura asılılığının idarə oluna bilən olduğunu sübut etsin—onda “bu zəncirin operatoru kimdir, baş verərsə kimə müraciət olunur, onu nəzarət etmək mümkün olacaqmı” məsələsi sərt sual kimi ortaya çıxacaq. Anonim doğrulayıcılar toplusu bu suallara cavab verməkdə çətinlik yaradır.
Diqqət yetirilməli olan növbəti sorğulardır: xüsusən də mərkəzləşdirilməmiş maliyyənin (DeFi) qiymətləndirmə meyarları və paylanmış reyes (distributed ledger) texnologiyasının əməliyyat dayanıqlığına dair göstərişlər—infrastrukturu seçməyə həqiqətən təsir edən hissə budur.
İstinad mənbəyi: Rayls-in rəsmi blogu (The FCA cryptoasset regime is here: what it means for institutional blockchains) (Peter Bidewell, 14 avqust 2026); məqalədə sitat gətirilən FCA siyasət sənədlərinə dair icmal və sahənin reaksiyası linkləri mətnin özündə verilir