
@TermMax #TermMax
Demək olar ki, onu qaçırdım: TermMax-in “faiz dərəcəsi fiks” adlandırdığı şey, ilk düşündüyüm kimi zaman boyunca ödənilən real faiz dərəcəsi deyil.
Diqqətçəkən tərəf budur ki, mövqe necə bölünür.
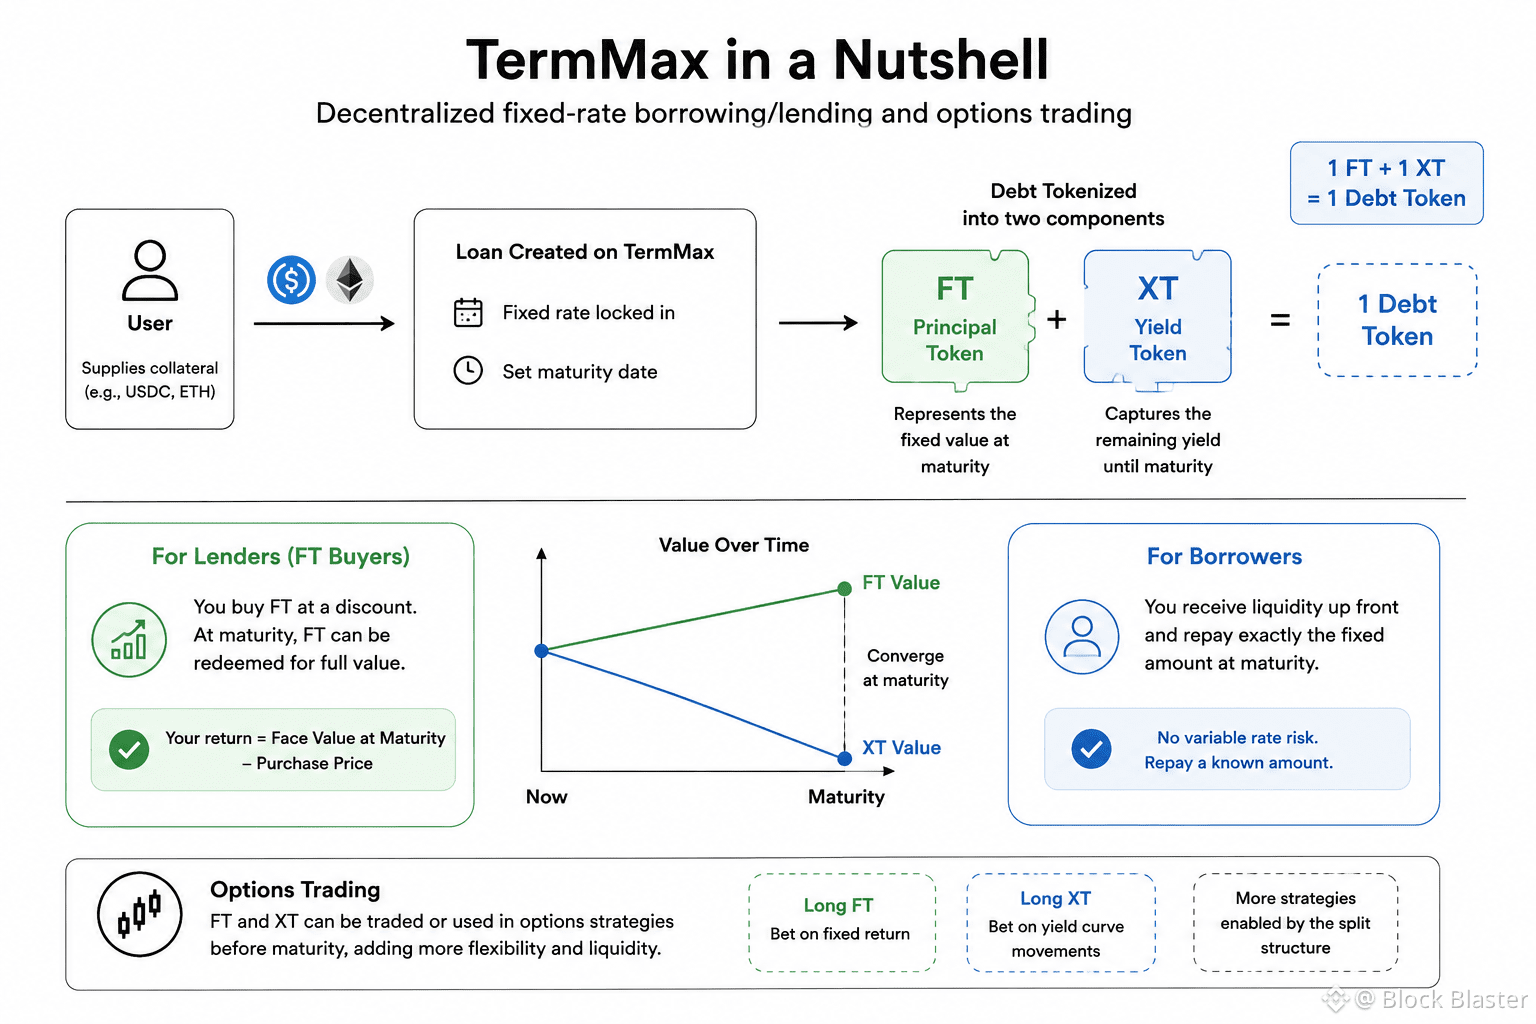
TermMax FT və XT istifadə edir və struktur sadə bir əlaqə ilə bir-birinə bağlanır: 1 FT + 1 XT = 1 borc tokeni. FT, ödəmə dəyərini müddət sonuna doğru aparan hissədir, XT isə həmin mövqe ətrafında qalan riski/ekspozisiyanı saxlayır.
Bu o deməkdir ki, kreditorun gəliri, faiz yavaş-yavaş blok-blok yığılırmış kimi izləməkdənsə, FT-ni sonradan geri satın alına biləcəyi məbləğdən aşağı qiymətə alaraq yarana bilər.
Bu, kiçik fərq kimi səslənə bilər, amma bütün düşüncə modelini dəyişir. Sən sadəcə sabit APR-lə kreditləşmə etmirsən. Əslində, gələcək ödəmə üzrə endirimli bir iddia alırsan.
Əlavə token qatı sistemi əvvəlcə daha az intuitiv edə bilər, amma eyni zamanda bazara bir mövcud kredit mövqeyinin içində hər şeyi gizlətmək əvəzinə, qiymətləndirilə və ticarət edilə bilən ayrı-ayrı parçalar verir.
Mən maraqlanıram: bu ayrılıq zamanla TermMax-in ən böyük üstünlüyünə çevriləcək, yoxsa çox istifadəçi səthdə daha sadə hiss olunan fiks dərəcəli kreditləşməyə üstünlük verəcək?