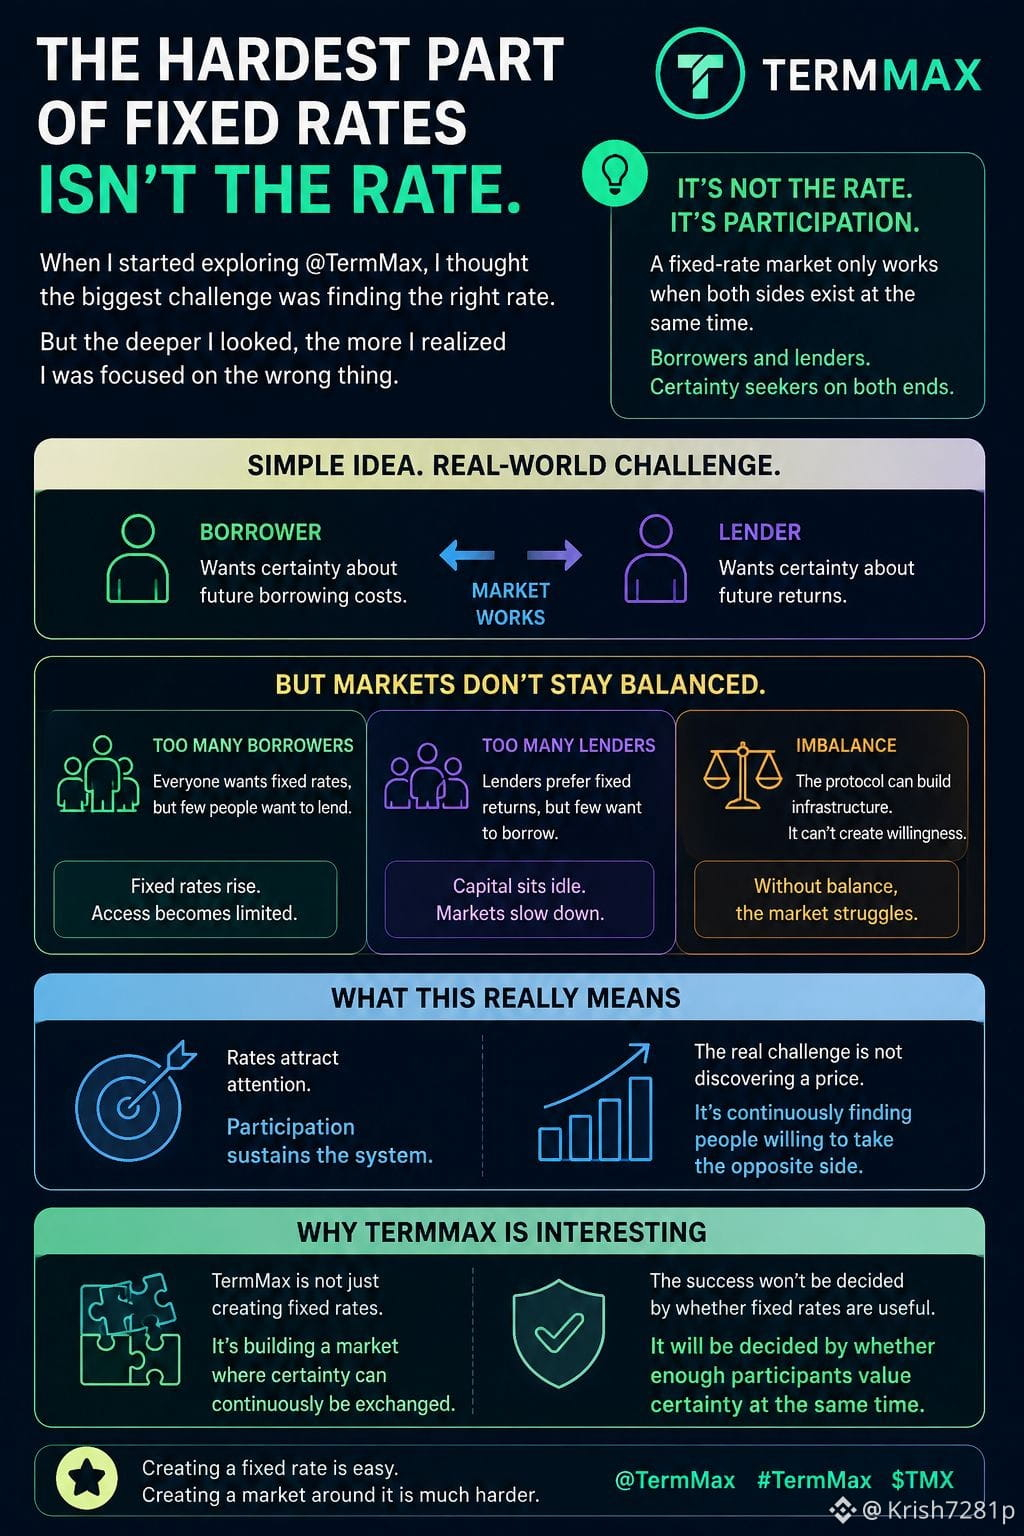
@TermMax haqqında daha çox oxuyurdum və anladım ki, bəlkə diqqətimi səhv məsələyə yönəltmişəm.
Daimi (fixed-rate) bazarlar ətrafında edilən müzakirələrin çoxu məhz faiz dərəcəsinə fokuslanır.
Dərəcə daha yüksəkdir?
Daha aşağıdır?
Rəqabətə uyğundur?
Amma TermMax-a daha çox baxdıqca, dərəcənin ən çətin problem olduğuna daha az inanıram.
Ən çətin problem likvidlikdir.
Daimi faizli bazar yalnız hər iki tərəf eyni anda gəlsə işləyir.
Kredit götürən gələcək xərclər barədə əminlik istəyir.
Kreditor gələcək gəlirlər barədə əminlik istəyir.
Bu sadə səslənir, bazar şəraiti dəyişənədək.
Kredit götürmək üçün tələbat birdən artanda kapitalı kim təmin edir?
Kreditorlar çeviklik istəyəndə, sabit müddətə vəsaiti kim bağlayır?
Protokol infrastruktur, qiymətləndirmə və hesablaşma təmin edə bilər.
Amma yarada bilmədiyi şey iştiraktır.
İştirak mütləq bazardan gəlməlidir.
Ona görə likvidlik elan edilən faiz dərəcəsindən daha vacib kimi hiss olunur.
Əgər arxasında kifayət qədər dərinlik yoxdursa, yaxşı dərəcənin çox az mənası var.
Sabit müddətli bazarlara nə qədər dərindən girsəm, bir o qədər də düşünürəm ki, real çətinlik sabit faiz dərəcəsi təyin etmək deyil.
Əsas məsələ, həmin dərəcələrin yararlı qalması üçün müxtəlif müddətlərdə, aktivlərdə və bazar şərtlərində kifayət qədər aktivliyi saxlamaqdır.
Məhz TermMax-ı mənim üçün maraqlı edən də budur.
Protokol təkcə sabit faizli kreditlər yaratmağa çalışmır.
O, elə bir bazar yaratmağa çalışır ki, əminlik özü də ticarət oluna bilsin.
Çünki kredit yaratmaq asandır.
Həmin kredit aybaay aktiv bazar şəklində saxlamaq çox daha çətindir.
Məncə, real çətinlik də burada başlayır.
@TermMax #TermMax
Daimi (fixed-rate) bazarlar ətrafında edilən müzakirələrin çoxu məhz faiz dərəcəsinə fokuslanır.
Dərəcə daha yüksəkdir?
Daha aşağıdır?
Rəqabətə uyğundur?
Amma TermMax-a daha çox baxdıqca, dərəcənin ən çətin problem olduğuna daha az inanıram.
Ən çətin problem likvidlikdir.
Daimi faizli bazar yalnız hər iki tərəf eyni anda gəlsə işləyir.
Kredit götürən gələcək xərclər barədə əminlik istəyir.
Kreditor gələcək gəlirlər barədə əminlik istəyir.
Bu sadə səslənir, bazar şəraiti dəyişənədək.
Kredit götürmək üçün tələbat birdən artanda kapitalı kim təmin edir?
Kreditorlar çeviklik istəyəndə, sabit müddətə vəsaiti kim bağlayır?
Protokol infrastruktur, qiymətləndirmə və hesablaşma təmin edə bilər.
Amma yarada bilmədiyi şey iştiraktır.
İştirak mütləq bazardan gəlməlidir.
Ona görə likvidlik elan edilən faiz dərəcəsindən daha vacib kimi hiss olunur.
Əgər arxasında kifayət qədər dərinlik yoxdursa, yaxşı dərəcənin çox az mənası var.
Sabit müddətli bazarlara nə qədər dərindən girsəm, bir o qədər də düşünürəm ki, real çətinlik sabit faiz dərəcəsi təyin etmək deyil.
Əsas məsələ, həmin dərəcələrin yararlı qalması üçün müxtəlif müddətlərdə, aktivlərdə və bazar şərtlərində kifayət qədər aktivliyi saxlamaqdır.
Məhz TermMax-ı mənim üçün maraqlı edən də budur.
Protokol təkcə sabit faizli kreditlər yaratmağa çalışmır.
O, elə bir bazar yaratmağa çalışır ki, əminlik özü də ticarət oluna bilsin.
Çünki kredit yaratmaq asandır.
Həmin kredit aybaay aktiv bazar şəklində saxlamaq çox daha çətindir.
Məncə, real çətinlik də burada başlayır.
@TermMax #TermMax