


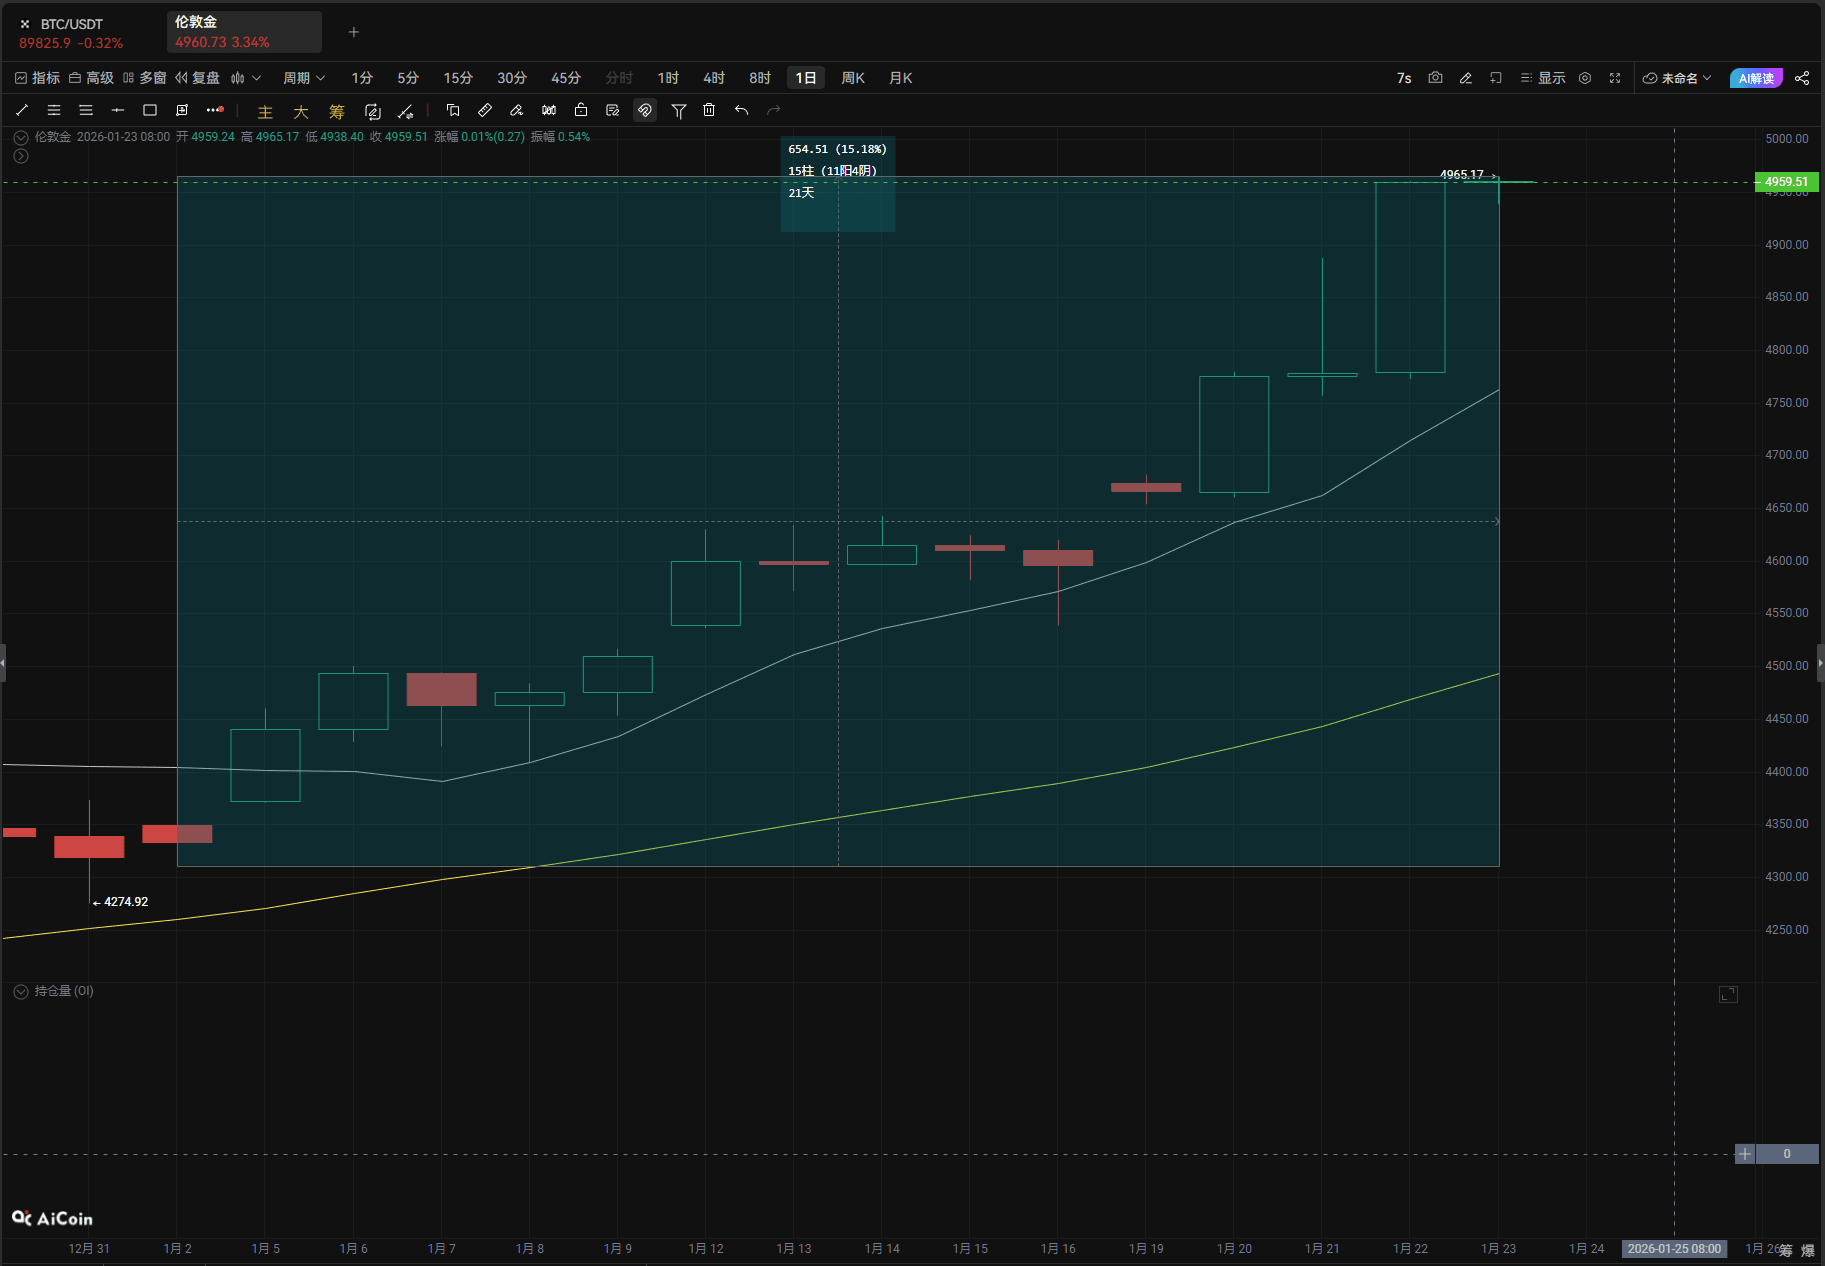
2026-cı ilin əvvəlindən bəri beynəlxalq qızıl bazarında partlayıcı artım müşahidə olunur. Mətbuat yayımlanana qədər spot qızıl qiymətləri 4965 dollar/unsiya həddini keçərək, ilin əvvəlindən bəri 15%-dən çox artımla yeni tarixi maksimuma çatıb.
Qızıl qiymətlərindəki bu artım tək bir hadisə deyil. ABŞ və Avropa arasında geosiyasi gərginliyin artması, dollar aktivlərinə inam böhranına səbəb olması, Trampın qeyri-sabit siyasətindən qaynaqlanan bazar qeyri-müəyyənliyi və qlobal mərkəzi banklar və ETF-lər tərəfindən aktivlərin davamlı artımının fundamental dəstəyi qızıl bazarı üçün möhkəm təməl yaratmışdır. Qlobal iqtisadi bərpa tempinin zəifləməsi və geosiyasi münaqişələrin kəskinləşməsi fonunda qızılın təhlükəsiz sığınacaq atributları və dəyər saxlama funksiyası bazar tərəfindən həddindən artıq gücləndirilmişdir.
ABŞ-Aİ mübahisəsi dollar aktivlərinin satışına səbəb olur.
Danimarkanın muxtar ərazisi olan Qrenlandiyada suverenlik və maraqlar uğrunda ABŞ və Avropa arasında mübarizə qlobal kapital bazarlarında son zamanlar baş verən qarışıqlığın əsas səbəbinə çevrilib. ABŞ Prezidenti Tramp 21 yanvarda NATO-nun Baş katibi ilə Qrenlandiya sazişi üzrə çərçivə razılaşmasına nail olduğunu bildirərək səkkiz Avropa ölkəsinə tarif tətbiq etmək təhdidini qəfildən geri götürdüyünü elan etsə də, bu həftələrdir davam edən qarşıdurma artıq bazarın etimadına dönməz ziyan vurub. Avropanın əks tədbirləri daha da şiddətlənib; 20 yanvarda Avropa Parlamenti ABŞ-AB ticarət sazişinin ratifikasiya prosesinin dondurulduğunu elan edib və Almaniya və Fransa kimi əsas ölkələr cavab tarif siyahıları irəli sürəcəklərini və "ticarət raket artilleriyası"ndan əks-məcburiyyət vasitəsi kimi istifadə etməyi nəzərdən keçirəcəklərini açıq şəkildə bildiriblər.
Geosiyasi gərginliklər dollar aktivləri bazarına birbaşa təsir göstərib və Danimarka ABŞ Xəzinədarlıq istiqrazlarını satmaqda ilk cəhdini edib. 20 yanvarda Danimarkanın Akademik Pensiya Fondu, "ABŞ hökumətinin ağır maliyyə vəziyyəti"ni səbəb göstərərək, ayın sonuna qədər 100 milyon dollarlıq ABŞ Xəzinədarlıq istiqrazlarının hamısını satacağını açıqlayıb. Fond Qrenlandiya mübahisəsi ilə birbaşa əlaqəsini inkar etsə də, bazar bunu ABŞ-a qarşı geosiyasi təzyiqə qarşı gizli bir qisas kimi şərh edib. Daha sonra Danimarkanın digər bir pensiya fondu olan PBU da ABŞ Xəzinədarlıq istiqrazlarını satdığını təsdiqləyib.
Deutsche Bank-ın hesablamalarına görə, Avropa ölkələrində təxminən 8 trilyon dollarlıq ABŞ istiqraz və səhmləri var ki, bu da dünyanın qalan hissəsinin ümumi həcmindən təxminən iki dəfə çoxdur. Əgər geosiyasi münaqişələr tammiqyaslı ticarət müharibəsinə çevrilərsə, Aİ-nin dollar aktivlərinin bölüşdürülməsini azaltması ABŞ istiqraz bazarına ölümcül zərbə vuracaq.
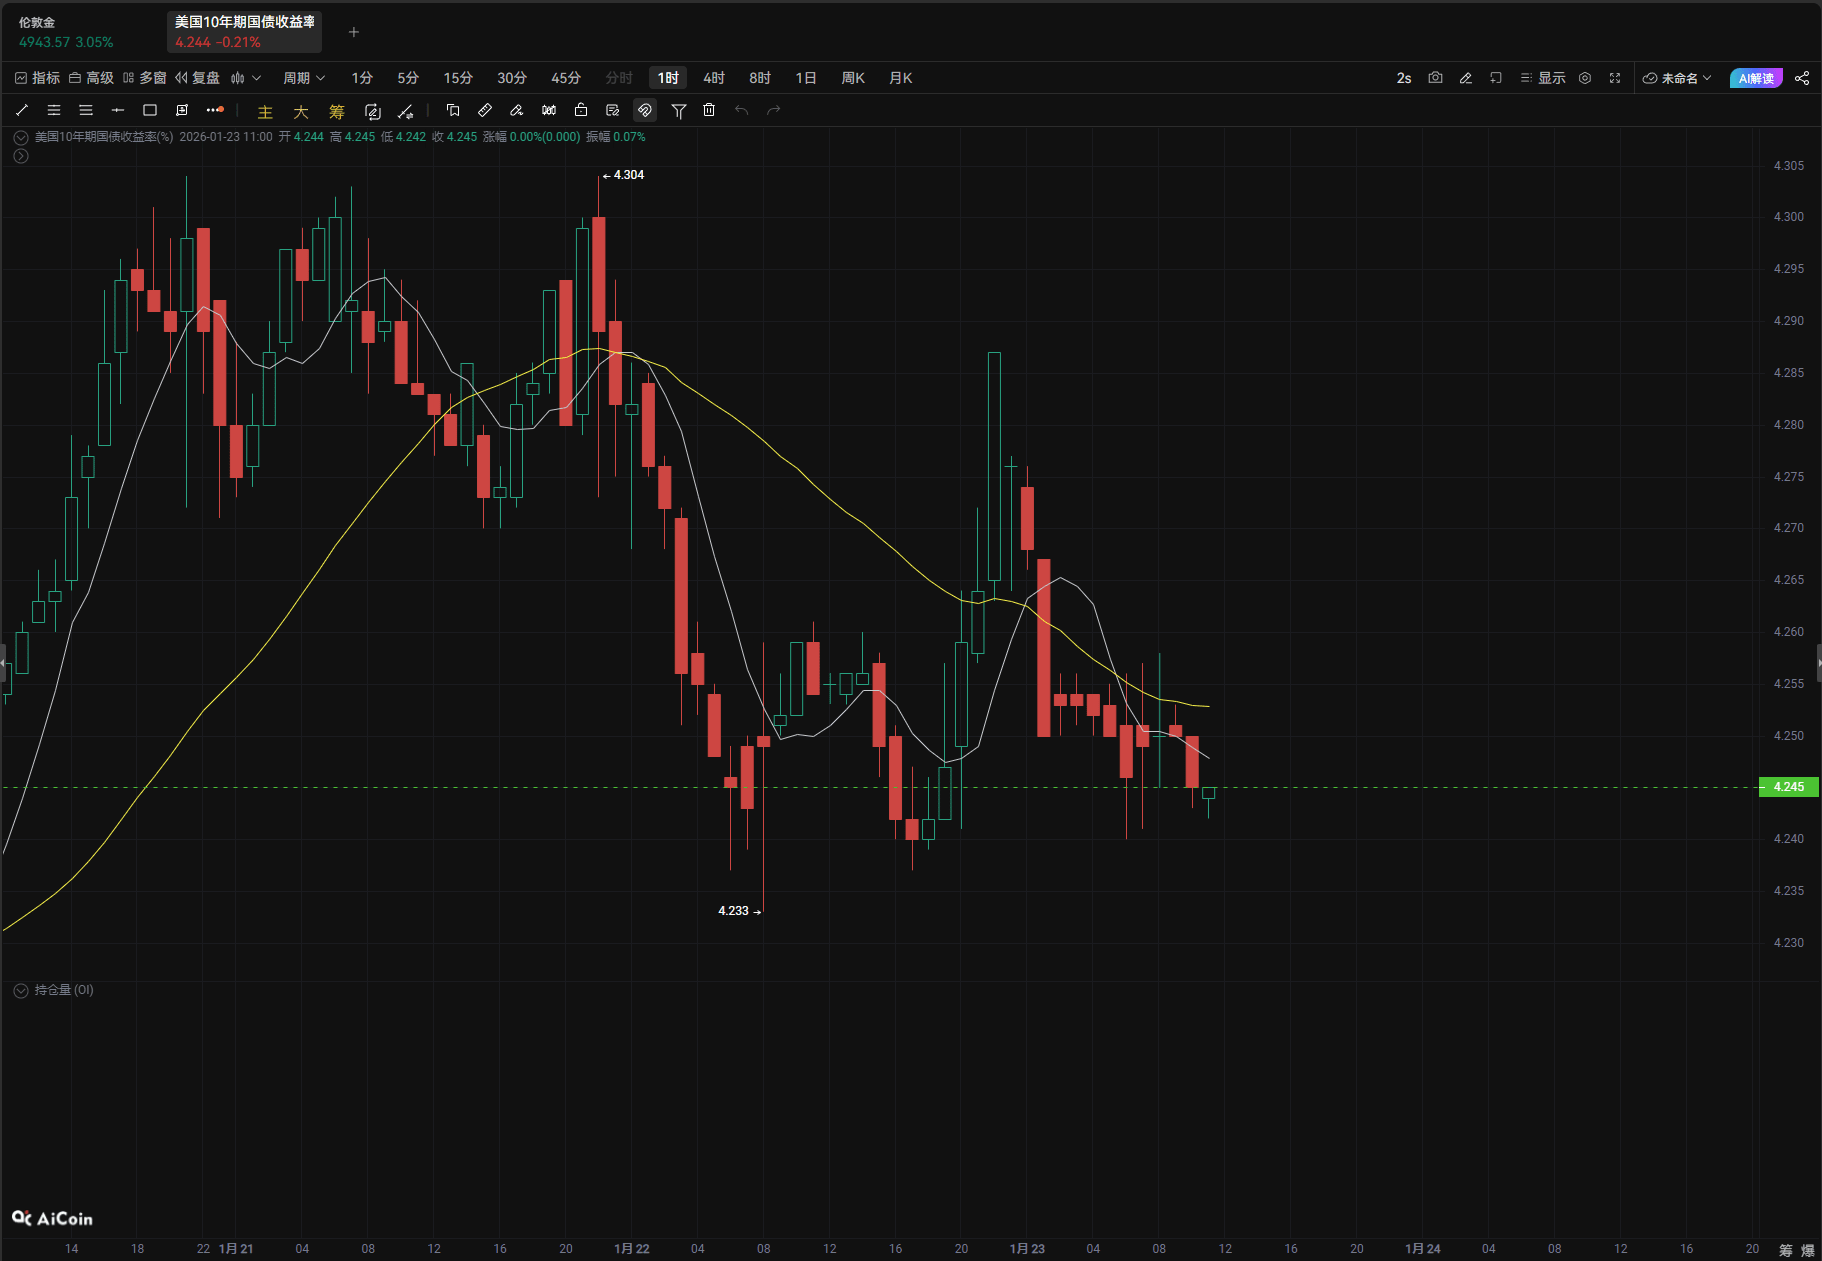
Nəticədə, ABŞ Xəzinədarlıq istiqrazlarının gəlirliliyi 22 yanvarda ümumilikdə aşağı düşdü, 10 illik Xəzinədarlıq istiqrazlarının gəlirliliyi isə 5,16 bazis bəndi azalaraq 4,241%-ə düşdü. Dollar aktivlərinin cəlbediciliyi zəifləməyə davam etdi və fondlar qızıl kimi təhlükəsiz aktivlərə axınını sürətləndirdi.
Trampın siyasi manevrləri bazarın riskdən yayınma tələbini artırır.
Tramp administrasiyasının qeyri-sabit siyasət tərzi qlobal bazarları pozan "sabitliyi pozan amilə" çevrilib. Avropaya tarif təhdidinin aradan qaldırılması bazar gərginliyini müvəqqəti olaraq azaltsa da, onun idarəetmə trayektoriyasının nəzərdən keçirilməsi göstərir ki, onun siyasətindəki dəyişikliklər, "adalar satılmadığı təqdirdə vergilər" kimi həddindən artıq təzyiq taktikalarından tutmuş barışdırıcı mövqeyindəki qəfil dəyişikliklərə qədər, bazar qeyri-müəyyənliyini daha da artırıb.
Bazar analitikləri ümumiyyətlə hesab edirlər ki, Trampın güzəşti daha çox kapital bazarlarına təsir qorxusundan irəli gəlir - onun əvvəlki tarif müharibələri dəfələrlə ABŞ səhmləri, istiqrazları və dolların "üçqat zərbəsi"nə səbəb olmuşdu. Aralıq seçkilər yaxınlaşdıqca maliyyə bazarlarının sabitliyini qorumaq onun üçün vacib məsələyə çevrilib.
Mənbələrə görə, ABŞ və Avropa arasında əldə edilən Qrenlandiya sazişinin çərçivəsi suverenliyin ötürülməsini nəzərdə tutmasa da, ABŞ-ın Qrenlandiyada raketdən müdafiə sistemi yerləşdirməsi, müdafiə sazişlərini yeniləməsi və Arktika bölgəsində hərbi mövcudluğunu genişləndirməsi ilə bağlı müddəaları özündə ehtiva edir. Bu o deməkdir ki, ABŞ və Avropa arasında Arktikanın geosiyasi maraqları uğrunda rəqabət uzun müddət davam edəcək.
Bundan əlavə, Tramp administrasiyasının ticarət siyasəti və geosiyasi müdaxilə ilə bağlı sərt mövqeyi kökündən dəyişməyib və digər ölkələrə qarşı tarif silahı istənilən vaxt tətbiq oluna bilər. Bu uzunmüddətli qeyri-müəyyənlik qızıla təhlükəsiz sığınacaq kimi tələbatı dəstəkləyən əsas məntiqlərdən biridir.
Goldman Sachs öz tədqiqat hesabatında açıq şəkildə bildirib ki, qlobal makroiqtisadi siyasət riskləri üçün hedcinq mövqeləri sabit qalacaq və fiskal dayanıqlılıq kimi əsas riskləri 2026-cı ilə qədər tam həll etmək çətin olacaq ki, bu da qızılın təhlükəsiz sığınacaq alışını dəstəkləməyə davam edəcək.
Mərkəzi bankın və ETF-lərin birləşmiş təsiri öküzlərə dəstək verir.
Əgər geosiyasi və siyasi amillər qızıl qiymətlərinin artması üçün "katalizator"dursa, davamlı olaraq güclü olan fundamental dəstək öküz bazarının davam etməsi üçün "ballast"dır. Qlobal mərkəzi bankların qızıl alışlarının normallaşması qızıla tələb tərəfində ən möhkəm sütun halına gəlib.
Goldman Sachs qlobal mərkəzi bankların 2026-cı ildə orta hesabla ayda 60 ton qızıl alacağını proqnozlaşdırır. İnkişaf etməkdə olan bazarların mərkəzi bankları valyuta ehtiyatlarını şaxələndirmək üçün qızıl ehtiyatlarını artırmağa davam edəcəklər ki, bu da 2022-ci ildən əvvəlki ayda 17 ton səviyyəsindən əhəmiyyətli dərəcədə yaxşılaşma deməkdir.
Özəl sektorun investisiya tələbatının partlayıcı artımı qızıl qiymətlərinin artımını daha da gücləndirib. Qlobal qızıl ETF holdinqləri artmağa davam edərək, 2025-ci ilin dekabr ayında ardıcıl yeddinci aydır ki, xalis axınlara nail olub, həmin ay axınlar 10 milyard dollara çatıb və idarə olunan ümumi aktivlər 5% artıb. Dünyanın ən böyük qızıl ETF-i olan SPDR Gold Shares-in holdinqləri 16 yanvarda 1085,67 tona yüksəlib ki, bu da iki ildən çox müddətdə yeni bir rekorddur və illik 24,9% artım deməkdir. Goldman Sachs analitikləri hesab edirlər ki, 2025-ci ilin əvvəlindən bəri Qərb ETF holdinqləri təxminən 500 ton artıb ki, bu da Federal Ehtiyat faiz dərəcələrinin endirilməsinə əsaslanan model proqnozlarını xeyli üstələyib və özəl sektor tərəfindən qızılın şaxələndirilmiş şəkildə bölüşdürülməsi dönməz bir tendensiyaya çevrilib.
Əlverişli makroiqtisadi şərait qızılın investisiya dəyərini daha da artırıb. Bazarda Federal Ehtiyat Sisteminin 2026-cı ildə 50 baza bəndi faiz dərəcəsi endirimini tətbiq edəcəyi gözlənilir. Faiz dərəcələrinin azaldığı bir dövrdə qızılın faizsiz aktiv kimi cəlbediciliyi artmağa davam edəcək. Eyni zamanda, qlobal iqtisadi bərpa tempi qeyri-kafi və əsas iqtisadiyyatlarda yüksək maliyyə kəsirləri də investorları inflyasiya və iqtisadi tənəzzül risklərindən qorunmaq üçün qızıldan əsas vasitə kimi istifadə etməyə sövq edir. Tələbin bu kombinasiyası mərkəzi banklar, ETF-lər və pərakəndə investorlar tərəfindən idarə olunan qızıl bazarında rezonanslı alış modeli yaratmış və qızıl qiymətlərinin 4965 dolları keçməsi üçün güclü impuls təmin etmişdir.
Öküz bazarı davam edir, lakin qısamüddətli dəyişkənliyə diqqət yetirilməlidir.
Əsas qurumlar qızılın gələcək tendensiyası ilə bağlı ümumiyyətlə nikbindirlər. Goldman Sachs, 22 yanvar tarixli son tədqiqat hesabatında, 2026-cı ilin dekabr ayı üçün qızıl qiyməti proqnozunu 4900 dollardan 5400 dollara qaldıraraq, ilin sonuna qədər qızıl qiymətlərinin hazırkı səviyyələrlə müqayisədə 13% artacağını gözləyir. Onların əsas məntiqi, siyasət risklərini hedcinq etmək üçün istifadə edilən özəl sektor qızıl holdinqlərinin 2026-cı ildə ləğv olunmayacağı və bu da qızıl qiymətlərinin mərkəzi səviyyəsini artırmağa davam edəcəyidir.
Bununla belə, bazarda potensial risklər də mövcuddur. Goldman Sachs xəbərdarlıq edir ki, qlobal maliyyə və pul siyasəti risklərinin qavranılmasında əhəmiyyətli dərəcədə azalma və bu da makro hedcinq mövqelərinin aradan qaldırılmasına gətirib çıxaracaq və qızıl qiymətlərində qısamüddətli geriləmə yarada bilər. Bundan əlavə, ABŞ və Avropa arasında geosiyasi gərginliyin müvəqqəti olaraq azalması və ABŞ dolları indeksində dirçəliş kimi amillər də qızıl qiymətlərinə qısamüddətli aşağı təzyiq göstərə bilər.
Lakin, uzunmüddətli perspektivdə qlobal geosiyasi mənzərənin yenidən qurulması, dolların hegemonluğunun zəifləməsi və mərkəzi bankların pul sistemlərinin şaxələndirilməsi kimi tendensiyalar qızıl öküz bazarına uzunmüddətli dəstək verəcək.
Sənaye mütəxəssisləri qeyd edirlər ki, qızıl qiymətlərinin son rekord həddə çatması, əsasən, bazar risk iştahının azalması və qlobal iqtisadiyyatın və geosiyasi nizamın yenidən qurulması zamanı aktivlərin bölüşdürülməsi məntiqinin yenidən formalaşdırılmasının qaçılmaz nəticəsidir. Qeyri-müəyyənliyin norma olduğu bir dövrdə qızılın strateji dəyəri daha da vurğulanacaq və onun qiymət mərkəzinin artmağa davam etməsi gözlənilir. Bununla belə, investorlar qısamüddətli dalğalanmalara rasional baxmalı və uzunmüddətli bölüşdürülmə dəyərinə diqqət yetirməlidirlər.