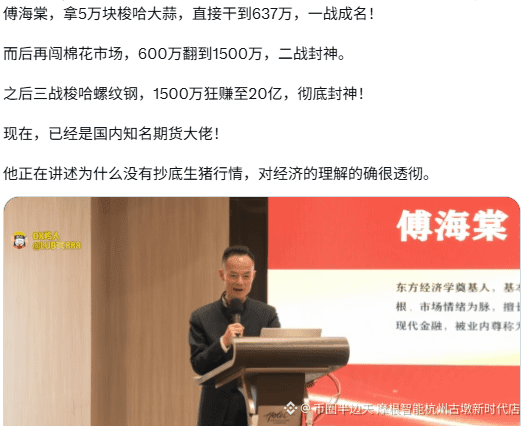
傅海棠 tələsmədən aşağı qiymətdən almağa (dip almağa) girişmir; əsas məsələ sadəcə qiymətin düşməsinə baxmaq deyil, onun həmişəki “təklif-tələb rezonansı” prinsipi ilə ciddi şəkildə davranmaqdır. Onun arxasında iqtisadi qanunauyğunluqları sadə, amma düzgün başa düşməsi durur:
Yalnız “aşağı qiymət → zərər” şərti kifayət etmir. Onun dip alması üçün “aşağı qiymət + aşağı inventar (ehtiyat) + bütün sənayedə dərin zərər + tələbin yaxşılaşması + yüksək spred (qiymət diferensialı)” kimi çoxsaylı şərtlər rezonans şəklində üst-üstə düşməlidir. Bu dəfə donuz qiymətlərinin düşməsində qiymətlər zəif olsa da və yetişdirən müəssisələr zərərə düşsə də, sosial ehtiyatlar hələ də yüksək səviyyədədir. Tutumun (istehsalın) azalması tam deyil—əvvəlki zərərin miqyası anaların (çoxaldıcı donuzların) kütləvi çıxarılmasına real təzyiq yaratmaq üçün yetərli deyildi; sənaye hələ də “bütün sənaye işini görmək istəmir” səviyyəsinə qədər tam şəkildə təmizlənmə (kökdən çıxarılma) mərhələsinə çatmayıb.
Tutumun çıxarılması (istehsalın təmizlənməsi) gecikir: ağrıyandan sonra həqiqətən də çıxarılır. O, bunu açıq şəkildə bildirib: “istehsaldan çıxmaq” barədə siyasət çağırışları real təsir göstərmir; yalnız bazar həqiqətən dövriyyə edənlərin ürəyi yanacaq qədər zərərə salanda, yetişdirənlər könüllü olaraq anaları kəsib çıxarır və sahədən gedir. Bu dəfə donuzların ilkin zərər səviyyəsi məhdud oldu, tutum real şəkildə təmizlənmədi; artıq təklif üstünlüyü vəziyyətinin kökündən dəyişməsi baş vermədi, ona görə dip alma vaxtı hələ deyil.
Xətt (trend) gözlənilərək gəlir, düzəldilərək yox. Bu onun investisiya qaydasıdır: tez-tez ticarət etmir, yalnız müəyyənliyin həddindən artıq güclü olduğu məqamı gözləyir. Təklif-tələb ziddiyyəti hələ tam kəskinləşməyibsə, dib siqnalları da tam görünməyibsə, boş portfel (cash) ilə gözləməyə üstünlük verir və yarım təpədə uzanan uzunmüddətli geri çəkilmənin (düzəlişin) içində qalmaqdan qaçır.
3. Onun əsas investisiya məntiqi
傅海棠-un “hamısını bir anda” (梭哈) tipli ticarəti aqressiv görünür; amma mahiyyət etibarilə sənayenin baza göstəricilərinə əsaslanan tərs (əks) investisiyadır. Əsas məntiqi çox sadədir:
“Göy qanunu” (天道) düşüncəsi: malın qiyməti uzun müddət bütün sənaye üzrə maya dəyərindən aşağı olanda mütləq geri qayıdacaq; əks halda bu məhsul “nəsli kəsilər” (əldən çıxar/istehsal dayanar). Bu, pozulması mümkün olmayan obyektiv qanunauyğunluqdur. Əksinə, qiymət bütün sənaye səviyyəsində dəli kimi genişlənməni (artım istehsalını) işə salacaq qədər yüksək olsa, nəticədə mütləq aşağı düşəcək.
Yerində araşdırma birinci yerdədir: kağız üzərindəki rəqəmlərə və bazar söz-söhbətlərinə inanmayır, özü istehsal bölgələrinə gedir, fermerlərdən soruşur, xərci hesablayır və real təklif-tələbi qiymətləndirir.
Yalnız ekstremal vəziyyətlər: dalğalanma (rəqsləmə) bazarında iştirak etmir; yalnız bütün sənaye ya son dərəcə pessimist, ya da son dərəcə coşqun olanda addım atır—“həddindən artıq olanın qaçılmaz olaraq tərsinə dönməsi” (物极必反) nöqtəsini ələ keçirmək üçün.