


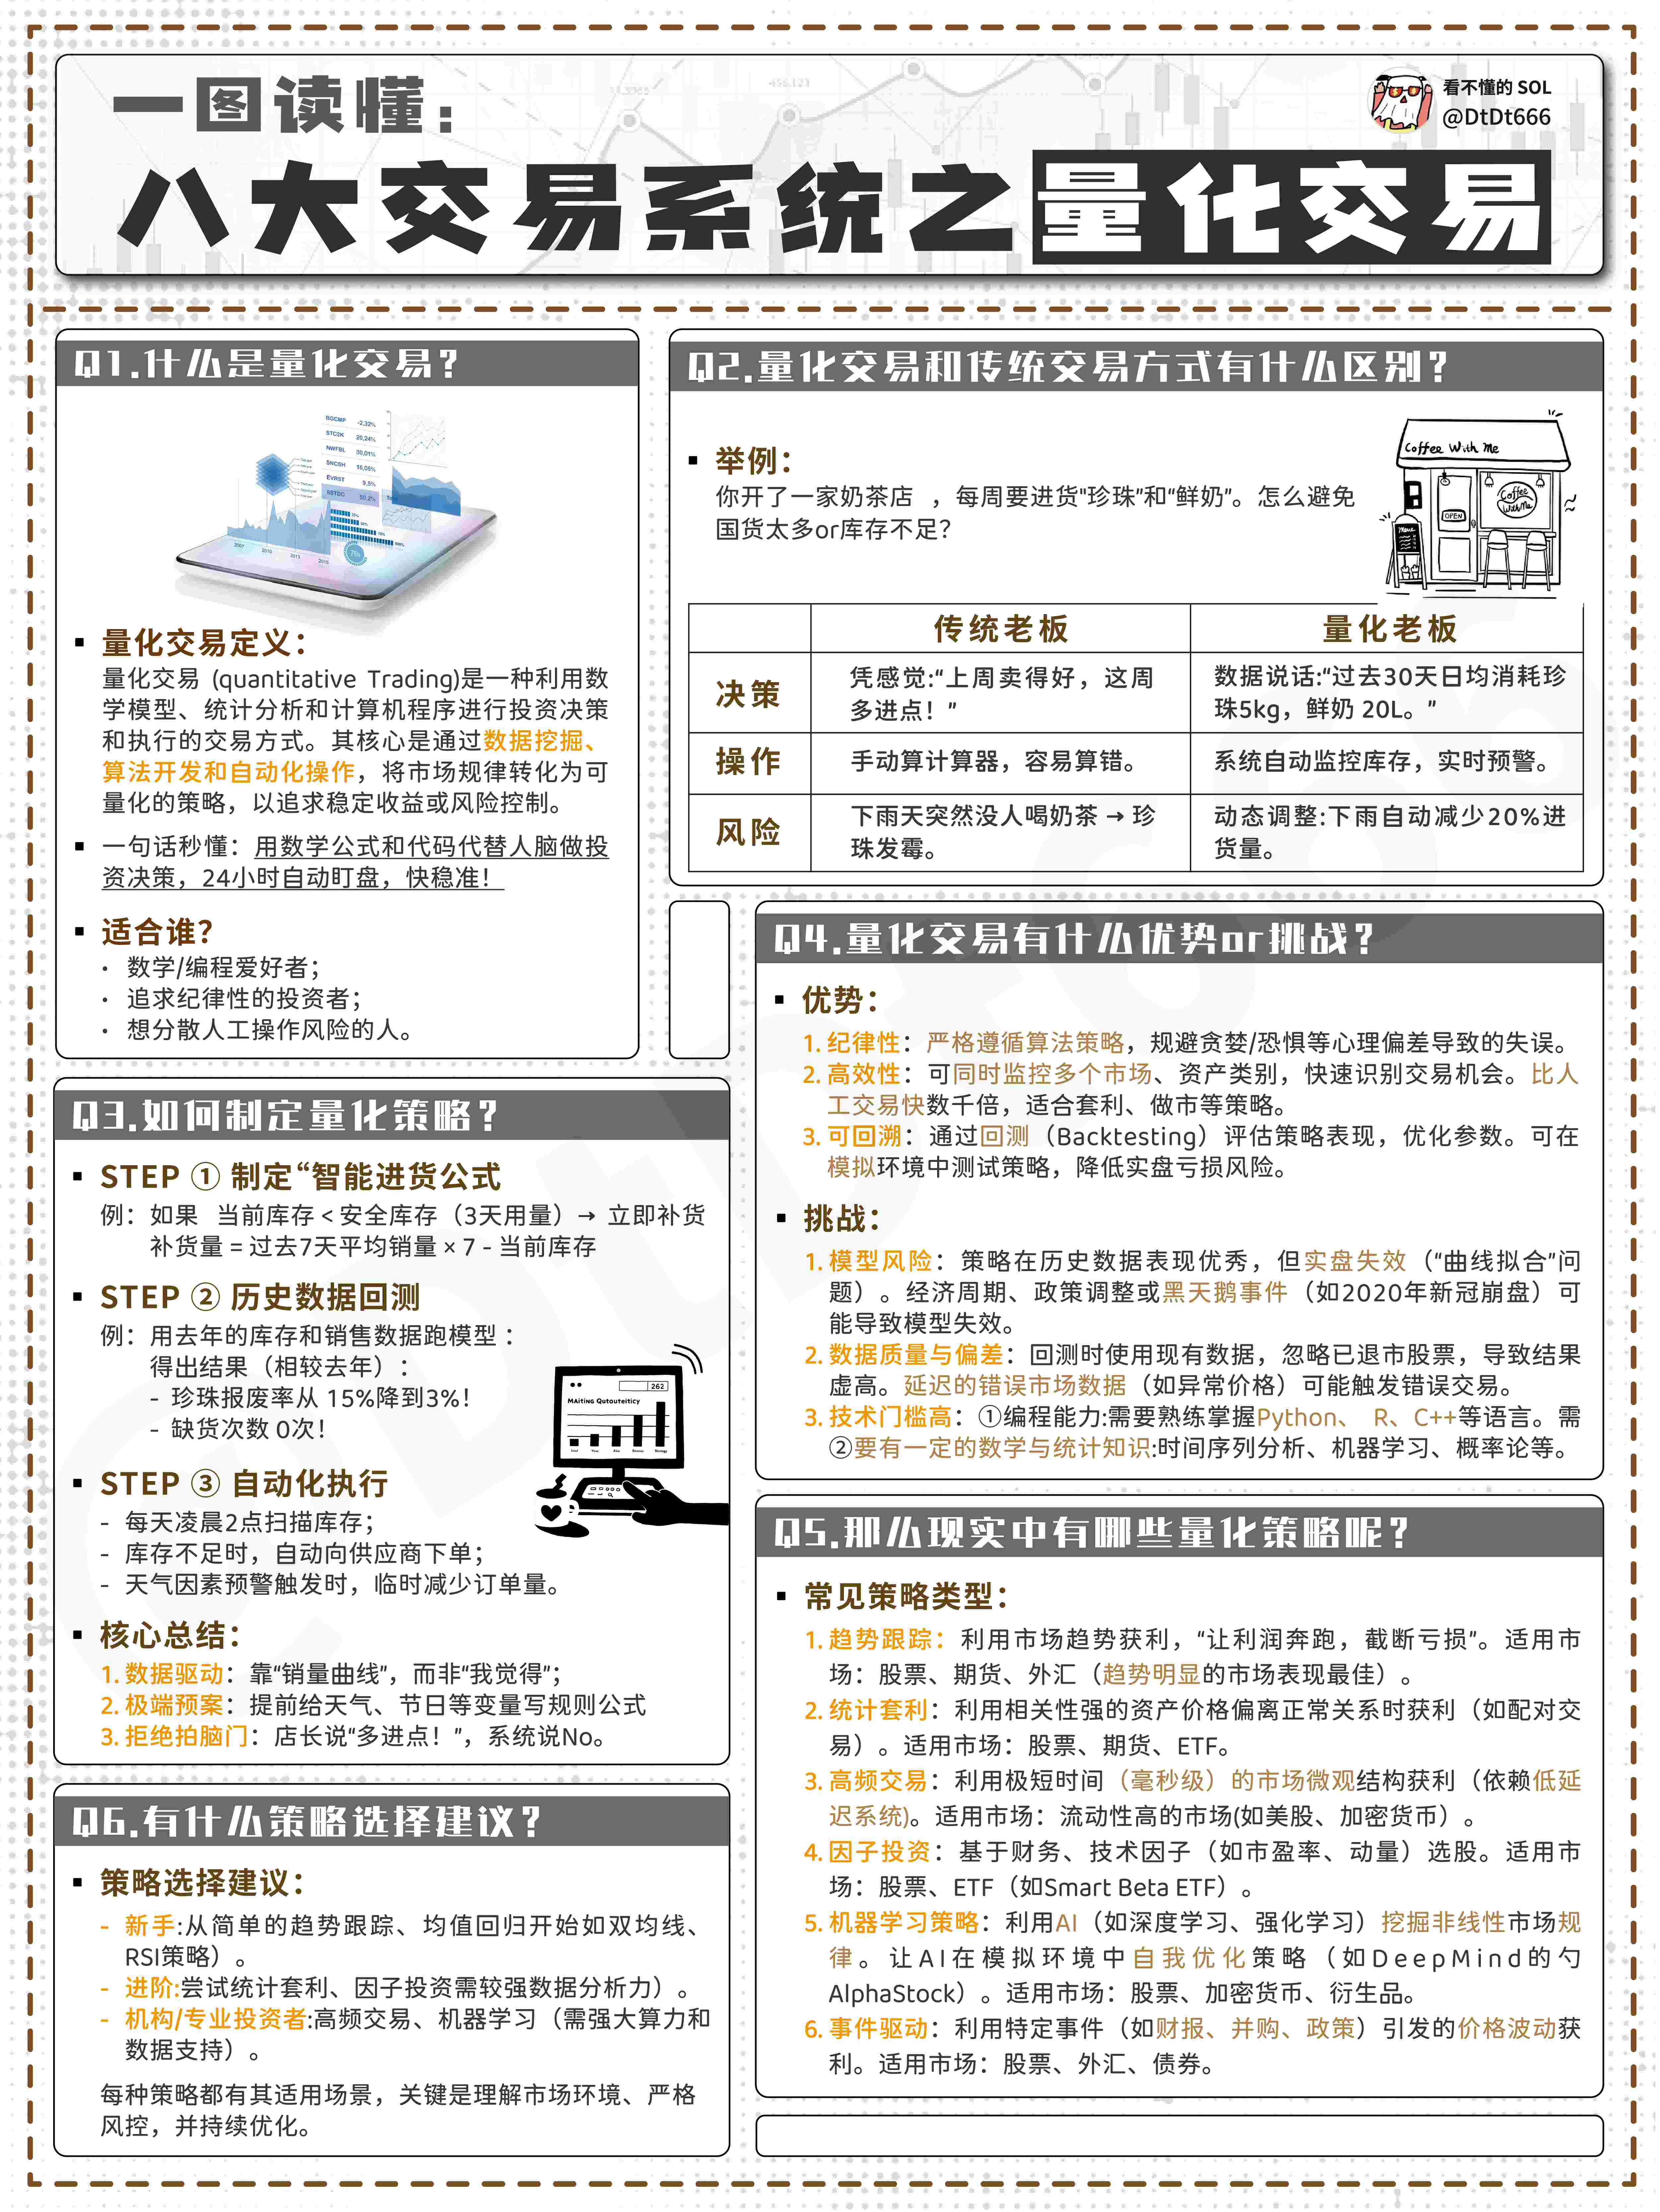
Demak, kvant nima?
An'anaviy savdo: qadimiy baliqchilar tajribaga tayanib, qayerda baliq borligini aniqlashadi (K-chi diagrammasini ko'rish/yangiliklarni eshitish)
Kvant savdosi: sonar yordamida dengiz tubidagi rel'efni skanerlash (matematik model), avtomatik ravishda to'rni tashlash va tortish (dasturiy savdo)
Afzalliklari: disiplinlik, tizimlilik, real vaqt, tarqatish va boshqalar.
Kamchiliklari: namuna xatosi va namuna og'ishi, strategiya rezonansi, xato sabablar, qora quti va boshqalar.
01, Nima uchun kvant savdosi kerak?
An'anaviy investitsiya usullari ko'pincha tajriba va intuitivga tayanadi, ammo odamlar tuyg'ularidan ta'sirlanishi mumkin, masalan, qo'rquv, ochko'zlik, shuning uchun aktivlarni shaxsiy his-tuyg'ular bilan boshqarish mumkin emas.
Kvant savdosi katta ma'lumotlar va modellarni tahlil qilib, bozor qonuniyatlarini topadi, subyektiv omillarni kamaytiradi, investitsiya ob'ektlarini aniqlaydi, qayta foydalanish va takroriy optimizatsiya qilish mumkin bo'lgan investitsiya strategiyalarini yaratadi va investitsiya qarorlarini qabul qilish jarayonini yo'naltiradi.
Amaliyotda kvant investitsiya jarayonning deyarli barcha bosqichlarini qamrab oladi, jumladan kvant aksiyalarni tanlash, kvant vaqtni tanlash, indeks fyucherslarini arbitraj qilish, tovar fyucherslarini arbitraj qilish, statistik arbitraj, algoritm savdosi, aktivlarni taqsimlash, xavfni boshqarish, shuningdek kriptovalyuta bozorlarini ham o'z ichiga oladi.
02, Kvant savdosining afzalliklari
Disiplinlik
An'anaviy investitsiya ko'p jihatdan ochko'zlik, qo'rquv kabi inson tuyg'ularidan ta'sirlanadi, shuning uchun savdo amalga oshirilishining disiplinligini ta'minlash qiyin.
Odatda kvant model tomonidan berilgan investitsiya ko'rsatmalarini qat'iy bajaradi va investor tuyg'ularidagi o'zgarishlarga qarab o'zgartirmaydi, shuning uchun nisbatan qat'iy savdo disipliniga ega.
Tizimlilik
Kvant tizimlilik xususiyatlari asosan ko'p darajalilikdagi kvant modellari, ko'p burchakli kuzatish va katta hajmdagi ma'lumotlarni qayta ishlash kabi narsalarni o'z ichiga oladi.
Ko'p darajali modellarga asosiy aktivlarni taqsimlash modellari, sanoat tanlash modellari, tanlangan aksiyalar modellari kiradi.
Ko'p burchakli kuzatish asosan makro davrlar, bozor tuzilmalari, kompaniya baholashlari, o'sish va foyda sifatlari, bozor tuyg'ulari kabi ko'plab burchaklardan tahlil qilishni o'z ichiga oladi.
Katta hajmdagi ma'lumotlarni qayta ishlash kvant investitsiyaning kompyuter yordamida inson miyasi qobiliyatidan ancha yuqori ma'lumot va axborot qayta ishlash qobiliyatini qo'lga kiritishi demakdir, shuning uchun ko'proq investitsiya imkoniyatlarini topish mumkin.
Real vaqt
Bozor o'zgarishlarini tez va samarali kuzatish, doimiy ravishda qo'shimcha daromad taklif qiluvchi yangi statistik modellarning kashf etilishi va yangi savdo imkoniyatlarini qidirish imkoniyatini beradi. Kvant bu baholash pastliklarini doimiy ravishda qidiradi, keng va tizimli skanerlash orqali noto'g'ri narxlash va noto'g'ri baholashdan kelib chiqadigan imkoniyatlarni o'zlashtiradi.
Tarqatish
Kvant savdosining tarqatilishi, shuningdek, ehtimollar orqali g'alaba qozonish mumkinligini ko'rsatadi.
Bu ikki jihatdan namoyon bo'ladi:
Birinchisi, tarixiy ma'lumotlardan qonuniyatlarni topish, bu tarixiy qonuniyatlar ko'pincha o'tmishda katta ehtimolla g'alaba qozonadigan strategiyalar bo'ladi;
Ikkinchisi, aksiyalar/valyuta to'plamlarini topish orqali g'alaba qozonish, bitta yoki bir nechta aksiyalar/valyuta o'rniga, investitsiya portfeli g'oyasidan kelib chiqib, katta ehtimolla g'alaba qozonadigan aksiyalar/valyutalarni o'zlashtirishdir, bitta aksiyaga yoki valyutaga tikish emas.
03, Kvant savdosining kamchiliklari
Namuna xatosi va namuna og'ish
Ko'p kvant strategiyalari tarixiy ma'lumotlarga juda bog'liq, ammo tarixiy ma'lumotlar yetarlicha xilma-xillik va etarli vaqt davomida to'plangan bo'lishi mumkin emas, shuning uchun namuna olish kamligi sababli xato yuzaga kelishi, yoki namuna tasodifiy bo'lmaganligi sababli og'ish keltirib chiqishi mumkin.
Bu asosda olingan bog'liqlik qonuniyatlari bir marta namuna doirasidan chiqib ketganda, samaradorligini yo'qotishi va shuning uchun havolaga ega bo'lmasligi mumkin.
Strategiya rezonansi
Ko'plab kvant strategiyalari, texnik tahlil strategiyalariga o'xshash, bir marta bir strategiya samarali deb isbotlanganda, foydalanuvchilar soni ko'payishi bilan, strategiya rezonansi ostida, uning samaradorligi zaiflashadi.
Xato sabablar
Amaliyotda keng qo'llaniladigan ko'p omilli kvant strategiyalarida, ma'lumot natijalaridan sabablarni qayta tiklashga harakat qilinadi, kerakli sabablarni qurish uchun etarli ko'p omilni yaratish oson.
Biroq, bu ko'p omilli to'plam asosida qurilgan kvant strategiyasi haqiqiy savdolarda ishlatilganda, xato sabablar tufayli samaradorligini yo'qotishi mumkin. Natijadan sabablarni qayta tiklash, qaysilar tasodifiy omillar, qaysilar esa hal qiluvchi sabab-oqibat omillarini aniqlashni aniq qilish imkonini bermaydi.
Qora quti
Turli kvant strategiyalari, shu jumladan yuqori tezlikda, xedj yoki arbitraj kabi, ko'pincha ichki sabab-oqibat munosabatlariga ega emas, ularning samaradorligi ko'pincha tarixiy ma'lumotlarning kuchli bog'liqligiga asoslanadi. Strategiyaning mantiqi, tarixiy ma'lumotlarga ko'ra, agar 55% yoki undan yuqori ehtimol samarali bo'lsa, unda ma'lumotlar etarlicha ko'p bo'lsa, g'alaba qozonish imkoniyati to'plandi.
04, Kvant savdosi qanday ishlaydi?
Ma'lumot to'plash
Aksiyalar, valyutalar, obligatsiyalar, fyuchers va boshqa moliyaviy mahsulotlarning tarixiy ma'lumotlarini to'plash, masalan, narxlar, savdo hajmi, kompaniya moliyaviy hisobotlari va h.k.
Modelni rivojlantirish
Ma'lumotlarga asoslanib qonuniyatlarni aniqlash, masalan, 'biror valyuta 3:00 dan keyin ko'pincha o'sadi, savdo buyurtmalari, ochiq buyurtma hajmi, moliyaviy to'lovlar va boshqalar'. Ushbu qonuniyatlarni matematik modellarga aylantirish, masalan, ma'lum bir formula yoki qoidaga.
Strategiyani sinovdan o'tkazish
Tarixiy ma'lumotlardan ushbu qoidalarni sinovdan o'tkazish, bu usul bilan o'tmishda pul ishlash mumkinligini ko'rish.
Savdoni amalga oshirish
Savdoni avtomatik ravishda bajarish uchun kompyuter dasturlaridan foydalanish, masalan, qoidalar ta'sir qila boshlaganda avtomatik buyurtma berish.
05, Strategiyani qurish uchun ikkita yondashuv bor
Biri ma'lumotlarni qazish, ma'lumotlar to'plamidan statistik, umumlashtirish orqali barqaror strukturalarni topish, keng tarqalgan texnik tahlil shular qatoriga kiradi. Narx ma'lumotlari tasodifiy o'zgaradi, barqaror struktura bo'lishi ehtimoli kam, doimiy ravishda takomillashtirish va optimallashtirish kerak, lekin kelajakda yangi ma'lumotlar kam, yangi barqaror strukturani topish qiyin, shuning uchun tarixiy ma'lumotlarning statistik qonuniyatlari samaradorligini yo'qotganida, strategiya deyarli qiymatini yo'qotadi.
Bu strategiya ishlab chiqish yo'li avval ma'lumotlarga ega bo'lish, so'ngra qonuniyatlarni qazish va doimiy ravishda optimallashtirish va takomillashtirish.
Ikkinchi yondashuv mantiqiy isbot, matematik isbotlar orqali bir xulosaga kelish, masalan, tenglik arbitraj nazariyasi, hisob-kitoblar orqali bir arbitraj chegarasini aniqlash, narx chegaradan oshganda, arbitraj imkoniyati paydo bo'ladi, narx qanday o'zgarishidan qat'i nazar, agar arbitraj chegarasidan oshsa, arbitraj imkoniyati mavjud.
Bu strategiyani ishlab chiqish yo'li avval mantiqiy tahlil qilib qonuniyatlarni topish, so'ngra asosiy shartlarni tanlash, masalan, foiz stavkalari o'zgarishi, saqlash xarajatlarining o'zgarishi, turli hisob-kitob natijalarini olish va yangi hisob-kitob natijalarini narxning trigger savdosi uchun kutish.
Erta tongda men bir video chiqaraman, Wall Streetning eng yaxshi savdogarlari kvant arbitrajdan qanday qilib yuz million dollar ishlab olishlarini ko'ramiz!