
#usdttron
usdttron
4,961 baxış
Müzakirə edir: 4
Populyar
Sonuncu

·
--
Məqalə
Tərcüməyə bax
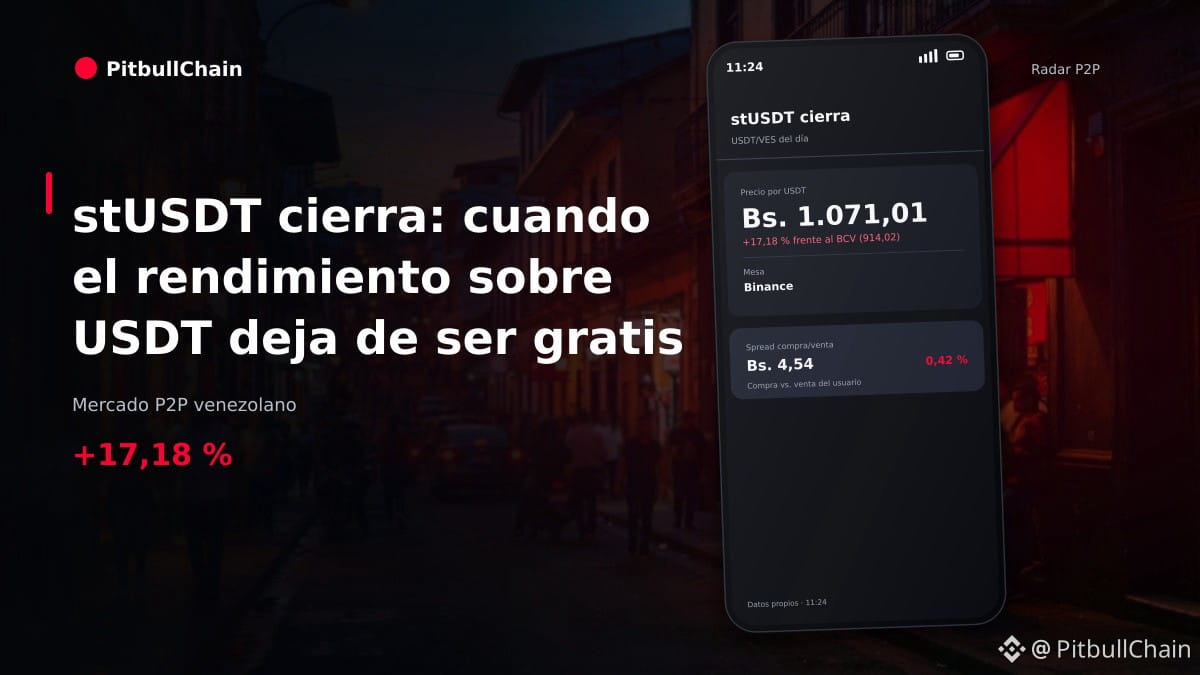
stUSDT cierra: cuando el rendimiento sobre USDT deja de ser gratisstUSDT, el token que repartía intereses sobre USDT dentro de la red Tron, entra en cierre. Para quien usa el dólar digital como moneda de trabajo en Venezuela, el asunto tiene menos que ver con una moneda que desaparece y más con una pregunta incómoda: de dónde salía ese rendimiento. Un producto así no fabrica dólares, los redistribuye, y cuando se apaga el orden en que cada quien recupera su dinero pesa tanto como la tasa que llegó a cobrar.
📊 Qué era stUSDT y qué no era
No era una stablecoin paralela ni un dólar nuevo. Era un envoltorio: el usuario entregaba USDT en la red Tron, recibía a cambio un token representativo y ese saldo generaba pagos o crecía con el tiempo. La comodidad era real —Tron mueve valor con comisiones bajas y confirmaciones rápidas— y por eso el formato circuló con soltura entre quienes ya tenían USDT en esa red.
El punto fino está en el origen del interés. Un rendimiento sobre un dólar digital solo puede venir de tres lugares: préstamos a terceros que pagan por liquidez, colocación en instrumentos de deuda de corto plazo, o incentivos que alguien subsidia para atraer capital. Cada fuente tiene un riesgo distinto y en las tres hay una contraparte que debe responder. El interés no aparece por generación espontánea.
📈 Tener USDT no es lo mismo que tener derecho sobre USDT
Con USDT en tu wallet tienes el saldo. Con stUSDT tenías un derecho que se ejerce contra un contrato y una estructura administrativa. Mientras todo funciona, la distinción parece teórica; cuando el producto se cierra, es la única distinción que importa, porque define quién decide cuándo y cómo te devuelven.
🔎 El cierre: la salida es el verdadero examen
Cuando un producto de este tipo se apaga, el precio del token deja de ser la variable principal. Lo que manda es la mecánica de salida: la ventana de canje, la tasa de conversión, el orden de atención, las comisiones de retiro y la liquidez que conserve el mercado secundario. Ahí se define cuánto recupera realmente cada tenedor.
💰 Del token al USDT de vuelta
En mercados secundarios, un token en proceso de cierre suele cotizar por debajo de su valor teórico. Eso no es una ganga: es el mercado poniéndole precio al riesgo de no poder salir a tiempo. Comprar ese descuento sin conocer el calendario de canje equivale a cargar con la incertidumbre de otro a cambio de unos puntos.
Conviene separar dos cosas que suelen confundirse: la red y la liquidez. Que una transacción en Tron cueste centavos no garantiza que haya contraparte para cerrarla. La red abarata el movimiento; no resuelve con quién. Sobre plazos y condiciones concretas de este cierre no hay aquí dato verificable, así que la referencia obligada son los términos del emisor, no el comentario de mercado.
🛡️ Venezuela: la brecha pesa más que el interés
El mercado local ofrece una escala de comparación incómoda para cualquier rendimiento. Las lecturas más consistentes del P2P sitúan el USDT en 1.076,10 bolívares en Binance y 1.084,85 en otras plataformas, mientras otras plataformas (1.105,91), otras plataformas (1.100,68) y otras plataformas (960,00) aparecen como lecturas dudosas. Con la referencia del BCV en 914,02, el dólar digital se negocia entre 17,7% y 18,7% por encima de la tasa oficial.
Frente a esa cifra, un rendimiento anual de un dígito bajo compite contra una variable que se mueve más en una semana que el interés en un trimestre. Para quien cobra en USDT y paga en bolívares, la decisión de fondo no es cuánto interés adicional recibe, sino a qué tasa entra y a qué tasa sale. Ese diferencial se come cualquier rendimiento y sobra.
¿Puede un cierre como este mover la tasa P2P? Puede añadir flujo: algunos tenedores que recuperen USDT volverán al mercado a vender o a recomprar. Es un efecto marginal, no un determinante. Atribuirle a este episodio un movimiento sostenido de la brecha sería vender una causalidad que los datos no sostienen.
⚠️ Rendimiento no es solvencia
La lección que deja el episodio no es que todo rendimiento sea una trampa. Es que un producto que paga por encima de lo que rinde el efectivo está asumiendo un riesgo en alguna parte, y ese riesgo no siempre lo carga el emisor. La pregunta correcta deja de ser cuánto paga y pasa a ser quién responde cuando no puede pagar.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/stusdt-cierra-rendimiento-usdt-tron
https://public.bnbstatic.com/image/pgc/20261116/29bd74bc0d474c369e17bd9318e5c9da.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #stUSDT #USDTTron #rendimientoUSDT #stablecoins #USDTVES
stUSDT cierra: cuando el rendimiento sobre USDT deja de ser gratis
stUSDT, el token que repartía intereses sobre USDT dentro de la red Tron, entra en cierre. Para quien usa el dólar digital como moneda de trabajo en Venezuela, el asunto tiene menos que ver con una moneda que desaparece y más con una pregunta incómoda: de dónde salía ese rendimiento. Un producto así no fabrica dólares, los redistribuye, y cuando se apaga el orden en que cada quien recupera su dinero pesa tanto como la tasa que llegó a cobrar.
📊 Qué era stUSDT y qué no era
No era una stablecoin paralela ni un dólar nuevo. Era un envoltorio: el usuario entregaba USDT en la red Tron, recibía a cambio un token representativo y ese saldo generaba pagos o crecía con el tiempo. La comodidad era real —Tron mueve valor con comisiones bajas y confirmaciones rápidas— y por eso el formato circuló con soltura entre quienes ya tenían USDT en esa red.
El punto fino está en el origen del interés. Un rendimiento sobre un dólar digital solo puede venir de tres lugares: préstamos a terceros que pagan por liquidez, colocación en instrumentos de deuda de corto plazo, o incentivos que alguien subsidia para atraer capital. Cada fuente tiene un riesgo distinto y en las tres hay una contraparte que debe responder. El interés no aparece por generación espontánea.
📈 Tener USDT no es lo mismo que tener derecho sobre USDT
Con USDT en tu wallet tienes el saldo. Con stUSDT tenías un derecho que se ejerce contra un contrato y una estructura administrativa. Mientras todo funciona, la distinción parece teórica; cuando el producto se cierra, es la única distinción que importa, porque define quién decide cuándo y cómo te devuelven.
🔎 El cierre: la salida es el verdadero examen
Cuando un producto de este tipo se apaga, el precio del token deja de ser la variable principal. Lo que manda es la mecánica de salida: la ventana de canje, la tasa de conversión, el orden de atención, las comisiones de retiro y la liquidez que conserve el mercado secundario. Ahí se define cuánto recupera realmente cada tenedor.
💰 Del token al USDT de vuelta
En mercados secundarios, un token en proceso de cierre suele cotizar por debajo de su valor teórico. Eso no es una ganga: es el mercado poniéndole precio al riesgo de no poder salir a tiempo. Comprar ese descuento sin conocer el calendario de canje equivale a cargar con la incertidumbre de otro a cambio de unos puntos.
Conviene separar dos cosas que suelen confundirse: la red y la liquidez. Que una transacción en Tron cueste centavos no garantiza que haya contraparte para cerrarla. La red abarata el movimiento; no resuelve con quién. Sobre plazos y condiciones concretas de este cierre no hay aquí dato verificable, así que la referencia obligada son los términos del emisor, no el comentario de mercado.
🛡️ Venezuela: la brecha pesa más que el interés
El mercado local ofrece una escala de comparación incómoda para cualquier rendimiento. Las lecturas más consistentes del P2P sitúan el USDT en 1.076,10 bolívares en Binance y 1.084,85 en otras plataformas, mientras otras plataformas (1.105,91), otras plataformas (1.100,68) y otras plataformas (960,00) aparecen como lecturas dudosas. Con la referencia del BCV en 914,02, el dólar digital se negocia entre 17,7% y 18,7% por encima de la tasa oficial.
Frente a esa cifra, un rendimiento anual de un dígito bajo compite contra una variable que se mueve más en una semana que el interés en un trimestre. Para quien cobra en USDT y paga en bolívares, la decisión de fondo no es cuánto interés adicional recibe, sino a qué tasa entra y a qué tasa sale. Ese diferencial se come cualquier rendimiento y sobra.
¿Puede un cierre como este mover la tasa P2P? Puede añadir flujo: algunos tenedores que recuperen USDT volverán al mercado a vender o a recomprar. Es un efecto marginal, no un determinante. Atribuirle a este episodio un movimiento sostenido de la brecha sería vender una causalidad que los datos no sostienen.
⚠️ Rendimiento no es solvencia
La lección que deja el episodio no es que todo rendimiento sea una trampa. Es que un producto que paga por encima de lo que rinde el efectivo está asumiendo un riesgo en alguna parte, y ese riesgo no siempre lo carga el emisor. La pregunta correcta deja de ser cuánto paga y pasa a ser quién responde cuando no puede pagar.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/stusdt-cierra-rendimiento-usdt-tron
https://public.bnbstatic.com/image/pgc/20261116/29bd74bc0d474c369e17bd9318e5c9da.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #stUSDT #USDTTron #rendimientoUSDT #stablecoins #USDTVES
📊 Qué era stUSDT y qué no era
No era una stablecoin paralela ni un dólar nuevo. Era un envoltorio: el usuario entregaba USDT en la red Tron, recibía a cambio un token representativo y ese saldo generaba pagos o crecía con el tiempo. La comodidad era real —Tron mueve valor con comisiones bajas y confirmaciones rápidas— y por eso el formato circuló con soltura entre quienes ya tenían USDT en esa red.
El punto fino está en el origen del interés. Un rendimiento sobre un dólar digital solo puede venir de tres lugares: préstamos a terceros que pagan por liquidez, colocación en instrumentos de deuda de corto plazo, o incentivos que alguien subsidia para atraer capital. Cada fuente tiene un riesgo distinto y en las tres hay una contraparte que debe responder. El interés no aparece por generación espontánea.
📈 Tener USDT no es lo mismo que tener derecho sobre USDT
Con USDT en tu wallet tienes el saldo. Con stUSDT tenías un derecho que se ejerce contra un contrato y una estructura administrativa. Mientras todo funciona, la distinción parece teórica; cuando el producto se cierra, es la única distinción que importa, porque define quién decide cuándo y cómo te devuelven.
🔎 El cierre: la salida es el verdadero examen
Cuando un producto de este tipo se apaga, el precio del token deja de ser la variable principal. Lo que manda es la mecánica de salida: la ventana de canje, la tasa de conversión, el orden de atención, las comisiones de retiro y la liquidez que conserve el mercado secundario. Ahí se define cuánto recupera realmente cada tenedor.
💰 Del token al USDT de vuelta
En mercados secundarios, un token en proceso de cierre suele cotizar por debajo de su valor teórico. Eso no es una ganga: es el mercado poniéndole precio al riesgo de no poder salir a tiempo. Comprar ese descuento sin conocer el calendario de canje equivale a cargar con la incertidumbre de otro a cambio de unos puntos.
Conviene separar dos cosas que suelen confundirse: la red y la liquidez. Que una transacción en Tron cueste centavos no garantiza que haya contraparte para cerrarla. La red abarata el movimiento; no resuelve con quién. Sobre plazos y condiciones concretas de este cierre no hay aquí dato verificable, así que la referencia obligada son los términos del emisor, no el comentario de mercado.
🛡️ Venezuela: la brecha pesa más que el interés
El mercado local ofrece una escala de comparación incómoda para cualquier rendimiento. Las lecturas más consistentes del P2P sitúan el USDT en 1.076,10 bolívares en Binance y 1.084,85 en otras plataformas, mientras otras plataformas (1.105,91), otras plataformas (1.100,68) y otras plataformas (960,00) aparecen como lecturas dudosas. Con la referencia del BCV en 914,02, el dólar digital se negocia entre 17,7% y 18,7% por encima de la tasa oficial.
Frente a esa cifra, un rendimiento anual de un dígito bajo compite contra una variable que se mueve más en una semana que el interés en un trimestre. Para quien cobra en USDT y paga en bolívares, la decisión de fondo no es cuánto interés adicional recibe, sino a qué tasa entra y a qué tasa sale. Ese diferencial se come cualquier rendimiento y sobra.
¿Puede un cierre como este mover la tasa P2P? Puede añadir flujo: algunos tenedores que recuperen USDT volverán al mercado a vender o a recomprar. Es un efecto marginal, no un determinante. Atribuirle a este episodio un movimiento sostenido de la brecha sería vender una causalidad que los datos no sostienen.
⚠️ Rendimiento no es solvencia
La lección que deja el episodio no es que todo rendimiento sea una trampa. Es que un producto que paga por encima de lo que rinde el efectivo está asumiendo un riesgo en alguna parte, y ese riesgo no siempre lo carga el emisor. La pregunta correcta deja de ser cuánto paga y pasa a ser quién responde cuando no puede pagar.
📖 Lee el artículo completo: https://pitbullchain.com/noticias/stusdt-cierra-rendimiento-usdt-tron
https://public.bnbstatic.com/image/pgc/20261116/29bd74bc0d474c369e17bd9318e5c9da.jpg
📊 Tasas y análisis en vivo en https://pitbullchain.com
$USDT #stUSDT #USDTTron #rendimientoUSDT #stablecoins #USDTVES
16
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#NvidiaBeatsEstimatesWith$130BQ4Outlook
17,261 baxış
Müzakirə edir: 228
2
#AnthropicIPOPriceCouldExceed$80
22,019 baxış
Müzakirə edir: 197
3
#RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
0 baxış
Müzakirə edir: 20
4
#RussianCentralBankPlansToAllowFundsToHoldCryptoIn2027
0 baxış
Müzakirə edir: 15
5
#VisaPlansStablecoinPrefundingForAPACCrossBorderPayments
0 baxış
Müzakirə edir: 16
6
#CanNvidia’sDataCenterGrowthContinue?
65,350 baxış
Müzakirə edir: 1,133
7
#CanadaAndUSLaunchOperationNiagaraAgainstApprovalPhishing
5,807 baxış
Müzakirə edir: 51
8
#BankOfEnglandUnveilsClearingHousePathwayCoveringDLTFirms
2,628 baxış
Müzakirə edir: 60
9
#DBSAndCirclePartnerToExpandAsianInstitutionsUSDCAccess
3,856 baxış
Müzakirə edir: 60
10
#LedgerHardwareImplantReportsExtendToDubai
31,123 baxış
Müzakirə edir: 599