

#polyflow
polyflow
10,792 baxış
Müzakirə edir: 50
Populyar
Sonuncu
·
--
Son iki gündə PayFi ilə bağlı bir az şey oxudum, baxdıqca daha çox fikirləşirəm ki, bu sahə yəqin düşündüyümüzdən də maraqlı ola bilər.
Çünki Crypto artıq pulun daha çox qazanmasına “necə” kömək edən məhsullarla zəngindir: ticarət, kreditləşmə, staking və müxtəlif gəlir variantları—hamısı bir yerdə.
Amma bir ən əsas sual var ki, əksinə, hələ də xüsusi ciddiliklə həll olunmayıb:
zəncirdəki pullar necə daha təbii şəkildə real həyatımıza daxil olur?
Son vaxtlar @Square-Creator-cf6856467 -ə bu mövzuda daha çox rəğbət bəsləməyimin səbəbi də budur.
O, dərhal sizə çox müəmmalı bir hekayə danışmır; ödəniş məsələsini hissələrə bölüb işləyir. identifikasiya, vəsait, istehlak, sərhəddən keçid, əməkhaqqı, sonra Card, eSIM—hətta gələcəkdə AI Agent ödənişlərinə qədər—daha konkret tətbiq nöqtələrini görmək olur.
Düşünürəm ki, bu yanaşma həqiqətən yaxşıdır.
Çünki realda böyük miqyaslı tətbiqlər çox vaxt adi insanların hər gün cüzdanı açıb Gas, şəbəkə və smart kontraktları öyrənməsi olmur.
Ən ideal vəziyyət budur ki:
kartla ödəniş edirsən, kartla—ödəyirsən; xaricə gedəndə işləyir; əməkhaqqını alırsan, əməkhaqqını alırsan; beynəlxalq pul köçürməsində də yarım gün məşğul olmursan.
Sonrası blokçeyindir, yoxsa PayFi—bunu istifadəçi bəlkə də ümumiyyətlə maraqlanmaya bilər 😂
Əgər PolyFlow bu ssenariləri addım-addım işlək vəziyyətə gətirə bilsə, o təkcə bir ödəniş məhsulu olmayacaq; daha çox “zəncirdəki pul” ilə “real həyatda olan pul” arasındakı o xətti yavaş-yavaş bir-birinə bağlamağa bənzəyəcək.
Dürüst desəm, bu cür layihəni həqiqətən gözləyirəm.
Hekayənin nə qədər böyük səslənməsinə görə yox, məni düşündürməyə başladığı üçün: bir gün kripto ödənişləri həqiqətən kredit kartı ilə ödəmək qədər təbii olsa, görəsən Web3-ın həqiqətən kütləyə çıxış anı məhz bu ola bilər?
Heç olmasa indiki istiqamətdən baxanda, PolyFlow mənim fikrimcə izləməyə dəyər bir şeydir.
#polyflow
Son iki gündə PayFi ilə bağlı bir az şey oxudum, baxdıqca daha çox fikirləşirəm ki, bu sahə yəqin düşündüyümüzdən də maraqlı ola bilər.
Çünki Crypto artıq pulun daha çox qazanmasına “necə” kömək edən məhsullarla zəngindir: ticarət, kreditləşmə, staking və müxtəlif gəlir variantları—hamısı bir yerdə.
Amma bir ən əsas sual var ki, əksinə, hələ də xüsusi ciddiliklə həll olunmayıb:
zəncirdəki pullar necə daha təbii şəkildə real həyatımıza daxil olur?
Son vaxtlar @polyflow_PayFi -ə bu mövzuda daha çox rəğbət bəsləməyimin səbəbi də budur.
O, dərhal sizə çox müəmmalı bir hekayə danışmır; ödəniş məsələsini hissələrə bölüb işləyir. identifikasiya, vəsait, istehlak, sərhəddən keçid, əməkhaqqı, sonra Card, eSIM—hətta gələcəkdə AI Agent ödənişlərinə qədər—daha konkret tətbiq nöqtələrini görmək olur.
Düşünürəm ki, bu yanaşma həqiqətən yaxşıdır.
Çünki realda böyük miqyaslı tətbiqlər çox vaxt adi insanların hər gün cüzdanı açıb Gas, şəbəkə və smart kontraktları öyrənməsi olmur.
Ən ideal vəziyyət budur ki:
kartla ödəniş edirsən, kartla—ödəyirsən; xaricə gedəndə işləyir; əməkhaqqını alırsan, əməkhaqqını alırsan; beynəlxalq pul köçürməsində də yarım gün məşğul olmursan.
Sonrası blokçeyindir, yoxsa PayFi—bunu istifadəçi bəlkə də ümumiyyətlə maraqlanmaya bilər 😂
Əgər PolyFlow bu ssenariləri addım-addım işlək vəziyyətə gətirə bilsə, o təkcə bir ödəniş məhsulu olmayacaq; daha çox “zəncirdəki pul” ilə “real həyatda olan pul” arasındakı o xətti yavaş-yavaş bir-birinə bağlamağa bənzəyəcək.
Dürüst desəm, bu cür layihəni həqiqətən gözləyirəm.
Hekayənin nə qədər böyük səslənməsinə görə yox, məni düşündürməyə başladığı üçün: bir gün kripto ödənişləri həqiqətən kredit kartı ilə ödəmək qədər təbii olsa, görəsən Web3-ın həqiqətən kütləyə çıxış anı məhz bu ola bilər?
Heç olmasa indiki istiqamətdən baxanda, PolyFlow mənim fikrimcə izləməyə dəyər bir şeydir.
#polyflow

29
1
4
243
·
--
DeFi-nin ən böyük problemi, yəqin ki, heç vaxt gəlirin kifayət qədər yüksək olmaması olmayıb.
Söhbət ondan gedir ki, əldə edilən çox gəlirin arxasında heç vaxt həqiqi “pul” durmur.
Kreditləşdirmə, LP, leveraj, staking — hamısı bir-birinin ardınca gələn mürəkkəb oyun kimi görünür. Amma vəsait daim yalnız Crypto daxilində dövr edirsə, gəlirin nəticədə ticarət həcmi, bazar dalğalanmaları və yeni likvidliyin artımından kənara çıxması yenə də çətin olacaq.
Ona görə mən daha çox PayFi-yə diqqət edirəm.
Çünki ödəniş mövzusu özü-özlüyündə real ehtiyacdır.
Beynəlxalq pul köçürmələri, tacir/müştəri hesablaşmaları, təchizat zənciri ödənişləri, ödəniş şlüzləri — bunların hamısı hər gün baş verir və arxasında real pul axınları var; mədənçilik üçün yaradılmış “pul tələbi” deyil.
Problem isə bundadır ki, ənənəvi ödəniş sistemlərində vəsait çox vaxt mərkəzləşdirilmiş qurumlar tərəfindən saxlanılır (custody), şəffaflıq və kompozisiya imkanları məhduddur.
Mənim fikrimcə, @Polyflow_PayFi-nin etmək istədiyi şey bu arada itkin olan bir qatı doldurmaqdır.
PID şəxsiyyəti və doğrulanabilən etibarlı sənədləri təmin edir, PLP isə ödəniş və hesablaşma likvidliyinin daşınmasını öz üzərinə götürür; daha da irəli gedərək, bu real ödənişlərdən yaranan pul axınlarının zəncirüstü maliyyə (on-chain finance) ilə əlaqələnməsinə şərait yaradır.
Bu, çox vacib bir dəyişikliyə gətirir:
Gələcəkdə DeFi-nin gəlir mənbəyi, bəlkə də təkcə “kimsə sənin likvidliyini qəbul etmək istəyir” olmayacaq, əksinə real dünyada həqiqətən bu pula ehtiyacı olan insanlar olacaq.
Əgər bu yol işləsə, PayFi-nin həqiqi dəyişəcəyi şey hansısa bir DeFi məhsulu olmayacaq — zəncirüstü vəsaitin mənbəyi olacaq.
Crypto daxilindəki dövriyyədən çıxıb, real biznesin nağd pul axınının zəncirə daxil olması.
Məncə PayFi-ni ən çox izləməyə dəyər edən yer budur.
@Polyflow_PayFi
#polyflow
1
282


·
--
Əvvəllər, bir ödəniş etdikdən sonra əməliyyat bununla da bitirdi.
PayFi dünyasında isə əməliyyatlar yenicə başlayır.
@Polyflow_PayFi zəncirüstü hesablaşma və ağıllı müqavilələrlə, hər bir alış-veriş və hər bir ödənişi eyni zamanda kredit toplamaq və gəlir azad etmək üçün mərkəzləşdirilməmiş PayFi infrastrukturunu qurur—dəyər sərbəst axır.
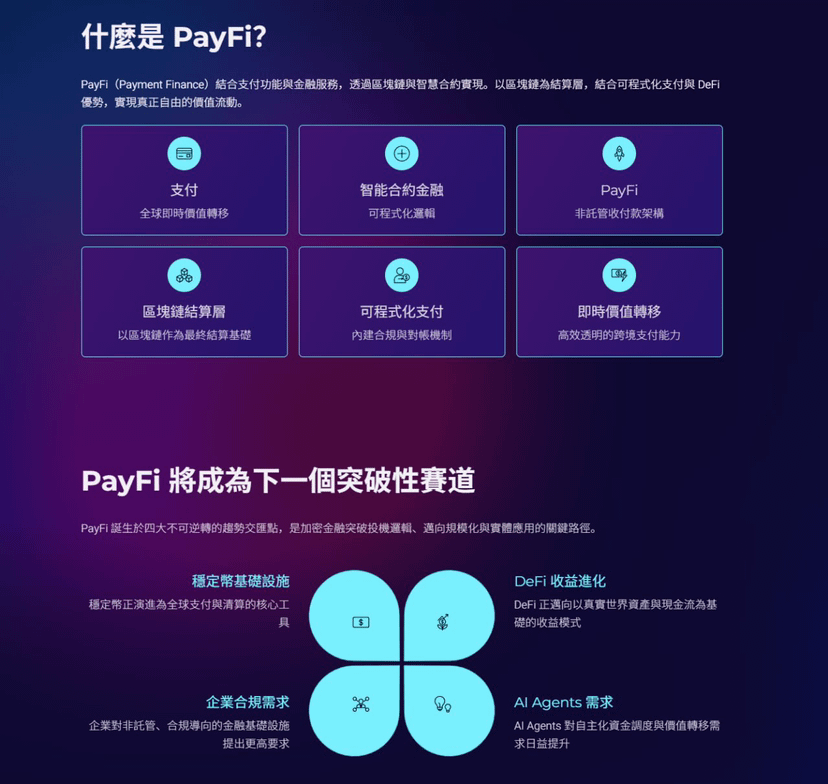
İndi PayFi üçün partlayış nöqtəsidir: stablecoin-lərin qlobal miqyasda klirinqi, DeFi-nin real nağd pul axınlarını qucaqlaması, AI Agent-lərin müstəqil olaraq pul xərcləməsi, şirkətlərin isə qeyri-kustodial uyğunluq əsasına ehtiyac duyması—bir neçə tendensiya üst-üstə düşür.
PolyFlow protokol qatında blokadadan çıxış seçir:
vəsaitlər tamamilə ağıllı müqavilələr tərəfindən idarə olunur, platform istifadəçinin aktivlərinə heç bir pay toxundurmaz; PID identitet məxfiliyini qoruyur və eyni zamanda uyğunluğu təmin edir; PLP hovuzu müxtəlif zəncirlər üzrə hesablaşmanı, sərhədlərarası T+0-u dəstəkləyir, əməliyyat xərclərini 50%-dən çox azaldır və çoxzəncirli ekosistemi tam birləşdirir.
Fiziki kartlardan, QR skan etmə təşviqlərinə, əməkhaqqının zəncirləşdirilməsinə, oradan da AI Studio-ya qədər, tətbiqlər artıq işlək vəziyyətə gətirilib.
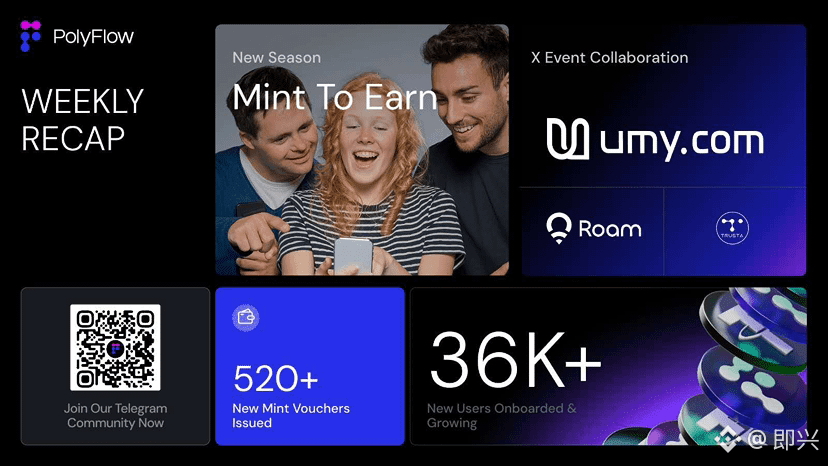
295 min aktiv istifadəçi, Scan to Earn-da yaxın 1 milyon iştirakçı, 28.000+ PID isə artıq basılıb.
Sərhədlərarası ticarət, AI-nin avtomatik ödənişləri, DePIN maliyyələşməsi—real ssenarilər indi zəncirüstü şəkildə yenidən qurulur.
👉@Polyflow_PayFi-ni izləyin. Ödəniş artıq sadəcə pulun yerdəyişməsi olmayanda, tamamilə yeni bir maliyyə şəbəkəsi gəlir.
#polyflow

234
·
--
Çox adam PolyFlow haqqında danışanda PID və PLP mexanizminin dizaynına diqqət yetirir, mən isə əksinə daha çox başqa bir şeylə maraqlanıram—on-chain kreditin həqiqətən də kriptoaktiv girovundan asılı olub-olmaması və özünü yalnız ödəniş davranışına real şəkildə bağlayıb-bağlamaması.
PolyFlow-un həlli əslində olduqca sadədir: PID vasitəsilə icra olunan hər bir ödəniş avtomatik olaraq yoxlanıla bilən sənəd yaradır və bunu zəncirdə (on-chain) lövbərə salır; borc götürən tərəf artıq girov tələb etmir, borc verən isə birbaşa on-chain kredit reytinqlərini çağırır. Bu məntiq artıq təchizat zənciri maliyyələşdirilməsi ssenarisində işləyib: Pelago platformasında iki tədarükçü öz debitor borcunu (accounts receivable) tokenləşdirərək 1000000 USDC məbləğində on-chain kredit əldə edib, bütün proses Stellar şəbəkəsində hesablaşma ilə həyata keçirilib.
Daha maraqlısı isə ROAM nümunəsidir. İstifadəçi bir dəfə KYC-ni tamamladıqdan sonra, PID avtomatik olaraq on-chain etibarlı sənəd yaradır; ROAM isə bunu birbaşa yoxlayaraq eSIM-i aktivləşdirir—ikinci dəfə şəxsiyyət yoxlaması tələb olunmur. Burada şəxsiyyətin təsdiqi ilə ödəniş davranışı eyni bir şeyə çevrilir.
Raymond Qu bundan əvvəl Geoswift-də on illərlə beynəlxalq ödənişlərlə məşğul olub və komanda ənənəvi hesablaşmanın ağrı nöqtələrini çox dərindən anlayır. PID yanaşması mahiyyətcə hər bir ödənişi təkrar istifadə oluna bilən kredit aktivinə çevirməkdir. Əgər stablecoin hesablaşmalarının həcmi artmağa davam edərsə, bu istiqamətin perspektivi bəlkə də ödənişin özündən daha böyük ola bilər.
@Square-Creator-cf6856467 #polyflow
Çox adam PolyFlow haqqında danışanda PID və PLP mexanizminin dizaynına diqqət yetirir, mən isə əksinə daha çox başqa bir şeylə maraqlanıram—on-chain kreditin həqiqətən də kriptoaktiv girovundan asılı olub-olmaması və özünü yalnız ödəniş davranışına real şəkildə bağlayıb-bağlamaması.
PolyFlow-un həlli əslində olduqca sadədir: PID vasitəsilə icra olunan hər bir ödəniş avtomatik olaraq yoxlanıla bilən sənəd yaradır və bunu zəncirdə (on-chain) lövbərə salır; borc götürən tərəf artıq girov tələb etmir, borc verən isə birbaşa on-chain kredit reytinqlərini çağırır. Bu məntiq artıq təchizat zənciri maliyyələşdirilməsi ssenarisində işləyib: Pelago platformasında iki tədarükçü öz debitor borcunu (accounts receivable) tokenləşdirərək 1000000 USDC məbləğində on-chain kredit əldə edib, bütün proses Stellar şəbəkəsində hesablaşma ilə həyata keçirilib.
Daha maraqlısı isə ROAM nümunəsidir. İstifadəçi bir dəfə KYC-ni tamamladıqdan sonra, PID avtomatik olaraq on-chain etibarlı sənəd yaradır; ROAM isə bunu birbaşa yoxlayaraq eSIM-i aktivləşdirir—ikinci dəfə şəxsiyyət yoxlaması tələb olunmur. Burada şəxsiyyətin təsdiqi ilə ödəniş davranışı eyni bir şeyə çevrilir.
Raymond Qu bundan əvvəl Geoswift-də on illərlə beynəlxalq ödənişlərlə məşğul olub və komanda ənənəvi hesablaşmanın ağrı nöqtələrini çox dərindən anlayır. PID yanaşması mahiyyətcə hər bir ödənişi təkrar istifadə oluna bilən kredit aktivinə çevirməkdir. Əgər stablecoin hesablaşmalarının həcmi artmağa davam edərsə, bu istiqamətin perspektivi bəlkə də ödənişin özündən daha böyük ola bilər.
@polyflow_PayFi #polyflow

233
·
--
Doğrulanıb
PolyFlow haqqında araşdırma aparanda isə əksinə daha çox nisbətən “ənənəvi maliyyə” tipli bir sual məni cəlb etdi:
Niyə bir ödəniş tamamlanana qədər bir pul məbləği orada, yerdə durmalı, davamlı olaraq gözləməlidir?
Ənənəvi ödəniş sistemlərində informasiya axını və pul axını çox vaxt ayrıdır; arada isə hesablaşma, kassa (depozit) saxlanması, uyğunluq (compliance) və digər mərhələlər də olur. Buna görə də, bir beynəlxalq ödəniş həqiqətən işə düşəndə səmərəlilik düşündüyümüz qədər yüksək olmur.
Mənim anladığım PolyFlow-un gördüyü iş bu məntiqi həmin sistemdən çıxarıb zəncirə (blokçeynlə) köçürməyə çalışmaqdır.
O, informasiya axınını PID-ə, pul axınını isə PLP-yə verir.
PID-ni zəncir üzərində ödəniş şəxsiyyəti və informasiya qatının ekvivalenti kimi başa düşmək olar: kimlik, uyğunluq, kredit (etibarlılıq) kimi məlumatlara cavabdehdir. PLP isə smart-konsaktlar vasitəsilə ödənişlə bağlı likvidliyi idarə edir.
Beləliklə, ödəniş sadəcə “bir məbləği köçürmək” olmur.
Pul zəncirə daxil olduqdan sonra, daha sonra DeFi, RWA kimi maliyyə tətbiqləri ilə də birləşdirilə bilər.
Mənim PayFi-ni maraqlı hesab etməyimin səbəbi də budur.
Əvvəllər DeFi haqqında danışanda daha çox ticarət, borclanma, girov və gəlir məsələlərini müzakirə edirdik; amma PayFi daha real bir problemi həll etməyə çalışır:
Gündə real dünyada yaranan bu qədər ödənişin yaratdığı pul axınları da zəncir üzərində maliyyənin bir hissəsi ola bilərmi?
Əgər bu istiqamət həqiqətən işləsə, ödəniş artıq təkcə xərc deyil, hətta maliyyə infrastrukturu hissəsinə çevrilə bilər.
Ona görə də indi mən PolyFlow-a sadə bir ödəniş layihəsi kimi baxmıram; daha çox belə başa düşmək istəyirəm:
“Ödəniş + zəncir üzərində maliyyə” üçün bir baza infrastrukturu qurmağa cəhd.
Əlbəttə, sonda real ödəniş həcmləri, istifadəçilər və ekosistemin davamlı şəkildə böyüyə bilməsi əsas məsələdir.
Amma məncə bu istiqamət izləməyə dəyər.
@Polyflow_PayFi
#polyflow

307
·
--
$PID Bu gün CMC və CG-yə daxil oldum.
Bu layihə ödənişlərin əsas qatını hazırlayır, sənin puluna toxunmur—gündəlik xərclərin çekləri ilə isə bonus/xal toplaya bilirsən.
Çeki skan edənlərin sayı artıq yüz minə yaxındır; tərəfdaşlar isə əməliyyat həcminin 7,5 milyard ABŞ dolları olduğunu deyib.
Məndən dinlə demə, rəsmi sayta özün bax.
#polyflow #PayFi #PID
@Polyflow_PayFi

1
205

·
--
Son vaxtlar AI agentləri getdikcə daha çox populyarlaşır, amma mən düşünürəm ki, insanların çoxu sadəcə “AI pul qazanacaqmı” sualına baxır və çox real bir problemi unudur: əgər gələcəkdə AI agent həqiqətən tapşırıqları özü yerinə yetirə bilsə, onda onun pulu haradan gələcək? Bəs necə ödəyəcək?
Məsələn, bir AI agent sizə otel bron etməyə, məlumat almağa, API-ləri çağırmağa kömək etsə, hətta xidmət haqlarını özü də ödəsə — hər addımda hər dəfə insan əl ilə təsdiq verməli olmayacaq axı.
Mənim fikrimcə, bu da @Polyflow_PayFi-nin maraqlı tərəfidir.
O, PayFi ilə AI agentləri bir araya gətirir: PID identifikasiya sistemi vasitəsilə agenti təkcə söhbət edən proqram deyil, həm də uyğun bir onlayn (zəncirüstü) ödəniş şəxsiyyətinə sahib olan varlıq kimi təqdim edir. Üstəlik, ağıllı müqavilələr və ödəniş infrastrukturunu birləşdirərək maşınların dəyər köçürməsini avtonom şəkildə həyata keçirməsinə imkan verir. Saytda həmçinin x402 kimi istiqamətlərlə birlikdə AI üçün doğma ödəniş şəbəkəsini inkişaf etdirdiyi qeyd olunur.
Bu məntiq əslində çox aydındır: əvvəllər “insan cüzdanı idarə edirdi”, gələcəkdə isə “agent sizin yerinizə pul xərcləyə bilər”.
Ona görə də düşünürəm ki, PayFi-nin təsəvvür gücü bəlkə də sadəcə aşağı komissiyalı beynəlxalq köçürmələrlə bitmir. Əsl diqqət çəkən odur ki, AI yeni iqtisadi iştirakçıya çevrildikdən sonra bu agentlərə stabil, uyğun (komplaynsli) və proqramlaşdırıla bilən vəsait axını infrastrukturu kimlər təmin edə biləcək.
Əgər AI agent həqiqətən gündəlik həyatın içinə daxil olarsa, ödəniş qatını mütləq kənarda buraxmayacaqlar.
#polyflow
108
·
--
Əgər məndən bir PayFi layihəsini izləməyə davam etməyə dəyib-dəymədiyini soruşsanız, indi ilk növbədə bir şeyə baxaram:
O, real dünyada artıq mövcud olan bir problemi həll edirmi?
Son vaxtlar Polyflow-a diqqət yetirməyimin səbəbi də budur.
Polyflow-un hazırda Card və eSIM-dən tutmuş qlobal əməkhaqqı ödənişlərinə, Scan to Earn və Yield to Earn-ə, hətta AI Agent ödənişlərinə qədər kifayət qədər çox məhsulu var. Bunların hər biri konkret istifadə ssenarilərini əhatə edir.
Əlbəttə, çoxsaylı məhsullar uğurun təminatı deyil. Sonda hər şey real istifadəçilərdən, istifadə tezliyindən və bu məhsulların bir-biri ilə əlaqəli işləyə bilib-bilməməsindən asılıdır.
Amma ən azı hazırkı istiqaməti kifayət qədər aydındır: məqsəd istifadəçilərin sadəcə pullarını blokçeynə köçürməsi deyil, blokçeyndəki aktivlərin istehlakda, transsərhəd əməliyyatlarda, əməkhaqqı ödənişlərində və digər pul axınlarında iştirak etməsidir.
Məncə, bu, sadəcə “Crypto ödənişləri” hekayəsi danışmaqdan daha realdır.
PayFi istiqaməti hələ başlanğıc mərhələsindədir. Polyflow-un nə qədər irəliləyəcəyini isə sonrakı məhsul tətbiqləri göstərəcək.
#polyflow
96

·
--
PayFi bu şey, mən bu yaxınlarda həqiqətən bir az “aludə” olmuşam
Son vaxtlar PayFi bu sektoruna rast gəlmə sayım bir az çoxalıb. Əvvəl elə də önəm vermirdim, sonra özüm də baxa-baxa bir dövr elədim və gördüm ki, bu məsələ sadəcə “şişirdilmiş konsept” kimi deyil.
Mən bu günlərdə daha çox diqqətimi @Polyflow_PayFi çəkir.
Açığı, layihəyə baxanda iş çox da mürəkkəb görünür.
Texniki tərəfi necə güclüdür, konsept nə qədər yenidir—bunları da izləyirəm, amma sonda hər şey bir sualla yekunlaşır:
Zəncirdəki pul, əslində, nə vaxt gələcək ki, çıxarıb istifadə edəsən?
Crypto-nun ən böyük problemlərindən biri odur ki, hamı pulu zəncirin içində “oynamağa” çox ustadır.
Staking (səhm qoyma), kreditləşmə, ticarət, mining—oyunlar bir-birinin ardınca.
Amma sən həqiqətən USDT-ni götürüb real dünyada xərcləmək, sərhədlərarası köçürmə etmək, maaş vermək istəyəndə, arada yenə də saysız-hesabsız maneələr çıxır.
Wallet (cüzdan), şəbəkə, Gas, ödəniş kanalları…
Adi insan burada yəqin ki, artıq səhifəni bağlayar.
Ona görə də PolyFlow kimi layihələrin ödəniş ssenarisindən girməsi mənə daha maraqlı görünür.
Kimlik, vəsait, istehlak, sərhədlərarası, əməkhaqqı—bunlar elə də “şirəli” sözlər kimi səslənmir, amma məhz gündəlik həyatda ən vacib ehtiyaclardır.
Sonra da Card, eSIM və AI Agent ödənişi var.
Xüsusilə AI Agent ödənişi!
AI özü mal tapır, özü qiyməti hesablayır, özü də ödənişi tamamlayır.
Hətta arxada hansı zəncirin işlədiyini bilməyə də ehtiyac yoxdur.
Mənim PayFi anlayışım elə budur.
Hər gün “blokçeyn dünyanı dəyişir” deyib vurğulamaq yox—blokçəni arxaya gizlətməkdir ki, sən onu ümumiyyətlə hiss etməyəsən.
Necə ki, indi skan edib ödəniş edirsən—ödənişi edən adam dayanıb ödəniş protokolunu araşdırır kim?
Əslində yaxşı işləyən Crypto, bəlkə də elə odur ki, sən unudursan ki, Crypto-dan istifadə edirsən.
Buna görə indi PolyFlow-a münasibətim də sadədir:
Tələsib “çığırmaq” yox, tələsib nəticə çıxarmaq da yox.
Əvvəlcə gözlə, gör bu şeyləri həqiqətən edə biləcəkmi.
Əgər ödəniş, sərhədlərarası, Card—hətta gələcəkdə AI Agent ödənişi də hamısı bir-bir işə düşsə, bu hekayə “yenə bir PayFi layihəsi” olmayacaq.
Ən azı hazırda mənim bu yaxınlarda daha çox vaxt ayırıb araşdırmaq istədiyim istiqamət budur.
@Square-Creator-cf6856467
#PayFi #PolyFlow #Web3
PayFi bu şey, mən bu yaxınlarda həqiqətən bir az “aludə” olmuşam
Son vaxtlar PayFi bu sektoruna rast gəlmə sayım bir az çoxalıb. Əvvəl elə də önəm vermirdim, sonra özüm də baxa-baxa bir dövr elədim və gördüm ki, bu məsələ sadəcə “şişirdilmiş konsept” kimi deyil.
Mən bu günlərdə daha çox diqqətimi @Polyflow_PayFi çəkir.
Açığı, layihəyə baxanda iş çox da mürəkkəb görünür.
Texniki tərəfi necə güclüdür, konsept nə qədər yenidir—bunları da izləyirəm, amma sonda hər şey bir sualla yekunlaşır:
Zəncirdəki pul, əslində, nə vaxt gələcək ki, çıxarıb istifadə edəsən?
Crypto-nun ən böyük problemlərindən biri odur ki, hamı pulu zəncirin içində “oynamağa” çox ustadır.
Staking (səhm qoyma), kreditləşmə, ticarət, mining—oyunlar bir-birinin ardınca.
Amma sən həqiqətən USDT-ni götürüb real dünyada xərcləmək, sərhədlərarası köçürmə etmək, maaş vermək istəyəndə, arada yenə də saysız-hesabsız maneələr çıxır.
Wallet (cüzdan), şəbəkə, Gas, ödəniş kanalları…
Adi insan burada yəqin ki, artıq səhifəni bağlayar.
Ona görə də PolyFlow kimi layihələrin ödəniş ssenarisindən girməsi mənə daha maraqlı görünür.
Kimlik, vəsait, istehlak, sərhədlərarası, əməkhaqqı—bunlar elə də “şirəli” sözlər kimi səslənmir, amma məhz gündəlik həyatda ən vacib ehtiyaclardır.
Sonra da Card, eSIM və AI Agent ödənişi var.
Xüsusilə AI Agent ödənişi!
AI özü mal tapır, özü qiyməti hesablayır, özü də ödənişi tamamlayır.
Hətta arxada hansı zəncirin işlədiyini bilməyə də ehtiyac yoxdur.
Mənim PayFi anlayışım elə budur.
Hər gün “blokçeyn dünyanı dəyişir” deyib vurğulamaq yox—blokçəni arxaya gizlətməkdir ki, sən onu ümumiyyətlə hiss etməyəsən.
Necə ki, indi skan edib ödəniş edirsən—ödənişi edən adam dayanıb ödəniş protokolunu araşdırır kim?
Əslində yaxşı işləyən Crypto, bəlkə də elə odur ki, sən unudursan ki, Crypto-dan istifadə edirsən.
Buna görə indi PolyFlow-a münasibətim də sadədir:
Tələsib “çığırmaq” yox, tələsib nəticə çıxarmaq da yox.
Əvvəlcə gözlə, gör bu şeyləri həqiqətən edə biləcəkmi.
Əgər ödəniş, sərhədlərarası, Card—hətta gələcəkdə AI Agent ödənişi də hamısı bir-bir işə düşsə, bu hekayə “yenə bir PayFi layihəsi” olmayacaq.
Ən azı hazırda mənim bu yaxınlarda daha çox vaxt ayırıb araşdırmaq istədiyim istiqamət budur.
@polyflow_PayFi
#PayFi #PolyFlow #Web3

1
386
·
--
RWA-nın indiki dəbdə olan “zərbə”si fonunda hamı stabilkoinlərin bir neçə trilyonlarla ölçülən hesablaşma həcmi barədə danışır, amma heç düşünmüsünüz: bu pullar ödənildikdən sonra hara gedir?
İndi kripto ödənişi kartla nağd pul çıxarmağa bənzəyir—pul axıb gedəndən sonra heç bir iz qalmır.
@Polyflow_PayFi-nin gördüyü iş isə bu axını sənin onlayn zəncir üzərində kredit aktivinə çevirməkdir.
Sadə şəkildə onun həll etdiyi iki məsələyə baxaq:
1️⃣ PID: sənin “Web3 uyğunluq pasportun + kredit kartın” kimidir; məxfilik ZK ilə qorunur, amma ödəniş davranışın sənin üçün zəncirüstü kredit toplayır.
2️⃣ PLP: “zəncirüstü balans üçün sanki Əmanət Fondu (balans kassası) + likvidlik hovuzu” kimidir; satıcıların və istifadəçilərin ödəniş pulları hovuzda dövr edir, üstəlik DeFi-nin törəmə gəlirlərindən də yararlanırlar.
Ənənəvi ödəniş hər əməliyyat tamam olanda bitir—PolyFlow isə hər dəfə ödəniş etdiyində sənə maliyyə leverage (gücləndirmə) qurur.
Komandanın aşağı səviyyə texnologiyasının hamısı köhnə nəsil sərhədyanı ödənişlərdən çıxmış təsisçi Raymond Qu-nun Geoswift-in arxasındakı əsas qüvvə olmasıdır. Uyğunluq (compliance) və fond hovuzları ilə oynayan köhnə komandalar daha dayanıqlı olur.
Əgər gələcəkdə blokçeynin Web3 üçün Web3-ə ehtiyacı qalmasa, real xərclər təbii şəkildə zəncirüstü maliyyəyə giriş bileti kimi çevrilər—PayFi-nin cazibəsi də məhz budur.
Layihə barədə daha çox məlumat üçün rəsmi tvitləri izləyin
@Polyflow_PayFi
#polyflow #PayFi #Web3支付
1
250
·
--
Kripto sənayesi yeni mərhələyə qədəm qoyur.
Son bir neçə ildə Crypto daha çox ticarət, spekulyasiya və aktivlərin emissiyası ilə diqqət çəkirdi.
Amma növbəti böyük miqyaslı tətbiq dalğası, bəlkə də daha əsas bir sualdan qaynaqlanacaq:
dəyər məlumat kimi sərbəst şəkildə necə axır.
Məhz PayFi (Payment Finance) bu istiqaməti araşdırır.
PayFi = ödəniş + maliyyə.
O, blokçeyni hesablaşma qatının rolu kimi istifadə edir, ağıllı müqavilələrlə birləşdirərək ödənişləri sadəcə bir köçürmə yox, proqramlaşdırıla bilən maliyyə infrastrukturuna çevirir.
Təsəvvür edin:
qlobal anlıq ödənişlər.
avtomatlaşdırılmış vəsait yönləndirilməsi.
vasitəçisiz (custodiansız) qəbz və ödənişlər.
real pul axınlarına əsaslanan zəncirüstü gəlirlər.
stabilkoinlər qlobal ödənişlər üçün yeni əsas infrastruktura çevrilir.
DeFi sadəcə gəlir “yetişdirmə”dən çıxıb real dünya aktivləri və pul axınları ilə idarə olunan modellərə keçir.
AI Agent-lər də yeni tələblər yaradır — onlara muxtar ödəniş etmək, vəsaiti idarə etmək və dəyər mübadiləsini tamamlamaq lazımdır.
Gələcəyin iqtisadi iştirakçıları təkcə insanlar olmayacaq.
Həm də özbaşına fəaliyyət göstərə bilən çoxsaylı Agent-lər.
Və onların doğma bir maliyyə sisteminə ehtiyacı var.
PolyFlow, PayFi dövrünün əsas infrastrukturunu qurur:
istiqamətləşdirilməmiş qlobal qəbz və ödəniş şəbəkəsi.
istifadəçi vəsaitlərini saxlamır.
vasitəçisiz (non-custodial) arxitektura.
yekun hesablaşma qatı kimi blokçeynə əsaslanır.
Kriptonun növbəti addımı sadəcə daha çox aktiv yaratmaq deyil.
Qlobal dəyər axınını daha sürətli, daha açıq və daha proqramlaşdırıla bilən etməkdir.
@Polyflow_PayFi — bu, zəncirüstü dünya ilə real iqtisadiyyat arasında əlaqə yaradan açar giriş ola bilər. #polyflow

1
3
1.1k
·
--
Bir az vaxt sərf edib @Polyflow_PayFi haqqında materialları tam oxudum, hiss etdim ki, PayFi nəhayət şüar kimi deyil.
Bir çoxu kripto ödənişləri eşidən kimi ilk reaksiya verir: stabilkoinlə bir QR kod skan elə, hesabına köçür. Amma kütləvi miqyasda genişlənməni həqiqətən ləngidən heç vaxt “ödəmək olar, ya yox” deyil — məsələ ondan sonrakı bu uzun zəncirdədir: pul kimə görünür, nə qədər uyğundur, beynəlxalq əməliyyatlar neçə gün gözləmə tələb edir, və bu alış-veriş edildikdən sonra o pul birdən-birə yox olur; nə kredit yığıla bilir, nə də gəlir gətirir.
PolyFlow-un yanaşması çox aydındır: bir ödənişi iki axına bölmək.
PID kimlik və məlumatları idarə edir, yüngül uyğunluq üçün sıfır bilik sübutlarından istifadə olunur; məxfilik və tənzimləmə arasında “ya biri, ya o biri” seçimi olmur;
PLP likvidlik və hesablaşmanı idarə edir — vəsaitlər ağıllı müqavilələrlə hərəkət edir, platform özü pulu “tutmağa” girmir.
Məlumat axını ilə pul axını ayrılır, əvvəlcə qəyyumluq riskləri aşağı düşür; beynəlxalq hesablaşmaların T+0 etmək şansı yaranır, xərclər də ənənəvi kanallardan aşağı səviyyəyə endirilə bilir.
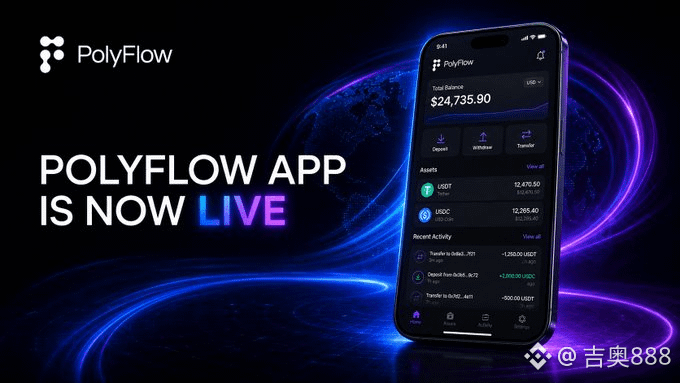
Ona görə də bu, çox da “yenə bir wallet” kimi görünmür — daha çox ödəniş üçün infrastruktura bir qat çəkmək kimidir. Üstəlik daha uzun məhsul xətti var: Card onlayn zəncir aktivlərini oflayn xərclərə bağlayır, Scan to Earn qəbzləri zəncir üzərində qeydə çevirir, eSIM, əməkhaqqı ödənişinin paylanması, şirkət ödənişləri hamısı eyni hesablaşma modelinə qoşula bilir. Son vaxtlar tətbiq (App) də gəlib: fiat, stabilkoin, köçürmə, alış-veriş — hamısı bir hesaba yığılır; istifadə edərkən əvvəl düşünmək lazım deyil ki, bu pul hansı şəbəkədədir, hansı walletdədir.
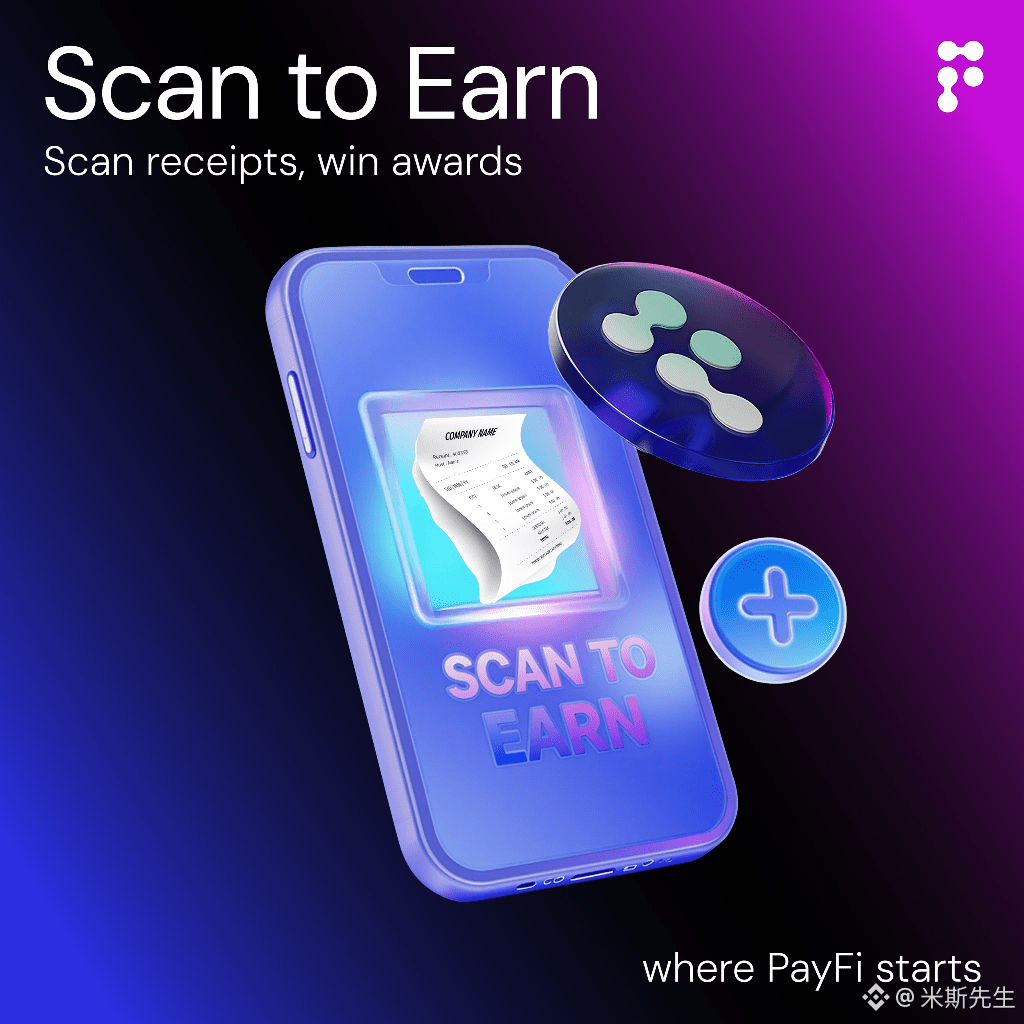
Mən ən çox Scan to Earn istiqamətinə önəm verirəm. Gündəlik bir fincan qəhvə alırsan, bileti bron edirsən — qəbzi/vəsiqəni yükləyirsən, ödənişin özü kreditə və xallara çevrilərək zamanla “yığılır”; TGE-dən sonra platform tokeninə dəyişdirilir. Ödəniş artıq birdəfəlik çıxış olmur — öz zəncir tarixçənə çevrilir. Materiallarda bunu Web3-ün “sədri kreditinə (芝麻信用)” bənzədirlər — bu metafora həqiqətən də yerindədir.
PayFi alınacaqmı? sonda buna qərar verən şey ağ kağızın nə qədər gözəl yazılması deyil — həqiqətən ödəniş edən, skan edən, real xərcləri zəncirə yazan insanlar olub-olmamasıdır. İstiqamət doğrudursa, qalanı bu yolu möhkəm şəkildə addım-addım reallaşdırmaqdır.
#polyflow #PayFi

275
·
--
Doğrulanıb
Bu yaxınlarda PayFi ilə bağlı bu xətti izləyəndə əksinə daha çox hiss etdim ki, əsl maraqlı olan layihənin nə qədər böyük hekayə danışa bilməsidir yox, onun həqiqətən hansısa real problemi həll edib-etməməsidir.
Məsələn, @Polyflow_PayFi mənə elə təsir bağışlayır ki, söhbət sadəcə “zəncirüstü ödəniş”dən getmir; ödəməni daha çox gündəlik ssenarilərə genişləndirirlər.
Məsələn, PolyFlow Card gündəlik xərclərə uyğundur, Scan to Earn isə istehlakı zəncirüstü təşviqlə birləşdirir, Yield to Earn isə gəlir (qazanc) ssenariləridir; üstəlik eSIM, qlobal əməkhaqqı ödənişləri kimi istiqamətlər də əslində sərhədyanı həyat və iş tələbatlarına çox yaxındır.
Bir az da irəli baxanda, əgər AI Agent-lər də öz ödəniş imkanlarına sahib olmağa başlayarsa, onda ödəniş təkcə “insandan-insana köçürmə” olmayacaq.
Məncə Web3-ün kütləvi insanların həyatına həqiqətən daxil olması, bəlkə də hamının hər gün kriptovalyuta və blokçeyn mövzusunu araşdırması ilə deyil, elə bir gün hamının normal olaraq alış-veriş etməsi, səfər etməsi, maaş alması və hətta Agent-lərin ödənişi avtomatik etməsi ilə bağlı olacaq—amma insanlar heç Web3 istifadə etdiyini də hiss etməyəcək.
Ona görə indi PayFi-ə baxanda daha çox diqqətimi məhsulun real həyatda öz yerini tapıb-tapmamasına yönəldirəm.
Bu baxımdan desəm, PolyFlow-un bu planlaşdırma və yerləşmə strategiyası hələ də izləməyə dəyər.
#polyflow
1
1.1k
·
--
Biz əvvəllər ödənişi belə başa düşürdük: çox sadədir:
Mənim pulum var → sən pul alırsan → əməliyyat bitir.
Amma Web3-ə daxil olanda həqiqətən maraqlı olan tərəf yəqin ki odur ki—
ödəniş yalnız vəsaitin hərəkəti olmamalıdır; maliyyə münasibətlərinin başlanğıcı olmalıdır.
Elə buna görə də yaxın vaxtlarda daha çox #PolyFlow -ə fokuslanmışam.
O, adi bir cüzdanı yenidən yaratmaq istəmir; ödənişi, identifikasiyanı, likvidliyi və on-chain maliyyə xidmətlərini bir-birinə bağlamaq istəyir.
Bunun içində PID identifikasiya və data qatına cavabdehdir, PLP isə vəsaitin hərəkəti və ödənişlərin yekunlaşmasına; üstəlik stablecoin, DeFi, AI Agent kimi ssenarilər də əlavə olunur.
Gəlin gələcəyi təsəvvür edək:
AI Agent özü ödənişi tamamlaya bilər;
transsərhəd vəsait daha effektiv şəkildə yekunlaşdırıla bilər;
real bir alış-veriş təkcə yox, zəncir üzərində kreditə çevrilə bilər;
ödənişin özü də maliyyə xidmətlərinə giriş nöqtəsi ola bilər.
Bu zaman “PayFi” artıq təkcə bir anlayış deyil.
Daha çox yenidən tərif etməyə bənzəyir:
pul qlobal rəqəmsal iqtisadiyyatda necə hərəkət etməlidir.
Yəqin də #PolyFlow -ün davamlı şəkildə izlənməyə dəyər tərəfi budur.
@Square-Creator-cf6856467 #polyflow
Biz əvvəllər ödənişi belə başa düşürdük: çox sadədir:
Mənim pulum var → sən pul alırsan → əməliyyat bitir.
Amma Web3-ə daxil olanda həqiqətən maraqlı olan tərəf yəqin ki odur ki—
ödəniş yalnız vəsaitin hərəkəti olmamalıdır; maliyyə münasibətlərinin başlanğıcı olmalıdır.
Elə buna görə də yaxın vaxtlarda daha çox #PolyFlow -ə fokuslanmışam.
O, adi bir cüzdanı yenidən yaratmaq istəmir; ödənişi, identifikasiyanı, likvidliyi və on-chain maliyyə xidmətlərini bir-birinə bağlamaq istəyir.
Bunun içində PID identifikasiya və data qatına cavabdehdir, PLP isə vəsaitin hərəkəti və ödənişlərin yekunlaşmasına; üstəlik stablecoin, DeFi, AI Agent kimi ssenarilər də əlavə olunur.
Gəlin gələcəyi təsəvvür edək:
AI Agent özü ödənişi tamamlaya bilər;
transsərhəd vəsait daha effektiv şəkildə yekunlaşdırıla bilər;
real bir alış-veriş təkcə yox, zəncir üzərində kreditə çevrilə bilər;
ödənişin özü də maliyyə xidmətlərinə giriş nöqtəsi ola bilər.
Bu zaman “PayFi” artıq təkcə bir anlayış deyil.
Daha çox yenidən tərif etməyə bənzəyir:
pul qlobal rəqəmsal iqtisadiyyatda necə hərəkət etməlidir.
Yəqin də #PolyFlow -ün davamlı şəkildə izlənməyə dəyər tərəfi budur.
@polyflow_PayFi #polyflow
174
·
--
Dünyanın ilk mərkəzsiz PayFi infrastrukturu gəlir.
@Polyflow_PayFi blokçeyn vasitəsilə ənənəvi maliyyəni və Web3-ü birləşdirir: hər bir ödəniş sadəcə köçürmə deyil, kreditin yığılması və maliyyə xidmətlərinə giriş nöqtəsidir.
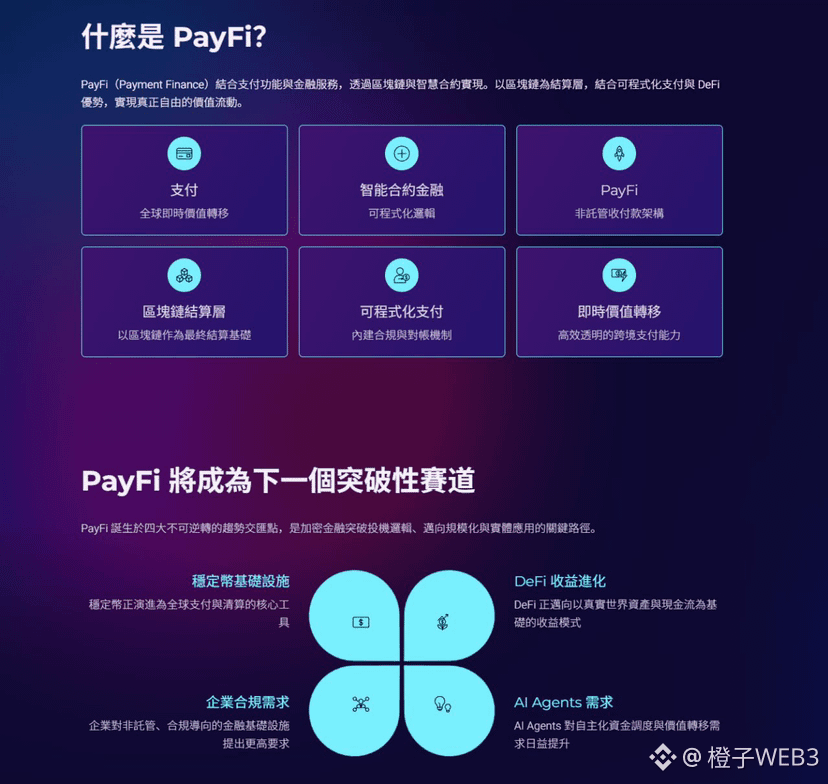
PayFi nədir?
Ödəniş + proqramlaşdırıla bilən maliyyə. Zəncirdaxili hesablaşmanı əsas götürərək, smart müqavilələr, qeyri-kustodial arxitektura və uyğunluq (compliance) imkanlarını birləşdirir; dəyərin həqiqətən sərbəst, şəffaf və ani axmasını təmin edir.
Niyə indi PayFi pəncərəsidir?
Stabilkoinlər artıq qlobal hesablaşma vasitəsinə çevrilib, DeFi real pul axınları ilə inteqrasiya etməyə başlayır, AI Agent-lər isə vəsaitləri müstəqil idarə etməlidir; müəssisələr də qeyri-kustodial və uyğunluq tələblərinə uyğun infrastruktura ehtiyac duyur. Bu dörd xətt birləşir.
PolyFlow necə edir:
-İstifadəçinin vəsaitinə toxunmur, smart müqavilələr prosesə nəzarət edir
-PID: mərkəzsiz ödəniş identifikasiyası; məxfiliyi və uyğunluğu birlikdə nəzərə alır
-PLP: ödəniş likvidliyi hovuzu; çarpaz zəncir və çarpaz aktiv hesablaşmasını dəstəkləyir
-T+0 çezər sərhəd hesablaşması; xərclər ənənəvi şəbəkələrə nisbətən 50%–80% aşağıdır
-Çoxzəncir uyğunluğu: BSC, ETH, Solana, Stellar və s.
Məhsul artıq işə düşüb:
PolyFlow Card, Scan to Earn, Yield to Earn, eSIM, əməkhaqqı ödənişi, AI Studio……
İstehlak xal qazandırır, kredit yığır; ödəniş isə gəlir yaradır—sadəcə pulu köçürmək yox.
Məlumat tərəfi də işləyir:
Aktiv istifadəçi sayı təxminən 295 min, Scan to Earn isə yüz minlərlə deyil—1 milyona yaxın; artıq yaradılmış PID-lər 28 mindən çoxdur.
Bu, yenə bir cüzdan və ya ödənişin toplandığı (kustodial) alət deyil; PayFi ekosistemi üçün əsas qat—platforma relslərini təmin edən protokoldur.
Çarpazbölgə ticarətdən, AI Agent-lərin müstəqil ödənişlərinə, turizm səfərləri və DePIN maliyyələşdirməsinə qədər müxtəlif ssenarilər açılır.
@Polyflow_PayFi-yə (https://x.com/Polyflow_PayFi) diqqət edin: ödənişlər necə “sadəcə bir köçürməni tamamlamaqdan” “növbəti səviyyə maliyyə şəbəkəsinə daxil olmağa” çevrilir.
#polyflow
1
537
·
--
“Buy Now Pay Never”这个概念,第一次看到的时候我也觉得有点夸张. “Alış-verişi necə mümkündür ki, heç vaxt pul ödəməsən?”
PayFi-nin məntiqini oxuduqdan sonra başa düşdüm ki, onun ifadə etmək istədiyi “pulsuz istehlak” deyil, əksinə kapitalın zaman dəyərini yenidən istifadə etməkdir.
Ənənəvi ödəniş baş verdikdən sonra pul birbaşa hesabdan ayrılır və əməliyyat bununla bitir. PayFi istifadəçiyə öz aktivlərini gəlir gətirən və ya gələcək pul axınları yaradan strukturlara yerləşdirməyə imkan verir, sonra isə həmin gəlirlə mal və ya xidmətin xərclərini ödəyir. İstifadəçi yenə də əsas məbləğin dalğalanması, müqavilə və gəlirin dəyişməsi kimi riskləri daşıyır, amma ödənişlə aktivlərin idarə edilməsi artıq eyni sistemin daxilində görünməyə başlayır.
PolyFlow-un rolu isə bu tip ssenarilər üçün identifikasiya və maliyyə bazasını təmin etməkdir. PID istifadəçinin etibarnamələrini və zəncir üzərindəki kreditini əlaqələndirir, PLP isə ödəniş vəsaitinin axınını qəbul edir, likvidliyin hesablaşmasını təmin edir və DeFi-yə qoşur. Identifikasiya və kredit olmadan tacirlər maliyyə xidmətləri təqdim etməkdə çətinlik çəkir; proqramlaşdırıla bilən vəsait qatına malik olmadan isə gəlir avtomatik olaraq ödəniş prosesinə daxil ola bilməz.
Mənim fikrimcə, PayFi-ni maraqlı edən məhz budur. O, ödənişi kapital hərəkətinin son nöqtəsi kimi görmür, əksinə bir məbləğin ödəniş, hesablaşma və maliyyələşdirmə arasında işləməyə davam etməsinə çalışır.
@Polyflow_PayFi #polyflow

1
120
·
--
Ən son yenidən PayFi-yə baxdım və anladım ki, bu sahədə həqiqətən diqqətə layiq olan məqam bəlkə də sadəcə “ödəniş” sözünün özünün olması deyil, ödənişin real həyatla necə birləşdirilə bilməsidir
@Polyflow_PayFi bu baxımdan daha maraqlıdır
PolyFlow Card-dan Scan to Earn-ə, oradan Yield to Earn-ə qədər mahiyyət etibarilə xərcləmə, təşviq və gəliri bir zəncirdə birləşdirməkdir. Üstəlik eSIM, qlobal əmək haqqı ödənişi kimi ssenarilər əlavə ediləndə artıq söhbət yalnız onlayn (zəncir üzərindən) istifadəçilərdən getmir; bu, sərhədlərarası həyat və iş kimi daha praktik ehtiyacları da əhatə edir
Mən xüsusilə AI Agent hissəsinə diqqət yetirirəm
Əgər gələcəkdə Agent öz aktivi idarə edə, ehtiyacı qiymətləndirə və ödənişi həyata keçirə bilsə, onda ödənişin giriş nöqtəsi belə dəyişə bilər. İstifadəçi hətta “zəncir”in nə olduğunu, “cüzdan”ın nə olduğunu başa düşməyə ehtiyac duymaya bilər—sadəcə Agentə deyər: “mənə bunları sifariş et, proses avtomatik tamamlasın”
Ona görə də məncə PayFi-nin son hədəfi əslində Web3-ün getdikcə daha az nəzərə çarpan olmasına gətirib çıxara bilər
Əsl böyük miqyaslı tətbiqlər o demək deyil ki, istifadəçilər hər gün Web3 barədə müzakirə aparmalıdır; daha doğrusu, hamı sadəcə normal şəkildə alış-veriş etsin, sərhədlərarası köç etsin, maaşını alsın—amma arxa plandakı ödəniş infrastrukturu artıq səssizcə başqa bir dəstəyə keçsin
Məhz buna görə PolyFlow-u izləməyə dəyər hesab edirəm
#PolyFloW

135
·
--
Doğrulanıb
Kriptovalyuta sferasında uzun müddət qaldıqdan sonra bir vərdiş yaranır ki, onu dəyişmək çətindir:
Layihə ilk gündən öz vizyonunu danışırsa, mən adətən əvvəlcədən bir az qiymət kəsirəm.
Çünki bu illər ərzində “maliyyəni yenidən qurmaq”, “ödəniş sistemini dəyişmək”, “real dünyanı birləşdirmək” kimi çox söz eşitmişəm, amma sonda həqiqətən işləyən az olub.
Ona görə indi @Polyflow_PayFi-yə baxanda hekayənin nə qədər böyük səslənməsinə o qədər də önəm vermirəm; daha çox onun nəyisə addım-addım həyata keçirib-etməməsini görmək istəyirəm.
İndiyə qədər görünən budur ki, ən azı hər şey sadəcə PPT səviyyəsində qalmayıb.
Kartla ödəniş var
QR-kodla həvəsləndirmə var
Əməkhaqqı ödənişi hazırlanır
Sərhədlərarası hesablaşma açılır
AI Agent-dən sonra özünün pul xərcləməsi istiqaməti də artıq qoşulur
Aşağı səviyyədə isə PID və PLP var—biri kimlik və etibar tərəfə, digəri isə vəsait və likvidlik tərəfə yönəlib.
Yəni sadə desək, ödəniş məsələsini “pul köçürüldü, iş bitdi” durumundan çıxarıb, sonradan da etibarın, gəlirin, hesablaşmanın və maliyyə xidmətlərinin davamlı şəkildə qoşulmasına çevirmək istəyirlər.
Məncə bu yanaşma təkcə bir ödəniş girişini yaratmaqdan daha maraqlıdır.
Köhnə “börkə” alışanlar layihəyə baxanda artıq bu qədər də böyük ideya nağıllarına çox inanmırlar.
İstifadəçi var?
Ssenari var?
Həqiqi pul axını var?
Məhsulu yaşadıb axıra çatdırmaq mümkündürmü?
Bunlar hər şeydən daha önəmlidir.
PolyFlow ən azı “həqiqətən işləyə bilən” istiqamətdə addımlayır.
Gələcəkdə bunun PayFi üçün baza infrastruktura çevrilib-çevrilməyəcəyinə gəlincə, hələ nəticə çıxarmağa tələsməyin—onun sonrakı məlumatlarını və reallaşmasını izləyin.
#polyflow

929
·
--
DeFi-nin ən utancverici problemi pul qazanmağın olmaması deyil.
Problem budur ki, bir sual verəndə:
“Bu gəliri axı kim ödəyir?”
Çox vaxt cavab real dünyadakı istifadəçilər olmur.
Cavab növbəti mövqeyə girən likvidlik olur.
Kreditləşdirmədə borc götürmə və qazma var, LP-də isə ticarət komissiyaları, leverage-də isə kapitalın gəlir dərəcəsi (funding rate), staking-də isə token stimulları.
Oyun sonsuz şəkildə üst-üstə yığıla bilər, amma əsas kapital tələbi artmırsa, gəlir sonda yenə də Crypto daxilində durmadan yenidən bölüşdürülür.
Bu səbəbdən getdikcə daha çox PayFi-yə diqqət edirəm.
Çünki ödəniş “yaradılmalı” deyil.
Transsərhəd pul köçürməsi, ticarətçi hesablaşması, təchizat zənciri ödənişləri, şirkətlərin vəsait dövriyyəsi—bunlar hər gün real iqtisadiyyatda baş verən tələblərdir.
Əsl maraqlı olan budur:
Əgər DeFi-nin likvidliyi artıq yalnız Crypto içindəki gəliri qovmaq üçün yox, real dünyadakı vəsait dövriyyəsinə xidmət etmək üçün nəzərdə tutulsa, nə baş verər?
Məhz buna görə @Polyflow_PayFi-yə diqqət edirəm.
PolyFlow identiteti və doğrulanabilir etimadnaməni (verifiable credential) PID ilə həll etməyə çalışır ki, müxtəlif iştirakçılar uyğun (komplaynsli) ödəniş ssenarilərinə daxil ola bilsin; sonra isə PLP ödəniş vəsaitini və hesablaşma likvidliyini öz üzərinə götürərək, real ödənişdən yaranan pul axınlarının on-chain maliyyə zəncirinə daha da bağlanmaq potensialını təmin edir.
Başqa sözlə, o, “yenə bir yüksək APY necə yaradım” sualını həll etmək istəmir.
O sualdır:
On-chain gəlirin arxasında həqiqətən pula ehtiyacı olan insanlar meydana gələ bilərmi?
Gələcəkdə DeFi gəlirlərinin bir hissəsi transsərhəd ödənişlərdən, ticarətçi hesablaşmalarından, ticarət maliyyələşdirilməsindən (trade finance) qaynaqlanarsa, gəlir məntiqi kökündən dəyişəcək.
Bundan:
“Kimsə pulu yatırır, ona görə mən qazanıram.”
— buna:
“Real dünyada kimsə bu pula ehtiyac duyur, ona görə bu kapital gəlir yaradır.”
Məncə PayFi-nin üzərinə mərc etməyə dəyər əsl hekayə xətti budur.
Sonda yenə ən sərt göstəriciyə qayıdırıq — real ticarət həcmi.
Əgər PolyFlow real ödəniş ehtiyaclarını davamlı şəkildə on-chain-a gətirə bilsə, onun bağladığı şey təkcə PayFi və DeFi olmayacaq.
Bu, Crypto ilə real iqtisadiyyat arasında getdikcə daha önəmli bir kapital keçidi (maliyyə kanalı) ola bilər.
@Polyflow_PayFi
#polyflow
141
·
--
Polyflow-un üzərində son vaxtlar araşdırma apardığım üçün əvvəlcə böyük sənaye hekayələrinə baxmaq əvəzinə məhsulunu bir-bir yoxladım.
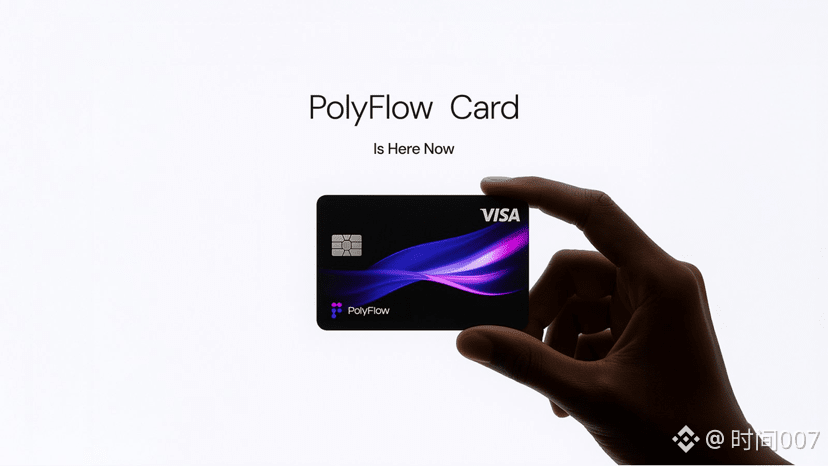
Card, eSIM, Salary Payments, Scan to Earn, Yield to Earn — bu beş şeyi birlikdə nəzərdən keçirdikdə, istehlak, səyahət, əməkhaqqı, motivasiya və vəsait idarəçiliyi kimi bir neçə fərqli ssenarini əsasən əhatə etmək olur.
Məni daha çox düşündürən məqam budur: polyflow “ödənişi” ayrıca götürüb təkbaşına təqdim etmir, əksinə ödənişdən əvvəlki və sonrakı prosesləri də birlikdə birləşdirməyə çalışır.
Əvvəllər biz adətən cüzdanı, istehlakı, sərhədlərarası ödənişləri və DeFi-ni tamamilə ayrı şeylər kimi qəbul edirdik. Amma bu mərhələlər sonradan bir baza infrastrukturu vasitəsilə tədricən birləşdirilə bilərsə, istifadəçilərin Crypto-dan istifadə tərzi də dəyişəcək.
Gələcəkdə bəlkə də hər hansı bir şəxs onlayn (zəncirüstü) aktivlərdən xüsusi olaraq hansısa bir Web3 məhsulunda iştirak etmək üçün yox, sadəcə istehlak etməsi, səyahət etməsi, maaşını alması və ya sərhədlərarası hesablaşmalar aparması lazım gəldiyi üçün istifadə edəcək.
Məncə, PayFi-nin real şəkildə həyata keçmək şansı məhz burada var.
#polyflow
108
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#FOMCWatch
8.9M baxış
Müzakirə edir: 26,897
2
#EthereumDropsBelow$2300
4,327 baxış
Müzakirə edir: 99
3
#BitcoinSlipsBelow$80KAgain
12,589 baxış
Müzakirə edir: 70
4
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
20,769 baxış
Müzakirə edir: 388
5
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
5,602 baxış
Müzakirə edir: 82
6
#BitmineAdds10452ETH
58,884 baxış
Müzakirə edir: 798
7
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
32,641 baxış
Müzakirə edir: 591
8
#OCCUrgesCommunityBanksToEnterStablecoinPayments
25,663 baxış
Müzakirə edir: 423
9
#RippleWinsFullApprovalAsNationalTrustBank
39,160 baxış
Müzakirə edir: 425
10
#AkashSelectsSolanaAsMigrationTarget
14,597 baxış
Müzakirə edir: 207