

#etf
etf
1G baxış
Müzakirə edir: 5.9M
Populyar
Sonuncu

·
--
Solana ETF-lərində bir gündə 19,16 milyon dollar xalis vəsait çıxışı: institusional investorlar geri çəkilməyə başlayıb?
SoSoValue məlumatlarına görə, oktyabrın 27-də ABŞ-da spot SOL ETF-lərindən bir gündə təxminən 19,16 milyon dollar xalis vəsait çıxıb. Bu, ötən ilin dekabrından bəri ən böyük gündəlik vəsait çıxışı olub. Bütün çıxışlar Grayscale-in GSOL fondunun payına düşüb. ETF-lər artıq iki gündür ardıcıl xalis vəsait itkisi yaşayır.
Daha diqqətçəkən məqam odur ki, oktyabr ayından bəri SOL ETF-lərindən ümumi xalis vəsait çıxışı 100 milyon dollara yaxınlaşıb və institusional kapital qısa müddətdə açıq şəkildə təzyiq altındadır.
Ancaq nəzərə almaq lazımdır ki, ETF-lərdən vəsait çıxması SOL-un mütləq ucuzlaşacağı demək deyil. Qısamüddətli kapital axınları bazar əhval-ruhiyyəsinə təsir göstərə bilər. Bundan sonra vəsait çıxışının davam edib-etməyəcəyini və SOL-un əsas qiymət səviyyələrini qoruyub saxlaya biləcəyini izləmək lazımdır.
Əgər kapital axını davam etsə, SOL növbəti düzəliş dalğasında ən çox zərər çəkənlərdən biri olacaq?
#sol #solana #etf #solanaetf单日净流出1916万美元
956
🚨 $NEAR ETF TƏZYİQ ALTINDA — İLK HƏFTƏLİK VƏSAİT ÇIXIŞI GÖZLƏNİLİR?
@Bitwise-ın spot @NEAR_Protocol ETF-i uğurlu başlanğıc edərək, ardıcıl dörd həftə milyonlarla dollar xalis vəsait daxilolması qeydə alıb. 📈
Amma bu uğurlu gedişat indi risk altındadır. ⚠️
📉 Son vəziyyət: 🔴 28 oktyabrda vəsait çıxışı: $4.84M 🔴 Həftəlik xalis vəsait axını: -$3.43M ⏳ Qalan vaxt: vəziyyəti dəyişmək üçün 3 gün
İnvestorların həftələrlə davam edən güclü tələbindən sonra, son vəsait çıxışları mühüm sual yaradır: $NEAR -ə institusional maraq azalır, yoxsa bu, sadəcə qısamüddətli geriləmədir?
👀 Bundan sonra vacib məqamlar: • Təzə vəsait daxilolmaları həftəlik kəsiri aradan qaldıra bilərmi? • İnstitusional tələb bərpa olunacaqmı? • Vəsait çıxışlarının davam etməsi $NEAR -a olan əhval-ruhiyyəyə təzyiq göstərə bilərmi?
🔥 Dörd həftəlik vəsait daxilolması müsbət dinamika yaratdı. İndi isə qarşıdakı üç gün bu gedişatın davam edib-etməyəcəyini müəyyən edə bilər.
Müsbət dönüş, yoxsa xalis vəsait çıxışı ilə ilk həftə? $NEAR haqqında nə düşünürsünüz?
#NEAR #Crypto #ETF #Bitwise #Altcoins
{future}(NEARUSDT)
🚨 $NEAR ETF TƏZYİQ ALTINDA — İLK HƏFTƏLİK VƏSAİT ÇIXIŞI GÖZLƏNİLİR?
@Bitwise-ın spot @NEAR Protocol ETF-i uğurlu başlanğıc edərək, ardıcıl dörd həftə milyonlarla dollar xalis vəsait daxilolması qeydə alıb. 📈
Amma bu uğurlu gedişat indi risk altındadır. ⚠️
📉 Son vəziyyət: 🔴 28 oktyabrda vəsait çıxışı: $4.84M 🔴 Həftəlik xalis vəsait axını: -$3.43M ⏳ Qalan vaxt: vəziyyəti dəyişmək üçün 3 gün
İnvestorların həftələrlə davam edən güclü tələbindən sonra, son vəsait çıxışları mühüm sual yaradır: $NEAR -ə institusional maraq azalır, yoxsa bu, sadəcə qısamüddətli geriləmədir?
👀 Bundan sonra vacib məqamlar: • Təzə vəsait daxilolmaları həftəlik kəsiri aradan qaldıra bilərmi? • İnstitusional tələb bərpa olunacaqmı? • Vəsait çıxışlarının davam etməsi $NEAR -a olan əhval-ruhiyyəyə təzyiq göstərə bilərmi?
🔥 Dörd həftəlik vəsait daxilolması müsbət dinamika yaratdı. İndi isə qarşıdakı üç gün bu gedişatın davam edib-etməyəcəyini müəyyən edə bilər.
Müsbət dönüş, yoxsa xalis vəsait çıxışı ilə ilk həftə? $NEAR haqqında nə düşünürsünüz?
#NEAR #Crypto #ETF #Bitwise #Altcoins
82
·
--
Tərcüməyə bax
瑞士给散户开了比特币ETF的门:这次监管不是在堵,而是在分层10月20日,瑞士金融监管局FINMA批了一件事:全国第一个直接持有比特币、面向散户的ETF。消息本身不大——一只还没开始交易的基金,费率和托管行都没公布——但它改写了一个默认假设:监管对比特币的态度,不只有"禁"和"放"两个档位,还有第三档,叫"换个法律身份再放进来"。
先把来龙去脉摆齐,事实按可信度排序。
一、FINMA批了什么(高可信,监管公告本身)。10月20日,FINMA宣布批准瑞士首个直接投资比特币的零售ETF。它的法律分类是"另类投资其他基金",带特定风险;同时,FINMA给了它一项豁免:不受常规风险分散规则约束。理由写得很具体:比特币交易历史长、交易量显著高于其他加密货币。注意措辞里的限定词——豁免"限于本案",不是给所有币种开的通用绿灯。
二、这只基金是谁(中可信,发行方自认,FINMA未点名)。FINMA的公告没有点名发行方,是BIT Asset Management在10月22日的新闻稿里自己认领的:基金名Bitcoin Fund ETF,代码BBIT,预计11月在瑞士SIX交易所开始交易。这个"监管不点名、发行方自认"的细节值得记一笔:以后看到"获批"新闻,先问一句是谁在认领,公告原文写了什么。
三、它和欧洲已有的比特币产品有什么不一样(高可信,SIX的定义)。这一点是整件事真正的含金量。欧洲市面上常见的比特币产品是ETP,法律上是发行人的债务凭证:你买的是发行人欠你的一张条子,发行人出事,条子跟着遭殃。SIX从2018年11月起就挂着这类产品,挂了八年,性质一直没变。而BBIT是基金:按瑞士基金法设立的集合投资计划,资产与管理公司隔离、为投资者圈存。同样是"在交易所买卖比特币敞口",出事时钱在谁名下,完全是两回事。
四、批了附带什么条件(高可信,公告原文)。托管与运营风险要按FINMA今年1月12日的指引去压降,币一般要放在瑞士托管银行;销售端适用瑞士《金融服务法》的规则,包括明确的风险提示和适当性检查。FINMA还留了一句原话:即使通过获批的ETF投资比特币,仍然高度 risky。批了,不等于背书。
为什么是瑞士、为什么是现在?机制上有三条线。
第一,瑞士在补自己落下的一块。美国2024年1月就上了11只现货比特币ETF,贝莱德的IBIT一家到现在累计净流入已超665亿美元;瑞士自己的交易所挂了八年比特币产品,却全是债务结构的ETP。监管不是没看见比特币,是在等一个能装进本国基金法的容器。BBIT就是这个容器第一次成型。
第二,分散规则的豁免,恰恰说明监管的尺子变了。传统基金法的分散规则,是怕一只基金把鸡蛋放进一个篮子。FINMA这次的逻辑是反过来的:比特币这个篮子本身够大、够老、交易量够高,单一持仓的风险特征已经可以被单独评估,于是破例。但破例不是放水,是交换:你拿豁免,换来的是基金法下的资产隔离、托管银行、销售端适当性三道锁。监管放行的,从来不是"比特币没风险了",而是"风险被装进了我看得懂的笼子"。
第三,排队的人已经在了。FINMA在公告里说,还有其他机构提交或宣布了比特币ETF申请。第一只的意义从来不只是它自己,而是它把审批路径走通了:分类怎么定、豁免怎么写、托管怎么摆,下一只照着抄作业就行。
我的判断框架,叫"监管分层论"。看一个司法辖区对加密资产的态度,别只问"禁还是放",要问它把产品放进了哪一层法律身份:
第一层是直接持有:你自己管私钥,风险全自担,监管基本不管。
第二层是债权凭证:ETP这种,买的是发行人的信用,监管管的是发行人靠不靠谱。
第三层是隔离基金:BBIT这种,买的是基金份额,资产圈存、托管独立,监管管的是笼子结不结实。
三层不是越往上越"支持比特币",而是越往上,监管看得懂的东西越多。美国现货ETF走的是第三层的路,瑞士这次也是。真正的区别不在"批没批",而在"批的是哪一层"。这也是为什么同一周里,美国SEC可以把代币化列进2027年高风险检查清单(10月24日那篇写过),瑞士同时能批比特币ETF——两件事不矛盾:一个在收紧无许可的灰色地带,一个在给合规容器发牌照。监管不是在统一口径,而是在分层:灰色地带收紧,合规容器放行。
风险和反面证据,诚实列出来。
第一,BBIT还没交易。11月上市是发行方的预期,不是已发生的事实;费率、托管行至今未披露。在这些细节落地之前,我不给它背书,只记录"它获批了"这个事实。
第二,只在瑞士公开发售。别把它读成"欧洲首个现货比特币ETF通行全欧"——发行方自称"欧洲唯一现货比特币ETF",说的是结构唯一,不是全欧可售。
第三,豁免只限比特币。FINMA的理由绑定的是比特币的交易历史和交易量,以太坊、其他币种不自动享受同等待遇。拿BBIT去论证"下一个就是ETH ETF",证据不够。
第四,价格面不配合任何"利好"叙事。今天比特币约在8万美元上下(CoinCodex 10月29日06:00 UTC快照约80,234美元,24小时-0.82%);美国现货比特币ETF在10月28日单日净流入1.373亿美元、IBIT一家占1.36亿美元(Farside/SoSoValue口径),价格也没因此回到8.5万美元。获批是结构性事件,不是价格催化剂,拿它当上涨理由是张冠李戴。
第五,散户"能买"不等于散户"适合买"。FinSA的销售端规则还在:风险提示、适当性检查一道都不会少。监管把门打开的同时,也把"亏了别说没提醒你"写进了流程。
收束一句:过去十年,加密圈习惯把监管新闻读成"支持还是打压"的二选一。瑞士这只ETF提醒我们,还有第三种读法——监管在学习用不同的法律身份,给同一种资产定不同的价码和笼子。看懂分层,比站队"利好还是利空"有用得多。
最后留一个真问题:如果一只比特币ETF摆在你面前,费率和托管行都还没公布,你会等它上市交易后再看,还是现在就想先知道它把币存在哪家银行?为什么?评论区聊聊。
这个栏目每天一篇,每次讲透一件事。昨天聊的是十月为什么成了六年最弱,今天看瑞士怎么给比特币换法律身份。明天见。
不喊单,只算账。
$BTC
#比特币 #ETF #瑞士
瑞士给散户开了比特币ETF的门:这次监管不是在堵,而是在分层
10月20日,瑞士金融监管局FINMA批了一件事:全国第一个直接持有比特币、面向散户的ETF。消息本身不大——一只还没开始交易的基金,费率和托管行都没公布——但它改写了一个默认假设:监管对比特币的态度,不只有"禁"和"放"两个档位,还有第三档,叫"换个法律身份再放进来"。
先把来龙去脉摆齐,事实按可信度排序。
一、FINMA批了什么(高可信,监管公告本身)。10月20日,FINMA宣布批准瑞士首个直接投资比特币的零售ETF。它的法律分类是"另类投资其他基金",带特定风险;同时,FINMA给了它一项豁免:不受常规风险分散规则约束。理由写得很具体:比特币交易历史长、交易量显著高于其他加密货币。注意措辞里的限定词——豁免"限于本案",不是给所有币种开的通用绿灯。
二、这只基金是谁(中可信,发行方自认,FINMA未点名)。FINMA的公告没有点名发行方,是BIT Asset Management在10月22日的新闻稿里自己认领的:基金名Bitcoin Fund ETF,代码BBIT,预计11月在瑞士SIX交易所开始交易。这个"监管不点名、发行方自认"的细节值得记一笔:以后看到"获批"新闻,先问一句是谁在认领,公告原文写了什么。
三、它和欧洲已有的比特币产品有什么不一样(高可信,SIX的定义)。这一点是整件事真正的含金量。欧洲市面上常见的比特币产品是ETP,法律上是发行人的债务凭证:你买的是发行人欠你的一张条子,发行人出事,条子跟着遭殃。SIX从2018年11月起就挂着这类产品,挂了八年,性质一直没变。而BBIT是基金:按瑞士基金法设立的集合投资计划,资产与管理公司隔离、为投资者圈存。同样是"在交易所买卖比特币敞口",出事时钱在谁名下,完全是两回事。
四、批了附带什么条件(高可信,公告原文)。托管与运营风险要按FINMA今年1月12日的指引去压降,币一般要放在瑞士托管银行;销售端适用瑞士《金融服务法》的规则,包括明确的风险提示和适当性检查。FINMA还留了一句原话:即使通过获批的ETF投资比特币,仍然高度 risky。批了,不等于背书。
为什么是瑞士、为什么是现在?机制上有三条线。
第一,瑞士在补自己落下的一块。美国2024年1月就上了11只现货比特币ETF,贝莱德的IBIT一家到现在累计净流入已超665亿美元;瑞士自己的交易所挂了八年比特币产品,却全是债务结构的ETP。监管不是没看见比特币,是在等一个能装进本国基金法的容器。BBIT就是这个容器第一次成型。
第二,分散规则的豁免,恰恰说明监管的尺子变了。传统基金法的分散规则,是怕一只基金把鸡蛋放进一个篮子。FINMA这次的逻辑是反过来的:比特币这个篮子本身够大、够老、交易量够高,单一持仓的风险特征已经可以被单独评估,于是破例。但破例不是放水,是交换:你拿豁免,换来的是基金法下的资产隔离、托管银行、销售端适当性三道锁。监管放行的,从来不是"比特币没风险了",而是"风险被装进了我看得懂的笼子"。
第三,排队的人已经在了。FINMA在公告里说,还有其他机构提交或宣布了比特币ETF申请。第一只的意义从来不只是它自己,而是它把审批路径走通了:分类怎么定、豁免怎么写、托管怎么摆,下一只照着抄作业就行。
我的判断框架,叫"监管分层论"。看一个司法辖区对加密资产的态度,别只问"禁还是放",要问它把产品放进了哪一层法律身份:
第一层是直接持有:你自己管私钥,风险全自担,监管基本不管。
第二层是债权凭证:ETP这种,买的是发行人的信用,监管管的是发行人靠不靠谱。
第三层是隔离基金:BBIT这种,买的是基金份额,资产圈存、托管独立,监管管的是笼子结不结实。
三层不是越往上越"支持比特币",而是越往上,监管看得懂的东西越多。美国现货ETF走的是第三层的路,瑞士这次也是。真正的区别不在"批没批",而在"批的是哪一层"。这也是为什么同一周里,美国SEC可以把代币化列进2027年高风险检查清单(10月24日那篇写过),瑞士同时能批比特币ETF——两件事不矛盾:一个在收紧无许可的灰色地带,一个在给合规容器发牌照。监管不是在统一口径,而是在分层:灰色地带收紧,合规容器放行。
风险和反面证据,诚实列出来。
第一,BBIT还没交易。11月上市是发行方的预期,不是已发生的事实;费率、托管行至今未披露。在这些细节落地之前,我不给它背书,只记录"它获批了"这个事实。
第二,只在瑞士公开发售。别把它读成"欧洲首个现货比特币ETF通行全欧"——发行方自称"欧洲唯一现货比特币ETF",说的是结构唯一,不是全欧可售。
第三,豁免只限比特币。FINMA的理由绑定的是比特币的交易历史和交易量,以太坊、其他币种不自动享受同等待遇。拿BBIT去论证"下一个就是ETH ETF",证据不够。
第四,价格面不配合任何"利好"叙事。今天比特币约在8万美元上下(CoinCodex 10月29日06:00 UTC快照约80,234美元,24小时-0.82%);美国现货比特币ETF在10月28日单日净流入1.373亿美元、IBIT一家占1.36亿美元(Farside/SoSoValue口径),价格也没因此回到8.5万美元。获批是结构性事件,不是价格催化剂,拿它当上涨理由是张冠李戴。
第五,散户"能买"不等于散户"适合买"。FinSA的销售端规则还在:风险提示、适当性检查一道都不会少。监管把门打开的同时,也把"亏了别说没提醒你"写进了流程。
收束一句:过去十年,加密圈习惯把监管新闻读成"支持还是打压"的二选一。瑞士这只ETF提醒我们,还有第三种读法——监管在学习用不同的法律身份,给同一种资产定不同的价码和笼子。看懂分层,比站队"利好还是利空"有用得多。
最后留一个真问题:如果一只比特币ETF摆在你面前,费率和托管行都还没公布,你会等它上市交易后再看,还是现在就想先知道它把币存在哪家银行?为什么?评论区聊聊。
这个栏目每天一篇,每次讲透一件事。昨天聊的是十月为什么成了六年最弱,今天看瑞士怎么给比特币换法律身份。明天见。
不喊单,只算账。
$BTC
#比特币 #ETF #瑞士
123

·
--
Tərcüməyə bax
🇺🇸 BITCOIN ETFS
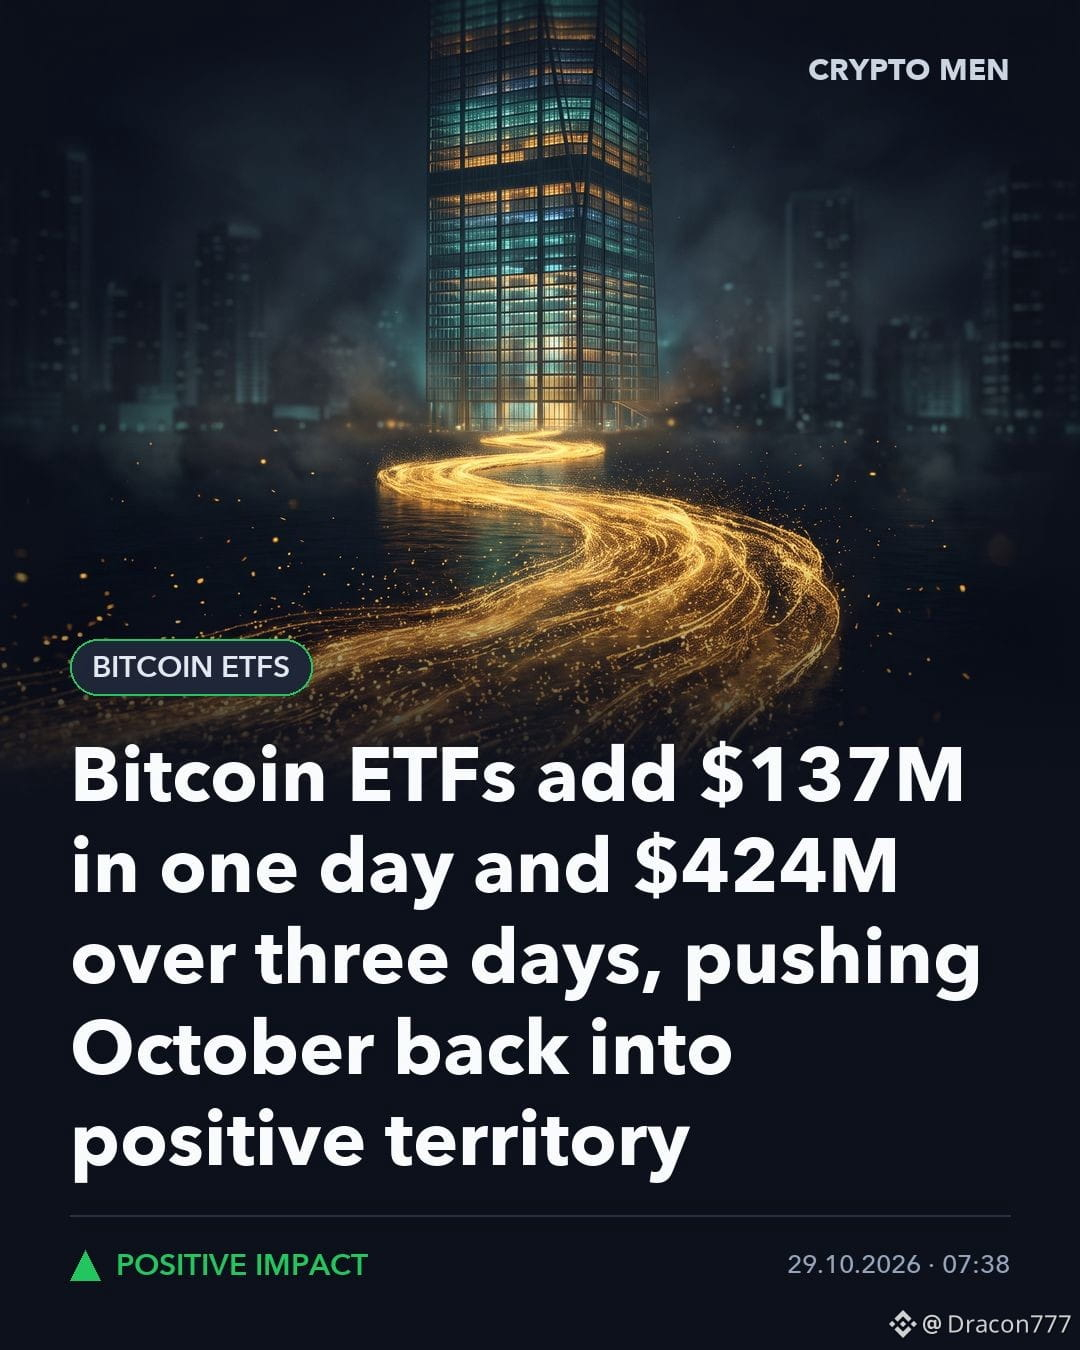
Bitcoin ETFs add $137M in one day and $424M over three days, pushing October back into positive territory
💡 Why it matters: Net inflows of $111M for October suggest institutions keep buying Bitcoin even after the Fed's hawkish decision. Steady ETF demand could support the price, though weak sentiment may cap any upside.
📊 Impact: $BTC ▲
✅ Winners: Bitcoin, spot ETF issuers, crypto exchanges
⚠️ Losers: Short positions on Bitcoin
#Crypto #ETF
1
43
·
--
Tərcüməyə bax
ETF 的钱,在用脚投票。
现货 BTC ETF 26 号净流入 1.10 亿美元,27 号 1.76 亿,两天加起来 2.86 亿。主力还是贝莱德的 IBIT,一天就 1.51 亿。
ETH 这边正好反过来。27 号现货 ETH ETF 净流出 6020 万,近 7 天流出 2.66 亿,近 30 天流出 5.76 亿。
价格上 ETH 这会儿 2350 附近,BTC 在 8.1 万上下,看上去都没怎么跌,但机构的钱一个进一个出,方向很清楚。
我的看法:ETH 现在最大的问题不是技术,是没人讲得清楚机构为什么非得拿它。
你手里 ETH 和 BTC 的比例,最近有没有调?
(不构成投资建议)
#ETF #ETH #BTC #资金流向
26


Tərcüməyə bax
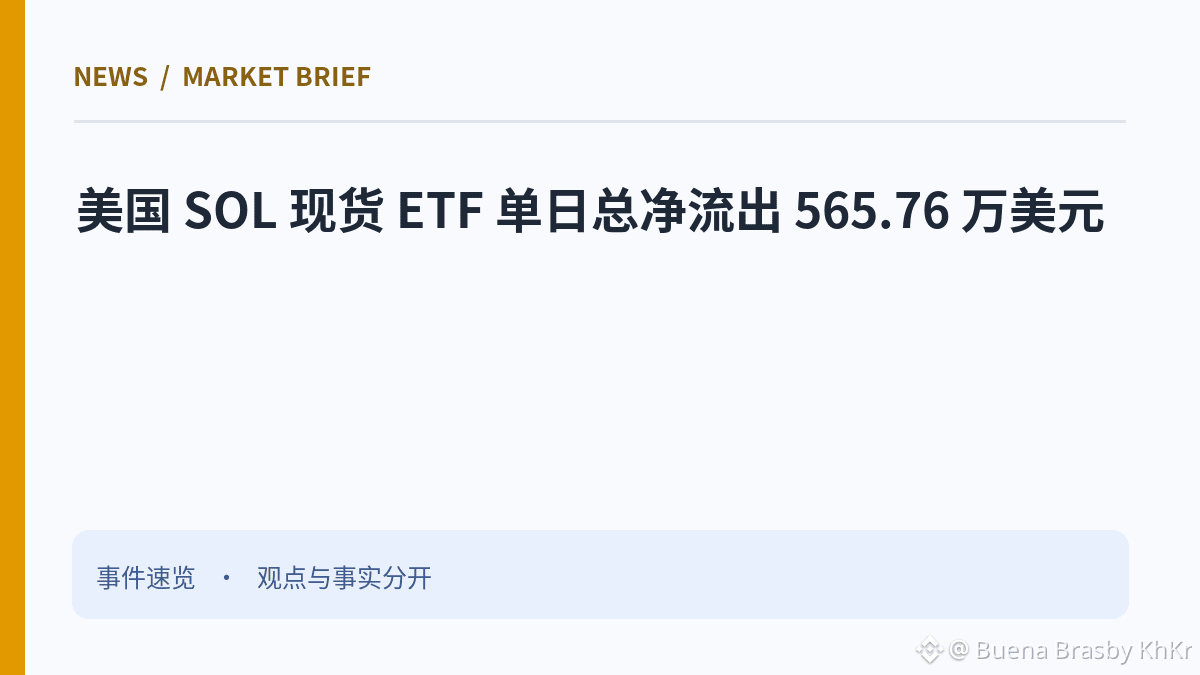
根据SoSoValue平台披露的数据,10月28日(美东时间)美国SOL现货ETF市场呈现出资金流出的态势,当日净流出规模达到565.76万美元。具体来看,Bitwise Solana Staking ETF(BSOL)成为当日唯一的资金流出主体,其单日净流出金额恰好与整体市场的流出数据相吻合。从更长的时间维度观察,该ETF的历史累计净流入已达到11.56亿美元,显示出前期市场资金的总体流入趋势。
目前,SOL现货ETF的整体资产净值维持在15.58亿美元的水平,SOL净资产比率为0.00%,历史累计净流入规模已累积至15.07亿美元。资金面的小幅流出并未对整体资产规模产生实质性冲击。后续需关注相关事件的推进节奏,以及市场成交量和流动性的实际配合情况。
$ETF #ETF
目前,SOL现货ETF的整体资产净值维持在15.58亿美元的水平,SOL净资产比率为0.00%,历史累计净流入规模已累积至15.07亿美元。资金面的小幅流出并未对整体资产规模产生实质性冲击。后续需关注相关事件的推进节奏,以及市场成交量和流动性的实际配合情况。
$ETF #ETF
·
--
Tərcüməyə bax
铁子们!!资金面又拧着走了!!!
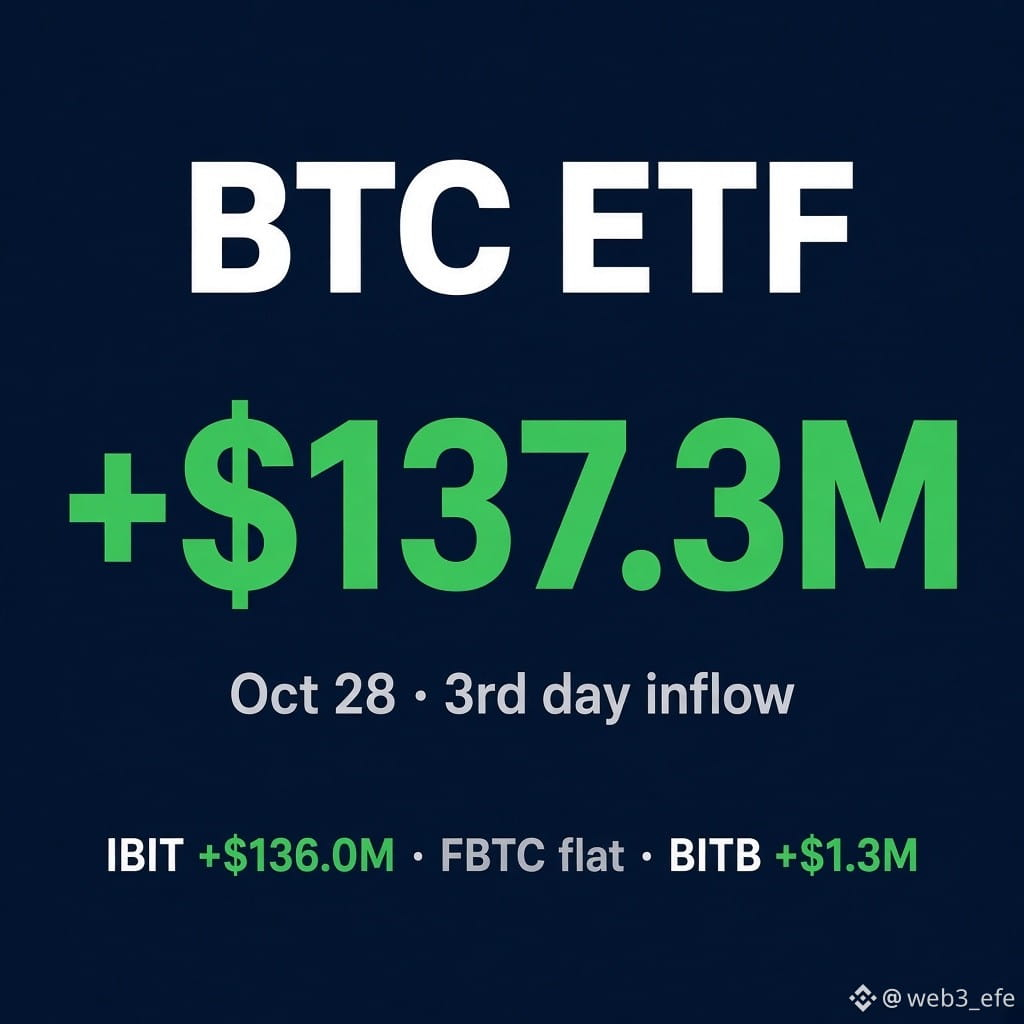
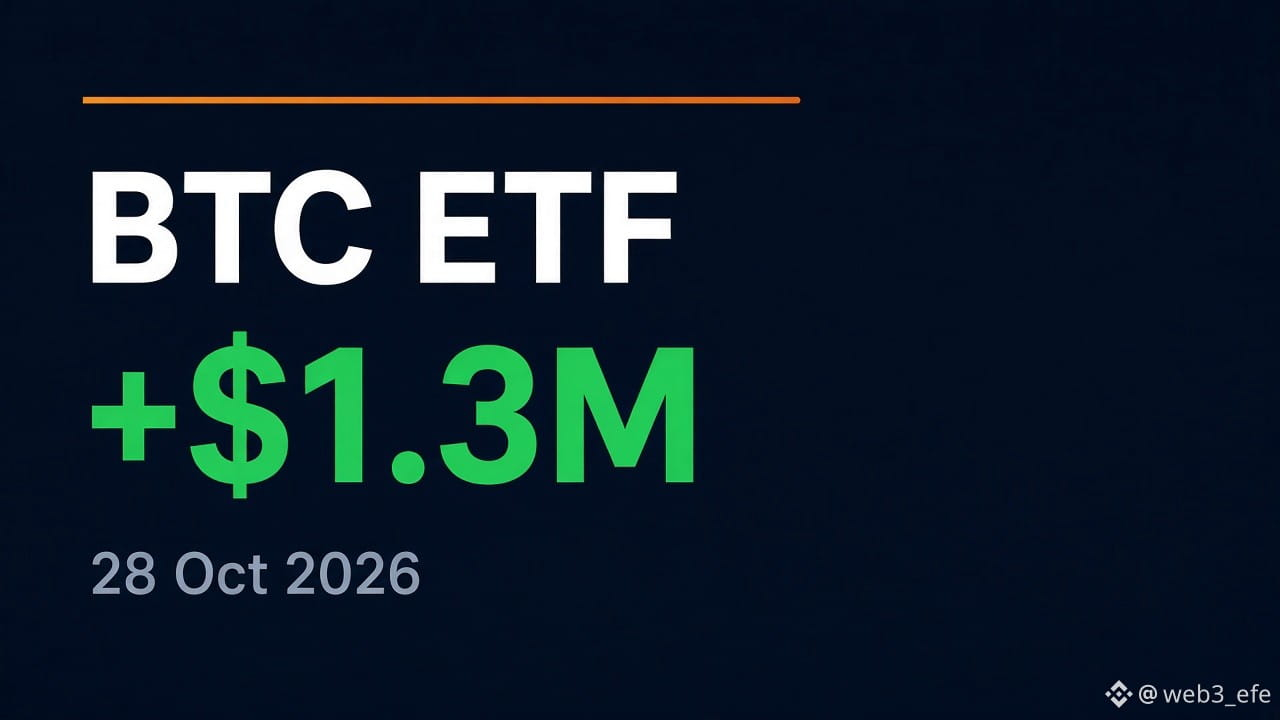
Farside 报:美现货 BTC ETF 10月28日大概净流入约 1.373 亿——几乎全是贝莱德 IBIT 干的(约 1.36 亿),BITB 接了约 130 万,等于连续第三天在吸~
但盘面呢?Fed 鹰派观望之后,$BTC 亚洲时段又砸回 8 万下方(CoinDesk 报大概从 8.17 万掉到 7.98 万一带),24h 期货清算约 3.56 亿,多头扛了约 2.05 亿!!!
我说真的,机构还在小口接,杠杆多头先被抬走了哈哈。你们觉得接下来 ETF 还能接着吸,还是价格一软又开始吐?
$BTC
#ETF #币圈
铁子们!!资金面又拧着走了!!!
Farside 报:美现货 BTC ETF 10月28日大概净流入约 1.373 亿——几乎全是贝莱德 IBIT 干的(约 1.36 亿),BITB 接了约 130 万,等于连续第三天在吸~
但盘面呢?Fed 鹰派观望之后,$BTC 亚洲时段又砸回 8 万下方(CoinDesk 报大概从 8.17 万掉到 7.98 万一带),24h 期货清算约 3.56 亿,多头扛了约 2.05 亿!!!
我说真的,机构还在小口接,杠杆多头先被抬走了哈哈。你们觉得接下来 ETF 还能接着吸,还是价格一软又开始吐?
$BTC
#ETF #币圈
Farside 报:美现货 BTC ETF 10月28日大概净流入约 1.373 亿——几乎全是贝莱德 IBIT 干的(约 1.36 亿),BITB 接了约 130 万,等于连续第三天在吸~
但盘面呢?Fed 鹰派观望之后,$BTC 亚洲时段又砸回 8 万下方(CoinDesk 报大概从 8.17 万掉到 7.98 万一带),24h 期货清算约 3.56 亿,多头扛了约 2.05 亿!!!
我说真的,机构还在小口接,杠杆多头先被抬走了哈哈。你们觉得接下来 ETF 还能接着吸,还是价格一软又开始吐?
$BTC
#ETF #币圈
风中浪客:
连着三天进 结果还在8万下面趴着 真行 $BTC
1
227

·
--
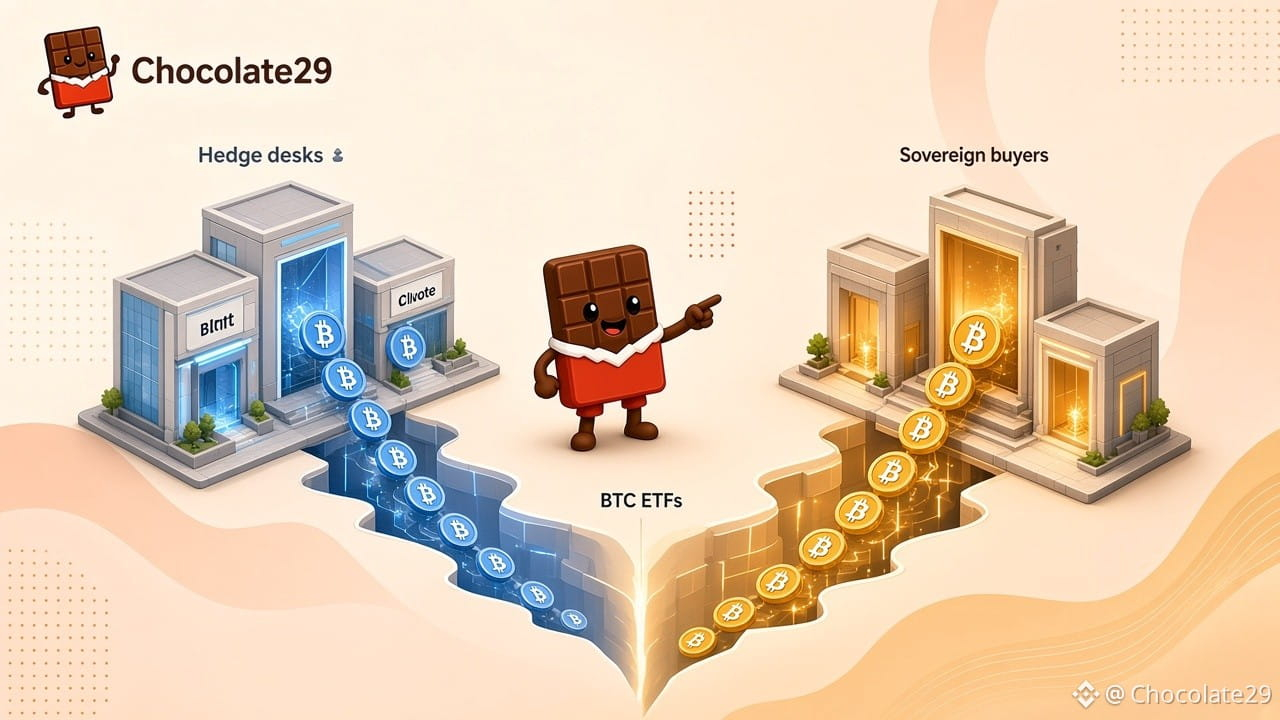
Galaxy Research bildirir ki, ABŞ-da spot Bitcoin ETF-lərindəki 13F satışlarının demək olar ki, hamısını bir neçə hedc-fond həyata keçirib — suveren sərvət fondları və sərvət idarəetmə platformaları isə alış edib.
Millennium, Brevan Howard, Goldman Sachs və Tudor da daxil olmaqla, doqquz çoxstrategiyalı ticarət masası 2025-ci ilin sentyabrının sonundan 2026-cı ilin iyununun sonunadək spot ETF-lərdəki mövqelərini təxminən 68,000 $BTC BTC azaldıb. Bu, 13F hesabatı təqdim edənlərin hamısı üzrə 48,000 BTC-lik xalis azalmadan çoxdur. Galaxy-dən Alex Thorn hesab edir ki, onlar Bitcoin-dən üz döndərməyib, fyuçers bazası xəzinə veksellərinin gəlirliliyindən təxminən 0.6 faiz bəndinədək azaldıqdan sonra “nağd pul və daşıma” əməliyyatlarını bağlayıblar.
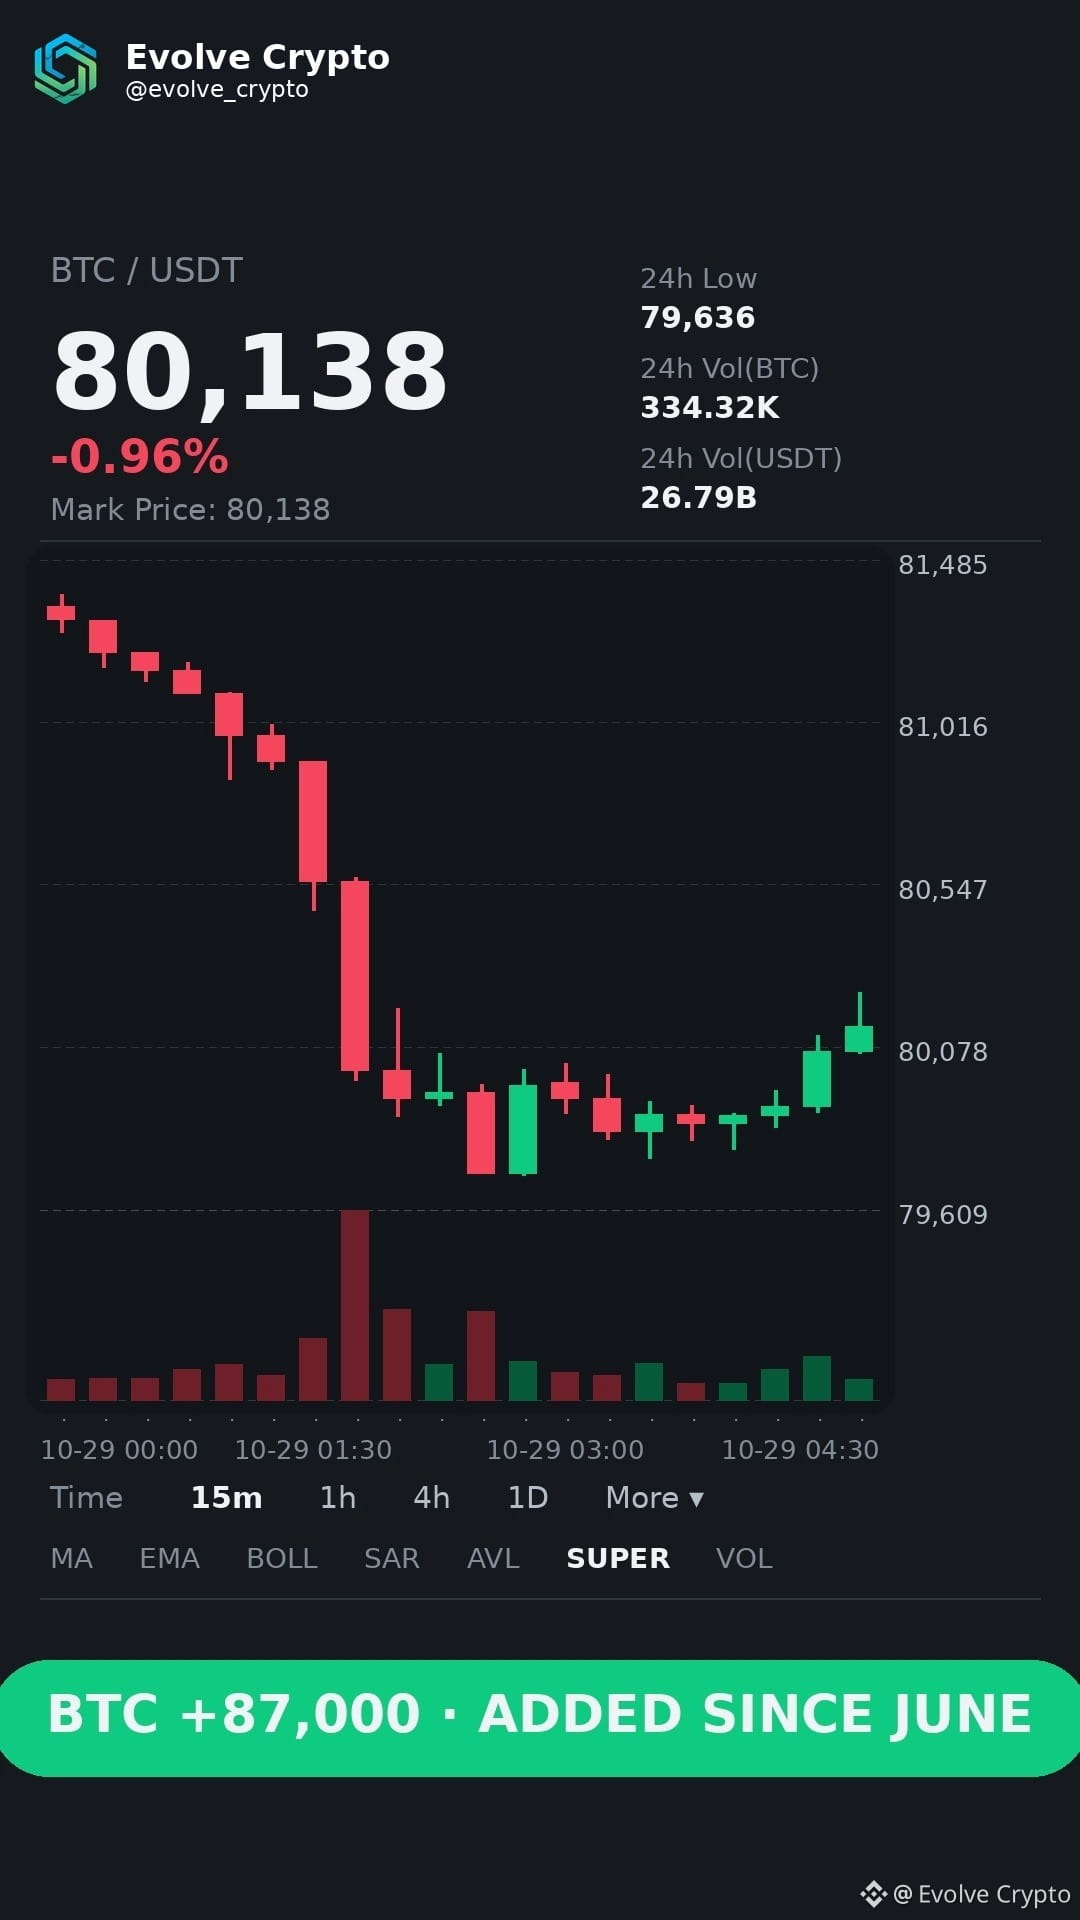
Alıcılar arasında Morgan Stanley-nin sərvət idarəetmə bölməsi, Mubadala və Əbu-Dabi İnvestisiya Şurası da olub. 13F hesabatı təqdim etməyən investorlar mövqelərini cəmi təxminən 6.6% azaldıblar, qiymət isə təxminən 49% düşüb. Galaxy-nin bildirdiyinə görə, iyunda qeydə alınan minimumdan bəri ETF-lər daha çox qiymət istiqamətinə hesablanmış alışlar nəticəsində təxminən 87,000 BTC əlavə edib.
#Bitcoin #ETF #Kripto
Öz araşdırmanızı aparın. Bu, maliyyə məsləhəti deyil.
46
·
--
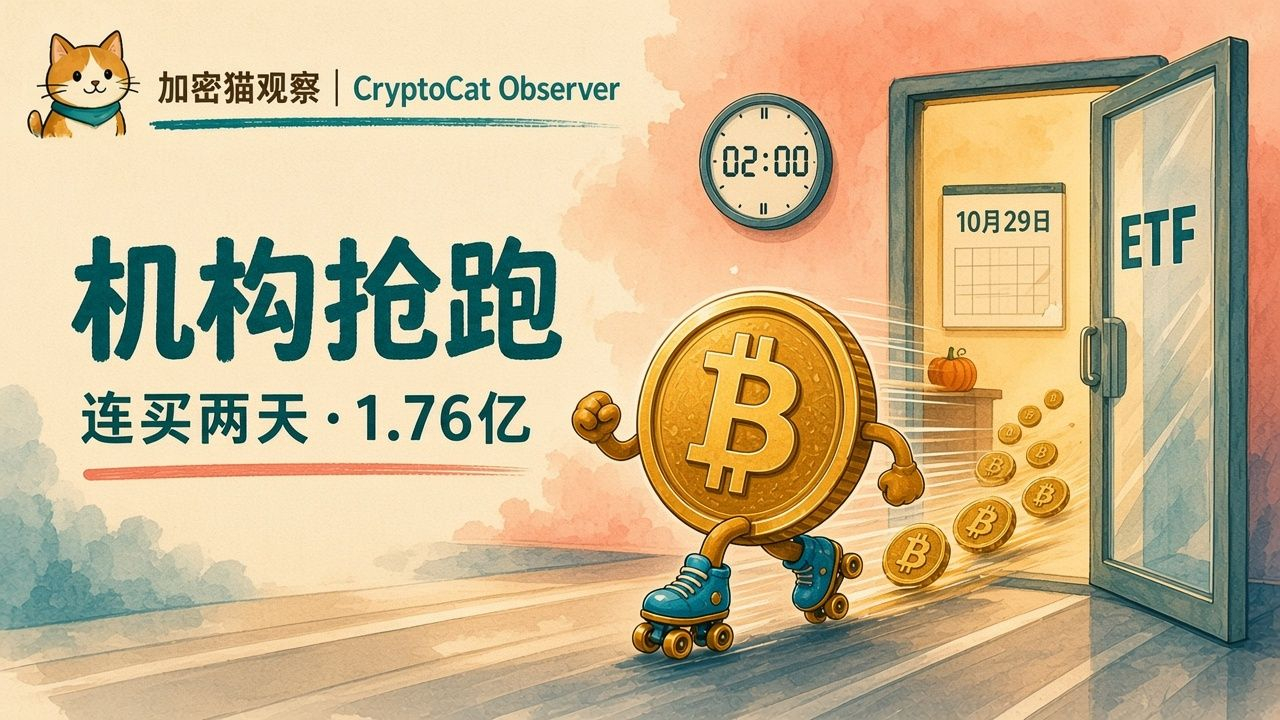
ABŞ-ın Şərq vaxtı ilə oktyabrın 27-də ABŞ spot Bitcoin ETF-lərinə ümumilikdə təxminən 176 milyon dollar xalis vəsait daxil olub. BlackRock-a məxsus IBIT təxminən 151,5 milyon dollarla ilk sırada yer alıb, Fidelity-nin FBTC fondu isə təxminən 24,5 milyon dollarla onu izləyib. Digər məhsullarda göstəricilər əsasən dəyişməyib və həmin gün heç bir fonddan xalis vəsait çıxışı qeydə alınmayıb. Bir gün əvvəl, oktyabrın 26-da da təxminən 110,3 milyon dollar xalis vəsait daxil olmuşdu. Deməli, institusional investorlar Fed-in iclasından əvvəl ardıcıl iki gün alış ediblər və alıcıların mövqeyi kifayət qədər qətidir. Ümumi göstəricilərə əsasən, ABŞ spot Bitcoin ETF-lərinə ticarətə başladıqları vaxtdan bəri xalis vəsait axını 57 milyard dolları ötüb. İnstitusional kanallar bazarın əsas hərəkətverici qüvvələrindən biri olaraq qalır.
Bazarda $BTC Binance spot bazarında təxminən 81 400 dollar səviyyəsində olub, 24 saat ərzində təxminən 2% bahalaşıb; $ETH isə təxminən 2 365 dollara yüksələrək cüzi artım göstərib. Fed-in faiz qərarı oktyabrın 29-u saat 02:00-a (UTC+8) təyin edilib. Bazar iştirakçılarının çoxu faizlərin hələlik dəyişməyəcəyini gözləyir. Əhval-ruhiyyəyə əsl təsir edəcək məqam isə mətbuat konfransındakı ifadələr olacaq: bir qədər yumşaq, yoxsa sərt mövqe? Şifahi mesajlar çox vaxt faiz bəndlərinin özündən daha həssas mövzu olur.
İnstitusional vəsaitlər əvvəlcə alışı sürətləndirib, qiymət də yenidən 80 min dollar həddini keçib. Fed-in qərarı ərəfəsində bazarda fəallıq az deyil. Bununla belə, qərardan əvvəl və sonra volatillik qəfil arta bilər. Bir sözə mərc etməkdənsə, mövqeyə giriş-çıxış vaxtını diqqətlə seçmək daha ehtiyatlı yanaşmadır.
#BTC #ETF #行情 investisiya məsləhəti deyil
1.1k

·
--
Tərcüməyə bax
Glassnode 警告:ETF 买盘熄火,BTC 可能回踩 7.8 万美元
据 Glassnode 10 月 28 日发布的 Week on Chain 报告(The Crypto Times 10 月 29 日报道),在美联储议息决议落地前,链上数据已经给出了一个偏谨慎的信号:ETF 买盘正在熄火,8.5 万美元反复冲不破,下方买单则集体下移到了 7.8 万美元一带。
要点:
- 8.5 万美元是真硬骨头:今年以来 BTC 仅有 5 天收在 8.5 万美元上方,且从未连续超过 3 天;9 月 23 日曾冲到 8.71 万美元,随后一路回落,8.4–8.5 万美元区间至今未能站稳。
- ETF 需求明显走弱:美国现货 BTC ETF 10 月 19 日净流入 6.53 亿美元,但随后很快流出,10 月 22 日单日流出 5.4 亿美元,两周累计净流入只剩约 6700 万美元;10 月 23 日 ETF 日成交量约 7 亿美元,是今年最清淡的交易日之一(5 月以来日均约 13 亿美元)。
- 下方买单已下移到 7.8–7.9 万美元:10 月 24 日下跌扫掉了币安上 8 万美元附近的买单,目前最大的买单集群在 7.8–7.9 万美元区间,规模约 4200 万美元(10 月中旬约 2400 万美元),是潜在的接盘区。
- 上方还有套牢盘压着:长期持有者持有约 400 万枚成本在 8.5–11.8 万美元区间的 BTC,若价格反弹回 8.5 万美元附近,部分套牢盘可能选择回本卖出,形成新的抛压。
- 也有缓和的一面:BTC 已跌破美国现货 ETF 投资者平均成本约 8.15 万美元,但活跃投资者真实市场均价约 7.79 万美元、新买家平均成本约 7.58 万美元;每日净实现亏损已从 8 月低点约 6.3 亿美元降至 10 月 24 日的约 2700 万美元,抛压边际上在缓和;一个月波动率降至约 25%,为 2023 年夏天以来低位。
背景补充:美联储已于北京时间今晨 02:00 按兵不动,维持利率 3.75%–4.00%,BTC 今晨约 8.13 万美元守住 8 万美元关口。Glassnode 这份报告写在决议前,但它指出的结构问题——ETF 买盘弱、8.5 万美元阻力、7.8 万美元买单墙——决议后依然成立,今晚 20:30 的 PCE 与 GDP 数据将是下一个触发点。
我的判断:对 $BTC 短期偏中性,因为 ETF 买盘熄火、上方 8.5 万美元阻力和套牢盘都还在,但 7.8–7.9 万美元买单集群增厚、抛压边际缓和,短线更可能是区间拉锯而非单边破位,关键看今晚 PCE 数据能否打破僵局。
你觉得 7.8 万美元的买单墙能守住吗?评论区说说。
#BTC #ETF #Glassnode
来源:Glassnode Week on Chain 报告(10 月 28 日)、The Crypto Times 10 月 29 日报道、美联储 10 月议息决议。仅供参考,不构成投资建议。
219

·
--
Tərcüməyə bax
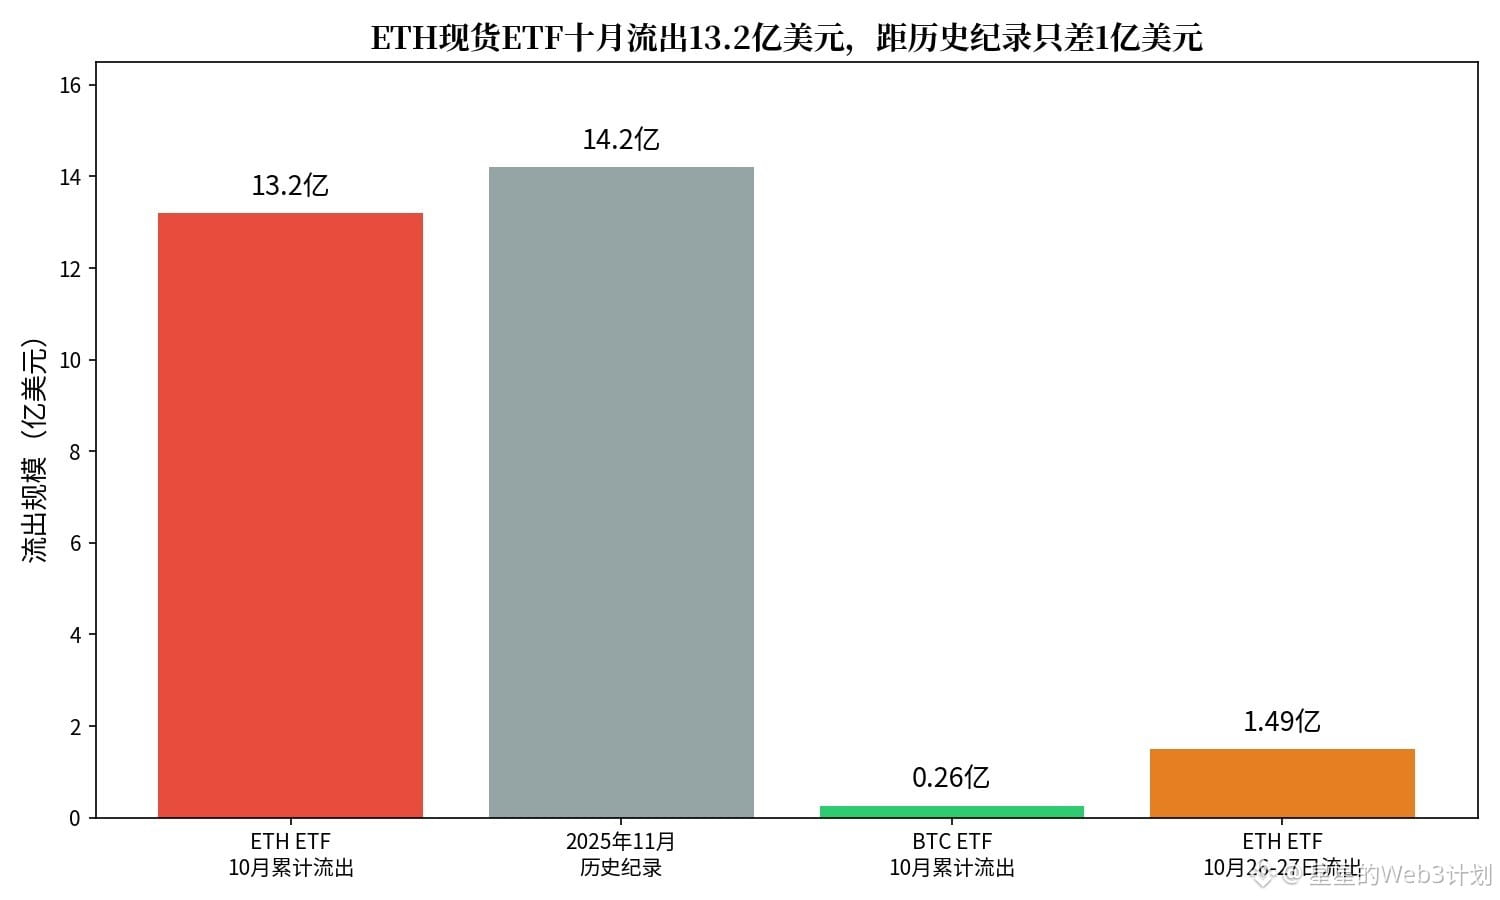
13.2亿美元跑了,ETH现货ETF十月只差1亿美元就破历史流出纪录
同一批钱却在另一边回流:BTC现货ETF两天净流入2.86亿美元,十月缺口缩到只剩2600万美元。
ETH这边是反方向:10月26日和27日两天又流出1.49亿美元,已连跌四周。
10月27日单日最能说明问题:贝莱德ETHA一家流出9330万美元,富达FETH只接回2860万美元。
但价格还没崩:ETH约2340美元,仍守在200日均线2315美元上方,RSI已到33附近超卖边缘。
我觉得这是机构在挑地方站队,不是全市场撤退:BTC的钱回来了,ETH的钱还在走。
失效位:ETH现货ETF连续三天转回净流入,或日线放量站上2453美元,则判断作废。
你觉得这是ETH暂时失宠,还是资金要等到十一月才回头?
$ETH $BTC
#以太坊 #ETF
以上不构成投资建议,DYOR,交易有风险。
91

Tərcüməyə bax
💥La Reserva Federal de EEUU mantiene las tasas de interés sin cambios, se mantienen en 3,75% a 4,00%.
La gestora de inversiones global, VanEck, ha lanzado el ETF Wealth Builder, un fondo gestionado activamente que apunta a una asignación en Bitcoin, junto con acciones, bonos y activos reales. La asignación táctica y controlada de BTC busca un objetivo central del 2%, operando dentro de una banda estricta del 1% al 5%, gestionada de forma dinámica por el equipo administrador para mantener el perfil de riesgo general del fondo sin descuidar la exposición a criptoactivos.
A diferencia de los fondos indexados estáticos, el equipo ajusta los pesos de las distintas clases de activos conforme cambian las condiciones de mercado, con rebalanceos programados por lo general trimestralmente. Este diseño es para inversores que buscan una solución centralizada que automatice la diversificación macroeconómica y la exposición a criptomonedas sin necesidad de rebalancear múltiples fondos por cuenta propia.
💥La presidenta (E) Delcy Rodríguez acusó al Banco de Inglaterra de tener una vaciladera para apropiarse del oro venezolano. Porque no dice lo mismo del departamento del Tesoro de EEUU, a mi no me engaña más...👋
#DelcyRodriguez #etf #reservafederal #EEUU #BTC $BTC $WBTC
{web3_wallet_create}(1430x8d512a03600981b8e86556fd5c0fbdd726fe1821)
{web3_wallet_create}(560xc16f47c4a7ed39372b9a0e3e2016cede9b4cb83a)
{spot}(SMHBUSDT)
💥La Reserva Federal de EEUU mantiene las tasas de interés sin cambios, se mantienen en 3,75% a 4,00%.
La gestora de inversiones global, VanEck, ha lanzado el ETF Wealth Builder, un fondo gestionado activamente que apunta a una asignación en Bitcoin, junto con acciones, bonos y activos reales. La asignación táctica y controlada de BTC busca un objetivo central del 2%, operando dentro de una banda estricta del 1% al 5%, gestionada de forma dinámica por el equipo administrador para mantener el perfil de riesgo general del fondo sin descuidar la exposición a criptoactivos.
A diferencia de los fondos indexados estáticos, el equipo ajusta los pesos de las distintas clases de activos conforme cambian las condiciones de mercado, con rebalanceos programados por lo general trimestralmente. Este diseño es para inversores que buscan una solución centralizada que automatice la diversificación macroeconómica y la exposición a criptomonedas sin necesidad de rebalancear múltiples fondos por cuenta propia.
💥La presidenta (E) Delcy Rodríguez acusó al Banco de Inglaterra de tener una vaciladera para apropiarse del oro venezolano. Porque no dice lo mismo del departamento del Tesoro de EEUU, a mi no me engaña más...👋
#DelcyRodriguez #etf #reservafederal #EEUU #BTC $BTC $WBTC
1
67
Tərcüməyə bax
🔥 CRYPTO HOURLY — BREAKING UPDATES 🔥
━━━━━━━━━━━━━━━━━━━━
🟢 Bullish - Swiss FINMA Approves First Domestic Bitcoin ETF for Retail Investors
• FINMA's approval of a Swiss Bitcoin ETF expands retail access, boosting institutional legitimacy and market adoption in Switzerland.
━━━━━━━━━━━━━━━━━━━━
📈 Market Sentiment: 51 (Neutral)
📊 Stay ahead. Think smart. Trade safe.
#cryptonews #BTC #ETF $BTC
Disclaimer: Includes third-party opinions. No advice.
BTC: +0.60% (H: 81823 L: 80397.1) | ETH: +0.53% (H: 2391.55 L: 2323.2) | SOL: +1.17% (H: 103.85 L: 100.46)
━━━━━━━━━━━━━━━━━━━━
🟢 Bullish - Swiss FINMA Approves First Domestic Bitcoin ETF for Retail Investors
• FINMA's approval of a Swiss Bitcoin ETF expands retail access, boosting institutional legitimacy and market adoption in Switzerland.
━━━━━━━━━━━━━━━━━━━━
📈 Market Sentiment: 51 (Neutral)
📊 Stay ahead. Think smart. Trade safe.
#cryptonews #BTC #ETF $BTC
Disclaimer: Includes third-party opinions. No advice.
BTC: +0.60% (H: 81823 L: 80397.1) | ETH: +0.53% (H: 2391.55 L: 2323.2) | SOL: +1.17% (H: 103.85 L: 100.46)
10
·
--
📰 İsveçrə pərakəndə BTC ETF-inə ilk dəfə icazə verdi: bu, qlobal tənzimləmədə niyə dönüş nöqtəsidir?
İsveçrənin maliyyə bazarlarına nəzarət qurumu FINMA əsas aktiv kimi tamamilə bitkoinə əsaslanan ilk pərakəndə ETF-i təsdiqləyib. Bu, İsveçrənin maliyyə qanunvericiliyi tarixində mühüm bir addımdır və adi investorların İsveçrədə qanuni şəkildə bitkoinə investisiya edə biləcəyi deməkdir. Bu qərar qlobal kriptoaktivlərin idarə edilməsi məhsullarının tənzimlənməsi üçün nümunə ola bilər.
Bu xəbər niyə vacibdir?
Bu hadisənin mahiyyəti ondan ibarətdir ki, qlobal tənzimləyici qurumlar kriptoaktivlərin idarə edilməsinə standartlaşdırılmış yanaşmanı qəbul etməyə başlayırlar. Ənənəvi maliyyə sahəsində güclü mövqeyə malik İsveçrədə pərakəndə ETF-in təsdiqlənməsi ABŞ və ya Avropadakı institusional ETF-lərdən daha əvvəl baş verib. Bu, tənzimləyicilərin bitkoini tənzimlənən bazara daxil edilməyə layiq, kifayət qədər institusional xüsusiyyətlərə malik aktiv hesab etdiyini göstərir. Bu yanaşma ABŞ-ın CFTC qurumunun kriptovalyuta ETF-ləri ilə bağlı tərifinə uyğun gəlsə də, daha cəsarətli pərakəndə yanaşma seçir. Bu o deməkdir ki, ABŞ da pərakəndə BTC ETF-i təqdim edərsə, İsveçrənin tənzimləmə çərçivəsindən nümunə götürə bilər.
Bazara təsiri
BTC baxımından İsveçrə ETF-inin təsdiqlənməsi, xüsusən ABŞ-da pərakəndə ETF təsdiqlənməzdən əvvəl, bazar əhval-ruhiyyəsini dəstəkləməyə davam edəcək. Tarixi məlumatlar göstərir ki, tənzimləmələrin yumşaldılması bitkoinin qiymətində qısa müddətdə sürətlənmiş yüksəlişə səbəb ola bilər. Lakin uzunmüddətli təsir vəsait axınının davam edib-etməməsindən asılıdır. ETH dolayı yolla dəstək ala bilər, amma əsas faydalanan yenə də bitkoin kimi aparıcı kriptovalyutalar olacaq. Tənzimləmələrə uyğunlaşma institusional kapitalın kriptobazara daha sabit axınını təşviq edəcək, lakin kəskin artıma səbəb olmayacaq.
💡 Şəxsi fikrim: İsveçrə ETF-inin təsdiqlənməsi bitkoinin «rəqəmsal qızıl» narrativini gücləndirərək qiymətin $80-$85 diapazonunda dalğalanmasına şərait yaradacaq. Bununla belə, faktiki artım ABŞ-da oxşar məhsulların tətbiqi prosesindən asılıdır. ABŞ ETF-i tənzimləmə ilə bağlı mübahisələrə görə təxirə salınarsa, bu yüksəliş məntiqi zəifləyəcək.
Bu məqalə heç bir layihə tərəfindən maliyyələşdirilməyib və müəllif mətndə qeyd olunan aktivlərə sahib deyil.
⚠️ İnvestisiya məsləhəti deyil; proqnoz yalnız məlumat məqsədi daşıyır.
#ETF
$BTC $ETH
252
·
--
Tərcüməyə bax
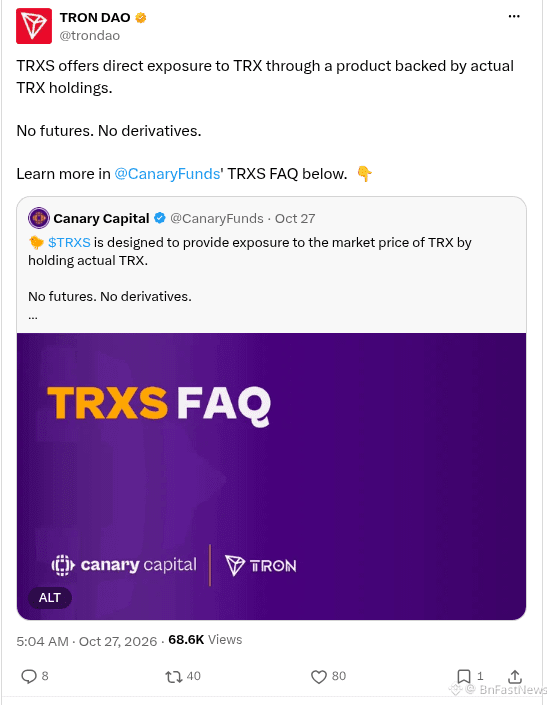
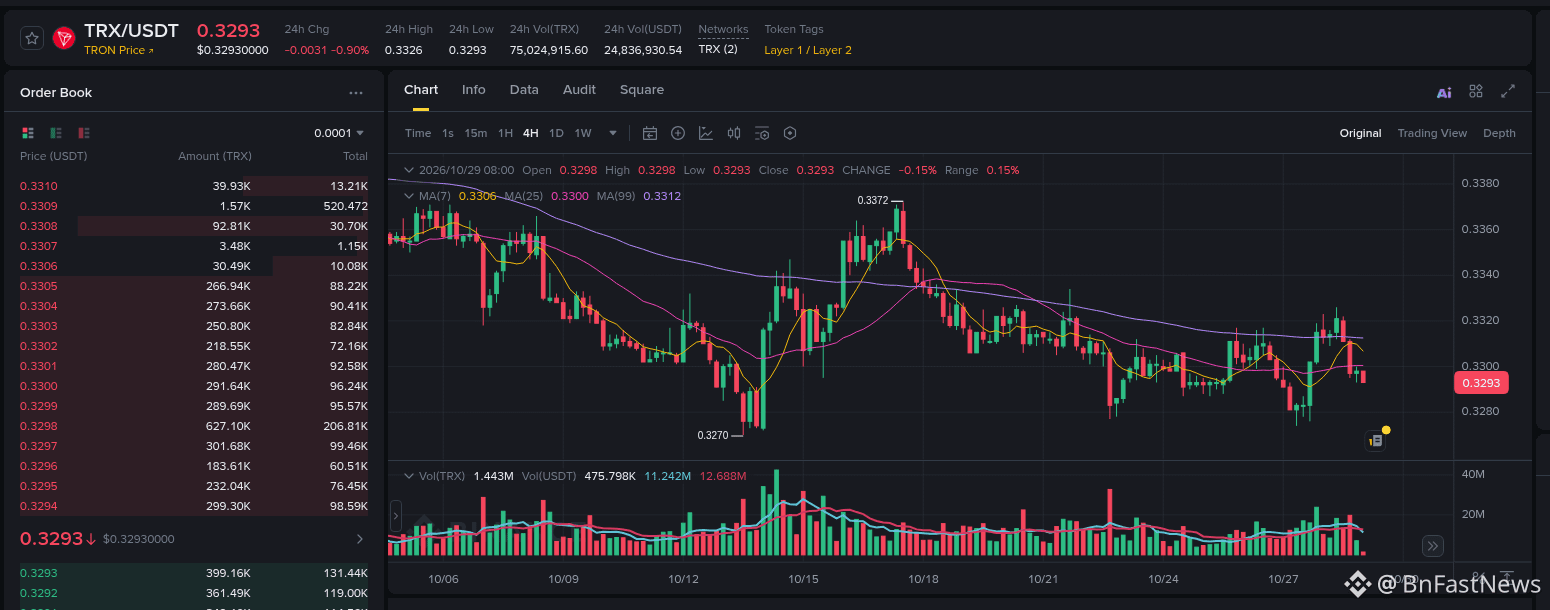
Canary 那只质押型现货 ETF,官方这两天又专门发了 FAQ:背后是真持仓,不是期货、也不是衍生品——等于多了一条美国合规通道。
再叠 Q3 基本盘:稳定币结算大约 2.21 万亿美元,季末转账量份额约 73%,链上那只美元稳定币市值峰值刚过 927 亿;手续费一个季度约 8270 万美元。支付轨能换成网络收入,这点挺实在。
我自己更在意:接下来你会先看「现货 ETF 这条机构通道」,还是「稳定币转账基本盘」?
$TRX #波场 #ETF
Canary 那只质押型现货 ETF,官方这两天又专门发了 FAQ:背后是真持仓,不是期货、也不是衍生品——等于多了一条美国合规通道。
再叠 Q3 基本盘:稳定币结算大约 2.21 万亿美元,季末转账量份额约 73%,链上那只美元稳定币市值峰值刚过 927 亿;手续费一个季度约 8270 万美元。支付轨能换成网络收入,这点挺实在。
我自己更在意:接下来你会先看「现货 ETF 这条机构通道」,还是「稳定币转账基本盘」?
$TRX #波场 #ETF
再叠 Q3 基本盘:稳定币结算大约 2.21 万亿美元,季末转账量份额约 73%,链上那只美元稳定币市值峰值刚过 927 亿;手续费一个季度约 8270 万美元。支付轨能换成网络收入,这点挺实在。
我自己更在意:接下来你会先看「现货 ETF 这条机构通道」,还是「稳定币转账基本盘」?
$TRX #波场 #ETF
128
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#CanMicrosoftDeliverOnAI
651,069 baxış
Müzakirə edir: 4,318
2
#CanGoogleDefindItsCore
400,950 baxış
Müzakirə edir: 3,051
3
#FedWatch
16.1M baxış
Müzakirə edir: 37,368
4
#BitcoinCore32.1RaisesPeerConnectionLimit
5,484 baxış
Müzakirə edir: 190
5
#WestpacToCapCryptoPaymentsAtAUD10KPerMonth
0 baxış
Müzakirə edir: 0
6
#RussiaPlansStandardizedTestForCryptoInvestors
394 baxış
Müzakirə edir: 63
7
#EarningsSeason
6.1M baxış
Müzakirə edir: 30,447
8
#BitcoinCoreIdentifiesThreeVulnerabilities
15,411 baxış
Müzakirə edir: 319
9
#RippleExpects$900MAnnualizedProductRevenueRunRate
1,655 baxış
Müzakirə edir: 11
10
#GoogleToPreviewCryptoCustodySecuritySystem
4,955 baxış
Müzakirə edir: 120