
#coherent
coherent
1,114 baxış
Müzakirə edir: 21
Populyar
Sonuncu
·
--
COHR cümə günü 6% çökdü: hesabat gözləntiləri üstələdi, 20 milyard dollarlıq böyük sifariş portfelindədir, amma səhm qiyməti yarıya düşüb
Cümə günü 218.15 dollarda bağlandı, -6.00%; gün ərzində minimum 207.69 dollar oldu, bazar bağlandıqdan sonra isə daha 2.5% düşərək 212.68 dollara çatdı. Amma yalnız bu günə baxmayın: COHR əslində həftə ərzində 28.5% bahalaşıb — əvvəl kəskin yüksəliş, sonra kəskin eniş; bu səhmin xarakterik xüsusiyyəti elə yüksək dəyişkənlikdir.
Əslində, nəticələr çox yaxşıdır. Noyabrın 4-də açıqlanan 2027 maliyyə ilinin I rübü üzrə: gəlir rekord həddə — 2.37 milyard dollara çatıb, illik müqayisədə 56% artıb (pro forma hesablamasına əsasən); qeyri-GAAP səhm başına mənfəət 2.09 dollar olub, illik müqayisədə +80% artıb, həm gəlir, həm də mənfəət gözləntiləri üstələyib; məlumat mərkəzləri və kommunikasiya gəlirləri 1.95 milyard dollar təşkil edib, illik müqayisədə 79% artaraq ümumi gəlirin 82%-ni təşkil edib. Qeyri-GAAP ümumi mənfəət marjası 40.6% olub, illik müqayisədə 184 baza bəndi yüksəlib.
Daha böyük kozır sifarişlərdir: şirkət 5 illik, təxminən 20 milyard dollarlıq PhotonLink uzunmüddətli müqaviləsi imzalayıb (böyük AI müştərilərindən biri ilə); gəlirlər 2028-ci ilin əvvəlindən sürətlə artmağa başlayacaq. Gələn ilin mart rübündə PhotonLink gəlirlərinin 100 milyon dolları, 2027-ci ilin sonunadək isə rübdə 250 milyon dolları keçəcəyi gözlənilir. Rəhbərlik 2027 maliyyə ili üzrə tam il gəlir artımı proqnozunu 60%-dən yuxarı qaldırıb; maliyyə ilinin sonuna qədər ilk dəfə rüblük gəlirin 3 milyard dollara, 2028 maliyyə ilində isə ilk dəfə 4 milyard dollara çatmasını hədəfləyir. Növbəti rüb üçün gəlir proqnozu 2.55–2.75 milyard dollar, səhm başına mənfəət proqnozu isə 2.28–2.48 dollardır.
Amma bazar buna inanmır: səhmin qiyməti iyunun 3-də qeydə alınan 440 dollarlıq 52 həftəlik zirvədən yarıya düşüb (-50.4%), 50 günlük 265.27 dollarlıq və 200 günlük 296.81 dollarlıq hərəkətli ortalamaların altına enib; bir ayda -12.95%, altı ayda -42.96% düşüb.
Məntiq əslində çətin deyil: nəticələr “keçmişdə qalıb”, qiymətləndirmə isə “gələcək gəlirlərin diskontlaşdırılmasına” əsaslanır. Optik rabitə bu AI yüksəlişində ən sürətlə bahalaşan sektorlardan biridir; COHR də bir ildə 56.6% yüksəlib. 2.22 beta əmsalı isə artım zamanı sürətlə qalxıb, eniş zamanı kəskin düşməsi deməkdir. Cümə günü problem təkcə şirkətdə deyildi, bütün AI optikası sektoru birlikdə gerilədi — həmkar şirkət LITE də 4.49% düşərək 596.62 dollara enib, bir ayda -31.39% ucuzlaşıb və 1143 dollarlıq zirvəsindən 47.8% aşağı düşüb.
Müsbət siqnallar da var: CEO noyabrın 9-da şəxsi vəsaiti hesabına təxminən 997 min dollarlıq səhm alıb, direktor da ardınca təxminən 223 min dollarlıq səhm alıb; analitiklərin median hədəf qiyməti 380 dollardır (26 analitik, cari qiymətdən +74%). Amma hədəf qiymət “uzunmüddətli” göstəricidir və qısamüddətli enişin dayanacağı demək deyil.
Mənim qənaətim: fundamental göstəricilər və səhm qiyməti hələlik bir-birindən ayrılıb. Qısamüddətli perspektivdə əsas məsələ cümə gününün 207.69 dollarlıq minimumunun qorunub-qorunmayacağıdır; qorunmasa, növbəti dayanacaq 200 dollarlıq psixoloji hədd ola bilər. Orta müddətdə isə iki hadisənin reallaşmasını gözləmək lazımdır: PhotonLink gəlirlərinin sürətlə artması və sektorun enişdən çıxaraq sabitləşməsi. Dibdən almağa tələsməyin, ticarət həcmi və hərəkətli ortalamalar sabitləşəndən sonra qərar verin.
Risk xəbərdarlığı: beta əmsalı yüksək olan səhmlər son dərəcə dəyişkəndir; hesabat gözləntiləri üstələdikdən sonra belə, səhmin qiyməti növbəti gün 10%-dən çox düşüb. 20 milyard dollarlıq böyük sifarişdən gəlir yalnız 2028-ci ildə sürətlə artmağa başlayacaq, bu isə yaxın perspektivdə vəziyyəti düzəltməyəcək. AI kapital xərcləri ilə bağlı gözləntilər daha da zəifləsə, optika sektorunda qiymətləndirmələrin kəskin azalmasının daha bir dalğası baş verə bilər.
Şəxsi araşdırmamdır, investisiya məsləhəti deyil.
$COHR $LITE
#Coherent #光通信 #AI infrastrukturu
COHR cümə günü 6% çökdü: hesabat gözləntiləri üstələdi, 20 milyard dollarlıq böyük sifariş portfelindədir, amma səhm qiyməti yarıya düşüb
Cümə günü 218.15 dollarda bağlandı, -6.00%; gün ərzində minimum 207.69 dollar oldu, bazar bağlandıqdan sonra isə daha 2.5% düşərək 212.68 dollara çatdı. Amma yalnız bu günə baxmayın: COHR əslində həftə ərzində 28.5% bahalaşıb — əvvəl kəskin yüksəliş, sonra kəskin eniş; bu səhmin xarakterik xüsusiyyəti elə yüksək dəyişkənlikdir.
Əslində, nəticələr çox yaxşıdır. Noyabrın 4-də açıqlanan 2027 maliyyə ilinin I rübü üzrə: gəlir rekord həddə — 2.37 milyard dollara çatıb, illik müqayisədə 56% artıb (pro forma hesablamasına əsasən); qeyri-GAAP səhm başına mənfəət 2.09 dollar olub, illik müqayisədə +80% artıb, həm gəlir, həm də mənfəət gözləntiləri üstələyib; məlumat mərkəzləri və kommunikasiya gəlirləri 1.95 milyard dollar təşkil edib, illik müqayisədə 79% artaraq ümumi gəlirin 82%-ni təşkil edib. Qeyri-GAAP ümumi mənfəət marjası 40.6% olub, illik müqayisədə 184 baza bəndi yüksəlib.
Daha böyük kozır sifarişlərdir: şirkət 5 illik, təxminən 20 milyard dollarlıq PhotonLink uzunmüddətli müqaviləsi imzalayıb (böyük AI müştərilərindən biri ilə); gəlirlər 2028-ci ilin əvvəlindən sürətlə artmağa başlayacaq. Gələn ilin mart rübündə PhotonLink gəlirlərinin 100 milyon dolları, 2027-ci ilin sonunadək isə rübdə 250 milyon dolları keçəcəyi gözlənilir. Rəhbərlik 2027 maliyyə ili üzrə tam il gəlir artımı proqnozunu 60%-dən yuxarı qaldırıb; maliyyə ilinin sonuna qədər ilk dəfə rüblük gəlirin 3 milyard dollara, 2028 maliyyə ilində isə ilk dəfə 4 milyard dollara çatmasını hədəfləyir. Növbəti rüb üçün gəlir proqnozu 2.55–2.75 milyard dollar, səhm başına mənfəət proqnozu isə 2.28–2.48 dollardır.
Amma bazar buna inanmır: səhmin qiyməti iyunun 3-də qeydə alınan 440 dollarlıq 52 həftəlik zirvədən yarıya düşüb (-50.4%), 50 günlük 265.27 dollarlıq və 200 günlük 296.81 dollarlıq hərəkətli ortalamaların altına enib; bir ayda -12.95%, altı ayda -42.96% düşüb.
Məntiq əslində çətin deyil: nəticələr “keçmişdə qalıb”, qiymətləndirmə isə “gələcək gəlirlərin diskontlaşdırılmasına” əsaslanır. Optik rabitə bu AI yüksəlişində ən sürətlə bahalaşan sektorlardan biridir; COHR də bir ildə 56.6% yüksəlib. 2.22 beta əmsalı isə artım zamanı sürətlə qalxıb, eniş zamanı kəskin düşməsi deməkdir. Cümə günü problem təkcə şirkətdə deyildi, bütün AI optikası sektoru birlikdə gerilədi — həmkar şirkət LITE də 4.49% düşərək 596.62 dollara enib, bir ayda -31.39% ucuzlaşıb və 1143 dollarlıq zirvəsindən 47.8% aşağı düşüb.
Müsbət siqnallar da var: CEO noyabrın 9-da şəxsi vəsaiti hesabına təxminən 997 min dollarlıq səhm alıb, direktor da ardınca təxminən 223 min dollarlıq səhm alıb; analitiklərin median hədəf qiyməti 380 dollardır (26 analitik, cari qiymətdən +74%). Amma hədəf qiymət “uzunmüddətli” göstəricidir və qısamüddətli enişin dayanacağı demək deyil.
Mənim qənaətim: fundamental göstəricilər və səhm qiyməti hələlik bir-birindən ayrılıb. Qısamüddətli perspektivdə əsas məsələ cümə gününün 207.69 dollarlıq minimumunun qorunub-qorunmayacağıdır; qorunmasa, növbəti dayanacaq 200 dollarlıq psixoloji hədd ola bilər. Orta müddətdə isə iki hadisənin reallaşmasını gözləmək lazımdır: PhotonLink gəlirlərinin sürətlə artması və sektorun enişdən çıxaraq sabitləşməsi. Dibdən almağa tələsməyin, ticarət həcmi və hərəkətli ortalamalar sabitləşəndən sonra qərar verin.
Risk xəbərdarlığı: beta əmsalı yüksək olan səhmlər son dərəcə dəyişkəndir; hesabat gözləntiləri üstələdikdən sonra belə, səhmin qiyməti növbəti gün 10%-dən çox düşüb. 20 milyard dollarlıq böyük sifarişdən gəlir yalnız 2028-ci ildə sürətlə artmağa başlayacaq, bu isə yaxın perspektivdə vəziyyəti düzəltməyəcək. AI kapital xərcləri ilə bağlı gözləntilər daha da zəifləsə, optika sektorunda qiymətləndirmələrin kəskin azalmasının daha bir dalğası baş verə bilər.
Şəxsi araşdırmamdır, investisiya məsləhəti deyil.
$COHR $LITE
#Coherent #光通信 #AI infrastrukturu
Cümə günü 218.15 dollarda bağlandı, -6.00%; gün ərzində minimum 207.69 dollar oldu, bazar bağlandıqdan sonra isə daha 2.5% düşərək 212.68 dollara çatdı. Amma yalnız bu günə baxmayın: COHR əslində həftə ərzində 28.5% bahalaşıb — əvvəl kəskin yüksəliş, sonra kəskin eniş; bu səhmin xarakterik xüsusiyyəti elə yüksək dəyişkənlikdir.
Əslində, nəticələr çox yaxşıdır. Noyabrın 4-də açıqlanan 2027 maliyyə ilinin I rübü üzrə: gəlir rekord həddə — 2.37 milyard dollara çatıb, illik müqayisədə 56% artıb (pro forma hesablamasına əsasən); qeyri-GAAP səhm başına mənfəət 2.09 dollar olub, illik müqayisədə +80% artıb, həm gəlir, həm də mənfəət gözləntiləri üstələyib; məlumat mərkəzləri və kommunikasiya gəlirləri 1.95 milyard dollar təşkil edib, illik müqayisədə 79% artaraq ümumi gəlirin 82%-ni təşkil edib. Qeyri-GAAP ümumi mənfəət marjası 40.6% olub, illik müqayisədə 184 baza bəndi yüksəlib.
Daha böyük kozır sifarişlərdir: şirkət 5 illik, təxminən 20 milyard dollarlıq PhotonLink uzunmüddətli müqaviləsi imzalayıb (böyük AI müştərilərindən biri ilə); gəlirlər 2028-ci ilin əvvəlindən sürətlə artmağa başlayacaq. Gələn ilin mart rübündə PhotonLink gəlirlərinin 100 milyon dolları, 2027-ci ilin sonunadək isə rübdə 250 milyon dolları keçəcəyi gözlənilir. Rəhbərlik 2027 maliyyə ili üzrə tam il gəlir artımı proqnozunu 60%-dən yuxarı qaldırıb; maliyyə ilinin sonuna qədər ilk dəfə rüblük gəlirin 3 milyard dollara, 2028 maliyyə ilində isə ilk dəfə 4 milyard dollara çatmasını hədəfləyir. Növbəti rüb üçün gəlir proqnozu 2.55–2.75 milyard dollar, səhm başına mənfəət proqnozu isə 2.28–2.48 dollardır.
Amma bazar buna inanmır: səhmin qiyməti iyunun 3-də qeydə alınan 440 dollarlıq 52 həftəlik zirvədən yarıya düşüb (-50.4%), 50 günlük 265.27 dollarlıq və 200 günlük 296.81 dollarlıq hərəkətli ortalamaların altına enib; bir ayda -12.95%, altı ayda -42.96% düşüb.
Məntiq əslində çətin deyil: nəticələr “keçmişdə qalıb”, qiymətləndirmə isə “gələcək gəlirlərin diskontlaşdırılmasına” əsaslanır. Optik rabitə bu AI yüksəlişində ən sürətlə bahalaşan sektorlardan biridir; COHR də bir ildə 56.6% yüksəlib. 2.22 beta əmsalı isə artım zamanı sürətlə qalxıb, eniş zamanı kəskin düşməsi deməkdir. Cümə günü problem təkcə şirkətdə deyildi, bütün AI optikası sektoru birlikdə gerilədi — həmkar şirkət LITE də 4.49% düşərək 596.62 dollara enib, bir ayda -31.39% ucuzlaşıb və 1143 dollarlıq zirvəsindən 47.8% aşağı düşüb.
Müsbət siqnallar da var: CEO noyabrın 9-da şəxsi vəsaiti hesabına təxminən 997 min dollarlıq səhm alıb, direktor da ardınca təxminən 223 min dollarlıq səhm alıb; analitiklərin median hədəf qiyməti 380 dollardır (26 analitik, cari qiymətdən +74%). Amma hədəf qiymət “uzunmüddətli” göstəricidir və qısamüddətli enişin dayanacağı demək deyil.
Mənim qənaətim: fundamental göstəricilər və səhm qiyməti hələlik bir-birindən ayrılıb. Qısamüddətli perspektivdə əsas məsələ cümə gününün 207.69 dollarlıq minimumunun qorunub-qorunmayacağıdır; qorunmasa, növbəti dayanacaq 200 dollarlıq psixoloji hədd ola bilər. Orta müddətdə isə iki hadisənin reallaşmasını gözləmək lazımdır: PhotonLink gəlirlərinin sürətlə artması və sektorun enişdən çıxaraq sabitləşməsi. Dibdən almağa tələsməyin, ticarət həcmi və hərəkətli ortalamalar sabitləşəndən sonra qərar verin.
Risk xəbərdarlığı: beta əmsalı yüksək olan səhmlər son dərəcə dəyişkəndir; hesabat gözləntiləri üstələdikdən sonra belə, səhmin qiyməti növbəti gün 10%-dən çox düşüb. 20 milyard dollarlıq böyük sifarişdən gəlir yalnız 2028-ci ildə sürətlə artmağa başlayacaq, bu isə yaxın perspektivdə vəziyyəti düzəltməyəcək. AI kapital xərcləri ilə bağlı gözləntilər daha da zəifləsə, optika sektorunda qiymətləndirmələrin kəskin azalmasının daha bir dalğası baş verə bilər.
Şəxsi araşdırmamdır, investisiya məsləhəti deyil.
$COHR $LITE
#Coherent #光通信 #AI infrastrukturu
398

·
--
COHR Q3-də gəlirini illik müqayisədə kəskin artıraraq 2,37 milyard dollara çatdırdı! AI optikası nəhəngi Coherent ($COHR) 21% bahalaşaraq 225 dolları keçdi!
Bu gün bazarın ən güclü fundamental göstəricilərə malik AI avadanlığı və optik RWA nəhəngi! Fotonika və AI məlumat mərkəzləri sahəsinin lideri Coherent-in tokenləşdirilmiş səhmləri (COHR) 21,59% bahalaşaraq 225,24 dollara çatdı!
Fundamental göstəricilərin ətraflı təhlili:
1. Maliyyə nəticələri gözləntiləri xeyli üstələdi: Rəsmi son maliyyə hesabatına görə, rüblük gəlir 2,37 milyard dollara çatıb (illik müqayisədə kəskin artım qeydə alınıb);
2. AI avadanlığı sifarişləri: Qlobal AI məlumat mərkəzlərinin yüksək sürətli optik modullara və fotonika komponentlərinə olan partlayış xarakterli tələbi fonunda ABŞ səhmlərinin qiyməti sürətlə yüksəlməkdə davam edir.
Nəticə: Qiymət artımını tamamilə güclü maliyyə nəticələri və AI optikası sifarişləri dəstəkləyir! Bu, standart müddətsiz səhm fyuçers müqaviləsidir; ticarətin nəticəsi tamamilə ABŞ səhmlərinin qiymətindən və AI avadanlığı bazarının ümumi vəziyyətindən asılıdır.
#COHR #Coherent
$COHR
{future}(COHRUSDT)
COHR Q3-də gəlirini illik müqayisədə kəskin artıraraq 2,37 milyard dollara çatdırdı! AI optikası nəhəngi Coherent ($COHR ) 21% bahalaşaraq 225 dolları keçdi!
Bu gün bazarın ən güclü fundamental göstəricilərə malik AI avadanlığı və optik RWA nəhəngi! Fotonika və AI məlumat mərkəzləri sahəsinin lideri Coherent-in tokenləşdirilmiş səhmləri (COHR) 21,59% bahalaşaraq 225,24 dollara çatdı!
Fundamental göstəricilərin ətraflı təhlili:
1. Maliyyə nəticələri gözləntiləri xeyli üstələdi: Rəsmi son maliyyə hesabatına görə, rüblük gəlir 2,37 milyard dollara çatıb (illik müqayisədə kəskin artım qeydə alınıb);
2. AI avadanlığı sifarişləri: Qlobal AI məlumat mərkəzlərinin yüksək sürətli optik modullara və fotonika komponentlərinə olan partlayış xarakterli tələbi fonunda ABŞ səhmlərinin qiyməti sürətlə yüksəlməkdə davam edir.
Nəticə: Qiymət artımını tamamilə güclü maliyyə nəticələri və AI optikası sifarişləri dəstəkləyir! Bu, standart müddətsiz səhm fyuçers müqaviləsidir; ticarətin nəticəsi tamamilə ABŞ səhmlərinin qiymətindən və AI avadanlığı bazarının ümumi vəziyyətindən asılıdır.
#COHR #Coherent
$COHR
Bu gün bazarın ən güclü fundamental göstəricilərə malik AI avadanlığı və optik RWA nəhəngi! Fotonika və AI məlumat mərkəzləri sahəsinin lideri Coherent-in tokenləşdirilmiş səhmləri (COHR) 21,59% bahalaşaraq 225,24 dollara çatdı!
Fundamental göstəricilərin ətraflı təhlili:
1. Maliyyə nəticələri gözləntiləri xeyli üstələdi: Rəsmi son maliyyə hesabatına görə, rüblük gəlir 2,37 milyard dollara çatıb (illik müqayisədə kəskin artım qeydə alınıb);
2. AI avadanlığı sifarişləri: Qlobal AI məlumat mərkəzlərinin yüksək sürətli optik modullara və fotonika komponentlərinə olan partlayış xarakterli tələbi fonunda ABŞ səhmlərinin qiyməti sürətlə yüksəlməkdə davam edir.
Nəticə: Qiymət artımını tamamilə güclü maliyyə nəticələri və AI optikası sifarişləri dəstəkləyir! Bu, standart müddətsiz səhm fyuçers müqaviləsidir; ticarətin nəticəsi tamamilə ABŞ səhmlərinin qiymətindən və AI avadanlığı bazarının ümumi vəziyyətindən asılıdır.
#COHR #Coherent
$COHR
172

⚡ Coherent-in səhmləri 16,79% yüksəldi: Optik bağlantı süni intellektin növbəti böyük qalibi olur?🏹
Coherent 2027-ci mali ilin I rübündə güclü nəticələr açıqladıqdan sonra 16,79% artaraq 225,19 dollara çatdı. Gəlir 50% artaraq 2,37 milyard dollara, şirkətə aid xalis mənfəət isə 70% artaraq 385 milyon dollara yüksəldi. Rəhbərlik 2027-ci mali il üçün pro forma gəlir artımının 60%-i ötəcəyini də gözləyir.
{spot}(COHRBUSDT)
{stock_us}(COHR.US)
Daha böyük mənzərə süni intellekt məlumat mərkəzlərinin misdən optik bağlantıya keçididir. Coherent-in fotonika texnologiyası və istehsal miqyası artan ötürmə qabiliyyəti və enerji səmərəliliyi tələblərindən faydalanmaq üçün ona üstünlük qazandıra bilər. Bu yüksəlişin arxasında davamlı əsasların olub-olmadığını müəyyənləşdirmək üçün investorlar sifariş artımını, marjaları və tətbiq tendensiyalarını izləyəcəklər.
$COHRB $COHR $COHR.US #CoinVahini #Coherent #AIInfrastructure #Photonics
⚡ Coherent-in səhmləri 16,79% yüksəldi: Optik bağlantı süni intellektin növbəti böyük qalibi olur?🏹
Coherent 2027-ci mali ilin I rübündə güclü nəticələr açıqladıqdan sonra 16,79% artaraq 225,19 dollara çatdı. Gəlir 50% artaraq 2,37 milyard dollara, şirkətə aid xalis mənfəət isə 70% artaraq 385 milyon dollara yüksəldi. Rəhbərlik 2027-ci mali il üçün pro forma gəlir artımının 60%-i ötəcəyini də gözləyir.
Daha böyük mənzərə süni intellekt məlumat mərkəzlərinin misdən optik bağlantıya keçididir. Coherent-in fotonika texnologiyası və istehsal miqyası artan ötürmə qabiliyyəti və enerji səmərəliliyi tələblərindən faydalanmaq üçün ona üstünlük qazandıra bilər. Bu yüksəlişin arxasında davamlı əsasların olub-olmadığını müəyyənləşdirmək üçün investorlar sifariş artımını, marjaları və tətbiq tendensiyalarını izləyəcəklər.
$COHRB $COHR $COHR.US #CoinVahini #Coherent #AIInfrastructure #Photonics
Coherent 2027-ci mali ilin I rübündə güclü nəticələr açıqladıqdan sonra 16,79% artaraq 225,19 dollara çatdı. Gəlir 50% artaraq 2,37 milyard dollara, şirkətə aid xalis mənfəət isə 70% artaraq 385 milyon dollara yüksəldi. Rəhbərlik 2027-ci mali il üçün pro forma gəlir artımının 60%-i ötəcəyini də gözləyir.
Daha böyük mənzərə süni intellekt məlumat mərkəzlərinin misdən optik bağlantıya keçididir. Coherent-in fotonika texnologiyası və istehsal miqyası artan ötürmə qabiliyyəti və enerji səmərəliliyi tələblərindən faydalanmaq üçün ona üstünlük qazandıra bilər. Bu yüksəlişin arxasında davamlı əsasların olub-olmadığını müəyyənləşdirmək üçün investorlar sifariş artımını, marjaları və tətbiq tendensiyalarını izləyəcəklər.
$COHRB $COHR $COHR.US #CoinVahini #Coherent #AIInfrastructure #Photonics
COHRUS-9,90%
COHRB+4,92%
154
·
--
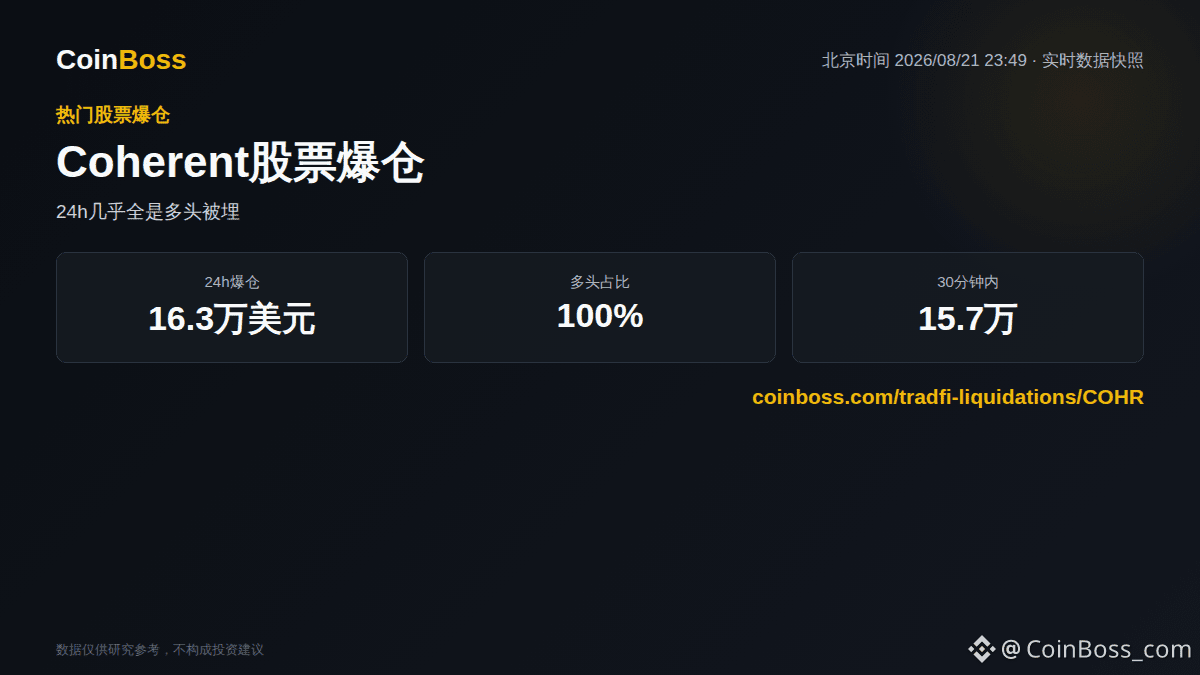
Coherent(COHR) bu optik rabitə çipi səhm kontrakt bazarında bu gün çox gərgin vəziyyətdədir. Keçən 24 saatda bütün şəbəkə üzrə 163 min dollar məbləğində likvidasiya baş verib; bunun 162.9 min dolları uzunlar (buyers) olub və payı demək olar ki, 100%-ə yaxındır, qısa mövqelər isə demək olar ki, sıfıra bərabərdir.
Daha dəqiq ayırsaq—bu 163 min dolların 157 mini Pekin vaxtı ilə 22:20-dən 22:54-ə qədər olan 34 dəqiqəlik aralıqda cəmləşib: qiymət 291-dən 281 yaxınlığına qədər ardıcıl düşüb, təxminən 3.4% azalıb. Tək əməliyyat üzrə ən böyük likvidasiya 98 min dollar olub, qiymət 282-dən aşağı düşən anda; Binance adlı tək bir platforma bu səhm üzrə ümumi likvidasiya məbləğinin 94%-ni təşkil edib.
7 günə uzadanda: Coherent üzrə kumulyativ likvidasiya 2.06 milyon dollardır; uzunlar 2.04 milyon, qısalar isə cəmi 47 min. 30 günə görə kumulyativ likvidasiya 3.89 milyon dollardır və uzunların payı 83% təşkil edir. Bu səhm üzrə kontrakt bazarı demək olar ki, tamamilə uzun mövqelərin levrəcini (borc hesabına) daşıması ilə xarakterizə olunur; qısa müddətdə bir tək qırmızı şam düşür kimi gəlsə, əsasən birtərəfli “basqı ilə bağlanma” (likvidasiya) deməkdir.
Real-time data: https://www.coinboss.com/tradfi-liquidations/COHR
$COHR #股票爆仓 #Coherent
Coherent(COHR) bu optik rabitə çipi səhm kontrakt bazarında bu gün çox gərgin vəziyyətdədir. Keçən 24 saatda bütün şəbəkə üzrə 163 min dollar məbləğində likvidasiya baş verib; bunun 162.9 min dolları uzunlar (buyers) olub və payı demək olar ki, 100%-ə yaxındır, qısa mövqelər isə demək olar ki, sıfıra bərabərdir.
Daha dəqiq ayırsaq—bu 163 min dolların 157 mini Pekin vaxtı ilə 22:20-dən 22:54-ə qədər olan 34 dəqiqəlik aralıqda cəmləşib: qiymət 291-dən 281 yaxınlığına qədər ardıcıl düşüb, təxminən 3.4% azalıb. Tək əməliyyat üzrə ən böyük likvidasiya 98 min dollar olub, qiymət 282-dən aşağı düşən anda; Binance adlı tək bir platforma bu səhm üzrə ümumi likvidasiya məbləğinin 94%-ni təşkil edib.
7 günə uzadanda: Coherent üzrə kumulyativ likvidasiya 2.06 milyon dollardır; uzunlar 2.04 milyon, qısalar isə cəmi 47 min. 30 günə görə kumulyativ likvidasiya 3.89 milyon dollardır və uzunların payı 83% təşkil edir. Bu səhm üzrə kontrakt bazarı demək olar ki, tamamilə uzun mövqelərin levrəcini (borc hesabına) daşıması ilə xarakterizə olunur; qısa müddətdə bir tək qırmızı şam düşür kimi gəlsə, əsasən birtərəfli “basqı ilə bağlanma” (likvidasiya) deməkdir.
Real-time data: https://www.coinboss.com/tradfi-liquidations/COHR
$COHR #股票爆仓 #Coherent
Daha dəqiq ayırsaq—bu 163 min dolların 157 mini Pekin vaxtı ilə 22:20-dən 22:54-ə qədər olan 34 dəqiqəlik aralıqda cəmləşib: qiymət 291-dən 281 yaxınlığına qədər ardıcıl düşüb, təxminən 3.4% azalıb. Tək əməliyyat üzrə ən böyük likvidasiya 98 min dollar olub, qiymət 282-dən aşağı düşən anda; Binance adlı tək bir platforma bu səhm üzrə ümumi likvidasiya məbləğinin 94%-ni təşkil edib.
7 günə uzadanda: Coherent üzrə kumulyativ likvidasiya 2.06 milyon dollardır; uzunlar 2.04 milyon, qısalar isə cəmi 47 min. 30 günə görə kumulyativ likvidasiya 3.89 milyon dollardır və uzunların payı 83% təşkil edir. Bu səhm üzrə kontrakt bazarı demək olar ki, tamamilə uzun mövqelərin levrəcini (borc hesabına) daşıması ilə xarakterizə olunur; qısa müddətdə bir tək qırmızı şam düşür kimi gəlsə, əsasən birtərəfli “basqı ilə bağlanma” (likvidasiya) deməkdir.
Real-time data: https://www.coinboss.com/tradfi-liquidations/COHR
$COHR #股票爆仓 #Coherent
343
·
--
Artım
Yeni vadeli kontraktlar üzrə ticarət treydi: $COHRB /USDT 🔥
Tövsiyə: ALIŞ (LONG) 🟢 Tövsiyə olunan leverage: 3X - 5X
Sifarişi açın ( $COHRB ) indi
Giriş: 300.00 - 306.00 İlk hədəf: 318.00 İkinci hədəf: 332.00 Zərəri dayandırın: 288.00
{future}(COHRUSDT)
💡 Texniki analiz və girişin texniki səbəbi:
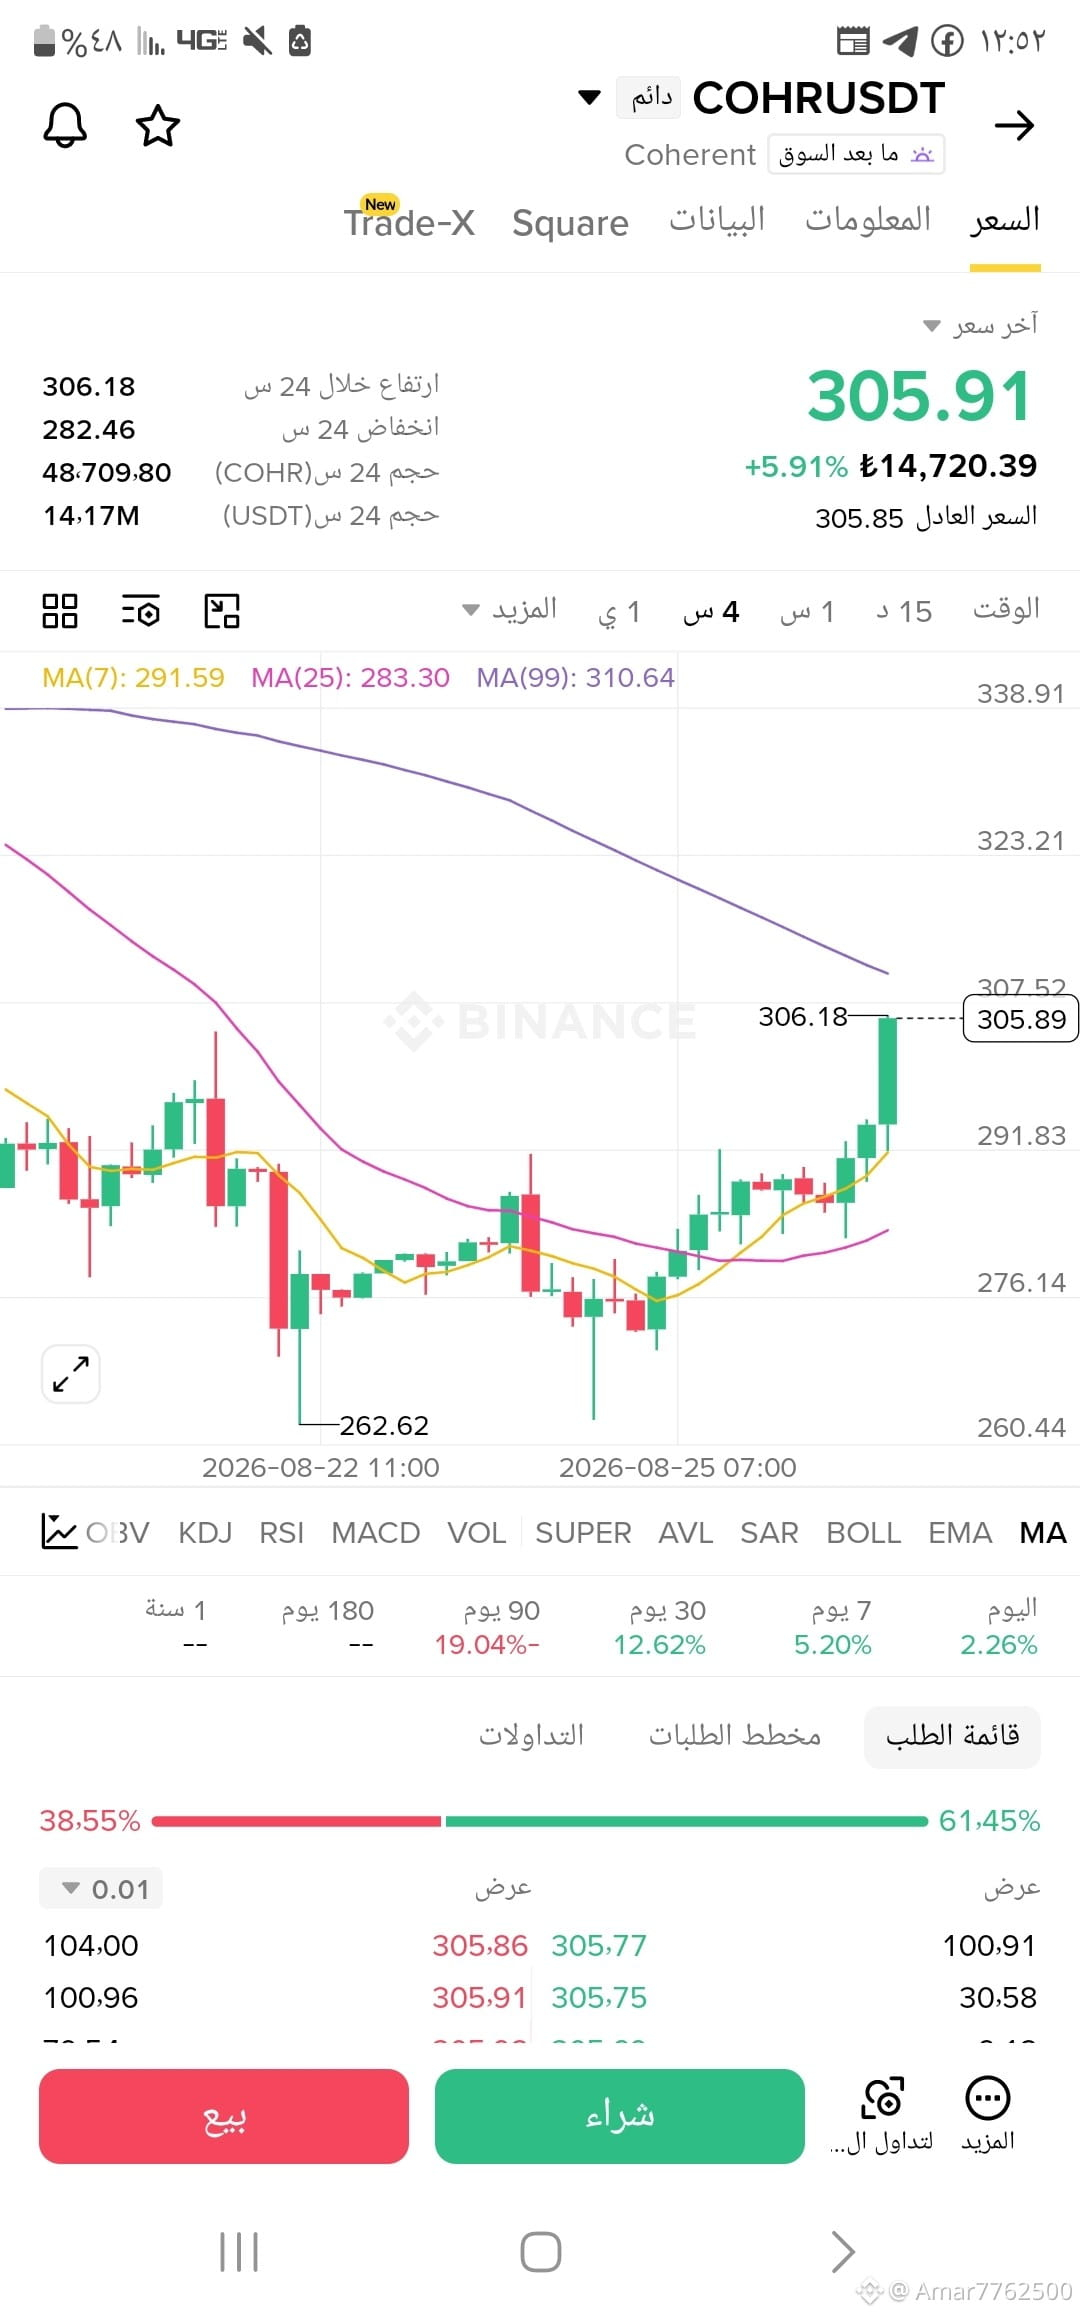
Güclü yüksəliş qırılması (Bullish Momentum): Coin 262.62 dibindən güclü şəkildə qalxmağa başladı və alıcıların sifariş kitabında 61.45%-dən çox üstünlük təşkil etməsi ilə fasiləsiz yüksəliş nümayiş etdirdi.
Hərəkətli ortalamaların kəsişməsi: Sürətli hərəkətli ortalama MA(7) MA(25)-in üzərinə keçdi və qiymət onların üzərindən yüksəldi; bu, alış momentumunun nəzarətdə olduğunu və yüksəlişin davam edə biləcəyini, həmçinin 310.64 civarında yerləşən MA(99) xəttinin qırılma ehtimalını göstərir.
Hədəflər: İlk hədəf kimi 318.00-da yaxın müqavimət zonalarının yenidən sınağını hədəfləyin, daha sonra 332.00 səviyyələrinə doğru uzanma ikinci hədəfdir.
⚠️ Riskin idarə edilməsi:
Ümumi hesabınızın 2% - 3%-ni keçməyən risk nisbətinə əməl edin.
İlk hədəf əldə olunandan sonra mənfəətin bir hissəsini bağlayın və zərəri dayandırma səviyyəsini giriş nöqtəsinə köçürün.
#Binance #COHR #Coherent #crypto #Futures #TradingSignals
Yeni vadeli kontraktlar üzrə ticarət treydi: $COHRB /USDT 🔥
Tövsiyə: ALIŞ (LONG) 🟢 Tövsiyə olunan leverage: 3X - 5X
Sifarişi açın ( $COHRB ) indi
Giriş: 300.00 - 306.00 İlk hədəf: 318.00 İkinci hədəf: 332.00 Zərəri dayandırın: 288.00
💡 Texniki analiz və girişin texniki səbəbi:
Güclü yüksəliş qırılması (Bullish Momentum): Coin 262.62 dibindən güclü şəkildə qalxmağa başladı və alıcıların sifariş kitabında 61.45%-dən çox üstünlük təşkil etməsi ilə fasiləsiz yüksəliş nümayiş etdirdi.
Hərəkətli ortalamaların kəsişməsi: Sürətli hərəkətli ortalama MA(7) MA(25)-in üzərinə keçdi və qiymət onların üzərindən yüksəldi; bu, alış momentumunun nəzarətdə olduğunu və yüksəlişin davam edə biləcəyini, həmçinin 310.64 civarında yerləşən MA(99) xəttinin qırılma ehtimalını göstərir.
Hədəflər: İlk hədəf kimi 318.00-da yaxın müqavimət zonalarının yenidən sınağını hədəfləyin, daha sonra 332.00 səviyyələrinə doğru uzanma ikinci hədəfdir.
⚠️ Riskin idarə edilməsi:
Ümumi hesabınızın 2% - 3%-ni keçməyən risk nisbətinə əməl edin.
İlk hədəf əldə olunandan sonra mənfəətin bir hissəsini bağlayın və zərəri dayandırma səviyyəsini giriş nöqtəsinə köçürün.
#Binance #COHR #Coherent #crypto #Futures #TradingSignals
Tövsiyə: ALIŞ (LONG) 🟢 Tövsiyə olunan leverage: 3X - 5X
Sifarişi açın ( $COHRB ) indi
Giriş: 300.00 - 306.00 İlk hədəf: 318.00 İkinci hədəf: 332.00 Zərəri dayandırın: 288.00
💡 Texniki analiz və girişin texniki səbəbi:
Güclü yüksəliş qırılması (Bullish Momentum): Coin 262.62 dibindən güclü şəkildə qalxmağa başladı və alıcıların sifariş kitabında 61.45%-dən çox üstünlük təşkil etməsi ilə fasiləsiz yüksəliş nümayiş etdirdi.
Hərəkətli ortalamaların kəsişməsi: Sürətli hərəkətli ortalama MA(7) MA(25)-in üzərinə keçdi və qiymət onların üzərindən yüksəldi; bu, alış momentumunun nəzarətdə olduğunu və yüksəlişin davam edə biləcəyini, həmçinin 310.64 civarında yerləşən MA(99) xəttinin qırılma ehtimalını göstərir.
Hədəflər: İlk hədəf kimi 318.00-da yaxın müqavimət zonalarının yenidən sınağını hədəfləyin, daha sonra 332.00 səviyyələrinə doğru uzanma ikinci hədəfdir.
⚠️ Riskin idarə edilməsi:
Ümumi hesabınızın 2% - 3%-ni keçməyən risk nisbətinə əməl edin.
İlk hədəf əldə olunandan sonra mənfəətin bir hissəsini bağlayın və zərəri dayandırma səviyyəsini giriş nöqtəsinə köçürün.
#Binance #COHR #Coherent #crypto #Futures #TradingSignals
2
39

·
--
Uyğun, AAOI indium fosfidlə lazeri ilk növbədə öz istifadəm üçün nəzərdə tutulub,
əsasən kənara tədarük etmirəm, xarici lazer mənbələrinin təchizatı isə olduqca gərgindir.
İstehsal gücü darboğazı yığma-sınaqda deyil, boğazı yaradan məhz yuxarı axın optik çipidir.
A-səhmlərdə (A股) indium fosfidə gəldikdə, optik çiplərin yerli əvəzlənməsi emosional kataliz kimi təsir edir, amma nəticələrin performansa təsiri hələ zamanla təsdiqlənməlidir.
#Coherent
Uyğun, AAOI indium fosfidlə lazeri ilk növbədə öz istifadəm üçün nəzərdə tutulub,
əsasən kənara tədarük etmirəm, xarici lazer mənbələrinin təchizatı isə olduqca gərgindir.
İstehsal gücü darboğazı yığma-sınaqda deyil, boğazı yaradan məhz yuxarı axın optik çipidir.
A-səhmlərdə (A股) indium fosfidə gəldikdə, optik çiplərin yerli əvəzlənməsi emosional kataliz kimi təsir edir, amma nəticələrin performansa təsiri hələ zamanla təsdiqlənməlidir.
#Coherent
əsasən kənara tədarük etmirəm, xarici lazer mənbələrinin təchizatı isə olduqca gərgindir.
İstehsal gücü darboğazı yığma-sınaqda deyil, boğazı yaradan məhz yuxarı axın optik çipidir.
A-səhmlərdə (A股) indium fosfidə gəldikdə, optik çiplərin yerli əvəzlənməsi emosional kataliz kimi təsir edir, amma nəticələrin performansa təsiri hələ zamanla təsdiqlənməlidir.
#Coherent
487
·
--
$COHRB BU BİRİNE DAHA YAXINDAN DİQQƏT EDİRİQ
$COHRB hələ də güclü volatillik göstərir, bu da onu qısamüddətli treyderlər üçün maraqlı edir, amma qovmaq üçün risklidir.
Bu, yeni istifadəyə verilmiş tokenləşdirilmiş aktivdir; likvidlik və kəskin qiymət dalğalanmaları ciddi qəbul edilməlidir.
Mənim yanaşmam: qəfil bir artımı qovmaqdansa, təsdiqi gözləmək.
Siz $COHRB -ni ticarət edirsiniz, yoxsa sadəcə izləyirsiniz? 👇
#COHRB #Coherent #cryptotrading #BinanceSquare
$COHRB BU BİRİNE DAHA YAXINDAN DİQQƏT EDİRİQ
$COHRB hələ də güclü volatillik göstərir, bu da onu qısamüddətli treyderlər üçün maraqlı edir, amma qovmaq üçün risklidir.
Bu, yeni istifadəyə verilmiş tokenləşdirilmiş aktivdir; likvidlik və kəskin qiymət dalğalanmaları ciddi qəbul edilməlidir.
Mənim yanaşmam: qəfil bir artımı qovmaqdansa, təsdiqi gözləmək.
Siz $COHRB -ni ticarət edirsiniz, yoxsa sadəcə izləyirsiniz? 👇
#COHRB #Coherent #cryptotrading #BinanceSquare
$COHRB hələ də güclü volatillik göstərir, bu da onu qısamüddətli treyderlər üçün maraqlı edir, amma qovmaq üçün risklidir.
Bu, yeni istifadəyə verilmiş tokenləşdirilmiş aktivdir; likvidlik və kəskin qiymət dalğalanmaları ciddi qəbul edilməlidir.
Mənim yanaşmam: qəfil bir artımı qovmaqdansa, təsdiqi gözləmək.
Siz $COHRB -ni ticarət edirsiniz, yoxsa sadəcə izləyirsiniz? 👇
#COHRB #Coherent #cryptotrading #BinanceSquare
18
106

·
--
Məqalə
【Coherent FY2026 Q4 maliyyə hesabatı】 Bir şəkildə oxu: Gəlir 2,05 milyard dollar, +34% artım; yeni maliyyə rübü üçün proqnoz yenə də gözləntidən üstündür$COHR Bu FY2026 Q4 maliyyə hesabatında səthi olaraq həm nəticələr, həm də proqnoz gözləntiləri üstələyir; həqiqətən diqqət çəkən isə AI data mərkəzləri üçün optik interconnect tələbatının artıq eyni zamanda gəlirə, mənfəət marjasına və növbəti rüb üzrə proqnoza təsir etməsidir. Lakin səhmlər əvvəlcədən xeyli yüksəldikdən sonra bazarın “gözləntidən yuxarı” tələbi də nəzərəçarpacaq dərəcədə artıb.
Əvvəl əsas göstəricilərə baxın
2026-cı il 30 iyun tarixinə olan FY2026 Q4 üzrə Coherent-in gəliri 2,05 milyard ABŞ dolları olub, illik 34% artım; tənzimlənmiş EPS 1,74 dollar təşkil edib, illik 74% artım və bazar proqnozunu üstələyib. GAAP EPS 1,19 dollar olub, keçən ilin eyni dövründə isə -0,83 dollar zərər idi. Mənfəət və zərər hesabatına təkcə ayrı baxsaq, bu həm artımın, həm də gəlirliyin eyni vaxtda yaxşılaşdığı bir hesabatdır.
【Coherent FY2026 Q4 maliyyə hesabatı】 Bir şəkildə oxu: Gəlir 2,05 milyard dollar, +34% artım; yeni maliyyə rübü üçün proqnoz yenə də gözləntidən üstündür
$COHR Bu FY2026 Q4 maliyyə hesabatında səthi olaraq həm nəticələr, həm də proqnoz gözləntiləri üstələyir; həqiqətən diqqət çəkən isə AI data mərkəzləri üçün optik interconnect tələbatının artıq eyni zamanda gəlirə, mənfəət marjasına və növbəti rüb üzrə proqnoza təsir etməsidir. Lakin səhmlər əvvəlcədən xeyli yüksəldikdən sonra bazarın “gözləntidən yuxarı” tələbi də nəzərəçarpacaq dərəcədə artıb.
Əvvəl əsas göstəricilərə baxın
2026-cı il 30 iyun tarixinə olan FY2026 Q4 üzrə Coherent-in gəliri 2,05 milyard ABŞ dolları olub, illik 34% artım; tənzimlənmiş EPS 1,74 dollar təşkil edib, illik 74% artım və bazar proqnozunu üstələyib. GAAP EPS 1,19 dollar olub, keçən ilin eyni dövründə isə -0,83 dollar zərər idi. Mənfəət və zərər hesabatına təkcə ayrı baxsaq, bu həm artımın, həm də gəlirliyin eyni vaxtda yaxşılaşdığı bir hesabatdır.
Əvvəl əsas göstəricilərə baxın
2026-cı il 30 iyun tarixinə olan FY2026 Q4 üzrə Coherent-in gəliri 2,05 milyard ABŞ dolları olub, illik 34% artım; tənzimlənmiş EPS 1,74 dollar təşkil edib, illik 74% artım və bazar proqnozunu üstələyib. GAAP EPS 1,19 dollar olub, keçən ilin eyni dövründə isə -0,83 dollar zərər idi. Mənfəət və zərər hesabatına təkcə ayrı baxsaq, bu həm artımın, həm də gəlirliyin eyni vaxtda yaxşılaşdığı bir hesabatdır.
216
·
--
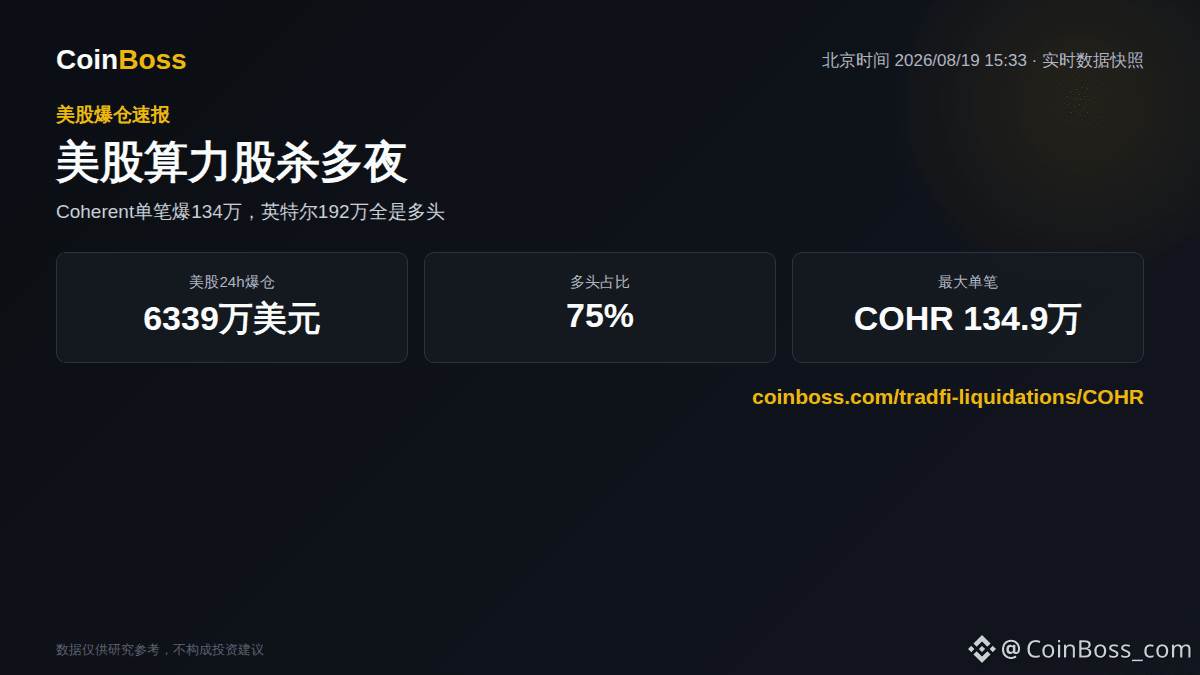
Keçən gecə ABŞ səhmlərində (NYSE/Nasdaq) likvidlik kəsintiləri daha çox hesablama (hesablama gücü) şirkətlərində cəmləşdi. Ümumi şəbəkədə 24 saat ərzində 63,39 milyon ABŞ dolları məbləğində likvidasiya baş verib: uzun mövqelər (bull) 75%, qısa mövqelər (bear) isə yalnız dörddə birini təşkil edir.
Ən böyük tək əməliyyat Coherent-də olub: 1,349 milyon ABŞ dolları dəyərində uzun mövqe bir anda 306,75 dollar səviyyəsində birbaşa bağlanıb (likvidasiya edilib). Intel daha da ekstremaldır: 24 saatda 1,92 milyon ABŞ dolları likvidasiya içində qısa mövqelər demək olar ki, yoxdur; 225 əməliyyatın hamısı uzun (bull) alışı olub.
Sandisk (闪迪) 20,53 milyon ABŞ dolları ilə şəbəkə üzrə birinci yeri tutur. SK Hynix 4,91 milyon, Micron 2,04 milyon, Lumentum isə 1,8 milyonla dərhal ardınca gəlir; yaddaş və optik modullar bu mərhələdə “uzunlar”ın (bull) kütləvi likvidasiyasının əsas hədəfidir.
Ətraflı: coinboss.com/tradfi-liquidations/COHR
#美股 #爆仓 #英特尔 #Coherent
Keçən gecə ABŞ səhmlərində (NYSE/Nasdaq) likvidlik kəsintiləri daha çox hesablama (hesablama gücü) şirkətlərində cəmləşdi. Ümumi şəbəkədə 24 saat ərzində 63,39 milyon ABŞ dolları məbləğində likvidasiya baş verib: uzun mövqelər (bull) 75%, qısa mövqelər (bear) isə yalnız dörddə birini təşkil edir.
Ən böyük tək əməliyyat Coherent-də olub: 1,349 milyon ABŞ dolları dəyərində uzun mövqe bir anda 306,75 dollar səviyyəsində birbaşa bağlanıb (likvidasiya edilib). Intel daha da ekstremaldır: 24 saatda 1,92 milyon ABŞ dolları likvidasiya içində qısa mövqelər demək olar ki, yoxdur; 225 əməliyyatın hamısı uzun (bull) alışı olub.
Sandisk (闪迪) 20,53 milyon ABŞ dolları ilə şəbəkə üzrə birinci yeri tutur. SK Hynix 4,91 milyon, Micron 2,04 milyon, Lumentum isə 1,8 milyonla dərhal ardınca gəlir; yaddaş və optik modullar bu mərhələdə “uzunlar”ın (bull) kütləvi likvidasiyasının əsas hədəfidir.
Ətraflı: coinboss.com/tradfi-liquidations/COHR
#美股 #爆仓 #英特尔 #Coherent
Ən böyük tək əməliyyat Coherent-də olub: 1,349 milyon ABŞ dolları dəyərində uzun mövqe bir anda 306,75 dollar səviyyəsində birbaşa bağlanıb (likvidasiya edilib). Intel daha da ekstremaldır: 24 saatda 1,92 milyon ABŞ dolları likvidasiya içində qısa mövqelər demək olar ki, yoxdur; 225 əməliyyatın hamısı uzun (bull) alışı olub.
Sandisk (闪迪) 20,53 milyon ABŞ dolları ilə şəbəkə üzrə birinci yeri tutur. SK Hynix 4,91 milyon, Micron 2,04 milyon, Lumentum isə 1,8 milyonla dərhal ardınca gəlir; yaddaş və optik modullar bu mərhələdə “uzunlar”ın (bull) kütləvi likvidasiyasının əsas hədəfidir.
Ətraflı: coinboss.com/tradfi-liquidations/COHR
#美股 #爆仓 #英特尔 #Coherent
42
·
--
🚀 $COHRB – VIP TİCARƏT PLANI
🟢 Giriş: $190 – $195
🎯 TP1:$200
🎯 TP2:$210
🎯 TP3:$220
🔴 Stop Loss: $184
🔥 COHRB mümkün bərpa fürsəti göstərir! Alış siqnalının təsdiqi üçün $195 səviyyəsini diqqətlə izləyin.
⚡ Diqqətlə ticarət edin və riskinizi idarə edin!
{spot}(COHRBUSDT)
#COHRB #Coherent #TokenizedStocks #CryptoTrading #BinanceSquare
🚀 $COHRB – VIP TİCARƏT PLANI
🟢 Giriş: $190 – $195
🎯 TP1:$200
🎯 TP2:$210
🎯 TP3:$220
🔴 Stop Loss: $184
🔥 COHRB mümkün bərpa fürsəti göstərir! Alış siqnalının təsdiqi üçün $195 səviyyəsini diqqətlə izləyin.
⚡ Diqqətlə ticarət edin və riskinizi idarə edin!
#COHRB #Coherent #TokenizedStocks #CryptoTrading #BinanceSquare
🟢 Giriş: $190 – $195
🎯 TP1:$200
🎯 TP2:$210
🎯 TP3:$220
🔴 Stop Loss: $184
🔥 COHRB mümkün bərpa fürsəti göstərir! Alış siqnalının təsdiqi üçün $195 səviyyəsini diqqətlə izləyin.
⚡ Diqqətlə ticarət edin və riskinizi idarə edin!
#COHRB #Coherent #TokenizedStocks #CryptoTrading #BinanceSquare
2
57

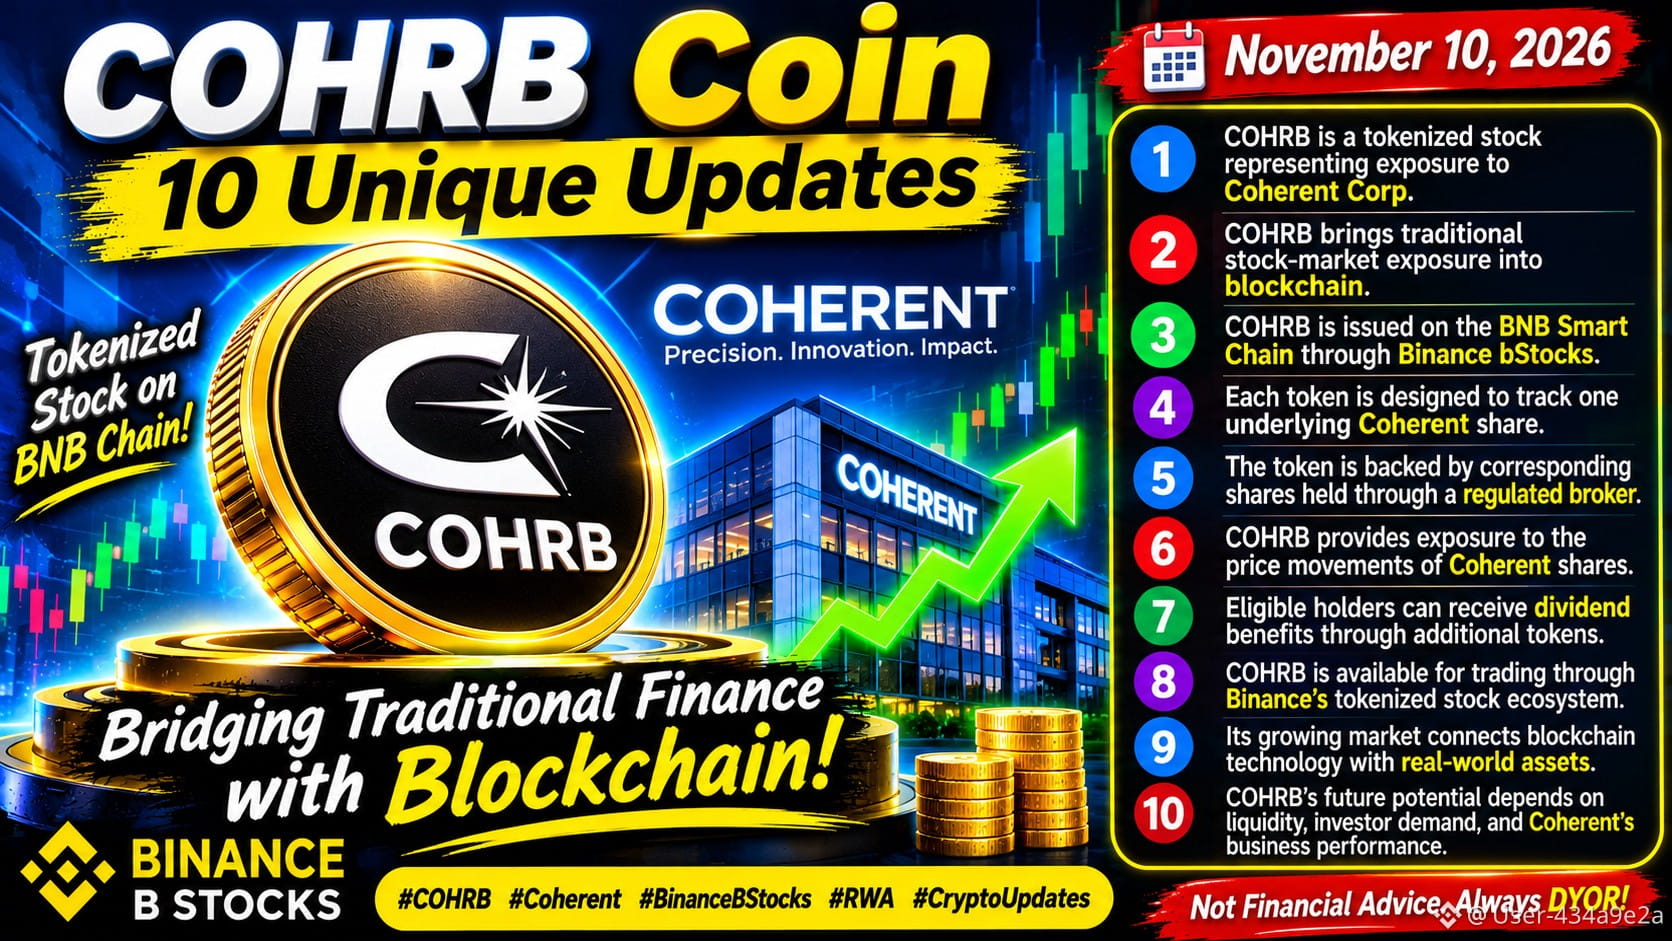
6.$COHRB Coherent səhmlərinin qiymət dəyişikliklərinə məruz qalma imkanı yaradır.
7. Hüququ olan sahiblər əlavə tokenlər vasitəsilə dividend gəlirləri əldə edə bilərlər.
8. COHRB Binance-ın tokenləşdirilmiş səhm ekosistemi vasitəsilə ticarət üçün əlçatandır.
9. Onun böyüyən bazarı blokçeyn texnologiyasını real dünya maliyyə aktivləri ilə birləşdirir.
10. $COHRB -un gələcək potensialı likvidlikdən, investor tələbindən və Coherent-in biznes göstəricilərindən asılıdır.
🔥 5 heşteq
#COHRB #Coherent #BinanceBStocks #RWA #CryptoUpdates
{spot}(COHRBUSDT)
6.$COHRB Coherent səhmlərinin qiymət dəyişikliklərinə məruz qalma imkanı yaradır.
7. Hüququ olan sahiblər əlavə tokenlər vasitəsilə dividend gəlirləri əldə edə bilərlər.
8. COHRB Binance-ın tokenləşdirilmiş səhm ekosistemi vasitəsilə ticarət üçün əlçatandır.
9. Onun böyüyən bazarı blokçeyn texnologiyasını real dünya maliyyə aktivləri ilə birləşdirir.
10. $COHRB -un gələcək potensialı likvidlikdən, investor tələbindən və Coherent-in biznes göstəricilərindən asılıdır.
🔥 5 heşteq
#COHRB #Coherent #BinanceBStocks #RWA #CryptoUpdates
7. Hüququ olan sahiblər əlavə tokenlər vasitəsilə dividend gəlirləri əldə edə bilərlər.
8. COHRB Binance-ın tokenləşdirilmiş səhm ekosistemi vasitəsilə ticarət üçün əlçatandır.
9. Onun böyüyən bazarı blokçeyn texnologiyasını real dünya maliyyə aktivləri ilə birləşdirir.
10. $COHRB -un gələcək potensialı likvidlikdən, investor tələbindən və Coherent-in biznes göstəricilərindən asılıdır.
🔥 5 heşteq
#COHRB #Coherent #BinanceBStocks #RWA #CryptoUpdates
52

·
--
Artım
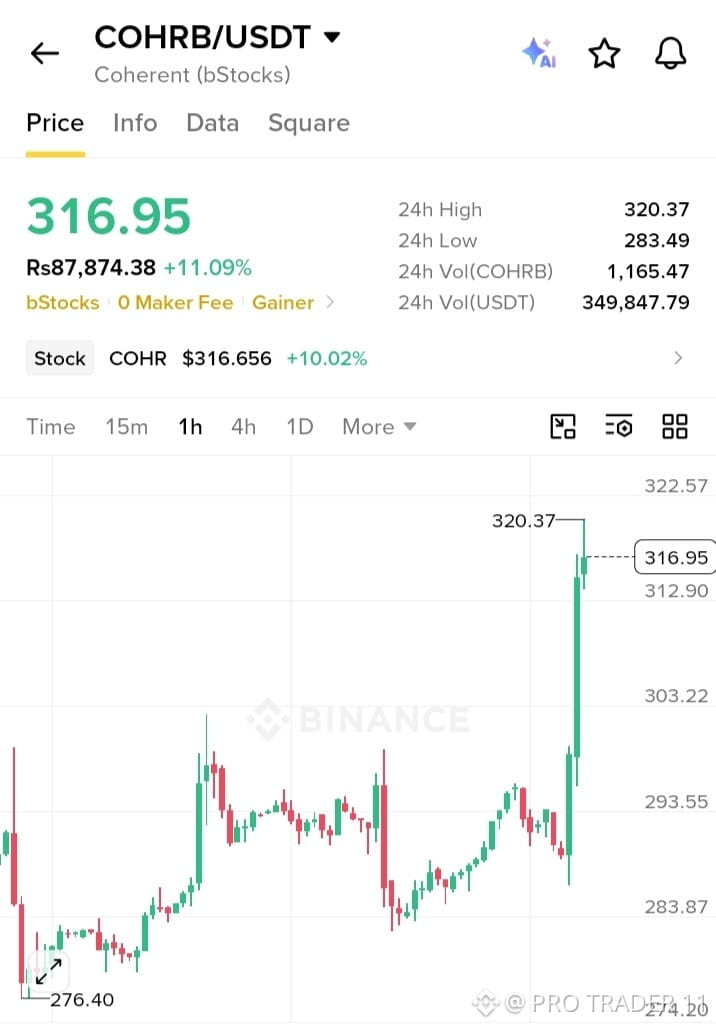
🚀 $COHRB /USDT +11.09% POMP!*
*Coherent (bStocks) - bStocks / 0 Maker Fee / Gainer*
💰 $316.95 | Rs87,874.38
📊 Yüksək: $320.37 | Aşağı: $283.49 | Həcm: $349,847.79 | Vol(COHRB): 1,165.47
📈 Səhmi: COHR $316.656 +10.02%
📈 $276.40-dan $320.37-yə - BÖYÜK +15.9% Breakout!
🟢 Giriş: $312.90 - $316.95
🎯 TP1: $320.37 (24H High)
🎯 TP2: $322.57 (Qrafik Hədəfi)
🎯 TP3: $330.00
🛑 SL: $303.22
🔥 bStocks treyderi! Real COHR səhmi +10% əks olunur - Tokenləşdirilmiş səhm momentumunu sərt şəkildə pomp edir!
#COHRB #Coherent #bStocks #BinanceGainer #CryptoPump
{future}(COHRUSDT)
🚀 $COHRB /USDT +11.09% POMP!*
*Coherent (bStocks) - bStocks / 0 Maker Fee / Gainer*
💰 $316.95 | Rs87,874.38
📊 Yüksək: $320.37 | Aşağı: $283.49 | Həcm: $349,847.79 | Vol(COHRB): 1,165.47
📈 Səhmi: COHR $316.656 +10.02%
📈 $276.40-dan $320.37-yə - BÖYÜK +15.9% Breakout!
🟢 Giriş: $312.90 - $316.95
🎯 TP1: $320.37 (24H High)
🎯 TP2: $322.57 (Qrafik Hədəfi)
🎯 TP3: $330.00
🛑 SL: $303.22
🔥 bStocks treyderi! Real COHR səhmi +10% əks olunur - Tokenləşdirilmiş səhm momentumunu sərt şəkildə pomp edir!
#COHRB #Coherent #bStocks #BinanceGainer #CryptoPump
*Coherent (bStocks) - bStocks / 0 Maker Fee / Gainer*
💰 $316.95 | Rs87,874.38
📊 Yüksək: $320.37 | Aşağı: $283.49 | Həcm: $349,847.79 | Vol(COHRB): 1,165.47
📈 Səhmi: COHR $316.656 +10.02%
📈 $276.40-dan $320.37-yə - BÖYÜK +15.9% Breakout!
🟢 Giriş: $312.90 - $316.95
🎯 TP1: $320.37 (24H High)
🎯 TP2: $322.57 (Qrafik Hədəfi)
🎯 TP3: $330.00
🛑 SL: $303.22
🔥 bStocks treyderi! Real COHR səhmi +10% əks olunur - Tokenləşdirilmiş səhm momentumunu sərt şəkildə pomp edir!
#COHRB #Coherent #bStocks #BinanceGainer #CryptoPump
1
23
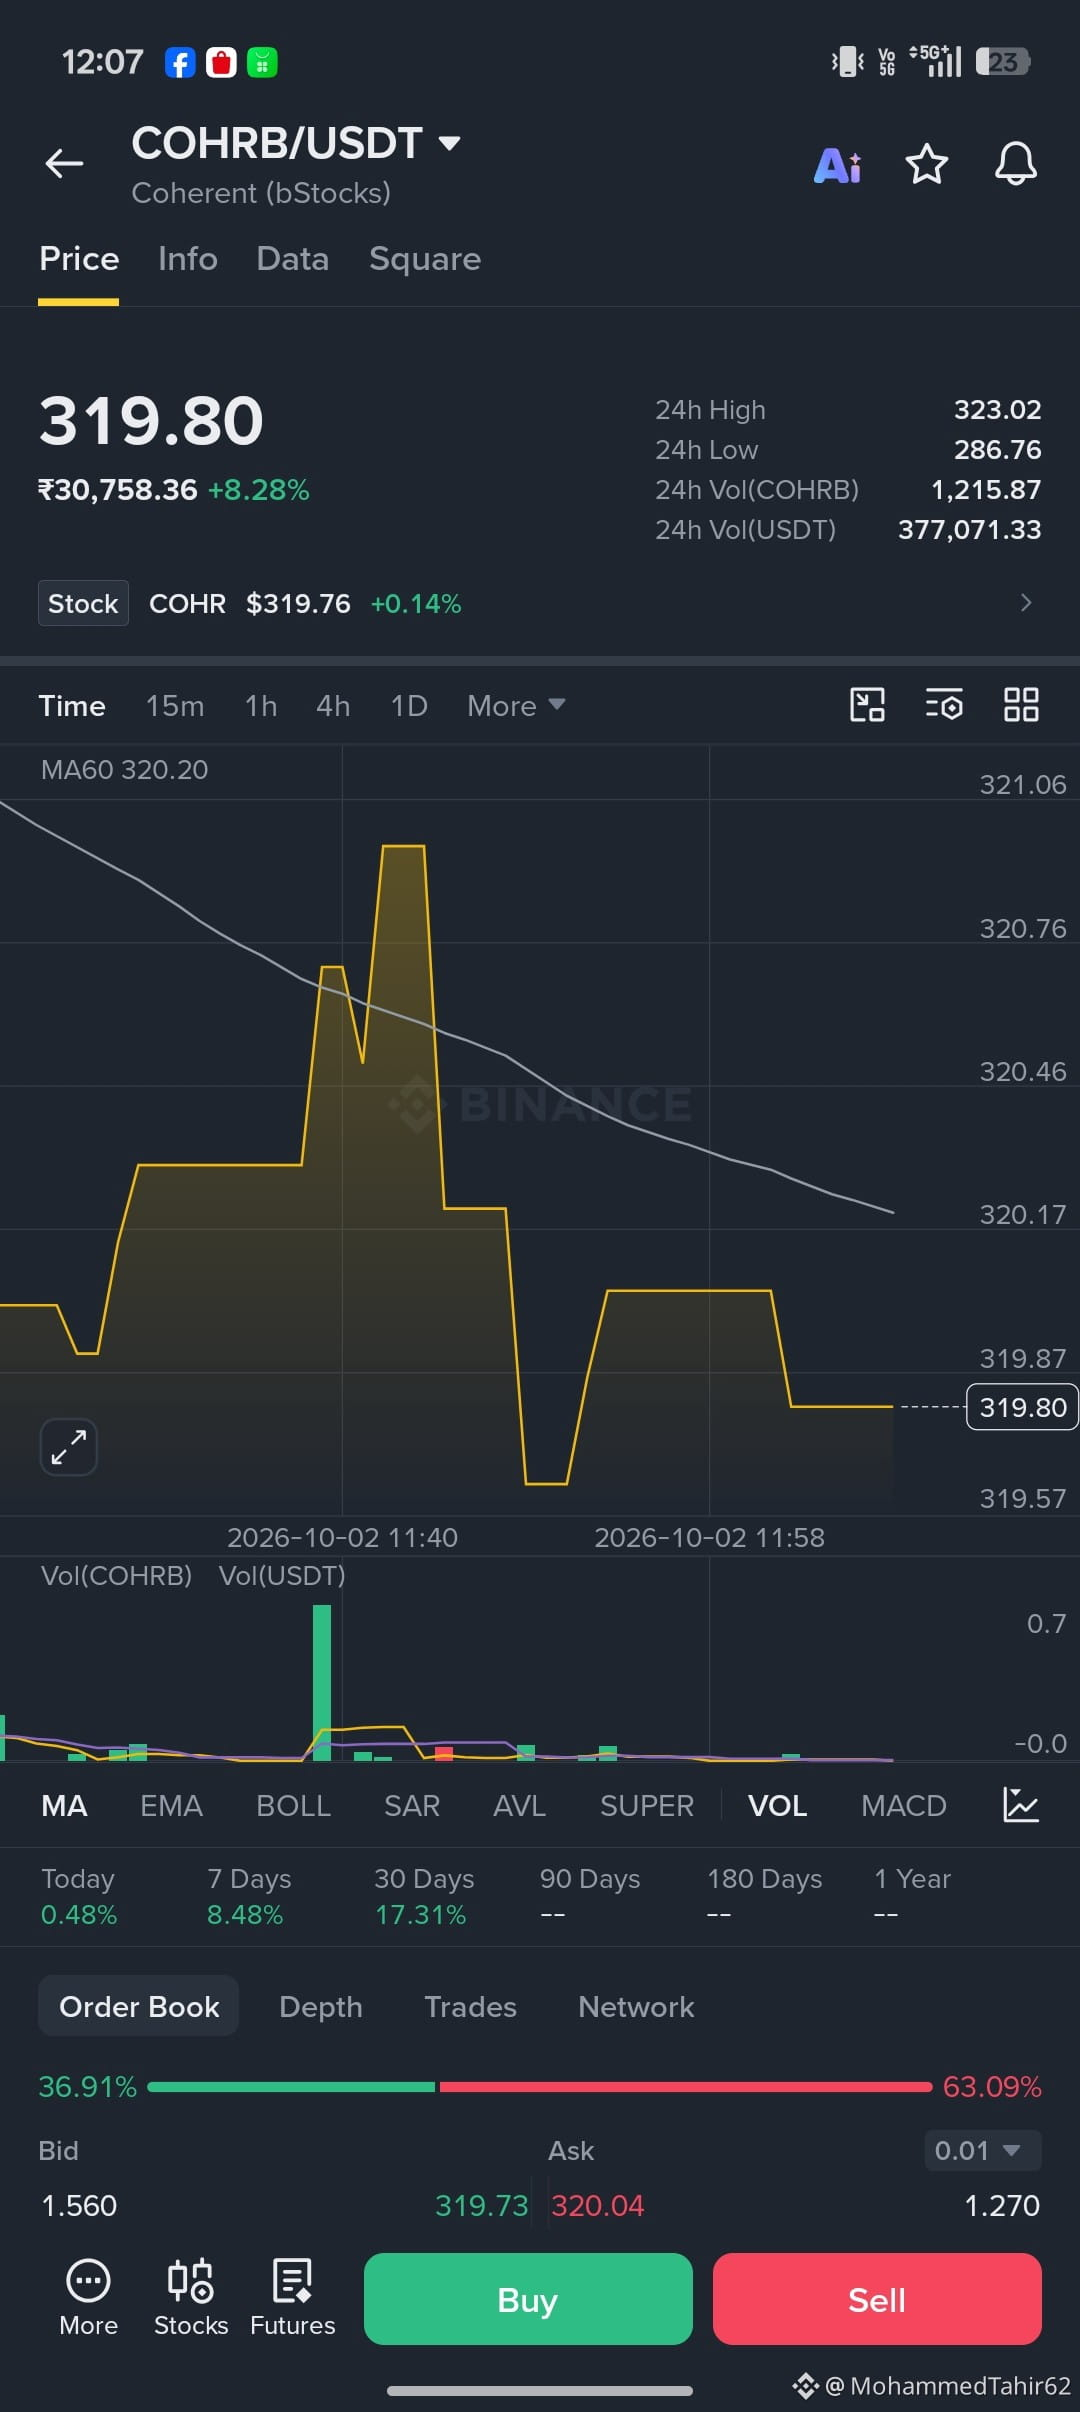
🚀 COHRB — OPTİK TEXNIKA VƏ SÜNİ İNTELLEKT İNFRASTRUKTURU UĞURLA DIQQƏTDƏ! 👀
Coherent AI, data-mərkəz və optik rabitə sahələrində diqqət çəkməkdədir. 📡🤖 Treyderlər onun qiymət hərəkətini, həcm və impulsunu yaxından izləyirlər.
⚡ Süni intellekt infrastrukturu
📊 Həcmə & qiymət hərəkətinə bax
🎯 Əsas dəstək/müqavimət
⚠️ Bazar dəyişkənliyi yüksək ola bilər
COHRB növbəti addım üçün izləniləsi ola bilər? 👀🔥
DYOR • Məsuliyyətlə ticarət et • Zəmanətli qazanc yoxdur
#COHRB #Coherent #AI #DataCenters #TechStockIndexInclusion
🚀 COHRB — OPTİK TEXNIKA VƏ SÜNİ İNTELLEKT İNFRASTRUKTURU UĞURLA DIQQƏTDƏ! 👀
Coherent AI, data-mərkəz və optik rabitə sahələrində diqqət çəkməkdədir. 📡🤖 Treyderlər onun qiymət hərəkətini, həcm və impulsunu yaxından izləyirlər.
⚡ Süni intellekt infrastrukturu
📊 Həcmə & qiymət hərəkətinə bax
🎯 Əsas dəstək/müqavimət
⚠️ Bazar dəyişkənliyi yüksək ola bilər
COHRB növbəti addım üçün izləniləsi ola bilər? 👀🔥
DYOR • Məsuliyyətlə ticarət et • Zəmanətli qazanc yoxdur
#COHRB #Coherent #AI #DataCenters #TechStockIndexInclusion
Coherent AI, data-mərkəz və optik rabitə sahələrində diqqət çəkməkdədir. 📡🤖 Treyderlər onun qiymət hərəkətini, həcm və impulsunu yaxından izləyirlər.
⚡ Süni intellekt infrastrukturu
📊 Həcmə & qiymət hərəkətinə bax
🎯 Əsas dəstək/müqavimət
⚠️ Bazar dəyişkənliyi yüksək ola bilər
COHRB növbəti addım üçün izləniləsi ola bilər? 👀🔥
DYOR • Məsuliyyətlə ticarət et • Zəmanətli qazanc yoxdur
#COHRB #Coherent #AI #DataCenters #TechStockIndexInclusion
1
21
·
--
Artım
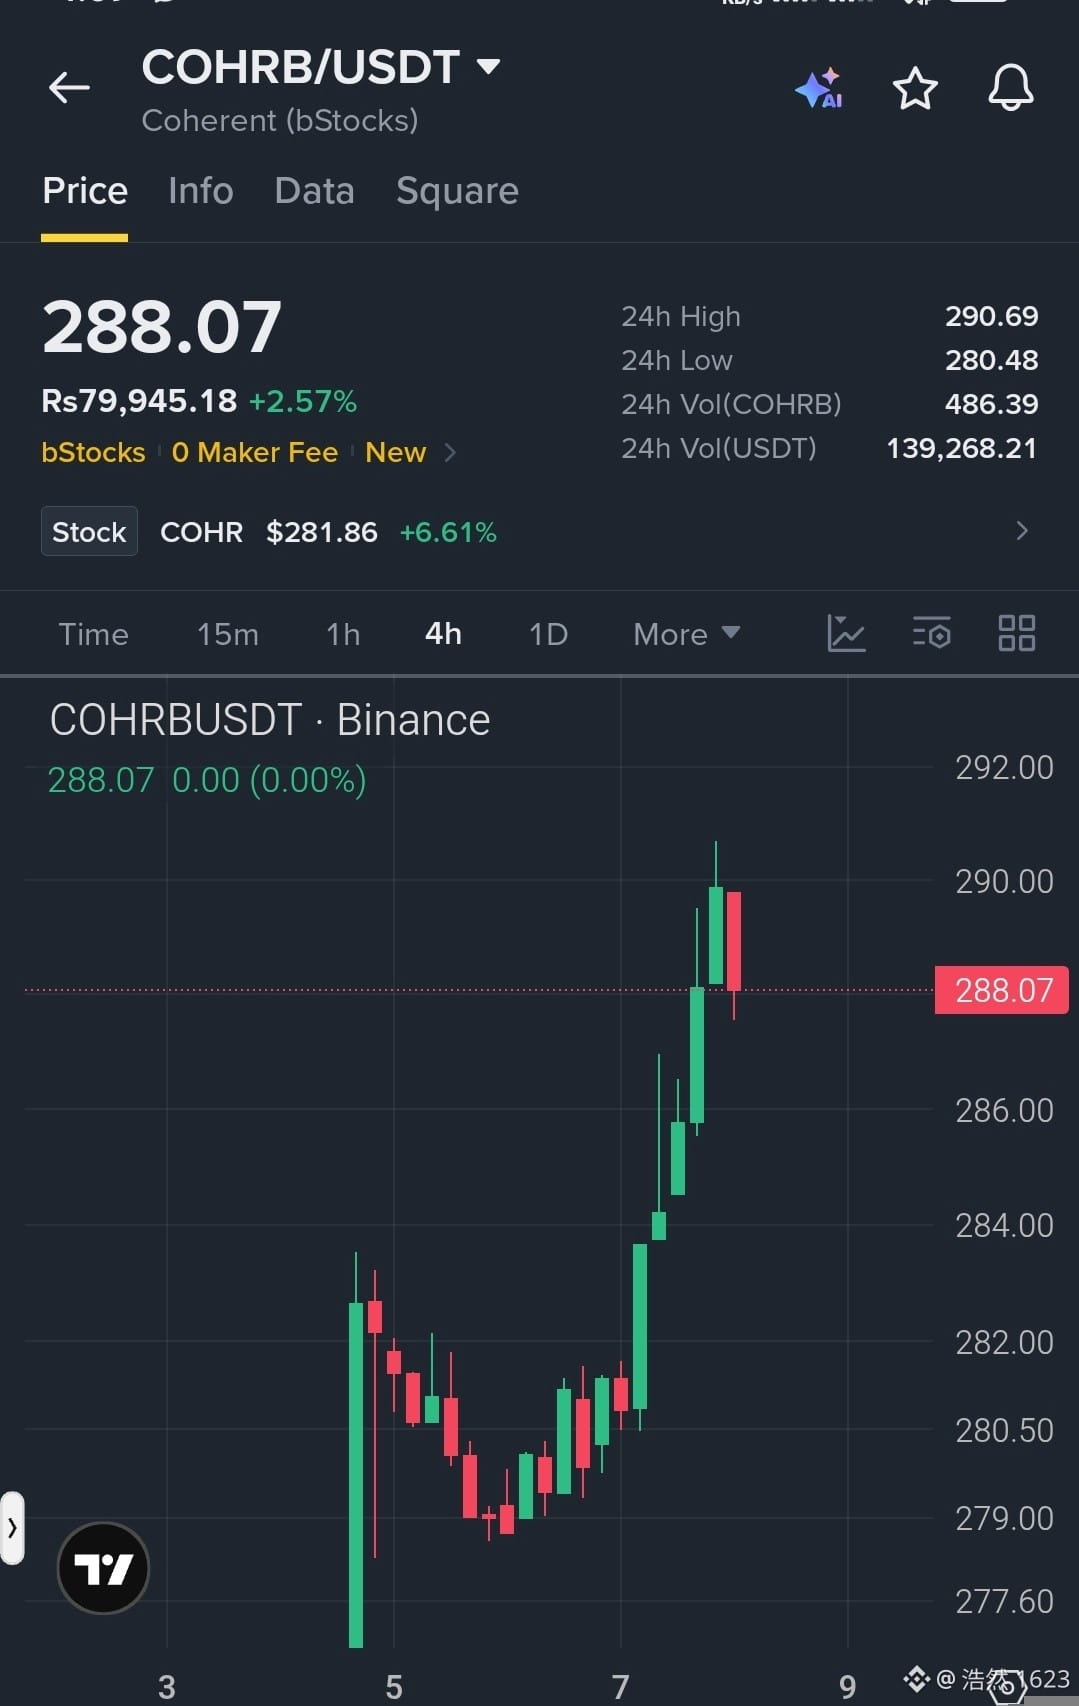
$COHRB is yerli dəstək yaxınlığından 279.00 ətrafında möhkəm rebound (geri dönüş) sonrası 4 saatlıq qrafikdə güclü yüksəliş impulsu nümayiş etdirir. Aktiv kəskin boğa mitinqinə çıxaraq çıxış edib; yaxınlarda 290.69 səviyyəsində müqaviməti sınaqdan keçirib və daha sonra yüngül konsolidasiya yaşayıb. Qiymət dərhal tələb zonası olan təxminən 284.00-dən yuxarı qaldığı müddətcə alıcılar nəzarətdədir və əvvəlki əsas likvidlik zonalarına doğru daha yüksəlişin davamı üçün mövqeləniblər.
Hədəf 1: 290.70 Hədəf 2: 292.50 Hədəf 3: 295.00
#COHRB #Coherent #CryptoAnalysis #TradingSetup
$ZEC
{future}(ZECUSDT)
{spot}(COHRBUSDT)
$TUT
{future}(TUTUSDT)
$COHRB is yerli dəstək yaxınlığından 279.00 ətrafında möhkəm rebound (geri dönüş) sonrası 4 saatlıq qrafikdə güclü yüksəliş impulsu nümayiş etdirir. Aktiv kəskin boğa mitinqinə çıxaraq çıxış edib; yaxınlarda 290.69 səviyyəsində müqaviməti sınaqdan keçirib və daha sonra yüngül konsolidasiya yaşayıb. Qiymət dərhal tələb zonası olan təxminən 284.00-dən yuxarı qaldığı müddətcə alıcılar nəzarətdədir və əvvəlki əsas likvidlik zonalarına doğru daha yüksəlişin davamı üçün mövqeləniblər.
Hədəf 1: 290.70 Hədəf 2: 292.50 Hədəf 3: 295.00
#COHRB #Coherent #CryptoAnalysis #TradingSetup
$ZEC
$TUT
Hədəf 1: 290.70 Hədəf 2: 292.50 Hədəf 3: 295.00
#COHRB #Coherent #CryptoAnalysis #TradingSetup
$ZEC
$TUT
1
456
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#NvidiaLoses$2.7TrillionInMonthAndAHalf
1,824 baxış
Müzakirə edir: 49
2
#CanBTCReboundAfterFallingBelow60K?
571,585 baxış
Müzakirə edir: 2,418
3
#GlobalStocksFaceLongestLosingStreakSince2023
195,151 baxış
Müzakirə edir: 1,665
4
#BlackRockIBITPostsRecord$541MSingleDayOutflow
17,280 baxış
Müzakirə edir: 58
5
#AnthropicPlungesTowardIPOPriceonDay2
98,230 baxış
Müzakirə edir: 975
6
#TwentyOneCapitalAdds172.25BTC
40,605 baxış
Müzakirə edir: 489
7
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
3,969 baxış
Müzakirə edir: 47
8
#BNBDropsBelow540USDTWith8.46%DailyDecline
56,567 baxış
Müzakirə edir: 505
9
#HKBillProposesHK$100KFineForUnauthorizedCryptoTitles
1,924 baxış
Müzakirə edir: 20
10
#BitMineFaces$10.1BUnrealizedETHLoss
4,146 baxış
Müzakirə edir: 25