

#amazon
amazon
591,520 baxış
Müzakirə edir: 1,124
Populyar
Sonuncu

Doğrulanıb
#amazonsharesfallabout7%inpremarkettrading
🚨 QAZANC TƏNLİYİ: Amazon-un süni intellekt reallığı ilə üzləşməsi 🚨
#AmazonSəhmləriÖnBazarTicarətindəTəxminən7FaizUcuzlaşdı Bazar Big Tech-in süni intellektə ayırdığı nəhəng xərcləri ciddi şəkildə sorğulayır. Gəlin bugünkü AMZN səhmlərinin kəskin ucuzlaşmasını sadə riyaziyyatla təhlil edək 🧮👇
(220 milyard dollarlıq kapital xərcləri) + (Mənfi pul axını) = AMZN 7% ucuzlaşır 📉
Aktiv üzrə göstərici:
(Tətikləyici amil) = Amazon Web Services (AWS) satışlarında böyük, 39%-lik artım qeydə alınmasına baxmayaraq, süni intellekt infrastrukturu xərclərinin sürətlə artması investorları narahat etdi. Amazon 2026-cı il üçün kapital xərcləri proqnozunu heyrətamiz dərəcədə yüksək — 220 milyard dollar səviyyəsində saxladı.
Əsas nəticə:
(Düzəliş) ➔ Texnologiya nəhənginin səhmləri cümə günü birja açılmazdan əvvəlki ticarətdə təxminən 7% ucuzlaşdı. Wall Street üçün əsas təhlükə siqnalı nədir? Amazon-un son 12 ay üzrə mənfi sərbəst pul axını 42,4 milyard dollara çatıb — ötən ilin eyni dövrü ilə müqayisədə inanılmaz dərəcədə 386% artıb.
Təhlil:
Süni intellekt sahəsindəki “nəyin bahasına olursa-olsun qur” dövrü artıq reallıqla üzləşir. Bulud xidmətlərinin artımı son dərəcə güclü olaraq qalsa da, bunu davam etdirmək üçün tələb olunan nəhəng pul xərcləri mənfəət marjalarına ciddi təzyiq göstərir. Big Tech bu süni intellekt investisiyalarının yaxın müddətdə gəlir gətirəcəyini sübut edə bilməsə, texnologiya sektoru daha dərin makroiqtisadi düzəlişlə üzləşə bilər.
Bu, nəsildə bir dəfə yaranan alış fürsətidir, yoxsa süni intellekt xərclərinin yaratdığı yorğunluğun başlanğıcı? 👇💬
$AMZNB
{spot}(AMZNBUSDT)
$NVDAB
{spot}(NVDABUSDT)
$AAPLB
{spot}(AAPLBUSDT)
#amazon #TechStocks #AI
#amazonsharesfallabout7%inpremarkettrading
🚨 QAZANC TƏNLİYİ: Amazon-un süni intellekt reallığı ilə üzləşməsi 🚨
#AmazonSəhmləriÖnBazarTicarətindəTəxminən7FaizUcuzlaşdı Bazar Big Tech-in süni intellektə ayırdığı nəhəng xərcləri ciddi şəkildə sorğulayır. Gəlin bugünkü AMZN səhmlərinin kəskin ucuzlaşmasını sadə riyaziyyatla təhlil edək 🧮👇
(220 milyard dollarlıq kapital xərcləri) + (Mənfi pul axını) = AMZN 7% ucuzlaşır 📉
Aktiv üzrə göstərici:
(Tətikləyici amil) = Amazon Web Services (AWS) satışlarında böyük, 39%-lik artım qeydə alınmasına baxmayaraq, süni intellekt infrastrukturu xərclərinin sürətlə artması investorları narahat etdi. Amazon 2026-cı il üçün kapital xərcləri proqnozunu heyrətamiz dərəcədə yüksək — 220 milyard dollar səviyyəsində saxladı.
Əsas nəticə:
(Düzəliş) ➔ Texnologiya nəhənginin səhmləri cümə günü birja açılmazdan əvvəlki ticarətdə təxminən 7% ucuzlaşdı. Wall Street üçün əsas təhlükə siqnalı nədir? Amazon-un son 12 ay üzrə mənfi sərbəst pul axını 42,4 milyard dollara çatıb — ötən ilin eyni dövrü ilə müqayisədə inanılmaz dərəcədə 386% artıb.
Təhlil:
Süni intellekt sahəsindəki “nəyin bahasına olursa-olsun qur” dövrü artıq reallıqla üzləşir. Bulud xidmətlərinin artımı son dərəcə güclü olaraq qalsa da, bunu davam etdirmək üçün tələb olunan nəhəng pul xərcləri mənfəət marjalarına ciddi təzyiq göstərir. Big Tech bu süni intellekt investisiyalarının yaxın müddətdə gəlir gətirəcəyini sübut edə bilməsə, texnologiya sektoru daha dərin makroiqtisadi düzəlişlə üzləşə bilər.
Bu, nəsildə bir dəfə yaranan alış fürsətidir, yoxsa süni intellekt xərclərinin yaratdığı yorğunluğun başlanğıcı? 👇💬
$AMZNB
$NVDAB
$AAPLB
#amazon #TechStocks #AI

Abu Fahadأ:
💛
2
2
384
·
--
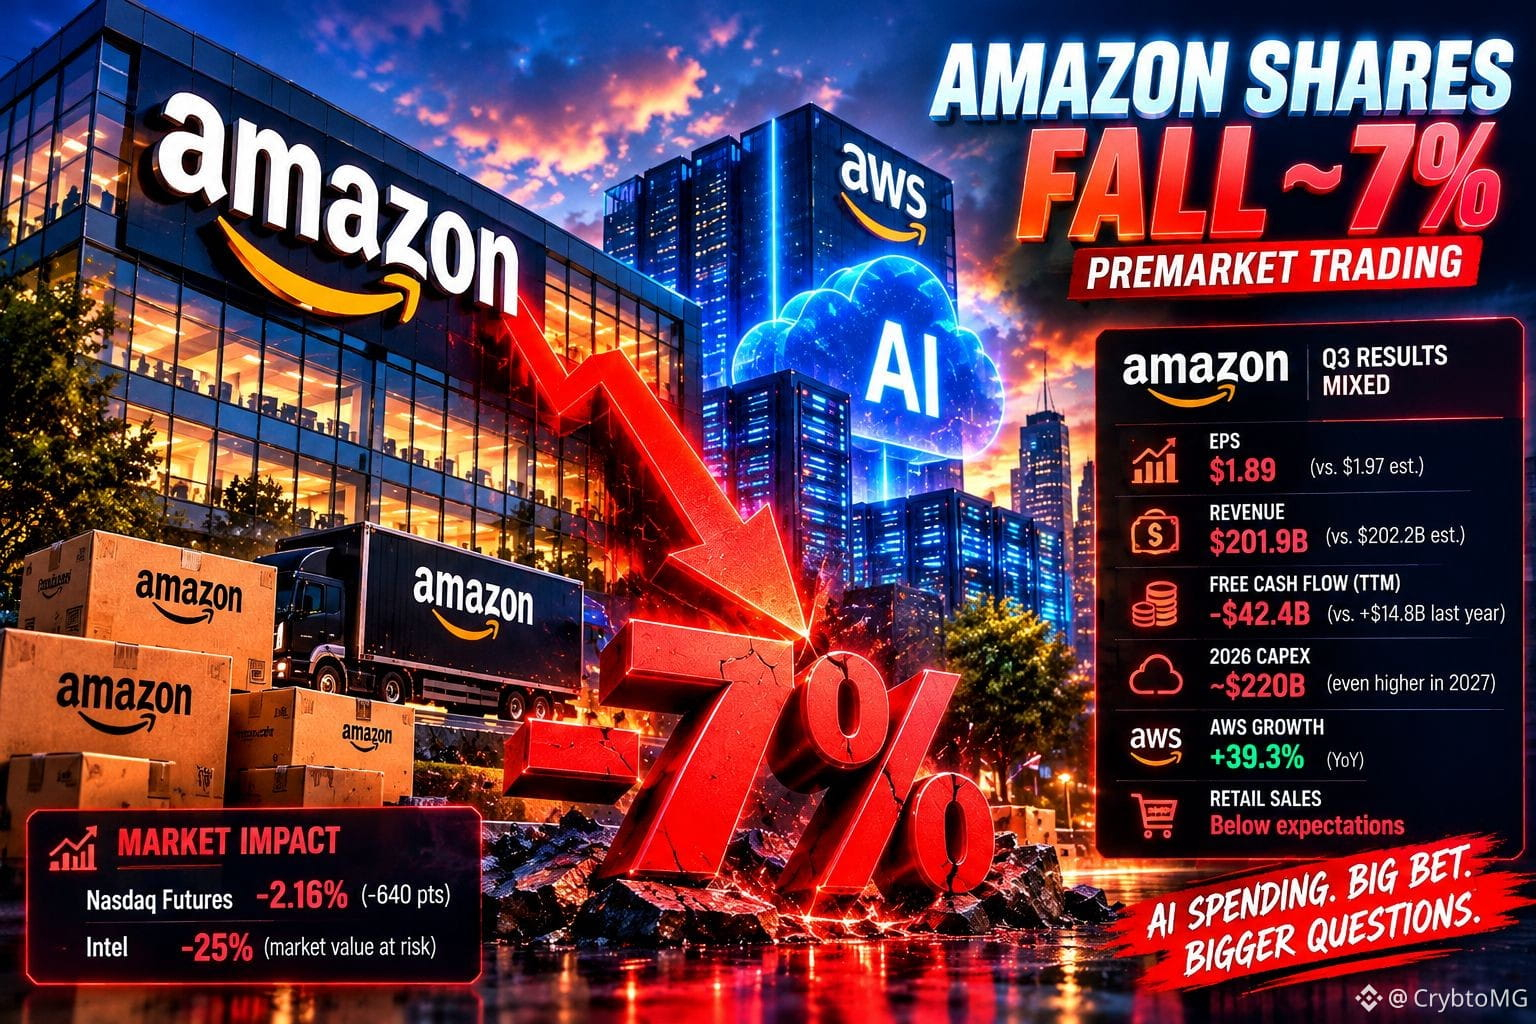
🚨 Amazon-un mənfəət hesabatı süni intellektə xərcləri diqqət mərkəzinə gətirir
Amazon-un III rüb nəticələri süni intellekt yarışının xərcləri ilə bağlı daha böyük bir sual doğurub.
Bazarın diqqətini çəkən məqamlar:
Gəlir 201,9 milyard dollara çatıb ki, bu da analitiklərin gözləntilərindən bir qədər aşağıdır.
Səhm başına mənfəət 1,89 dollar olub.
Son 12 ay üzrə sərbəst pul axını 42,4 milyard dollar mənfi olub.
2026-cı ildə kapital xərclərinin təxminən 220 milyard dollara çatacağı gözlənilir.
AWS-in gəliri illik müqayisədə 39,3% artıb.
Bazarın reaksiyası kəskin olub: oktyabrın 30-da, bazar açılmazdan əvvəlki ticarətdə Amazon səhmləri təxminən 7% ucuzlaşıb.
Texnologiya sektoru üçün bu, maraqlı məqamdır. Süni intellektə güclü tələbat təkbaşına kifayət deyil; investorlar həmçinin bu investisiyaların nə vaxt gəlir gətirəcəyini anlamaq istəyirlər.
Süni intellekt infrastrukturu uğrunda yarış həddən artıq baha başa gəlir, yoxsa bu, sadəcə gələcək üçün quruculuğun xərcidir?
#Amazon #Technology $AMZNB
$IDOL
$SOPH
1
398
·
--
Tərcüməyə bax
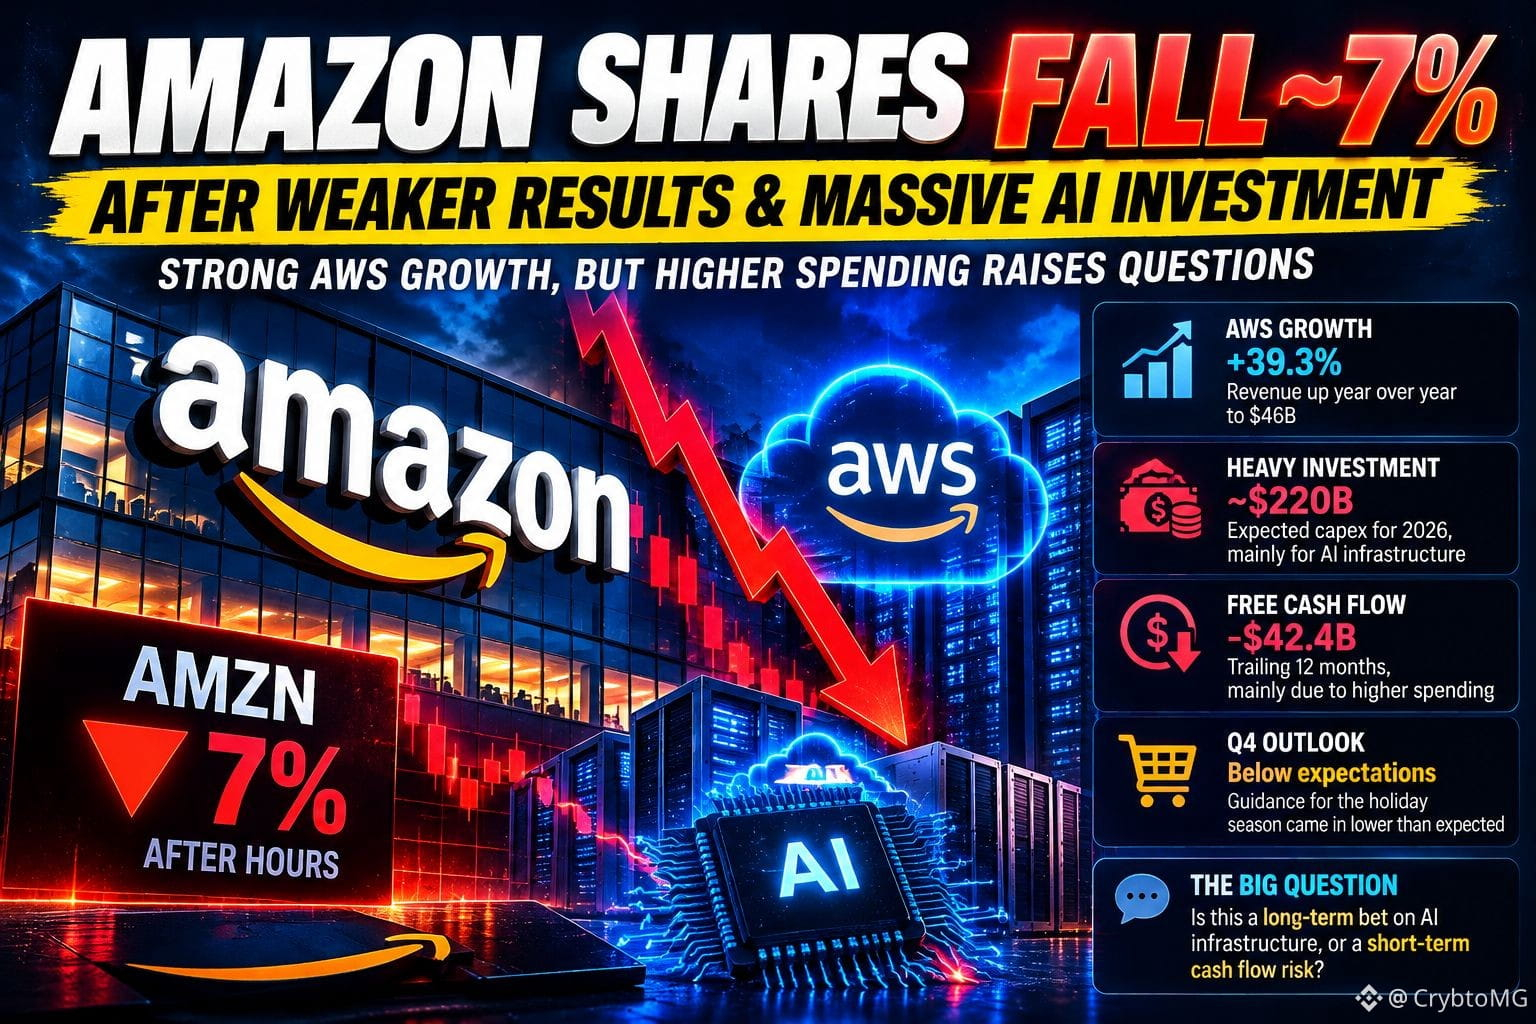
Amazon's AI Investment: Long-Term Opportunity or Cash Flow Pressure?
Amazon's Q3 results show two very different sides of the AI investment story.
AWS revenue grew 39.3% year over year, reaching $46 billion. Operating income also reached a record $28.1 billion.
But there is another side: free cash flow over the past 12 months turned negative by $42.4 billion, largely due to higher spending on infrastructure and AI.
Amazon expects around $220 billion in capital expenditure for 2026.
The key question is not whether AI demand is growing. It is whether the returns will justify the enormous investment.
Do you think Amazon is building a strong long-term advantage, or taking on too much financial pressure?
#A I #Amazon $IDOL
$BIRB
$BEAMX
1
28
Doğrulanıb
#AMAZON -IN 220 MİLYARD DOLLARLIQ SÜNİ İNTELLEKT MƏRCİ QLOBAL BİRLƏŞMƏLƏRİ SARSIDIR — AWS İSƏ 39% BÖYÜYÜR!
Amazon bütün süni intellekt sektoruna xəbərdarlıq etdi.
30 OKTYABR BAZAR İCMALI:
Amazon oktyabrın 29-u, cümə axşamı axşamı III rübün maliyyə nəticələrini açıqladı. Nəticələr qeyri-adi təzad ortaya qoydu:
💰 III rüb gəliri: 201,9 MİLYARD DOLLAR (illik müqayisədə +12%)
☁️ AWS gəliri: 46 MİLYARD DOLLAR (illik müqayisədə +39%)
📈 Əməliyyat gəliri: 28,1 MİLYARD DOLLAR
🔴 Son 12 aylıq sərbəst pul axını: -42,4 MİLYARD DOLLAR
🏗️ 2026-cı il üçün planlaşdırılan kapital xərcləri: 220 MİLYARD DOLLAR
AWS son beş ilə yaxın dövrün ən sürətli artımını göstərdi.
Lakin Amazon 2027-ci ildə süni intellektlə bağlı investisiyaların daha da artacağını gözləyir.
BAZARIN REAKSİYASI:
🔴 Cümə axşamı ABŞ-da iş saatlarından sonrakı ticarətdə $AMZN 7%-dək ucuzlaşdı.
🔴 BU GÜN, 30 OKTYABR: Yaponiyanın Nikkei indeksi -2,1% ilə bağlandı.
🔴 $6857.T Advantest: -5,9%
🔴 $8035.T Tokyo Electron: -5,2%
Yaponiyadakı bu ucuzlaşmalar cümə axşamı ilə deyil, cümə günü başa çatmış ticarət sessiyası ilə bağlıdır.
BU NİYƏ VACİBDİR?
Süni intellektə tələbat realdır. AWS sürətlə böyüyür.
Lakin məlumat mərkəzlərinin qurulması, çiplərin alınması və hesablama gücünün artırılması böyük həcmdə pul investisiyası tələb edir.
İnvestorlar indi gələcəkdə süni intellektdən əldə olunacaq mənfəətin bugünkü xərcləri doğruldub-doğrultmayacağını soruşurlar.
Son 12 ay üzrə 42,4 milyard dollarlıq sərbəst pul axını kəsiri əməliyyat zərəri ilə eyni şey deyil. Amazon hələ də əhəmiyyətli həcmdə əməliyyat pul axını yaradır.
İZLƏNİLƏCƏK SƏHMLƏR:
$AMZN — Amazon
$MSFT — Microsoft
$GOOGL — Alphabet
$NVDA — Nvidia
$INTC — Intel
NÖVBƏTİ NƏYƏ BAXMALI?
Cümə günü ABŞ-da müntəzəm ticarət sessiyası açıldıqda Amazonun səhmləri sabitləşəcəkmi?
AWS təxminən 40%-lik artımı davam etdirə biləcəkmi?
Süni intellekt infrastrukturu xərcləri sərbəst pul axınının artmasına səbəb olacaqmı?
Kapital xərclərinin daha da artması texnologiya şirkətlərinin qiymətləndirilməsinə təzyiq göstərə bilərmi?
992

#AmazonSharesFallAbout7%InPremarketTrading
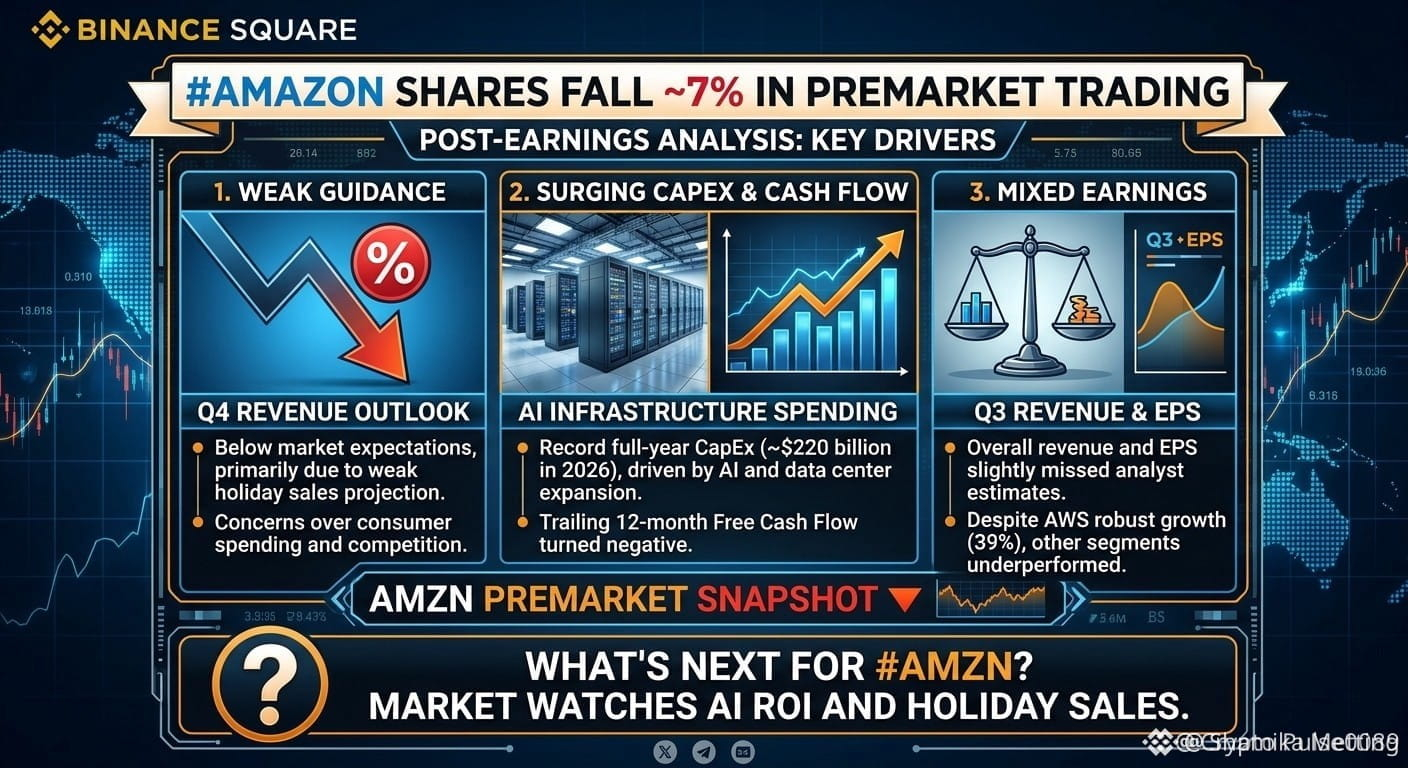
📉 #Amazon səhmləri bazar açılmazdan əvvəlki ticarətdə təxminən 7% ucuzlaşdı: gəlirlilik hesabatından sonra təhlil
AWS-dəki təsirli artıma baxmayaraq, Amazon-un ($AMZN) səhmləri son gəlirlilik hesabatının açıqlanmasından sonra bazar açılmazdan əvvəlki ticarətdə nəzərəçarpacaq zərbə aldı. Bazarın reaksiyasına səbəb olan amillərin qısa xülasəsi:
🔍 Ucuzlaşmanın əsas səbəbləri:
1️⃣ Dördüncü rüb üçün zəif proqnozlar
Bayram mövsümünü əhatə edən rüb üzrə gəlir proqnozları bazar gözləntilərindən bir qədər aşağı oldu. Bu isə istehlak xərclərinin zəifləməsi və pərakəndə satış sektorunda rəqabətin güclənməsi ilə bağlı narahatlıq yaratdı.
2️⃣ Kapital xərclərinin artması və mənfi sərbəst pul axını
Süni intellekt infrastrukturuna və məlumat mərkəzlərinin genişləndirilməsinə qoyulan böyük investisiyalar 2026-cı ilin bütövlükdə gözlənilən kapital xərclərini təxminən 220 milyard dollara çatdırdı.
Nəticədə, son on iki ay üzrə sərbəst pul axını mənfi oldu (təxminən -42.4 milyard dollar). Bu da yaxın müddətdə kapitalın tükənməsi ilə bağlı müzakirələri daha da qızışdırdı.
3️⃣ Üçüncü rübün qarışıq nəticələri
Üçüncü rübün ümumi gəliri (201.9 milyard dollar) və səhm başına mənfəəti (1.89 dollar) analitiklərin orta proqnozlarından bir qədər aşağı oldu.
#Amazon #AMZN #StockMarket #BinanceSquare #EarningsReport #CloudComputing #Aİ
$PEPE $ALPINE $CRMB
1
64
·
--
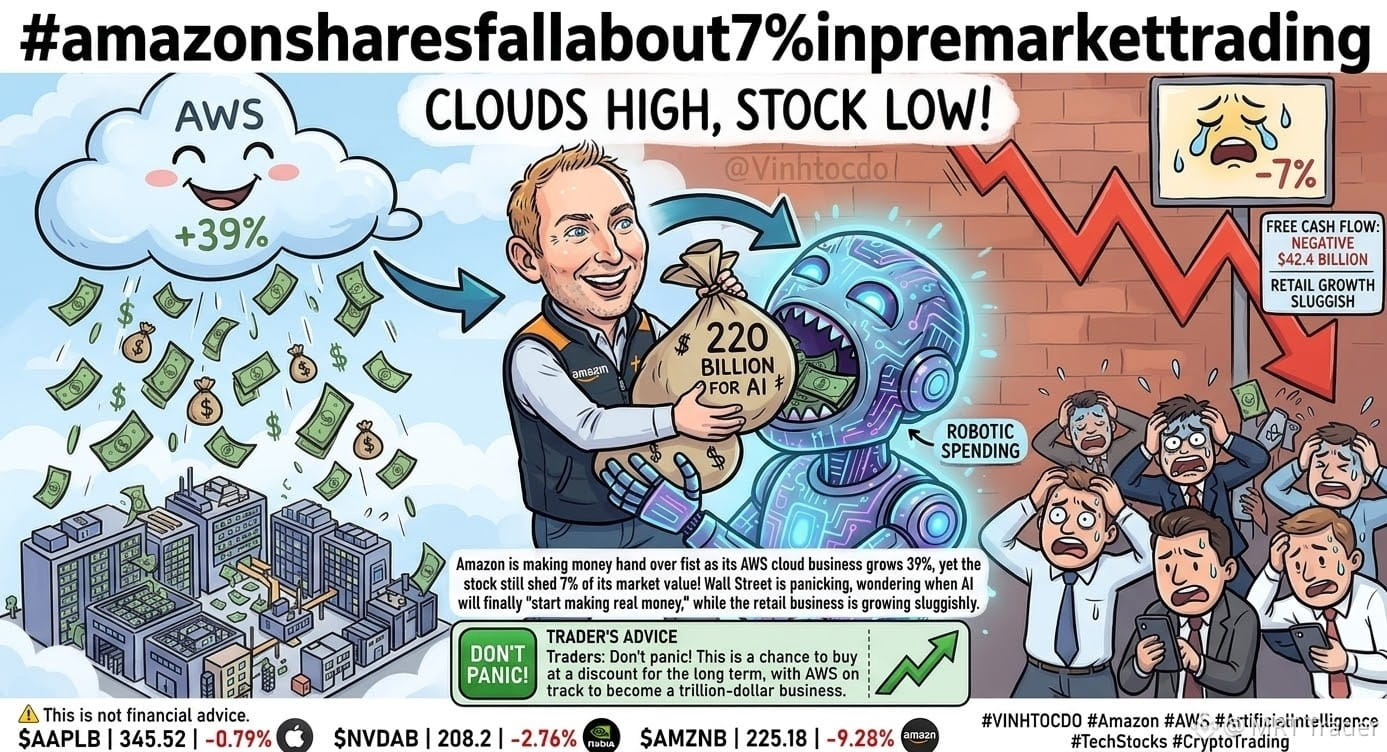
Amazon güclü AWS artımına baxmayaraq bazaröncəsi ticarətdə ~7% ucuzlaşır 📉
AWS gəliri 39% artdı, amma $AMZNB bazaröncəsi ticarətdə yenə də təxminən 7% ucuzlaşdı.
Səbəb xərclərdir. Amazon süni intellektə təxminən 220 milyard dollar yatırır və sərbəst pul axını təxminən -42,4 milyard dollara düşüb. İnvestorlar süni intellektə çəkilən bu xərclərin nə vaxt real gəlir gətirəcəyini soruşurlar, pərakəndə satış sahəsi isə yavaş böyüyür.
Bəzi treyderlər bu enişi uzunmüddətli fürsət kimi görür; AWS trilyon dollarlıq biznes olmağa doğru gedir. Digərləri isə əvvəlcə xərclərin bəhrə verdiyinə dair sübut görmək istəyəcək. Hər halda, mövqelərinizi ehtiyatla müəyyənləşdirin. ⚠️ Bu, maliyyə məsləhəti deyil.
Burada ticarət edin 👉 $AMZNB $NVDAB $AAPLB
#Amazon #AWS #AI #TechStocks
2
16
·
--
🚨 Amazon-un süni intellektə xərcləri rekord həddə çatdı!
2026-cı ilin sentyabrında başa çatan 12 ay ərzində şirkət süni intellekt infrastrukturuna investisiyalarını artırdıqca, Amazon-un sərbəst pul axını -$42.4 milyarda düşüb.
📉 III rübdə kapital xərcləri: təxminən $77B
🚀 AWS gəliri: təxminən $46B (+39%)
💰 2026-cı il üçün planlaşdırılan xərclər: təxminən $220B
Bulud xidmətlərinin güclü artımına baxmayaraq, süni intellektə böyük investisiyalar pul axınına təzyiq göstərir.
🤔 Amazon-un süni intellektə yatırdığı investisiyalar uzunmüddətli perspektivdə bəhrə verəcəkmi?
Mənbə: Yahoo Finance | 30 oktyabr 2026
{spot}(AMZNBUSDT)
#amazon #Aİ #AWS #TechNews
🚨 Amazon-un süni intellektə xərcləri rekord həddə çatdı!
2026-cı ilin sentyabrında başa çatan 12 ay ərzində şirkət süni intellekt infrastrukturuna investisiyalarını artırdıqca, Amazon-un sərbəst pul axını -$42.4 milyarda düşüb.
📉 III rübdə kapital xərcləri: təxminən $77B
🚀 AWS gəliri: təxminən $46B (+39%)
💰 2026-cı il üçün planlaşdırılan xərclər: təxminən $220B
Bulud xidmətlərinin güclü artımına baxmayaraq, süni intellektə böyük investisiyalar pul axınına təzyiq göstərir.
🤔 Amazon-un süni intellektə yatırdığı investisiyalar uzunmüddətli perspektivdə bəhrə verəcəkmi?
Mənbə: Yahoo Finance | 30 oktyabr 2026
#amazon #Aİ #AWS #TechNews
79
·
--
Doğrulanıb
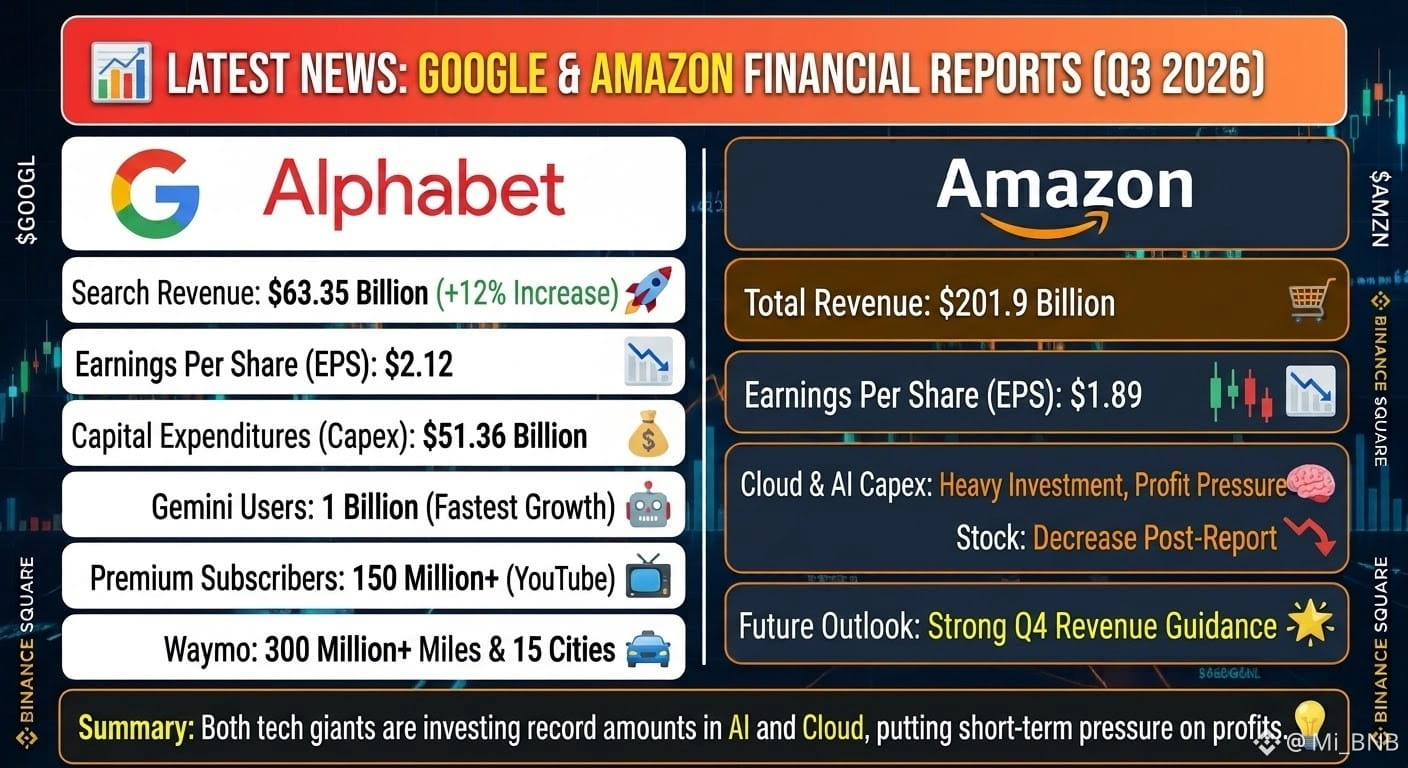
Google (Alphabet) və Amazon-un son göstəriciləri (2026-cı ilin III rübü)🚨
🌐Google III rüb üzrə maliyyə hesabatını açıqlayıb. Hesabat əsas göstəricilər üzrə qarışıq mənzərəni ortaya qoyur:
Gəlir: Ümumi gəlir artıb, Google Axtarışın gəliri isə 12% yüksələrək 63,35 milyard dollara çatıb.
Səhm başına mənfəət (EPS): Şirkət 2,12 dollar EPS açıqlayıb ki, bu da bazar gözləntilərindən (təxminən 2,96 dollar) aşağıdır.
Süni intellekt və bulud infrastrukturu üzrə kapital xərcləri: Süni intellektə (AI) və infrastruktura böyük investisiyalar investorlar arasında narahatlıq yaradıb. Google-un kapital xərcləri (Capex) 51,36 milyard dollara yüksələrək sərbəst pul axınının mənfi olmasına səbəb olub.
Məhsulların göstəriciləri:
Gemini tətbiqinin istifadəçi sayı 1 milyarda çatıb və bu, onu şirkət tarixində ən sürətlə böyüyən məhsul edib.
YouTube Music və Premium abunəçilərinin sayı 150 milyonu ötüb.
Waymo avtonom nəqliyyat xidməti 300 milyondan çox avtomatlaşdırılmış mil qət edib və ABŞ-ın 15 böyük şəhərində fəaliyyət göstərir.
📦 2. Amazon-un son göstəriciləri (2026-cı ilin III rübü)
Amazon da III rüb üzrə maliyyə nəticələrini açıqlayıb:
Gəlir və mənfəət: Ümumi gəlir 201,9 milyard dollar təşkil edib və bazar konsensusundan bir qədər aşağı olub.
Səhm başına mənfəət (EPS): EPS 1,89 dollar təşkil edib ki, bu da analitiklərin 1,97 dollarlıq proqnozundan bir qədər aşağıdır.
Süni intellekt və bulud xərclərinin yaratdığı təzyiq: Bulud və AI infrastrukturuna böyük xərclər (illik müqayisədə əhəmiyyətli artım göstərməklə) ümumi gəlirliliyə təzyiq göstərib. Hesabatdan sonra Amazon səhmlərinin qiyməti bazarda eniş tendensiyası nümayiş etdirib.
Gələcək perspektivlər: Amazon IV rüb üçün gəlir proqnozunu yüksək səviyyədə açıqlayıb və məlumat sistemlərinin imkanlarını, eləcə də AI infrastrukturunu genişləndirmək öhdəliyini davam etdirir.
💡 İcra xülasəsi:
Hər iki texnologiya nəhənginin hesabatları AI və bulud hesablamalarına rekord həcmdə kapital ayırdıqlarını göstərir. İstifadəçilərin məhsulları mənimsəməsi və xidmətlərdən istifadəsi sürətlə artsa da, böyük kapital xərcləri xalis gəlirliliyi müvəqqəti olaraq azaldıb. Buna görə də Wall Street və qlobal investorlar kapitaldan istifadənin səmərəliliyini diqqətlə izləyirlər.
#EarningsSeason #BinancePick #GOOGL #amazon $GOOGLB $AMZNB
110
·
--
Artım
Mübahisəli
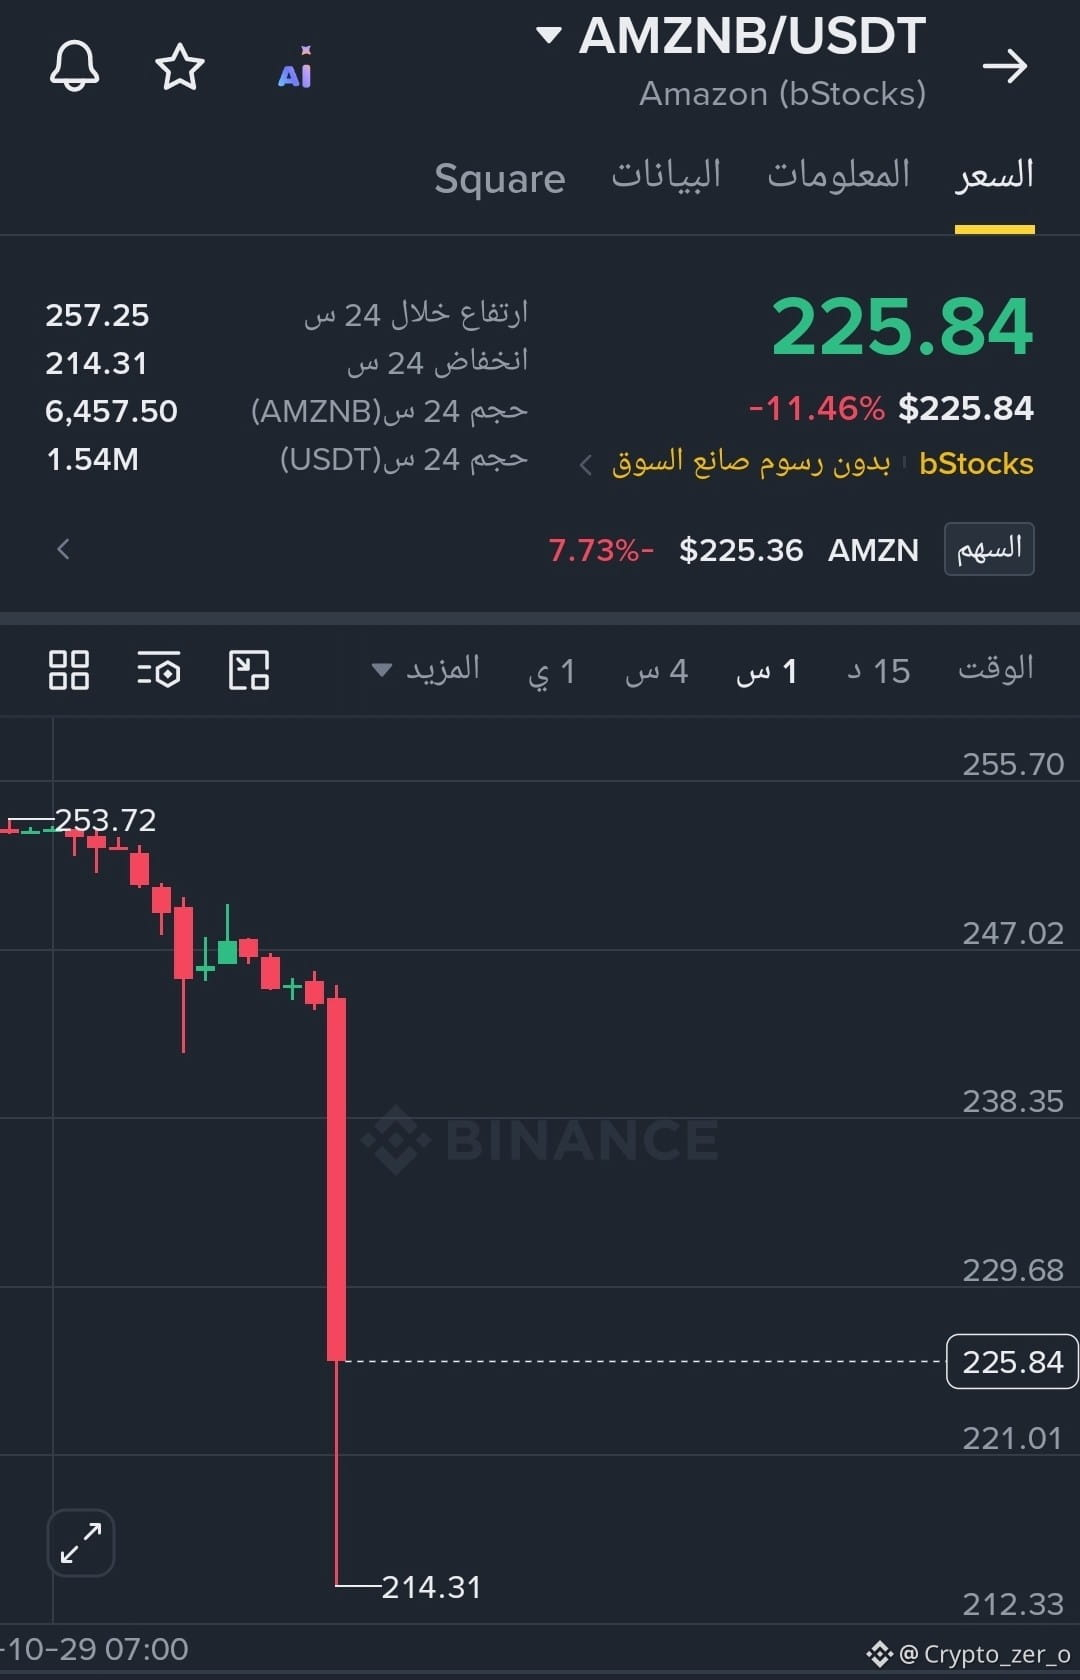
🚨 $AMZN Gəlir nəticələrindən sonra kəskin eniş
Amazon səhmləri üçüncü rübün nəticələri açıqlanandan sonra 12%-dən çox ucuzlaşıb. Bağlanışdan sonrakı ticarətdə şirkətin bazar dəyəri təxminən 315 milyard dollar azalıb.
Amma məncə, qiymət mümkün dönüş zonasına yaxınlaşır. Həftəlik minimumlardan likvidlik götürüldükdən sonra səhm ilkin reaksiya göstərməyə başlayıb.
👀 İzləniləcək səviyyə: 225$; hədəflər isə 235$, sonra 245$
Bu səviyyənin üzərində qalarsa, Asiya sessiyasında yuxarıya doğru dönüş görə bilərik. Səviyyə qırılarsa, enişin davamı üçün zəmin yarana bilər.
Fürsət, görünür, mövcuddur 👀
$AMZNB
{spot}(AMZNBUSDT)
#EarningsSeason
#amazon
🚨 $AMZN Gəlir nəticələrindən sonra kəskin eniş
Amazon səhmləri üçüncü rübün nəticələri açıqlanandan sonra 12%-dən çox ucuzlaşıb. Bağlanışdan sonrakı ticarətdə şirkətin bazar dəyəri təxminən 315 milyard dollar azalıb.
Amma məncə, qiymət mümkün dönüş zonasına yaxınlaşır. Həftəlik minimumlardan likvidlik götürüldükdən sonra səhm ilkin reaksiya göstərməyə başlayıb.
👀 İzləniləcək səviyyə: 225$; hədəflər isə 235$, sonra 245$
Bu səviyyənin üzərində qalarsa, Asiya sessiyasında yuxarıya doğru dönüş görə bilərik. Səviyyə qırılarsa, enişin davamı üçün zəmin yarana bilər.
Fürsət, görünür, mövcuddur 👀
$AMZNB
#EarningsSeason
#amazon
2
843

·
--
Amazon-un AWS artımı sürətlənir, Q3 nəticələrindən sonra səhmlər düşür
📉 Gəlir və səhm başına mənfəət proqnozları doğrultmadığı üçün Amazon səhmləri iş saatlarından sonra təxminən 7% düşdü. Gəlir 12% artaraq 201,9 milyard dollara çatdı, səhm başına mənfəət isə gözlənilən 1,97 dollarla müqayisədə 1,89 dollar oldu.
☁️ AWS-in gəliri təxminən 39% artaraq 46 milyard dollara çatdı. Bu, son beş ilə yaxın dövrün ən sürətli artım tempi idi. Bulud xidmətlərinə və süni intellekt infrastrukturuna tələbat güclü tərəf olaraq qaldı.
🏗️ Bununla belə, 2026-cı il üçün planlaşdırılan təxminən 220 milyard dollarlıq kapital xərcləri diqqəti pul vəsaitlərinin yaradılmasına yönəldir. AWS-in artımı əhəmiyyətli infrastruktur investisiyaları tələb etməyə davam edir.
🛒 Amazon dördüncü rüb üçün gəlirin 240–247 milyard dollar olacağını proqnozlaşdırdı; bu aralığın orta nöqtəsi bazar gözləntilərindən aşağıdır. Bayram mövsümündə alış-veriş tələbi də izlənilməli əsas amillərdəndir.
⚖️ Bulud xidmətlərindəki güclü artım daha geniş narahatlıqları hələ də aradan qaldırmayıb. Süni intellekt investisiyalarından əldə edilən gəlirlər və pərakəndə satışların nəticələri bazarın növbəti qiymətləndirməsinə təsir edəcək.
#Amazon $AMZNB
41
·
--
Doğrulanıb
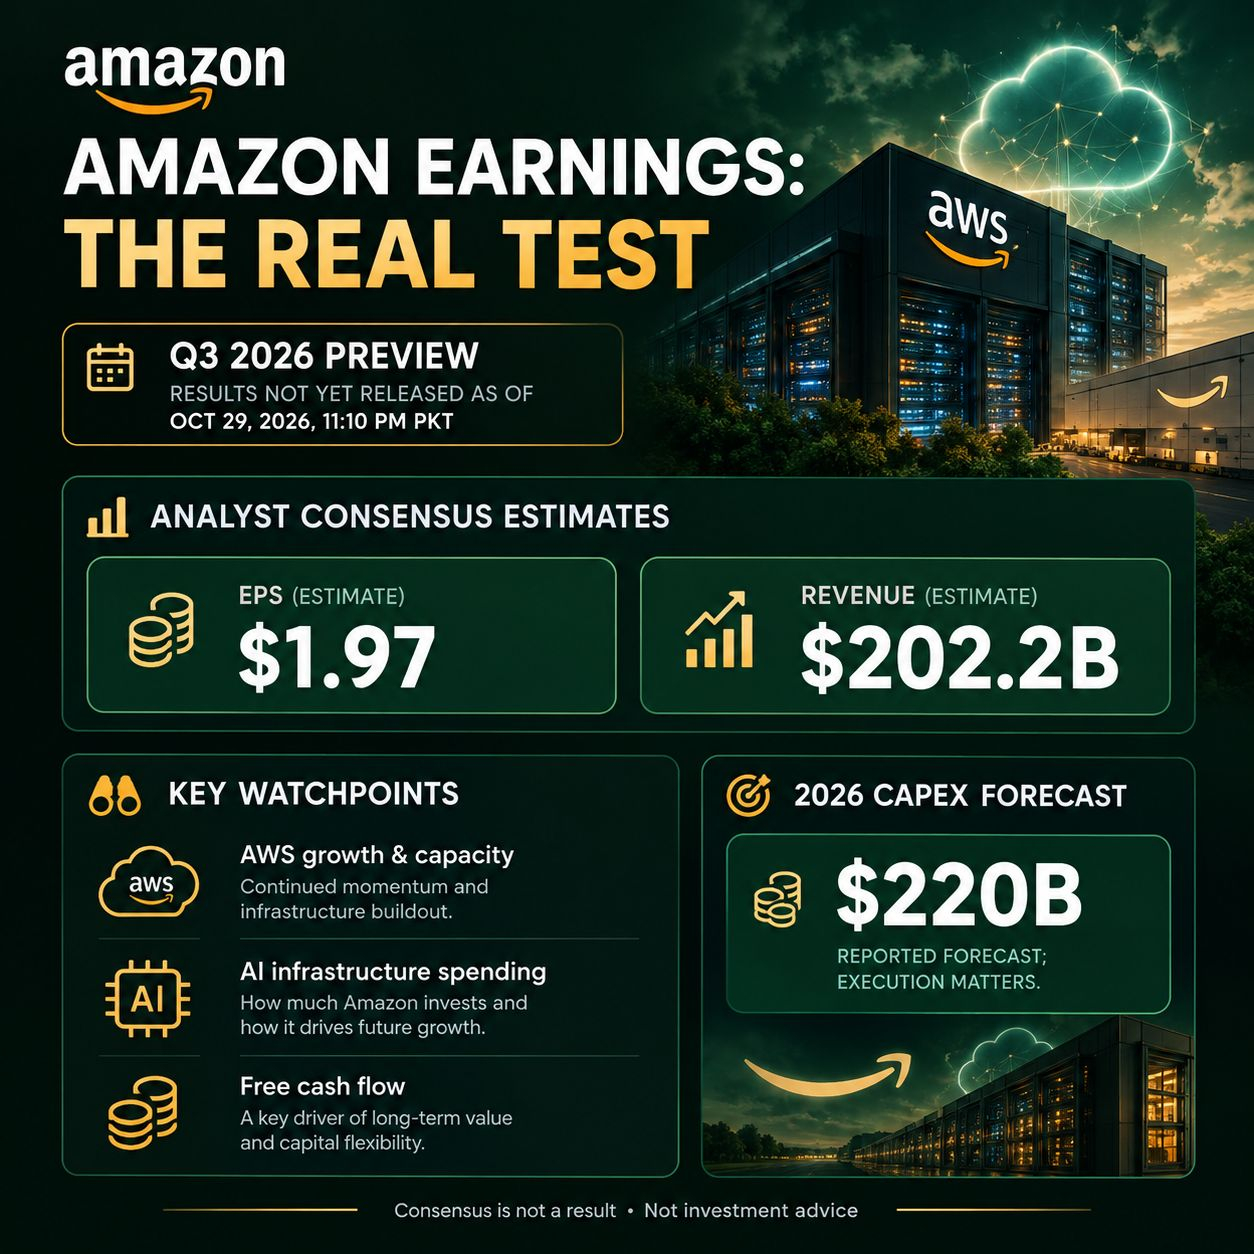
Amazon-un gəlirləri ilə bağlı sual təkcə “Proqnozu üstələdi?” deyil🙄
III rübün nəticələri açıqlanmamışdan əvvəl analitiklərin konsensus proqnozu səhm başına təxminən 1,97 dollar mənfəət və 202,2 milyard dollar gəlir idi. Əsas müzakirə mövzusu AWS-in artımının və süni intellektə yatırımların davamlı gəlirə çevrilib-çevrilə bilməyəcəyidir.
Amazon-un 2026-cı il üçün açıqladığı kapital xərcləri proqnozu təxminən 220 milyard dollara yüksəlmişdi. Bu da infrastruktur investisiyalarını və sərbəst pul axınını diqqət mərkəzinə gətirirdi.
Başlıqda nəticələrin proqnozu üstələdiyi görünsə də, perspektiv və ya xərclərlə bağlı narahatlıqlar investorları məyus edə bilər. Proqnozlar olmadan nəticələrin gözləntilərdən aşağı qalması da bütün mənzərəni göstərmir.
Nəticələr açıqlanandan sonra müqayisə edilməli göstəricilər: faktiki nəticələr və konsensus proqnozu, AWS-in artımı, kapital xərcləri ilə bağlı şərhlər və pul axını.
Bu, maliyyə nəticələri üzrə ilkin baxışdır, yekun nəticələrin hesabatı deyil. Amazon-un nəticələri açıqlanandan sonra yayımlayacaqsınızsa, mətni yeniləyin.
$AMZNB
{spot}(AMZNBUSDT)
#amazon
Amazon-un gəlirləri ilə bağlı sual təkcə “Proqnozu üstələdi?” deyil🙄
III rübün nəticələri açıqlanmamışdan əvvəl analitiklərin konsensus proqnozu səhm başına təxminən 1,97 dollar mənfəət və 202,2 milyard dollar gəlir idi. Əsas müzakirə mövzusu AWS-in artımının və süni intellektə yatırımların davamlı gəlirə çevrilib-çevrilə bilməyəcəyidir.
Amazon-un 2026-cı il üçün açıqladığı kapital xərcləri proqnozu təxminən 220 milyard dollara yüksəlmişdi. Bu da infrastruktur investisiyalarını və sərbəst pul axınını diqqət mərkəzinə gətirirdi.
Başlıqda nəticələrin proqnozu üstələdiyi görünsə də, perspektiv və ya xərclərlə bağlı narahatlıqlar investorları məyus edə bilər. Proqnozlar olmadan nəticələrin gözləntilərdən aşağı qalması da bütün mənzərəni göstərmir.
Nəticələr açıqlanandan sonra müqayisə edilməli göstəricilər: faktiki nəticələr və konsensus proqnozu, AWS-in artımı, kapital xərcləri ilə bağlı şərhlər və pul axını.
Bu, maliyyə nəticələri üzrə ilkin baxışdır, yekun nəticələrin hesabatı deyil. Amazon-un nəticələri açıqlanandan sonra yayımlayacaqsınızsa, mətni yeniləyin.
$AMZNB
#amazon
4
567
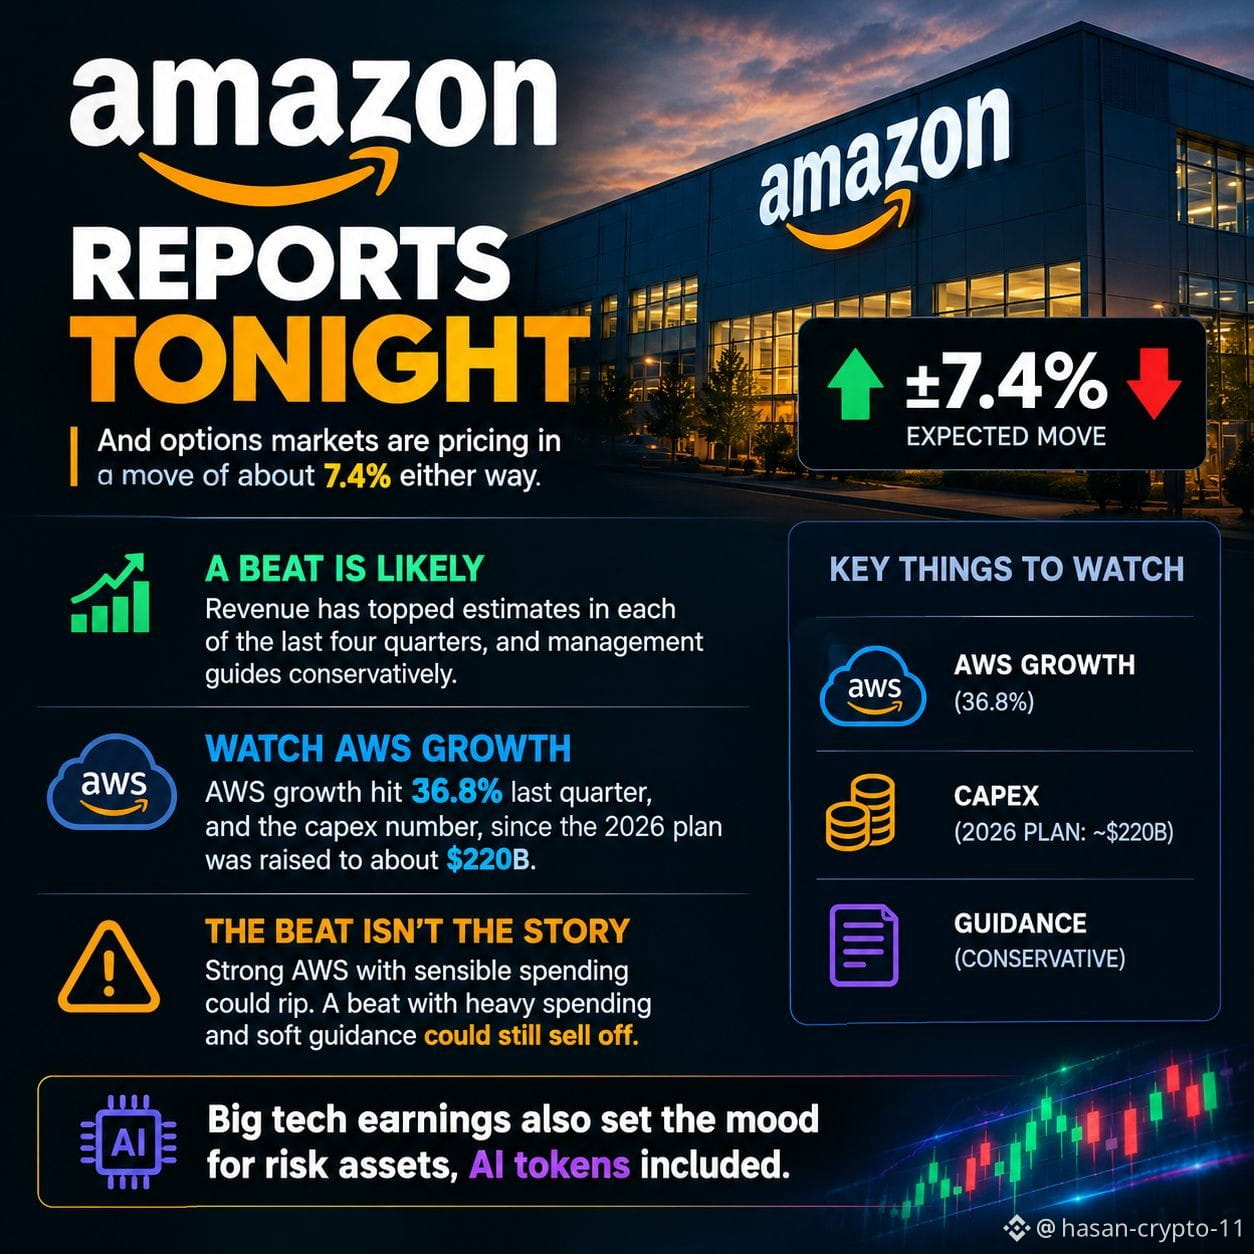
Amazon bu axşam hesabat verir və opsion bazarları qiymətlərin hər iki istiqamətdə təxminən 7.4% dəyişəcəyini gözləyir.
Gözləntiləri üstələməsi ehtimalı yüksəkdir. Son dörd rübün hər birində gəlir proqnozları üstələyib, rəhbərlik isə ehtiyatlı proqnozlar verir.
Amma əsas məsələ proqnozları üstələmək deyil. AWS-in artımını izləyin: ötən rübdə bu göstərici 36.8%-ə çatıb. Həmçinin kapital xərclərinə diqqət yetirin, çünki 2026-cı il planı təxminən 220 milyard dollara qaldırılıb. AWS-in güclü nəticələri və ölçülü xərclər səhmləri kəskin yüksəldə bilər. Xərclər yüksək, proqnozlar isə zəif olarsa, nəticələr gözləntiləri üstələsə belə, səhmlər ucuzlaşa bilər.
Böyük texnologiya şirkətlərinin mənfəət hesabatları riskli aktivlərə, o cümlədən AI tokenlərinə də təsir edir.
$AMZNB
{spot}(AMZNBUSDT)
#BinancePick
#amazon
#EarningsSeason
Amazon bu axşam hesabat verir və opsion bazarları qiymətlərin hər iki istiqamətdə təxminən 7.4% dəyişəcəyini gözləyir.
Gözləntiləri üstələməsi ehtimalı yüksəkdir. Son dörd rübün hər birində gəlir proqnozları üstələyib, rəhbərlik isə ehtiyatlı proqnozlar verir.
Amma əsas məsələ proqnozları üstələmək deyil. AWS-in artımını izləyin: ötən rübdə bu göstərici 36.8%-ə çatıb. Həmçinin kapital xərclərinə diqqət yetirin, çünki 2026-cı il planı təxminən 220 milyard dollara qaldırılıb. AWS-in güclü nəticələri və ölçülü xərclər səhmləri kəskin yüksəldə bilər. Xərclər yüksək, proqnozlar isə zəif olarsa, nəticələr gözləntiləri üstələsə belə, səhmlər ucuzlaşa bilər.
Böyük texnologiya şirkətlərinin mənfəət hesabatları riskli aktivlərə, o cümlədən AI tokenlərinə də təsir edir.
$AMZNB
#BinancePick
#amazon
#EarningsSeason
63
Doğrulanıb
Amazon-un cümə axşamı birja bağlandıqdan sonra açıqlanacaq gəlirləri böyük hadisədir❗️❗️ Bu, bizə bu süni intellekt rallisinin real tələbdən qaynaqlandığını, yoxsa sadəcə nəhəng pul yandırma tonqalı olduğunu göstərəcək.
Niyə Amazon? Çünki o, bütün süni intellekt təchizat zəncirində ən böyük alıcıdır. Bu il kapital xərclərinə təxminən $220B sərf edir. Nvidia çipləri, Micron yaddaş çipləri, məlumat mərkəzləri üçün enerji. Əgər $NVDA, yaddaş çipləri istehsal edən şirkətlərin səhmlərinə və ya enerji səhmlərinə sahibsinizsə, onların gəlirlərinin böyük bir hissəsi, əslində, Amazondan gələn bir ödənişdir.
Və bu ödəniş artıq ağrımağa başlayır. Son 12 ayda sərbəst pul axını: -$7.6B. Amazon əldə etdiyindən daha çox pul xərcləyir.
Belə xərcləməyə davam edə bilməsinin yeganə səbəbi AWS-dir. Keçən rübdə 37% artım göstərib və 496B dollarlıq sifariş portfelinə malikdir. Deməli, vəziyyət sadədir:
AWS-in artımı 40%-ə yaxındır? Süni intellektə yatırılan pullar həqiqətən geri qayıdır və süni intellekt ticarəti coşqu ilə davam edir 🔥
35%-dən aşağı artım, üstəlik kapital xərclərində yeni artım? Panik satış məhz belə başlayır.#amazon #ai #EarningsSeason
1
617
·
--
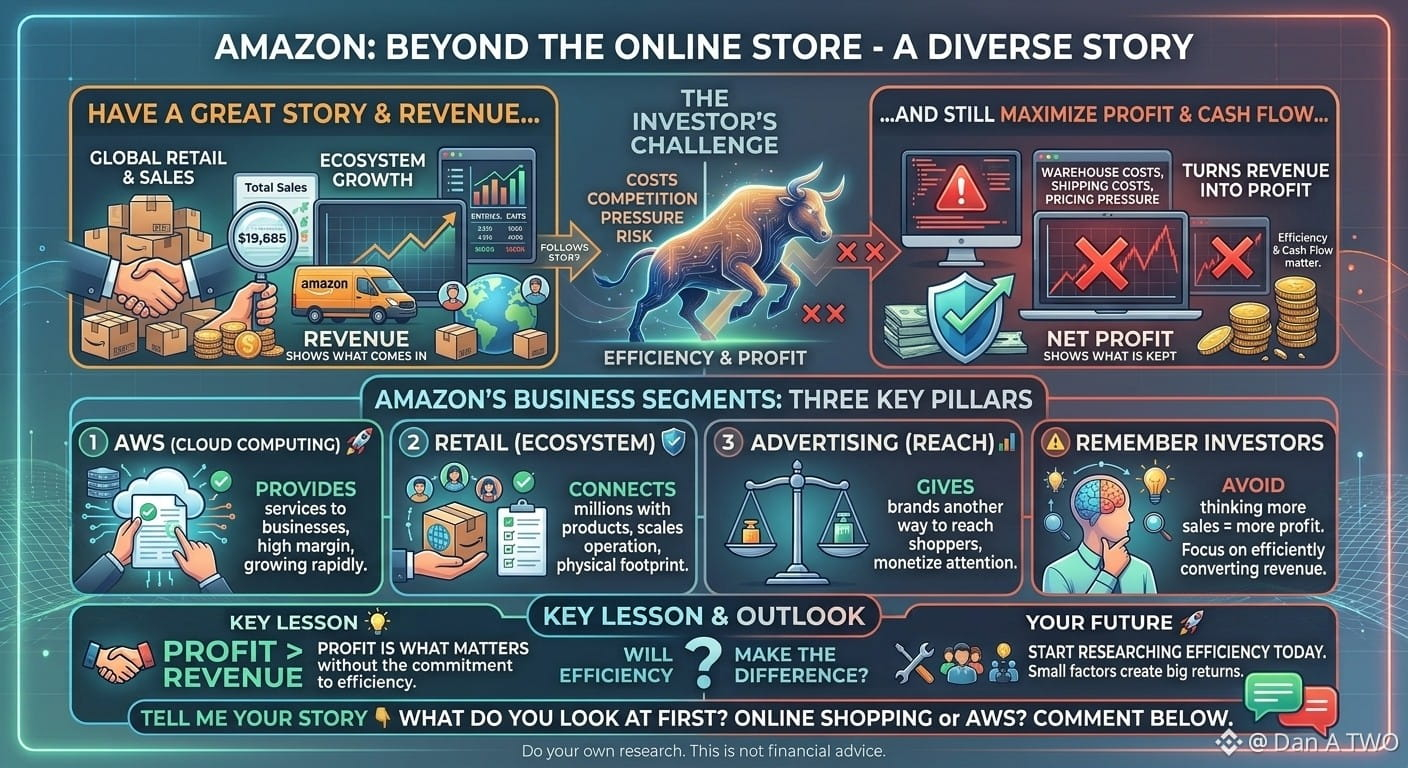
AMAZON: ONLAYN MAĞAZA HEKAYƏNİN YALNIZ BİR HİSSƏSİDİR
Amazon deyəndə insanların ağlına alış-veriş və sürətli çatdırılma gəlir. Amma şirkətin fəaliyyəti bunlardan xeyli genişdir:
☁️ AWS – şirkətlərə bulud hesablama xidmətləri göstərir
📦 Pərakəndə satış – milyonlarla müştərini məhsullarla bir araya gətirir
📢 Reklam – brendlərə alıcılara çatmaq üçün başqa bir yol təqdim edir
Bu bizneslərin hamısı eyni cür işləmir və bu, önəmlidir.
⚠️ **İnvestorlar, unutmayın:** satışların artması avtomatik olaraq mənfəətin artması demək deyil.
▫️ Daşınma xərcləri var
▫️ Anbarların xərcləri var
▫️ Rəqabət qiymətlərə təzyiq göstərə bilər
▫️ Hətta böyüyən bulud biznesi də risk daşıyır
💰 Əsas sual təkcə Amazonun nə qədər satış etməsi deyil, həm də bu satışları mənfəətə və pul axınına nə dərəcədə səmərəli çevirməsidir.
Gəlir nə qədər vəsaitin daxil olduğunu göstərir. Mənfəət isə biznesin özündə nə qədər vəsait saxladığını göstərir.
👇 GƏLİN, DANIŞAQ:
Amazon haqqında araşdırma aparsaydınız, əvvəlcə hansına nəzər salardınız: onlayn alış-veriş biznesinə, yoxsa AWS-ə?
#amazon #AMZN #AWS #stockmarket #Investing #DanATWO $NVDAB $AMZNB
Bu, investisiya məsləhəti deyil.
32

Məqalə
Hamı böyük texnologiya şirkətlərinin gəlirlərini izləyir…Hamı böyük texnologiya şirkətlərinin gəlirlərini izləyir… Amma faiz dərəcələri və inflyasiyanın proqnozlara necə təsir etdiyini demək olar ki, heç kim anlamır
Microsoft (MSFT) və Amazon (AMZN) nəhəng biznes ekosistemlərinə, güclü rəqabət üstünlüklərinə və əhəmiyyətli maliyyə resurslarına malikdir. Bununla belə, dünyanın ən böyük texnologiya şirkətləri belə makroiqtisadi təzyiqlərdən tamamilə yayına bilmir. Onların gəlirləri ilə bağlı gözləntiləri formalaşdıran ən vacib amillərdən ikisi faiz dərəcələri və inflyasiyadır.
Faiz dərəcələri investorların gələcək mənfəəti necə qiymətləndirməsinə təsir edir. Dərəcələr yüksəldikdə, ABŞ Xəzinədarlıq istiqrazları kimi daha təhlükəsiz investisiyalar cəlbedici olur və investorlar səhmlərdən çox vaxt daha yüksək gəlir tələb edirlər. Diskontlaşdırılmış pul axını (DCF) modellərində daha yüksək diskont dərəcəsi gələcək gəlirlərin cari dəyərini azaldır və bu, texnologiya şirkətlərinin səhmlərinin qiymətləndirilməsinə təzyiq göstərə bilər. Dərəcələr aşağı düşdükdə qiymətləndirmə əmsalları arta bilər, lakin faktiki təsir gəlirlərin artımından və bazar gözləntilərindən asılıdır.
Hamı böyük texnologiya şirkətlərinin gəlirlərini izləyir…
Hamı böyük texnologiya şirkətlərinin gəlirlərini izləyir… Amma faiz dərəcələri və inflyasiyanın proqnozlara necə təsir etdiyini demək olar ki, heç kim anlamır
Microsoft (MSFT) və Amazon (AMZN) nəhəng biznes ekosistemlərinə, güclü rəqabət üstünlüklərinə və əhəmiyyətli maliyyə resurslarına malikdir. Bununla belə, dünyanın ən böyük texnologiya şirkətləri belə makroiqtisadi təzyiqlərdən tamamilə yayına bilmir. Onların gəlirləri ilə bağlı gözləntiləri formalaşdıran ən vacib amillərdən ikisi faiz dərəcələri və inflyasiyadır.
Faiz dərəcələri investorların gələcək mənfəəti necə qiymətləndirməsinə təsir edir. Dərəcələr yüksəldikdə, ABŞ Xəzinədarlıq istiqrazları kimi daha təhlükəsiz investisiyalar cəlbedici olur və investorlar səhmlərdən çox vaxt daha yüksək gəlir tələb edirlər. Diskontlaşdırılmış pul axını (DCF) modellərində daha yüksək diskont dərəcəsi gələcək gəlirlərin cari dəyərini azaldır və bu, texnologiya şirkətlərinin səhmlərinin qiymətləndirilməsinə təzyiq göstərə bilər. Dərəcələr aşağı düşdükdə qiymətləndirmə əmsalları arta bilər, lakin faktiki təsir gəlirlərin artımından və bazar gözləntilərindən asılıdır.
1
262

·
--
Amazon (AMZN) ın hesabatı ərəfəsində: səhmlər çox da ucuzlaşmayıb, amma imtahan Google-dan daha çətindir.
Əvvəlcə mövcud vəziyyətə baxaq: 26 oktyabrda ABŞ birjalarının bağlanışına olan məlumata görə, Amazon (AMZN) 249.09 dollar səviyyəsində olub, gün ərzində 0.44% yüksəlib, günün içində 247.23–250.79 dollar aralığında hərəkət edib. Günün bu cüzi yüksəlişi sizi aldatmasın: səhm hələ də təxminən 255 dollarlıq 50 günlük hərəkətli ortalamadan aşağıda, amma təxminən 243 dollarlıq 200 günlük hərəkətli ortalamadan yuxarıdır. 52 həftəlik aralıq 196–287.20 dollardır; hazırkı qiymət zirvədən təxminən 13% aşağıdır — hesabat ərəfəsində arada qalmış, nə irəli, nə geri gedən tipik vəziyyət.
Hesabat çox yaxındadır: üçüncü rübün nəticələri 29 oktyabrda ABŞ birjaları bağlandıqdan sonra (Pekin vaxtı ilə 30 oktyabrın erkən saatlarında) açıqlanacaq. Bazar səhm başına təxminən 1.96 dollar mənfəət və təxminən 2022 milyard dollar gəlir gözləyir; bu, ötən ilin eyni dövründəki təxminən 1802 milyard dollarla müqayisədə təxminən 12% artım deməkdir. Şirkətin öz proqnozu satışların 1970–2020 milyard dollar, əməliyyat mənfəətinin isə 225–265 milyard dollar olacağıdır. Gözləntilər, demək olar ki, proqnoz diapazonunun yuxarı həddinə uyğundur, buna görə də səhv payı azdır.
Əhəmiyyət sırasına görə üç əsas məqam: Birincisi, AWS yüksək artımı qoruya biləcəkmi? Ötən rübdə AWS-in gəliri 422 milyard dollar olub, illik müqayisədə 37% artıb — bu, 18 rübdəki ən sürətli artımdır. Gözləyən sifarişlər təxminən 4960 milyard dollardır. Bazar üçüncü rübdə artım tempinin 30–35% aralığına düşəcəyini gözləyir; bu aralıqdan aşağı düşərsə, səhm asanlıqla satış təzyiqinə məruz qala bilər. İkincisi, kapital xərcləri: 2026-cı il üçün proqnoz artıq 2000 milyard dollardan 2200 milyard dollara qaldırılıb. İlin ikinci yarısında rüblük xərclər təxminən 610 milyard dollara çatmalıdır. Sərbəst pul axını artıq bir qədər mənfidir; xərclərin yenidən artırılması mənfi siqnal olar. Üçüncüsü, elektron ticarətin özü: Prime Day-in ikinci rübə keçirilməsi üçüncü rübdəki artımı təxminən 4 faiz bəndi azaldacaq. Başlıq artım tempinin yavaşıması biznesin zəifləməsi demək deyil; ötən rübdə reklam gəlirlərinin 26% artaraq 198 milyard dollara çatması müsbət məqamdır.
Asanlıqla gözdən qaça biləcək başqa bir təhrif də var: ötən rübün səhm başına 5.75 dollarlıq mənfəətinə Anthropic-dəki payın təxminən 534 milyard dollarlıq uçot üzrə dəyər artımı daxildir. Bunu əməliyyat mənfəəti kimi qəbul etmək şirkətin qazanc imkanlarını ciddi şəkildə şişirtmək olardı. Hesabat gecəsi bu təsir çıxarıldıqdan sonra əməliyyat fəaliyyətinin real vəziyyətinə baxmaq lazımdır.
Opsion bazarı hesabatdan sonrakı təxminən 7%-lik qiymət hərəkətini nəzərə alır. Amazon-un əvvəlki iki hesabatdan sonrakı reaksiyası isə belə olub: iyulda təxminən 10.9% yüksəliş, fevralda isə təxminən 13.5% eniş — hər ikisi nəzərdə tutulan dəyişkənlikdən çoxdur. Başqa sözlə, hesabat gecəsi istiqamətə mərc etmək pərakəndə investorların xeyrinə deyil.
Mənim yanaşmam belədir: Amazon-un üç əsas dayağı — elektron ticarət, AWS və reklam — hələ də yerindədir, amma bazar indi yalnız bir sual verir: 2200 milyard dollar investisiya nə vaxt sərbəst pul axınına çevriləcək? Buna görə də hesabat ərəfəsində istiqamətə mərc etmirəm. AWS artımı 30%-dən yuxarı saxlayarsa, xərclər gözləntiləri aşmazsa və əməliyyat mənfəəti üzrə proqnoz zəif olmazsa, qiymət enişi müşahidə üçün fürsətdir. AWS-in artımı nəzərəçarpacaq dərəcədə yavaşısa və ya xərclər yenidən artırılsa, 200 günlük hərəkətli ortalama ətrafında qiymət aşağı düşəndə tələsik alış etməyin.
Bu, şəxsi araşdırmamdır və investisiya məsləhəti deyil. Hesabat gecəsi səhmləri gecəlik saxlayacaqsınız, yoxsa nəticələrin açıqlanmasını gözləyəcəksiniz?
$AMZN #Amazon #亚马逊 #美股财报 #AWS
55
·
--
🌐 BLOKÇEYNDƏ YERLİ: bSTOCKS BAZARI
.
Binance-də səhmlərin tokenləşdirilməsi gələcək nəzəriyyəsi deyil; bu, birbaşa Spot ticarəti və ya Convert bölməsindən əlçatan olan real işlək imkandır.
.
Hər bir bStock Wall Street kotirovkalarını izləyən, 1:1 nisbətində təminatlı maliyyə aləti sertifikatını təmsil edir. Bu aktivlər istifadəçilərə vəsaitlərini ənənəvi brokerlərə köçürməyə ehtiyac olmadan, USDT və ya USDC kimi cütlərdən istifadə edərək kripto ekosistemi daxilində kapitallarını idarə etməyə imkan verir.
.
.
📌 Seçilmiş bStock:
Binance-də ticker: $AMZNB (Amazon.com Inc. bStock)
İcmal: Qlobal elektron ticarət, logistika və bulud xidmətləri (AWS) sahələrində dominant konqlomerat olan Amazon-u təmsil edir.
Əsas şirkətin bazar kapitallaşması: təxminən 1,9 trilyon ABŞ dolları.
.
#Crypto #amazon #bStocks #RWA
.
Binance-də səhmlərin tokenləşdirilməsi gələcək nəzəriyyəsi deyil; bu, birbaşa Spot ticarəti və ya Convert bölməsindən əlçatan olan real işlək imkandır.
.
Hər bir bStock Wall Street kotirovkalarını izləyən, 1:1 nisbətində təminatlı maliyyə aləti sertifikatını təmsil edir. Bu aktivlər istifadəçilərə vəsaitlərini ənənəvi brokerlərə köçürməyə ehtiyac olmadan, USDT və ya USDC kimi cütlərdən istifadə edərək kripto ekosistemi daxilində kapitallarını idarə etməyə imkan verir.
.
.
📌 Seçilmiş bStock:
Binance-də ticker: $AMZNB (Amazon.com Inc. bStock)
İcmal: Qlobal elektron ticarət, logistika və bulud xidmətləri (AWS) sahələrində dominant konqlomerat olan Amazon-u təmsil edir.
Əsas şirkətin bazar kapitallaşması: təxminən 1,9 trilyon ABŞ dolları.
.
#Crypto #amazon #bStocks #RWA
2
74
·
--
AMAZON ($AMZN ): Gəlir perspektivləri — Artım və süni intellekt imkanları
Amazon-un gəlir perspektivləri oktyabrın 29-da açıqlanacaq 2026-cı ilin III rübünün nəticələri ərəfəsində müsbət olaraq qalır. Şirkətin son, II rüb hesabatı gəlirin əvvəlki ilin eyni dövrü ilə müqayisədə 20% artaraq 200,6 milyard dollara çatdığını, AWS gəlirinin isə 37% yüksəldiyini göstərdi. Bu, bulud xidmətlərinə və süni intellektə yüksək tələbatı vurğulayır. Rəhbərlik III rüb üçün gəlirin 197–202 milyard dollar olacağını proqnozlaşdırıb. Bununla belə, süni intellekt infrastrukturuna böyük xərclər və sərbəst pul axınının zəifləməsi mühüm risklər olaraq qalır.
Əsas sual budur: AWS-in artımı və əməliyyat mənfəəti bu tempi qoruyub saxlaya biləcəkmi?
Bazar perspektivi: Uzunmüddətli əsas göstəricilər müsbətdir, lakin qısamüddətli dəyişkənlik mümkündür. Nəticə çıxarmazdan əvvəl qarşıdakı maliyyə hesabatını, rəhbərliyin proqnozlarını və süni intellektə yatırımların gəlirliliyini izləyin.
#Amazon #EarningsOutlook #stockmarket
4
102
·
--
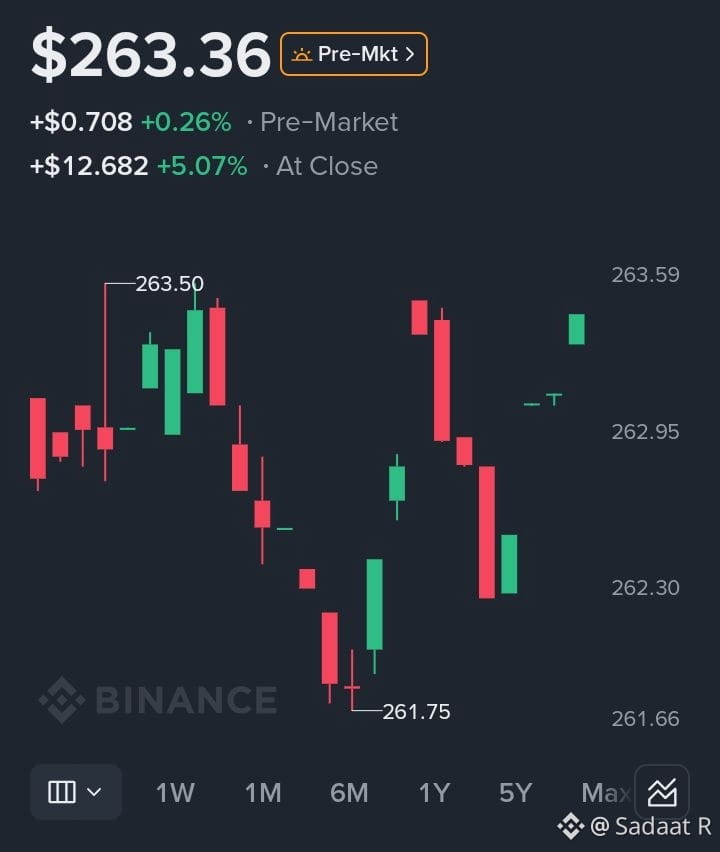
$AMZNB 5.07% artıb — bəs yüksəliş impulsu davam etmək üçün kifayət qədər güclüdürmü?
Amazon ($AMZN) 5.07% artımla bağlandıqdan sonra diqqətimi çəkdi. Bazar açılışından əvvəlki qiymət 0.26% də artaraq $263.36 olub.
Amma bir müsbət ticarət sessiyası yüksəlişin mütləq davam edəcəyi demək deyil.
Qrafikə baxanda üç səviyyə diqqət çəkir:
Müqavimət: $263.50–$263.60
Yaxın dəstək: $262.30
Qısamüddətli əsas dəstək: $261.75
Qiymət $261.75 səviyyəsindən bərpa olundu və bu, sessiyanın minimumuna yaxın alıcı marağının olduğunu göstərdi. Bununla belə, qiymət $263.50 zonasına yaxınlaşanda satıcılar yenidən ortaya çıxdı.
Növbəti mərhələdə izləyəcəyim məqamlar bunlardır.
AMZN $263.60 səviyyəsini keçib orada möhkəmlənərsə, bu, qısamüddətli yüksəlişin davam edə biləcəyinə işarə ola bilər.
Qiymət yenidən müqavimətlə qarşılaşarsa və $262.30-dan aşağı düşərsə, bərpa impulsunu itirə bilər. Bu halda $261.75 səviyyəsinə doğru eniş mümkün ola bilər.
Mənim fikrim: güclü yüksəlişdən sonra səhmi tələsik almaqdansa, təsdiq siqnalını gözləməyə üstünlük verərdim.
İndi bir sual önəmlidir: alıcılar müqaviməti aşa biləcəklər, yoxsa satıcılar onu yenidən qoruyacaqlar?
Bu səviyyələrdə Amazon barədə sizin fikriniz nədir?
$AMZN #amazon #stockmarket #TechnicalAnalysis_Tickeron
$AMZNB 5.07% artıb — bəs yüksəliş impulsu davam etmək üçün kifayət qədər güclüdürmü?
Amazon ($AMZN ) 5.07% artımla bağlandıqdan sonra diqqətimi çəkdi. Bazar açılışından əvvəlki qiymət 0.26% də artaraq $263.36 olub.
Amma bir müsbət ticarət sessiyası yüksəlişin mütləq davam edəcəyi demək deyil.
Qrafikə baxanda üç səviyyə diqqət çəkir:
Müqavimət: $263.50–$263.60
Yaxın dəstək: $262.30
Qısamüddətli əsas dəstək: $261.75
Qiymət $261.75 səviyyəsindən bərpa olundu və bu, sessiyanın minimumuna yaxın alıcı marağının olduğunu göstərdi. Bununla belə, qiymət $263.50 zonasına yaxınlaşanda satıcılar yenidən ortaya çıxdı.
Növbəti mərhələdə izləyəcəyim məqamlar bunlardır.
AMZN $263.60 səviyyəsini keçib orada möhkəmlənərsə, bu, qısamüddətli yüksəlişin davam edə biləcəyinə işarə ola bilər.
Qiymət yenidən müqavimətlə qarşılaşarsa və $262.30-dan aşağı düşərsə, bərpa impulsunu itirə bilər. Bu halda $261.75 səviyyəsinə doğru eniş mümkün ola bilər.
Mənim fikrim: güclü yüksəlişdən sonra səhmi tələsik almaqdansa, təsdiq siqnalını gözləməyə üstünlük verərdim.
İndi bir sual önəmlidir: alıcılar müqaviməti aşa biləcəklər, yoxsa satıcılar onu yenidən qoruyacaqlar?
Bu səviyyələrdə Amazon barədə sizin fikriniz nədir?
$AMZN #amazon #stockmarket #TechnicalAnalysis_Tickeron
1
110
$AMZNB
{spot}(AMZNBUSDT)
: Güclü sıçrayış əsas müqavimət səviyyəsinə çatır
━━━━━━━━━━━━━━━━━━
Bazar icmalı
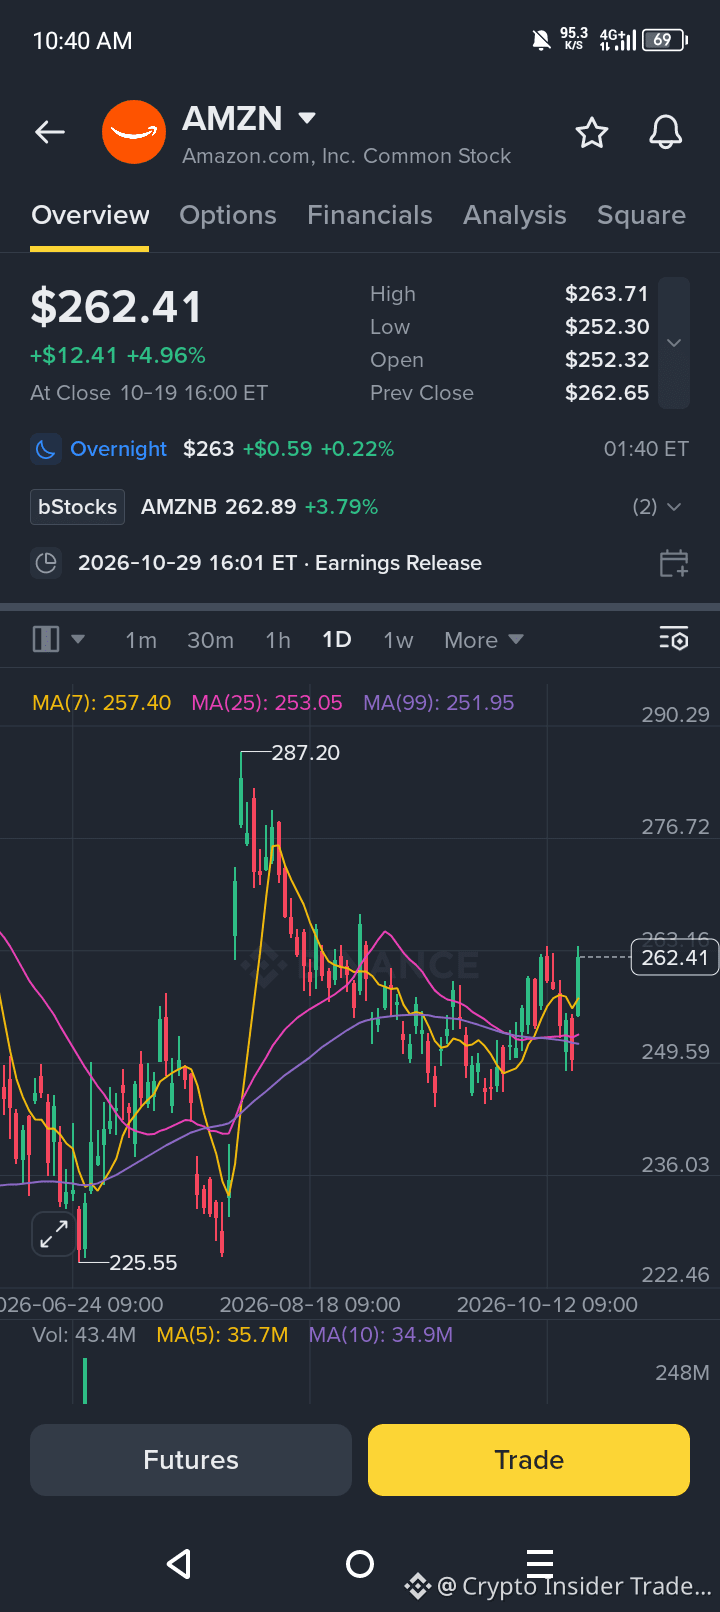
AMZN günü 4,96% yüksələrək 262,41 dollarda bağladı. Bir neçə həftəlik üfüqi hərəkətdən sonra qiymət hərəkətli ortalamaların xeyli üzərinə qalxdı. Gecə ticarətində qiymət cüzi artımla 263 dollara çatıb. Momentum müsbətə dönüb.
◆━━━━━━━━━━━━━━━━━━
Texniki təhlil
Qiymət 257,40 səviyyəsindəki MA(7), 253,05 səviyyəsindəki MA(25) və 251,95 səviyyəsindəki MA(99) göstəricilərinin üzərindədir. Bu düzülüş qısamüddətli yüksəliş gücünü göstərir. Hərəkətli ortalamalar qiymətin altında sıx şəkildə cəmlənib və hazırda dəstək rolunu oynayır.
Qrafikdə qiymətin 287 dollar səviyyəsindən əvvəlki enişindən sonra 249 dollar ətrafından güclü sıçrayış etdiyi görünür. Son şam böyük və yaşıl rəngdədir. Bu, alıcıların nəzarəti ələ aldığını göstərir.
Həcm 43,4 milyon olub və 35,7 milyonluq 5 günlük ortalamanı üstələyib. Bu, qırılma cəhdini dəstəkləyir.
◆━━━━━━━━━━━━━━━━━━
Ssenarilər
🟢 Yüksəliş ssenarisi: 257 dolların üzərində qalmaq və 263 dolları keçmək qiymətin 276 dollara doğru irəliləməsi ehtimalını artırar. Bu səviyyənin üzərində bağlanış 287 dollar ətrafına yol aça bilər.
🔴 Eniş ssenarisi: 253 dolların altına düşmək yüksəliş hərəkətini zəiflədər. 249 dolların altında bağlanış sıçrayışı riskə atar.
⚪ Neytral ssenari: Kəskin artımı həzm etmək üçün qiymət 257–263 dollar aralığında fasilə verə bilər.
◆━━━━━━━━━━━━━━━━━━
Əsas səviyyələr
➤ Müqavimət: R1 $263 | R2 $276
➤ Dəstək: S1 $257 | S2 $249
◆━━━━━━━━━━━━━━━━━━
Kontekst
Maliyyə nəticələrinin 2026-10-29 tarixində, ET vaxtı ilə 16:01-də açıqlanması gözlənilir. Tarix yaxınlaşdıqca volatillik arta bilər.
◆━━━━━━━━━━━━━━━━━━
Nəticə
Hələlik üstünlük alıcılardadır. Qiymət geriləyərsə, 257 dollar səviyyəsinin qorunub-qorunmadığını və həcmin güclü qalıb-qalmadığını izləyin.
Bu, yalnız bazar təhlilidir, maliyyə məsləhəti deyil. Risklərinizi həmişə idarə edin.
━━━━━━━━━━━━━━━━━━
#KOSPIFallsMoreThan2% #ElicePlunges33%InKoreanIPODebut #GoogleSetsUAELicensingRulesForCryptoAds #BlockchainAssociationSubmitsGENIUSActComments #amazon
$AMZNB
: Güclü sıçrayış əsas müqavimət səviyyəsinə çatır
━━━━━━━━━━━━━━━━━━
Bazar icmalı
AMZN günü 4,96% yüksələrək 262,41 dollarda bağladı. Bir neçə həftəlik üfüqi hərəkətdən sonra qiymət hərəkətli ortalamaların xeyli üzərinə qalxdı. Gecə ticarətində qiymət cüzi artımla 263 dollara çatıb. Momentum müsbətə dönüb.
◆━━━━━━━━━━━━━━━━━━
Texniki təhlil
Qiymət 257,40 səviyyəsindəki MA(7), 253,05 səviyyəsindəki MA(25) və 251,95 səviyyəsindəki MA(99) göstəricilərinin üzərindədir. Bu düzülüş qısamüddətli yüksəliş gücünü göstərir. Hərəkətli ortalamalar qiymətin altında sıx şəkildə cəmlənib və hazırda dəstək rolunu oynayır.
Qrafikdə qiymətin 287 dollar səviyyəsindən əvvəlki enişindən sonra 249 dollar ətrafından güclü sıçrayış etdiyi görünür. Son şam böyük və yaşıl rəngdədir. Bu, alıcıların nəzarəti ələ aldığını göstərir.
Həcm 43,4 milyon olub və 35,7 milyonluq 5 günlük ortalamanı üstələyib. Bu, qırılma cəhdini dəstəkləyir.
◆━━━━━━━━━━━━━━━━━━
Ssenarilər
🟢 Yüksəliş ssenarisi: 257 dolların üzərində qalmaq və 263 dolları keçmək qiymətin 276 dollara doğru irəliləməsi ehtimalını artırar. Bu səviyyənin üzərində bağlanış 287 dollar ətrafına yol aça bilər.
🔴 Eniş ssenarisi: 253 dolların altına düşmək yüksəliş hərəkətini zəiflədər. 249 dolların altında bağlanış sıçrayışı riskə atar.
⚪ Neytral ssenari: Kəskin artımı həzm etmək üçün qiymət 257–263 dollar aralığında fasilə verə bilər.
◆━━━━━━━━━━━━━━━━━━
Əsas səviyyələr
➤ Müqavimət: R1 $263 | R2 $276
➤ Dəstək: S1 $257 | S2 $249
◆━━━━━━━━━━━━━━━━━━
Kontekst
Maliyyə nəticələrinin 2026-10-29 tarixində, ET vaxtı ilə 16:01-də açıqlanması gözlənilir. Tarix yaxınlaşdıqca volatillik arta bilər.
◆━━━━━━━━━━━━━━━━━━
Nəticə
Hələlik üstünlük alıcılardadır. Qiymət geriləyərsə, 257 dollar səviyyəsinin qorunub-qorunmadığını və həcmin güclü qalıb-qalmadığını izləyin.
Bu, yalnız bazar təhlilidir, maliyyə məsləhəti deyil. Risklərinizi həmişə idarə edin.
━━━━━━━━━━━━━━━━━━
#KOSPIFallsMoreThan2% #ElicePlunges33%InKoreanIPODebut #GoogleSetsUAELicensingRulesForCryptoAds #BlockchainAssociationSubmitsGENIUSActComments #amazon
47
Daha çox kontent araşdırmaq üçün daxil olun
Binance Square-də qlobal kriptovalyuta istifadəçilərinə qoşulun
⚡️ Kriptovalyuta haqqında ən son və faydalı məlumatları əldə edin.
💬 Dünyanın ən böyük kriptovalyuta birjası tərəfindən etibar edilir.
👍 Doğrulanmış yaradıcılardan gələn real məlumatları kəşf edin.
E-poçt/Telefon nömrəsi
Trenddə olan mövzular
1
#TRMCambodianCasinosReceived$1.07BInCrypto
24 baxış
Müzakirə edir: 9
2
#IolePlansToSellAll151.21Bitcoin
858 baxış
Müzakirə edir: 64
3
#SuspectedNorthKoreaAttacksAccountForNearly89%OfCryptoHackLosses
2,937 baxış
Müzakirə edir: 48
4
#OpenAICutsFundraisingTargetBy$10B
750 baxış
Müzakirə edir: 48
5
#ASICHasReceivedNoPredictionMarketApplications
10,695 baxış
Müzakirə edir: 353
6
#RecallAnnouncesLiquidationPlansToBurn35.86%OfSupply
469 baxış
Müzakirə edir: 20
7
#TetherReports$191.5BInQ3Reserves
168 baxış
Müzakirə edir: 17
8
#UniswapA16zSeekDeFiExemptionFromIllinoisCryptoTax
69,339 baxış
Müzakirə edir: 1,291
9
#HKDollarStablecoinHKDAPToLaunchOnSolana
52,029 baxış
Müzakirə edir: 862
10
#$1.5BInLeveragedCryptoBetsLiquidated
87,209 baxış
Müzakirə edir: 297