



في الواقع، العقود الآجلة والعقود الآجلة هي اتفاقيات تسمح للمتداولين والمستثمرين ومنتجي السلع الأساسية بجني الأموال من السعر المستقبلي للأصل. وهي تعمل كالتزام ثنائي الاتجاه يسمح بتداول الأصل في المستقبل (حتى تاريخ انتهاء محدد) بالسعر المتفق عليه في وقت إنشاء العقد.
قد يكون أي أصل هو الأداة المالية لعقد فورورد أو عقد آجل — مثل سهم أو سلعة أو عملة أو الأرباح الناتجة عن الفوائد، وحتى السندات.
على عكس عقود الفورورد (الآجلة غير المعيارية)، فإن العقود الآجلة (futures) تكون موحّدة (كتعهدات/اتفاقيات قانونية) ويتم تداولها في منصات محددة (بورصات العقود الآجلة). وتخضع لقواعد تنص، على سبيل المثال، على حجم العقد وأسعار الفائدة اليومية. وفي كثير من الحالات، يتم ضمان تنفيذ العقود الآجلة من خلال غرفة المقاصة، ما يقلل مخاطر الطرف الثالث أثناء التداول.
ظهرت أولى الأشكال البدائية لأسواق العقود الآجلة في القرن السابع عشر في أوروبا، لكن يُنظر إلى أول بورصة عقود آجلة على أنها بورصة الأرز اليابانية Dōjima. في بداية القرن الثامن عشر، كانت معظم المدفوعات في اليابان تتم بالأرز، لذلك بدأت العقود الآجلة تُستخدم للتحوط من المخاطر المرتبطة بالتقلبات غير المستقرة في أسعار الأرز.
ومع ظهور أنظمة التداول الإلكترونية، زادت طرق تطبيق العقود الآجلة وانتشرت على نطاق واسع في جميع أنحاء القطاع المالي.
وظائف العقود الآجلة
في القطاع المالي، تؤدي العقود الآجلة عادةً الوظائف التالية:
التحوط وإدارة المخاطر: يمكن استخدام العقود الآجلة لتقليل مخاطر محددة. على سبيل المثال، قد يبيع المزارع عقودًا آجلة على منتجاته للحصول على سعر محدد في المستقبل بغض النظر عن تقلبات السوق. أو يمكن للمستثمر الياباني الذي يمتلك سندات أمريكية أن يشتري عقودًا آجلة JPYUSD بمبلغ يساوي قيمة القسيمة ربع السنوية (حسب سعر الفائدة) وبذلك يثبت تكلفة القسيمة بالين الياباني وفق سعر محدد مسبقًا، أي أنه يتحوط من مخاطر USD.
الرافعة المالية: تتيح العقود الآجلة للمستثمرين فتح مراكز بالرافعة. وبما أن العقود تُسوى في تاريخ انتهاء الأجل، يمكن للمستثمرين فتح مركز برافعة مالية. على سبيل المثال، الرافعة 3:1 تسمح بالدخول إلى مركز أعلى بثلاث مرات من الرصيد الأولي للمتداول.
الوصول قصير الأجل: العقود الآجلة هي وسيلة للحصول على وصول قصير الأجل للأصل. بيع عقد آجل دون امتلاك الأصل الأساسي يُسمى «مركزًا صافيًا».
تنوع الأصول: يمكن للمستثمرين الوصول إلى أصول يصعب بيعها بسرعة. فالحصول على سلع مثل النفط يستلزم تكاليف كبيرة للنقل والتخزين. لكن بفضل استخدام العقود الآجلة، يمكن للمستثمرين والمتداولين المضاربة على مجموعة واسعة من الأصول دون الحاجة إلى تبادلها فعليًا.
تسعير: يحقق البائعون والمشترون احتياجاتهم بالكامل في أسواق العقود الآجلة (أي إن العرض يلبّي الطلب) لأنواع متعددة من الأصول، بما فيها السلع. على سبيل المثال، يمكن تحديد سعر النفط من خلال الطلب في أسواق العقود الآجلة في الوقت الفعلي بدلًا من تحديده عبر التداول في محطة وقود.
آلية التسوية
تاريخ انتهاء أجل العقد الآجل هو آخر يوم تتم فيه عمليات التداول لعقد معين، وبعده تتوقف التداولات وتُجرى التسوية. توجد آليتان رئيسيتان لتنظيم العقود الآجلة:
التسوية بالتسليم العيني: يتم تبادل الأصل الأساسي بين طرفين بسعر محدد مسبقًا. يلتزم الطرف صاحب مركز short (البائع) بنقل الأصل إلى الطرف صاحب مركز long (المشتري).
التسوية النقدية: لا يتم تبادل الأصل الأساسي مباشرةً. بدلًا من ذلك، يدفع أحد الأطراف للطرف الآخر مبلغًا يعكس القيمة الحالية للأصل. ومن الأمثلة الشائعة لعقد آجل نقدي عقد آجل للنفط، حيث يتم تبادل الأموال وليس براميل النفط؛ لأن التداول فعليًا بآلاف البراميل سيكون صعبًا.
العقود الآجلة ذات التسوية النقدية أكثر ملاءمة وشعبية من العقود ذات التسوية العينية — حتى بالنسبة للأوراق المالية السائلة أو أدوات الدخل الثابت التي يمكن نقل ملكيتها بسرعة نسبيًا (على الأقل مقارنةً بالأصول المادية مثل البراميل).
لكن قد تؤدي العقود ذات التسوية النقدية إلى التلاعب بسعر الأصول الأساسية. يتضمن هذا النوع من التلاعب نشاطًا تداوليًا غير طبيعي بهدف تعطيل عمل دفتر الأوامر عمدًا عندما يقترب تاريخ انتهاء العقد الآجل.
استراتيجيات الخروج للعقود الآجلة
بعد فتح مركز في عقد آجل، لدى المتداول ثلاثة خيارات:
التعويض: إغلاق مركز عقد آجل عبر إنشاء عملية معاكسة من نفس القيمة. إذا كان لدى المتداول مركز short على 50 عقدًا آجلًا، فيمكنه فتح مركز long بالحجم نفسه، مما يلغي مراكزه الأولية. يتيح ذلك تحقيق الأرباح والخسائر حتى تاريخ التسوية.
التمديد: فتح مركز جديد على عقد مستقبلي بعد تعويض المركز الأصلي — وبذلك، تمديد مدة صلاحية هذا المركز فعليًا. لنفترض أن لدى المتداول مركز شراء (long) على 30 عقدًا مستقبليًا ينتهي أجلها في الأسبوع الأول من يناير، لكنه يريد تمديد مركزه ستة أشهر أخرى. في هذه الحالة يمكن تعويض المركز الأصلي وفتح مركز جديد بالقدر نفسه ينتهي في الأسبوع الأول من يوليو.
الحساب: إذا لم يعوِّض متداول العقود الآجلة مركزه أو لم يمدده، فسيتم تسوية العقد في تاريخ انتهاء الأجل. في هذه المرحلة، يُلزم القانون الأطراف المعنية بتبادل أصولها (أو مبالغ نقدية) وفقًا لمراكزها.
نماذج تسعير العقود الآجلة: الكونتانجو والهبوط العادي العكسي (backwardation)
من لحظة إنشاء العقود الآجلة وحتى تنفيذها، ستتغير الأسعار السوقية للعقود باستمرار استجابةً لتقلبات عمليات الشراء والبيع.
إن العلاقة بين تاريخ الاستحقاق والأسعار المتغيرة للعقود الآجلة تُنتج نماذج تسعير مختلفة تُسمى الكونتانجو (1) والهبوط العادي العكسي (3). وترتبط هذه النماذج مباشرةً بالسعر الفوري المتوقع (2) للأصل في تاريخ الاستحقاق (4)، كما هو موضح أدناه.
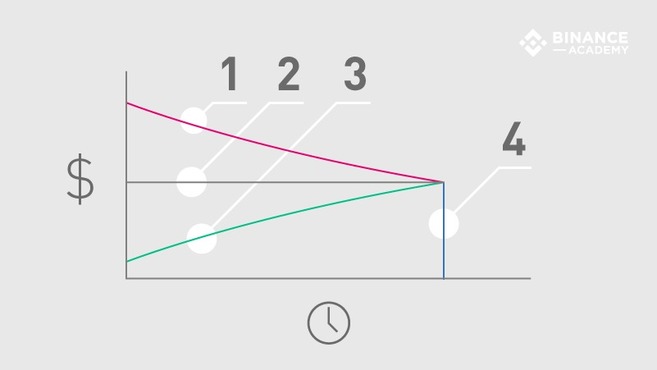
الكونتانجو (1): شرط سوقي تكون فيه قيمة/سعر العقد الآجل أعلى من السعر الفوري المتوقع للعقد الآجل للأصل الأساسي.
السعر الفوري المتوقع (2): السعر المتوقع للأصل عند لحظة التسوية (تاريخ انتهاء أجل العقد). لاحظ أن السعر الفوري المتوقع ليس دائمًا ثابتًا وقد يتغير تبعًا للطلب والعرض في السوق.
الهبوط العادي العكسي (3): شرط سوقي تكون فيه قيمة/سعر العقد الآجل أقل من السعر الفوري المتوقع للعقد الآجل.
تاريخ انتهاء الأجل (4): آخر يوم من نشاط التداول الخاص بعقد مستقبلي محدد قبل إجراء التسوية.
إذا كانت ظروف السوق كونتانجو، فعادةً ما تكون أكثر ملاءمة للبائعين (المراكز القصيرة/short) منها للمشترين (المراكز الطويلة/long)، في حين أن أسواق الهبوط العكسي العادي تكون، على العكس، أكثر فائدة للمشترين.
من المتوقع أنه مع الاقتراب من تاريخ انتهاء الأجل، سيقترب سعر العقد الآجل تدريجيًا من السعر الفوري، حتى يصبحا متساويين في النهاية. وإذا لم يتطابق سعر العقد الآجل مع السعر الفوري في تاريخ الانتهاء، يحقق المتداولون أرباحًا عبر التحكيم.
الكونتانجو هو تداول العقود الآجلة بسعر أعلى من السعر الفوري المتوقع للأصل الأساسي، وغالبًا ما يكون ذلك لأسباب تتعلق بالملاءمة/السهولة. على سبيل المثال، قد يدفع متداول العقود الآجلة أكثر مقابل توصيل السلع المادية في المستقبل، وبذلك يتجنب النفقات الإضافية المتعلقة بالتخزين والتأمين على الشحنة (ومن الأمثلة الشائعة الذهب). بالإضافة إلى ذلك، يمكن للشركات استخدام العقود الآجلة لتثبيت التكاليف المستقبلية بتكلفة متوقعة، عبر شراء السلع اللازمة لإنتاجها (مثلاً: مصنع الخبز يشتري عقودًا آجلة للقمح).
أما الهبوط العادي العكسي فيحدث بدوره عندما تُتداول العقود الآجلة بسعر أقل من السعر الفوري المتوقع. يشتري المضاربون العقود الآجلة بهدف تحقيق الربح في حال ارتفع السعر. على سبيل المثال، قد يشتري المتداول عقدًا آجلًا لبراميل النفط بسعر 30 دولارًا، بينما سيكون السعر الفوري المتوقع للسنة التالية 45 دولارًا.
ملخص
تُعد العقود الآجلة نسخةً موحّدة من عقود الفورورد وهي من أكثر الأدوات شيوعًا في القطاع المالي، ولها العديد من طرق الاستخدام. ورغم مزاياها، من المهم قبل إيداع أي أموال فهم آليات وأسواق العقود الآجلة.
إن «تثبيت» سعر الأصل المستقبلي في ظروف محددة قد يكون مفيدًا، لكنه ليس دائمًا آمنًا، خصوصًا مع التداول بالهامش. لذلك، لتقليل المخاطر المرتبطة بتداول العقود الآجلة، تُستخدم غالبًا استراتيجيات لإدارة المخاطر. كما يستخدم بعض المضاربين مؤشرات التحليل الفني إلى جانب أساليب التحليل الأساسي لفهم حركة الأسعار في أسواق العقود الآجلة بشكل أفضل.