

شهد سوق العملات الرقمية العديد من الفترات البارزة من النشاط الصعودي منذ إنشائه، والتي تتميز بزيادات كبيرة في الأسعار وإثارة المستثمرين. فيما يلي ملخص موجز:
الفترة الأولية (2009-2012): بعد ظهور البيتكوين في عام 2009، حدثت طفرة كبيرة في القيمة في عام 2011. خلال هذه الفترة، ارتفع سعر البيتكوين إلى دولار واحد للمرة الأولى ثم إلى ذروة تزيد عن 32 دولارًا، مما يدل على الحجم الهائل للبيتكوين. إمكانات العملات الرقمية اللامركزية.
طفرة 2013: تميز عام 2013 بسوقين صاعدين مهمين. شهد سعر البيتكوين ارتفاعًا كبيرًا إلى 266 دولارًا في أبريل، ويرجع ذلك في الغالب إلى التغطية الإعلامية المتزايدة وحماس المستثمرين المتزايد. وفي وقت لاحق، شهدت زيادة كبيرة أخرى، تجاوزت 1000 دولار، مدفوعة بأسباب مثل اعتماد البيتكوين على نطاق واسع في الصين والبنية التحتية المحسنة للسوق.
ظاهرة 2017: تميزت طفرة 2017 بطابعها المذهل، إذ قفز سعر البيتكوين إلى أكثر من 20,000 دولار. وقد شهدت هذه الحقبة تميزًا بحالة من الهوس بإصدارات العملات الأولية (ICOs)، وتركيزًا واسعًا من وسائل الإعلام الرئيسية، وارتفاعًا كبيرًا في أعداد المستثمرين الأفراد.
انتفاضة 2020-2021: يمكن أن يُعزى الاندفاع الذي شهدته البيتكوين وتجاوز 60,000 دولار في 2021 إلى تلاقي عدة عوامل، منها الاستثمار المؤسسي، والسيولة الوفيرة الناتجة عن قيام البنوك المركزية بطباعة كميات كبيرة من الأموال ردًا على جائحة كوفيد-19، وتزايد الاهتمام بالتمويل اللامركزي (DeFi).
المسار التاريخي لاتجاه صعود سوق البيتكوين والسلع الرقمية للعملات المشفرة.
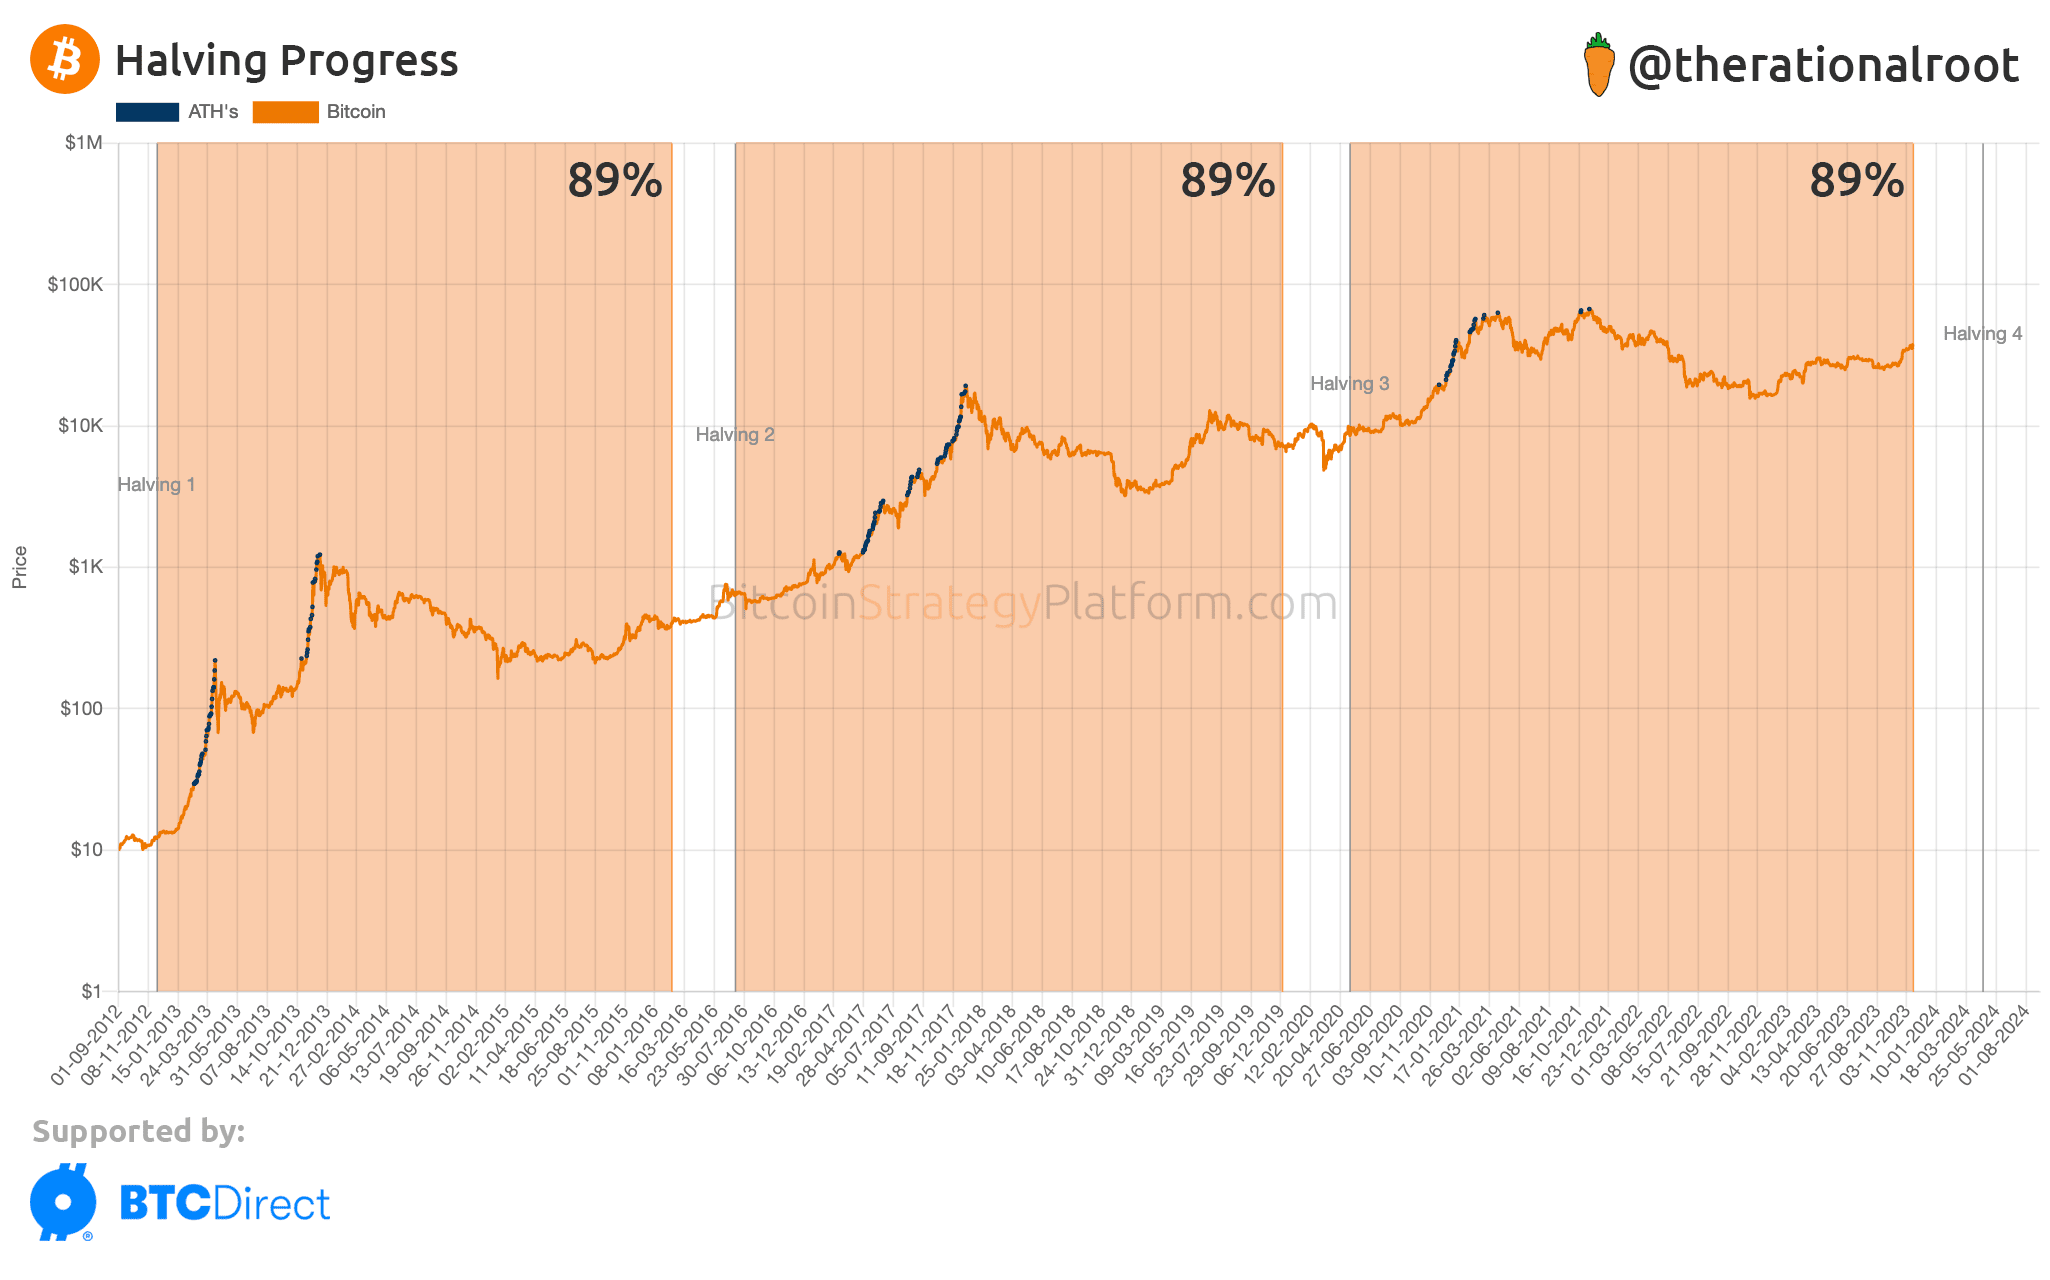
رافق كل واحدة من جولات الصعود هذه تراجعات كبيرة أو أسواق هابطة، ما يوضح الطبيعة الدورية لصناعة البيتكوين. وقد لعبت فترات الزمن هذه دورًا حيويًا في تشكيل بنية صناعة البيتكوين والعملات المشفرة.
نظرية الدورة لمدة 4 سنوات: تأثير البيتكوين على سوق العملات المشفرة الصاعد
يرتبط تأثير البيتكوين على سوق العملات المشفرة الصاعد ارتباطًا وثيقًا بنظرية الدورة لمدة 4 سنوات، ويُعزى ذلك بشكل أساسي إلى حدوث عمليات النصف ضمن قطاع العملات المشفرة. تحدث هذه العمليات تقريبًا كل أربع سنوات أو كل 210,000 بلوك، وتؤدي إلى خفض مكافأة تعدين البيتكوين بنسبة 50%. ونتيجةً لذلك، يتم تقليل معدل إنتاج بيتكوين جديدة.
تُعد عملية النصف جزءًا أساسيًا من بنية البيتكوين، صُممت لتوفير الندرة وتنظيم التضخم، على نحو يشبه ازدياد صعوبة استخراج مورد طبيعي محدود بمرور الوقت. ووفقًا للفكرة، فإن انخفاض المعروض، بينما تبقى الطلبات ثابتة أو تزداد، يؤدي إلى ارتفاع سعر البيتكوين، وغالبًا ما يفضي ذلك إلى فترة من المزاج الصاعد للسوق بالنسبة للبيتكوين ولغيره من العملات المشفرة.
تؤكد الأدلة التجريبية صحة هذه الفرضية. فعلى سبيل المثال، بعد عملية النصف الأولى في عام 2012، قفز سعر البيتكوين من حوالي 12 دولارًا إلى أكثر من 1,100 دولار في العام التالي. وبالمثل، أعقب حدث النصف في 2016 ارتفاعٌ كبير في قيمة البيتكوين، ليبلغ أعلى مستوى له في أواخر 2017 عند نحو 20,000 دولار. وقد أدّى أحدث حدث نصف في عام 2020 إلى زيادات ملحوظة في الأسعار، لتتوج بسقوط البيتكوين في قمم تاريخية غير مسبوقة خلال نوفمبر 2021.
لا يؤدي هذا النمط المتكرر لِجولات الصعود بعد النصف إلى تضخيم قيمة البيتكوين فحسب، بل غالبًا ما يطلق أيضًا موجة واسعة من الارتفاع في سوق العملات المشفرة. كما أن هيمنة البيتكوين في السوق ووظيفتها كمقياس رقمي للذهب تعني أن تقلبات سعرها تؤثر تأثيرًا كبيرًا على السوق الإجمالية للعملات المشفرة.
ومع ذلك، فإن فترات الحماس هذه لا تستمر دائمًا. فارتفاعات ما بعد النصف غالبًا ما تؤدي إلى تصحيحات، ثم تفضي لاحقًا إلى أسواق هابطة. ويُبرز النمط المتكرر الطبيعة المضاربية للبيتكوين والسوق الأوسع للعملات المشفرة، مؤكدًا الحاجة إلى توقيت السوق وإدارة المخاطر بفعالية بالنسبة للمستثمرين.