

سيحدث النصف التالي لمكافآت كتلة Bitcoin في 8 أبريل 2024 تقريبًا. تاريخيًا، أثارت عمليات التنصيف ثلاث دورات متشابهة بشكل لافت للنظر. في هذه المقالة، سنقوم بتحليل دورات البيتكوين الثلاث الماضية والتنبؤ بالدورة التالية.
المواضيع التي نستكشفها تشمل:
ما هي القوى الدافعة وراء دورات البيتكوين؟
مؤشرات الأداء الرئيسية التشغيلية والشبكة للدورات الثلاث الأولى
اتجاه السعر في الفترات الثلاث السابقة
توقع الدورة القادمة
القوة الدافعة وراء دورة البيتكوين
يتم تخفيض مكافأة كتلة Bitcoin إلى النصف كل 210.000 كتلة. على نطاق زمني، يحدث التنصيف كل 4 سنوات تقريبًا. إنه يمثل تغييرًا في السياسة النقدية لبيتكوين، مع تخفيض بنسبة 50٪ في مكافآت الكتلة (تضخم الشبكة) المدفوعة للقائمين بالتعدين.
في أبريل المقبل، سينخفض مكافأة كتلة البيتكوين من 6.25 BTC لكل كتلة إلى 3.125 BTC.
نظرًا لأن الإصدار الجديد ينخفض إلى النصف، فمن المعقول الاستنتاج أن انخفاض العرض الجديد هو المحفز لكل سوق صاعدة.
النظرية هي الآتي:
بعد التنصيف، يبيع المعدّنون كمية أقل من البيتكوين في السوق. وهذا يستهلك جزءًا كبيرًا من ضغط البيع. يكون السعر عند الحافة، ويقوم المشترون الجدد بدفعه إلى الأعلى. ثم تبدأ وسائل الإعلام المالية في الحديث عن البيتكوين، ويبدأ الناس في البحث عنه على جوجل، ويصبح البيتكوين سريعًا موضوعًا رائجًا، ويدخل المشترون الجدد السوق، وينتعش النشاط على السلسلة، وتضخ شركات رأس المال المخاطر الأموال في أعمال جديدة تدعم النظام البيئي. وهكذا، مزيد من الأعمال = مزيد من التسويق = مزيد من المستخدمين، وهذا بدوره يحفّز مزيدًا من المشترين ومزيدًا من النشاط على السلسلة، ومزيدًا من التغطية الإعلامية.
ها قد سجلت مستوى قياسيًا جديدًا.
هذه قصة جيدة جدًا، فلننظر إلى البيانات، هل هي حقًا حقيقة؟

التغير في صافي المراكز = التغير الصافي في كمية البيتكوين المحتفظ بها في عناوين المحافظ التي يوسمها Glassnode بأنها تخصّ المعدّنين.
التنصيف الأول: وفقًا للسياسة النقدية للبيتكوين، انخفض الإصدار السنوي الجديد بمقدار 1,314,000. لكن خلال 12 شهرًا بعد التنصيف، انخفضت حيازات المعدّنين من البيتكوين بمقدار 4,458,603، وهو أكثر من ضعفي الانخفاض في حيازاتهم خلال الأشهر الـ12 التي سبقت التنصيف. في عام 2013، ومع ارتفاع سعر البيتكوين، باع المعدّنون كميات كبيرة منه. وفي دورة التنصيف الأولى، انتقل أكثر من 8 ملايين بيتكوين من أيدي المعدّنين. وبسبب انخفاض سعر البيتكوين، سيطر المشترون على السوق.
التنصيف الثاني: خلال 12 شهرًا بعد التنصيف، انخفضت حيازات المعدّنين من البيتكوين بدرجة أكبر أيضًا مقارنةً بالأشهر الـ12 السابقة. مرة أخرى، كانت حركة السعر يقودها المشترون في السوق. في الدورة الثانية، انتقل أكثر من 5.4 مليون بيتكوين من أيدي المعدّنين.
التنصيف الثالث: باع المعدّنون بعد التنصيف عددًا من البيتكوين أكثر مما باعوه خلال الأشهر الـ12 السابقة. ومع ذلك، كانت الدورة الثالثة أول دورة تراكم بالنسبة للمعدّنين. وجدنا أن صافي المراكز زاد بمقدار 93 ألف بيتكوين خلال الأسابيع الستة الماضية (بداية الدورة الرابعة).
إن الصدمة العرضية الناتجة عن انخفاض بيع المعدّنين لا تؤدي بالضرورة إلى سوق صاعدة. في الواقع، يبيع المعدّنون خلال الـ12 شهرًا بعد التنصيف من البيتكوين أكثر مما يبيعونه في أي وقت آخر من الدورة.
ومع ذلك، قد يجذب سرد التنصيف مشترين جدد، ويمكن للسوق أن ينظّم نفسه ذاتيًا. لذلك، حتى لو كانت البيانات تتعارض مع السرد، فإنه قد يصبح حقيقة إذا صدّق الناس أنه كذلك. هكذا تكون الأسواق انعكاسية، ولا سيما أسواق العملات المشفرة.
لكن هناك المزيد في هذه القصة…
السيولة العالمية
ستسمع أقل فأقل من السخرية بشأن ارتباط البيتكوين بدورة السيولة العالمية، لكن هذا هو المكان الذي تتطابق فيه البيانات فعليًا مع حركة الأسعار.

يبدو أن السيولة العالمية قد بلغت القاع في نهاية 2022، وهو ما مثّل أيضًا قاع البيتكوين ومؤشر S&P 500. في بداية هذا العام، رأينا انتعاشًا طفيفًا في السيولة العالمية. ارتفع البيتكوين 80%. وارتفع مؤشر S&P 500 بنسبة 15%.
في الولايات المتحدة، انتهى التضخم، واحتياطي الفيدرالي أوقف رفع أسعار الفائدة. وقد ارتفعت أسعار الأصول منذ بداية العام، وقد يستمر ذلك لبعض الوقت.
لكن هناك أيضًا بعض الغيوم التي تتجمع، وقد يحدث تحول في السياسة النقدية.
على وجه الخصوص، سيستحق 7 تريليونات دولار من سندات الخزانة الاستحقاق العام المقبل. وستحتاج هذه الديون إلى إعادة تمويل / إعادة إصدار لدعم الإنفاق الحكومي. ووفقًا لتحديث مكتب الميزانية في الكونغرس في مايو 2023، يُتوقع أن يبلغ عجز الولايات المتحدة هذا العام 1.5 تريليون دولار.
وفي الوقت نفسه، أصبحت مدفوعات فوائد الدين الآن ثاني أكبر بند إنفاق في الحكومة الأمريكية، لتقترب سنويًا من 1 تريليون دولار.

في أكتوبر، سيستأنف 43 مليون أمريكي سداد قروض الطلاب، وبمتوسط فائدة شهري قدره 503 دولارات. ووفقًا للاستطلاع، قال 37% من المقترضين إنهم سيحتاجون إلى خفض نفقاتهم الأخرى. وقال 34% إنهم لا يستطيعون تحمّل هذه التكلفة أصلًا.
بالإضافة إلى ذلك، لا تزال البنوك تطلب الانضمام إلى برنامج التمويل لأجل للبنوك التابع للاحتياطي الفيدرالي:

قروض بطاقات الائتمان الاستهلاكية تسجل رقمًا قياسيًا جديدًا يتجاوز 1 تريليون دولار:

كما تشير معايير الإقراض المصرفي إلى أن ركودًا اقتصاديًا وشيكًا:

وأخيرًا، لدى قطاع العقارات التجارية أكثر من 1.5 تريليون دولار من الديون التي تحتاج إلى إعادة تمويل خلال السنوات المقبلة. ويرجع ذلك إلى أن أسعار الفائدة عند أعلى مستوياتها منذ عام 2006. وبالطبع، وبسبب العمل عن بُعد، انخفضت معدلات إشغال المكاتب وتقييماتها. ومما يزيد الطين بلة، أن مجموعة من محللي سيتي غروب وجدت أن أكثر من 70% من قروض المكاتب العقارية التجارية تحتفظ بها البنوك الإقليمية.
ينبغي أن تمارس هذه العوامل مزيدًا من الضغط النزولي على التضخم.
حاليًا، تُسعّر مقايضات تضخم مؤشر أسعار المستهلكين (CPI) عند 2% للتضخم في وقت مبكر من شهر أكتوبر هذا العام. ويتوقع الاحتياطي الفيدرالي تضخمًا عند 1.3% خلال عام.
ربط هذه الأمور معًا:
السعر السوقي للبيتكوين يعتمد حياةً أو موتًا على السيولة. ومن منظور الولايات المتحدة، تبدو أوضاع السيولة وكأنها قد بلغت القاع. ونسمع الشيء نفسه في الصين واليابان. وأوروبا في وضع مشابه. ومع عودة التضخم إلى 2%، ينبغي أن يتباطأ الاقتصاد العالمي تبعًا لذلك.
عندها، سيحصل الاحتياطي الفيدرالي على الضوء الأخضر لتغيير السياسة النقدية.
سيؤدي ذلك إلى فتح بوابة أخرى من التيسير الكمي. أما عن الجدول الزمني؟ فنحن نعتقد أن ذلك سيحدث خلال السنوات القادمة.
يتماشى هذا التحول في السيولة مع دورة تنصيف البيتكوين والسرديات التي تليها.
دورة الابتكار: مؤشرات التشغيل والشبكة الرئيسية
هل فهمت؟ دورة البيتكوين تعتمد على السيولة. لكن السيولة ليست كل شيء.
إذا أخذنا في الاعتبار عوامل مثل نمو الشبكة، فقد يكون هناك جانب إيجابي.
السيولة + نمو أساسيات الشبكة + السرد الصحيح = اكتشاف سعري جديد.
الانعكاسية الناتجة عن اكتشاف سعر جديد = تمويل جديد من رأس المال المخاطر. وهذا يجلب مزيدًا من البناء، ومزيدًا من المستخدمين، ومزيدًا من اكتشاف السعر.
إنها عجلة دوّارة من المضاربة التي تقود إلى تكوين رأس المال الفعلي والتطور الاقتصادي. إنها فوضوية، لكنها تحدث.
الأساسيات الشبكية للبيتكوين

يُظهر شبكة البيتكوين قوة في تقريبًا كل مؤشر نتابعه. وسنورد بعضًا منها أدناه:
عدد المحافظ غير الخاصة بالتغيير: حتى الآن، رأينا نموًا ثابتًا للمحافظ غير الخاصة بالتغيير في كل دورة. إن توقعنا هنا مجرد استقراء لنمو العام الماضي (حاليًا 47 مليونًا). تذكّر أن هذا الرقم لا يمثل جميع حاملي البيتكوين. ولأن البيانات تقتصر على المحافظ على السلسلة، فهي لا تمثل عشرات الملايين من عملاء المنصات.
المطورون: مع إدخال بروتوكول Ordinals، شهدنا زيادة حديثة في نشاط التطوير.
معدل الهاش: مؤشر على أمان الشبكة ومعنويات المعدّنين. خلال العامين الماضيين، نما معدل الهاش بمقدار 3 مرات، مما يشير إلى أن المعدّنين متفائلون بشأن البيتكوين.
سلوك الحائزين على المدى الطويل: أحد أهم المؤشرات التي نتابعها. نسبة الحائزين على المدى الطويل والإمداد الذي لم يتحرك خلال عام موجودة حاليًا عند أعلى مستوياتها التاريخية. عبر الدورات، نلاحظ أن المستثمرين والمستخدمين يدخلون عادةً أثناء الأسواق الصاعدة. ثم يتعلمون المزيد عن البيتكوين ويميلون إلى أن يصبحوا حائزين على المدى الطويل. يمكننا ملاحظة ذلك من خلال نمو المحافظ التي تمتلك أكثر من 1 BTC، وقد تجاوز هذا الرقم مؤخرًا مليون محفظة. ومع نمو الحائزين على المدى الطويل، فإن ذلك يهيئ الأساس للدورة الصاعدة التالية، عندما يهيمن المشترون في النهاية على السوق.
شبكة Lightning: هي حل التوسع من الطبقة الثانية للبيتكوين. وهي تمكّن من إجراء المدفوعات بتكلفة أقل بكثير من المعاملات على الشبكة الرئيسية للبيتكوين. ورغم أنها لا تزال في بداياتها، يمكننا أن نرى حجم المعاملات داخل شبكة Lightning قد نما بشكل كبير خلال السنوات القليلة الماضية.
المحفزات الأخرى
أطلقت Coinbase سوق الصعود في عام 2013.
قدّم إيثريوم الوقود في عام 2017.
أشعلت Microstrategy وPaul Todor Jones وTesla وBlock وMass Mutual السوق في الدورة السابقة.
ماذا سيحدث في 2024/2025؟
سيكون اعتماد صندوق بلاكروك المتداول بداية جيدة.
تتمتع بلاكروك بسمعة لا تشوبها شائبة، وفشلت لها واحدة فقط من أكثر من 500 طلب ETF قدّمتها.
من نواحٍ معينة، فإن ظهور اسم بلاكروك في صناديق المؤشرات المتداولة (ETF) أكثر أهمية من صندوق بيتكوين الفوري نفسه.
اسم بلاكروك مهم بالنسبة إلى RIA، وهو مهم لمديري الأصول، وهو مهم تقريبًا لكل مستثمر على وجه الأرض.
في الماضي، كان تخصيص بيتكوين نيابةً عن العملاء قد يعرّض مديري الصناديق لخطر مهني. قد يقلب صندوق بلاكروك المتداول هذه المعادلة تمامًا.
بعض الأسئلة التي تستحق التأمل: ماذا لو كان الخطر الأكبر هو عدم تخصيص 1% من البيتكوين عبر أدوات موثوقة مثل صندوق بلاكروك الفوري المتداول؟
سلوك السعر داخل الدورة والتوقع للدورة التالية

5 نقاط رئيسية:
توقيت السوق: أفضل وقت لشراء البيتكوين هو عندما يعتقد الجميع أنه مات. كانت لدينا فرصتان في 2022. ذكرنا القراء في ديسمبر أن البيتكوين كان يقترب من القاع. ثانيًا، ما هو ثاني أفضل وقت لشراء البيتكوين؟ تاريخيًا، يحدث ذلك خلال أي تراجع قبل التنصيف. بالطبع، توقيت السوق صعب للغاية. إن متوسط تكلفة الدولار يعمل بشكل جيد للغاية مع أصل مثل البيتكوين في المراحل الأولى من التبني العالمي. حتى أولئك الذين اشتروا عند قمم الدورات السابقة قد حققوا أداءً جيدًا على المدى الطويل. البيتكوين حاليًا منخفض 55% عن أعلى مستوى تاريخي له، لكن معدل النمو السنوي المركب على مدى 10 سنوات و7 سنوات و5 سنوات و3 سنوات هو 84% و73% و36% و49% على التوالي. المفتاح هو التحلي بقناعة طويلة الأجل. اعرف بالضبط ما الذي تشتريه، وتجاهل الضجيج.
التوقع: بناءً على الدورات الثلاث السابقة، نتوقع أن تستمر العوائد في الانخفاض. هدف سعر البيتكوين في هذه الدورة هو 158 ألف دولار.
إطار على مستوى أعلى: نتوقع أن تصل ذروة القيمة السوقية للبيتكوين في الدورة القادمة إلى 3.15 تريليون دولار (مقابل 1.2 تريليون دولار في الدورة السابقة). وهذا سيجعل القيمة السوقية للبيتكوين عند 25% من قيمة الذهب. يعلم القراء القدامى أننا نؤمن في النهاية بأن البيتكوين سيصل إلى سوق الذهب ويتجاوزه (القيمة السوقية الحالية 12.6 تريليون دولار).
عمومًا، نعتقد أن إجمالي القيمة السوقية للعملات المشفرة في الدورة القادمة قد يقفز إلى 8-10 تريليونات دولار (مقابل 3 تريليونات دولار في الدورة السابقة). قد تظهر فرص مثيرة في إيثريوم، وطبقات L1 المنافسة، والمجالات الأساسية للبنية التحتية.
القاع بعد الدورة: نتوقع أن تستمر تقلبات البيتكوين خلال السنوات المقبلة. ومع ذلك، نتوقع أن تتراجع التقلبات بمرور الوقت. إن نمو حجم السوق، ودخول مستثمرين أكثر نضجًا إلى المجال، ونضج هيكل السوق والمنتجات، ولوائح جديدة، وانخفاض الرافعة المالية من نوع «الغرب المتوحش» كلها عوامل ستسهم في هذه النتيجة. لاحظ أن البيتكوين تشبه السلعة — ففي الأسواق الصاعدة يرتفع السعر كثيرًا فوق تكلفة إنتاجه، ثم في الأسواق الهابطة يهبط إلى تكلفة الإنتاج (وأحيانًا دونها).
ملاحظة حول الدورة السابقة: نعتقد أنها لم تُظهر كامل إمكاناتها بسبب حظر الصين للتعدين. إذا كنت تتذكر، فقد كان سعر البيتكوين قد سجل للتو أعلى مستوى تاريخي، وكانت تسلا قد اشترت للتو بيتكوين لميزانيتها العمومية، وكان Michael Saylor يشتري مليارات الدولارات من البيتكوين عبر Microstrategy وجولة إعلامية. نعتقد أنه لولا حظر الصين للتعدين لكان البيتكوين قد تجاوز 100 ألف دولار. وبسبب تمركز المعدّنين في البرّ الرئيسي للصين (حيث تتوافر الطاقة الكهرومائية الرخيصة بكثرة)، أدى الحظر في النهاية إلى عمليات بيع قسرية واستسلام من جانب المعدّنين.
مؤشرات الأداء الرئيسية في منتصف الدورة
دعونا نضيّق النطاق لنفهم أين نقف اليوم مقارنةً بالدورات السابقة.
القيمة السوقية / القيمة المحققة:
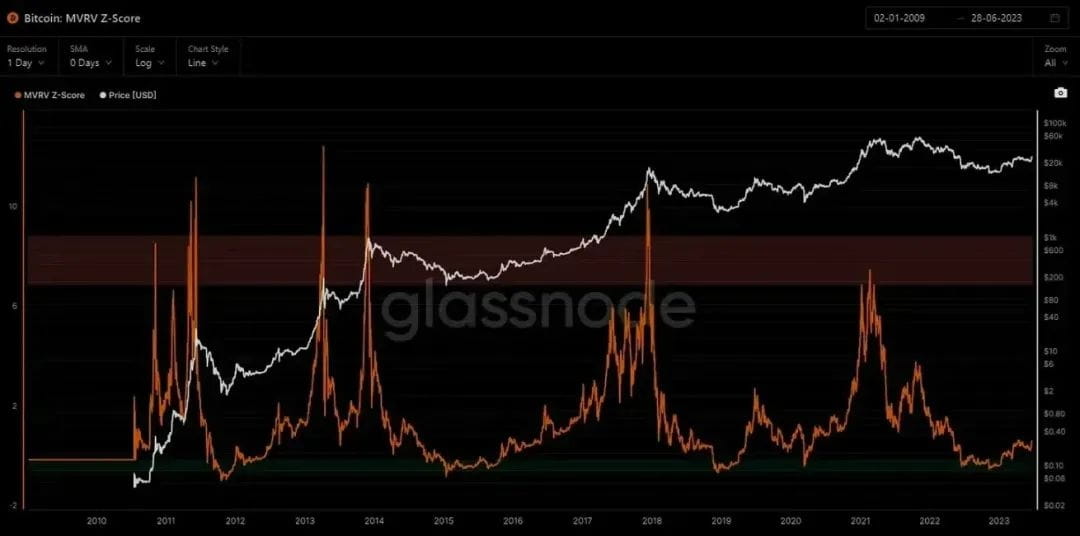
يقيس هذا المؤشر نسبة السعر السوقي إلى متوسط السعر لكل بيتكوين متداول. خرجنا من المنطقة الخضراء في أوائل 2023، وهو تاريخيًا كان نقطة دخول جيدة. ومع ذلك، ما زلنا عند مستويات منخفضة نسبيًا.
القيمة المحققة:

القيمة المحققة هي تمثيل للسعر المتوسط، أي سعر شراء كل بيتكوين متداول. السعر الحالي هو 20,323.34 دولارًا.
خريطة حرارية للمتوسط المتحرك لـ200 أسبوع:

في عام 2022، هبط البيتكوين دون المتوسط المتحرك لـ200 أسبوع لأول مرة في تاريخه، وبقي هناك لمدة تقارب 9 أشهر. ومنذ ذلك الحين تعافى البيتكوين، ويبلغ سعر متوسط 200 WMA حاليًا 26,665 دولارًا.
الخلاصة
تُدفَع دورة تبني البيتكوين أساسًا بواسطة السيولة العالمية، ونمو الشبكة، وسردية الصدمة في العرض الناتجة عن التنصيف. ويبدو أن هذه العناصر الثلاثة تتجمع جيدًا معًا.
الأهم من ذلك هو صندوق بيتكوين فوري متداول يحمل اسم بلاكروك ومن المتوقع أن تتم الموافقة عليه خلال الأشهر المقبلة.
الكاتب الأصلي: Michael Nadeau