

لقد فشل تقريبًا في اجتياز المدرسة الإعدادية، لكنه يدير الآن أكثر من 500 مليار يوان من الأموال
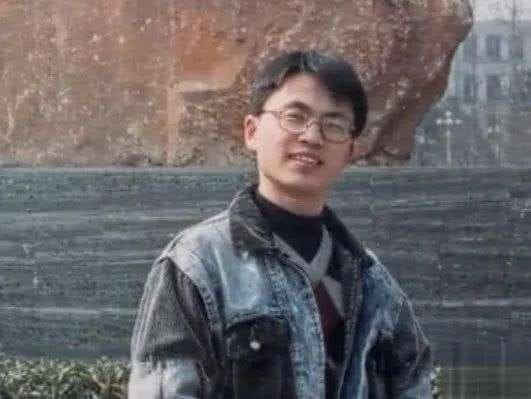
لقد فشل تقريبًا في اجتياز المدرسة الإعدادية، لكنه يدير الآن أكثر من 500 مليار يوان من الأموال.
في عام 1972، أنجب زوجان في مدينة زوماديان بمقاطعة خنان طفلاً وأعطوه اسمًا كان فظيعًا للغاية في ذلك الوقت - تشانغ لي.
بعد الذهاب إلى المدرسة، اكتشف الجميع أن هذا الطفل كان حثالة نموذجيًا ولم يكن لديه أي اهتمام بالمقررات الرئيسية في المدرسة وكان مليئًا بالأوهام حول "التجول حول العالم بالسيف".
أعطاه الفيلم الشهير "معبد شاولين" في ذلك العام فكرة تعلم مهارات سحرية لا مثيل لها، وذات مرة غادر المنزل وذهب إلى جبل سونغشان.
لكن في إدارة الأعمال، أظهر تشانغ لي بعض الموهبة: إذ كان يذهب كثيرًا في العطلة الصيفية إلى محطة القطار القريبة لافتراش البسط وتأجير القصص المصوّرة.
لو قيل إنه لم يتمكن من دخول المرحلة الإعدادية بعد تخرجه من الابتدائية، لكان ذلك متوافقًا تمامًا مع التوقعات. لكن الحظ وقف إلى جانبه — كانت درجة القبول للمرحلة الإعدادية 140، وقد حصل هو على 141. وهكذا بدأت لاحقًا الحكاية التي هيمنت بها على عالم الاستثمار.
01 استيقاظ طالب فاشل دراسيًا
على الرغم من أن تشانغ لي لم يكن يحب الدراسة، فإنه كان يحب جدًا قراءة الكتب الخارجية.
وبسبب أن والديه كانا يعملان، كانا غالبًا يتركانه عند قريب يعمل في المكتبة، وهذا أتاح له أن ينهل من القراءة بشغف كبير.
في البداية كان يقرأ غالبًا كتبًا أدبية مثل المقالات والسير الذاتية، لكنه سرعان ما لم يعد يكتفي بهذا الذوق، وبدأ يقرأ كتبًا أكاديمية أكثر إحكامًا في المنطق وأعمق في البحث. لكن هذا النوع من الكتب كان مرهقًا جدًا لقارئ في المرحلة الإعدادية، ولا سيما لمن كانت درجاته سيئة إلى هذا الحد، الأمر الذي حفّزه مباشرة على الاجتهاد في الدراسة داخل المدرسة.
في السنة الثانية من المرحلة الثانوية، بدأ تشانغ لي بالاجتهاد لتعويض ما فاته، وبعد عام، وفي امتحان القبول الجامعي، حصل على المركز الأول في قسم الآداب على مستوى مقاطعة خنان، فتم قبوله في تخصص التمويل الدولي بجامعة الشعب الصينية.
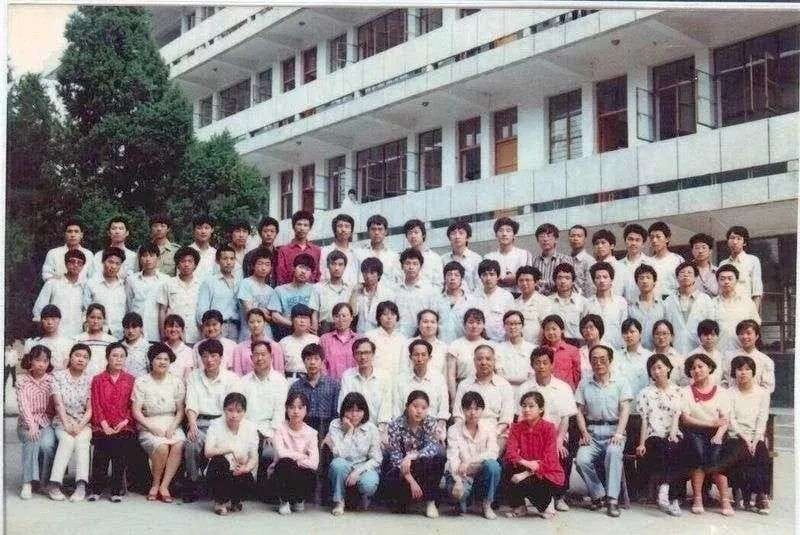
صورة تخرج تشانغ لي من الثانوية، في الصف الخامس، الرابع من اليمين هو تشانغ لي
كانت تلك السنة هي 1990.
في تلك السنة، كانت القيادة العليا تضع اللمسات النهائية على فتح سوق الأسهم الصينية.
في تلك السنة، وبالتزامن مع حصول تشانغ لي على خطاب القبول، وسّع نشاطه التجاري أيضًا في ذلك الصيف — إذ اكتشف أن الكتب التي تعلّم الناس الثراء السريع وتصف كيف نمت منطقة شنتشن الخاصة بسرعة هائلة كانت تباع أفضل بكثير من القصص المصوّرة، فصار يبيع معها الماء، والنودلز الفورية، والسجق الهوناني أيضًا — وقد ربح في ذلك الصيف 800 يوان، بينما كان راتب موظف حكومي في أدنى السلم لا يتجاوز 80 يوانًا شهريًا.
وفجأة وصلنا إلى عام 1992. في صيف ذلك العام، حين كان تشانغ لي في سنته الجامعية الثانية، كانت شرارة سوق الأسهم قد انتشرت في البلاد كلها، وكان الناس يحملون بطاقات هوية استعاروها من كل مكان ويتدفقون إلى شنتشن فوتيان لشراء استمارات القرعة للاكتتاب في الأسهم الجديدة.
في تلك السنة، نظّم تشانغ لي، بصفته رئيس اتحاد الطلاب، مسابقة محاكاة لسوق الأسهم داخل الحرم الجامعي، كما تمت دعوته إلى التلفزيون المركزي الصيني لشرح تحليل الأوراق المالية. وكانت تلك أول مرة يلامس فيها سوق رأس المال.
لكن حتى تخرجه في سن 22، لم يكن قد فكر أبدًا أنه سيجعل من ذلك مهنته بعد عشر سنوات.
بعد تخرجه من جامعة الشعب، لم يلتحق تشانغ لي بمؤسسة مالية مثل بقية زملائه، بل ذهب إلى شركة تعمل في استخراج المعادن وتداولها — مجموعة ووكيانغ — وكان يركب القطار الأخضر القديم طوال العام إلى مختلف أنحاء البلاد لشراء المناجم. كثير من الأماكن النائية لم يكن الآخرون يرغبون في الذهاب إليها، أما تشانغ لي فكان يبادر إلى الذهاب، لأن ذلك كان يتيح له أن يرى عالمًا أوسع وأكثر حيوية.
عندما كان تشانغ لي يتنقل بالقطار والحافلات الصغيرة بين يوننان وسيتشوان وتشينغهاي بحثًا عن المعادن، كان الإنترنت الصيني لا يزال في «عصر الحجر»:
كان ما يونغ قد استقال للتو من معهد هانغتشو للصناعة الإلكترونية، وجمع 20 ألف يوان لتأسيس «الصفحات الصفراء الصينية»؛
كان تشانغ تشاويانغ قد حصل للتو على استثمار مغامر من أستاذين في معهد ماساتشوستس للتكنولوجيا، وعاد إلى الصين ليؤسس سلف سوهو — Aitexin؛
أما ما هو تينسنت ما، فقد كان قد أصبح للتو مدير فرع شبكة هويتدوه الواسع؛
كان شين نانبينغ من سيلفر ليك آنذاك لا يزال يعمل في دويتشه بنك، يقضي النهار في مجالس الشراب والمجاملات، ثم يعود ليلًا إلى الفندق لكتابة المواد.
02 الذهاب إلى ييل والعمل والدراسة معًا
حين رأى تشانغ لي، الذي جاب معظم أنحاء الصين، أن عددًا متزايدًا من زملائه يذهبون للدراسة في الخارج، اشتعل من جديد حلم طفولته بـ«حمل السيف والتجوال في الدنيا»: كان يريد الذهاب إلى مكان أبعد، ورؤية عالم أكبر.
في 1998، قرر تشانغ لي الدراسة في الخارج.
في ذلك الوقت كانت هناك فرص للالتحاق بسبع مدارس، فاختار ييل، والسبب الرئيسي هو أن ييل كانت تقدم منحة دراسية.
ومن كان يظن أن ييل لديها أيضًا حيلها؛ فقد تبين أن المنحة الدراسية لا تشمل سوى السنة الأولى. أما رسوم السنة الثانية ونفقات المعيشة فلا مصدر لهما على الإطلاق، فلم يكن أمام تشانغ لي سوى العمل والدراسة معًا، والسعي إلى تدريب صيفي.
في الصباح، كان السير لمدة 25 دقيقة من جامعة ييل إلى محطة نيوهافن جونيون، ثم ركوب القطار إلى محطة نيويورك المركزية وبعدها المترو؛ هذا هو المسار الذي كان تشانغ لي يسلكه كثيرًا أثناء بحثه عن عمل.
لكن طريقة تفكير تشانغ لي الغريبة جعلت كل المقابلات تبوء بالفشل.
في إحدى المرات، ذهب إلى شركة استشارات إدارية في بوسطن لإجراء مقابلة، وطرحت عليه الشركة سؤالًا نموذجيًا جدًا: كم عدد محطات الوقود التي ينبغي أن تكون موجودة داخل منطقة محددة؟
في مجال التحليل المالي، الحل القياسي لهذا السؤال هو: استنتاج عدد الأسر من عدد السكان، ثم استنتاج عدد السيارات، وأخيرًا حساب عدد محطات الوقود المقابلة.
لكن تشانغ لي كان يفكر:
ماذا يعني حقًا وجود محطة وقود؟ وهل تكون لها، إلى جانب التزود بالوقود، وظيفة متجر صغير؟ وهل ستكون السيارات مستقبلًا مضطرة إلى استخدام الوقود؟ وهل يمكن أن تظهر وسائل نقل جديدة...
كان وجه المحاور مليئًا بالحيرة، وكما كان متوقعًا، رُفض من الباب.
وفي النهاية، لم يسلك تشانغ لي، الذي لم يحالفه الحظ مع بنوك وول ستريت الاستثمارية، الطريق المهني التقليدي لطلبة MBA، بل فكر في تأسيس مشروعه الخاص.
في 1999، كانت موجة الإنترنت في وادي السيليكون قد بدأت تتدفق، وكانت الصين قد ودّعت أيضًا «عصر الحجر». وكان تشانغ لي، الذي كان يفصله عن التخرج ثلاثة أشهر فقط، قد طلب من أستاذه الموافقة على الاحتفاظ بدرجته الأكاديمية لسنة واحدة، ثم عاد مع اثنين من زملائه إلى بكين ليؤسسوا منصة لتبادل استثمارات المشاريع الناشئة — شبكة الصين لريادة الأعمال. وببساطة، كانت وسيط تمويل يساعد الشركات على إيجاد المال، ويساعد المال على إيجاد الشركات.
في البداية سار العمل على نحو جيد نسبيًا، كما جذبوا استثمارًا، لكن بعد انفجار فقاعة الإنترنت في مطلع الألفية، بدأت أعمالهم تخبو تدريجيًا. لكن تجربة ريادة الأعمال هذه جعلته يختبر بنفسه قسوة العالم التجاري، كما رأى أيضًا الإمكانات الكامنة في قطاع الإنترنت.
بعد عودته إلى ييل، وكان تشانغ لي لا يزال قلقًا بشأن معيشته، لم يتخيل أبدًا أنه حين مرّ مصادفةً بجانب مبنى صغير ذي طراز فيكتوري، كانت عجلة القدر قد بدأت بالفعل بالانعطاف.
03 المتدرّب تحت قيادة سوانسن
كان ذلك المبنى الصغير هو مقر مكتب استثمار ييل. وكانت الأموال المتبرع بها التي تتلقاها المدرسة تُعهد إلى هذا المكتب لإدارتها بغرض الحفاظ على قيمتها وتنميتها.
وكان المسؤول يدعى ديفيد سوانسن (David Swensen)، ورغم أن شهرته بين العامة في الصين ليست كبيرة، فإن كتبه في الولايات المتحدة تُعدّ بمثابة الكتاب المقدس لدى المستثمرين المؤسسيين. وخلال 30 عامًا قاد فيها صندوق ييل، جلب لجامعة ييل أرباحًا استثمارية بلغت 34.1 مليار دولار.
قال بارون بيغز، الرئيس السابق لمورغان ستانلي: «في العالم لا يوجد سوى اثنين من المستثمرين العظماء حقًا، وهما سوانسن وبافيت.»
كما أن صندوق الاستثمار الحكومي الصيني وصندوق الضمان الاجتماعي جعلا أيضًا كتاب سوانسن مقررًا دراسيًا إلزاميًا.
حين كان تشانغ لي، البالغ من العمر 28 عامًا، جالسًا في غرفة المقابلة أمام ديفيد سوانسن، لم يكن يعلم أنه كان يفتح بداية حلم عالمي مذهل.
طرح سوانسن على تشانغ لي الكثير من الأسئلة المتعلقة بالاستثمار، وكان تشانغ لي يجيب في معظمها بـ«لا أعرف». لكن هذا الصدق هو ما جعل سوانسن يندهش منه قليلًا، وفي النهاية منحه فرصة التدريب هذه.
اشتهر مكتب استثمار ييل دائمًا بالصرامة والاحتراف، وكان على العاملين هنا أن يتحلوا بما يكفي من المسؤولية وروح الرسالة، ولا سيما مع معايير شبه صارمة تجاه الأخلاق.
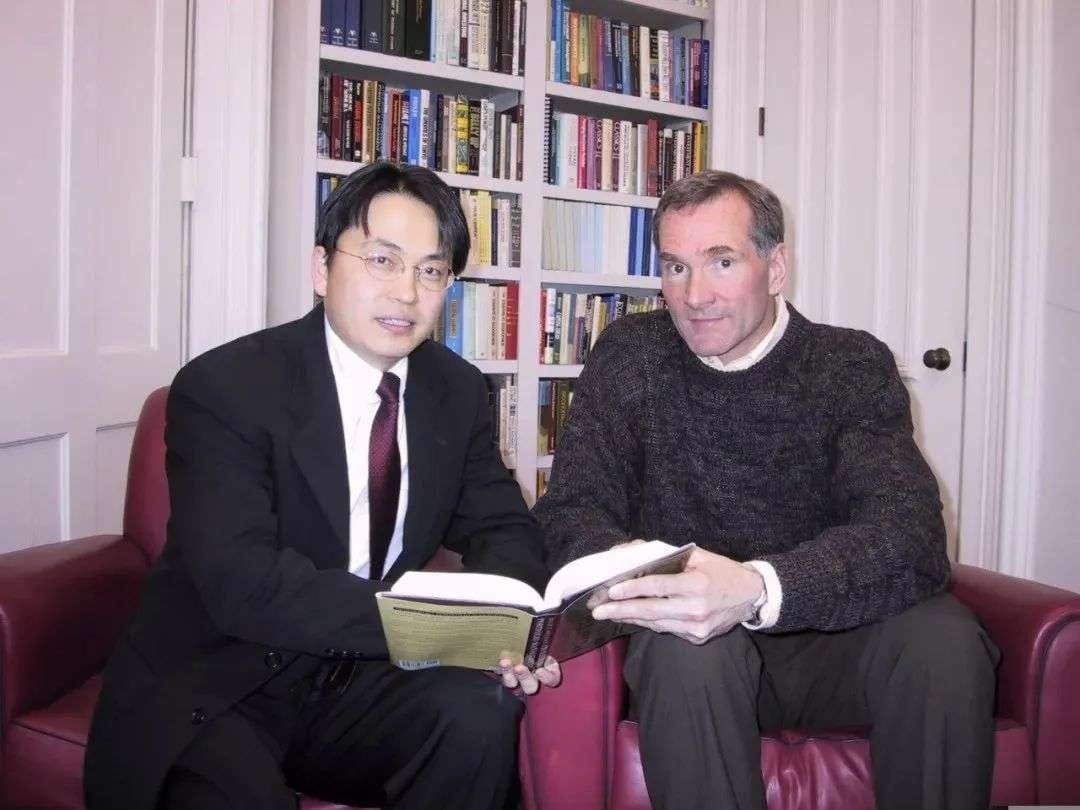
صورة تشانغ لي مع الأستاذ ديفيد سوانسن في عام 2002
وهنا تحديدًا، أتقن تشانغ لي نظام تحليل صارمًا، ومنهج تحقق معمقًا، وإطار تفكير متكاملًا، ومنذ ذلك الحين ارتبطت به صلة لا تنفصم بالاستثمار.
بعد تخرجه من ييل، عمل تشانغ لي تباعًا كمحلل في صندوق استثمار للأسواق الناشئة عالميًا، ثم كممثل صيني رئيسي لبورصة نيويورك. وقد أتاح له هذان المنصبان فرصة ورؤية فريدتين لمراقبة دول الأسواق الناشئة.
وقد أحس بحدة أن صناعة الإنترنت في الصين، بعد أن خرجت من مرحلة الفقاعة ومرحلة الركود، كانت قد دخلت عصرًا يغلي غليانًا غير مسبوق:
كما أن وانغ شيه، وتشانغ رويمن، وليو تشوانجزي، وبان نينغ، أسسوا أعمالهم جماعيًا عام 1984، فإن استحواذ تينسنت على Foxmail من تشانغ شياولونغ، وتوسيع ليو تشيانغدونغ الكامل لأعمال التجارة الإلكترونية، وتأسيس وانغ شينغ لشبكة رينرن، وتأسيس تشو هونغيي لشركة Qihoo 360، وتأسيس تشوانغ تشن تشاو لموقع Qunar، وتأسيس لي شيانغ لموقع Home of Cars، كلها وقعت في عام 2005.
وبهدوء، تجاوز عدد مستخدمي الإنترنت في الصين مئة مليون.
وبهدوء، أصبحت الصين قوة إنترنت لا تقل عن الولايات المتحدة إلا قليلًا.
العديد من القصص التي هزّت عالم الإنترنت لاحقًا زرعت بذورُها في تلك السنة.
كل هذا جعل تشانغ لي يشعر بأن عدم الانخراط العميق في مثل هذا المسار التاريخي هو نوع من تدنيس هذا العصر.
استقال بحزم وعاد إلى البلاد، استعدادًا لريادة أعمال ثانية.
04 ريادة الأعمال الثانية، وإنقاذ المعلم للموقف
في يوم عيد الطفل عام 2005، أسس تشانغ لي، البالغ 32 عامًا، شركة هاولينغ كابيتال.
لم يكن لدى تشانغ لي ولا شركائه أي خبرة مباشرة في إدارة صناديق الاستثمار؛ وكانوا في ذلك الوقت لا يملكون تقريبًا شيئًا سوى أنهم كانوا مثل الأطفال، بلا خوف ومليئين بالبهجة. لم يكن لديهم رأس مال أولي، ولا حتى مكتب لائق، بل مجرد تطلعات إلى تطبيق الاستثمار القيمي في الصين، وفضول داخلي راسخ وثقة بالمستقبل.
الرهان على الصين هو بالضبط شعار هاولينغ. وعند جمع الأموال، كان الشعار الذي طرحه تشانغ لي هو:
«الصين تنهض، والقطار السريع يغادر المحطة، اركب الآن فورًا!»
لم يكن يبيع قصة عن قطاع بعينه، بل قصة عن بلد بأكمله. لكن المحرج أن أحدًا تقريبًا من الممولين لم «يصعد إلى القطار»، ولم تحصد هاولينغ شيئًا.
في لحظة الشدة، جاء المعلم الذي كان له فضل سابق لينقذه من المأزق مرة أخرى.
في يوليو، جاء ديفيد سوانسن بنفسه مع فريق مكتب استثمار ييل لزيارة هاولينغ ميدانيًا.
داخل مكتب هاولينغ الضيق، طرح سوانسن على هذا الفريق اليافع أسئلة صغيرة وكبيرة: عن خطة الاستثمار، وإدارة ما بعد الاستثمار، واستراتيجية الخروج، ومختلف الرسوم، ثم ألقى إليهم 20 مليون دولار.
وبالنسبة إلى هاولينغ، فإن هذه الأموال التي طال انتظارها لم تكن مجرد تأكيد على الذات، بل ستجلب أيضًا تأثيرًا دعائيًا هائلًا.
بعد ذلك، واصلت ييل زيادة استثماراتها.
كما جلب تشانغ لي لييل عوائد ضخمة: فحتى أبريل 2020، بلغ إجمالي العائد الذي حققته هاولينغ لجامعة ييل 2.4 مليار دولار.
إضافة إلى ذلك، وكرد للجميل لييل، تبرع تشانغ لي في 2010 بمبلغ 8.88888 مليون دولار أمريكي لجامعة ييل. كما أصبح تشانغ لي العضو الصيني الوحيد في مجلس أمناء ييل.
إلى أين وجّهوا أول مبلغ ضخم قدره 20 مليون دولار؟
والإجابة هي: أن تضع كل شيء في تينسنت بالسوق الثانوية.
كان ذلك بعد عام واحد فقط من إدراج تينسنت في البورصة. في ذلك الوقت، كان لي تسه كاي، الابن الثاني للي كا شينغ، يعتقد أن ذروة تينسنت قد انتهت، ولم يعد متفائلًا بها. لكن تشانغ لي رأى أن بطاقات التعريف المختلفة في الشوارع والأزقة كلها مطبوع عليها رقم QQ، واعتقد أنه ما دام هناك هذا التدفق المرعب، فالكسب مسألة لحظات، والتوسع في أعمال جديدة أمر في غاية السهولة. وبناءً على هذا المنطق، ضخ استثمارًا كبيرًا في تينسنت.
ارتفعت قيمة تينسنت من أقل من 20 مليار دولار في 2005 إلى 500 مليار دولار في فبراير 2020، أي بزيادة 250 ضعفًا.
لقد «ربح» تشانغ لي الرهان.
05 ظهور حاسم
وعلى الرغم من أنه ربح رهان تينسنت، فإن اسم تشانغ لي لم يكن معروفًا في أوساط VC/PE حتى قبل 2011.
في السوق الثانوية، حقق سنويًا عائدًا تجاوز 35% لسنوات متتالية (وكان معدل العائد الداخلي IRR المعلن خارجيًا في 2012 قد بلغ 52%)، متجاوزًا مستوى بافيت البالغ 21%. ومع ذلك، لم يكن له اسم يُذكر في أوساط الاستثمار.
ومن ثم بدأت «المعركة» التالية، عندها فقط انتشرت قصته في الأوساط.
في عام 2010، داخل إحدى قاعات الاجتماعات في مبنى بينغآن جينغتشان في بكين، كانت تجري مفاوضات تمويل.
كان أحد طرفي الطاولة هو تشانغ لي، والطرف الآخر هو ليو تشيانغدونغ. وعلى خلاف ما يحدث عادة من أن «رائد الأعمال يطرح السعر والمستثمر يساوم»، قال ليو تشيانغدونغ في هذه المفاوضات إن 75 مليون دولار تكفي، لكن تشانغ لي أصر على استثمار 300 مليون، وإلا فلا استثمار.
يرى تشانغ لي أن التجارة الإلكترونية الخفيفة قد استنفدتها علي بابا بالفعل، ولم تعد هناك فرصة إلا في نموذج الأصول الثقيلة الذي يدمج سلسلة التوريد.
في ذلك الوقت، كانت كثير من شركات التجارة الإلكترونية تتجه نحو نموذج الأصول الخفيفة، لكن لم تكن هناك أي شركة لوجستية تستطيع حل مشكلة تجربة المستخدم في «آخر ميل». وقد سأل تشانغ لي وسيطًا أن يسأل بيزوس: «ما أكثر شيء تندم عليه؟»، فأجاب بيزوس بأن أكثر ما يندم عليه هو أن أمازون عند تأسيسها كانت الولايات المتحدة قد أصبحت تملك أصلًا عمالقة لوجستية مثل UPS، ما أفقده فرصة دمج سلسلة التوريد.
وأليس نموذج الأصول الثقيلة الذي أراد ليو تشيانغدونغ تنفيذه هو في الحقيقة دمج بين «أمازون + UPS»؟
لكن دخول نموذج الأصول الثقيلة يتطلب إنفاقًا كبيرًا، وإلا فلن يظهر أي أثر، ولذلك أصر تشانغ لي على استثمار 300 مليون دولار، وإلا فلا استثمار.
في ذلك الوقت، سواء داخل عالم الاستثمار الجريء أو داخل الشركة نفسها، كانت أصوات الشك تعمّ المكان. وقد كتب له أحد الزملاء ملفًا سميكًا مليئًا بالملاحظات الهادفة، ينصحه بلطف بأن لدى جينغدونغ هذه المشكلة أو تلك، لكن تشانغ لي ظل متمسكًا بموقفه.
وفيما بعد، استعاد تشانغ لي الذكرى قائلًا:
«في هذا النوع من تجارة التجارة الإلكترونية، أعتقد أن هناك مليون طريقة يمكن أن تموت بها موتًا سيئًا، ولذلك خسرنا 300 مليون دولار، وخسارة الصندوق كله نقطتين أو ثلاثًا، وهذا بالنسبة لي تافه، لكن علينا أن نراهن على الشيء الذي نؤمن بأنه الأجدر بالثقة.»
وفي النهاية، لم تخسر هذه الصفقة، بل على العكس ربحت مبلغًا كبيرًا:
تمتلك هاولينغ 309 مليون سهم في جينغدونغ، بتكلفة تقارب 0.825 دولار للسهم، وبالاستناد إلى سعر إغلاق جينغدونغ في 17 أبريل 2015 البالغ 33.19 دولارًا للسهم، بلغت عوائد هاولينغ رقمًا مذهلًا قدره 40 ضعفًا!
بعد أن لمع اسمه أول مرة، ظهر تشانغ لي في عالم الاستثمار والاستثمار الجريء ظهورًا «قاتلًا».
في السابق، كانوا عندما يذهبون لرؤية رواد الأعمال، يحتاجون أولًا إلى 15 دقيقة لتعريف أنفسهم. لكن بعد 2011، صار يكفي أن يقولوا جملة واحدة: المستثمرون في جينغدونغ هم نحن...
06 خسارة استراتيجية
لم تكن رؤية تشانغ لي مقتصرة على مجال الإنترنت الناشئ. فقد استثمر أيضًا في شركة سلع استهلاكية تقليدية — بلو مون. وهذا القطاع من المجالات التي لا تدخلها شركات رأس المال المغامر إلا نادرًا.
والمفارقة أنه أصر على تحويل بلو مون، التي كانت مربحة أصلًا، إلى شركة خاسرة لثلاث سنوات متتالية.
منذ عودة تشانغ لي إلى الصين لأول مرة، اكتشف أنه لم يستطع العثور في السوبرماركت على سائل الغسيل الذي اعتاد استخدامه في الولايات المتحدة — في ذلك الوقت، كان سائل الغسيل في الصين يُعد شيئًا راقيًا جدًا ونخبويًا.
أما سوق مسحوق الغسيل فكانت تهيمن عليه تقريبًا علامات أجنبية مثل بروكتر آند غامبل ويونيليفر، لكنها كانت أيضًا «تفتقر إلى الطموح»، فلم تعد تطور منتجات جديدة، وتجاهلت اتجاه الارتقاء الاستهلاكي في الصين.
وفقًا للتجربة الغربية، مع انتشار الغسالات الأوتوماتيكية بالكامل، سيتخلى الناس عمومًا عن مسحوق الغسيل ويتحولون إلى سائل الغسيل — لأن سائل الغسيل أسهل في الشطف، وأكثر ملاءمة للغسيل الآلي.
نقل تشانغ لي هذا الحكم أولًا إلى بروكتر آند غامبل ويونيليفر، لكنهما أجابا:
فقط عندما يتجاوز نصيب الفرد من الناتج المحلي الإجمالي 8000 دولار أمريكي، تنتقل عادات الغسيل في البلد من مسحوق الغسيل إلى سائل الغسيل. أما في ذلك الوقت، فكان نصيب الفرد في الصين أقل من 5000 دولار، ولذلك رأوا أن السوق الصينية لم تكن مستعدة بعد.
لكن تشانغ لي يعتقد أن الصين لا يمكن النظر إليها وفق المتوسط، لأن الفروق في مستويات الاستهلاك بين المدن من الدرجة الأولى والثانية وبين المدن من الدرجة الرابعة والخامسة كبيرة جدًا — وقد شعر بذلك بعمق حين ذهب في ذلك العام إلى مختلف أنحاء البلاد لشراء المناجم.
بحلول ذلك الوقت، كان عدد السكان الذين يتجاوز دخلهم الفردي 8000 دولار في الصين قد بلغ 200 مليون، وهو ما وفر بالكامل الشروط اللازمة لصناعة سائل الغسيل. وعندها، وجد تشانغ لي بلو مون.
كان مؤسس بلو مون، لوه تشيوبينغ، وزوجته من أساتذة الكيمياء في الجامعة، وهما أيضًا من المثاليين الذين أرادوا دائمًا صنع «منتج حقيقي جيد». وقد نجح تشانغ لي في إقناع لوه تشيوبينغ بعدم السعي وراء المال السريع، وأن يدخل بشجاعة في فئات جديدة، وأن يجعلها العلامة الأولى في الصين لسائل الغسيل.
وبدعم مالي من تشانغ لي، بدأت بلو مون التحول من شركة مربحة ومستقرة إلى شركة خاسرة لثلاث سنوات متتالية.
لكن بعد هذا الانخفاض الحاد، تضاعفت إيرادات بلو مون 10 مرات خلال 6 سنوات.
في 2014، كانت مبيعات بلو مون في صناعة سائل الغسيل أكثر من مجموع مبيعات بروكتر آند غامبل ويونيليفر. وفي 2020، وصلت الحصة السوقية لسائل الغسيل من بلو مون إلى 24.4%، لتحتل المركز الأول.
في ديسمبر 2020، أُدرجت بلو مون بنجاح في بورصة هونغ كونغ. وكان هاولينغ، التي رافقت بلو مون عشر سنوات، قد حصلت لنفسها على عائد قدره 8 مليارات، كما جعلت من بلو مون حالةً كلاسيكية لانتصار العلامة المحلية على الشركات متعددة الجنسيات.
07 أسلوب الاستثمار «غير المُصنَّف»
منذ بلو مون، تجاوزت هاولينغ كثيرًا مستوى «الاستثمار المالي»، وكأنها تحولت بالفعل إلى نوع من «الحاضنة».
بعد ذلك، واصلت هاولينغ تنفيذ عدة صفقات كبيرة وفق هذا النمط:
في أبريل 2017، استحوذت هاولينغ على شركة بيلي الدولية، التي كانت تعاني الخسارة منذ سنوات، مقابل 46.9 مليار يوان؛
في يناير 2018، استحوذت على شركة لوجستية عقارية هي بروس، بقيمة 79 مليار يوان، لتصبح أكبر صفقة استحواذ في الأسهم الخاصة في آسيا؛
في فبراير 2020، استحوذ على غري 417 مليار يوان؛
في مارس 2021، استحوذ على قطاع الأجهزة المنزلية التابع لشركة فيليبس مقابل 3.7 مليار يورو.
وإذا قيل إن نموذج هاولينغ غريب الأطوار، فذلك يعود إلى هذا: فحين تتصفح كل مؤسسات الاستثمار في الصين، لن تجد على أي بُعد تقريبًا مرجعًا مماثلًا لها.
فمثلًا، كانت سيلفر ليك الصين وصندوق سوفت بنك فيجن الشهيرين يعملان دائمًا في الاستثمار المالي، ويؤمنان بالكفاءة، ولم يخطر لهما أبدًا النزول إلى داخل الصناعة نفسها.
أما الذين يقومون باستحواذات ضخمة على الشركات فغالبًا ما يكون هدفهم فرق السعر وتحقيق المراجحة، لذلك يلجؤون عادة إلى تسريح واسع، وتغيير الإدارة بالكامل، ووسائل أخرى لتحسين الأداء بسرعة، ولا يفكرون في التطور الطويل الأجل للشركة.
أما الصناديق التي تعمل في السوق الثانوية، فكل ما تفعله هو أن تربح صفقة ثم تهرب. فمن ذا الذي سيبقى مع الشركات طويلًا ما لم يكن عالقًا معها؟
أما استحواذ هاولينغ، فمنطلقه لم يكن مجرد السعي إلى العائد، بل مساعدة هذه الشركات على التحول، وتوسيع السوق، وإيجاد نماذج نمو جديدة.
ولهذا السبب بالذات، انتصرت هاولينغ في معركة الاستحواذ على أسهم غري — فقد صرحت دونغ مينغتشو بوضوح: نحن نحتاج إلى رأس مال يساعد غري بإخلاص على التطور، ولن نقبل إطلاقًا بالمتطفلين.
ومن العمليات المشابهة لدى هاولينغ أيضًا:
في 2015، أنشأت هاولينغ مع عيادة مايو، المصنفة الأولى في أمريكا على مستوى الخدمات الطبية الشاملة، مجموعة هوي مي الطبية، مستقدمة تقنياتها الطبية المتقدمة ونظام التدريب فيها إلى الصين؛
في 2017، أدخلت هاولينغ إلى الصين «القهوة التي تعدّ سلف ستاربكس» وهي Peet’s Coffee، وافتتحت أول متجر رئيسي لها في آسيا في طريق دونغهو بشانغهاي؛
في 2018، أدخلت هاولينغ أيضًا Stone Brewing — إحدى أفضل عشر شركات للبيرة الحرفية في الولايات المتحدة — وافتتحت أول متجر رئيسي لها في آسيا على طريق يوييوان في شنغهاي؛
في 2019، استحوذت هاولينغ أيضًا على شركة تقطير ويسكي تقليدية في بريطانيا يعود تاريخها إلى مئات السنين — مجموعة لوخ لوموند — وقررت مساعدتها على توسيع السوق الآسيوية عبر الإنترنت المتنقل ونماذج التجزئة الجديدة وغيرها.
هذا العمل الشاق، بالنسبة إلى نخبة الاستثمار الجريء الماهرة في الحساب، إما أنه غير مجدٍ بما يكفي، أو أنه ليس من تخصصهم. أما هاولينغ فابتكرت أسلوبًا فريدًا «غير مُصنَّف».
هل يمكن أن تكون هذه مجرد موهبة لدى خريجي الآداب الذين يحلمون بحمل السيف والتجوال في الدنيا، والذين لم يجيبوا إجابة صحيحة عن سؤال محطة الوقود؟
08 تطبيق فلسفة المدى الطويل
كان تشانغ لي من المؤمنين المخلصين بفلسفة بافيت في «الاستثمار القيمي». وفي 2014، زار منزل بافيت، وقد جاء بافيت بنفسه ليقوده بسيارته.
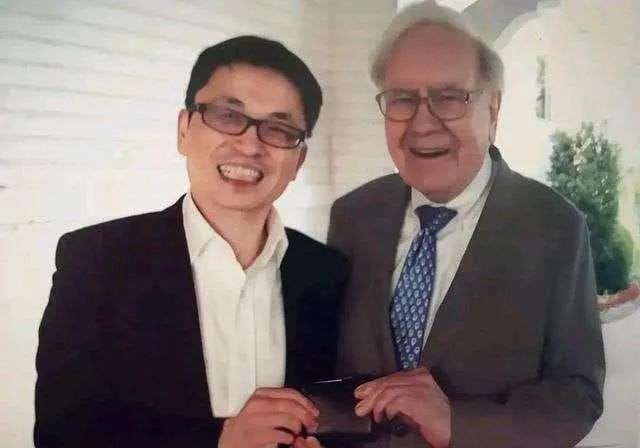
ويكفي أن تعرف أن كثيرين يدفعون ملايين الدولارات من أجل غداء مع بافيت.
لكن مصطلح الاستثمار القيمي يبدو جميلًا جدًا، ومع ذلك فهو غالبًا «غائم وغير واضح المعنى»، وقد أصبح اليوم تقريبًا هدفًا للسخرية الجماعية.
وقد قدّم تشانغ لي تفسيره الخاص:
think big, think long;
المدى الطويل، أن تكون صديق الزمن: ابحث عن المنفّذ الثابت ذو الرؤية العظيمة، وكن شريكه الطويل الأجل؛
الاستثمار الحقيقي، له معيار واحد فقط ولا غير: هل يخلق قيمة حقيقية، وهل هذه القيمة نافعة للازدهار العام للمجتمع؛
هناك أمور لا ينبغي فعلها، فإذا لم تفعلها من البداية فذلك أفضل؛
في العالم كله، لا توجد سوى خندق حماية واحد: أن يواصل رجال الأعمال الابتكار بلا توقف، وأن يخلقوا بجنون قيمة طويلة الأجل.
كان وانغ مينغفو، رئيس مجموعة ههجون، قد تحدث سرًا مع تشانغ لي، وعندما دار الكلام حول كيفية الاستثمار في المشاريع، قال تشانغ لي:
اختر رواد الأعمال الذين يؤمنون بـ think big وthink long، واستثمر في أحلامهم.
هذه العبارة المشبعة بالمثالية لا تظهر عادة إلا في الخطب الرسمية الرنانة. لكن تشانغ لي قالها في حديث عابر بين شخصين، وكان ذلك فعلًا مثيرًا للدهشة.
وقد ذكر في مناسبات مختلفة:
كثيرون يعشقون إثارة كسب المال السريع، لأنه من منظور العائد القصير الأجل يثبت قدرتهم بسرعة، لكن هذا بلا شك أمر خطير.
لأن هذا قد يخدّر أعصابك بسهولة. فحين يفقد المستثمر روح السعي إلى الحقيقة والقدرة على فهم الأشياء، قد يفقد نوعًا من غريزة النمو الإيجابي. وسيدرك من يربحون المال السريع أن الطريق يضيق أكثر فأكثر. لدينا أيضًا بعض فرص المال السريع، لكننا نجرؤ على قول «لا»، ولا نكسب مالًا لا يخصنا.
من أجل تطبيق فلسفة المدى الطويل، كانت هاولينغ، عند جمع الأموال، لا تقبل إلا «الأموال طويلة الأجل» — مثل صناديق الهبات التابعة لأعرق جامعات العالم، وصناديق الثروة السيادية، وصناديق التقاعد، والصناديق الخيرية، وصناديق العائلات في الخارج — لأن هذه الأموال تملك من الصبر والبصيرة ما يكفي، ولن تجعلُه منشغلًا أكثر من اللازم بالعوائد القصيرة الأجل.
كما أن ثقافة الشركة لدى هاولينغ تتماشى تمامًا مع تفكيره الاستثماري:
داخل هاولينغ، يُمنع الحديث عن المال. لا يريد تشانغ لي أن يتباهى أحد بأنه ربح كمًا من المال، وشعاره المعتاد هو: الربح ليس إلا ناتجًا جانبيًا لما نقوم به.
المحلل لن يواجه ضغط الأداء إذا لم يجد فرصة استثمار جيدة خلال المدى القصير، كما أن الترقية والمكافآت لا ترتبطان بالعائد.
لم يكن تشانغ لي يطلب أبدًا «أن تستنتج من ورقة بحثية واحدة قرارًا تداوليًا بعينه». أما بالنسبة إلى بعض الأبحاث التي تبدو غير ذات جدوى، فقد كان هاولينغ متساهلًا بما يكفي.
هذه أمور يصعب تصورها في مؤسسات الاستثمار الأخرى.
09 التفاصيل غير المثالية
بعد قراءة هذا، إذا كنت تعتقد أن تشانغ لي شخص خارق، فأنت مخطئ. ففي الحكم على اتجاه بعض الأسهم، هو لا يتفوق حتى على «إله الأسهم الشعبي».
في الفترة الأخيرة، صدرت سياسة «التخفيف المزدوج» في التعليم، وتعرضت أسهم التعليم المعنية لـ«إبادة جماعية». وقد كان تصفية هاولينغ المبكرة والدقيقة لكل من هاووي ومستقبل الشرق قد فُسّرت أحيانًا على أنها «معلومات داخلية». لكن في الواقع، ومع استمرارها في تقليص حصتها في هاووي ومستقبل الشرق بعد 2019، كانت قد استثمرت في أويوانغ داو (Yuanfudao) بمبلغ مليار دولار في بداية 2020 — ولم تتمكن هي أيضًا من الإفلات من مخاطر السياسات غير المتوقعة.
إضافة إلى ذلك، كانت لديه سلسلة من الأخطاء:
في الربع الثاني من 2018، اشترت هاولينغ بكثافة أسهم علي بابا بقيمة 1.2 مليار دولار، لكنها باعتها بالكامل في الربع الثالث. كان الشراء عند مستوى مرتفع نسبيًا، وكان تقليص الحصة عند مستوى منخفض، ثم واصل السهم لاحقًا تسجيل قمم جديدة.
في النصف الأول من 2018، تراجعت نتائج جينغدونغ بشكل حاد، فقامت هاولينغ أيضًا بتقليص حيازتها بشكل كبير، ثم ارتفع سهم جينغدونغ لاحقًا بنحو الضعف.
في فبراير 2020، اختارت هاولينغ تصفية كامل حصتها في نيـو عند أدنى نقطة لها (وكان ذلك متزامنًا مع دخول هيفي)، وقد تبيّن لاحقًا أنها باعت عند القاع.
ولكن إذا ظننت بسبب هذه الإخفاقات أنه مجرد شخص عادي عديم الكفاءة، فستكون قد أخطأت مرة أخرى.
في أسواق رأس المال، لا يمكنك أن تدير الأمور بشكل مثالي إلى الأبد.
السعي إلى الكمال في كل شيء هو بالضبط سبب عجز كثير من الناس عن إنجاز شيء يذكر. لأن ذلك يعني عدم القدرة على الإمساك بالأولويات، كما يؤدي بسهولة إلى الإحباط.
النجاح أو الفشل غالبًا ما يتوقف على خطوات حاسمة قليلة. لقد ربحت بالفعل 40 ضعفًا في جينغدونغ، فهل ستكترث بعد ذلك بالمضاعف الأخير، أي ضعفَين فقط؟
think big, think long، يعني ببساطة أن نتجاوز هذه «التفاصيل المثالية».
قلّة هم من يفهمون هذه النقطة حقًا، وأقل منهم من يفهمونها ويطبقونها، ولذلك لا توجد في الصين سوى هاولينغ واحدة.
أما هاولينغ اليوم، فقد أصبحت بالفعل مؤسسة استثمارية تغطي كامل السلسلة الصناعية وكامل دورة الحياة، وتدير أموالًا تتجاوز 5000 مليار يوان، وتحتل بثبات المركز الأول على مستوى البلاد. كما بلغ متوسط العائد السنوي المركب رقمًا مذهلًا قدره 40%. وعند مراجعة تاريخ الأعمال في الصين خلال الخمسة عشر عامًا الماضية، تكاد لا تخلو أي شركة يونيكورن من أثر هاولينغ.
لا نعرف إن كان تشانغ لي بعد سنوات طويلة سيتذكر بعدُ تجربة صغره في الذهاب إلى جبل سونغ لتعلم المهارات الخارقة، أو إن كان سيتذكر جميع الشركات التي استثمر فيها، لكنه بالتأكيد لن ينسى ذلك اليوم الذي مر فيه مصادفة بمكتب استثمار ييل.