


مؤلف: @Yinan_cycle
(نُشر هذا المقال لأول مرة على PANews: الشركات الكبرى جميعها تعمل على تمهيد الطريق لمسار RWA، أو بداية السردية/الجولة التالية)
خلفية
ما الدافع وراء التشفير؟
هل يتم ذلك عبر المضاربة قصيرة الأجل باستغلال لعبة تبديل رأس المال ومكافآت التضخم؟ أم عبر تحسين طريقة عمل المجتمع من خلال إنشاء اقتصاد عالمي أكثر شفافية وإتاحة وكفاءة؟
هذا السؤال يختلف الناس حوله في آرائهم، لكن لا يمكن إنكار أن معظم السرديات/القصص في عالم الكريبتو حاليًا تجري على السلسلة، بينما توجد حالات استخدام واقعية ملموسة تخدم المستهلكين العاديين بنسب قليلة جدًا. يوجد في الأسواق التقليدية 8.67 تريليون دولار أمريكي معلّقة بانتظار أن تُقلبها تقنية مبنية على البلوك تشين، وفرصة تحسين منهجي للاقتصاد العالمي أمر حقيقي.
خصائص ووضع التمويل اللامركزي
كانت أول تطبيقات البلوك تشين هي إنشاء الرموز ونقلها، ثم أطلقت DEFI العنان لإمكانيات البلوك تشين. في الوقت نفسه، تستفيد تطبيقات DEFI من الصفات التالية:
التسوية الذرية: يدمج التشفير مع التوافق/الإجماع اللامركزي لضمان نهائية قوية لعمليات المعاملات الاقتصادية—من خلال تقليل هجمات الإنفاق المزدوج والاحتيال بطريقة يصعب التلاعب بها، ما يحسن كفاءة رأس المال ويقلل مخاطر النظام.
خفض التكاليف: تعمل تطبيقات DeFi بكفاءة أعلى وبشكل أكثر استقلالية، لأن الحاجة إلى الوسطاء تكون أقل. يساعد ذلك على خفض تكلفة تحويل الأموال عبر تطبيقات مختلفة، ما يخلق سوقًا فعالًا للرسوم على مستوى التطبيقات. كما تجعل التقنيات الموسعة المعاملات الصغيرة قابلة للتطبيق من خلال خفض الرسوم على مستوى الشبكة.
الشفافية: توفر المتصفحات العامة للبلوكتشين ولوحات البيانات رؤى دقيقة وواضحة حول إجمالي التعرض للمخاطر والضمانات في DeFi. بالإضافة إلى ذلك، فإن كود المصدر لتطبيقات DeFi مفتوح المصدر ويمكن لأي شخص الاطلاع عليه.
القابلية للتركيب: يتيح وجود طبقة تسوية عامة لتشغيل كود مستقل قابلية للتركيب غير المرخّصة بين تطبيقات DeFi جديدة أو قائمة. لا يحتاج المطورون إلى القلق بشأن الاستبعاد من المنصة، ما يزيد من الحوافز للتعاون.
تحكم المستخدم: تتم إدارة الأصول غير الحافظة عبر المفاتيح الخاصة، ما يسمح لتطبيقات DeFi بالتفاعل مع الأصول بطريقة تقلل الاعتماد على الثقة إلى الحد الأدنى. كما تتيح المنظمات المستقلة اللامركزية (DAO) امتلاك الأصول والتطبيقات بشكل جماعي.
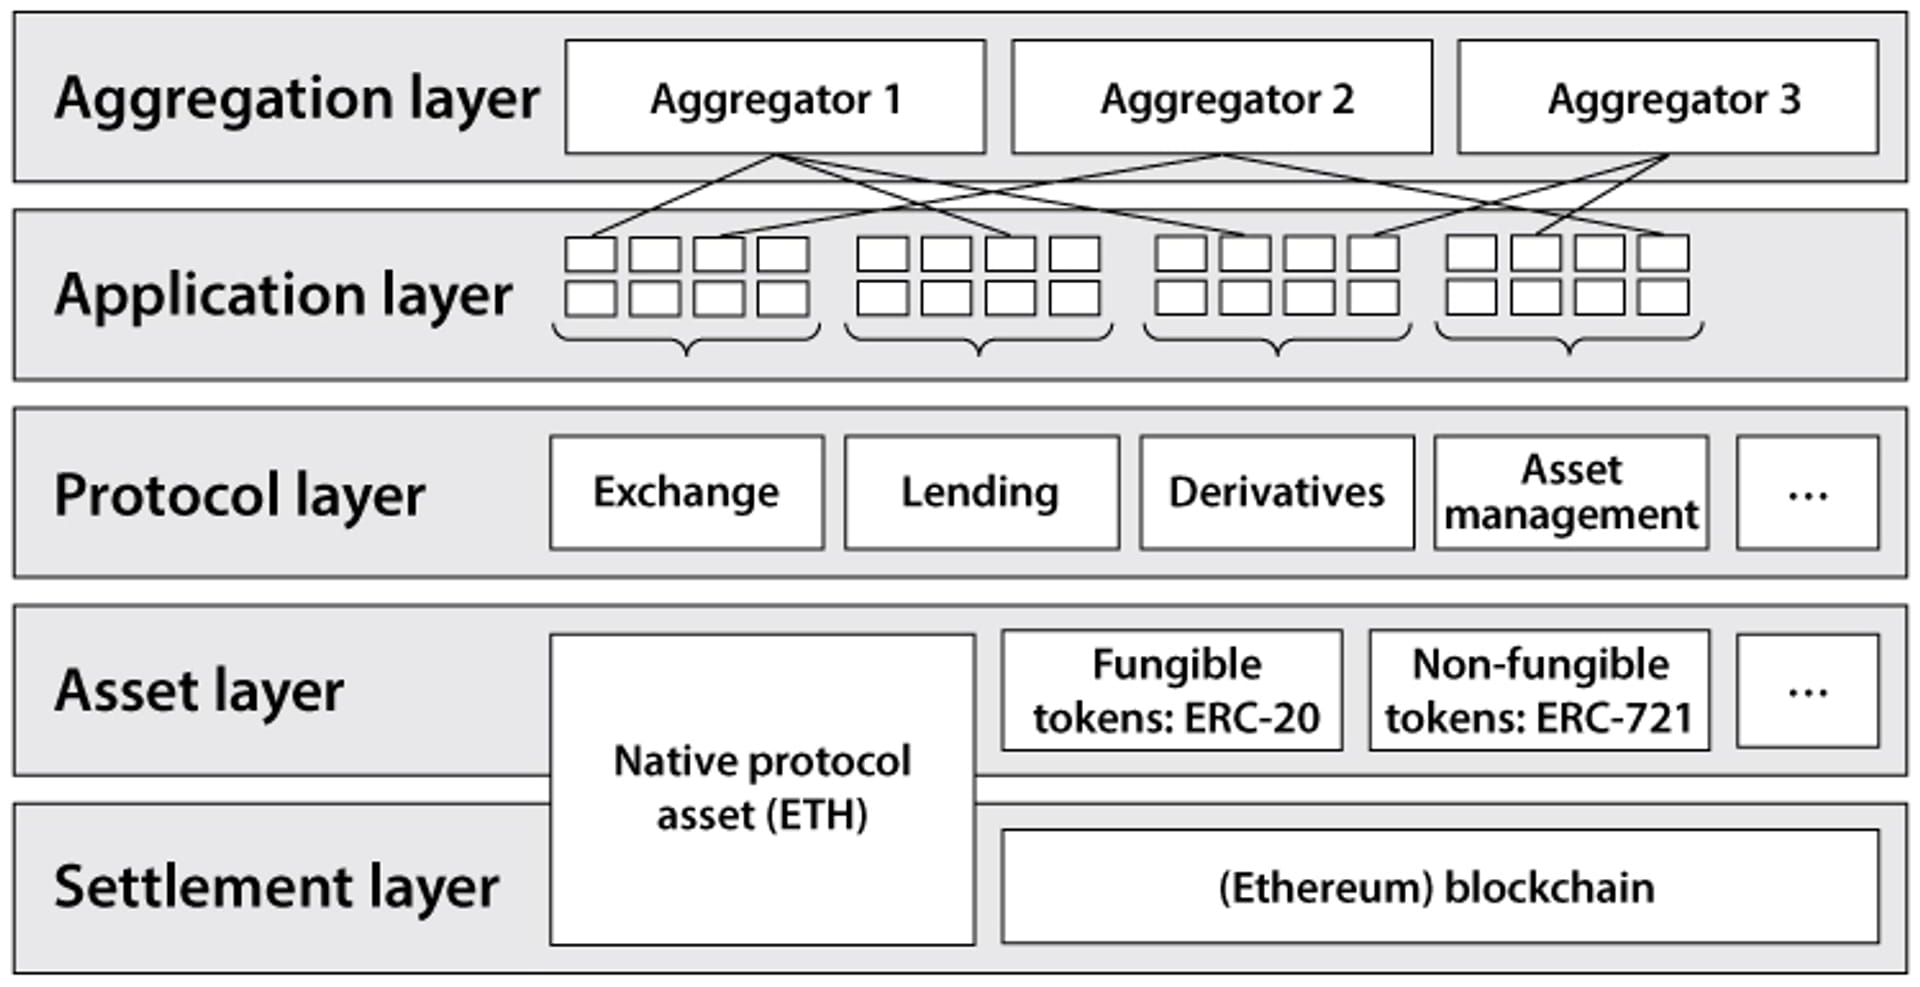
أمثلة على اللامركزية تشمل:
دفع P2P (Lightning Network، Flexa)
أصول اصطناعية (Synthetix، Alchemix)
تداول فوري (Uniswap، Curve)
إدارة الأصول (Yearn، Beefy)
أسواق الإقراض (Aave، Compound)
التأمين (Nexus Mutual، Unslashed)
المشتقات (GMX، dYdX)
على الرغم من أن DEFI يقدم بالفعل فوائد كثيرة جدًا، إلا أن هناك عاملًا رئيسيًا يعيق تحقيق الانتشار العالمي للـ DeFi: في الوقت الحالي، يشكّل معظم DeFi مجرد اقتصاد دائري/حلقة مغلقة، يكاد لا يرتبط بالاقتصاد العالمي الحالي للشركات والخدمات التقليدية. أما النمو السريع الذي عرفته DeFi في تاريخها، فكان إلى حد كبير مرتبطًا بصعود لعبة تبديل رأس المال (capital rotation) وبعوائد غير مستدامة مدفوعة بمكافآت عملات مشجعة على أساس التضخم. وهذا يشبه استخدام حاسوب خارق للعب لعبة كاسحة الألغام: إمكانات كبيرة لكن لم يتم استغلالها بالكامل بعد.
شهد قطاع DEFI ازدهارًا قويًا خلال العامين الماضيين؛ ووصل إجمالي القيمة المقفلة (TVL) إلى ذروته البالغة 180 مليار دولار في 2 ديسمبر 2021. لكن مع وقوع أحداث سوداء مثل Luna وFtx، ومع دخول السوق في هبوط/سوق دبّ، انخفض TVL إجمالي القطاع إلى أكثر من 57 مليار دولار. كذلك، وبسبب عدم استدامة العديد من البروتوكولات، تراجعت أسعار التوكنات من القمم بأكثر من 90%، كما انخفضت العوائد الإجمالية تدريجيًا لتقترب من عوائد التمويل التقليدي (TradFi).
مزايا وعيوب DeFi مقارنةً بـ TradFi
DeFi:
شفافية على السلسلة، ما يتيح مراقبة حركة الأموال
القابلية للتركيب في العقود الذكية، ما يتيح تقسيم الأموال وعزلها
المرونة والكفاءة التي تَمنحها نماذج مثل صانع السوق الآلي (AMM) وغيرها
خفض عتبة الدخول أمام المستثمرين من فئة الشركات الصغيرة والمتوسطة، وربط السوق العالمية
تريد فاينانس (TradFi):
ارتفاع عتبة تأهيل الاستثمار، مع محدودية ربط الأسواق
ارتفاع التكلفة الحدّية وانخفاض الكفاءة نتيجة إدخال وسطاء مثل الوسطاء وفحص الخلفيات والتدقيق وغيرها من الجهات الوسيطة
ما هو RWA
يشير إلى الأصول الملموسة الموجودة في العالم المادي. ومن أمثلة ذلك العقارات والسلع والأعمال الفنية. تمثل أصول العالم الحقيقي جزءًا مهمًا من القيمة المالية العالمية. بلغت قيمة العقارات عالميًا في عام 2020 نحو 326.5 تريليون دولار أمريكي، بينما بلغت القيمة السوقية للذهب 12.39 تريليون دولار أمريكي.
الاقتصاد المالي ليس ثابتًا. فمن استخدام ألواح الطين لتتبّع الديون في إمبراطورية بابل في الفترة 3000 قبل الميلاد إلى الانتقال من الورق إلى الرقمنة، ظلت المالية في تطور مستمر. ورغم حدوث هذا التحول، لا تزال السجلات المالية تُدار على دفاتر/سجلات معزولة ومنعزلة، وبكفاءة منخفضة. لكن قابلية التشغيل البيني في التمويل اللامركزي (DEFI) والسيولة اللامركزية تمنح الأصول التقليدية فرصًا.
أشهر أمثلة RWA: النقد، والمعادن (كالذهب والفضة وغيرها)، والعقارات، وديون الشركات، والتأمين، والرواتب والفواتير، والسلع الاستهلاكية، وأوراق/سندات الائتمان، ورسوم الترخيص (الحقوق) وغيرها.
توزيع/تموضع المؤسسات في مسار RWA
أطلقت شركة جولدمان ساكس (Goldman Sachs) منصة للأصول الرقمية لإصدار سندات بلوك تشين بسعة 100 مليون يورو في بنوك الاستثمار الأوروبية.
يمتلك صندوق الأسهم المباشر الرائد التابع لـ Hamilton Lane البالغ 2.1 مليار دولار، الآن استثمارات مُعنونة/مُرقمنة يمكن إجراؤها عبر Polygon.
أصدرت شركة سيمنز مؤخرًا 60 مليون يورو من السندات الرقمية على الشبكة العامة الرئيسية لـ Polygon. مدة هذه السندات سنة واحدة، وتم إصدارها وفقًا لقانون الأوراق المالية الإلكترونية الألماني (eWpG)، واشتراها DekaBank وDZ Bank وUnion Investment. ومن خلال إصدار السندات على بلوك تشين عامة، تمكن سيمنز من إزالة الحاجة إلى الشهادات العالمية الورقية وإلى المقاصة المركزية، ما يسمح ببيع السندات مباشرة للمستثمرين دون أن تكون البنوك وسيطًا.
تدير شركة Mitsui إدارة الأصول عبر الأوراق/السندات الرقمية؛ حيث تقدم للمستثمرين بالتجزئة استثمارات عقارية وبنية تحتية ذات تشغيل مستقر. وقد تم إنجاز ترميز/وسم هذه الأوراق الرقمية بالتعاون مع LayerX، وتم إصدارها على السلسلة عبر شبكة يملكها كلٌّ من SBI ومجموعة نومورا.
الـ stablecoin الصادر عن MakerDAO DAI يُعد أكبر تجسيد لاستخدام RWA. حاليًا، يمتلك هذا البروتوكول قيمة تتجاوز 680 مليون دولار من RWA داعمة لـ stablecoin لامركزي باسم DAI. ومن خلال إدخال RWA كضمان، يمكن لـ MakerDAO توسيع كمية DAI التي يصدرها إلى السوق، وتعزيز ثبات ربطه، وزيادة دخل البروتوكول بشكل ملحوظ (حوالي 70% من الإيرادات في ديسمبر 2022 جاءت من RWA).
إطلاق الأصول الواقعية على Aave
حالات استخدام مسار RWA في DEFI
الستابل كوين (Stablecoin)
الستابل كوين هو مثال مثالي على الاستخدام الناجح للأصول الواقعية في DeFi. ففي بين أعلى سبع عملات مشفرة من حيث القيمة السوقية، يوجد ثلاثة من أنواع الستابل كوين (إجمالي 136 مليار دولار أمريكي). تحافظ شركات الإصدار مثل Circle على احتياطيات مدفوعة بالدولار يتم تدقيقها، ثم تُصدِر/تَسك USDC لاستخدامها عبر بروتوكولات DeFi المختلفة.
الرموز/التوكِنات الاصطناعية (Synthetic Tokens)
الرموز الاصطناعية تمثل حالة استخدام أخرى تتعلق بربط RWA بـ DeFi. تسمح الرموز الاصطناعية بالتداول على السلسلة لمشتقات مرتبطة بالعملات والأسهم والسلع. وفي ذروة سوق الصعود في 2021، قامت منصة تداول الرموز الاصطناعية الرائدة Synthetix بقفل أصول بقيمة 3 مليارات دولار داخل بروتوكولها.
بروتوكولات الإقراض
تقدم نماذج أعمال الإقراض في DeFi الطريقة الأكثر فعالية من حيث التكلفة لتجميع وتوزيع الأموال بين عدد كبير من المقرضين والمقترضين. فهي تلغي دور الوسطاء وتُؤتمت تدفق الأموال، وفي الوقت نفسه تمنح المستخدمين قدرًا من عدم الكشف/الخصوصية نسبيًا.
بالإضافة إلى الستابل كوين، فإن أكثر فئة أصول أساسية شيوعًا كـ RWAs هي العقارات. يلي ذلك الأصول الأساسية المرتبطة بالمناخ (مثل ائتمانات الكربون)، والسندات/الأسهم العامة. ثم يأتي إقراض/ائتمان الأسواق الناشئة الناشئ (خصوصًا ديون الشركات) وغيرها.
بروتوكولات مرتبطة بـ RWA
تصنيف بروتوكولات RWA على السلسلة، وينقسم بشكل أساسي إلى فئتين كبيرتين:
سوق الأسهم والأصول الحقيقية: سوق الأسهم والأصول الحقيقية ما يزال صغيرًا نسبيًا في مجال RWA، ولا توجد بروتوكولات مبنية فيه بكثرة. ومن أحد الأسباب المحتملة أن الأسهم أو الأصول الملموسة (مثل السلع السائبة) تُتداول عادةً في الأسواق العامة الخاضعة لتنظيم صارم. وفي معظم الولايات القضائية، لا يمكن تداول الأسهم والأصول الملموسة العامة إلا عبر بورصات مُسجلة وراجعة. سبب آخر هو أن أدوات حقوق الملكية/الأصول الملموسة غالبًا ما تتضمن ملكية فعلية للأصل خارج السلسلة (off-chain) ضمن فئة الأصل الأساسية. وهذا يضيف طبقة إضافية من التعقيد التشغيلي، لأنه لا يكفي بروتوكولات حقوق الملكية/الأصول الملموسة أن تُيسّر عقودًا مالية على الورق فقط، بل يجب فعليًا تخزين حقوق الملكية/الأصول الملموسة، وأن تكون قادرة على نقل ملكيتها عند عمليات الاسترداد (الاسترجاع). تدعم بروتوكولات سوق الأسهم والأصول الحقيقية مثل Backed Finance.
الدخل الثابت: ينقسم إلى ائتمان عام وائتمان خاص. يمثل الدخل الثابت السوق الرئيسية في مجال RWA. مقارنةً بسوق الأسهم أو الأصول الحقيقية، يكون سوق الدخل الثابت المعتمد على RWA أكثر نشاطًا من حيث تدفقات التداول، وأكثر تنوعًا من حيث المنتجات، وأكثر تعددًا من حيث مشاركة السوق. ومن بروتوكولات الإقراض الخاص: Centrifuge وGoldfinch أو creditx.
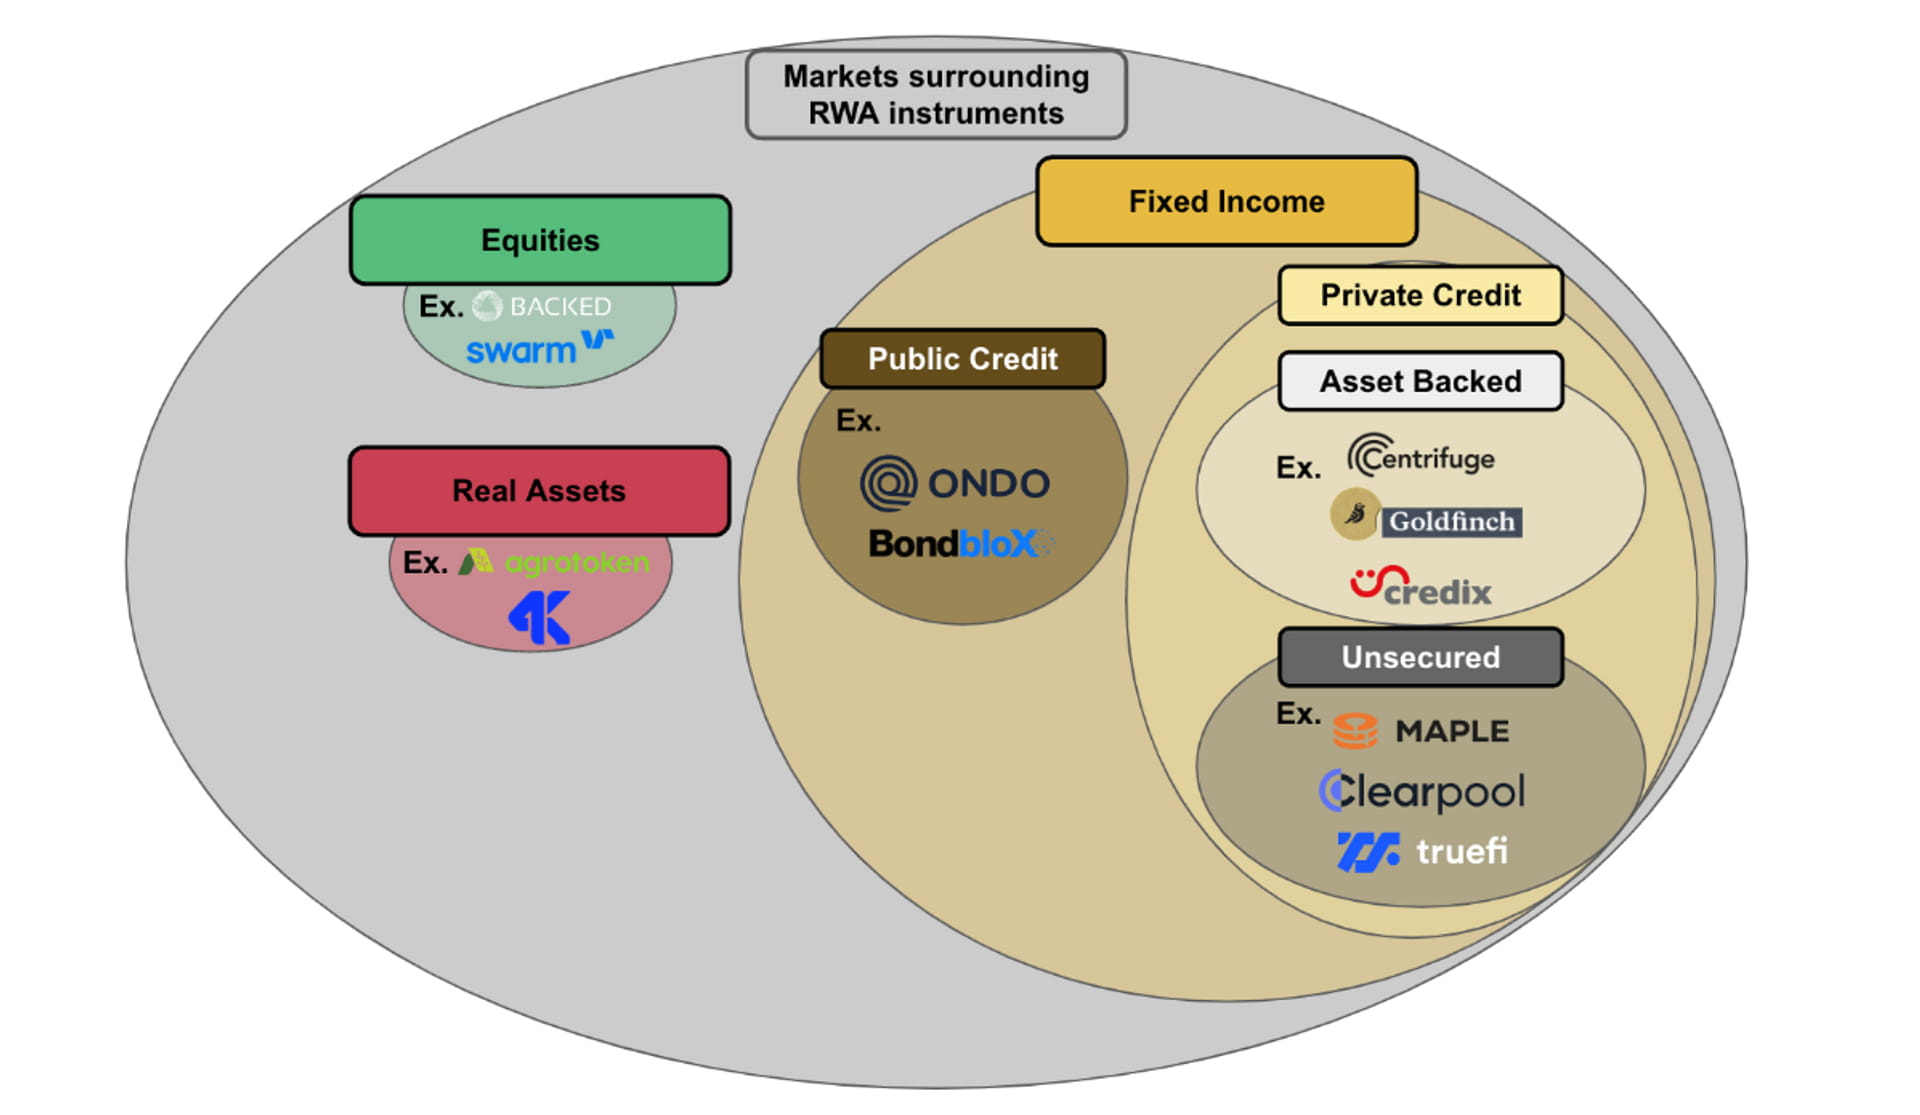
اذكر بعض بروتوكولات RWA على السلسلة
Backed Finance — شركة ناشئة لرمْزَة RWA مقرها في سويسرا — طرحت مؤخرًا منتجها الأول bCSPX، والذي يمثل الأسهم في صندوق Standard & Poor’s 500 ETF المُرمّز. تدعم الرموز إمكانية النقل الحر بين المحافظ، كما تدعم تداولًا في أسواق رأس المال على مدار 24/7. Backed هي واحدة من القليل من البروتوكولات التي توفر حقوق ملكية عامة عبر RWA؛ فهي تتطلب التسجيل وفق قانون dlt في سويسرا، ويجب أن تدعم بالكامل كل أصل من أصول RWA، كما يجب أن تكون لديها ملكية الأسهم الأساسية. وعند الاسترداد، يجب على Backed Finance بيع الأسهم التي يحتفظ بها المستخدمون، ثم التنسيق بشأن ما إذا كانوا يريدون التعويض نقدًا أم عبر العملات المشفرة. وبديل حقوق الملكية على السلسلة غير المرتبط بـ RWA هو Synthetix.
Ondo Finance — منصة DeFi لرمْزَة RWA — قامت مؤخرًا برمزَة سندات الخزانة الأمريكية قصيرة الأجل، والسندات الاستثمارية، والسندات المؤسسية ذات العائد المرتفع. كما أطلقت Ondo Flux Finance، وهو بروتوكول إقراض في DeFi يمكن استخدامه للاقتراض من خلال سندات الخزانة الأمريكية المُرمّزة دون الحاجة إلى ترخيص، باستخدام stablecoins.
Maple Finance — سوق ائتمان مبني على البلوك تشين؛ تبلغ قيمة إجمالي القروض الصادرة فيه قرابة 2 مليار دولار أمريكي — وهي تخطط للتوسع إلى تمويل الذمم/الحسابات المدينة (receivables) بحجم قد يصل إلى 100 مليون دولار، كما تدعم سندات الخزانة الأمريكية وإعادة تمويل التأمين.
Centrifuge (CFG) — نظام بيئي على السلسلة مخصص للائتمان المهيكل؛ يركز على تحويل وتَرمْزَة الأوراق/الديون التي كانت سابقًا سيولتها ضعيفة. بلغ إجمالي الأصول المموَّلة 298 مليون دولار. تم دمج أصوله المرمّزة في كامل منظومة DeFi، بما في ذلك 220 مليون دولار من الأصول ذات الترجيح بالمخاطر على MakerDAO.
Goldfinch (GFI) — بروتوكول ائتمان لا مركزي — يملك قيمة قروض نشطة تبلغ 101 مليون دولار. تتيح المنصة إنشاء شرائح أولية ومتقدمة من الأصول الموجهة لمستثمرين يركزون على الأسواق الناشئة، ما يسمح بضبط دقيق لحالة المخاطر/العائد.
Blocksquare (BST) — بدأ العمل على BST منذ وقت مبكر في 2018، وهو فريق رقمنة/ترميز الأصول الذي يدير عملية على مدار سنوات. منتجه Ocenpoint.fi يدير حاليًا 45 مليون دولار من الأصول العقارية، بمتوسط APY قدره 4.9%، ويدير 52 مشروعًا عقاريًا موزعة على 12 موقعًا حول العالم. مشاريع RWA رسمية ومنضبطة تمثل الاتجاه الصحيح للترميز.
حتى الآن، تكون العوائد التي توفرها بروتوكولات الائتمان أعلى من معظم بروتوكولات DeFi. تكون قيمة APY التي تقدمها كل بروتوكول كالتالي:
Maple Finance: 8.31%
Centrifuge: 9.31%
Goldfinch: 8.31%
حتى الآن، مبالغ التعثر/الإخفاق في هذه البروتوكولات هي كالتالي:
Maple Finance: 69.30 مليون دولار
Centrifuge: 2.6 مليون دولار
Goldfinch: لم يواجه أي مرة تعثر/تخلف سداد
الاتجاهات المستقبلية
سلسلة بلوك تشين Layer1 مبنية على RWA
حاليًا، أكثر بروتوكولات RWA شيوعًا يتم نشرها على سلاسل بلوك تشين من الطبقة الأولى غير المرخصة مثل Ethereum وBNB. ورغم وجود بعض المزايا عند النشر على سلاسل غير مرخصة، مثل سهولة التطوير وتأثيرات الشبكة المحلية في مجال التشفير، إلا أن لها أيضًا عيوبًا تشغيلية وتقنية.
على المستوى البنيوي، فإن سلاسل بلوك تشين غير المرخصة تكون عامة ولا تخضع لأي قيود تنظيمية أو منطق ترخيص. تتطلب العديد من بروتوكولات RWA، خاصة تلك التي تُدخل الأوراق المالية أو الأصول القائمة على الائتمان إلى البلوك تشين، الالتزام باللوائح، وقصر استخدام بروتوكولاتها على كيانات خضعت لعمليات KYC/KYB صارمة. فهذه الطبيعة المرخصة لبروتوكولات RWA لا تتماشى بنيويًا مع الوصول العام والحر الذي تقدمه سلاسل بلوك تشين غير مرخصة. لذلك، تتبنى بروتوكولات RWA حاليًا حلولًا تجمع بين المرن والصلب للحد من الوصول إلى منصاتها والامتثال للوائح (مثل محافظ قائمة سماح يدويًا، وتقييد الواجهة الأمامية، وتفعيل التحكم عبر بوابات وصول للحسابات).
على المستوى التشغيلي، قد لا تكون معايير الرموز القائمة وشفافية سلاسل بلوك تشين بلا صلاحيات مناسبة في سياق بروتوكولات RWA. فمعايير الرموز على سلاسل بلا ترخيص تتيح للعقود الذكية تشغيل تطبيقات DeFi وتطويرها وتشغيلها بفعالية. لكن قد تكون هذه الاتفاقيات مقيّدة، وغالبًا لا تعكس خصائص الأصول الواقعية في الواقع. على سبيل المثال، إذا كانت سندات الشركة تتضمن سدادًا بالبالون عند الاستحقاق، وتم وسمها كـ RWA، فقد لا تتمكن معايير الوسم الحالية من التقاط منطق السداد العشوائي/الاحتمالي لهذا النوع من الأصول.
بالإضافة إلى ذلك، ووفقًا للتعريف، فإن جميع عمليات وتبادلات البلوك تشين غير المرخصة شفافة ويمكن تدقيقها على دفتر الحسابات العام. لكن في بعض أسواق RWA، قد توجد معلومات حساسة تحتاج إلى السرية. على سبيل المثال، إذا كان سيتم تمثيل عقار كـ RWA، فقد لا يرغب الشخص الذي يبيع العقار أو الذي يشتريه في الكشف عن موقعه الدقيق لأسباب تتعلق بالخصوصية. لمواجهة القيود البنيوية والتشغيلية، يجري تطوير طبقات (Layer1) مخصصة لتلبية الاحتياجات المرخصة الفريدة لبروتوكولات RWA.
على سبيل المثال، أطلقت Inatain Markets مؤخرًا شبكة فرعية (Subnet) مخصصة لإصدار وتداول الأصول المدعومة بالأصول (Asset-Backed Securities) على السلسلة. مثال آخر: بلوك تشين Provenance، وهو Layer1 مُصمم خصيصًا لضمان السلاسة والأمان.
الخلاصة
نضوب السردية الخاصة بـ DEFI، وأمام سوق الأصول الواقعية: تضيف خصائص DEFI مثل القابلية للتركيب والشفافية وانخفاض الرسوم والكفاءة مزيدًا من الفرص لمعالجة أوجه القصور والتكاليف المرتفعة للأصول الواقعية التقليدية. مثلًا: توفير إمكانيات أكبر لإقراض الشركات خارج المنصة؛ فبعد ترميزها، يمكن ربطها بالأسواق العالمية بدلًا من أن تخدم فئة مقتصرة على منطقة معينة. كما تسمح بإنشاء مجمع/حوض تداول للمطابقة يقدّم للمقترضين والمقرضين معاملات التقاء. وفي الآونة الأخيرة، ومع أزمة الثقة التي سببها إفلاس البنوك، تجاوزت القيمة السوقية لترميز الذهب عتبة 1 مليار دولار أمريكي؛ وقد تكون سردية تمكين الأصول خارج السلسلة عبر DEFI وشيكة المجيء.
روابط ذات صلة
مدونة Chainlink: ترميز الأصول الواقعية على العالم (RWA): توسيع DeFi إلى مستوى عالمي
Blockworks: ما هي الأصول الواقعية؟ أحدث عوائد DeFi
CoinGecko: الأصول الملموسة في مجال الكريبتو (Real World Assets، RWAs) وتوكنات RWA التي تستحق المتابعة
موقع لتحليل بيانات بروتوكولات RWA: https://app.rwa.xyz/#protocols
تقرير أبحاث Binance حول RWA (PDF): chrome-extension://bocbaocobfecmglnmeaeppambideimao/pdf/viewer.html?file=https%3A%2F%2Fresearch.binance.com%2Fstatic%2Fpdf%2Freal-world-asset-report.pdf