
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
🏦 مشروع قانون في هونغ كونغ يستثني الودائع المُرمّزة من الأصول الافتراضية: خط تنظيمي جديد؟ 🏦
تخيّل أنك تودع أموالك في بنك، ثم تشاهد الأموال نفسها تنتقل عبر سلسلة الكتل في ثوانٍ. تتغير التقنية، لكن هل تصبح الأموال عملة مشفّرة؟ يبدو أن هونغ كونغ عازمة على الإجابة عن هذا السؤال.
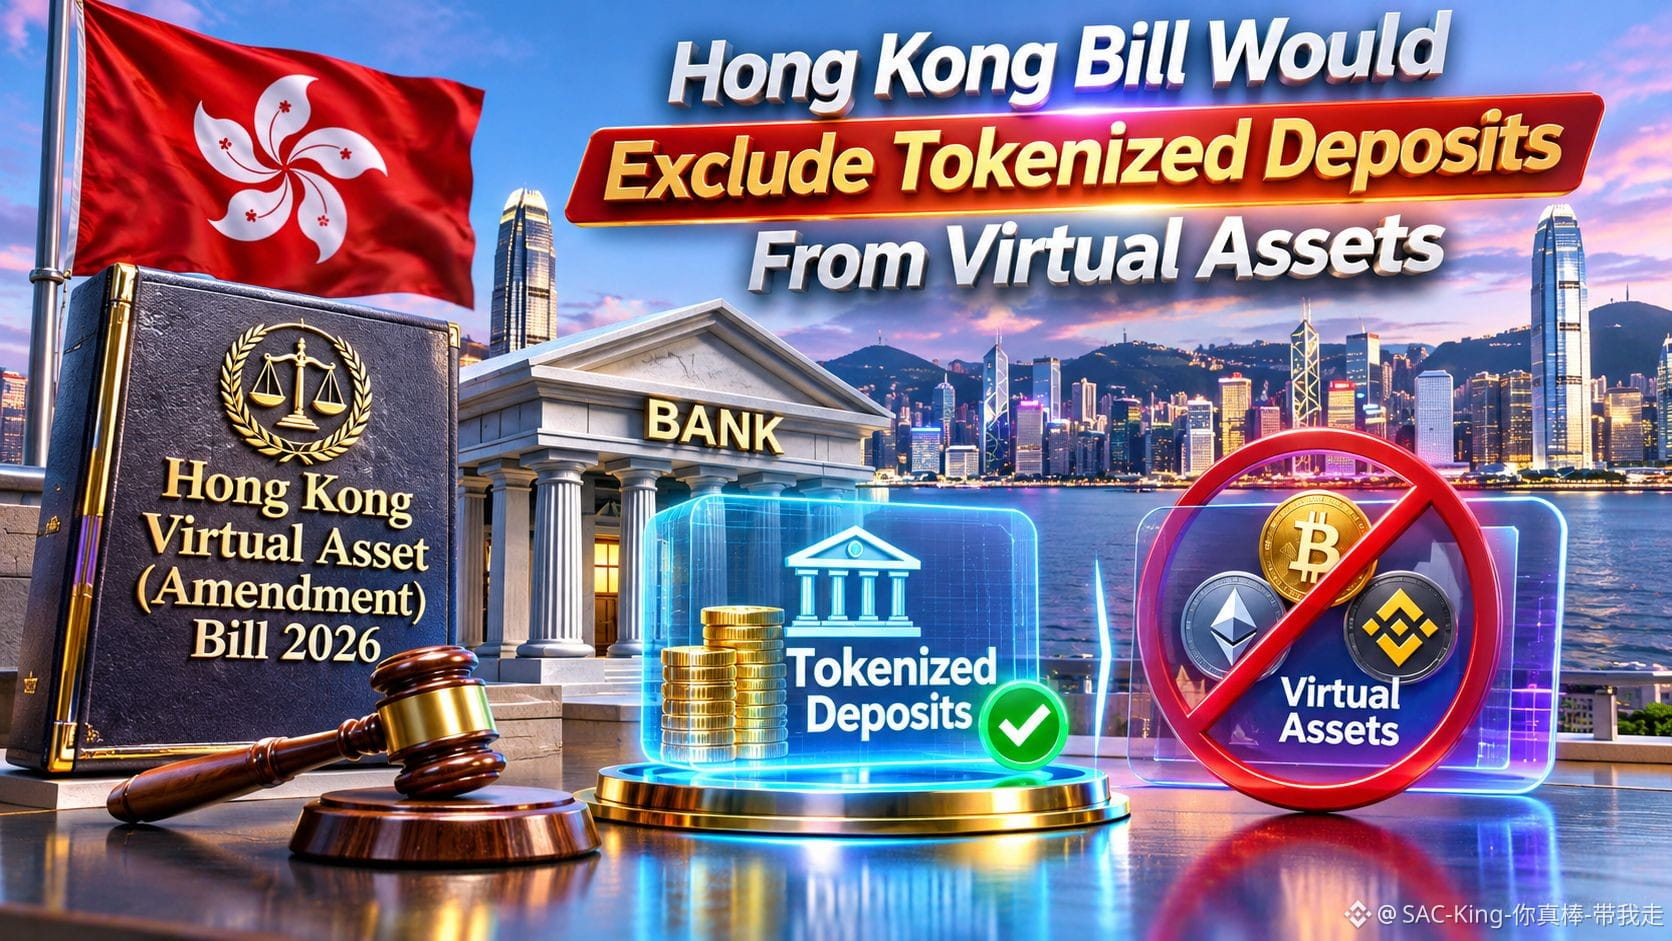
في 20 نوفمبر، نشرت هونغ كونغ في الجريدة الرسمية مشروع قانون خدمات الأصول الافتراضية (التعديل) لعام 2026، مستثنيةً صراحةً الودائع المُرمّزة من تعريف الأصول الافتراضية.
هذا التمييز مهم. فالودائع المُرمّزة التي تصدرها البنوك التجارية تمثل التزامات مصرفية في صيغة رقمية. وتظل ودائع، ولا تتحول إلى أصول مشفّرة مستقلة لمجرد استخدام تقنية سلسلة الكتل.
يعكس هذا النهج مبدأً تنظيميًا أعمق: ينبغي أن تتحدد الطبيعة القانونية للمنتجات المالية بناءً على جوهرها، لا على شكلها التقني فحسب.
والتوقيت مهم أيضًا. إذ تعمل مبادرة هونغ كونغ «مشروع إنتِمبل» على تطوير منظومة للمعاملات المالية المُرمّزة، وتؤدي الودائع المُرمّزة دورًا مهمًا في ابتكار أساليب التسوية.
وفي الوقت نفسه، يوسّع التشريع المقترح متطلبات الترخيص لتشمل خدمات التعامل بالأصول الافتراضية والاستشارات وإدارة الأصول وحفظها. ومن المقرر إجراء القراءة الأولى في 2 ديسمبر.
رأيي: لا تتخلى هونغ كونغ عن تنظيم العملات المشفّرة، بل ترسم حدودًا أوضح بين الأموال المصرفية التقليدية والأصول الافتراضية، مع إفساح المجال أمام كليهما للتطور.
لا تكمن الفرصة الحقيقية في وضع الأموال على سلسلة الكتل فحسب، بل في بناء نظام مالي موثوق يتيح للابتكار والمساءلة العمل معًا.
هل سيشجع هذا التمييز مزيدًا من البنوك على اعتماد الخدمات المالية القائمة على سلسلة الكتل؟
إخلاء مسؤولية: أُعدّت هذه المقالة لأغراض تعليمية فقط، ولا تشكل نصيحة مالية أو استثمارية.
#HongKong #Tokenization #GrowWithSAC $DODO $SC $PROM
🏦 مشروع قانون في هونغ كونغ يستثني الودائع المُرمّزة من الأصول الافتراضية: خط تنظيمي جديد؟ 🏦
تخيّل أنك تودع أموالك في بنك، ثم تشاهد الأموال نفسها تنتقل عبر سلسلة الكتل في ثوانٍ. تتغير التقنية، لكن هل تصبح الأموال عملة مشفّرة؟ يبدو أن هونغ كونغ عازمة على الإجابة عن هذا السؤال.
في 20 نوفمبر، نشرت هونغ كونغ في الجريدة الرسمية مشروع قانون خدمات الأصول الافتراضية (التعديل) لعام 2026، مستثنيةً صراحةً الودائع المُرمّزة من تعريف الأصول الافتراضية.
هذا التمييز مهم. فالودائع المُرمّزة التي تصدرها البنوك التجارية تمثل التزامات مصرفية في صيغة رقمية. وتظل ودائع، ولا تتحول إلى أصول مشفّرة مستقلة لمجرد استخدام تقنية سلسلة الكتل.
يعكس هذا النهج مبدأً تنظيميًا أعمق: ينبغي أن تتحدد الطبيعة القانونية للمنتجات المالية بناءً على جوهرها، لا على شكلها التقني فحسب.
والتوقيت مهم أيضًا. إذ تعمل مبادرة هونغ كونغ «مشروع إنتِمبل» على تطوير منظومة للمعاملات المالية المُرمّزة، وتؤدي الودائع المُرمّزة دورًا مهمًا في ابتكار أساليب التسوية.
وفي الوقت نفسه، يوسّع التشريع المقترح متطلبات الترخيص لتشمل خدمات التعامل بالأصول الافتراضية والاستشارات وإدارة الأصول وحفظها. ومن المقرر إجراء القراءة الأولى في 2 ديسمبر.
رأيي: لا تتخلى هونغ كونغ عن تنظيم العملات المشفّرة، بل ترسم حدودًا أوضح بين الأموال المصرفية التقليدية والأصول الافتراضية، مع إفساح المجال أمام كليهما للتطور.
لا تكمن الفرصة الحقيقية في وضع الأموال على سلسلة الكتل فحسب، بل في بناء نظام مالي موثوق يتيح للابتكار والمساءلة العمل معًا.
هل سيشجع هذا التمييز مزيدًا من البنوك على اعتماد الخدمات المالية القائمة على سلسلة الكتل؟
إخلاء مسؤولية: أُعدّت هذه المقالة لأغراض تعليمية فقط، ولا تشكل نصيحة مالية أو استثمارية.
#HongKong #Tokenization #GrowWithSAC $DODO $SC $PROM