
#HKBillWouldExcludeTokenizedDepositsFromVirtualAssets
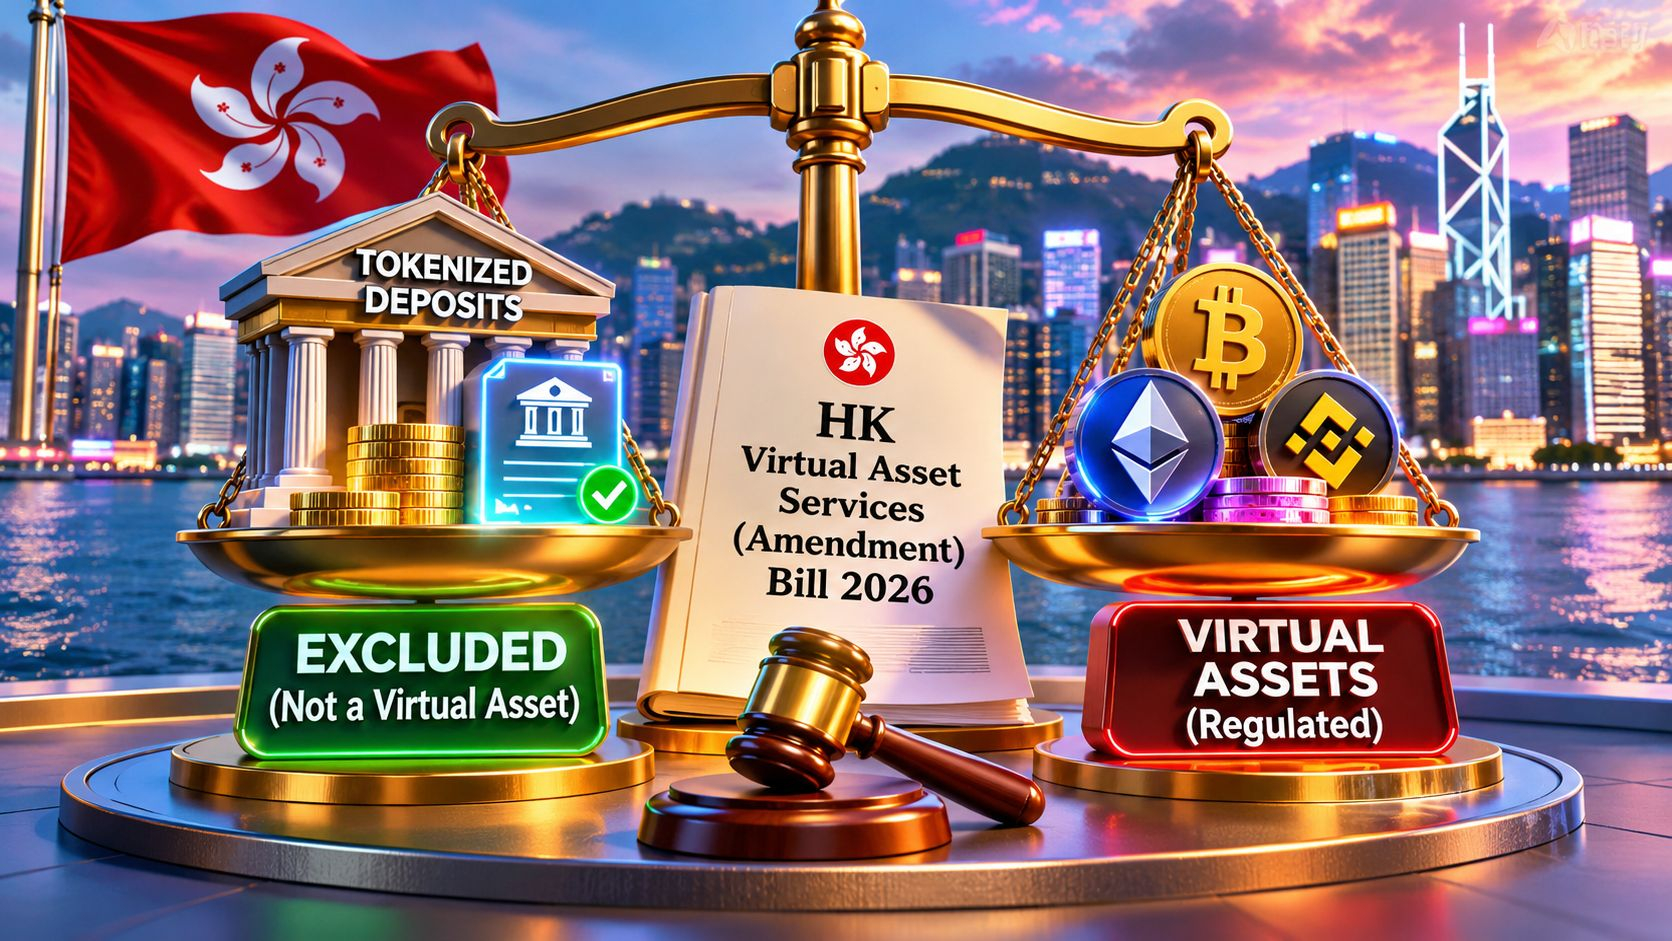
🏛️ مشروع قانون هونغ كونغ يستثني الودائع المُرمّزة من الأصول الافتراضية 🏦
تخيّل إيداع أموال في بنك، والحصول على رمز رقمي في المقابل، ثم اكتشاف أن الجهات التنظيمية تريد التعامل معه بطريقة تختلف عن تعاملها مع العملات المشفّرة العادية.
يكتسب هذا التمييز أهمية متزايدة في مشهد التمويل الرقمي المتطور في هونغ كونغ.
يكمن الفرق الأساسي في أن الوديعة المصرفية المُرمّزة تمثّل مطالبة على بنك. وهي تختلف اختلافًا جوهريًا عن أصل مشفّر قابل للتداول بحرية، حتى لو استخدم كلاهما تقنية البلوك تشين.
نشرت هونغ كونغ مشروع قانون تشريع خدمات الأصول الافتراضية (التعديل) لعام 2026 في الجريدة الرسمية بتاريخ 20 نوفمبر. ويوسّع المقترح متطلبات الترخيص لتشمل خدمات التعامل في الأصول الافتراضية، وتقديم المشورة بشأنها، وإدارتها وحفظها.
وجهة نظري: يتعلق الأمر بالوضوح التنظيمي، لا بالعداء تجاه البلوك تشين. ففرض القواعد ذاتها على الودائع المصرفية والأصول المشفّرة المخصصة للاستثمار لمجرد أن كليهما مُرمّز قد يخلق عوائق لا داعي لها.
قد يساعد هذا التمييز البنوك على تطوير بنية تحتية للمدفوعات والتسوية المُرمّزة، مع إبقاء الخدمات المالية المرتبطة بالعملات المشفّرة خاضعة للإشراف المناسب.
ومن التطورات المهمة الأخرى مشروع EnsembleTX، الذي يطوّر التسوية بين البنوك على مدار الساعة باستخدام الودائع المُرمّزة وأموال البنك المركزي.
لكن مشروع القانون لم يصبح قانونًا بعد. ومن المقرر أن تُجرى قراءته الأولى في 2 ديسمبر 2026. ولا تزال العملية التشريعية والتطبيق التنظيمي التفصيلي مهمين.
الفرصة الأكبر واضحة: نقل الخدمات المصرفية التقليدية إلى البلوك تشين من دون الخلط بين الأموال الرقمية والأصول الرقمية الاستثمارية.
هل سيجعل هذا الفصل التنظيمي من هونغ كونغ مركزًا عالميًا أقوى للتمويل المُرمّز؟
إخلاء مسؤولية: هذا المقال لأغراض التثقيف فقط، ولا يُعد نصيحة مالية أو استثمارية.
#HongKong #Tokenization #GrowWithSAC $DODO $ETHFI $NIGHT
🏛️ مشروع قانون هونغ كونغ يستثني الودائع المُرمّزة من الأصول الافتراضية 🏦
تخيّل إيداع أموال في بنك، والحصول على رمز رقمي في المقابل، ثم اكتشاف أن الجهات التنظيمية تريد التعامل معه بطريقة تختلف عن تعاملها مع العملات المشفّرة العادية.
يكتسب هذا التمييز أهمية متزايدة في مشهد التمويل الرقمي المتطور في هونغ كونغ.
يكمن الفرق الأساسي في أن الوديعة المصرفية المُرمّزة تمثّل مطالبة على بنك. وهي تختلف اختلافًا جوهريًا عن أصل مشفّر قابل للتداول بحرية، حتى لو استخدم كلاهما تقنية البلوك تشين.
نشرت هونغ كونغ مشروع قانون تشريع خدمات الأصول الافتراضية (التعديل) لعام 2026 في الجريدة الرسمية بتاريخ 20 نوفمبر. ويوسّع المقترح متطلبات الترخيص لتشمل خدمات التعامل في الأصول الافتراضية، وتقديم المشورة بشأنها، وإدارتها وحفظها.
وجهة نظري: يتعلق الأمر بالوضوح التنظيمي، لا بالعداء تجاه البلوك تشين. ففرض القواعد ذاتها على الودائع المصرفية والأصول المشفّرة المخصصة للاستثمار لمجرد أن كليهما مُرمّز قد يخلق عوائق لا داعي لها.
قد يساعد هذا التمييز البنوك على تطوير بنية تحتية للمدفوعات والتسوية المُرمّزة، مع إبقاء الخدمات المالية المرتبطة بالعملات المشفّرة خاضعة للإشراف المناسب.
ومن التطورات المهمة الأخرى مشروع EnsembleTX، الذي يطوّر التسوية بين البنوك على مدار الساعة باستخدام الودائع المُرمّزة وأموال البنك المركزي.
لكن مشروع القانون لم يصبح قانونًا بعد. ومن المقرر أن تُجرى قراءته الأولى في 2 ديسمبر 2026. ولا تزال العملية التشريعية والتطبيق التنظيمي التفصيلي مهمين.
الفرصة الأكبر واضحة: نقل الخدمات المصرفية التقليدية إلى البلوك تشين من دون الخلط بين الأموال الرقمية والأصول الرقمية الاستثمارية.
هل سيجعل هذا الفصل التنظيمي من هونغ كونغ مركزًا عالميًا أقوى للتمويل المُرمّز؟
إخلاء مسؤولية: هذا المقال لأغراض التثقيف فقط، ولا يُعد نصيحة مالية أو استثمارية.
#HongKong #Tokenization #GrowWithSAC $DODO $ETHFI $NIGHT