سهم إنفيديا يهبط 14% في يوم واحد، والشكوك التي أثارها بيري قبل عام تعود إلى الواجهة
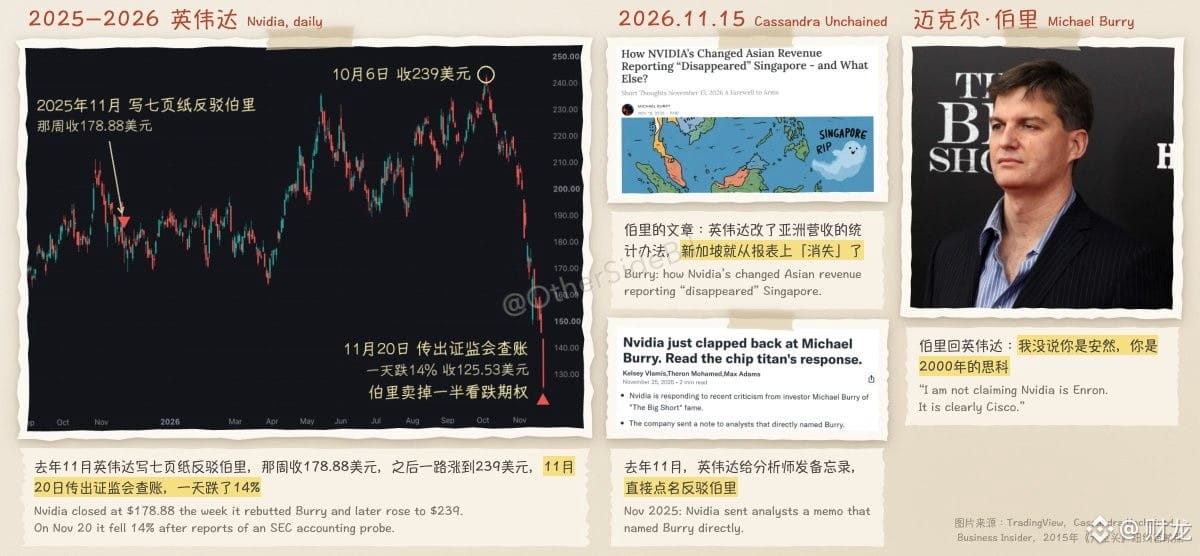
هبط سهم إنفيديا يوم الجمعة 14% في يوم واحد. وكان السبب المباشر شائعة مفادها أن هيئة الأوراق المالية والبورصات الأمريكية تحقق في حساباتها.
وتعود القصة إلى ما قبل عام.
كان مايكل بيري هو من شكك آنذاك في حسابات إنفيديا، وهو الرجل الذي راهن على هبوط سوق الرهن العقاري عالي المخاطر عام 2008، ثم تحولت قصته لاحقًا إلى فيلم «ذا بيغ شورت». في نوفمبر من العام الماضي، أغلق صندوقه الاستثماري وحوّل نشاطه إلى نشرة مدفوعة، وكانت إنفيديا أول شركة ينتقدها في مقالته الأولى، بينما كان يحتفظ بخيارات بيع على سهمها.
كان رأيه واضحًا: أداء إنفيديا ليس بمثل هذا البريق الذي توحي به بياناتها المالية. واستند إلى سببين.
أولًا، تمنح الشركة موظفيها عددًا كبيرًا جدًا من الأسهم. فمنذ عام 2018، أنفقت إنفيديا أكثر من 100 مليار دولار على إعادة شراء الأسهم. ومن المفترض أن يؤدي ذلك إلى انخفاض عدد الأسهم، لكن إجماليها ارتفع بدلًا من ذلك بمقدار 47 مليون سهم. وقد أُنفِق جزء كبير من الأموال في الواقع على إعادة شراء الأسهم التي منحتها الشركة لموظفيها. وبعد احتساب هذه التكلفة، خلص بيري إلى أن الأرباح التي تعود فعليًا على المساهمين لا تتجاوز 50% من الرقم الوارد في البيانات المالية.
ثانيًا، من أين تأتي أموال العملاء؟ استثمرت إنفيديا في شركات ذكاء اصطناعي مثل OpenAI، ثم استخدمت هذه الشركات الأموال لشراء رقائق إنفيديا. تُستثمَر الأموال أولًا، ثم تعود بعد دورة كاملة على شكل إيرادات؛ فيبدو الطلب قويًا للغاية، مع أن إنفيديا نفسها هي التي أسهمت في توليد جزء منه.
وكان رد إنفيديا سريعًا. فقد أعد فريق علاقات المستثمرين مذكرة من سبع صفحات، أرسلها سرًا إلى محللي وول ستريت، ورد فيها على كل نقطة: بلغ إجمالي عمليات إعادة الشراء 91 مليار دولار، أما مبلغ 112.5 مليارًا الذي ذكره بيري فيشمل أيضًا الضرائب على أسهم الموظفين؛ ونسبة ملكية الموظفين للأسهم مماثلة لما لدى الشركات النظيرة؛ ولا وجود إطلاقًا للتمويل الدائري. كما شددت المذكرة تحديدًا على أن إنفيديا ليست شركة احتيال مثل إنرون.
ورد بيري قائلًا: لم أقل إنك إنرون، بل أنت سيسكو عام 2000.
كانت سيسكو الشركة الرائدة في معدات الشبكات خلال فقاعة الإنترنت، وقد أقرضت عملاءها آنذاك أيضًا كي يشتروا معداتها. وعندما انفجرت الفقاعة، تبخرت الطلبات في لحظة، وهبط سهمها 89% من ذروته.
لكن السوق لم يعره أي اهتمام آنذاك. وخلال العام التالي، واصل سهم إنفيديا الصعود حتى بلغ 239 دولارًا في أوائل أكتوبر من هذا العام، مرتفعًا 34% أخرى مقارنة بمستواه وقت إصدار المذكرة.
وجاء التحول يوم الأحد الماضي. إذ أثار بيري مشكلة ثالثة: طريقة تحديد المناطق الجغرافية للإيرادات.
غيّرت إنفيديا العام الماضي منهجها في الإحصاء، فانتقلت من احتساب الإيرادات وفق عنوان إصدار الفاتورة إلى احتسابها وفق موقع المقر الرئيسي للعميل. ونتيجة لهذا التغيير، اختفت سنغافورة من التقارير المالية، بعدما كانت تمثل 22% من الإيرادات في ربع واحد، أي ما يزيد على 10 مليارات دولار. وتقول إنفيديا إن كثيرًا من العملاء كانوا يصدرون فواتيرهم مركزيًا من سنغافورة فحسب، بينما كانت البضائع تُرسل إلى أماكن أخرى.
ويرى بيري أن جزءًا كبيرًا من هذه الأعمال يعود إلى شركات صينية، وأن تغيير المنهج يجعل من الصعب على الآخرين تقدير مدى اعتماد إنفيديا على الصين. لكنه أقر أيضًا بأنه لا يوجد حاليًا ما يثبت أن إنفيديا ارتكبت خطأً في حساباتها.
وبعد خمسة أيام، انتشر خبر تحقيق هيئة الأوراق المالية والبورصات. ولم يتضح بعد ما إذا كان التحقيق يتناول هذه النقاط.
وبحلول هذا الأسبوع، أصبح سهم إنفيديا أقل بنسبة 30% مما كان عليه عندما ردت الشركة على بيري.
أما تحركات بيري نفسه فكانت لافتة أيضًا. ففي يوم الهبوط الحاد لإنفيديا، باع نصف خيارات البيع التي يملكها على إنفيديا وعلى صندوق المؤشرات المتداولة لقطاع أشباه الموصلات، واحتفظ بالنصف الآخر. أما خيارات البيع التي تراهن على هبوط مؤشر ناسداك 100، فلم يمسّ منها عقدًا واحدًا.
من البداية إلى النهاية، لم يجادل بيري في جودة رقائق إنفيديا أو مدى نجاح مبيعاتها؛ بل ظل تركيزه منصبًا على مصدر هذه الأموال وكيفية تسجيلها في الحسابات. قبل عام، لم يكن السوق مهتمًا كثيرًا بهذه الأسئلة، أما الآن فقد بدأ آخرون يطرحونها.
هبط سهم إنفيديا يوم الجمعة 14% في يوم واحد. وكان السبب المباشر شائعة مفادها أن هيئة الأوراق المالية والبورصات الأمريكية تحقق في حساباتها.
وتعود القصة إلى ما قبل عام.
كان مايكل بيري هو من شكك آنذاك في حسابات إنفيديا، وهو الرجل الذي راهن على هبوط سوق الرهن العقاري عالي المخاطر عام 2008، ثم تحولت قصته لاحقًا إلى فيلم «ذا بيغ شورت». في نوفمبر من العام الماضي، أغلق صندوقه الاستثماري وحوّل نشاطه إلى نشرة مدفوعة، وكانت إنفيديا أول شركة ينتقدها في مقالته الأولى، بينما كان يحتفظ بخيارات بيع على سهمها.
كان رأيه واضحًا: أداء إنفيديا ليس بمثل هذا البريق الذي توحي به بياناتها المالية. واستند إلى سببين.
أولًا، تمنح الشركة موظفيها عددًا كبيرًا جدًا من الأسهم. فمنذ عام 2018، أنفقت إنفيديا أكثر من 100 مليار دولار على إعادة شراء الأسهم. ومن المفترض أن يؤدي ذلك إلى انخفاض عدد الأسهم، لكن إجماليها ارتفع بدلًا من ذلك بمقدار 47 مليون سهم. وقد أُنفِق جزء كبير من الأموال في الواقع على إعادة شراء الأسهم التي منحتها الشركة لموظفيها. وبعد احتساب هذه التكلفة، خلص بيري إلى أن الأرباح التي تعود فعليًا على المساهمين لا تتجاوز 50% من الرقم الوارد في البيانات المالية.
ثانيًا، من أين تأتي أموال العملاء؟ استثمرت إنفيديا في شركات ذكاء اصطناعي مثل OpenAI، ثم استخدمت هذه الشركات الأموال لشراء رقائق إنفيديا. تُستثمَر الأموال أولًا، ثم تعود بعد دورة كاملة على شكل إيرادات؛ فيبدو الطلب قويًا للغاية، مع أن إنفيديا نفسها هي التي أسهمت في توليد جزء منه.
وكان رد إنفيديا سريعًا. فقد أعد فريق علاقات المستثمرين مذكرة من سبع صفحات، أرسلها سرًا إلى محللي وول ستريت، ورد فيها على كل نقطة: بلغ إجمالي عمليات إعادة الشراء 91 مليار دولار، أما مبلغ 112.5 مليارًا الذي ذكره بيري فيشمل أيضًا الضرائب على أسهم الموظفين؛ ونسبة ملكية الموظفين للأسهم مماثلة لما لدى الشركات النظيرة؛ ولا وجود إطلاقًا للتمويل الدائري. كما شددت المذكرة تحديدًا على أن إنفيديا ليست شركة احتيال مثل إنرون.
ورد بيري قائلًا: لم أقل إنك إنرون، بل أنت سيسكو عام 2000.
كانت سيسكو الشركة الرائدة في معدات الشبكات خلال فقاعة الإنترنت، وقد أقرضت عملاءها آنذاك أيضًا كي يشتروا معداتها. وعندما انفجرت الفقاعة، تبخرت الطلبات في لحظة، وهبط سهمها 89% من ذروته.
لكن السوق لم يعره أي اهتمام آنذاك. وخلال العام التالي، واصل سهم إنفيديا الصعود حتى بلغ 239 دولارًا في أوائل أكتوبر من هذا العام، مرتفعًا 34% أخرى مقارنة بمستواه وقت إصدار المذكرة.
وجاء التحول يوم الأحد الماضي. إذ أثار بيري مشكلة ثالثة: طريقة تحديد المناطق الجغرافية للإيرادات.
غيّرت إنفيديا العام الماضي منهجها في الإحصاء، فانتقلت من احتساب الإيرادات وفق عنوان إصدار الفاتورة إلى احتسابها وفق موقع المقر الرئيسي للعميل. ونتيجة لهذا التغيير، اختفت سنغافورة من التقارير المالية، بعدما كانت تمثل 22% من الإيرادات في ربع واحد، أي ما يزيد على 10 مليارات دولار. وتقول إنفيديا إن كثيرًا من العملاء كانوا يصدرون فواتيرهم مركزيًا من سنغافورة فحسب، بينما كانت البضائع تُرسل إلى أماكن أخرى.
ويرى بيري أن جزءًا كبيرًا من هذه الأعمال يعود إلى شركات صينية، وأن تغيير المنهج يجعل من الصعب على الآخرين تقدير مدى اعتماد إنفيديا على الصين. لكنه أقر أيضًا بأنه لا يوجد حاليًا ما يثبت أن إنفيديا ارتكبت خطأً في حساباتها.
وبعد خمسة أيام، انتشر خبر تحقيق هيئة الأوراق المالية والبورصات. ولم يتضح بعد ما إذا كان التحقيق يتناول هذه النقاط.
وبحلول هذا الأسبوع، أصبح سهم إنفيديا أقل بنسبة 30% مما كان عليه عندما ردت الشركة على بيري.
أما تحركات بيري نفسه فكانت لافتة أيضًا. ففي يوم الهبوط الحاد لإنفيديا، باع نصف خيارات البيع التي يملكها على إنفيديا وعلى صندوق المؤشرات المتداولة لقطاع أشباه الموصلات، واحتفظ بالنصف الآخر. أما خيارات البيع التي تراهن على هبوط مؤشر ناسداك 100، فلم يمسّ منها عقدًا واحدًا.
من البداية إلى النهاية، لم يجادل بيري في جودة رقائق إنفيديا أو مدى نجاح مبيعاتها؛ بل ظل تركيزه منصبًا على مصدر هذه الأموال وكيفية تسجيلها في الحسابات. قبل عام، لم يكن السوق مهتمًا كثيرًا بهذه الأسئلة، أما الآن فقد بدأ آخرون يطرحونها.