أثناء مراجعة تقرير الربع الثالث، علقت عند سطر واحد لنصف يوم. تقول الشركة إنها تملك أكثر من 43,000 قطعة، لكن ما يمكنها تحريكه بحرية أقل بكثير. $ETH
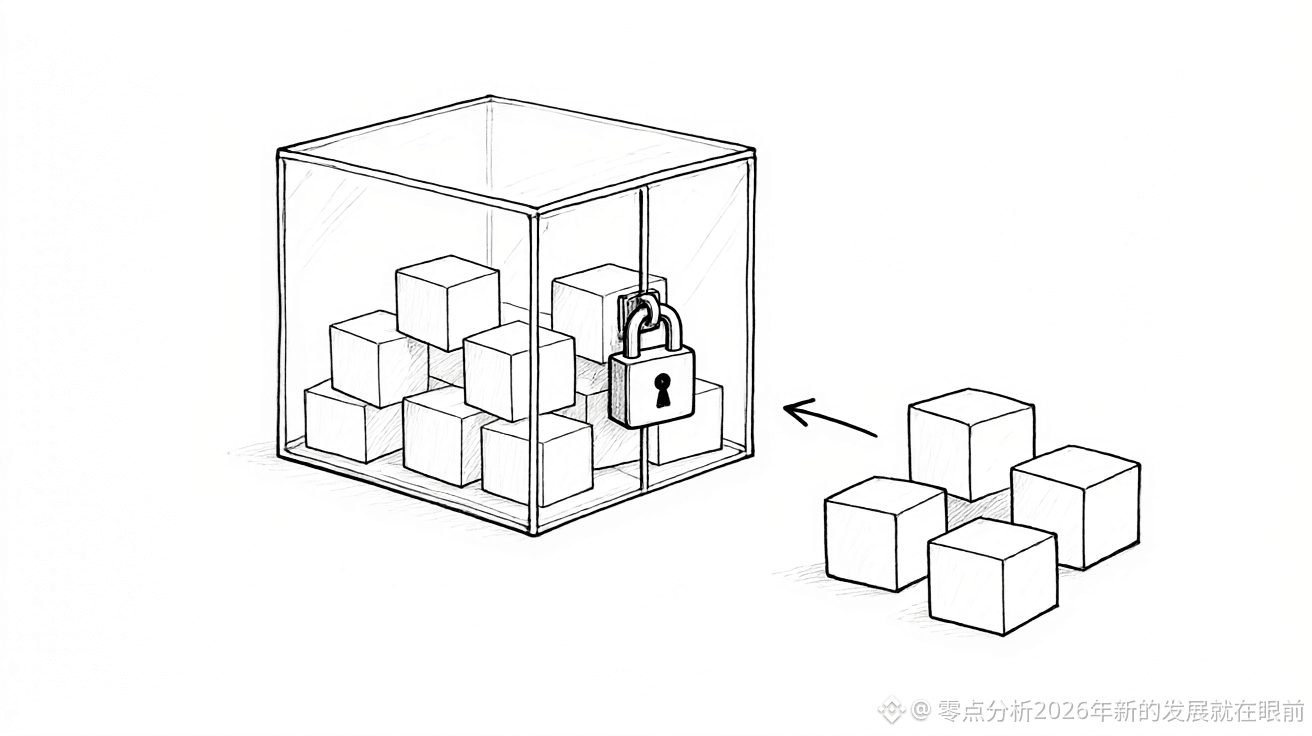
والسبب هو السندات القابلة للتحويل. عليها ديون بقيمة 486.5 مليون دولار، مضمونة بـ16,116 قطعة. ويمكن للدائنين تحويلها إلى أسهم مستقبلًا، وإلا فعلى الشركة سدادها نقدًا. ما زالت هذه العملات مسجلة في الدفاتر، لكنها غير قابلة للتصرف. $SOL
بلغ صافي الربح في الربع الثالث 1.087 مليار، وهو رقم يبدو جميلًا. لكن تفصيله يغيّر الصورة: فمعظمه تقريبًا جاء من مكاسب بقيمة 1.093 مليار نتيجة التغير في القيمة العادلة للحيازات. وبجمع الأشهر التسعة الأولى، نجد صافي خسارة قدره 186.5 مليون. إنها مكاسب دفترية غير محققة، ولم يدخل منها أي نقد. $BTC
والتكلفة تضغط أيضًا. في نهاية سبتمبر، كان متوسط التكلفة نحو 84,900 للقطعة. أما هاتان الدفعتان فتم شراؤهما عند 58,000 و64,000، ما قد يخفض المتوسط قليلًا. لكن المحفظة بأكملها لا تزال تحت الماء؛ فالمال الجديد لا يفعل سوى تقليل عمق الحفرة قليلًا.
السؤال الذي ينبغي طرحه يتعلق بالضمانات. عندما ينخفض السعر، يقل عدد العملات التي يمكنها ضمان الدين نفسه، فتتآكل هوامش الأمان. وإذا اشتروا عندها العملة نفسها بالنقد، فهم يعززون الضمانات من جهة، ويزيدون تركّز الرهان في الاتجاه نفسه من جهة أخرى. وفي الظروف المعاكسة، يعني ذلك تعرضًا مضاعفًا.
في يوليو، تغيّر القائد مرة. وبعد أشهر قليلة، كتب المدير الجديد رسالة إلى المساهمين قال فيها إن الشركة يجب أن تكون أكثر من مجرد خزينة أصول، وأن تنمّي أعمالًا تدرّ نقدًا. فالأرباح الدفترية التي يرفعها سعر العملة لا تكفي لبناء عمل حقيقي.
تكتسب هذه الـ172 قطعة معناها عند النظر إليها ضمن هذا السياق. فهي ليست عملية زيادة حيازة معزولة، بل نتيجة تداخل الضمانات والدفاتر والتدفقات النقدية. ومن السهل أن يُفهم الشراء وحده على أنه اقتناص للقاع.
هناك مؤشر واحد أراقبه: هل تغيّر عدد العملات المرهونة في الربع المقبل؟ إذا انخفض، فهذا يعني أنهم عززوا الضمانات؛ وإذا لم ينخفض السعر وظل منخفضًا، فهم يتحملون التعرض من دون حماية. مهما بدت القصة مقنعة، فهذا المؤشر لا يكذب.
هذا رأي شخصي، ولا يشكل نصيحة استثمارية. الأرباح والخسائر على مسؤوليتك.
#TwentyOneCapital تزيد حيازتها بمقدار 172.25 BTC
والسبب هو السندات القابلة للتحويل. عليها ديون بقيمة 486.5 مليون دولار، مضمونة بـ16,116 قطعة. ويمكن للدائنين تحويلها إلى أسهم مستقبلًا، وإلا فعلى الشركة سدادها نقدًا. ما زالت هذه العملات مسجلة في الدفاتر، لكنها غير قابلة للتصرف. $SOL
بلغ صافي الربح في الربع الثالث 1.087 مليار، وهو رقم يبدو جميلًا. لكن تفصيله يغيّر الصورة: فمعظمه تقريبًا جاء من مكاسب بقيمة 1.093 مليار نتيجة التغير في القيمة العادلة للحيازات. وبجمع الأشهر التسعة الأولى، نجد صافي خسارة قدره 186.5 مليون. إنها مكاسب دفترية غير محققة، ولم يدخل منها أي نقد. $BTC
والتكلفة تضغط أيضًا. في نهاية سبتمبر، كان متوسط التكلفة نحو 84,900 للقطعة. أما هاتان الدفعتان فتم شراؤهما عند 58,000 و64,000، ما قد يخفض المتوسط قليلًا. لكن المحفظة بأكملها لا تزال تحت الماء؛ فالمال الجديد لا يفعل سوى تقليل عمق الحفرة قليلًا.
السؤال الذي ينبغي طرحه يتعلق بالضمانات. عندما ينخفض السعر، يقل عدد العملات التي يمكنها ضمان الدين نفسه، فتتآكل هوامش الأمان. وإذا اشتروا عندها العملة نفسها بالنقد، فهم يعززون الضمانات من جهة، ويزيدون تركّز الرهان في الاتجاه نفسه من جهة أخرى. وفي الظروف المعاكسة، يعني ذلك تعرضًا مضاعفًا.
في يوليو، تغيّر القائد مرة. وبعد أشهر قليلة، كتب المدير الجديد رسالة إلى المساهمين قال فيها إن الشركة يجب أن تكون أكثر من مجرد خزينة أصول، وأن تنمّي أعمالًا تدرّ نقدًا. فالأرباح الدفترية التي يرفعها سعر العملة لا تكفي لبناء عمل حقيقي.
تكتسب هذه الـ172 قطعة معناها عند النظر إليها ضمن هذا السياق. فهي ليست عملية زيادة حيازة معزولة، بل نتيجة تداخل الضمانات والدفاتر والتدفقات النقدية. ومن السهل أن يُفهم الشراء وحده على أنه اقتناص للقاع.
هناك مؤشر واحد أراقبه: هل تغيّر عدد العملات المرهونة في الربع المقبل؟ إذا انخفض، فهذا يعني أنهم عززوا الضمانات؛ وإذا لم ينخفض السعر وظل منخفضًا، فهم يتحملون التعرض من دون حماية. مهما بدت القصة مقنعة، فهذا المؤشر لا يكذب.
هذا رأي شخصي، ولا يشكل نصيحة استثمارية. الأرباح والخسائر على مسؤوليتك.
#TwentyOneCapital تزيد حيازتها بمقدار 172.25 BTC