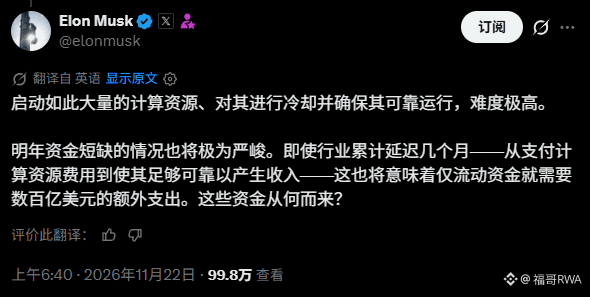
انظر إلى الأمر من زاوية أخرى: المشكلة ليست أن قطاع الذكاء الاصطناعي «يعاني نقصًا في التمويل»، بل إن منطق تمويله يتحول من «سردية رأس المال المخاطر» إلى «ديون البنية التحتية». لم تختفِ الأموال، لكنها لم تعد مستعدة لتحمّل مخاطر الأسهم خلال الفترة الفاصلة بين «شراء وحدات معالجة الرسومات» و«انتظار الإيرادات».
ما يندر حقًا ليس الدولار، بل الأصول القادرة على توقيع اتفاقيات طويلة الأجل لشراء الكهرباء، والحصول على تصاريح الربط بالشبكة، وتأمين عقود طويلة الأجل مع كبار العملاء. قد لا يكون هبوط أسواق رأس المال ناجمًا بالضرورة عن الخوف من تراجع الطلب، بل عن إعادة تقييم المقام: فشركات الذكاء الاصطناعي تتحول من أسهم نمو إلى مرافق عامة كثيفة الأصول، ومن الطبيعي أن يتغير معها نظام التقييم.
لذا، فإن «تأجيل القطاع بأكمله جماعيًا بضعة أشهر» يبدو أقرب إلى مخاطر موضعية منه إلى حتمية شاملة. ستعتمد الشركات العملاقة على تدفقاتها النقدية الخاصة وعقودها طويلة الأجل لضمان التسليم أولًا؛ أما من سيُقصَون من السوق فهم شركات التأجير البحتة التي لا تملك عقودًا طويلة الأجل ولا كهرباء ولا إيرادات من مصادر غير الحوسبة.
رأيي: لا تركز فقط على «من سينفد نقده أولًا»، بل انظر أيضًا إلى «من يملك الكهرباء والأرض والعقود طويلة الأجل». خلال العام المقبل، ستواصل الأموال تدفقها إلى قطاع الطاقة وشبكات الكهرباء، بدلًا من توزيعها بالتساوي على جميع شركات الذكاء الاصطناعي. عدم ارتفاع أسعار الأسهم لا يعني توقف التقدم التقني؛ بل يشير فقط إلى أن أسواق رأس المال بدأت تسعّر «البنية التحتية المادية».
ما يندر حقًا ليس الدولار، بل الأصول القادرة على توقيع اتفاقيات طويلة الأجل لشراء الكهرباء، والحصول على تصاريح الربط بالشبكة، وتأمين عقود طويلة الأجل مع كبار العملاء. قد لا يكون هبوط أسواق رأس المال ناجمًا بالضرورة عن الخوف من تراجع الطلب، بل عن إعادة تقييم المقام: فشركات الذكاء الاصطناعي تتحول من أسهم نمو إلى مرافق عامة كثيفة الأصول، ومن الطبيعي أن يتغير معها نظام التقييم.
لذا، فإن «تأجيل القطاع بأكمله جماعيًا بضعة أشهر» يبدو أقرب إلى مخاطر موضعية منه إلى حتمية شاملة. ستعتمد الشركات العملاقة على تدفقاتها النقدية الخاصة وعقودها طويلة الأجل لضمان التسليم أولًا؛ أما من سيُقصَون من السوق فهم شركات التأجير البحتة التي لا تملك عقودًا طويلة الأجل ولا كهرباء ولا إيرادات من مصادر غير الحوسبة.
رأيي: لا تركز فقط على «من سينفد نقده أولًا»، بل انظر أيضًا إلى «من يملك الكهرباء والأرض والعقود طويلة الأجل». خلال العام المقبل، ستواصل الأموال تدفقها إلى قطاع الطاقة وشبكات الكهرباء، بدلًا من توزيعها بالتساوي على جميع شركات الذكاء الاصطناعي. عدم ارتفاع أسعار الأسهم لا يعني توقف التقدم التقني؛ بل يشير فقط إلى أن أسواق رأس المال بدأت تسعّر «البنية التحتية المادية».